Fin tråd av idiotfisken och lite Ekan. Bra slide, jag fick förtroende av den här introduktionen att sätta en lite lösare stopp (över 10% marginal). Alltså, där skulle man enbart få dubbelt så mycket kassaflöde under 5 år som aktiekursen med ett Brent-pris på 60 dollar (Jag skulle kunna tro i denna återhämtningsmiljö att vi åtminstone under 5 år kommer att kunna sälja olja till ett ganska bra pris, de förnybara energikällorna kommer säkert inte att slå igenom direkt), vilket inte känns omöjligt, varför skulle inte oljepriset kunna stiga ytterligare om alla blir entusiastiska efter covid-19.
8 gillningar
”Första kvartalet 2021 är det viktigaste i vår historia.” 
Panoro Energy: Q1 2021 Trading and financial update - Panoro Energy ASA (cision.com)
Panoro Energy: Q1 2021 Trading and financial update
TOR, MAJ 27, 2021 07:30 CET
Oslo, 27 maj 2021 – Panoro Energy ASA (”Panoro” eller ”bolaget” med OSE Ticker: PEN) levererade proforma rekordhöga intäkter på 77,2 miljoner USD under årets första kvartal, med ett EBITDA-resultat på 25,3 miljoner USD, vilket visar skaleffekterna av bolagets aviserade förvärv, som antingen har genomförts eller är på väg att slutföras.
På en IFRS-redovisningsbasis hade Panoro bruttointäkter på 11,8 miljoner USD, EBITDA på 5,3 miljoner USD och EBIT på 3,2 miljoner USD under årets första kvartal.
Panoro noterar idag också en målsatt produktionshastighet för 2021 på cirka 9 500 bopd, jämfört med nuvarande nivå på 8 000 bopd, och uppskattar att genomsnittlig produktion 2023 kommer att överstiga 12 000 bopd. John Hamilton, VD Panoro, kommenterade: ” Första kvartalet 2021 är det viktigaste i vår historia. Genom förvärvet som aviserades i februari har Panoro transformerats. Vi kan nu peka på en diversifierad produktionsverksamhet i tre länder, en långsiktig reserv- och villkorad resursgrund, och en omfattande prospekteringsportfölj. Det resulterande kassaflödet och den starka balansräkningen säkerställer att Panoro är fullt finansierat genom sina organiska tillväxtplaner, och positionerat för att betala kontanta utdelningar 2023. På kort sikt kan vi se fram emot fem nya produktionsbrunnar som kommer i drift, och två prospekteringsbrunnar som ska borras. Vi ser fram emot att uppdatera aktieägarna om denna spännande tillväxtresa. ”
Finansiella höjdpunkter
| Mått | IFRS-redovisningsbasis | Proforma-basis |
|---|---|---|
| Nettoproduktion (ungefärlig) | 2 400 bopd | 8 000 bopd |
| Bruttointäkter | 11,8 miljoner USD | 77,2 miljoner USD |
| Antal lastningar | 2 internationella\n2 inhemska | 3 internationella\n2 inhemska |
| EBITDA | 5,3 miljoner USD | 25,3 miljoner USD (reducerat med effekten av 31,1 miljoner USD överlastposition i EG redovisad till verkligt värde som kommer att avvecklas under kommande kvartal med lagerackumulering) |
| EBIT | 3,2 miljoner USD | 18,8 miljoner USD (efter DD&A på historisk basis. Efter slutförande av förvärv förväntas DD&A vara högre på grund av utarmning av uppskrivning av verkligt värde vid fördelning av köpeskilling). |
| Kassabalans (inklusive 10 miljoner USD för bankgaranti) | 54,6 miljoner USD | Kommer att reduceras med cirka 14 miljoner USD relaterat till slutförande av förvärv |
| Fordringar från råoljeförsäljning | 71,4 miljoner USD (inklusive 59,1 miljoner USD relaterat till Block G, Ekvatorialguinea) | Betydande del av fordringarna realiserades i april 2021 |
| Bruttoskuld | 74 miljoner USD | Kommer att ökas med 35 miljoner USD efter slutförande av Dussafu-transaktionen |
I februari 2021 tillkännagav Panoro två omvandlande förvärv av tillgångar i Västafrika. Den 31 mars 2021 slutfördes förvärvet av Tullow Equatorial Guinea Limited (”TEGL”) (”EG-transaktionen”) och har redovisats i koncernens balansräkning i enlighet med IFRS 3. Resultaten för TEGL för första kvartalet 2021 har inte konsoliderats och kommer att inkluderas från datumet för slutförande. Den andra transaktionen, förvärvet av ytterligare 10 % arbetsandel i Dussafu-tillståndet (”Dussafu-transaktionen”), hade inte slutförts per rapportdatumet den 31 mars 2021 och har därför inte inkluderats i koncernens balansräkning eller resultaträkning.
För att ge insikter om koncernens befintliga verksamheter kombinerat med bolagets ovannämnda förvärv i Västafrika, har viss oreviderad nyckelinformation utarbetats och inkluderats i höjdpunkterna på en proforma-basis efter att ha inkluderat resultaten och verksamheterna från båda transaktionerna från 1 januari 2021.
Ovanstående proforma-information är endast utarbetad i indikerande syfte och ska inte tolkas som koncernens tidigare resultat eller ses som en framåtblickande vägledning. Syftet med denna information är enbart att illustrera och belysa affärsnyckeltalen på en indikerande basis efter att ha beaktat potentiella förvärv. För information om de antaganden som används för att förbereda proforma-informationen, vänligen se not 7 i den publicerade Q1 2021 Trading and financial update.
Verksamhetshöjdpunkter
- Produktion och lastningsverksamhet upprätthålls och i stort sett opåverkad under kvartalet
- Hälso- och säkerhetssystem och protokoll visade sig vara motståndskraftiga
Ekvatorialguinea
- Genomsnittlig produktion under första kvartalet på cirka 30 200 bopd brutto (4 300 bopd netto)
- Före slutförandet lyftes en last under Panoros rättighet från Ekvatorialguinea under kvartalet, vilket genererade försäljning på 59,1 miljoner USD
- Okume-uppgraderingsprojektet närmar sig slutförandet, vilket lägger till ytterligare kraft-, vatteninsprutnings- och gaslyftkapacitet som är nödvändig för ytterligare avlastning av anläggningarna och ytterligare elektriska dränkbara pumpar (ESP). I april påbörjade partnerna den andra fasen av det planerade ESP-programmet och uppgraderade G-19-flödesledningen, vilket avsevärt har förbättrat produktionen från den brunnen. En borrigg har också kontrakterats för den kommande påfyllningsborrkampanjen, som förväntas anlända till landet under andra kvartalet för att borra de tre brunnar som planeras på Elon-fältet i år
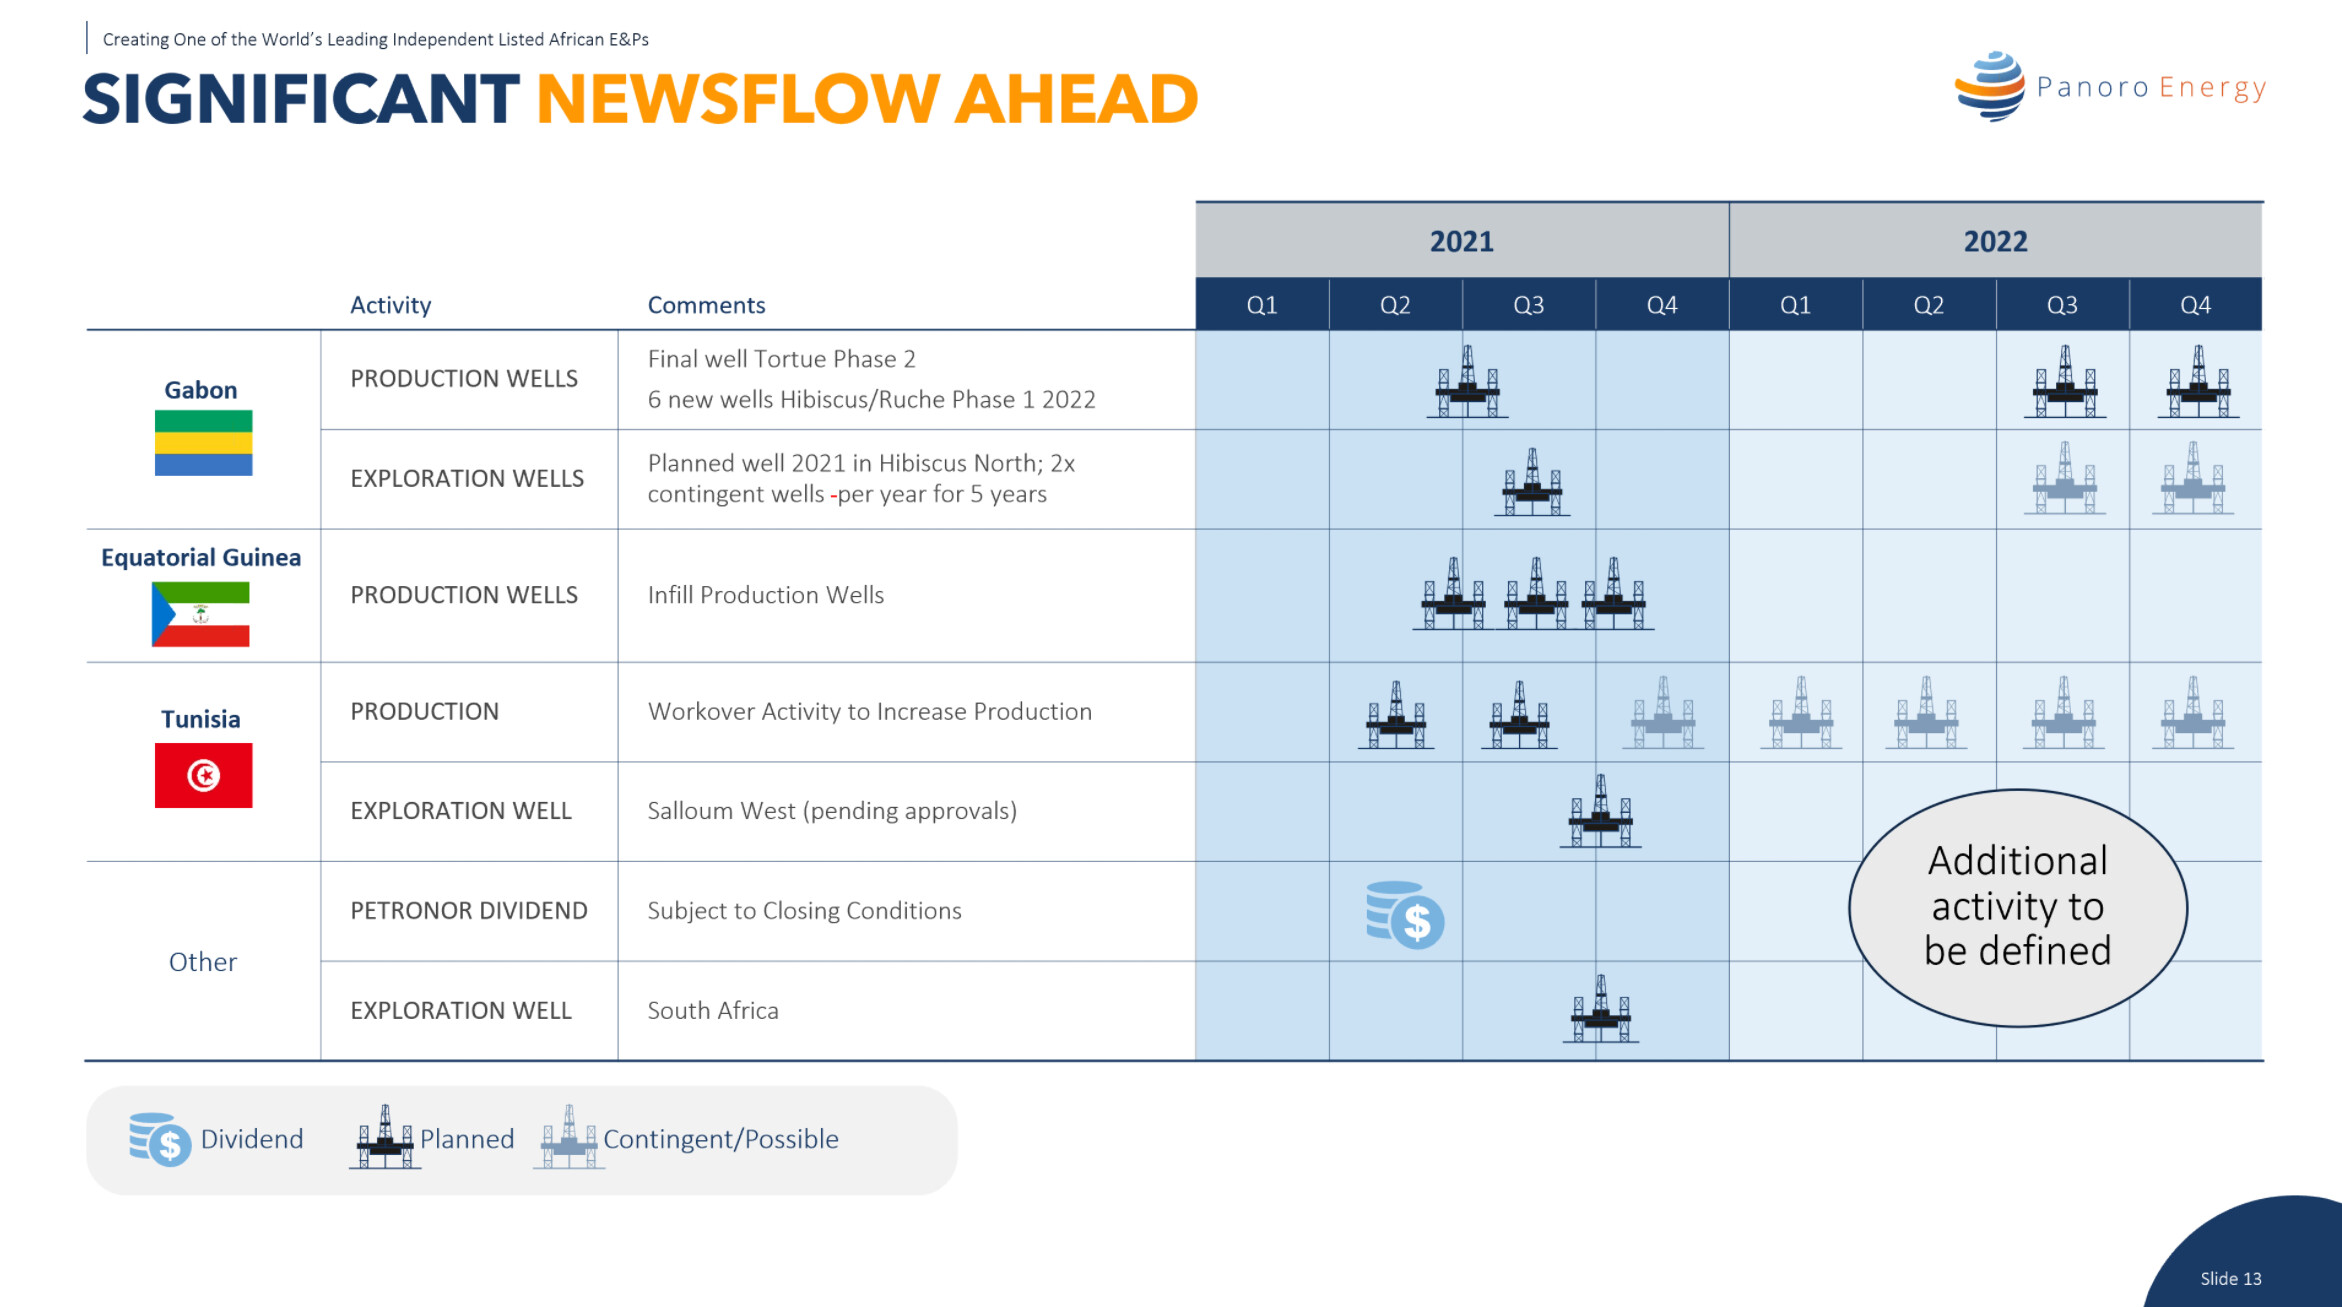
- Tre nya produktionsbrunnar planeras för Elon-fältet 2021
Gabon
- Genomsnittlig produktion under första kvartalet på 13 600 bopd brutto i genomsnitt (1 020 bopd netto ökande till 2 380 bopd efter slutförande av 10 % ytterligare arbetsandel)
- Betydande kostnads- och tidsbesparingar genom en alternativ utvecklingsplan för Hibiscus/Ruche-området med hjälp av jack-up-riggar istället för en brunnshuvudplattform
- 100 miljoner USD brutto i kapitalbesparingar jämfört med tidigare koncept
- Break-even för nästa utvecklingsfaser på cirka 25 USD per fat
- En råoljelastning under första kvartalet, såld till 67 USD per fat med en försäljningskostnad på 23 USD per fat
Tunisien
- Genomsnittlig produktion under första kvartalet i Tunisien på 4 543 bopd brutto i genomsnitt under kvartalet (1 336 bopd netto)
- En lastning på 96 000 fat netto till Panoro slutfördes under kvartalet och uppnådde ett pris på cirka 60 USD/fat. Ytterligare inhemska lastningar kompletterade också intäkterna under denna period.
Företagshöjdpunkter
- Slutförande av förvärv från Tullow Oil plc av en 14,25 % arbetsandel i Block G, offshore Ekvatorialguinea (”EG-transaktionen”) med återstående ytterligare 10 % arbetsandel i Dussafu Marin Permit, offshore Gabon som förväntas slutföras under andra kvartalet
- Privat placering av aktier och efterföljande erbjudande under kvartalet med nettointäkter på 77,1 miljoner USD
- Första uttaget på 55 miljoner USD under den 90 miljoner USD skuldfaciliteten med Trafigura/MCB för att delvis finansiera EG-transaktionen
- Slutförande av farm-in av 12,5 % arbetsandel i Block 2B, offshore Sydafrika i april 2021
Utsikter och vägledning
- Fem nya produktionsbrunnar som ska slutföras under Q2 och Q3 (3 EG och 2 Gabon)
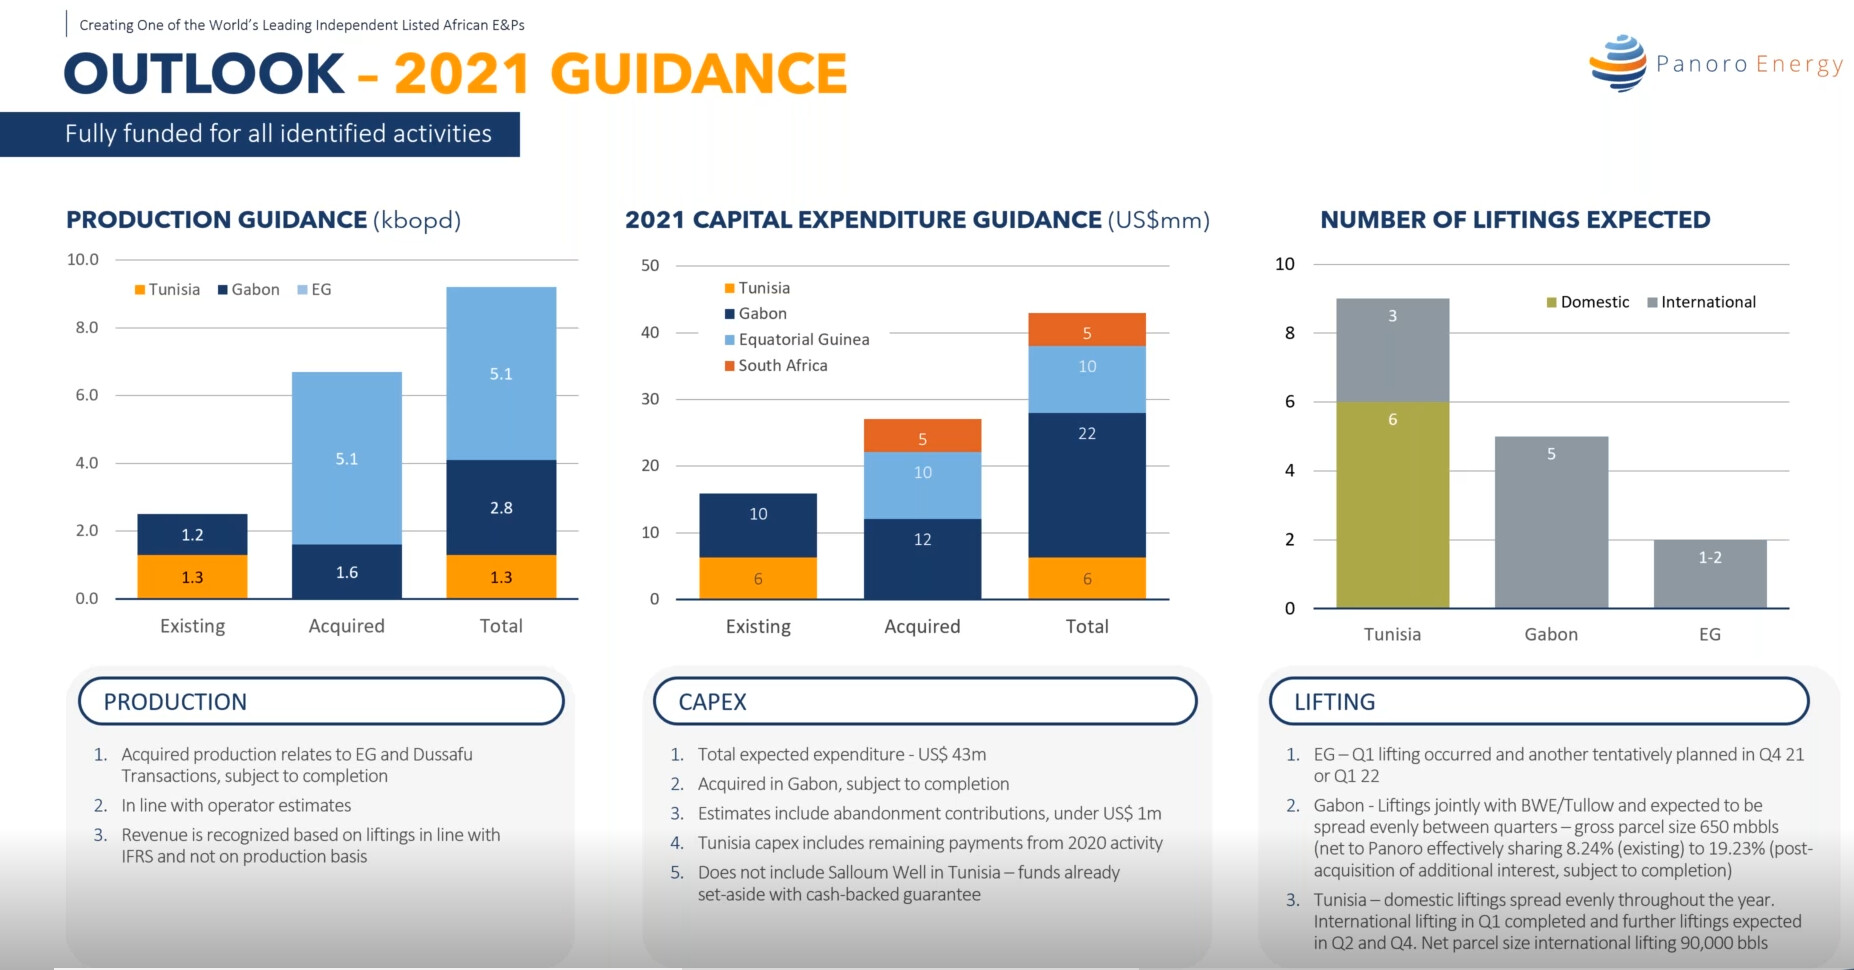
- Målsatt produktionshastighet för 2021 på över 9 500 bopd
- Produktionsökande verksamhet i Tunisien fortsätter med workovers planerade vid El Ain-3 och Cer-3
- Borrning av Hibiscus North prospekteringsbrunn under Q3
- Borrning av Gazania-1 prospekteringsbrunn i Block 2B i slutet av 2021
- Tre internationella lastningar förväntas under andra kvartalet 2021
- Utdelning av PetroNor-aktier till Panoro-aktieägare (vid slutförande av försäljning av Aje)
Bolaget kommer att hålla en livepresentation kl. 09:00 CEST idag, under vilken ledningen kommer att diskutera periodens resultat och verksamheter. Efter avslutad diskussion kommer deltagarna att bjudas in att ställa frågor om resultatuppdateringen.Presentationen kan nås genom att registrera sig via länken nedan och onlineåtkomsten till evenemanget kommer att vara utrustad med funktioner för att ställa livefrågor. Funktionen för ljud-frågestund kommer endast att vara tillgänglig för deltagare som ansluter online. Anvisningar för att delta online eller via lokala telefonnummer kommer att finnas tillgängliga efter genomförd registrering. Presentationsdetaljerna är följande:
| Datum och tid: | 27 maj 2021, 09:00 CEST |
|---|---|
| Registrering: | https://attendee.gotowebinar.com/register/8707133050516680971 |
Efter registrering kommer deltagarna att få ett bekräftelsemail med information om hur man deltar i resultatpresentationen. Deltagare kan använda sin telefon eller datorns mikrofon och högtalare (VoIP).|
En repris av webbinariepresentationen kommer att finnas tillgänglig kort efter att evenemanget är avslutat och kommer att finnas kvar på vår webbplats (www.panoroenergy.com) i cirka 7 dagar.
Förfrågningar
Qazi Qadeer, finanschef
Tel: +44 203 405 1060
E-post: investors@panoroenergy.com
Om Panoro Energy
Panoro Energy ASA är ett oberoende prospekterings- och produktionsbolag baserat i London och noterat på Oslobörsens huvudlista med tickerkoden PEN. Panoro innehar produktions-, prospekterings- och utvecklingstillgångar i Afrika, nämligen ett producerande intresse i Block-G, offshore Ekvatorialguinea, Dussafu-licensen offshore södra Gabon, OML 113 offshore västra Nigeria (hålls för försäljning, med förbehåll för slutförande), de TPS-drivna tillgångarna, Sfax Offshore Exploration Permit och Ras El Besh Concession, offshore Tunisien samt en deltagarandel i prospekteringsblock 2B, offshore Sydafrika.
Besök oss på www.panoroenergy.com
Följ oss på Linkedin
2 gillningar
Fantastisk rapport förväntades och en fantastisk rapport kom 
När man tittar på dessa siffror kan man bara undra om vi inte kommer att se en tvåsiffrig procentuell ökning idag, när investerare äntligen börjar förstå hur mycket kontanter företaget kommer att få in i år med nuvarande oljepriser. Jag tror att det finns utrymme för att enkelt nå 30 NOK - 40 NOK utan att ens svettas.
7 gillningar
Utdelning 2023? De kommer att behöva betala ut det nästa år, om de inte hittar en bättre användning för pengarna?
2 gillningar
Jag tycker att det vore utmärkt om företaget hellre använde pengarna för att betala skulder eller köpa ytterligare produktion, men nu ser det tyvärr ut som att utdelning måste betalas ut redan 2022. Detta är samma problem som Harvia har, att pengar flödar in så mycket och så snabbt att de måste överföras till ägarnas konton, eftersom de inte kan användas på något annat sätt 
I Afrika sägs det dock att det nu är köparens marknad, eftersom många större oljeföretag just nu avyttrar sina tillgångar och gör den berömda “gröna omställningen”.
2 gillningar
Aj då, det ser bra ut om ingen krigsherre tar över fyndigheterna? Kul att vara med @Pohjolan_Eka igen. I grevens tid  .
Hur ser ni på oljeprisets möjliga utveckling? Jag skulle själv se att om de stimulerar överallt, kommer oljepriset att få ett bra stöd.
Vad är annars break-even-priset för olja vid vilket man inte längre skulle göra vinst?
Förlåt, @urpokala var med den första.
3 gillningar
I rapporten nämns följande om Dussaf: “Break-even för nästa utvecklingsfas är cirka 25 USD per fat”.
Dussaf har dock den högsta driftskostnaden (opex) av Panoro:s fält.
EDIT: Om jag ska kommentera oljepriset ytterligare, så ser jag personligen inte att det hållbart skulle vara möjligt att gå under 50 USD under några omständigheter. Å ena sidan finns det överproduktion som saudierna reglerar, eftersom de själva behöver pengar till sin budget. Från Iran förväntas mer olja komma ut på marknaden i slutet av året. Å andra sidan ser vi en minskning av amerikanska skifferinvesteringar, minskade investeringar från stora aktörer och en ökning av Asiens konsumtion. Saudierna kommer förmodligen att vilja hålla priset runt 70 USD.
4 gillningar
Utöver detta tillkommer underhålls-capex och skuldbetalning (skuldfri nästa år i denna takt), så det skulle verkligen se svårt ut om oljepriset skulle falla under 40 dollar, till exempel.
@viljo Tack och lov är dessa oljefält för produktion och prospektering spridda över olika delar av Afrika, så det skulle krävas en ganska stor krigsherre för att attackera så många länder och även ett havsområde. Detta är nämligen fördelen med havsbaserad produktion, att den är svårare att störa och man kan parkera en oljetanker bredvid, medan lokala aktörer tvångsmässigt rånar en del av den landbaserade produktionen! Detta har många andra företag som investerat i landbaserad produktion i Afrika klagat på, att olja och gas kan produceras, men att det sedan försvinner på vägen
I oljebranschen är bear-scenariot att priset sjunker till 60 dollar och bull-scenariot är att det stiger till 80 dollar. Här kan det konstateras att detta fortfarande är en helt fantastisk affär om oljepriset sjunker till 60 dollar 
Naturligtvis är oljepriset alltid delvis en politisk fråga och en större recession/marknadspanik kan alltid få priset att kollapsa, som vi såg 2020.
2 gillningar
Måste man lägga till olja i portföljen och gå emot marknaden när man av någon anledning fortfarande kan komma in till gårdagens priser 
3 gillningar
Oljeaktier är billiga eftersom ingen vill köpa dem. Som energiform möter den så mycket motvind att prisökningarna, trots kassaflödet, förblir måttliga. Det handlar alltså inte om att investerare är ovetande, vilket skulle korrigeras över tid. Oljepengar är helt enkelt inte tillräckligt intressanta för att man ska vilja betala för dem flera år i förväg.
Man går med vinst på dessa på så sätt att avkastningen betalas ut som kontanter till kontot. Naturligtvis kan vinsten ändå bli stor.
Det är tveksamt om det kommer att korrigeras. Vanligtvis håller sig kursen platt tills den börjar stiga något ungefär ett halvår före utdelningen. Sedan dippar den lite och korrigerar sig tillbaka till baslinjen inom ett halvår. Priset förblev ganska konstant över tid, men det dök upp 30 % i utdelning på kontot.
Men det är inget fel med det @Pohjolan_Eka. Det är också en verklig avkastning.
(Min egen erfarenhet av råvaror. Inte nödvändigtvis representativt.)
5 gillningar
Japp, trenden är alltså nu att man vill köpa ett icke-produktivt ESG-företag till vilket pris som helst
Det kommer att rätta till sig senast när företaget börjar dela ut 30 % i utdelning. Pengar flödar in i kassan helt enkelt för mycket för att denna kurs ska kunna ligga kvar på dessa låga nivåer. Om den ligger kvar så kommer jag att bli en utdelningsinvesterare, för Panoros produktion kommer att öka år efter år
Företagets kurs dippade 25 %, när de en gång träffade vatten istället för en oljekälla (ingen kassaflödespåverkan), så det handlar delvis om investerarnas okunnighet, när de inte förstår hur ofattbart mycket pengar som kommer att strömma in i kassan i år och nästa år.
8 gillningar
Visst är det inte heta aktier, som vätgas, solenergi och vindkraft, men jag tror nog att det duger när pengarna börjar strömma in…
@Pohjolan_Eka precis så tror jag också
6 gillningar
21Q1 Presentation:
Beskrivning av Panoro:

Panoros nyhetsflöde under de närmaste åren:
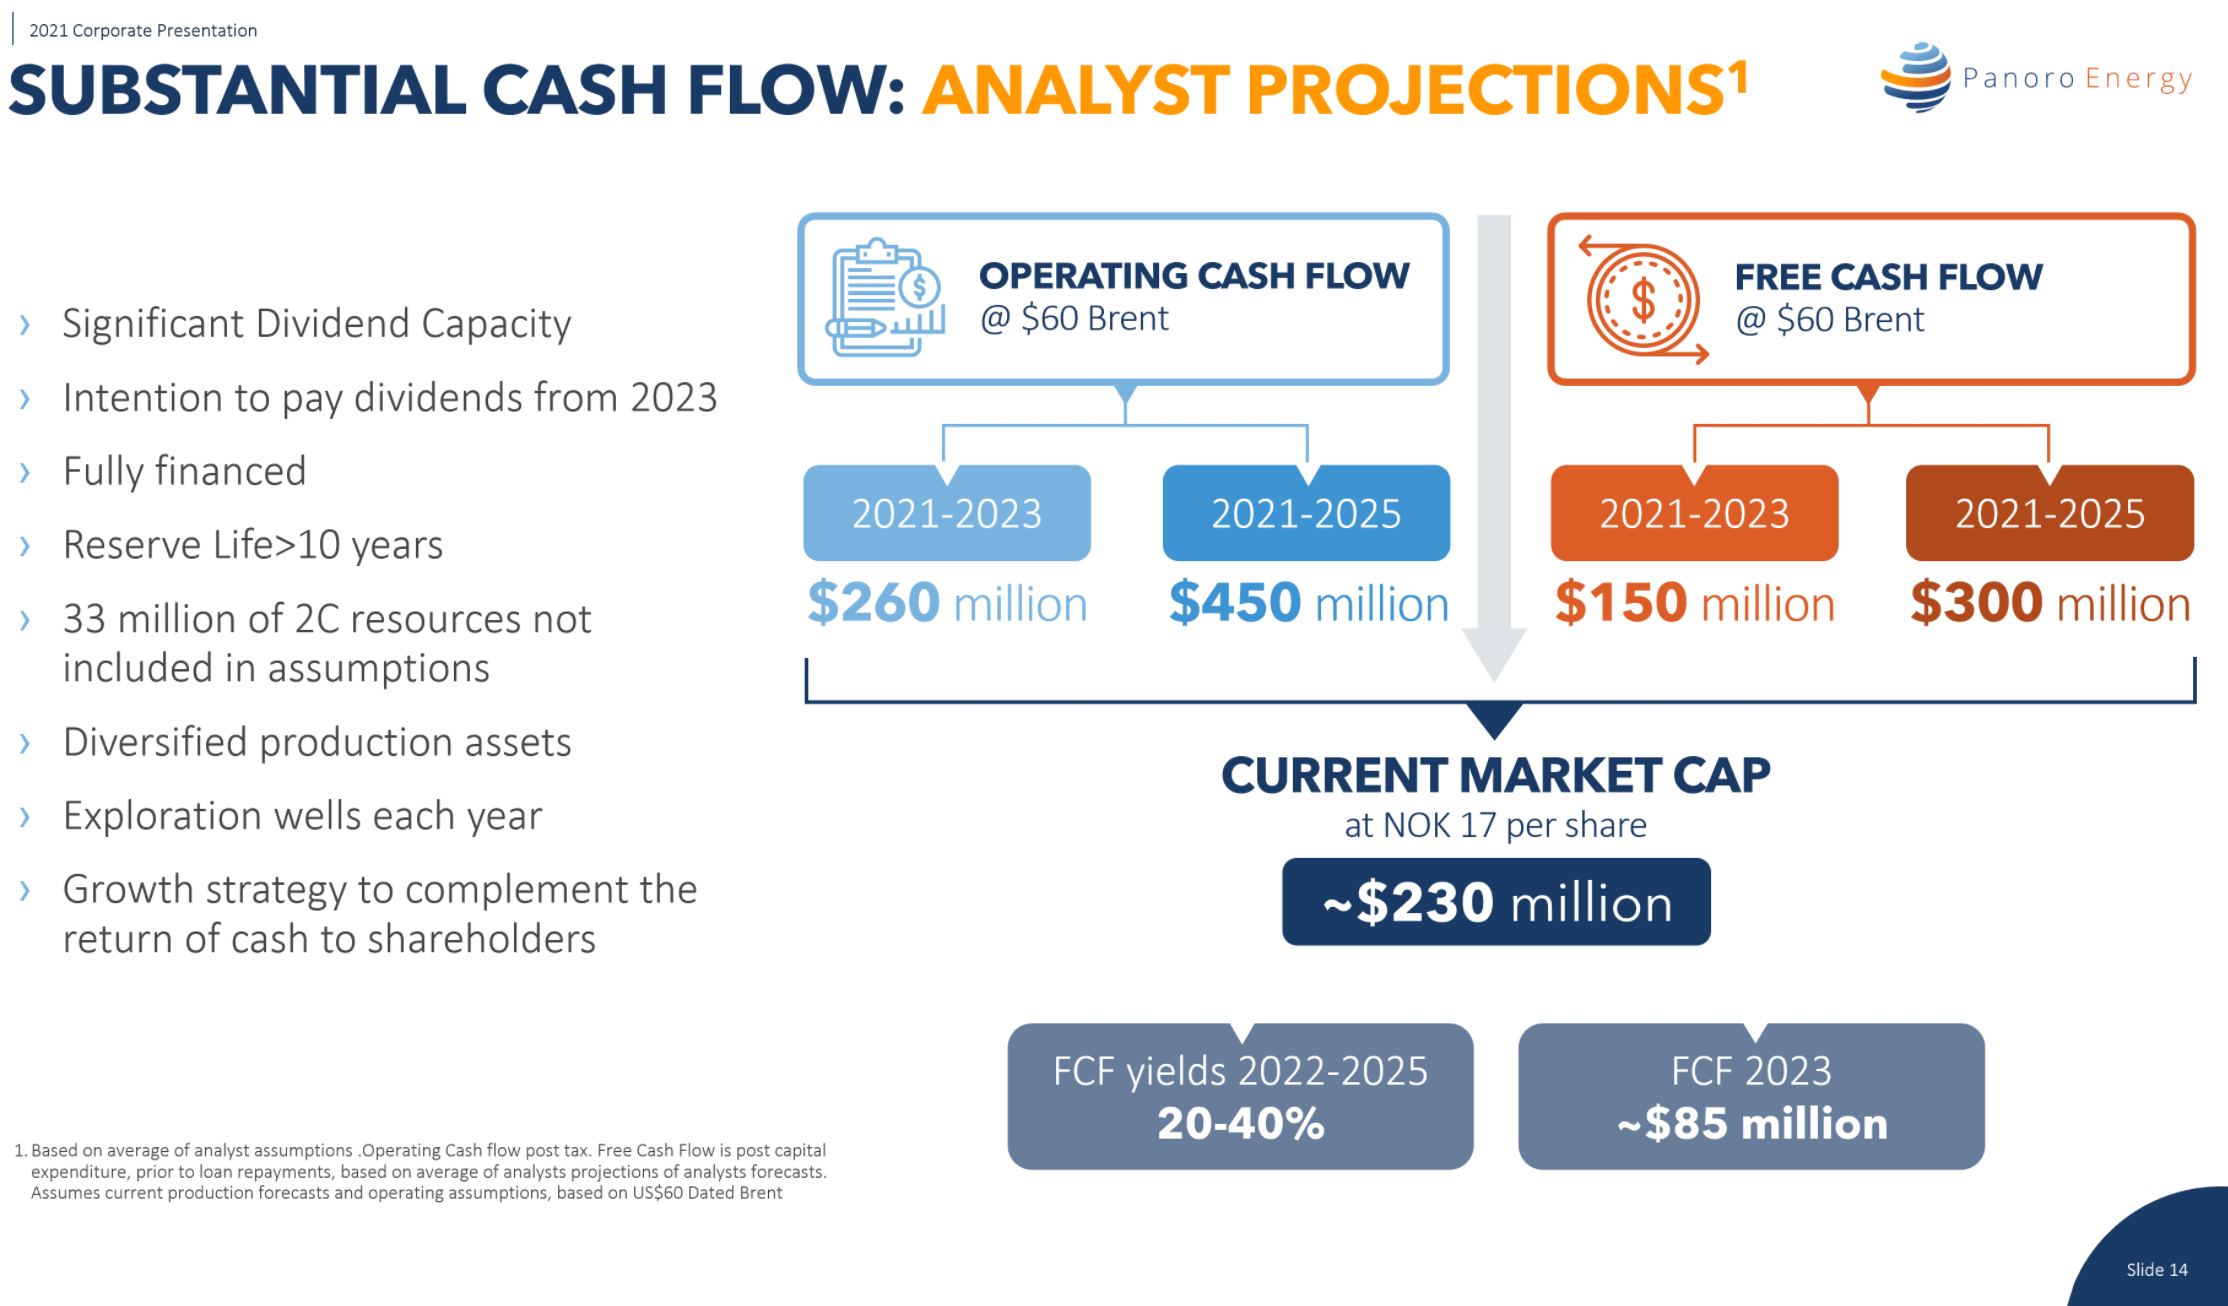
Kassaflödesbild:
Vägledning för 2021:
Under Q&A-sessionen ställdes frågor om bolagets utdelningspolicy (För närvarande förväntas Petronor-utdelning 2021 och kontantutdelning 2023 –\u003e). VD:n sade att denna utdelning för 2023 baseras på ett betydligt lägre oljepris och att de måste ompröva utdelningen om oljepriset förblir på nuvarande nivå. Det ser verkligen ut som om vi får utdelningar 2022
9 gillningar
Företagets prognoser för kassaflödet har i den senaste presentationen beräknats till 60 dollar. Så en möjlig uppsida på det, åtminstone för tillfället när vi är över 60 dollar.
4 gillningar
I artikeln från Sijoitustieto diskuteras oljeprisökningen.
“Enligt JP Morgans Natasha Kanevan nådde optionssatsningar på att Brentpriset skulle överstiga 100 dollar i december 2021 sin topp efter den rekordhöga inflationsrapporten förra veckan.” Enligt artikeln är dock prognosen på 100 dollar mycket långt ifrån analytikernas prognoser, som ligger på 65 dollar eller lägre fram till 2024. Dessutom, om man bara tittar på efterfrågan, verkar ett oljepris på 100 dollar mycket osannolikt. En betydligt högre efterfrågan än förväntat skulle behöva komma från Europa; inte ens en överraskande ökning av efterfrågan från Kina, USA och tillväxtmarknaderna skulle enligt JPM räcka för att höja oljepriset till 80-100 dollar. På utbudssidan finns det också gott om lager, så efterfrågan skulle verkligen behöva explodera genom taket om priser på 100 dollar ska eftersträvas. Drivkrafterna bakom en oljeprisökning skulle dock kunna vara en försvagning av dollarn och inflation, varav den senare åtminstone är ett mycket troligt fenomen.
En annan artikel som också diskuterar oljepriset: https://www.thebalance.com/oil-price-forecast-3306219
"* EIA förutspår att Brent-råoljepriserna i genomsnitt kommer att ligga på 65 dollar/fat under andra kvartalet 2021 och 61 dollar/fat senare under året.
- Priserna stiger på grund av högre efterfrågan då fler människor vaccineras mot COVID-19.
- OPEC börjar öka produktionen efter att ha begränsat den på grund av minskad efterfrågan på olja under pandemin."
Sammanfattningsvis för oljeprisökningen: att med inflation och en särskilt stark efterfrågan skulle det vara möjligt att närma sig 80-100 dollar, men prognoserna pekar på ett pris på cirka 60 dollar i slutet av detta år. Men som @Pohjolan_Eka nämner är 60 dollar fortfarande en fantastisk affär.
12 gillningar
Pareto Securities analytiker Tom Erik Kristiansen anser att Panoro Energy levererade en stark uppdatering.
Dagens uppdatering bekräftar den stora förändring som Panoro Energy nu genomgår. Vi tror att detta ännu inte är inprisat i aktien, säger han.
Inget nytt i sig i nyheten, men det fångade mitt öga på Shareville.
7 gillningar
Angående den där artikeln, även om jag saknar en källa på grund av brådska, så läste jag att en analytiker som följer Panoro hade målat upp en utdelning på 3 NOK för år 2023.
Ju närmare vi kommer skuldfrihet, desto mer relevant blir diskussionen om utdelning.
Jag tror det var @Pohjolan_Eka som påpekade att företagets huvudkontor är i London. Så jag behöver inte göra den källskatterebalansering jag fruktade när utdelningarna kommer. Vi väntar otåligt 
8 gillningar
Japp, i år kommer det 10 miljoner dollar (ungefär 4% med dagens kurs) i PetroNor-utdelningar, och jag tycker att det i det här skedet är rimligt att förvänta sig utdelningar nästa år, även om företaget inte vågade ge några prognoser om det ännu. Vi kommer förmodligen att höra mer om detta i samband med H1-rapporten senare i höst. En konservativ prognos skulle enligt min mening vara 2 NOK för 2023, men om Brentpriset håller sig runt 70 dollar, vem vet då  Särskilt viktigt är oljepriset under Q4, eftersom det då kommer att göras ett stort uttag igen (även om Q1 är något mindre) från Ekvatorialguinea. Om priset då stiger till exempelvis Goldman Sachs prognostiserade 80 dollar, kan ingen förhindra att en stor utdelning med 0% källskatt betalas ut

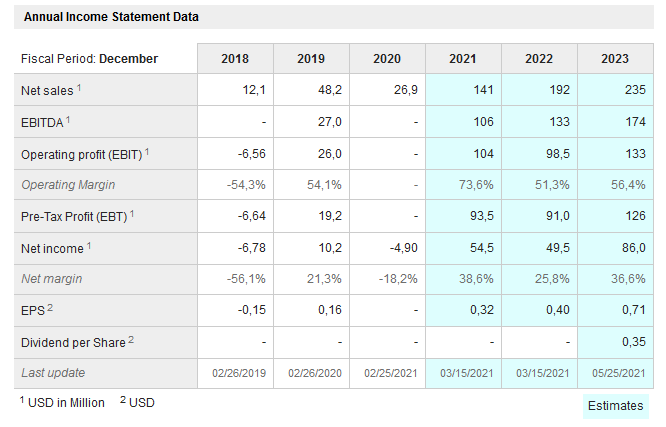
Konsensus förutspår faktiskt en utdelning på 0,35 dollar, eller cirka 3 NOK för 2023, men eftersom denna ursprungliga prognos för 2023 års utdelning baserades på en plan där oljepriset var runt 50 dollar, tycker jag att det är mycket svårt för ledningen att inte dela ut utdelning redan 2022. Företaget har förvisso fortfarande skuldfinansiering outnyttjad och kassan sväller, så en större företagsförvärv är förstås också möjligt… 
16 gillningar
Glöden fortsätter i FA (Finansavisen):
Höjt kursmål och kassaflödesmaskin nämns:
“kursmålet för Panoro Energy från 27 till 34 kronor” & “Panoro har utvecklats från att vara ett prospekterings- och utvecklingsfokuserat företag till att bli en kassaflödesmaskin som bara kommer att behöva cirka 4 år för att återföra det nuvarande företagsvärdet i form av fritt kassaflöde, enligt TDN Directly.”
15 gillningar
Nu när Panoro återigen passerat 20 NOK och oljan 70 $ har jag fått förfrågningar om Panoro fortfarande är ett bra köp. Eftersom man inte kan eller bör ge investeringsrekommendationer, kan jag inte svara direkt på det, men vi kan naturligtvis tillsammans göra lite vägledande servettmatematik.


Låt oss börja med denna ledningsprognos att produktionen under 2021 i genomsnitt kommer att vara cirka 9000 fat olja per dag. Om det genomsnittliga Brentpriset för detta år skulle vara 55 , skulle cirka 40 M finnas kvar i kassan efter betalning av skulder, investeringar och kostnader. Men oljepriset är ju inte 55 $! Till exempel såldes olja till betydligt högre priser i början av året:
Approximately 903,000 barrels were sold by a Panoro subsidiary at US$ 65 per barrel, realizing approximately US$ 59 million in cash net to Panoro. These will be reflected as a receivable on the Q1 2021 balance sheet with cash inflows realizing in Q2 2021. Panoro intends to provide revenue, production and operating metrics on a pro-forma basis in our next operating and financial update from January 1st to show the impact of the acquisitions from Tullow.
As Panoro lifts its own barrels in Block G, the next scheduled lifting is likely in Q4 2021.
In March, Panoro also had the following international liftings, with cash to be paid in April:
Approximately 56,000 barrels in Dussafu (based on 7.5% working interest) at ~US$ 66 per barrel (130,000 barrels approx. based on increased stake in Dussafu once acquisition of additional 10% working interest is completed)
Approximately 96,000 barrels in Tunisia at ~US$ 60 per barrel
Oljepriset stiger nu kraftigt när ekonomierna återhämtar sig under andra halvåret, så det är inte orimligt att anta att Panoros genomsnittspris för olja detta år skulle vara till exempel 70 per fat. Detta skulle innebära att ytterligare intäkter jämfört med prognosen uppgår till (70-55$) x 9000 fat per dag x 365 dagar = drygt 49 M$ i ytterligare intäkter. Låt oss säga att 30 % av denna extra inkomst går till skatter och royalties, vilket skulle ge cirka 35 M$ i kassan från oljeprisökningen. Om vi följer den tidigare vägledningen skulle 40 % av de extra pengarna användas för extra snabb återbetalning av skulder (14,5 M$) och resten skulle kunna användas för att till exempel betala en extra utdelning våren 2022 (20,5 M$). Detta skulle innebära cirka 1,5 NOK (7,5 %) i extra utdelning.
Buu, jag hör dig ropa! 7,5 % är ju ingenting när dina meme-aktier har gett 50 % per dag! Man bör dock ta hänsyn till andra faktorer:
Företaget har en mycket stark kassa och kommer senast nästa år att vara skuldfri, varefter det blir en ren kassaflödesmaskin med låga produktionskostnader för olja. Samtidigt ökar företaget produktionen i en utmärkt takt (2022: 10000 fat per dag, 2023: 12500 fat per dag). Produktionen är hyperskalbar, eftersom kostnaderna, bortsett från skatter och royalties, knappast ökar även om produktionen höjs, så våren 2023 ser det ut att bli en jätteutdelning.
Dessutom får vi ytterligare en Petronor-utdelning i år (10 M$ = 0,75 NOK). Och vi får naturligtvis inte glömma möjliga nya oljefynd från de borrmål som planeras för i år (Hibiscus North, Block 2B, Salloum West).
Det är mycket troligt att någon av dessa oljeborrningar kommer att lyckas, även om det inte är inprisat i nuvarande kurs. Bara för Block 2B uppskattar investmentbanken Arctic Securities att en lyckad borrning skulle kunna öka företagets värde med 10 NOK (alltså +50 % till nuvarande kurs!). Att tro på detta är naturligtvis på egen risk 
Jag gillar vanligtvis inte företagsförvärv, men den här ledningen verkar kunna göra dem på ett förnuftigt sätt, så det kan hända att ett nytt förvärv görs nästa år när oljejättarna avyttrar sina afrikanska tillgångar. Det är naturligtvis oerhört viktigt att inte betala ett överpris när oljeprisuppgången har momentum!
All manna som flyter till investeraren beror naturligtvis mest på oljepriset! Vid 60 Brent försvinner den extrautdelningen 2022 och fokus flyttas till jätteutdelningen 2023. Om Brent istället stiger till exempelvis 100 i slutet av året så…

34 gillningar