Korrigeringsprocessen för Pallas Airs skulder på 2,7 miljoner euro väcker frågor om investerarskydd, kunder och tillsyn
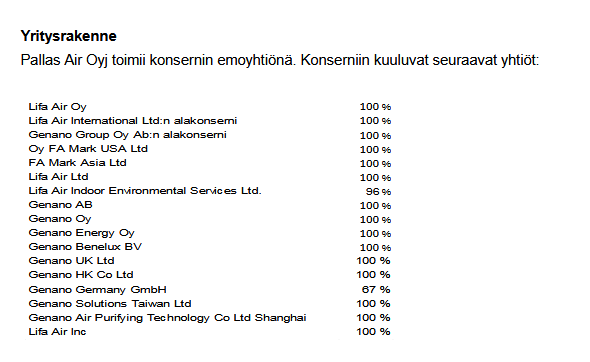
Pallas Air meddelade den 3 september 2026 att styrelsen för dess helägda dotterbolag Lifa Air Limited har inlett en process där skulder på cirka 22,9 miljoner Hongkong-dollar (HKD), det vill säga 2,7 miljoner euro, som bokförts till förmån för den tidigare vd:n Vesa Mäkipää, utvärderas på nytt. Enligt bolaget tillhörde de immateriella rättigheter som låg till grund för skulderna Lifa Air Limited. Den slutliga effekten kommer att avgöras genom en juridisk utvärdering och revision.
Om grunden för skulden visar sig vara felaktig är det naturligtvis riktigt att den korrigeras. Men tidpunkten väcker frågor.
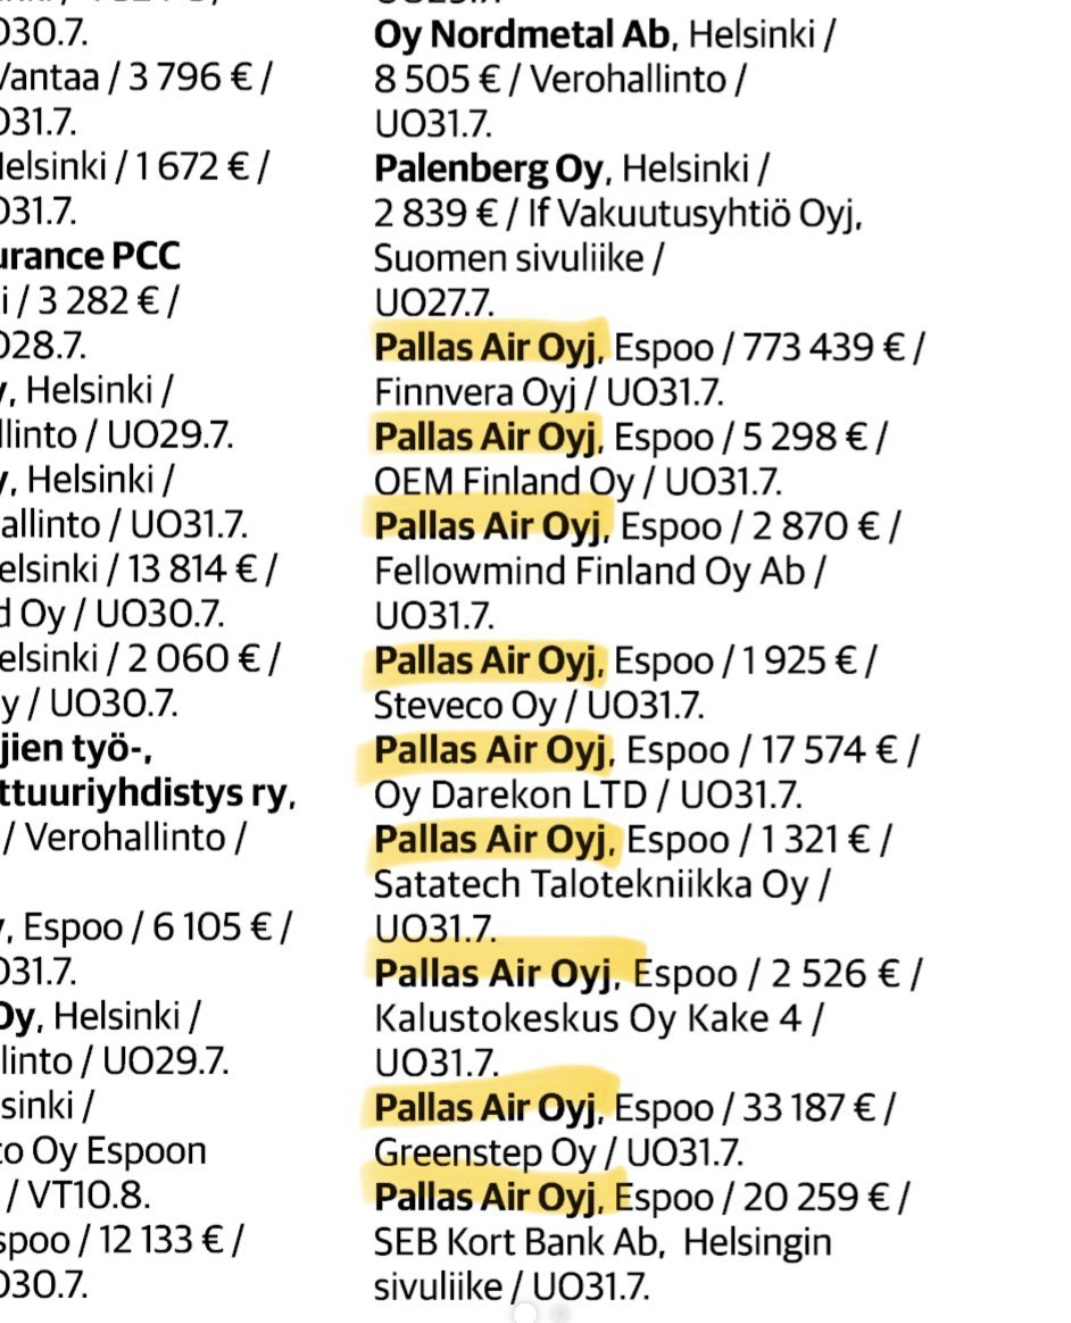
I Pallas Airs delårsrapport som publicerades den 31 augusti uppgick de likvida medlen till endast cirka 287 000 euro, nettoskulden till 8,6 miljoner euro och soliditeten till -229,5 %. Dessutom hade Genano Group Oy:s lån på 1,8 miljoner euro förfallit, och bolaget konstaterade att det föreligger en väsentlig osäkerhetsfaktor kring fortsatt drift.
Därför är det befogat att fråga:
Om de immateriella rättigheter som låg till grund för skulderna redan tillhörde Lifa Air Limited, varför utvärderas deras rättsliga och bokföringsmässiga grund först nu?
När förvärvades rättigheterna, från vem och med vilket avtal? På vilken grund uppstod skulden på 2,7 miljoner euro? Och vilken koppling har den till det kapitallånearrangemang på 2,7 miljoner euro som offentliggjordes 2024?
Småinvesterare och kunder
Investerare fattar sina beslut baserat på den information som bolaget offentliggör. Kunder å sin sida ingår avtal och finansiella åtaganden utifrån att bolagets avtal, finansieringsarrangemang och serviceåtaganden är i sin ordning.
Hur kan småinvesterare och kunder i praktiken skyddas om grunderna för betydande historiska skulder, immateriella rättigheter eller andra affärstransaktioner måste utredas på nytt flera år senare?
Genano
Jag har anmält misstankar gällande Genano Oy:s leasing- och finansieringsarrangemang till polisen redan 2022. Ärendet handläggs för närvarande av Västra Nylands polisinrättning under diarienummer POL-2026-46608. Jag publicerar detta ärendenummer för öppenhetens och verifierbarhetens skull.
Dessutom finns det en viktig, konkret omständighet:
När jag informerade finansieringsbolaget om hur Genanos leasing- och tjänstearrangemang var uppbyggt, ändrades arrangemanget därefter.
När det gäller Genano är kärnfrågorna fortfarande:
Hur mycket av de kommande årens tjänster ingick i de finansierade beloppen, hur bokfördes de, hur hanterades framtida serviceförpliktelser och vad hände med de medel som i förväg erhållits från finansieringsbolagen?
Pallas Airs nuvarande meddelande bevisar inte att det har förekommit olagligheter i Genanos verksamhet. Men det gör det enligt min mening än mer befogat att fråga:
Har hela den historiska helheten kring Genano–Lifa Air-arrangemanget någonsin faktiskt och tillräckligt grundligt utretts?
Och om inte, varför det?
Detta är inte längre bara en fråga för ett enda bolag
När samma helhet omfattar betydande historiska skuldposter, frågor som rör ägandet av immateriella rättigheter, Genanos historiska finansierings- och leasingarrangemang, den nuvarande Pallas Air-koncernens mycket svåra finansiella situation samt det ärende som polisen handlägger under nummer POL-2026-46608, är det befogat att även fråga myndigheterna vad som faktiskt tidigare har granskats av motsvarande historiska affärstransaktioner.
Hur kan småinvesterare och kunder i praktiken skyddas om den juridiska eller ekonomiska grunden för betydande historiska affärstransaktioner måste rivas upp först flera år senare?
Och om en sådan granskning är nödvändig nu, vad säger det om vad som faktiskt tidigare har granskats och övervakats när det gäller motsvarande historiska affärstransaktioner?
Detta är enligt mig en fråga som inte längre enbart rör Pallas Air eller Genano, utan trovärdigheten för marknadskontrollen, investerarskyddet och konsumentskyddet.
Detta avgörs inte av åsikter, utan av handlingar:
avtal → äganderätter → fakturor → kassaflöden → bokföring → förpliktelser.