Lifeline Spac I gick samman med Canatu

Efter VAC SPAC är det dags för nästa på börsen. Teknologi och tillväxt i fokus, 70 % teckningsförbindelser insamlade. Lifeline Ventures-partner drar i trådarna i bakgrunden, vilket namnet på SPAC:en antyder.

Bolagets sponsorer är partner i riskkapitalbolaget Lifeline Ventures,

Lifeline SPAC I är ett aktiebolag grundat 2021 vars enda syfte är att ta in kapital genom en börsintroduktion, noteras på Nasdaq Helsingfors reglerade marknads SPAC-segment och gå samman med ett onoterat företag inom en fastställd tidsperiod på 24–36 månader.

Ahlström Invest B.V., G.W. Sohlberg Ab, Ömsesidiga arbetspensionsförsäkringsbolaget Varma, Mandatum Asset Management Oy, vissa fonder förvaltade av Sp-Fondbolag Ab, Rettig Group Oy Ab, Visio Varainhoito Oy och vissa tillgångar förvaltade av WIP Asset Management Oy (tillsammans ”Ankarinvesterarna”) har lämnat teckningsförbindelser i börsintroduktionen, genom vilka de under vissa villkor har åtagit sig att teckna erbjudna aktier för totalt 68,9 miljoner euro till de erbjudna aktiernas teckningskurs. Ankarinvesterarnas teckningsförbindelser motsvarar 68,9 procent av de erbjudna aktierna, förutsatt att börsintroduktionen blir fulltecknad.

Bolagets strategi är i första hand att identifiera ett onoterat företag med hög tillväxtpotential inom teknologisektorn och gå samman med detta. Målsegmenten inkluderar till exempel programvara för företag, hälsoteknik, klimatteknik, digitala konsumentprodukter och -tjänster samt robotik och hårdvara. Dessa teknologisegment är globalt omfattande och har dessutom mycket starka tillväxtutsikter.

Bolaget strävar efter att välja teknikfokuserade bolag i en senare tillväxtfas som sina målbolagskandidater, vilka har en bevisad affärsmodell och siktar på hög tillväxt. Exempel på sådana är bland annat bolag som strävar efter att öka sin tillväxt genom att utveckla sin marknadsföring eller strävar efter geografisk expansion, siktar på att utöka sin produktutveckling eller på annat sätt avsevärt öka sin verksamhet. Tillväxtbolag i enlighet med bolagets investeringsstrategi kräver vanligtvis ytterligare operativt och annat utvecklingsarbete innan de kan förväntas generera vinst för sina investerare, men som motvikt till den höga risken finns vanligtvis möjligheten att uppnå högre avkastning på lång sikt.

https://www.lifeline-spac1.com/fi/itf-tiedote/

Lifeline Ventures, därifrån kan man få en fingervisning om vad personerna bakom denna SPAC har investerat pengar i

16 gillningar

Lifeline Ventures har intressanta företag i sin ägo.
Jag kollade också igenom dem igår och hittade intressanta företag som Oura, Wolt och Swappie.
Skulle någon av dem passa in på beskrivningen i prospektet?

12 gillningar

Bolagssidan och presentationssessionen finns nu på InderesTV:

Bolagssida: Canatu - osake - Inderes

17 gillningar

Praktiskt taget varje investering som Lifeline gör faller inom beskrivningen i den broschyren. De är specialiserade på dessa teknologiområden.

7 gillningar

Finns det alltså en möjlighet att något Lifeline Ventures-innehav köps till Lifeline Space till ett bra pris (åtminstone ett bra pris ur Ventures synvinkel)?

1 gillning

Detta slog mig åtminstone. Jag kan förstås inte säga något om priset, men detta vore ett enkelt sätt att “tjäna pengar” eller få en stor fördel för nuvarande ägare och varför inte även för framtida.

Baserat på texten i broschyren skulle deras egna företag ingå bland dessa potentiella mål och skulle också vara väldigt enkla sådana eftersom de redan känner till dem.

Företaget strävar efter att välja teknikfokuserade tillväxtföretag i senare skeden med en beprövad affärsmodell som sina målföretagskandidater.

5 gillningar
4 gillningar

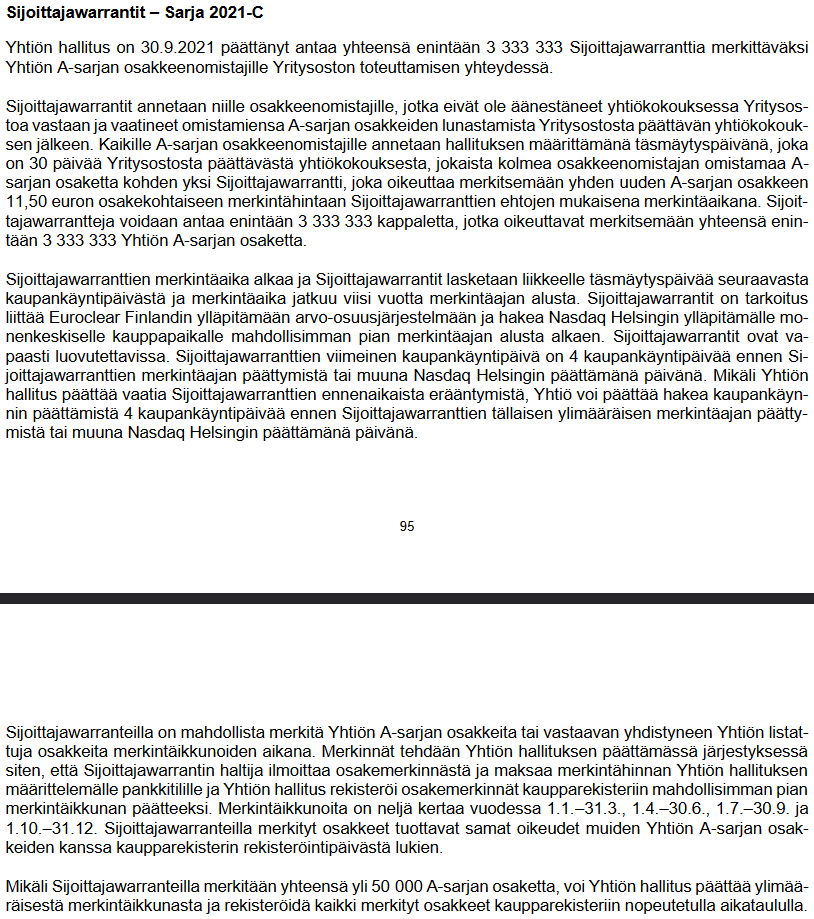
Varje tre (3) erbjudna aktier som inte löses in i samband med verksamhetskombinationen kommer att ge innehavaren rätt till en (1) teckningsoption (" Investerarwarranten ") som utfärdas kostnadsfritt cirka 30 dagar efter den bolagsstämma som godkänner verksamhetskombinationen. Varje investerarwarrant ger innehavaren rätt att teckna en ny serie A-aktie till en teckningskurs om 11,50 EUR per aktie.

Det låter som att man markerar Units här?

3 gillningar

Lifeline 1 SPAC (LL1SPAC) emissionsprospekt:

Några utdrag:

Noteringskostnaderna betalas av grundarna men återbetalas vid sammanslagningen :-1:

Teckningskursen för sponsor- och grundarwarranterna är i genomsnitt 1,5 €. Fördelas dock med teckningskurserna 1,82 och 0,01. Från dessa warrantkapital finansieras alltså kostnaderna för att hitta målbolaget. Totalt 4,25 miljoner €.

Omvandling av B-aktier till A-aktier är möjlig när sammanslagningen har genomförts och kursen har handlats över dessa gränser under en viss period. 2 500 000 B-aktier innehas alltså av grundarna/sponsorerna.


Om målbolag: ett teknikföretag inom tillväxtbranschen, som redan har kommit en bit på väg. Det kan antingen hittas bland Lifelines egna investeringar eller från externa parter, där det säkert finns en lång kö av kandidater.

Därifrån kan man plocka kandidater: https://www.lifelineventures.com/companies/
Åtminstone Wolt och Swappie fångade mitt öga som alternativ.
Oura också, förstås, men det är nog redan för stort och ett bättre mål skulle vara Nasdaq :man_shrugging:


Allt som allt, en betydligt smartare och småinvesterarvänligare struktur än VAC.
10 € tecknings- och inlösenpris, vid avveckling kan det troligen bli mindre.
Ett förnuftigt system för omvandling av warranter och grundaraktier, samt lock-up för A-aktier för grundarna.
Möjligt tilläggskapital till emissionspris från grundarna, om det behövs på grund av förlängd tidsplan eller annan anledning.

Utspädning kommer förstås att ske rejält från grundarnas B-aktier och warranter, vilket är den stora moroten för dem att genomföra sammanslagningen.
Återbetalningen av emissionskostnaderna till grundarna sticker ut lite, men.


Man tecknar inte Units, utan A-aktier. Vid omröstningen om sammanslagningen finns en extra morot att behålla aktierna och rösta för sammanslagningen, då en warrant delas ut för varje tre aktier.
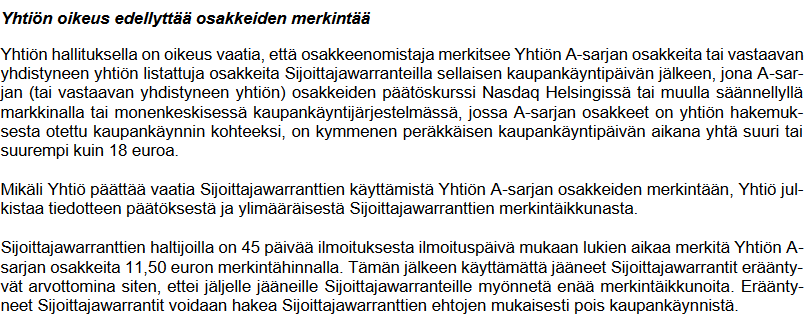
Inlösenpriset är 11,50 € och man kan bli skyldig att lösa in aktierna när kursen har legat över 18 € under en viss period. Man kan förstås sälja dem då också.

25 gillningar

Lifelines företagspresentation idag verkar ha gått obemärkt förbi då den inte väckte någon diskussion.

Denna Spac verkar ha mycket mer att erbjuda än Vac, och här skulle det tydligen, baserat på graferna, vara möjligt att komma in i teknikföretag innan de är i miljardklassen, och teamet har bevisat att de kan välja rätt företag.
Jag lägger upp skärmdumpar här från deras presentationsmaterial och rekommenderar att du tittar på presentationen själv om du är intresserad av teknik.
Den enda frågan är hur många missar de har, eller om de är den enda aktören i världen med 100% trackrecord. :face_with_monocle:


28 gillningar

Nåväl! Skillnaden mellan Virala och Lifeline är som natt och dag, och jag personligen upplever Lifelines investeringshistoria som mycket tydligare och mer rättvis. Jag rekommenderar särskilt att läsa avsnittet Riskfaktorer i noteringsprospektet, som är exceptionellt väl och tydligt formulerat.

Ja, det stämmer, dvs. den vanliga investeraren får teckningsoptioner om de röstar för sammanslagningen. Det är ett något manipulerande sätt att uppmuntra till att rösta på det sätt ledningen vill, men det är bra att man inte blir helt utan som i fallet med Virala. Teckningsoptionerna kan innehas i 5 år eller tills kursen på 18 € överskrids under tio dagar:

I marknadsföringsbroschyren sammanfattas de olika aktieserierna och deras inverkan väl:

Det är värt att notera att dessa Sponsorwarrantar inte kan tvångsinlösas, utan de kan fortsätta att cirkulera i upp till fem år även efter en enorm kuruppgång. Lite tråkigt, men i sig ganska förståeligt att man vill binda så kompetenta personer till företaget i flera år framåt. Sponsorwarrantarna är också ganska rimligt prissatta, så inte heller i det avseendet kan man klaga för mycket.

Sponsorerna får 24 månaders överlåtelsebegränsningar :+1:

image

Inlösenpriset är 10 euro, vilket innebär att man får tillbaka sina pengar om man inte godkänner sammanslagningen eller om inget mål hittas! Fantastiskt! :partying_face:

Det är bra att utgångspunkten för SPAC-perioden är 24 månader och inte de 36 månader som blivit vanligare i Norden. SPAC:s mål och förvärvsobjekt är också tydligt definierade. Bra jobbat Lifeline!

65 gillningar

Detta frågades i går under presentationen och svaret var att även Lifelines nuvarande innehav kan ingå bland målföretagen. I andra svar nämndes att det finns ett tiotal företag i Norden som uppfyller kriterierna, så man kan anta att Lifeline redan har några av dem i sin portfölj. Men utgångspunkten är inte att lista Lifelines innehav, utan att hitta det företag som drar mest nytta av arrangemanget.

10 gillningar

Det är möjligt för kunder hos andra banker via Danske Bank. Via Danske Banks teckningslänk accepterar du några villkor, följer instruktionerna och fyller i dina egna uppgifter samt önskat teckningsbelopp. Därefter omdirigeras du till betalningssidan där du kan välja din egen nätbank.

3 gillningar

En sällsynt övertygande presentation från företagets ledning. Aktierna kommer säkerligen att säljas, ledningens och sponsorkommitténs historik är verkligen imponerande.

6 gillningar

Det kan förstås alltid hända att ledningen lyckas lura oss totalt, men jag måste instämma i berömmet för ledningens framträdande i företagspresentationen. De tre utstrålar enligt mig på ett nästan häpnadsväckande sätt att de verkligen är engagerade i detta projekt med hjärtat och att de även behandlar småinvesterare jämlikt. De något generösare villkoren för SPAC:en än vanligt förstärker också detta intryck.

Om dessa män lyckades sälja mig helt, tror jag att de även kommer att kunna sälja in idén till ledningen och ägarna av ett potentiellt målbolag. Jag tänker definitivt anförtro mina pengar till denna SPAC.

16 gillningar

Jag skummade igenom prospektet ganska snabbt och det viktiga är att det finns 10 000 000 aktier, varav ankarinvesterare har åtagit sig att teckna 6 890 000 aktier under vissa villkor. För oss andra återstår alltså att teckna 3 110 000 aktier, varav 400 000 aktier preliminärt ska tecknas via publikt erbjudande och 2 710 000 aktier via institutionellt erbjudande. Prospektet nämner dock att Bolaget, beroende på efterfrågan, kan flytta Erbjudna Aktier mellan det publika erbjudandet och det institutionella erbjudandet, avvikande från det preliminära antalet aktier.

Minimiteckningen för det publika erbjudandet är 100 aktier och maximi är 10 000 aktier. Minimiteckningen för det institutionella erbjudandet är å andra sidan 10 001 aktier.

Börsintroduktionen startade den 5 oktober kl. 10.00 och teckningstiden för det publika erbjudandet avslutas preliminärt den 12 oktober kl. 16.00. Det institutionella erbjudandet kan avbrytas tidigast samma tid, den 12 oktober kl. 16.00.

8 gillningar

Jag bläddrade också igenom dessa broschyrer idag och blev förvirrad av antalet aktier (någon hade redan lagt till tabeller över aktieserierna och deras olika situationer i denna tråd). Från den första grafen får man intrycket att det finns högst 18 666 666 A-aktier, men den nedre tabellen visar andra siffror. Dessutom är avsikten att genomföra affären med företagets egna aktier (eller eventuellt med lån), och jag försöker här förstå vad den sannolika utspädningen av ägandet kommer att bli när målet har förvärvats och warranterna har löst ut. Jag kanske inte själv förstår tillräckligt för att ens få fram en grov uppskattning, men det finns säkert någon här som kan, så tack på förhand för hjälpen. Jag ser att grundarna och sponsorerna har goda incitament för denna affär, och jag försöker räkna ut om det är förnuftigt för en genomsnittlig person att delta. Sannolikheten är dock att det kan ta flera år innan aktierna kan säljas med vinst, och de senaste par IPO:erna som jag har investerat i har gett tiotals procent (till och med fördubblats) på några månader. Idén är dock intressant, särskilt ur perspektivet för finansiering av startups.

Om någon var med på det informationsmöte (som jag själv inte hann med på grund av jobbet), så skulle jag gärna vilja höra vad sponsorernas praktiska roll är i detta företag (förutom de operativa personerna alltså). Det finns logotyper, men är de bara till prydnad?

3 gillningar

Så, en exceptionellt stark styrelse och ledningsgrupp har satts ihop. Man skulle kunna tro att nätverken för denna grupp kan hitta ett verkligt intressant förvärvsobjekt. Särskilt det faktum att det finns internationella investerare och grundare i styrelsen är beundransvärt, tycker jag.

Jag började fundera lite på potentiella förvärv. Det skulle kännas naturligt att de skulle köpa ett av Lifelines egna portföljbolag, men jag anser det ganska osannolikt, baserat på vad som beskrevs om ägandets natur i presentationen. Jag skulle dock gissa att de köper ett finskt startup-företag som har vuxit med finansiering, och det finns inte många av dessa som är redo för tillväxtfinansieringsrundor i klass C, D, E. Det kan alltså vara så att förvärvsobjektet kan väljas med en ganska snabb bedömning.

Visst, ett annat alternativ är mer i stil med “growth equity”, det vill säga att de köper ett lite längre etablerat, växande teknikföretag och genom implementering av strategi och pengar strävar efter att ta tillväxten till nästa nivå. Men jag hoppas att förvärvsobjektet hittas snabbt så att man inte behöver vänta för länge utan information om allokeringen av medlen.

22 gillningar

Nej, det går inte. Av någon anledning verkar det som om alla IPO:er endast kan tecknas för aktiesparkonton hos teckningsstället. Jag vet inte om det finns något tekniskt hinder för detta, eller om det bara är en praxis för att få folk att öppna ett aktiesparkonto hos just den leverantören. :slight_smile:

Tack så mycket för svaret :slight_smile: