ChatGPT 5.4 Pro, Dybdeforskning svarede den 7. april 2026:[details=“Sammenfatning”]
En levedygtig vækstfokuseret investeringsportefølje for 2026
Dette er en modelportefølje baseret på research og offentlige kilder, ikke personlig investeringsrådgivning. Den er sammensat pr. 7. april 2026 (Europe/Helsinki) og følger de makroantagelser, du har angivet (krig i Iran, flaskehalse for elektricitet i datacentre, faldende SaaS-værdiansættelser).
A Sektorer rangordnet efter prioritet
“Obligatoriske” konklusioner på makroantagelserne i sektorscreeningen
Fortsættelsen af krigen i Iran i mindst 3 måneder (og forstyrrelserne i Hormuz-strædet) styrer modellen mod sektorer, der har (a) prissætningsstyrke, (b) ikke-diskretionær efterspørgsel og (c) evnen til at drage fordel af eller i det mindste modstå et energiprischok. I dette scenarie er energipriserne steget kraftigt, priserne på fysisk råolie har været på meget høje niveauer, og IMF samt centralbanker har advaret om virkningen på inflation og vækst (samt risikoen for “higher for longer”-renter).
De fortsatte problemer med tilgængeligheden af elektricitet til datacentre er et tydeligt signal om, at flaskehalsen ikke kun er “AI-datacentre”, men frem for alt nettilslutning, elnetkapacitet, tilgængelighed af komponenter og eksekveringstidsplaner. Det Internationale Energiagentur (IEA) fremhæver elnet som en flaskehals og estimerer bl.a., at over 2.500 GW af produktions-, belastnings- og lagringsprojekter sidder fast i køen, og at investeringerne i elnet skal stige med ca. 50% frem mod 2030 (fra det nuværende niveau på ~400 mia. USD/år) – samtidig med at design, tilladelse og byggeri af nye elnet kan tage 5–15 år, hvorimod opførelsen af datacentre ofte tager 1–3 år.
Faldet i SaaS-værdiansættelser og frygten for, at “AI spiser SaaS”, er todelt i analysen: en del af softwaremarkedet er reelt i risiko for at miste prissætningsstyrke, men markedet kan også generalisere frygten for bredt. I denne ramme anvender jeg:
- Gartner-prognoser for væksten i IT- og AI-udgifter samt udbredelsen af AI-agenter i applikationer.
- Målepunkterne fra BVP Nasdaq Emerging Cloud Index som et “termometer” for skysoftwarens værdiansættelsesniveau og vækst (f.eks. gennemsnitlig omsætningsmultipel).
- Goldman Sachs-publikationer til indramning af AI-risikoen for applikationssoftware (“AI kan ændre grænsefladen og arbejdsgange, men markedet kan også indprise risikoen for bredt”).
Systematisk screening og rangordning af sektorer
Nedenfor er rangordningen (bedste → svageste) baseret specifikt på kriteriet “stærk omsætnings- og driftsresultatvækst over 2–5 år”, hvor risikoen er kontrolleret, og binære risici undgås.
[/details]|Investeringspotentiale 2026 (bedst→svagest)|Branche / tema|Hvorfor attraktiv 2–5 år|Makroantagelsernes påvirkning|Vigtigste risiko|
| — | — | — | — | — |
|1|El-infrastruktur & elektrificering (netværk, distribution, koblingsanlæg, powermoduler, køling, energieffektivitet)|Strukturel, investeringsdrevet vækst: elforbruget stiger, og nettet er en flaskehals; komponentetterspørgsel + investeringer understøtter omsætning og marginer hos førende leverandører.|Datacentrenes strømflaskehalse = “tvunget” net- og elektricitetscapex. Iran-scenariet understøtter energieffektivitet og forsyningssikkerhedsinvesteringer.|Capex-cyklussens timing, komponentmangel (transformere, koblingsanlæg), projektforsinkelser; potentiel “overkapacitet” senere.|
|2|Cybersikkerhed (netværks-, sky- og identitetssikkerhed, SOC-automatisering)|Efterspørgslen er tæt på ikke-skønsmæssig: AI øger angrebsfladen, og det geopolitiske miljø øger prioriteten. Gartner fremhæver, at AI, geopolitiske spændinger og regulering driver cyber-tendenserne i 2026.|Iran-scenariet øger cyberrisikoen og behovet for beskyttelse af kritisk infrastruktur; udbredelsen af AI-agenter øger også “machine identity”-sikkerheden.|Prispres i “underkategorier” (kommodificerende funktioner) samt skærpet konkurrence på platforme.|
|3|Semikonduktorer & AI-infrastruktur (chips, netværk, ASIC/XPU, hukommelseskæde)|Fortsættelse af AI-investeringscyklussen (AI-udgifter og infrastruktur) understøtter stærk omsætningsvækst. Gartner vurderer, at AI-udgifterne vil vokse kraftigt i 2026, og at IT-udgifterne vil stige mærkbart.|Datacentrenes strømflaskehals kan udskyde leveringer (forsinkelser), men den kapacitet, der skal opbygges, forsvinder ikke → efterspørgslen flyttes. Iran-scenariet: energipriser og renter kan lægge en dæmper på værdiansættelserne.|Cyklisk karakter og værdiansættelsesrisiko; desuden geopolitiske begrænsninger i forsyningskæderne (eksportkontroller).|
|4|Forsvar & aerospace|Langt “re-arm/restock”-tema: forsvarsudgifterne er steget kraftigt, og den geopolitiske usikkerhed understøtter ordrebøgerne. NATO rapporterer, at de europæiske allierede og Canadas forsvarsudgifter er steget realt og kraftigt, og SIPRI rapporterer om rekordhøje globale forsvarsudgifter.|Iran-scenariet understøtter efterspørgslen på forsvarsområdet samt investeringer i logistik/luft- og missilforsvar.|Politisk budgetrisiko (hvis spændingerne aftager) samt ensrettet strækning af værdiansættelsen (crowded trade).|
|5|Sundhedsinnovation (lægemiddeludvikling, medtech, diagnostik)|Befolkningens aldring og byrden af kroniske sygdomme understøtter den langsigtede efterspørgsel; samtidig fortsætter innovationen inden for lægemiddeludvikling (bl.a. FDA’s nye godkendelser).|Iran-scenariet: inflation/renterne kan presse den risikofyldte biotekdel; på den anden side er efterspørgslen mere defensiv end i forbrugersektorerne.|Regulatoriske ændringer og ændringer i refusionssystemer; innovationstemaet indebærer også høj spredning (vindere vs. tabere).|
|6|Kvalitets-cloud & virksomhedssoftware (SaaS-vindere, platforme)|IT-udgifterne vokser i 2026, og AI-infrastrukturen forbliver stærk. Samtidig er SaaS-værdiansættelserne faldet: ifølge BVP Cloud-målinger er revenue multiple-niveauerne blevet mere moderate i forhold til topårene.|AI-agenter ændrer brugen og kan underminere “seat-based” prissætning i visse værktøjer (berettiget frygt), men markedet kan også indprgise risikoen for bredt for dem, der har en stærk data-/arbejdsgangsbarriere.|Forringet prissætningsevne i visse horisontale segmenter; “AI-crowding-out” (infrastrukturen sluger budgettet fra applikationerne) i de svageste kategorier.|
|7|Forbrugssykliske (discretionary)|Svagere: energipris- og inflationspres svækker købekraften og væksten i scenariet.|Iran-scenariet negativt; renterisiko negativ.|Efterspørgselsstød og marginpres.|
|8|Gældsbelastede / rentefølsomme (REITs, lav kvalitet)|Svagere: renterisiko og energiprisrisiko plus potentiel tilgængelighed af finansiering.|Iran-scenariet øger inflationen → rentepres.|Finansierings- og værdiansættelsesrisiko.|
SaaS- og AI-frygt særskilt: hvor er den berettiget, hvor er den overdrevet
Berettiget frygt (AI kan ødelægge prissætningsevnen), især når:
- Produktet er en “tynd” brugerflade omkring arbejdet, og AI-agenten kan udføre det samme arbejde direkte i bagvedliggende systemer; seat-based-prissætning er sårbar, hvis arbejdet automatiseres.
- Produktets differentiation er lav (kommodificerende kategorier, hvor funktioner hurtigt kopieres med AI).
Overdrevet frygt (AI vil sandsynligvis styrke konkurrencefordelen), når:
- Softwaren er et “system of record” og dybt integreret i processerne: data, audit trail, compliance og integrationer skaber høje omkostninger ved leverandørskift; AI fungerer som et ekstra lag, ikke som en erstatning. (Dette er også et tema, der går igen i SEG’s 2026 SaaS-rapporters køberpræferencer: købere belønner vedvarende vækst, engagement og arbejdsgangs-/data-forankrede produkter.)
Vindersegmenter 2026–2030 (sandsynlige):
- Cybersikkerhed (AI øger både angreb og behovet for beskyttelse).
- Cloud-platforme, hvor AI-infrastruktur og distribution allerede er på plads (budgetstrømme går til både infrastruktur og AI-funktioner).


B Færdig porteføljeforslag som tabel
Konstruktionsprincip: 1) global kerne + risikobremse, 2) klare ”vinder-temaer” (el-infrastruktur, AI-infrastruktur, cyber), 3) enkeltselskaber af høj kvalitet og med overskud, hvor vækstdriverne er strukturelle og ikke afhænger af en enkelt begivenhed.
Bemærk: ETF’er er valgt som børsnoteringer i EU-området (her i praksis Xetra) og kan findes på Nordnets lister med den valgte ticker.
| Investeringsaktiver |
Type |
Branche / tema |
Vægt |
Ticker |
ISIN (ETF) |
Børs |
Kort begrundelse |
| Vanguard FTSE All-World UCITS ETF (USD) Accumulating |
ETF |
Global aktiekerne |
30% |
VWCE |
IE00BK5BQT80 |
Xetra |
Bred, omkostningseffektiv “hele verden”-kerne, der spreder risikoen fra enkelttemaer. |
| Amundi MSCI World Minimum Volatility Advanced UCITS ETF Acc |
ETF |
Risikobremse / lavere volatilitet |
10% |
WMMV |
IE0001DKJVC2 |
Xetra |
Afværger porteføljens “værste fald” i et scenarie, hvor energiprischok holder volatiliteten og renten følsom. |
| VanEck Semiconductor UCITS ETF |
ETF |
AI-infrastruktur / halvledere |
9% |
VVSM |
IE00BMC38736 |
Xetra |
Bred eksponering mod halvtreds- / halvlederkæden; drager fordel af AI-capex, men vægten holdes kontrolleret på grund af cyklisk karakter. |
| First Trust Nasdaq Clean Edge Smart Grid Infrastructure UCITS ETF - Class A |
ETF |
El-infrastruktur / intelligente elnet (smart grids) |
9% |
GRID |
IE000J80JTL1 |
Xetra |
Direkte “netværks- og elektrificerings-capex”-tema: flaskehalse styrer investeringerne. |
| iShares Digital Security UCITS ETF USD (Acc) |
ETF |
Cybersikkerhed |
5% |
L0CK |
IE00BG0J4C88 |
Xetra |
Cyber er et af de mest defensive temaer i 2026: AI + geopolitiske tendenser tvinger forbruget op. |
| iShares Global Aerospace & Defence UCITS ETF USD (Acc) |
ETF |
Forsvar |
4% |
5J50 |
IE000U9ODG19 |
Xetra |
Opadgående trend i forsvarsudgifter, men vægten holdes lille, så temaet ikke dominerer med en “krigscyklus”-risiko. |
| iShares Healthcare Innovation UCITS ETF USD (Acc) |
ETF |
Sundhedsinnovation |
3% |
2B78 |
IE00BYZK4776 |
Xetra |
Langtidssvarende efterspørgsel (aldring) + innovationsstrøm, men høj spredning → moderat vægt. |
| Schneider Electric SE |
Aktie |
Elektrificering, energistyring, datacentre |
6% |
SU |
– |
Euronext Paris |
Dokumenteret vækst og lønsomhed; datacenterdrev og marginudvikling. |
| Eaton Corporation plc |
Aktie |
El-infrastruktur, effektmoduler, datacenter-efterspørgsel |
6% |
ETN |
– |
NYSE |
Ekstraordinært stærk ordre-/backlog-synlighed og segmentlønsomhed; drager fordel af investeringer i elektrificerings- og datacenter-cyklussen. |
| Broadcom Inc. |
Aktie |
AI-chipinfrastruktur (ASIC/XPU) & netværk |
6% |
AVGO |
– |
Nasdaq |
Stærk vækst i efterspørgslen på AI-chips og netværk samt lang aftalesynlighed (bl.a. Google TPU-samarbejde). |
| Microsoft Corporation |
Aktie |
Sky & virksomhedssoftware (AI + “basis-SaaS”) |
6% |
MSFT |
– |
Nasdaq |
Bred distribution og sky-indtægter: Azure er vokset kraftigt, og selskabet rapporterer vækst i både omsætning og driftsresultat. |
| Palo Alto Networks, Inc. |
Aktie |
Cybersikkerhedsplatform |
6% |
PANW |
– |
Nasdaq |
Cyberplatform, som også positionerer sig til sikring af agentbaseret AI; supplerer cyber-ETF’ens spredningskarakter med et enkelt “kvalitetsvinder”-valg. |
C Begrundelser for hvert investeringsaktiv
Nedenfor for hvert enkelt valg: hvorfor valgt, vækstdriver 2–5 år, risici, hvorfor bedre end alternativerne, rolle i porteføljen.
Vanguard FTSE All-World UCITS ETF (VWCE)
Valget er kernen, fordi det gennem et enkelt instrument tilbyder global aktiemarkedseksponering, så temainvesteringer ikke gør porteføljen “rodet”. Omkostningsstrukturen er lav, og ETF’en er stor, hvilket er vigtigt i den praktiske udførelse. Vanguard
Vækstdriveren over 2–5 år er akkumuleringen af global indtjeningsvækst og udbytter (spredning på selskabsniveau over ~tusenvis af beholdninger).
Risiko: global aktiemarkedrisiko (drawdowns), valutarisiko samt det faktum, at indekset også indeholder sektorer med svagere vækst. Rolle: “stammen”, som temaerne bygges ovenpå.Amundi MSCI World Minimum Volatility Advanced UCITS ETF (WMMV)
Valgt, fordi energiprishok og inflationspres i scenariet kan holde volatiliteten høj og øge risikoen for, at rentefølsomme vækstaktier med lang varighed (long-duration) udsættes for værdiansættelsespres. Amundi
Drivkraft for vækst: ikke “maksimal vækst”, men et risikojusteret afkast; lavere svingninger gør det lettere at styre hele porteføljen.
Risiko: hægter af i et kraftigt “risk-on”-rally (når højvolatile aktier fører an). Bedre end alternativerne i denne portefølje, fordi den fungerer specifikt som en risikobremse uden at gå over i renteinstrumenter (hvilket du ikke bad om). Rolle: at sænke porteføljens samlede risiko og mindske de svingninger, der forårsages af det binære makro-scenarie (olie/inflation).
VanEck Semiconductor UCITS ETF (VVSM)
Valgt, fordi halvledere er det økonomiske centrum i AI-infrastrukturens “flaskehalskæde”: væksten i AI-udgifter og IT-udgifter skaber efterspørgselsgrundlaget for databehandling, hukommelse og netværkschips. VanEck
Drivkraft 2–5 år: fortsættelsen af investeringscyklussen for AI-infrastruktur.
Risiko: cyklisk aften og værdiansættelse (efterspørgslen efter chips kan normaliseres; energipriser/renter kan lægge et pres).
Hvorfor en ETF i stedet for “én chipvirksomhed”: undgår binær selskabsrisiko (produkt- eller kundeafhængighed). Rolle: vækstmotor, men med en vægt på kun 9 % for at styre risikoen.
First Trust Nasdaq Clean Edge Smart Grid Infrastructure UCITS ETF (GRID)
Valgt, fordi datacentrenes strømflaskehalse gør elnet og elektrificering til et “obligatorisk investeringsobjekt”. Ifølge IEA er elnet en flaskehals, og behovet for netinvesteringer vokser markant, samtidig med at gennemførelsestiderne er lange.
Drivkraft 2–5 år: netudvidelse og -modernisering, investeringer forbundet med frigivelse af kapacitet (koblingsudstyr, transformere, automation) samt tilslutning af datacentre til elnettet.
Risiko: komponenttilgængelighed og projektforsinkelser; desuden er en del af beholdningerne cykliske infrastrukturaktører.
Hvorfor bedre end en “generel industriel ETF”: rammer mere direkte den flaskehals (elnettet), som IEA fremhæver som kritisk. Rolle: porteføljens vigtigste “datacenters meet electricity”-satellit.
iShares Digital Security UCITS ETF (L0CK)
Valgt, fordi kybertrenden i 2026 drives af både AI og geopolitiske spændinger, og Gartner fremhæver disse i 2026-cybersikkerhedstendenserne. BlackRock
Drivkraft 2–5 år: virksomheder øger sikkerheden i AI-miljøer (data, identiteter, cloud, SOC-automation).
Risiko: konkurrence og prispres i visse kategorier.
Hvorfor denne ETF: Ifølge justETF er dette en omkostningseffektiv og stor indeksfølger inden for digital sikkerhed.
Rolle: cyber-temaets spredte fundament, som suppleres af det enkelte aktievalg.
iShares Global Aerospace & Defence UCITS ETF (5J50)
Valgt, fordi tendensen for forsvarsudgifter har været opadgående, og NATOs nyeste rapport fremhæver væksten i forsvarsinvesteringer i Europa og Canada; SIPRI rapporterer om et rekordhøjt niveau for de globale forsvarsudgifter.
Drivkraft 2–5 år: vækst i ordrereserver og oprustning.
Risiko: temaet kan være “crowded”, og hvis den geopolitiske situation pludselig normaliseres, kan værdiansættelsen blive pakket ud. Derfor en vægt på 4 %.
Hvorfor global og ikke kun Europa: mindsker risikoen for enkeltområders budgetpolitik (diversificering). Rolle: “geopol-hedge” men med en kontrolleret vægt.
iShares Healthcare Innovation UCITS ETF (2B78)
Valgt, fordi sundhedsinnovation kombinerer demografisk efterspørgsel (aldring) og nye godkendelser inden for lægemiddeludvikling. WHO vurderer, at befolkningen på 60+ vil vokse kraftigt mod 2030, og FDA rapporterer årligt om et betydeligt antal nye lægemiddelgodkendelser (f.eks. listerne for 2025 og 2026).
Drivkraft 2–5 år: innovationsstrøm (medicin, diagnostik, medtech) og efterspørgselsstabilitet.
Risiko: spredningen er høj i innovationstemaet (visse selskaber er mere “binære” biotech-cased), så vægten holdes på 3 %. Rolle: diversificering og en mere defensiv vækstkomponent.
Schneider Electric (SU, Euronext Paris)
Valgt, fordi selskabet rapporterede stærk vækst og rentabilitet i 2025: den organiske omsætning voksede, i Q4 blev datacenter fremhævet som vækstdriver, og den justerede EBITA samt marginen blev forbedret. Dette er direkte på linje med temaet om strømflaskehalse og elektrificering af datacentre.
Drivkraft 2–5 år: elektrificering (distribution, automation), datacenterinvesteringer og energieffektivitet (dyr strøm → optimering).
Risiko: den industrielle cyklus og timing af capex; valutapåvirkninger (som global aktør).
Hvorfor bedre end de nærmeste alternativer (f.eks. andre elektrotekniske konglomerater): i denne portefølje vælges den på grund af “dokumenteret” vækst og datacenterdrevet momentum (selskabets egne indberettede tal).
Rolle: porteføljens “kvalitetsvinder” inden for el-infratemaet.
Eaton (ETN, NYSE)
Valgt, fordi Eaton i Q4/2025 rapporterede rekordsalg og stærk rentabilitet; derudover voksede ordreudviklingen og backloggen markant, især i de elektriske segmenter, og selskabet udsender en 2026-guidance for vækst og stærke marginer. Dette passer til “nettet er en flaskehals”-scenariet, hvor efterspørgslen ses i ordrereserverne.
Drivkraft 2–5 år: investeringer i elektrificerings- og datacentercyklussen, som får efterspørgslen efter elkomponenter til at stige. (Konklusionen er baseret på IEAs voksende behov for netinvesteringer og det indberettede ordre-/backlog-momentum for Eaton).
Risiko: capex-overophedning og efterfølgende normalisering; værdiansættelse, hvis markedet indregner en “perfekt cyklus”.
Hvorfor bedre end alternativerne: i denne portefølje er den valgt, fordi selskabet samtidig rapporterer (1) vækst, (2) rentabilitet og (3) backlog-synlighed.
Rolle: den anden “hjørnesten” i el-infratemaet ved siden af Schneider.Broadcom (AVGO, Nasdaq)
Valgt, fordi Broadcom rapporterer ekstremt stærk vækst og synlighed i AI-segmentet: Ifølge selskabet voksede AI-omsætningen kraftigt i Q1/2026 (selskabets regnskabsmeddelelse), og Reuters rapporterer om en langtidskontrakt med Google om udvikling og levering af custom AI-chips (TPU), hvilket forbedrer forudsigeligheden.
Drivkraft 2–5 år: Vækst i efterspørgslen efter custom ASIC/XPU, AI-netværk samt kunders (hyperscalers) capex.
Risici: En “pustepause” i AI-capex, kundekoncentration samt semicyklisk volatilitet.
Hvorfor bedre end de nærmeste alternativer: Valget lægger vægt på en profitabel, pengestrømsgenererende, allerede skaleret AI-infrastrukturaktør og ikke en lille “enkeltprodukt”-historie. Rolle: Porteføljens enkelte “AI-infrastruktur”-aktaktie, som supplerer halvleder-ETF’ens spredning.
Microsoft (MSFT, Nasdaq)
Valgt, fordi Microsoft rapporterer stærk omsætnings- og driftsresultatvækst (FY2025) samt Azure-forretningens skala (over 75 mia. USD på årsbasis) og hurtig Azure-vækst også i FY2026/Q2-rapporteringen.
Drivkraft 2–5 år: Vækst i IT-forbrug i 2026 og vækst i AI-forbrug, hvor skyen og AI-funktioner er centrale. (Konklusionen er baseret på Gartners IT/AI-forbrugsprognoser og Microsofts egne rapporterede sky-tal).
Risici: AI-investeringer وبر capex-pres kan midlertidigt presse pengestrømme og margener; derudover kan visse kategorier på SaaS-markedet møde prispres på grund af AI-agenter.
Hvorfor bedre end de “smalere” SaaS-selskaber: I denne portefølje ønsker man at undgå den binære omvæltningsrisiko for en enkelt applikationskategori og i stedet få bred eksponering (sky + platform + økosystem). Rolle: Porteføljens “SaaS-vinder uden en lottoseddel”.
Palo Alto Networks (PANW, Nasdaq)
Valgt, fordi kybertrenden i 2026 fremhæver det pres, der skabes af AI, det geopolitiske miljø og regulering – og Palo Alto rapporterer og lancerer løsninger specifikt til sikring af agentisk AI (selskabets IR-nyhedsstrøm).
Drivkraft 2–5 år: Kyberbudgetternes “obligatoriske” vækst mod AI-miljøer og kritiske systemer.
Risici: Konkurrence og værdiansættelse samt det faktum, at en del af kybemarkedet bliver kommoditiseret.
Hvorfor denne aktie + kyber-ETF: ETF’en spredningsdiversificerer undertemaet, og aktien tilføjer “konveksitet” (hvis platformene vinder i det nye agent-AI-sikkerhedslag). Rolle: Styrker kybervægten på en kontrolleret måde.
D ETF-tjek
Nedenfor er en separat tjeklinje for hver ETF (UCITS / EU-notering / Nordnet):
| ETF |
UCITS |
EU-noteret |
Kan købes på Nordnet |
| Vanguard FTSE All-World UCITS ETF (VWCE, IE00BK5BQT80) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering VWCE Xetra) |
| Amundi MSCI World Minimum Volatility Advanced UCITS ETF (WMMV, IE0001DKJVC2) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering WMMV Xetra) |
| VanEck Semiconductor UCITS ETF (VVSM, IE00BMC38736) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering VVSM Xetra) |
| First Trust Smart Grid UCITS ETF (GRID, IE000J80JTL1) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering GRID Xetra) |
| iShares Digital Security UCITS ETF (L0CK, IE00BG0J4C88) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering L0CK Xetra) |
| iShares Global Aerospace & Defence UCITS ETF (5J50, IE000U9ODG19) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering 5J50 Xetra) |
| iShares Healthcare Innovation UCITS ETF (2B78, IE00BYZK4776) |
Ja |
Ja (Xetra) |
Ja (Nordnet-notering 2B78 Xetra) |
E Risikoanalyse for hele porteføljen
Vigtigste makrorisici
Energiprischok + inflation + renterne: I et Iran-scenarie er energipriserne steget, og institutioner har fremhævet det inflationspres, som kan holde rentemiljøet stramt og øge kapitalkravet til afkast. Dette presser især høje værdiansættelsesmultipler (lang-duration vækstselskaber).
Økonomisk afmatning: IMF har signaleret risikoen for vækstopbremsning på grund af krig og energiforstyrrelser. Dette øger cyklisk risiko (industri, en del af halvledere).
**Datacentrenes strømtappenele": Selvom dette er porteføljens “tese”, er det også en risiko, hvis flaskehalsen pludselig ændrer sig (f.eks. accelererede tilladelsesprocesser + investeringsboom til overkapacitet). IEA fremhæver dog netenes lange gennemløbstid og investeringsbehov, hvilket gør en hurtig lettelse usandsynlig – men ikke umulig.
Vigtigste branchensrisici
Elinfrastruktur: Den største risiko er, at kunder udskyder projekter (capex-cyklus) eller at komponentmangel/forsinkelser forstyrrer leverancerne. Ifølge IEA er flaskehalsen reel, og opførelsen af net tager lang tid, hvilket kan skabe “bølger” i ordre- og leverancecyklussen.
Halvledere: AI-capex kan få en “pustepause” (budgetrotation), eller geopolitiske begrænsninger kan påvirke forsyningskæden. Afkastpotentialet er højt, men volatiliteten kan være blandt porteføljens højeste.
Kyber: Konkurrence og kommodificering; en del af sikkerhedslagene kan blive til en “pakke-funktion” i de store platforme. Gartner ser dog AI og geopolitiske spændinger som faktorer, der øger kyberprioriteten.
Største enkeltstående fejlantagelser1. Antagelsen om, at væksten i elnetsinvesteringer hurtigt materialiserer sig som omsætning og driftsresultat: Hvis tilladelsesprocesser og mangel på arbejdskraft forsinker “arbejdet” mere end efterspørgslen, kan nogle virksomheder opleve, at ordrebogen vokser, men resultatet materialiserer sig med forsinkelse.
- Antagelsen om, da AI-infrastrukturinvesteringer fortsætter som additive og ikke substituerende: Hvis AI-infrastruktur “crowder” budgettet for softwarelicenser ud, vil en del af softwaresektoren lide (dette er en del af baggrundsfrygten for SaaS-nedturen).
- Antagelsen om, at den geopolitiske risikopræmie forbliver høj: Hvis Iran-scenariet afsluttes hurtigt, og risikopræmien udlignes, kan forsvars- og energi-shokhedges miste momentum, samtidig med at “risk-on” kan bringe en højere volatilitet tilbage i toppen af væksten.
Hvad der kan gå værst galt
Det værste samlede scenarie for porteføljen ville være:
- energiprischokket fortsætter → inflationen forbliver høj → renterne falder ikke,
- samtidig aftager den globale vækst,
- og investeringerne i AI-infrastruktur bremser op (capex-pause).
I dette tilfælde kan både halvleder- og elnetsordrer normalisere sig på samme tid, og værdiansættelsesmultiplerne komprimeres. Porteføljens støddæmper er min-vol (WMMV) og en bred kerne (VWCE), men et drawdown ville stadig være muligt.
Hvilke faktorer porteføljen er mest udsat for
- Kontinuiteten i capex-cyklussen for elnet og datacentre (GRID + Schneider + Eaton).
- Fortsættelsen af investeringscyklussen for AI-infrastruktur (VVSM + Broadcom + Microsoft).
- Cybersikkerhedens "obligatoriske"forbrug og den angrebsflade, som AI skaber (L0CK + Palo Alto).
F Kritisk selvevaluering
Hvor porteføljen er stærkest
Porteføljen er stærkest, hvis to strukturelle temaer holder stik:
- Elektricitet er flaskehalsen (netværk, tilslutning, kapacitet), og investeringsbehovet stiger, som IEA beskriver; i så fald vil elnetspositionerne få både en omsætnings- og driftsresultatmotor.
- AI-infrastrukturen fortsætter sin vækst, hvorved indtjeningen fra halvledere og skyplatforme forbliver stærk.
Derudover er cybervægtningen moderat “defensiv vækst”: Gartner knytter cybersikkerhedstendenserne for 2026 direkte til AI og geopolitiske spændinger.
Hvor porteføljen er mest sårbar
Sårbarheden er størst, hvis AI-capex og elnets-capex aftager på samme tid, eller hvis markedet indpriser et højere afkastkrav (renter) over en lang periode. Det ville ramme direkte ind i porteføljens største temaer (elnet + AI-infrastruktur).
Hvilken alternativ vægtning man kunne overveje, hvis markedsudsigterne ændrer sig
Hvis Iran-scenariet falder hurtigt til ro, og det inflatoriske pres letter (renterne falder), kan portefølje drage fordel af at:
- WMMV-vægten kan reduceres (f.eks. 10% → 5%) og en del af vægten flyttes enten til VWCE (kerne) eller til kvalitetsssoftwarevindere (enkeltaktie/ETF), fordi durationsrisikoen vil lette. (Baseret på at rentemiljøet påvirker vækstvirksomheders værdiansættelser kraftigt).
Hvis omvendt datacenteres elektricitetsflaskehals forværres, og investeringsbehovet i netværk accelererer, kan man overveje at:
- øge GRID + Schneider/Eaton-kombinationen en anelse, men forsigtigt: Det samme tema udgør allerede 21% af porteføljen, og der er et overlap (GRID indeholder i forvejen elnetsvirksomheder).
Hvis SaaS-frygten viser sig at være overdrevet, og “AI-funktioner” bliver en drivkraft for prissætning (og ikke et krak), kan man overveje at:
- øge vægten i det kvalitative sky-/software-segment (f.eks. ved at hæve MSFT-vægten eller tilføje en bred, rentabilitetsfokuseret software-ETF), men fastholde princippet om “ingen binære historier”.
[/details]
Jeg satte selv følgende verdensindeks op som benchmark-ETF: Vanguard FTSE All-World UCITS ETF - (USD) Acc ticker XETR:VWCE
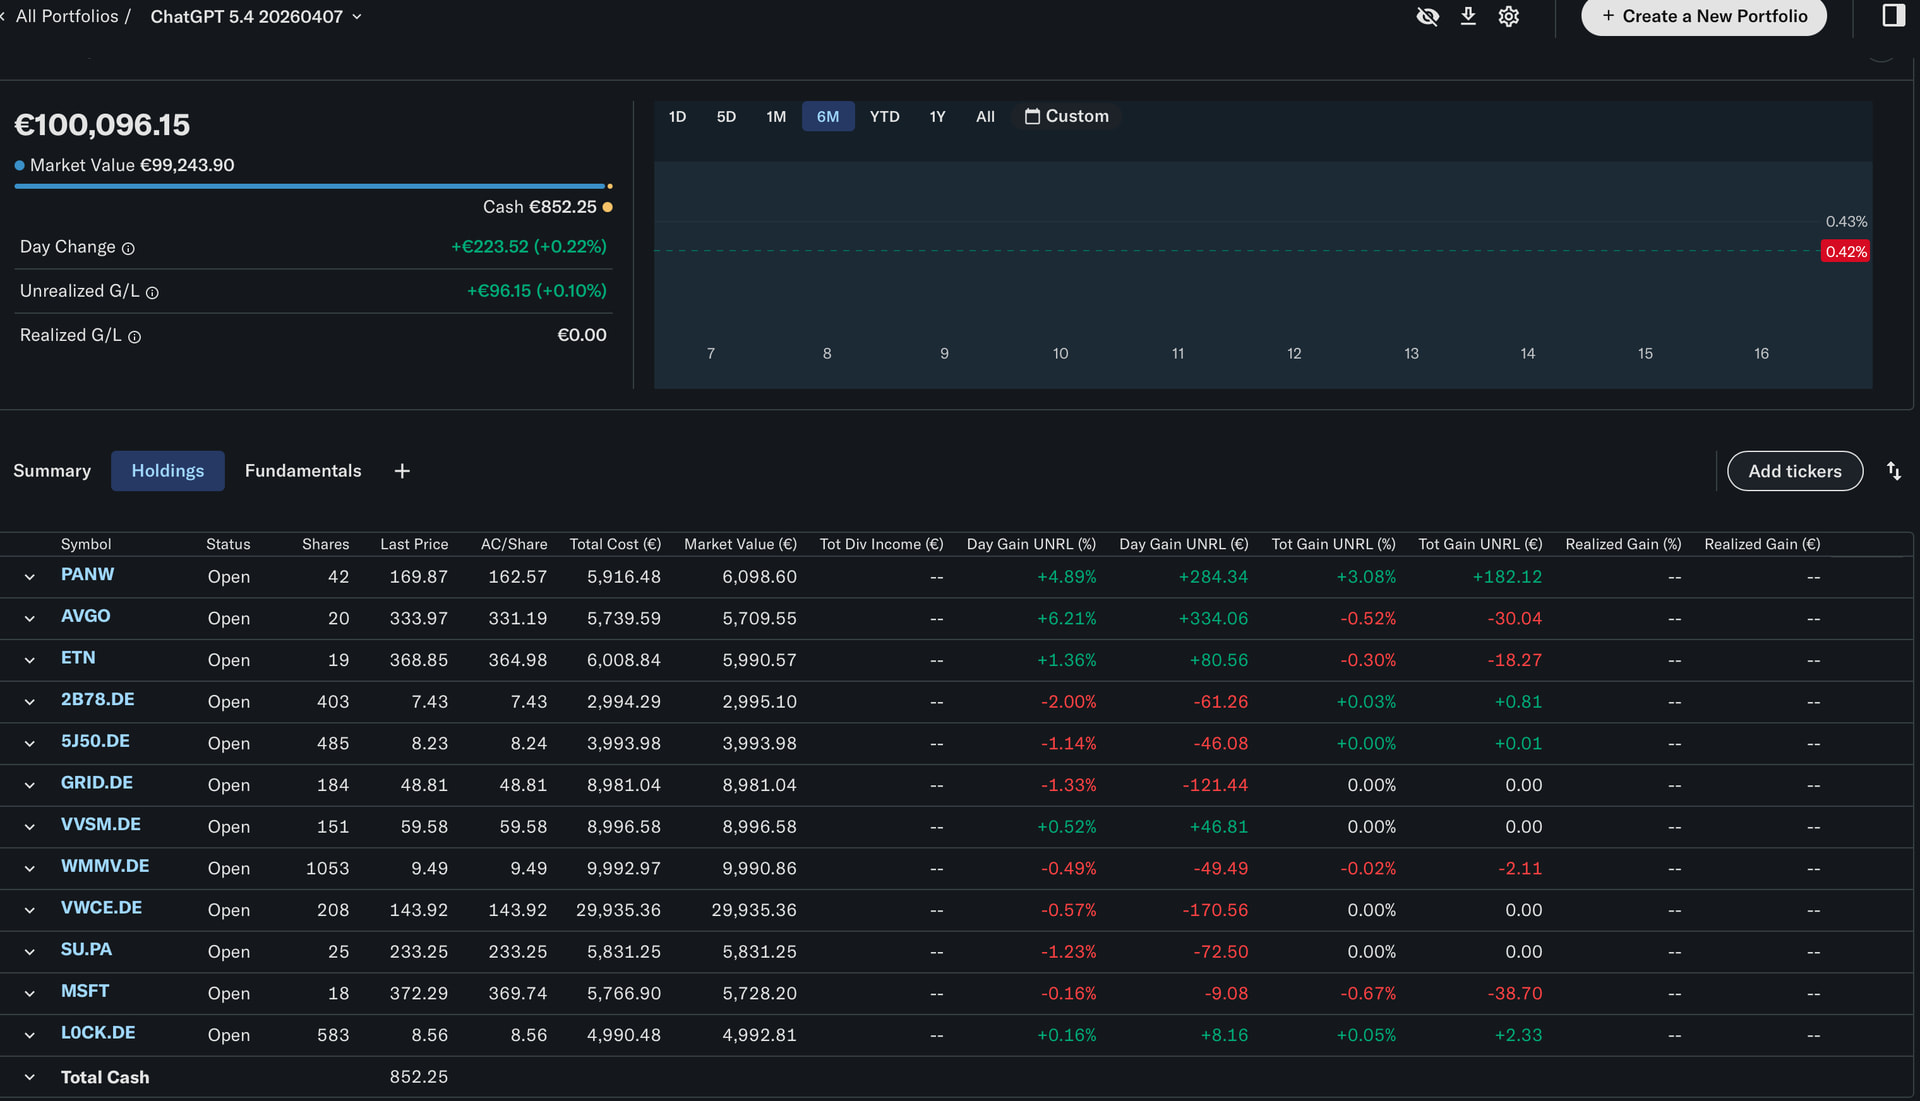
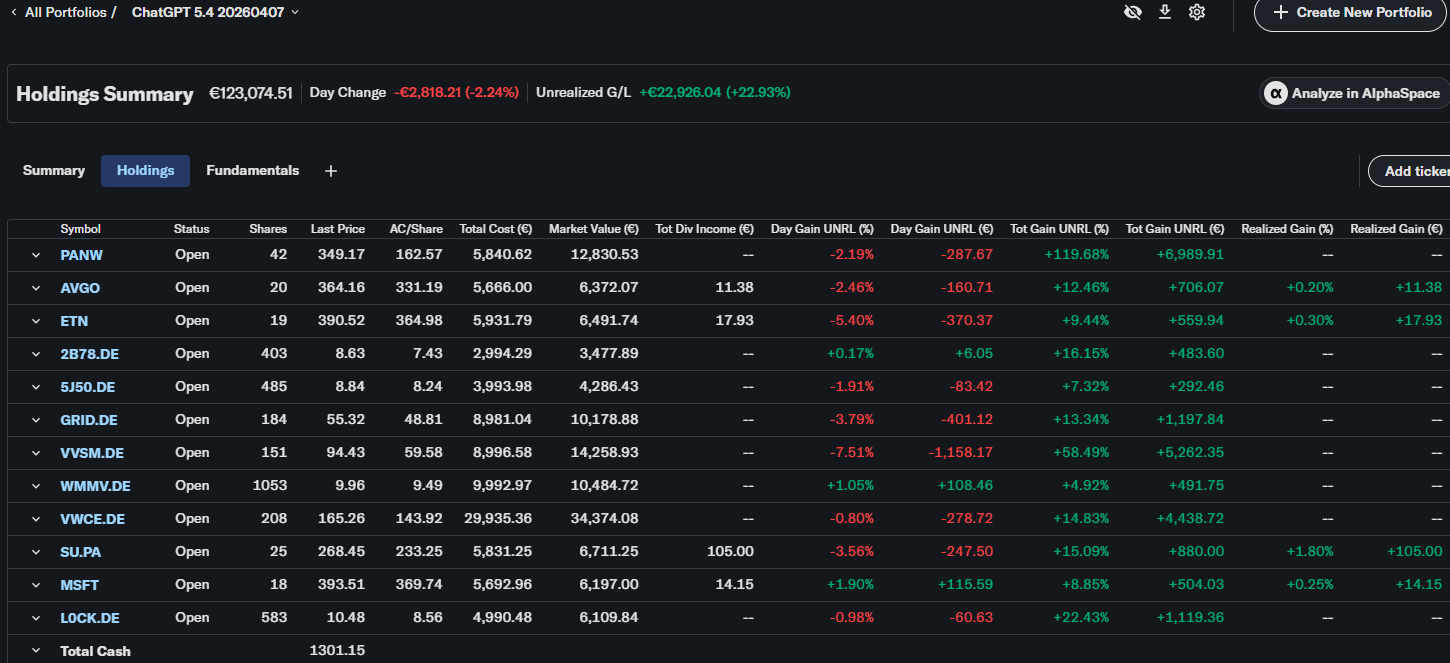
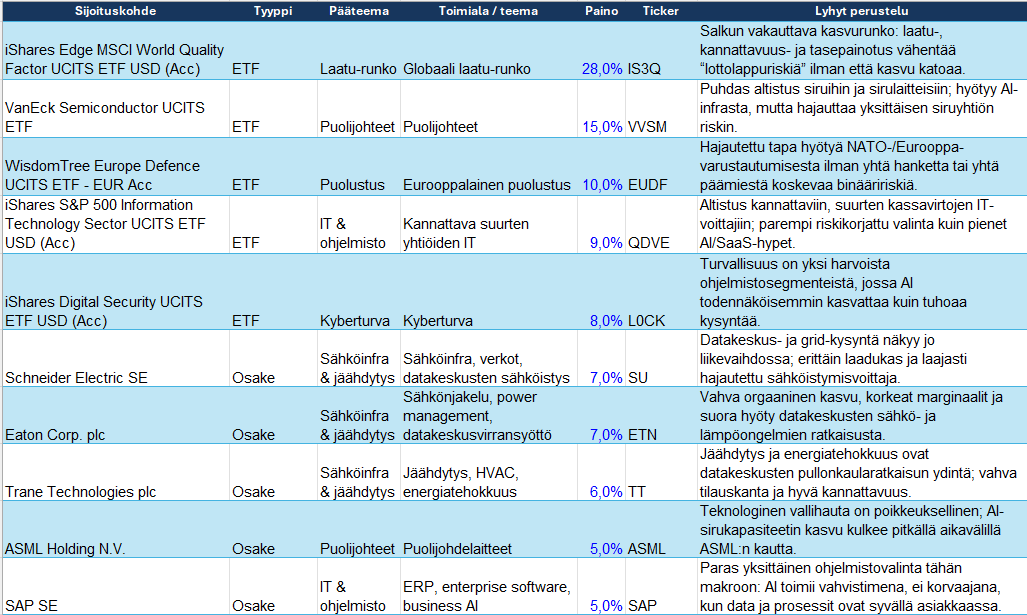
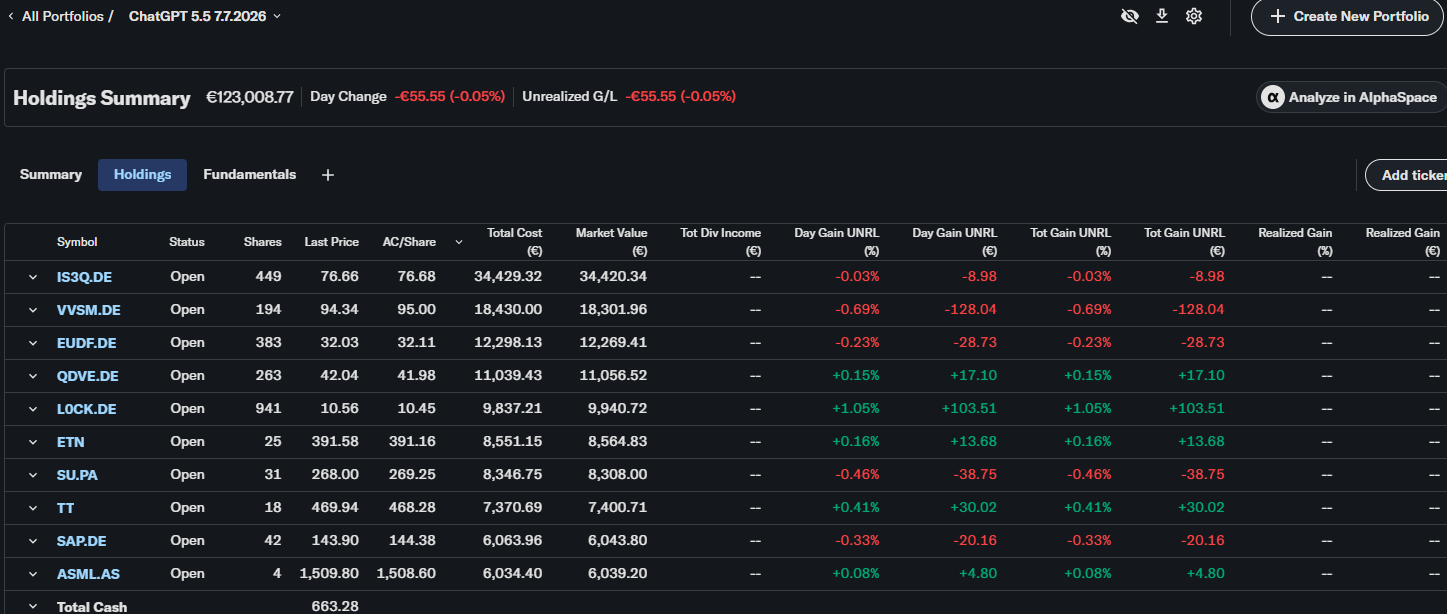
Og den portefølje, som AI foreslog, er denne, hvis du ikke gider læse hele opslaget. Jeg foretog købene i går til Yahoos porteføljeovervågning.
| Vægt |
Ticker |
| 30 % |
FTSE AllWld UCITS ETF USD A (XETR:VWCE) |
| 10 % |
AmMSCIWldMinVltyAdvnUCITS ETFA (XETR:WMMV) |
| 9 % |
VESemiconductorUCITSETFUSDA (XETR:VVSM) |
| 9 % |
FTNasdaqClnEdgSGInfrUCITSETFAU (XETR:GRID) |
| 5 % |
iShs Digtl Sec UCITS ETF USD A (XETR:L0CK) |
| 4 % |
iShrsGblAerspc&DefUCITSETFUSDA (XETR:5J50) |
| 3 % |
iSh Hlthcr Innov UCITS ETF (XETR:2B78) |
| 6 % |
Schneider Electric SE (XPAR:SU) |
| 6 % |
EATON CORPORATION PUBLIC LIMITED COMPANY (XNYS:ETN) |
| 6 % |
BROADCOM INC. (XNAS:AVGO) |
| 6 % |
MICROSOFT CORPORATION (XNAS:MSFT) |
| 6 % |
PALO ALTO NETWORKS, INC. (XNAS:PANW) |
Her starter overvågningen. Jeg lagde en portefølje på 100.000 euro for lettere at kunne købe fulde aktier og andele. Alligevel blev der en smule kontanter til over. Hvis AI foreslår ændringer i portefølje senere, vil jeg opdatere her i tråden. Højst 4 opdateringer om året.