Marknaden tyckte helt klart att det var goda nyheter när kursen, som länge legat stilla, steg med nästan 7,5 %, men… När P/B-värdet är så lågt som det är, hade återköp av egna aktier känts som ett smartare sätt att fördela medel, om det överhuvudtaget var nödvändigt att fördela dem i detta skede och inte använda dem för att betala skulder eller spara som reserv för nya projekt. Detta påminner mig mest om Investor House’s galna kursuppgång i slutet av sommaren, baserad på nyheter om utdelning, om än i mindre skala. Även om kursen på aktien jag äger i måttlig utsträckning nu steg, kan jag inte riktigt glädjas, när a) bolagets styrelse gjorde ett dumt förslag, enligt mig, och när b) marknaden reagerade dumt på det, enligt mig. Nåja, man skulle ju alltid kunna lätta på innehavet och köpa till exempel Asuntosalkku eller Kojamo istället… Men jag kanske fortfarande följer situationen, eftersom Ovaro inte är dyrt än.
Tillägg till tidigare: jag sålde dock hela min position. Jag orkade inte vänta ända till förra veckans topp, men jag gjorde ändå en vinst på ca 15 % med cirka ett halvt års ägande. Jag kommer att följa Ovaro och kan komma att köpa tillbaka aktierna om priset är tillräckligt attraktivt igen.
Här är Frans kommentarer om hur Ovaro genomför ett omfattande finansierings- och fastighetsarrangemang som bland annat förbättrar bolagets soliditet osv.
Roininen, som har varit styrelseordförande sedan 2017, lämnar styrelsen nästa vår. Han har verkligen åstadkommit en stor förändring i bolaget under sin tid. Dessutom lämnar Jorma Nieminen styrelsen. Som styrelsesammansättning föreslås: Taina Ahvenjärvi, Juha-Pekka Eskola, Pekka Ollikainen, Aki Pyysing och Tapani Rautiainen.
Roininens avgång är nog ett minus i min bok, utan att för den skull ta något ifrån den kvarvarande styrelsen. Jag har gillat mannens robusta stil i olika intervjuer, och utan tvivel har han haft sin del i både Ovaros och Investor’s Houses framgångar.
Alla definierar förstås framgång på sitt sätt, men om kursen sjunker från 13 euro till tre euro under en VD:s tid, så ryms det enligt min mening inte i definitionen av ordet framgång.
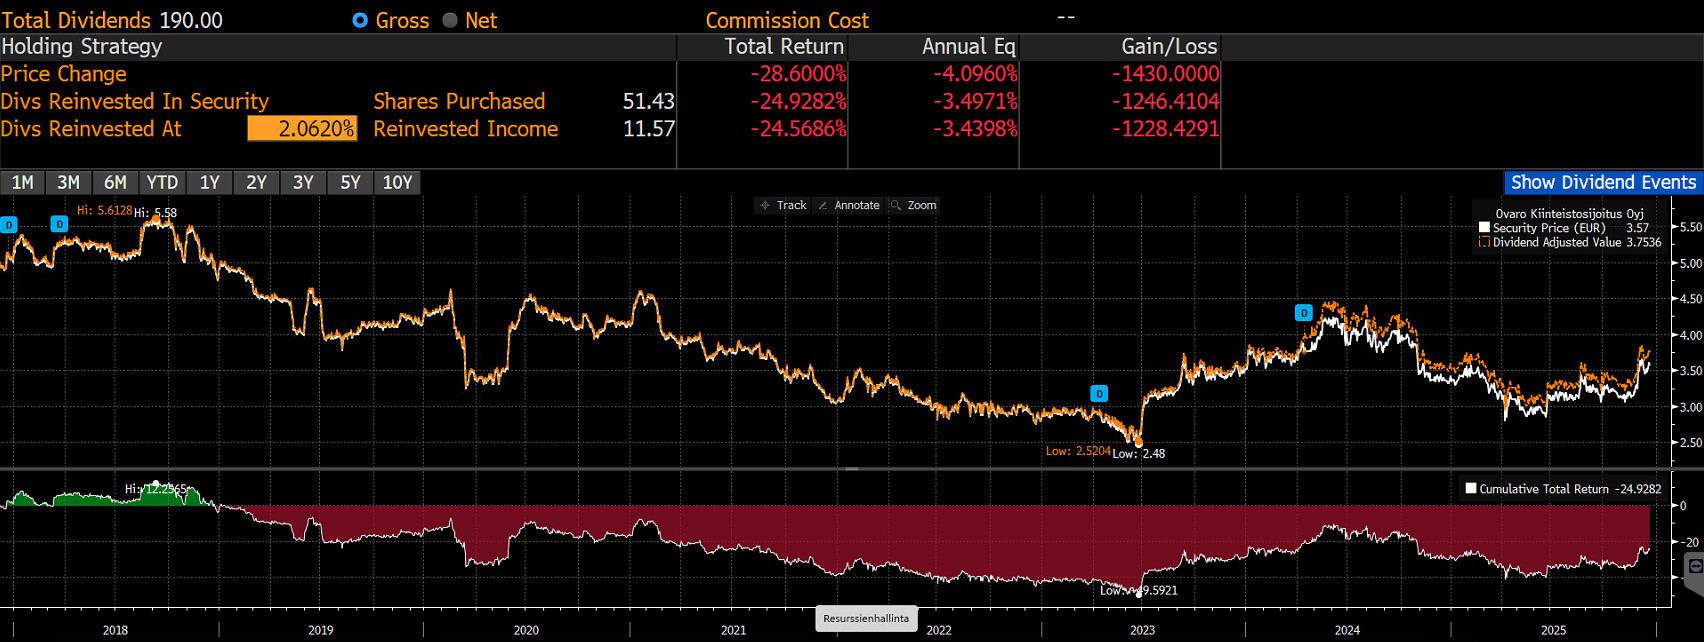
Tittade på Bloomberg på Ovaros totalavkastningsdata och sedan december, när Roininen blev styrelseordförande, har totalavkastningen varit -24,5 %, vilket förstås inte är en bra prestation. Med tanke på vilken situation Ovaro befann sig i när han tillträdde är prestationen imo inte dålig. Jag skulle själv se det som något positivt, även om det förstås beror mycket på hur lönsamma de investeringar som nu gjorts till slut blir. Utan de åtgärder som vidtagits i bolaget under Roininens tid skulle avkastningen möjligtvis ligga på den svagare sidan av -90 %.
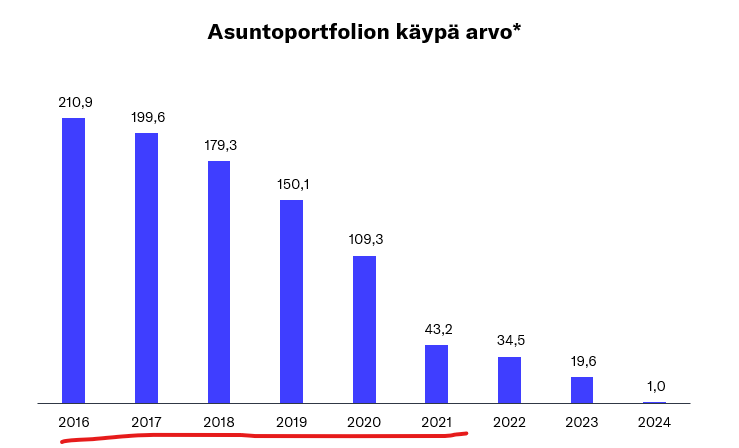
I det här inlägget framgår det väl hur svag situationen i bolaget i verkligheten var. Om ledningsförändringarna inte hade gjorts och lägenheterna inte hade sålts, så hade bolaget med stor sannolikhet inte varit finansierbart när räntorna steg. Man skulle ha varit tvungen att ta in pengar till en mycket låg värdering eller tvångsförsälja fastigheter med ännu betydligt större förluster. Bolaget hade också tur med tanke på hur stor del av portföljen man hann sälja vid en faktiskt riktigt bra tidpunkt.
Här är ännu en färsk bolagsanalys om Ovaro från Frans.
Fastighetsutvecklingsbolaget Ovaro genomför ett betydande fastighets- och finansieringsarrangemang i december, vilket frigör kapital, stärker bolagets finansieringsbas och sänker risknivån. På grund av den positiva förändringen i verkligt värde som uppstår vid förvärvet av markområdet steg vår resultatprognos för 2025, men prognoserna för de närmaste åren sjönk som en följd av arrangemanget. Våra utdelningsprognoser steg till följd av en effektivare balansräkning. Sammantaget steg vår prognos för eget kapital per aktie för år 2026, justerat för utdelningar, något. Trots aktiekursens uppgång anser vi att den låga värderingen (2026 P/B 0,66x) i kombination med en direktavkastning på cirka 4 %, den sänkta risknivån och potentialen i projektportföljen gör att avkastning/risk-förhållandet fortfarande är positivt. Vi upprepar vår riktkurs på 3,70 euro (observera utdelningen på 0,36 euro som avskiljs på måndag) och vår rekommendation Öka.
Ovaro höjer sin prognos för resultatet år 2025 (tidigare: bättre än 586 k€; nu: 1,3–1,6 mn€). Tyvärr ligger även det höjda intervallet under Inderes prognos (2,0 mn€). Å andra sidan varierar resultatet för ett enskilt år i vilket fall som helst ganska mycket för den här typen av bolag, så den här nyheten har sannolikt inte någon större betydelse. Kursen reagerade inte heller mer än den vanliga dagsvariationen.
Här är Frans kommentarer om bland annat Ovaros preciserade prognos.
Ovaro Kiinteistösijoitus preciserade på tisdagen sin resultatprognos för 2025. Bolaget bedömer att resultatet kommer att hamna mellan 1,3–1,6 MEUR, vilket är en tydlig förbättring jämfört med jämförelseperioden (0,6 MEUR), men ligger under vår nyligen höjda prognos (2,0 MEUR). Underskridandet beror med största sannolikhet på en nedgång i verkligt värde för kontorsfastighetsobjekt.
Här är Frans kommentarer när Ovaro drar igång ett höghusprojekt på 8 miljoner euro i Kervo.
Ovaro Kiinteistösijoitus meddelade på måndagen att man har inlett byggarbetena för ett bostadshöghus i centrala Kervo. Objektet har en förhandsförsäljningsgrad på cirka 50 %, och projektstarten är enligt vår mening ett kritiskt steg framåt för Ovaros byggherreverksamhet. Det är ett konkret steg i bolagets strategi, där fokus skiftar kraftigt mot fastighetsutveckling och byggherreverksamhet. Genomförandet av projektet motsvarar i stora drag våra prognoser, men att färdigställandet infaller i slutet av 2026 tillför omsättning till våra prognoser snabbare än tidigare uppskattat.
Strömmen av försiktigt lovande nyheter fortsätter. Som några av den här trådens alla tre följare kanske minns, tog jag hem mina små Ovaro-vinster i början av december till den kurs som drevs upp av utdelningsnyheten. Jag köpte dock tillbaka dem med limitordrar när kursen stod lågt i början av månaden. Mätt i euro var nyttan av det här småspararaktiga vevandet ganska precis plus minus noll. Men särskilt i dessa dagar känns det bra att vara med på tåget i ett bolag som är helt immunt mot Trumps tullfasoner.
Strömmen av försiktigt goda nyheter fortsätter igen. Hotellfastighet såld något över bokfört värde. Eftersom P/B-talet är i storleksordningen 0,6 låter affären i utgångsläget ganska bra. Om pengarna dessutom användes till återköp av egna aktier skulle man på sätt och vis få en dubbel nytta av affären och det låga bokförda värdet.
Här är Frans förhandskommentarer inför Ovaros Q4-resultat på torsdag den 26.2.
Vi förutspår att resultatnivån stiger till en ganska bra nivå till följd av den positiva värdeförändringen för markområdet i Kukkula-projektet i Jyväskylä, trots att vi förväntar oss en negativ förändring i verkligt värde för den övriga fastighetsportföljen. Vi förväntar oss att bolaget ger en guidning om en stabil resultatutveckling. Under 2026 är det kritiskt för bolaget att få igång nya projekt från sin pipeline och skapa förutsättningar för att starta nybyggnationen i Kukkula-projektet i Jyväskylä. Vi förväntar oss ett utdelningsförslag på 0,13 euro.
Frans intervjuade Ovaros vd Marko Huttunen gällande Q4
Ämnen:
00:00 Inledning
00:16 Huvudpunkter för slutet av året och hela 2025
01:57 Stora engångsposter i Q4
03:11 Förvärv av markområdet Kukkula i Jyväskylä
04:07 Utmaningar i Hervanta
05:03 Utdelningsförslag
06:16 Marknadsläget ur försäljningssynpunkt
07:18 Guidning
08:18 Spetsprojekt under 2026
09:14 Storprojektet Kukkula i Jyväskylä
10:38 Bostadsobjekt i Kervo