Kalmar minskat 42,4x. Startposition TietoEvry 18,4x. TIETO är med i bl.a. många välfärdsområden som patientdatasystem och vann Traficoms upphandling och nu dessa spanska projekt. Från Stockholm hade man tydligen kunnat få det lite billigare.
7 gillningar
HIMS - mer än en fördubbling av positionen när man var och täppte till det öppna gapet i grafen.
Hade en krok ute och fick napp lite lägre vid 31 $ direkt vid öppningen.
De tidigare såldes vid 55–69 $. Att bygga upp positionen igen står nu på schemat.
https://forum.inderes.com/t/tekninen-analyysi-ei-kyselyita/654/7252?u=kettunen
17 gillningar
Har länge tänkt på Hims till portföljen. Fick också vänta länge på att aktiens yolo pump n dump-beteende skulle upphöra. Fick några bra resor med denna, bland annat kring Superbowl.
Alltså Hims inköpt till 10 % vikt i portföljen @ 32 . Försäljning kan övervägas vid priser över 50 .
18 gillningar
Här har det också börjat ”sparas” i HIMS igen. Jag tror inte att det är någon brådska med att utöka positionen än, och det kommer att dyka upp gott om köptillfällen under årets lopp. Jag förväntar mig inte nya ATH-nivåer så värst snabbt, men kursen kan nog återvända till runt femtio någon gång mot slutet av året.
5 gillningar
Portföljbygget fortsätter! Återkomst som HIMS-ägare vid 31,5$. Köpte senast vid 13$ och sålde vid nuvarande priser. Grämde mig att jag var för snabb då. Med en viktning på 12 %.
6 gillningar
Öppnat två testpositioner, mer experimentella / investeringar med högre risk.
 Canatu à 9,00 EUR. Jag påstår inte att jag förstår mycket eller någonting, men det verkar trovärdigt och potentiellt; uppenbarligen finns det även konkurrensfördelar. Utan att ha känt till bolaget tidigare överraskade kopplingen till ASML:s utrustning och det låter bra (Inderes: ”ASML:s nya utrustningsleveranser skapar en tillväxtmarknad för Canatu under de kommande åren”). På OST med liten vikt (2,7 % av de personliga portföljerna och 1,0 % av alla).
 Himalaya Shipping à 87,00 NOK. Testar en lite annorlunda utdelningsaktie på OST i dagens dipp. Har varit under övervägande sedan oktober. Härligt att någon på forumet förstår sig på även denna bransch. Också med liten vikt (2,2 % och 0,8 %).
Kassavikt i de personliga portföljerna 13 % → 8 %.
6 gillningar
Årets första affär genomfördes idag när jag utökade innehavet i Canatu med en post till priset 8,90 €. Positionen öppnades i juli och detta var det fjärde köpet. Fortfarande portföljens minsta position, men nu med en skillnad på bara några hundra euro  Innehavet är tillräckligt stort för tillfället. Vi får se om jag var för snabb, då vi fortfarande ligger på samma prisnivåer som DENSO-nyheterna lyfte kursen till.
Kassans andel är nära noll, så nästa köp sker troligen efter utdelningsvåren.
9 gillningar
Ökning 1/3 Sika @152 CHF, även om omsättningen inte skulle öka alls, så förväntar jag mig att besparingarna ger effekt 2026. Värderingen börjar se rimlig ut för ett så pass defensivt bolag. Valutorna kommer också att ge hävstång i andra riktningen så småningom. Marknadsandelarna har bibehållits eller till och med ökat något under svåra tider, vilket bådar gott om/när byggandet återhämtar sig. Störst osäkerhet orsakas av Asien (Kina), där byggandet genom minskade investeringar kan vara på väg ner mer kroniskt.
7 gillningar
Rockwool  , som brottas med utmaningar, läggs i portföljen i väntan på att världens resurser ska omfördelas mellan deltagarna mer i form av byggande.
Det finns gott om vulkanisk sten och vädret kommer att fortsätta variera.
4 gillningar
Man har väntat på en vinstvarning från Olvi. Eftersom ingen sådan har synts till, gjorde jag i dag en liten utökning i portföljen. Trots att jag redan har för många aktier.
I går köpte jag lite Elisa. Och tidigare under året har jag fyllt på i Tokmanni.
19 gillningar
Coffee Stain Group. Ett par ytliga tankar: Intressant specialsituation i och med spin-offen, starka IP:n och lanseringar. Strategin tilltalar också (stora spel med små team, håller sig dock vid sin läst, d.v.s. inga AAA-spel). AI kan stödja strategin i framtiden, hjälpa till att hålla teamen små och kostnadseffektiva.
7 gillningar
Fortsätter med den nuvarande pappamodellen, så här i nästan pappaåldern, genom att öppna en ny rad: Storebrand Emerging Markets A EUR. Sparar månadsvis i denna också utöver ett par andra fonder.
10 gillningar
Förra veckan lade jag ut Springvest till försäljning, vilket jag nämnde här, men OP är så fruktansvärt långsam att jag fick pengarna först idag.
De kommer dock till användning enligt följande:
-Sampo 200 stycken till priset 9,93 € styck, nu 2000 aktier
-Kesko 110 stycken, nu totalt 250 stycken
-OP-Amerika för 2000 €
-OP-Europa för 2000 €
12 gillningar
Det är inte min ensak, men hos OP dyker köpkraften upp direkt, även om pengarna syns långsamt på kontot. Med tanke på nästa gång 
23 gillningar
På Nordeas (behåll)sida: En Neste-position som blivit liten på ASK-sidan åkte ut, och Inderes, Lindex, L&T, Sampo och Sanoma ökades på lite grann genom pyttesmå köp.
På Nordnets (trading)sida: Framery ut billigare än jag tänkt mig, 8,23 €/st. Minskad hävstång och färre rader.
7 gillningar
Exit TMDX 80 @ 147,39. Jag tror att jag kan köpa tillbaka dem billigare under de närmaste veckorna.
3 gillningar
Lamor in i portföljen pådriven av goda nyheter, 6000 st. Låt dem ligga där och vänta i lugn och ro.
4 gillningar
Köp: Ideal Power 
S.k. högriskinvestering
Tecken
3 gillningar
Eftersom Helsingforsbörsen har stigit med cirka 40 % på ett år, finns det inte direkt några läckra köplägen på bevakningslistan. Särskilt inte när det primära syftet är att hitta kvalitet billigt. Och man vill verkligen inte investera mer pengar i rader som redan lyser rött. I den här situationen kan en otålig aktieplockare rikta blicken utomlands, vilket kan vara antingen ett hot eller en möjlighet. Vi får hoppas på det senare.
Eftersom källskatt inte tas ut på utdelningar från London-noterade bolag till ett aktiesparkonto (OST), hade jag i helgen ett långt samtal med Gemini om brittiska bolag som skulle kunna passa min strategi. Tidigare har jag inte använt AI för att fatta investeringsbeslut och jag var skeptisk till en början, men med olika frågeställningar dök ett bolag ständigt upp och kom under lupp. Efter att ha funderat på saken i ett par dagar hamnade Domino’s Pizza Group PLC i portföljen med en vikt på fem procent till priset 1,8 pund per aktie.
Investeringsplan: Jag bygger upp en utdelningsportfölj i lugn och ro inför pensionen som hägrar på 2050-talet. Ambitionen är att främst förvärva aktier från Finland, så att en så stor del som möjligt av utdelningarna hamnar skattefritt på aktiesparkontot. Enligt Buffetts lära försöker jag köpa en ”del av ett företag” istället för bara en aktie för lång tid framåt, och jag tittar vanligtvis på fyra faktorer när jag fattar köpbeslut.
Inhemskt. Domino’s är naturligtvis inte ett ”Hesuli-papper” (Helsingfors-aktie), men precis som för sina finska kusiner betalas ingen källskatt på utdelningarna. Exempelvis för Altria stannar 15 % av utdelningen i USA, och det går inte att få tillbaka på ett aktiesparkonto. Domino’s Pizza Group PLC dominerar pizzamarknaden i Storbritannien och Irland, och jag anser att det förutom geografisk diversifiering även tillför en trevlig defensivitet och ett utdelningsflöde till min portfölj. Förhoppningsvis under lång tid framöver.
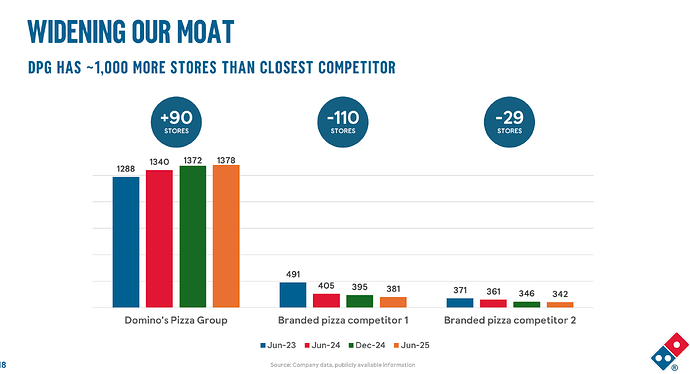
Hög kvalitet. Domino’s affärsmodell är ganska enkel och begriplig. De hyr en fastighet och tar in en franchisetagare som underhyresgäst. Därefter säljer Domino’s råvarorna till företagaren och tar en bit (hehe) av varje såld pizza. Det är egentligen allt. Visst äger Domino’s även några egna butiker där de testar koncept, men antalet är ganska litet. Domino’s har försökt expandera till bland annat Tyskland och Skandinavien, vilket har lett till ökad skuldsättning, men de har dragit sig ur dessa områden och företaget kommer i fortsättningen att fokusera enbart på de brittiska öarna. Det fria kassaflödet har varit stigande på lång sikt och ROIC har pendlat mellan 15–20 %. Warren Buffett äger för övrigt aktier i Domino’s amerikanska moderbolag.
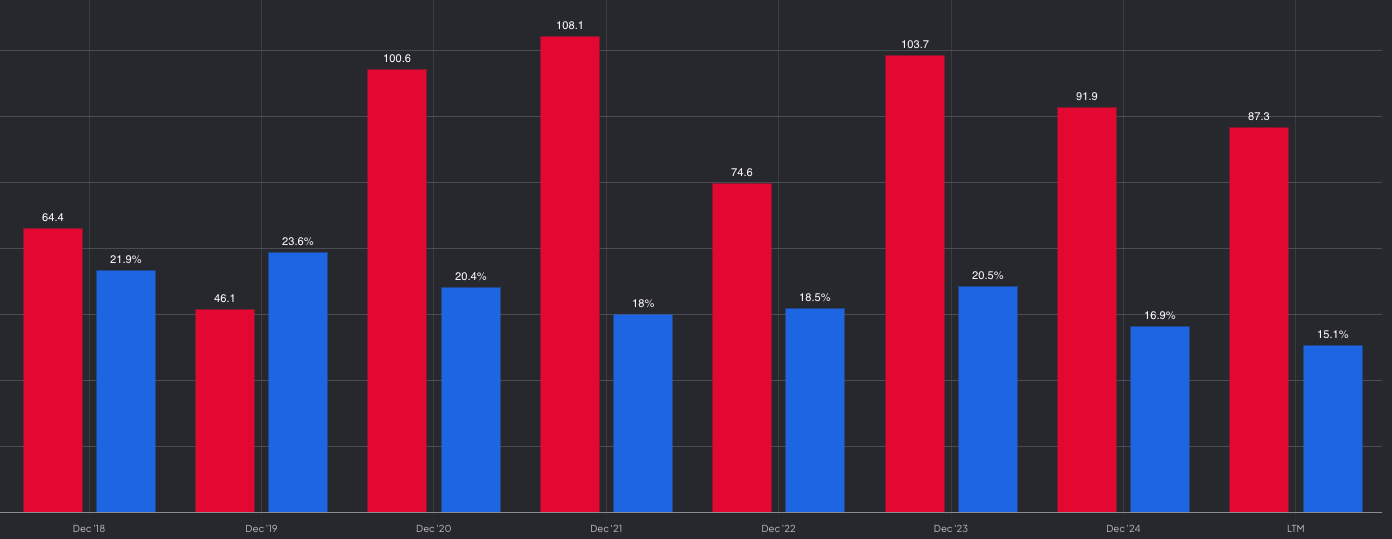
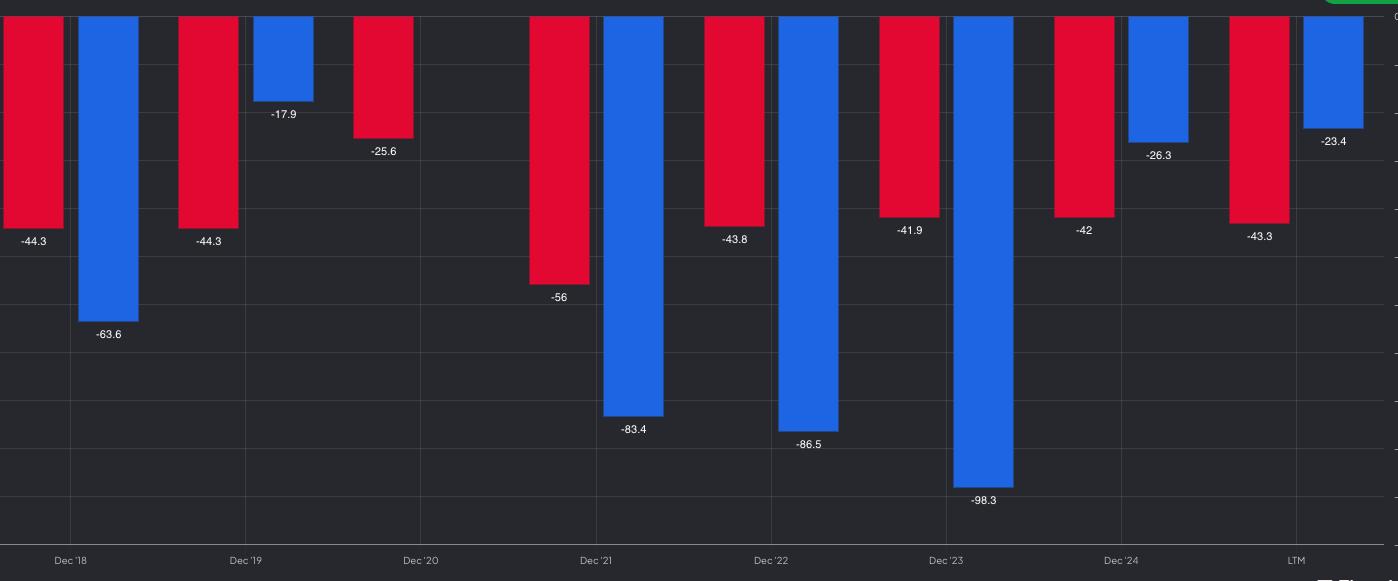
Utdelningsbolag. Domino’s har betalat en stigande utdelning de senaste 10 åren, med endast en liten förskjutning till nästkommande år under pandemin. Med nuvarande kurs är direktavkastningen drygt 6 % och Domino’s delar ut en ganska måttlig andel på 40 % av resultatet. Utöver utdelningen gör Domino’s även en hel del återköp av egna aktier (blått).
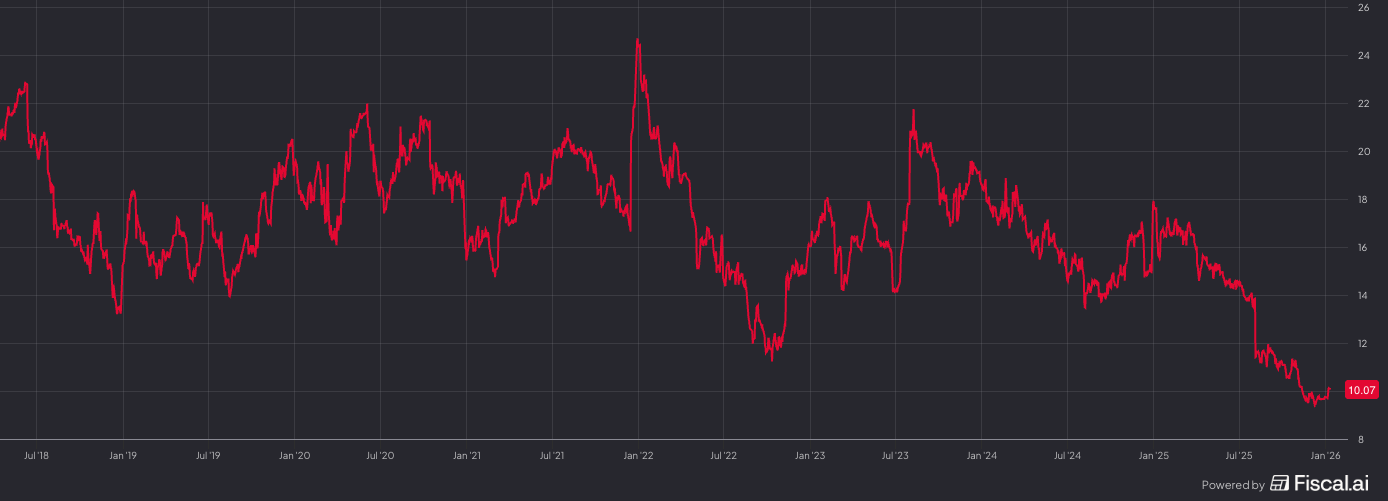
På rea. Både P/E och EV/EBIT för nästa år har sjunkit till historiska bottennivåer. Medan det framåtblickande P/E-talet under de senaste tio åren har legat mellan 16–18x, var vi vid årets början redan under 10x.
Givetvis finns det skäl till den låga värderingen, vilket Verneri har gått igenom i bolagstråden. Jag nämnde redan de misslyckade utlandsexpansionerna, men det finns även andra orsaker. Tillväxten är inte längre särskilt hög, det ekonomiska läget i Storbritannien börjar bli ganska surt och VD:n fick precis gå efter att ha sagt att ”pizza peak” har uppnåtts i Storbritannien. En ny VD har ännu inte utsetts, vilket säkerligen har ökat osäkerheten ytterligare.
Vi får se om de börjar köpa upp någon ny verksamhet (Domino’s har redan en effektiv leveranskedja uppbyggd), men jag anser att detta är ett bra läge att ta in ett fint utdelningsflöde och en marknadsledare i portföljen till en måttlig värdering. Låt oss vara modiga när andra är rädda och ge Noho Partners en lite rejälare stridskamrat i portföljen under lång tid framöver.
Enligt investeringsplanen fortsätter jag med tidsmässig spridning och nästa köp sker tidigast om 30 dagar. Jag håller ögonen på framför allt Lassila & Tikanoja och Revenio. Gemini försökte ihärdigt pracka på portföljen alkoholjätten Diageo PLC, som befinner sig i en dykning, så jag måste undersöka även det i lugn och ro under de kommande veckorna.
45 gillningar
Outokumpu ut á 4,7
Cirka 55 % vinst + utdelningar
Får se var man placerar de här pengarna sen
8 gillningar