Orthex - Plast till världen

Någon tror att @Don_Jari inte har andra bolag i portföljen än Orthex, när han ständigt vräker ur sig smörja i den här tråden. Men det har han. Jag var dock tvungen att plocka ut några punkter från den här artikeln med Orthex i åtanke :backhand_index_pointing_down:

https://www.arvopaperi.fi/uutiset/a/2f2ca79a-b122-4609-ae28-a7b10fdcc568

Artikeln handlar om Family offices, som Conficap Oy, vilket, som bekant, är Orthex största ägare. Artikeln innehåller bland annat ett par tankeväckande tabeller, som visar att bolagets nettoresultat och avkastning på eget kapital inte har varit på någon imponerande nivå den senaste tiden :backhand_index_pointing_down:
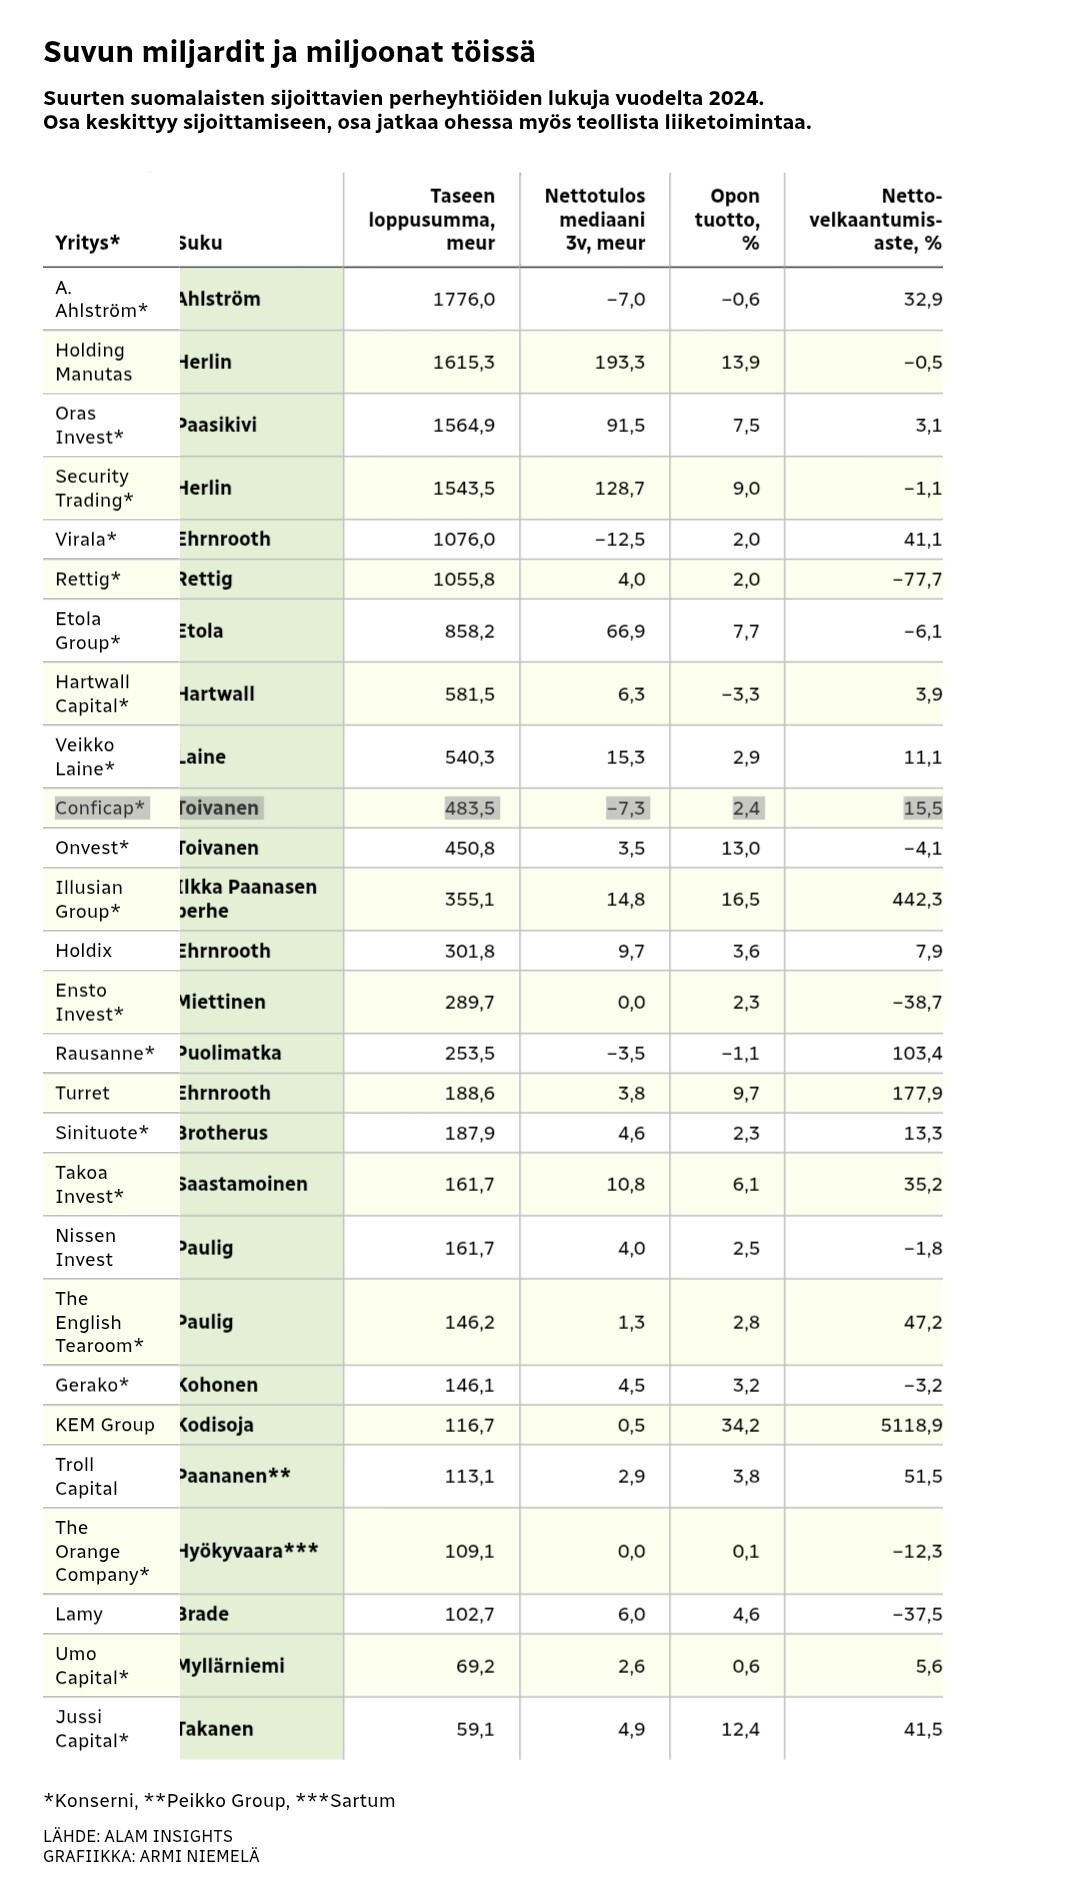
Screenshot_20250831_223923

Det är alltså inte lätt att tjäna pengar ens för de rika. Detta var inte huvudpoängen.

Den andra tabellen i artikeln berättade vad jag senast försökte fråga Grok idag, nämligen vilka äganden Conficap Oy har utöver Orthex. Grok nämnde YIT, Puuilo och Talenom. I den tabellen nämndes dessutom Nordea. Samtidigt avslöjar tabellen att de nordiska ägandena är i storleksordningen 66 miljoner. Jag antar att detta alltså inkluderar bland annat dessa ovan nämnda listade bolag.
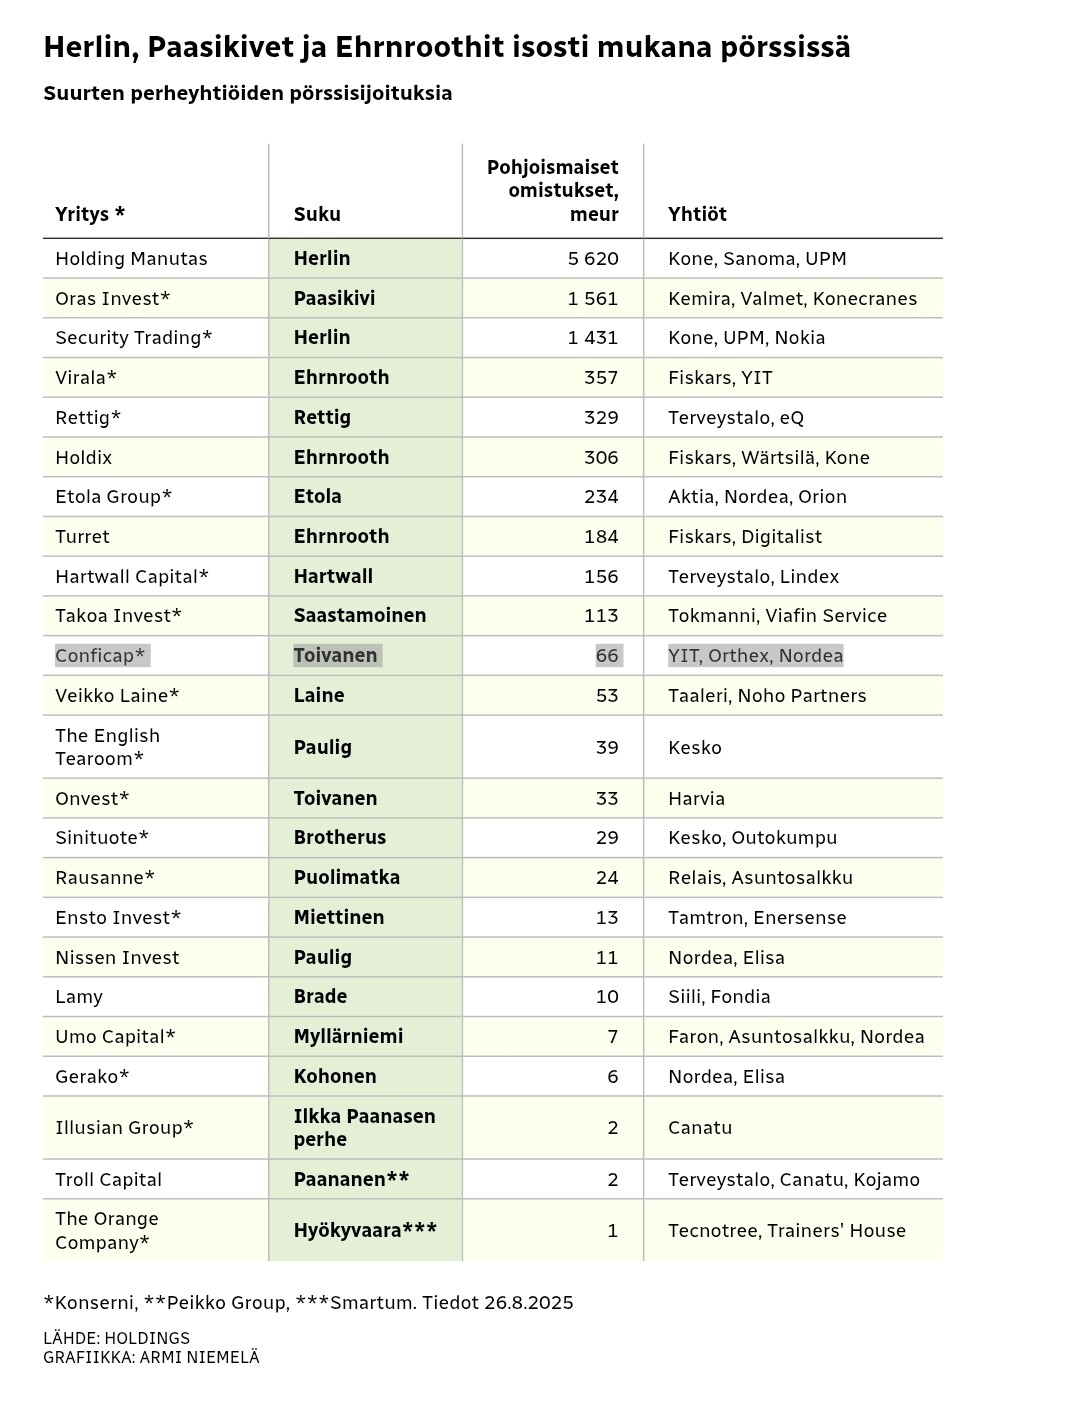
Screenshot_20250831_224000

Detta skulle i sin tur betyda att av de 66 miljonerna skulle Orthex kunna utgöra drygt 10 miljoner till nuvarande kurs. Om man speglar hur investeringen har gått sedan noteringen, så var AI:ns (Grok) upplysta bedömning följande: Investeringens värde har sjunkit från cirka 15,5 miljoner euro till 10,17 miljoner euro, och med hänsyn till utdelningar är nettoförlusten cirka 2,67–3,56 miljoner euro.

Alltså ingen bra investering. Snarare tvärtom. Som för oss alla som varit med länge :face_with_hand_over_mouth: Det ägandet är dock en så pass stor del att man inte blir av med det annat än som ett block till någon, om man ser ett behov av att avyttra.

Men inte heller detta var huvudpoängen. Huvudpoängen fanns i slutet av artikeln :backhand_index_pointing_down:
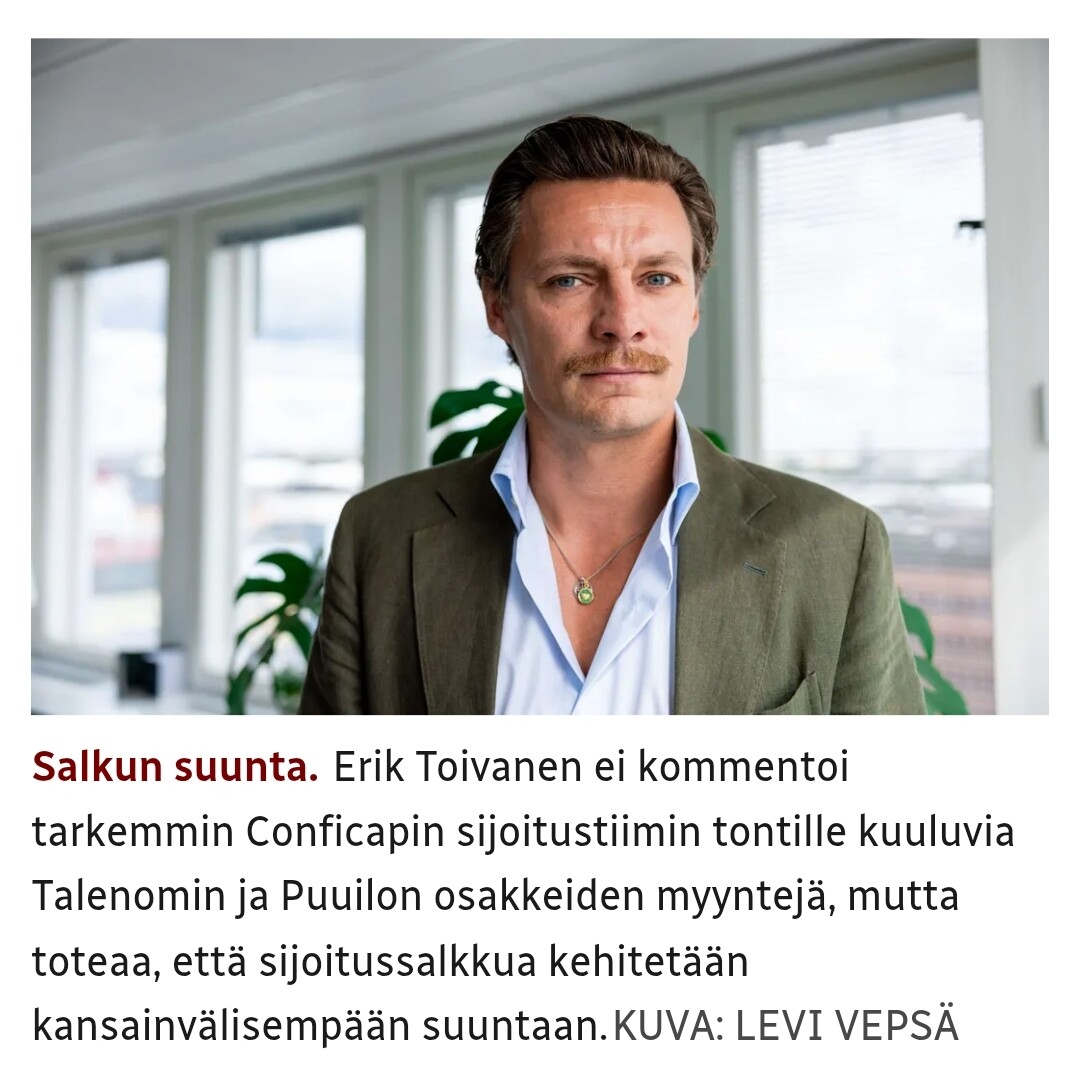
Screenshot_20250831_230422

Erik kommenterar alltså inte försäljningar av andra bolag i artikeln, men konstaterar att investeringsportföljen utvecklas i en internationell riktning. Dessutom konstateras det senare att investeringarna hanteras av ett portföljförvaltningsteam: Nu har Toivanen varit VD för Conficap i två år. Are har sin egen operativa ledning, och Conficaps investeringsportfölj hanteras av ett team lett av David Miller, som har gjort en imponerande karriär inom investeringsbranschen i Londons finansvärld.

Vad jag själv läser ut av detta är att möjligheten till någon form av lättnader eller andra arrangemang finns på medellång sikt. Detta omstruktureringskort har funnits sedan noteringen. Men det har inte funnits mycket att berätta om det. Nu när huvudägaren har haft en tydlig riktning att avyttra dessa andra inhemska äganden (kanske via block?) och rikta sig mot internationella investeringar, så ser jag det inte som omöjligt att några arrangemang kan vara på gång. Härtill måste dock sägas att Miller har varit där sedan februari 2022. Som investering har detta dock varit en ganska stor katastrof för bolaget – det går inte att komma ifrån.

11 gillningar

Alltså va, massor av text men inget innehåll. Ägarinformationen är offentlig information så man behöver inte gissa. När det gäller Orthex har Conficap haft 2 486 240 enligt ägarlistan den 31.7 ( Orthex Osakkeenomistajat - Orthex Group ). Företaget finns även på YIT:s ägarlista, och även om Nordea offentligt bara listar de 25 största ägarna kan man därefter uppskatta hur mycket Conficap äger därifrån om man inte orkar fråga Euroclear.

För övrigt är Orthex på nuvarande prestationsnivå för dyr för min egen portfölj. Omsättningen har inte vuxit på fyra år, resultatet stampar på stället, P/E-talet ligger runt 14-15 och med tanke på det skulle den nuvarande värderingen kräva någon trovärdig tillväxt i framtiden.

Orthex uppträdde på Börsens Öppna Dagar, men övertygade inte direkt. Ett trevligt och tråkigt företag, men ingredienserna för lönsam tillväxt verkar saknas.

Av en slump känner jag familjen Toivanen lite grann även från ungdomen, och på den grunden tror jag inte att några panikförsäljningar kommer att ske där, utan man väntar på en situation där ägandet kan säljas till ett bra pris. Familjen Toivanens andra kapitalbolag Onvest avyttrade en stor del av sina Harvia-innehav i sin tid när kursvärdet var helt absurt (över 50 euro). Visst, om ägarens syn blir starkt negativ så kan aktierna i det läget säljas av mycket snabbt.

1 gillning

Tack för feedbacken. Detta värmer och ökar motivationen att fortsätta skriva och dela information här på forumet.

Det stämmer. Jag har bara inte tidigare stött på Conficaps noterade investeringar (eftersom jag inte är bekant med deras investeringsbolags verksamhet) och har inte försökt gräva fram dem tidigare. Nu när jag försökte gräva, fanns det inte mycket information tillgänglig. I årsredovisningen 2024 fanns det exakt så här mycket, alltså nästan ingenting.

Screenshot_20250901_071553

Screenshot_20250901_071607

Dessutom innehöll själva artikeln mycket ny information för mig, bland annat euromängden av Conficaps nordiska investeringar. Om min tolkning var korrekt, ansåg jag att Orthex andel var ganska stor i förhållande till andra investeringar. Detta ökar enligt min mening pressen att göra något om en stor del av kapitalet presterar dåligt eller till och med negativt.

Var och en bedömer naturligtvis själv hur relevant denna information är. Jag konstaterar dock att Orthex är ett bolag där man genom att investera tar en stor ägarrisk både från Toivastens och Rosenlews sida, då båda har över 10 procents ägande. Därför är det enligt min mening inte helt oväsentligt hur bolaget presterar.

Jag har inte målat upp några panikförsäljningar någonstans. Jag tror inte att det professionella portföljförvaltningsteamet, som nämns i artikeln, har något behov av det.

Detta är just det som oroar mig i detta fall: bolagets nästan ständiga underprestation och stillastående sedan noteringen. Jag skulle kunna gissa att saken åtminstone har diskuterats inom investeringsteamet.

Nu kommer vi till frågan om hur man blir av med en andel på cirka 15 procent, om och när bolaget fortsätter att underprestera, för jag hävdar att de inte kommer att titta på detta i all evighet. Jag kan inte riktigt komma på något annat sätt med denna omsättning än en blockförsäljning eller någon form av företagsarrangemang. Och jag sa inte att detta kommer att ske nu eller nästa kvartal. Situationen försvåras dock av Rosenlews över 10 procents ägande.

Nu tar jag, på allmänhetens begäran, en paus från denna tråd och forumet, så att jag inte delar eller skriver något överflödigt och onödigt här. Tack och adjö :waving_hand:

6 gillningar

Jag förstod poängen med ditt inlägg, @Don_Jari, och det var ett bra inlägg. Jag gillade också ditt lådinlägg tidigare. Låt det bara komma. Det är inte för mycket diskussion här och varje meddelande behöver inte vara helt briljant så länge det håller sig till ämnet :+1:

Till saken säger jag att Conficap visst drog sig ur Talenom också på botten (åtminstone den nuvarande botten). Familjen Rosenlew är säkert inte särskilt villiga att dra sig ur, eftersom detta ju är Alexanders skapelse i sin nuvarande form.

Jag tycker att Orthex är intressant prissatt nu när området utanför Norden återigen visar goda tillväxtsiffror och om även den nordiska konsumenten vaknar till liv. Det enda som oroar lite nu är den eventuellt hårdnande konkurrensen i Norden, som i rapporten avfärdades mer som en tillfällig utmaning, men det finns nog anledning att följa det noggrant.

21 gillningar

Orthex Oyj, Börsmeddelande, 1.9.2025 kl. 13.30

Aurélien Chabannier har utnämnts till försäljningsdirektör med ansvar för Europa och internationella marknader på Orthex från och med idag, den 1.9.2025. Han blir medlem av bolagets ledningsgrupp och kommer att rapportera till verkställande direktör Alexander Rosenlew.

Chabannier (f. 1989) är fransk medborgare och har en magisterexamen i management. Chabannier började på bolaget 2016 som försäljningschef i Frankrike och leder för närvarande affärsenheten som består av Frankrike och Tyskland.

Verkställande direktör Alexander Rosenlew: ”Vi är glada att utnämna Aurélien Chabannier till ny försäljningsdirektör med ansvar för Europa och resten av världen. Hans utmärkta prestationer i att bygga och växa Orthex position i Frankrike har skapat en stark grund för vår tillväxt i Europa. Aurélien har visat exceptionell energi, marknadskännedom och ledarskap, och jag är övertygad om att han kommer att spela en central roll på vår resa mot att bli ett genuint europeiskt företag. Mina varma gratulationer till honom för denna välförtjänta utnämning och lycka till i den nya rollen.”

7 gillningar

I Kesko:s försäljningsrapporter för juli och augusti har det rapporterats att försäljningen av konsumentvaror har ökat i Citymarket. Man kan inte dra en direkt linje till Orthex försäljning, men det säger mig att konsumenten vaknar till liv i kategorier som är betydande för Orthex. Som jämförelse växte samma kategori under Q2 i april och minskade i maj och juni. Låt oss hoppas att den piggare bostadsmarknaden också får folk att skaffa fler högkvalitativa förvaringslösningar igen.

6 gillningar

@Antti_Leinonen har skrivit en omfattande och bra artikel om Orthex. :slight_smile:
Under det andra kvartalet sjönk Orthex nettoskuld till 20 miljoner euro. Orthex amorterade skulder med tre miljoner euro jämfört med föregående år. Nettoskulden är 1,4 gånger EBITDA, tydligt under bolagets mål. Om lönsamheten bibehålls eller förbättras finns det gott om utrymme i balansräkningen för ett företagsförvärv.

Marknadens och analytikernas förväntningar inkluderar knappast ett företagsförvärv. Flera konkurrenter som är större än Orthex har presterat dåligt, så det kan finnas förvärvsobjekt för Orthex bland de mindre aktörerna. Både vid företagsförvärv och tillväxtinvesteringar i allmänhet framstår VD Alexander Rosenlew som en försiktig ledare som noggrant väger kostnad-nytta-förhållandet. Möjligheterna till företagsförvärv har spekulerats ända sedan noteringen.

11 gillningar

Färsk diskussion kring Orthex:

6 gillningar

Rosenlew började leda Orthex för 15 år sedan, långt innan företagets börsintroduktion 2021. Rosenlew berättar att han började investera i företaget redan i början av sin anställning och har gradvis ökat sin position. Nu uppgår ägandet till nästan tio miljoner euro.

Förutom den långa anställningen är långsiktigt investerande orsaken till det stora ägandet.

”Kanske en liten anekdot är att jag aldrig har sålt en aktie. Jag har bara varit på köpsidan”, säger Rosenlew.

Han ser inget problem med att han för närvarande är företagets näst största ägare med över 11 procents andel, även om han medger att ägarhatten måste skiljas från VD-hatten.

Ledarskapet blir enligt honom mer ägarorienterat när VD:ns intresse på lång sikt är att höja aktiens och företagets värde.

”Inte för nästa kvartal utan för en lång framtid. Kvartalshetsen försvinner.”

Även om Rosenlew vill skilja VD-rollen och ägandet åt, får samarbetet mellan styrelsen och VD:n en egen extra krydda från Rosenlews starka ägande. Han upplever att han som stor ägare har förväntningar på styrelsen, och han vill att styrelsen tillför företaget sådan kompetens som höjer företagets värde.

”På styrelsemötena uppför jag mig som en vanlig VD”, bedömer Rosenlew dock.

Det pratas åtminstone mycket om att höja värdet på många ställen och av många. Nåväl, faktum är dock att Alex är nära topp 3 :backhand_index_pointing_down:

Om Orthex skulle lyckas lite bättre, vem vet, kanske han skulle kunna ta sig dit en dag :grin:

28 gillningar

Det vittnar ju om ett starkt och långsiktigt engagemang på många sätt. Hade de tre översta ens själva specifikt köpt aktier i bolaget de ledde?

4 gillningar

Jouko Pölönen valdes åtminstone i år till VD för EQ och ville genast själv köpa aktier lite mer rejält.

4 gillningar

Orthex söker en försäljningschef till Finland och Baltikum :backhand_index_pointing_down:

https://careers.avila.fi/en/jobs/6680325-sales-manager-finland-baltics-orthex-group

Jag nämnde för en tid sedan i samband med en kartbild att bolaget knappt har någon närvaro i Sydeuropa. Nåväl, snart finns det åtminstone en försäljningschef och ett säljteam i Baltikum, om jag förstod rätt.

Utdrag ur platsannonsen:

Orthex söker en resultatinriktad och praktisk försäljningschef för att leda och utveckla sin verksamhet i Finland och de baltiska länderna.

Detta är en central kommersiell och ledande roll som ansvarar för marknadsutveckling, nyckelkundrelationer och teamledning. Rollen erbjuder en möjlighet att hantera Orthex näst största marknad och främja ny tillväxt i de baltiska länderna.

Företagets starka position i Finland och dess ambitiösa europeiska tillväxtplaner erbjuder en spännande möjlighet att konkret påverka Orthex framtid. Som försäljningschef leder du en av Orthex nyckelmarknader och spelar en central roll i att expandera verksamheten i Baltikum – ett område med betydande tillväxtpotential.

Om detta skulle @Thomas_Westerholm kunna fråga lite mer på Q3-resultatinfon.

3 gillningar

Tyvärr ser jag snarare ett negativt scenario här, att Finlands försäljningschef just har fått sparken. Baltikum har väl tillhört även tidigare Finlands försäljningschef? Bara inte den lilla förlusten av “fotfäste” som sågs under Q2 har fortsatt på samma sätt under Q3 i Finland.

Han verkar vara i den rollen just nu: https://www.linkedin.com/in/sami-lakkakorpi-1599085?originalSubdomain=fi

5 gillningar

Låt oss återkomma till detta så pass mycket att det troligen är en helt naturlig förändring det handlar om, och att det därmed inte är något mer dramatiskt kopplat till saken.

4 gillningar

Thomas har gett sin förhandskommentar inför Orthex släpper sina Q3-resultat på torsdag. :slight_smile:

Efter årets volatila intäktsutveckling fokuserar vi särskilt på intäkterna för rapportperioden. I likhet med början av året förväntar vi oss att den fakturerade försäljningen i Norden minskar något, men en sund tillväxt från exportmarknaderna i linje med Q2. Vi går igenom delårsrapporten på torsdag i en livesändning med start klockan 8.55.

4 gillningar

En liten miss och ett återkallande

3 gillningar

Observera!

Resultatlive börjar klockan 8.55 under ledning av Thomas! :slight_smile:

6 gillningar

Juli-september 2025

  • Fakturerad försäljning uppgick till 23,6 miljoner euro (23,3)

  • Omsättningen ökade med 2,5 % och uppgick till 23,4 miljoner euro (22,8)

  • Justerad EBITDA uppgick till 4,5 miljoner euro (4,0)

  • Justerad EBITA uppgick till 3,3 miljoner euro (2,9) eller 14,3 % av omsättningen (12,6)

  • Rörelseresultatet uppgick till 3,3 miljoner euro (2,8)

  • Kassaflödet från den löpande verksamheten uppgick till 5,9 miljoner euro (5,7)

  • Resultat per aktie, icke-utspätt, uppgick till 0,14 euro (0,10)

Januari-september 2025

  • Fakturerad försäljning uppgick till 66,7 miljoner euro (67,9)

  • Omsättningen minskade med 1,4 % och uppgick till 64,9 miljoner euro (65,9)

  • Justerad EBITDA uppgick till 10,4 miljoner euro (10,5)

  • Justerad EBITA uppgick till 6,8 miljoner euro (7,2) eller 10,4 % av omsättningen (10,9)

  • Rörelseresultatet uppgick till 6,8 miljoner euro (7,1)

  • Kassaflödet från den löpande verksamheten uppgick till 9,8 miljoner euro (9,4)

  • Nettoskuld / justerad EBITDA uppgick till 1,0 (1,3)

  • Resultat per aktie, icke-utspätt, uppgick till 0,26 euro (0,24)

Orthex Oyj: Delårsrapport januari-september 2025 | Kauppalehti

12 gillningar

En stark rapport från Orthex som överträffar prognoserna. Tillväxten i övriga Europa var något svag, men det bör noteras att jämförelseperioden var relativt stark då övriga Europa växte med +20% då. I övrigt starka prestationer.

18 gillningar

Justerad EBITA-% ett bra hopp 12,6% —> 14,3%. Här har sänkta råvarupriser följts och förväntats sedan början av året, när de skulle slå igenom i marginalerna. Nå, äntligen verkar det finnas sådana tecken :slight_smile:

Förhoppningsvis fortsätter marginalnivån åtminstone på nuvarande nivå även i framtiden, och blir inte bara en engångshöjning för ett kvartal.

9 gillningar