Det är en stilig vinst och en värdefull sådan… när det dessutom syns i kommersialiseringen och som en expanderande RR-bas så känns det verkligen på smilbanden även för en Optomed-ägare 
11 gillningar
Genast i början av nästa vecka får vi en ny ägarlista och förmodligen mellan måndag och onsdag en resultatinförhandsrapport från @Juha_Kinnunen. I den förstnämnda lär vi få se fondernas fortsatta minskningar och i den sistnämnda listas troligen all officiellt offentliggjord information, utifrån vilken vi väl kan förvänta oss ett positivt resultat.
Därefter blir det intressant att gå mot fredagen, för om inte information om en riktigt dålig utveckling har läckt ut någonstans, så förklaras den nuvarande kursnivån faktiskt bara av fondernas säljtryck och bristen på förtroende på köpsidan.
Ingen officiellt offentliggjord information stöder resultatmässigt en syn på ett marknadsvärde under 30 miljoner. Jag köpte mer den här månaden, men om siffrorna gör en besviken är det troligt att det sker ett manfall på ägarsidan.
Kärnan i investeringscaset är fortfarande densamma och frågorna kring det till vd:n kommer naturligt från Juha.
Dessutom skulle jag denna gång önska frågor i intervjun om sidorätterna till kärnan, det vill säga om:
Kina,
Big Pharma
spelmarknaden (gambling)
Vad är potentialen för varje sidorätt, vad är bolagets mål gällande dem och med vilken tidshorisont?
25 gillningar
När man har kollat upp det här priset lite mer så är det ju en HELVETES stor grej. Det här ger AEYE Health en sådan kvalitetsstämpel på det de gör, att det vore konstigt om inte Aurora AEYE börjar röra på sig, och det rejält. Företaget har varit förvånansvärt tyst, fast man skulle kunna tro att det här borde lyftas fram pronto och stort. Intressant att se när och hur de går ut offentligt…
7 gillningar
Det här måste väcka intresse i USA. Det vore konstigt om det inte på något sätt även syntes i kursen. Det tar förstås en stund innan det här når medvetandet ens i vissa kretsar.
7 gillningar
Man kan anta det, eftersom Oura, som är ganska välbekant för ganska många, vann priset i fråga förra året
5 gillningar
Det här verkar börja få skaplig synlighet.
17 gillningar
Jag tvivlar inte en sekund på att Aeye Health inom den närmaste tiden kommer att synas stort i sin marknadsföring med denna unika prestation. Och när de gör det med bilder, får Optomed också rejält med synlighet på köpet.
25 gillningar
Galien Foundations webbinarier har publicerats. Aeyes vd säger att 100 patienter förhindras från att bli blinda varje dag, dvs. så många patienter per dag får diagnosen “more than mild” diabetesretinopati. Eftersom 10–15 % får den diagnosen vid screeningarna, och om en kamera i genomsnitt fotograferar 2 patienter per dag (eget antagande som räkneexempel), så finns det 100/0,1/2 = 500 kameror i aktivt bruk. Och tillväxten är fortfarande snabbast på marknaden.
Från 27:15 talar Aeyes vd:
15 gillningar
Håller med. Jag skulle också spinna vidare på det med vad guidningen för i år är, och eventuellt utsikterna för nästa år. I mina egna funderingar är fredagen en “make or break”-dag. Måtte det gå vägen – amen.
1 gillning
Ganska lite nytt i det här, men din uppskattning på bara två fotograferingstillfällen i snitt per dag känns verkligen väldigt låg.
2 gillningar
Man hamnar dock i samma storleksordning för antalet aktiva kameror oavsett hur man räknar.
Min egen uppskattning av den aktiva Aurora AEYE-basen efter Q2 var 390 st, härlett från balans- och resultaträkningen, vilket skulle leda till ett något högre antal bilder än 2 st/dag/kamera. Man är ändå i samma storleksordning, och hur man än vrider och vänder på det tvingas man göra stora antaganden. Även Inderes estimat låg i samma storleksordning.
Kanske fotograferas det helt enkelt inte i några jättevolymer med dessa ändå?
7 gillningar
Det finns många variabler i ekvationen, så det finns osäkerheter i flera riktningar. Man måste dock på något sätt försöka beräkna storleksordningen på antalet kameror. Vissa av kamerorna kan förstås ha rejäla volymer.
2 gillningar
Det där är säkert ingen dålig uppskattning. Själv har jag tidigare varit för optimistisk gällande volymerna, och det är säkert realistiskt att tänka att det ligger någonstans i spannet 300–500. Att modellera detta är väldigt känsligt för antaganden, det är en sak som är helt säker.
3 gillningar
Även antalet screenade är i hög grad öppet för tolkning… om “prevented blindness” innebär hur många vårdkrävande patienter som upptäcktes, så behövde 1,6 % av de screenade med AEYE-DS vård enligt den här studien. Om det rör sig om 100 sådana, skulle det dagliga antalet screenade för närvarande ligga på runt sextusen patienter.
“We hope to grow that number of course significantly…”
Det talades för övrigt direkt om portable solution, och likaså verkar all AEYE:s kommunikation och marknadsföring betona just det, så det är nog det som kommer att driva tillväxten.
7 gillningar
Ja, runt 500 kameror är i rätt härad (på fotbollsplanen), och utifrån det kan man grovt uppskatta att totalt 700–900 kameror kan vara i bruk + i implementeringsfasen. Det sammanlagda antalet är knappast det dubbla, men det pågår säkert piloter. 1 000 kameror i bruk är för mig den stora vattendelaren, då man redan hamnar rejält på vinstsidan. Enligt all logik borde det uppnås under nästa år. På fredag får vi se plankan, och i februari ser vi sedan om avstampet träffar plankan ordentligt.
3 gillningar
Enligt min mening spelar det nuvarande antalet kameror inte så stor roll. Det absolut viktigaste är tillväxtens lutning (tillväxttakten). Det hela börjar så sakteliga rulla igång, och de nödvändiga tillstånden samt integrationerna med patientjournalsystemen har blivit klara först i år (bortsett från FDA-godkännandet som kom redan 24). Istället för att utvärdera antalet kameror skulle jag rentav titta på RR-tillväxttakten jämfört med föregående år/kvartal. Vad jag kanske skulle plocka upp från Aeye Healths vd:s kommentarer är just dessa framgångar och verkliga resultat i den reella världen. Tekniken och systemet fungerar och blindhet förhindras, även om antalet kameror fortfarande är litet. Detta, tillsammans med det senaste erkännandet (Prix Galien USA), validerar funktionen och tillförlitligheten hos Optomed Aurora Aeye. Nästa veckas fredag får vi se läget, men det lönar sig att hålla i minnet att vi fortfarande bara är i startgroparna och i fasen där grunden läggs. Visst hade man önskat att verksamheten kom igång snabbare, men hälsoteknik är tyvärr en långsam och trögrörlig bransch. Mycket önskvärt är förstås också att det inte längre behövs någon ny emission för att driva kärnverksamheten.
11 gillningar
Mekaniken bakom löpande fakturering, eller varför små siffror växer sig stora
Många har undrat varför Aurora AEYE inte syns i resultaträkningen, trots att Himberg talar om en tillväxt på hundratals procent och om hur den växande potten smyger sig in i resultaträkningen under Q3 och Q4. Jag förklarar mekaniken här med en enkel räkneövning. Siffrorna är mina egna uppskattningar och inte bolagets rapporterade siffror. Jag tar inget ansvar för siffrorna. Detta är inte investeringsråd. Excel är excel och där är allting enkelt, men det lönar sig att förstå logiken. Till förskräckelse för alla som skyr AI snurrade jag runt den här intäktsföringsmekanismen lite inför fredagens rapportsläpp.
Utgångsläge
Vi uppskattar konservativt att det för närvarande finns cirka 350 fakturerande Aurora AEYE-kameror. Optomeds andel uppskattas till cirka 375 €/månad per kamera, vilket är ungefär hälften av de 750 euro som Himberg använde som exempel. Det ger cirka 0,39 MEUR per kvartal. Antalet kameror och priset är uppskattningar, men eurobeloppet stämmer väl överens med resultatflödet.
Omsättningen som intäktsförs över tid har under det senaste året vuxit med i genomsnitt cirka 46 kEUR per kvartal. Det motsvarar cirka 45 nya kameror per kvartal. Det har visserligen sagts att detta inte visar hela sanningen, men om vi nu bara tar siffrorna helt enkelt som siffror.
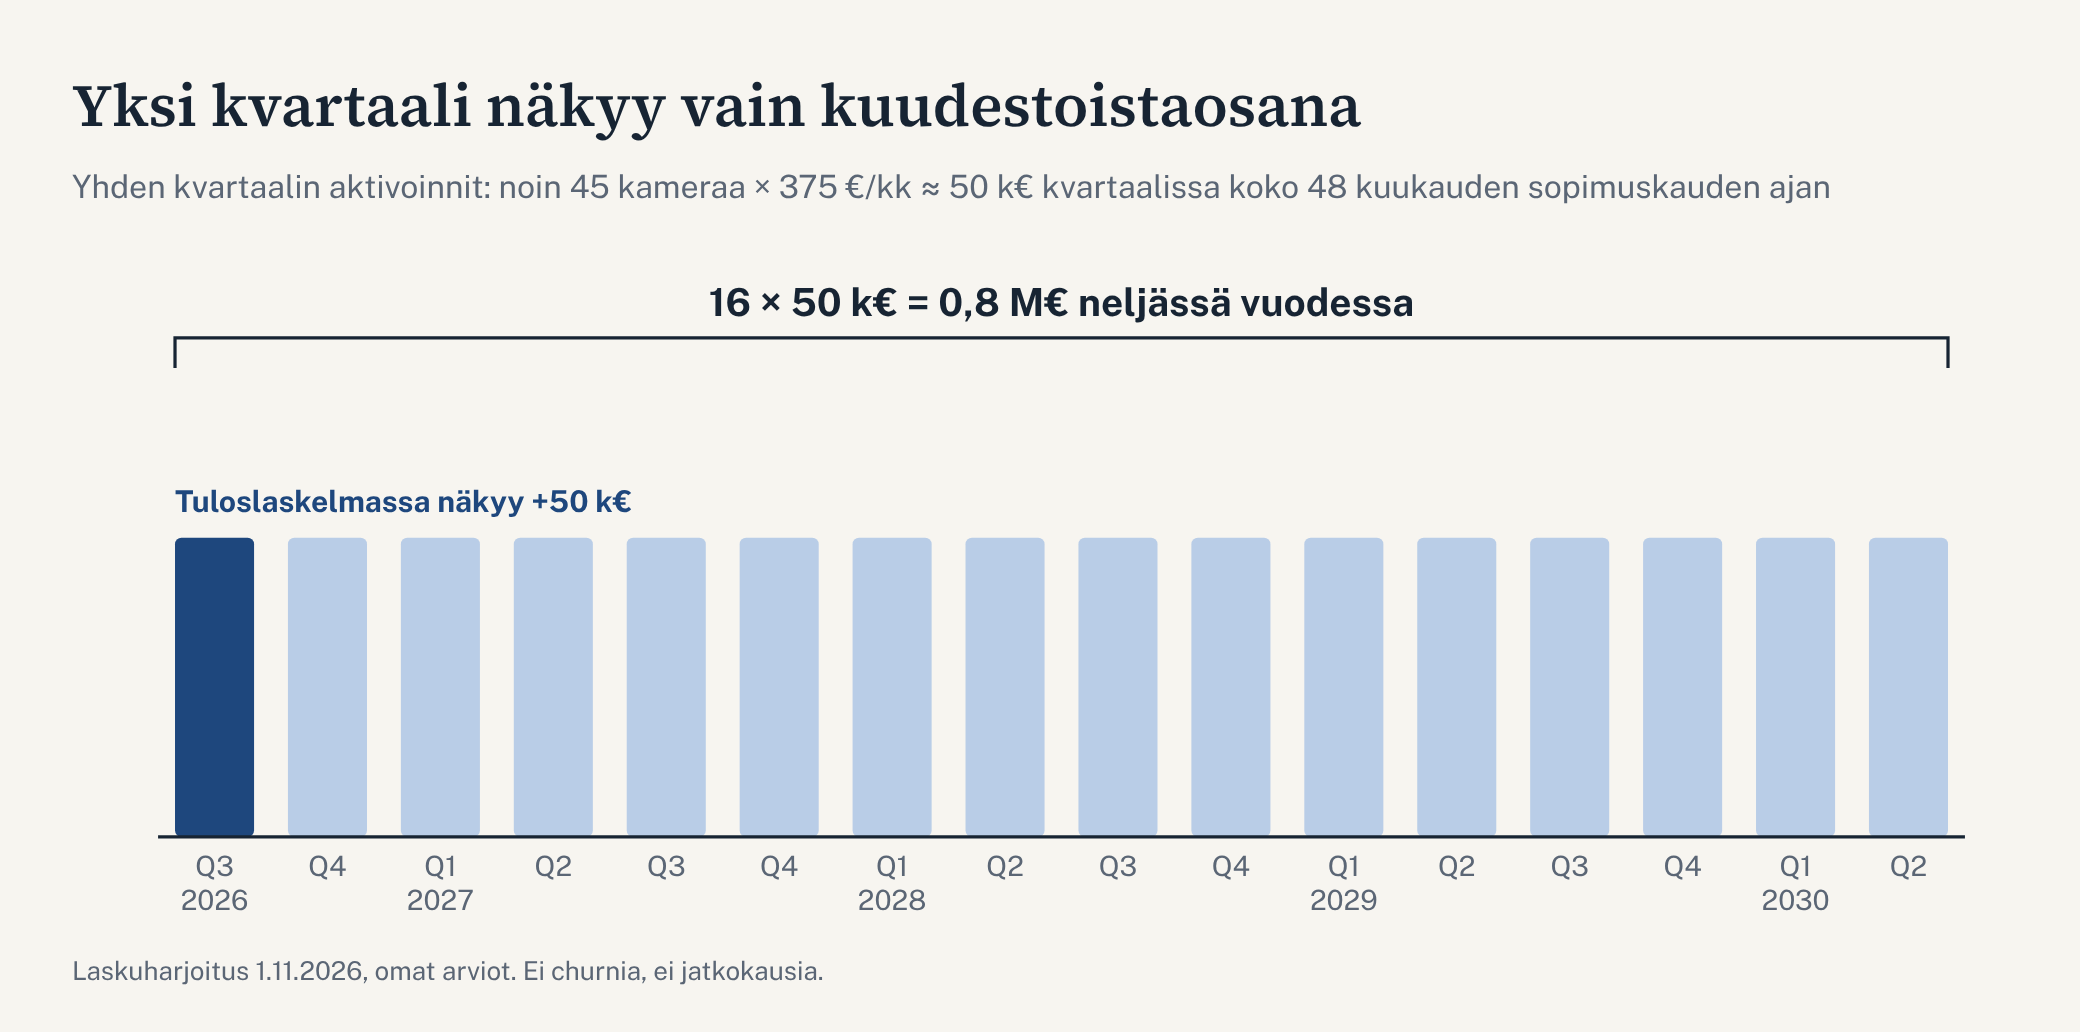
1.) Ett kvartal syns bara som en sextondel
När den löpande faktureringen ökar med cirka 50 kEUR under ett kvartal, genererar de nya kamerorna därefter samma 50 kEUR varje kvartal under hela avtalsperioden. Med ett fyraårigt avtal blir det 16 kvartal, vilket ger en intäkt på cirka 0,8 MEUR.
Resultaträkningen visar alltså under ett kvartal bara en sextondel av vad kvartalets aktiveringar faktiskt tillför. Vid 750 euro genereras samma 50 kEUR av cirka 24 kameror och vid 375 euro av cirka 45 kameror. Den fyraåriga intäkten är densamma i båda fallen.
[Kuva 1: 1_yksi_kohortti.png]
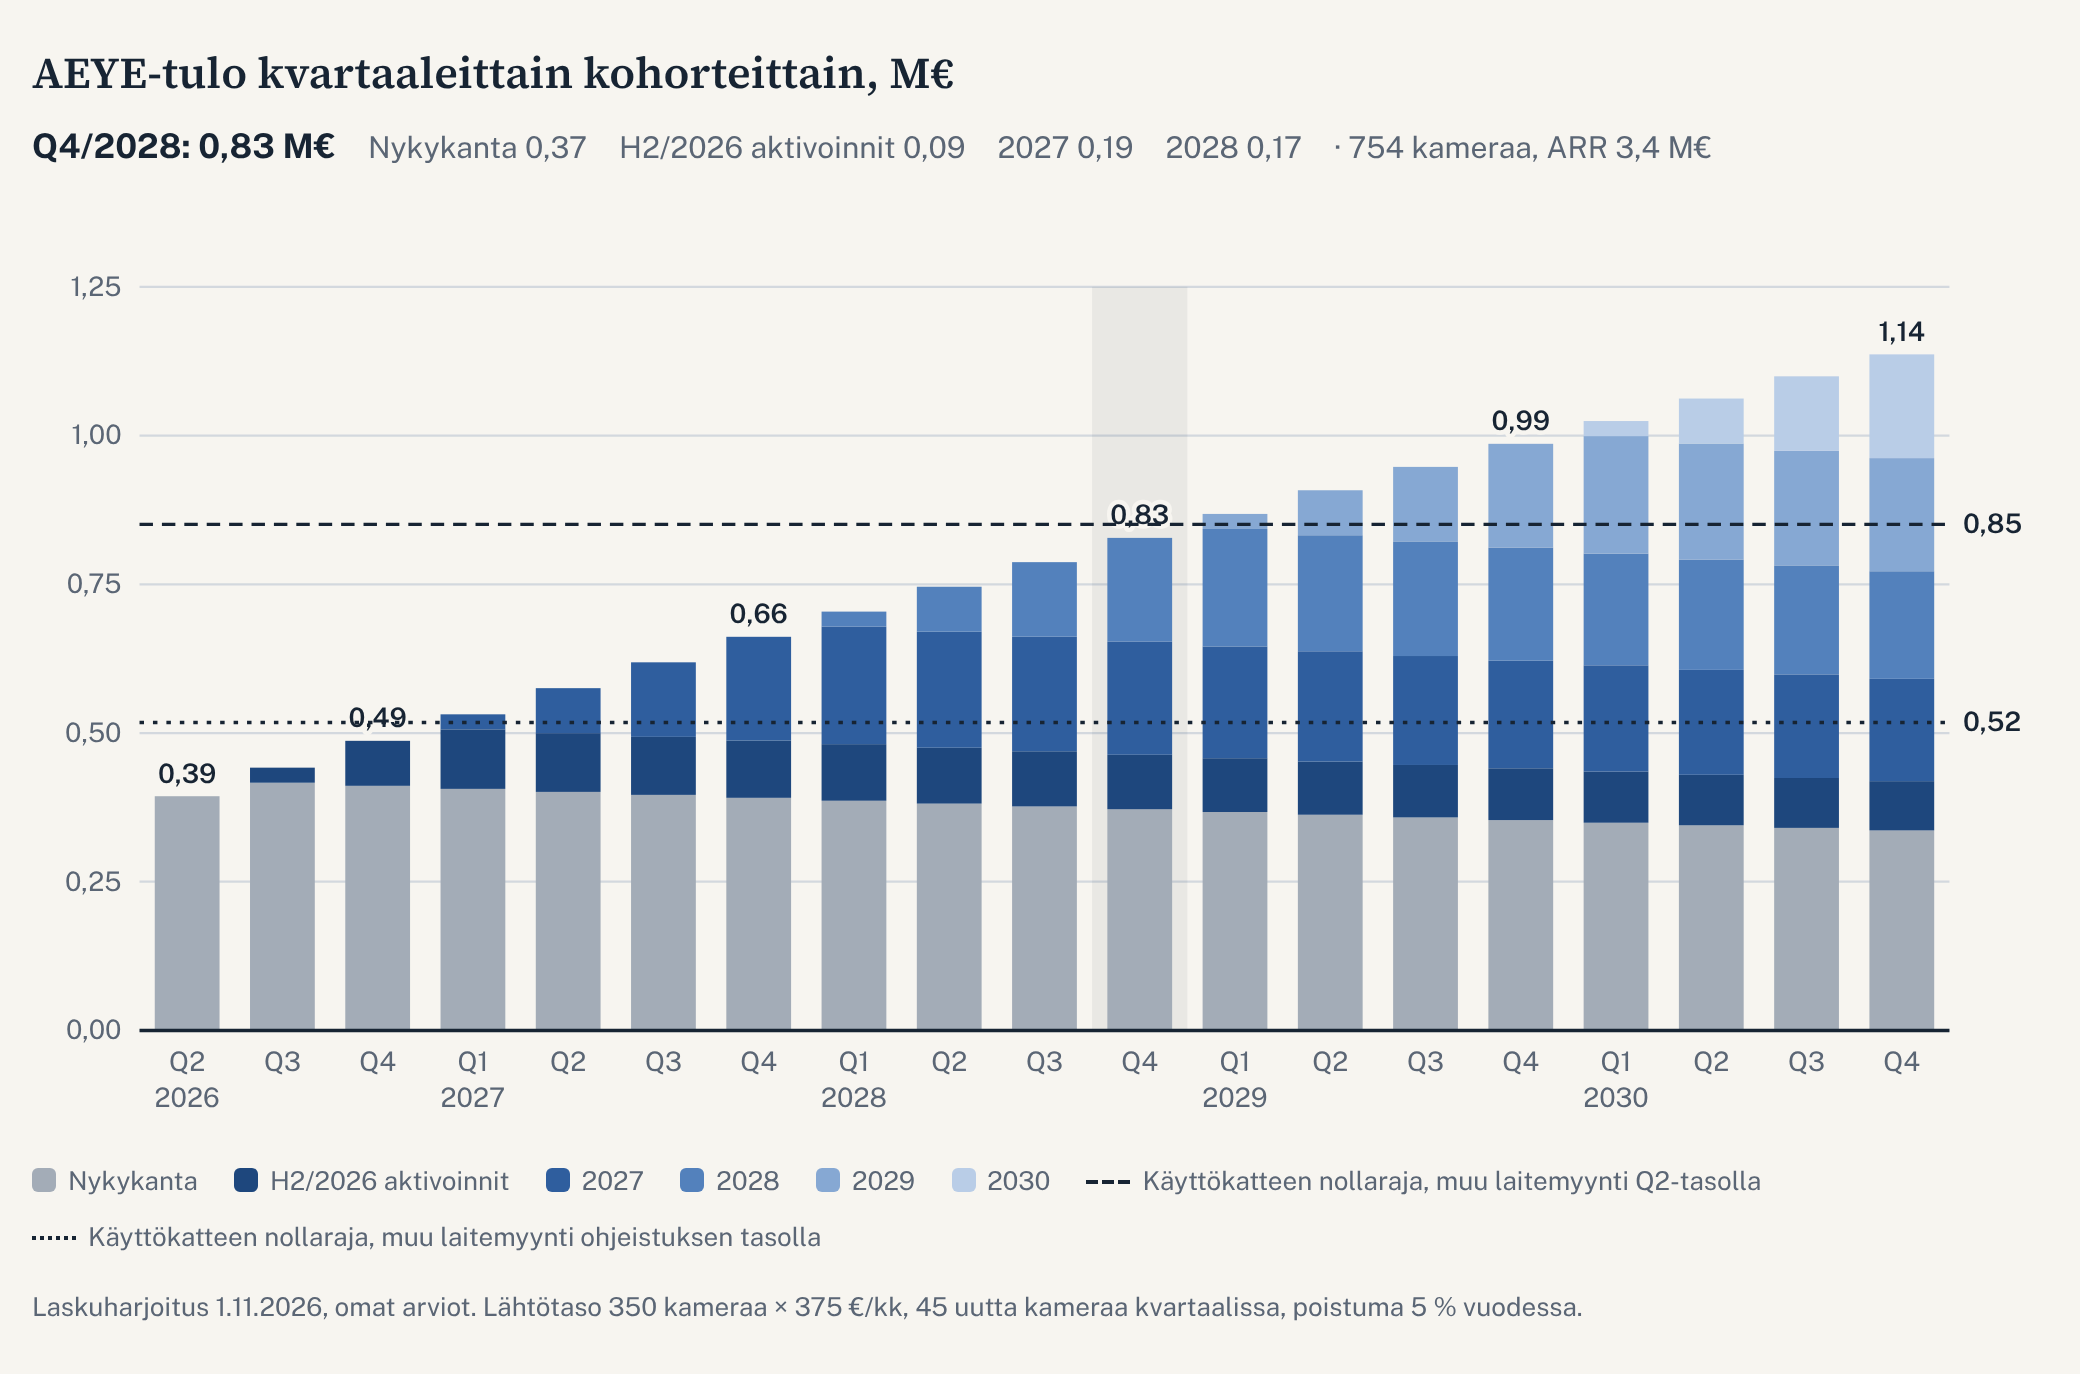
2.) Lagren staplas på varandra
Varje kvartal tillför ett nytt lager ovanpå de tidigare. När takten förblir densamma och inte accelererar alls, stiger Optomeds AEYE-intäkt vid 5 % årlig churn från 0,39 MEUR per kvartal till 0,66 MEUR i Q4/2027, 0,83 MEUR i Q4/2028 och 1,14 MEUR i Q4/2030. År 2028 kommer redan mer än hälften av intäkterna från kameror som aktiveras först från och med nu.
[Kuva 2: 2_kohortit_nykyvauhti.png]
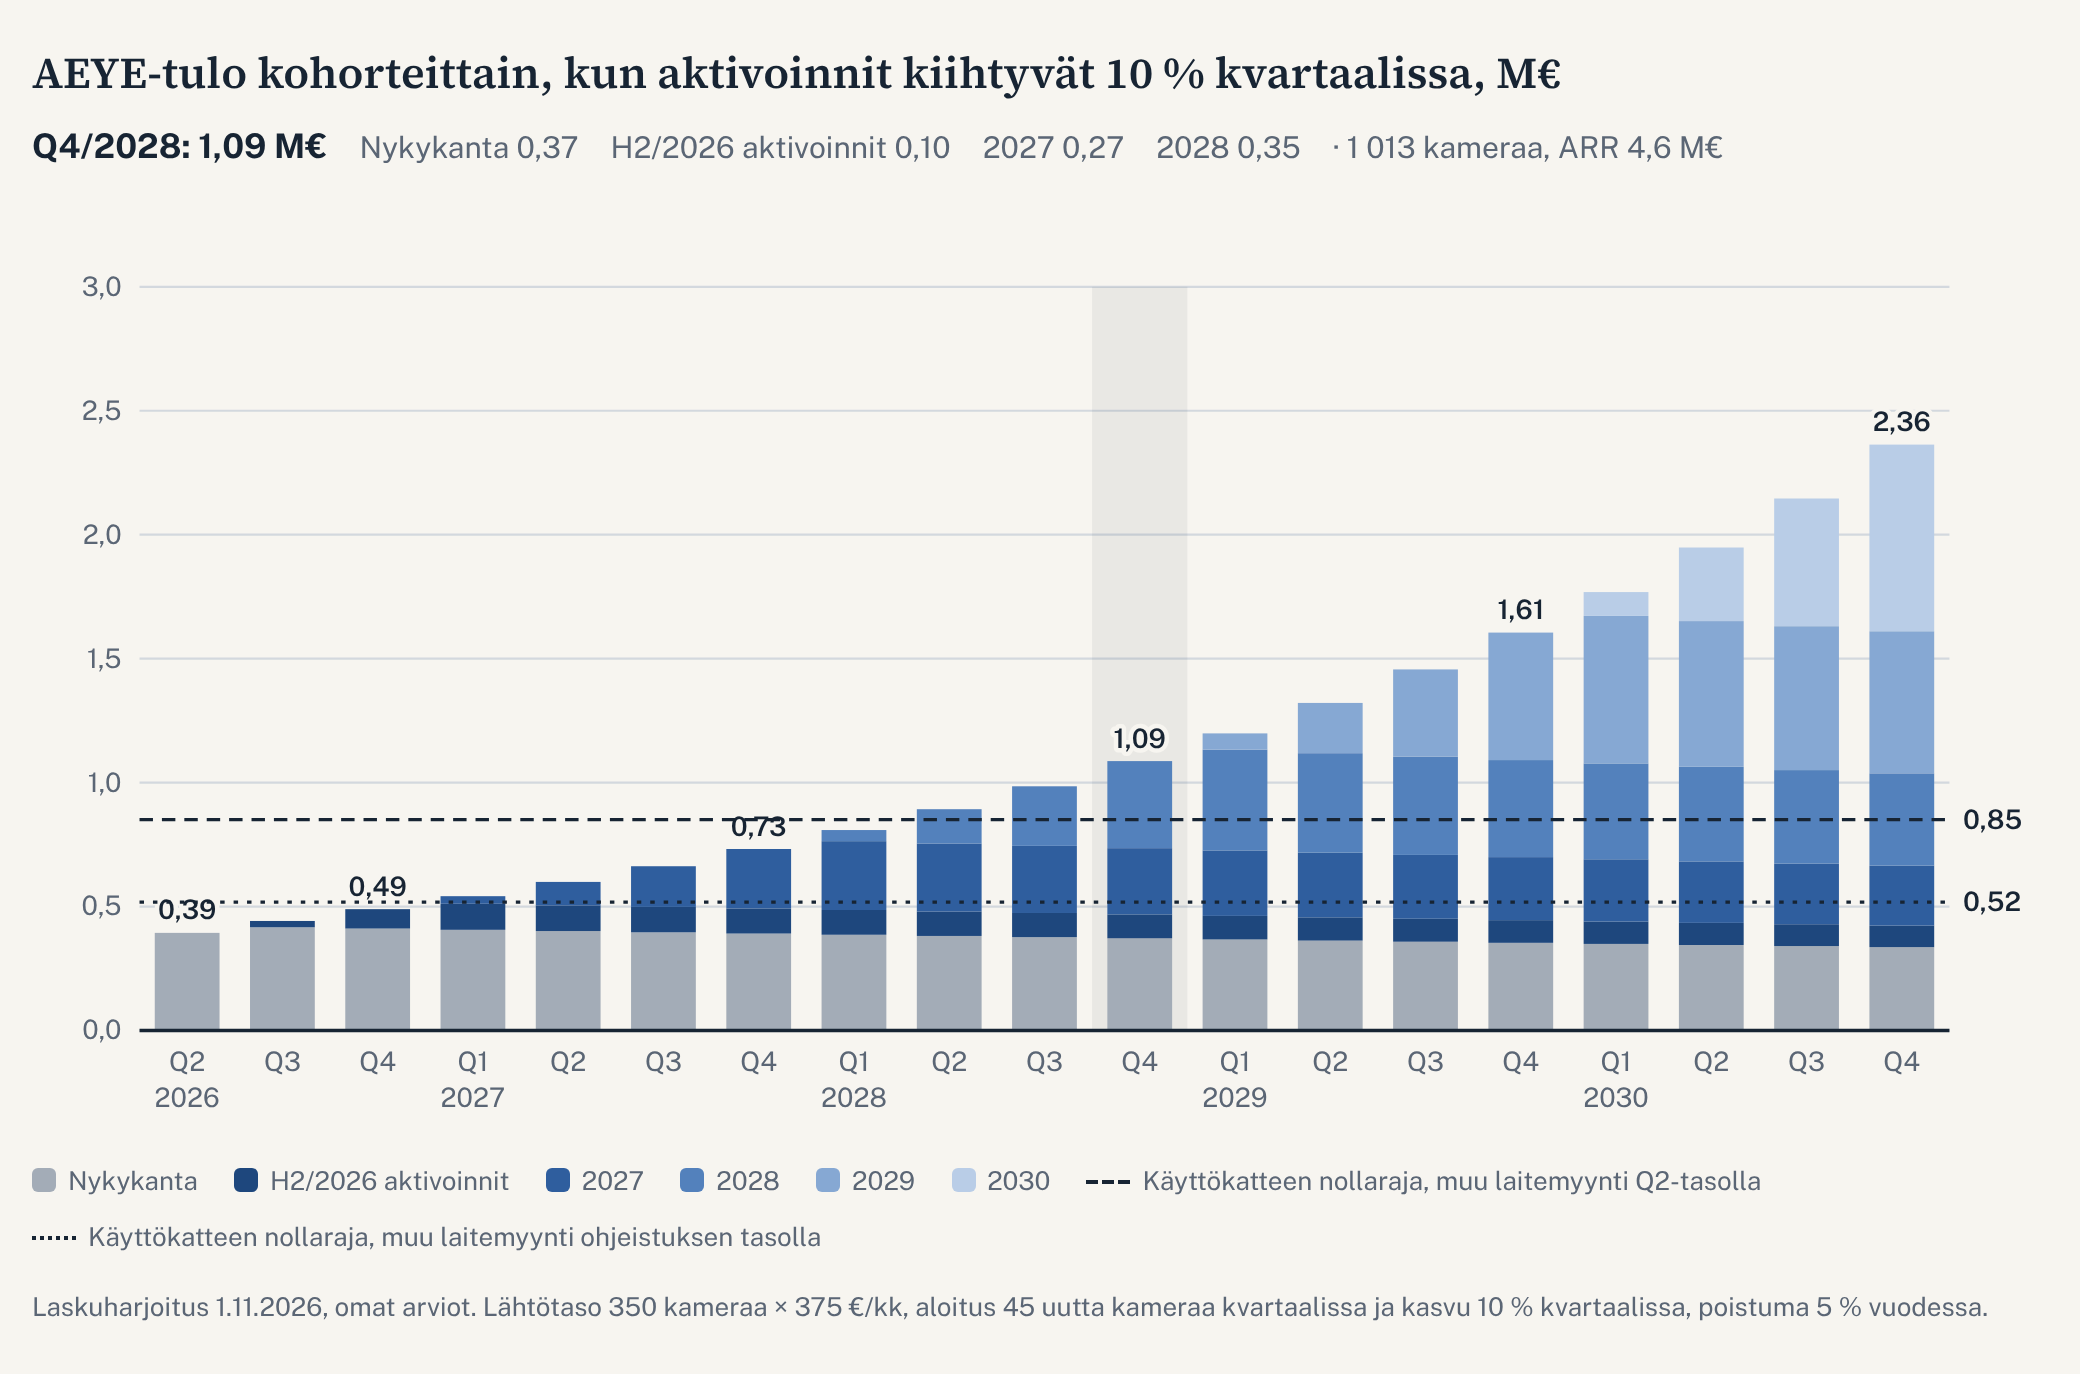
Om aktiveringarna accelererar med 10 % per kvartal är nivån för Q4/2028 1,09 MEUR och för Q4/2030 2,36 MEUR. På lång sikt avgör accelerationen nästan allt. Observera att bildernas vertikala axlar har olika skalor.
[Kuva 3: 4_kohortit_kiihtyvyys10.png]
3.) Marginalen är nära hundra procent
Optomeds intäktsandel belastas inte av någon anskaffningskostnad för hårdvaran, så den går nästan oavkortad till EBITDA. Det är detta Himberg menar när han pratar om marginalens steroider.
När når EBITDA noll?
Jag gjorde två jämförelser med samma AEYE-tillväxt. Mjukvara och kostnader hålls på nivån för Q2/2026. EBITDA för Q2 var −0,46 MEUR. Den enda skillnaden mellan jämförelserna är nivån på den övriga hårdvaruförsäljningen.
Om den övriga hårdvaruförsäljningen återgår till cirka 1,4 MEUR per kvartal, det vill säga den nivå som årets tillväxtguidning förutsätter, måste AEYE öka till cirka 0,52 MEUR per kvartal. I nuvarande takt sker det i Q1/2027.
Om den övriga hårdvaruförsäljningen stannar på Q2:s svaga nivå kring 0,76 MEUR, måste AEYE täcka hela underskottet på egen hand och stiga till cirka 0,85 MEUR. I nuvarande takt sker det först i Q1/2029.
[Kuva 4: 3_nollarajat.png]
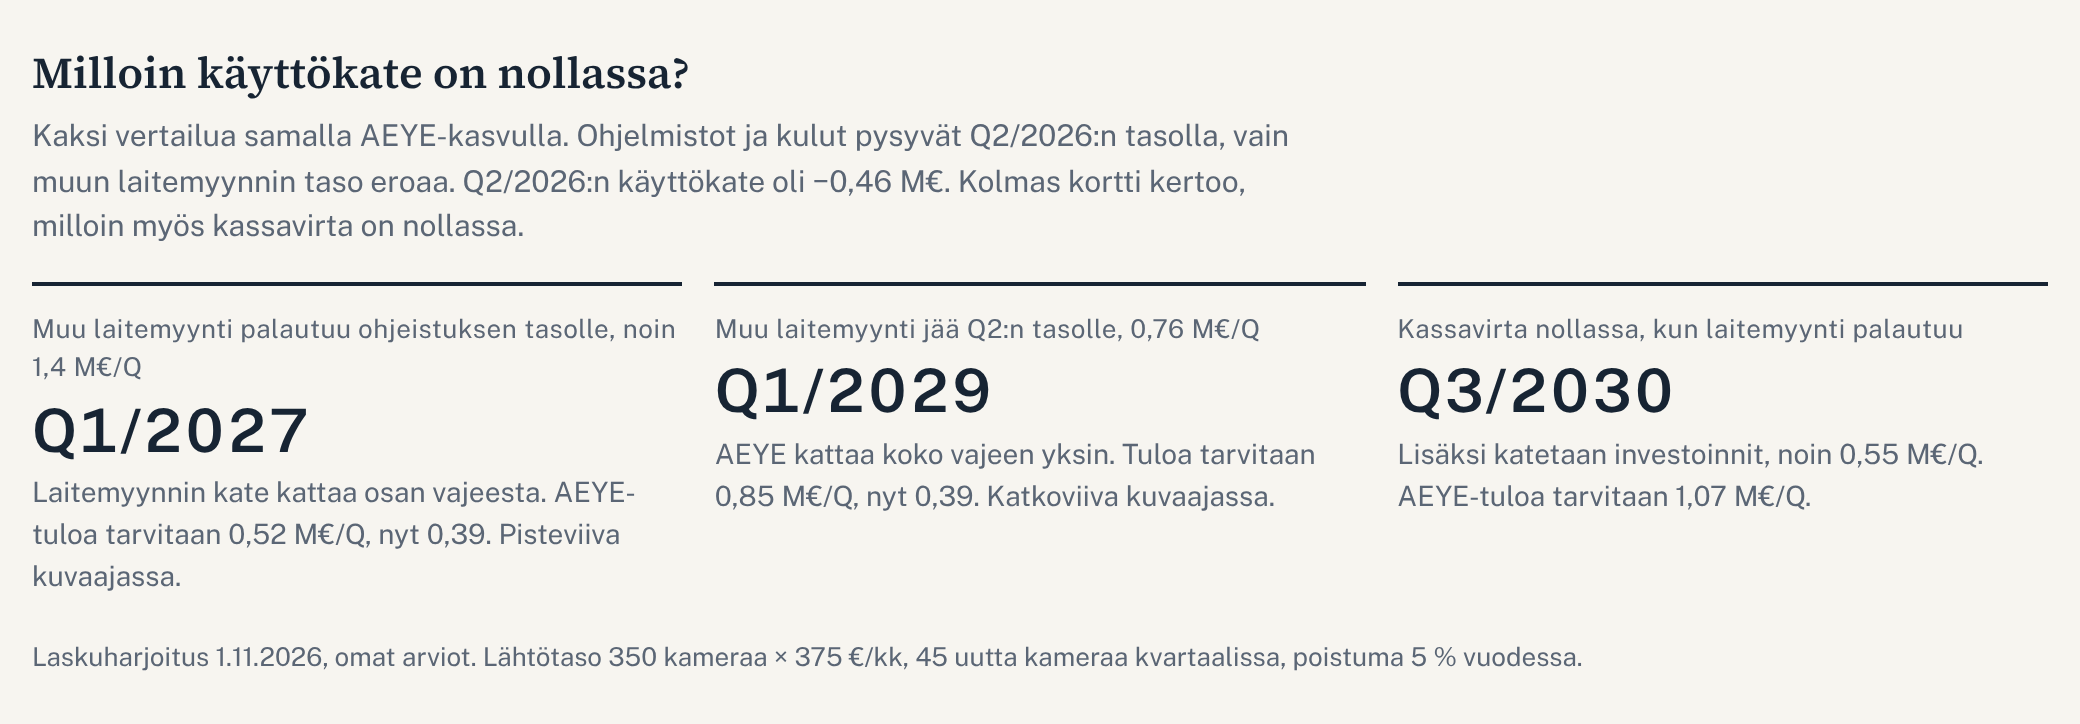
Skillnaden på två år beror inte på AEYE utan på den övriga hårdvaruförsäljningen. På kort sikt avgör hårdvaruförsäljningen mer, på lång sikt AEYE.
EBITDA är dock inte kassaflöde. Investeringarna under H1 var cirka 0,55 MEUR per kvartal. De måste också täckas. Om hårdvaruförsäljningen återhämtar sig men AEYE inte accelererar och investeringarna inte minskar, når kassaflödet noll först i Q3/2030. Att undvika en nyemission bygger alltså på att hårdvaruförsäljningen återhämtar sig och dessutom på att antingen AEYE-takten accelererar eller att investeringarna minskar. H2-ordern på 2,1 MUSD köper tid, men den flyttar inte dessa gränser.
Vad som är värt att titta på under fredagen
I Q3-rapporten återfinns omsättningsfördelningen enligt intäktsföringstidpunkt. Om omsättningen som intäktsförs över tid växer med mellan 45 och 50 kEUR fortsätter den nuvarande takten. Tydligt över 100 kEUR vore en verklig acceleration. Raden består inte av ren AEYE, eftersom den även innehåller Lumos mjukvarukomponent och mjukvarans löpande fakturering. Ett enskilt kvartal avgör därför inte allt ännu.
I vilken takt bedömer ni att Aurora AEYE utvecklas?
PS. Mina egna uppskattningar har fram till nu varit alldeles för optimistiska. Därför bör man ta även detta med en stor nypa salt.
35 gillningar
Utmärkt pedagogisk förklaring (DD). Själv gjorde jag samma sak för att åskådliggöra det för mig själv genom en hypotetisk graf med lite siffror tagna ur luften, men kanske med åtminstone lite realism gällande Opto (lite mer optimistiska än dina).
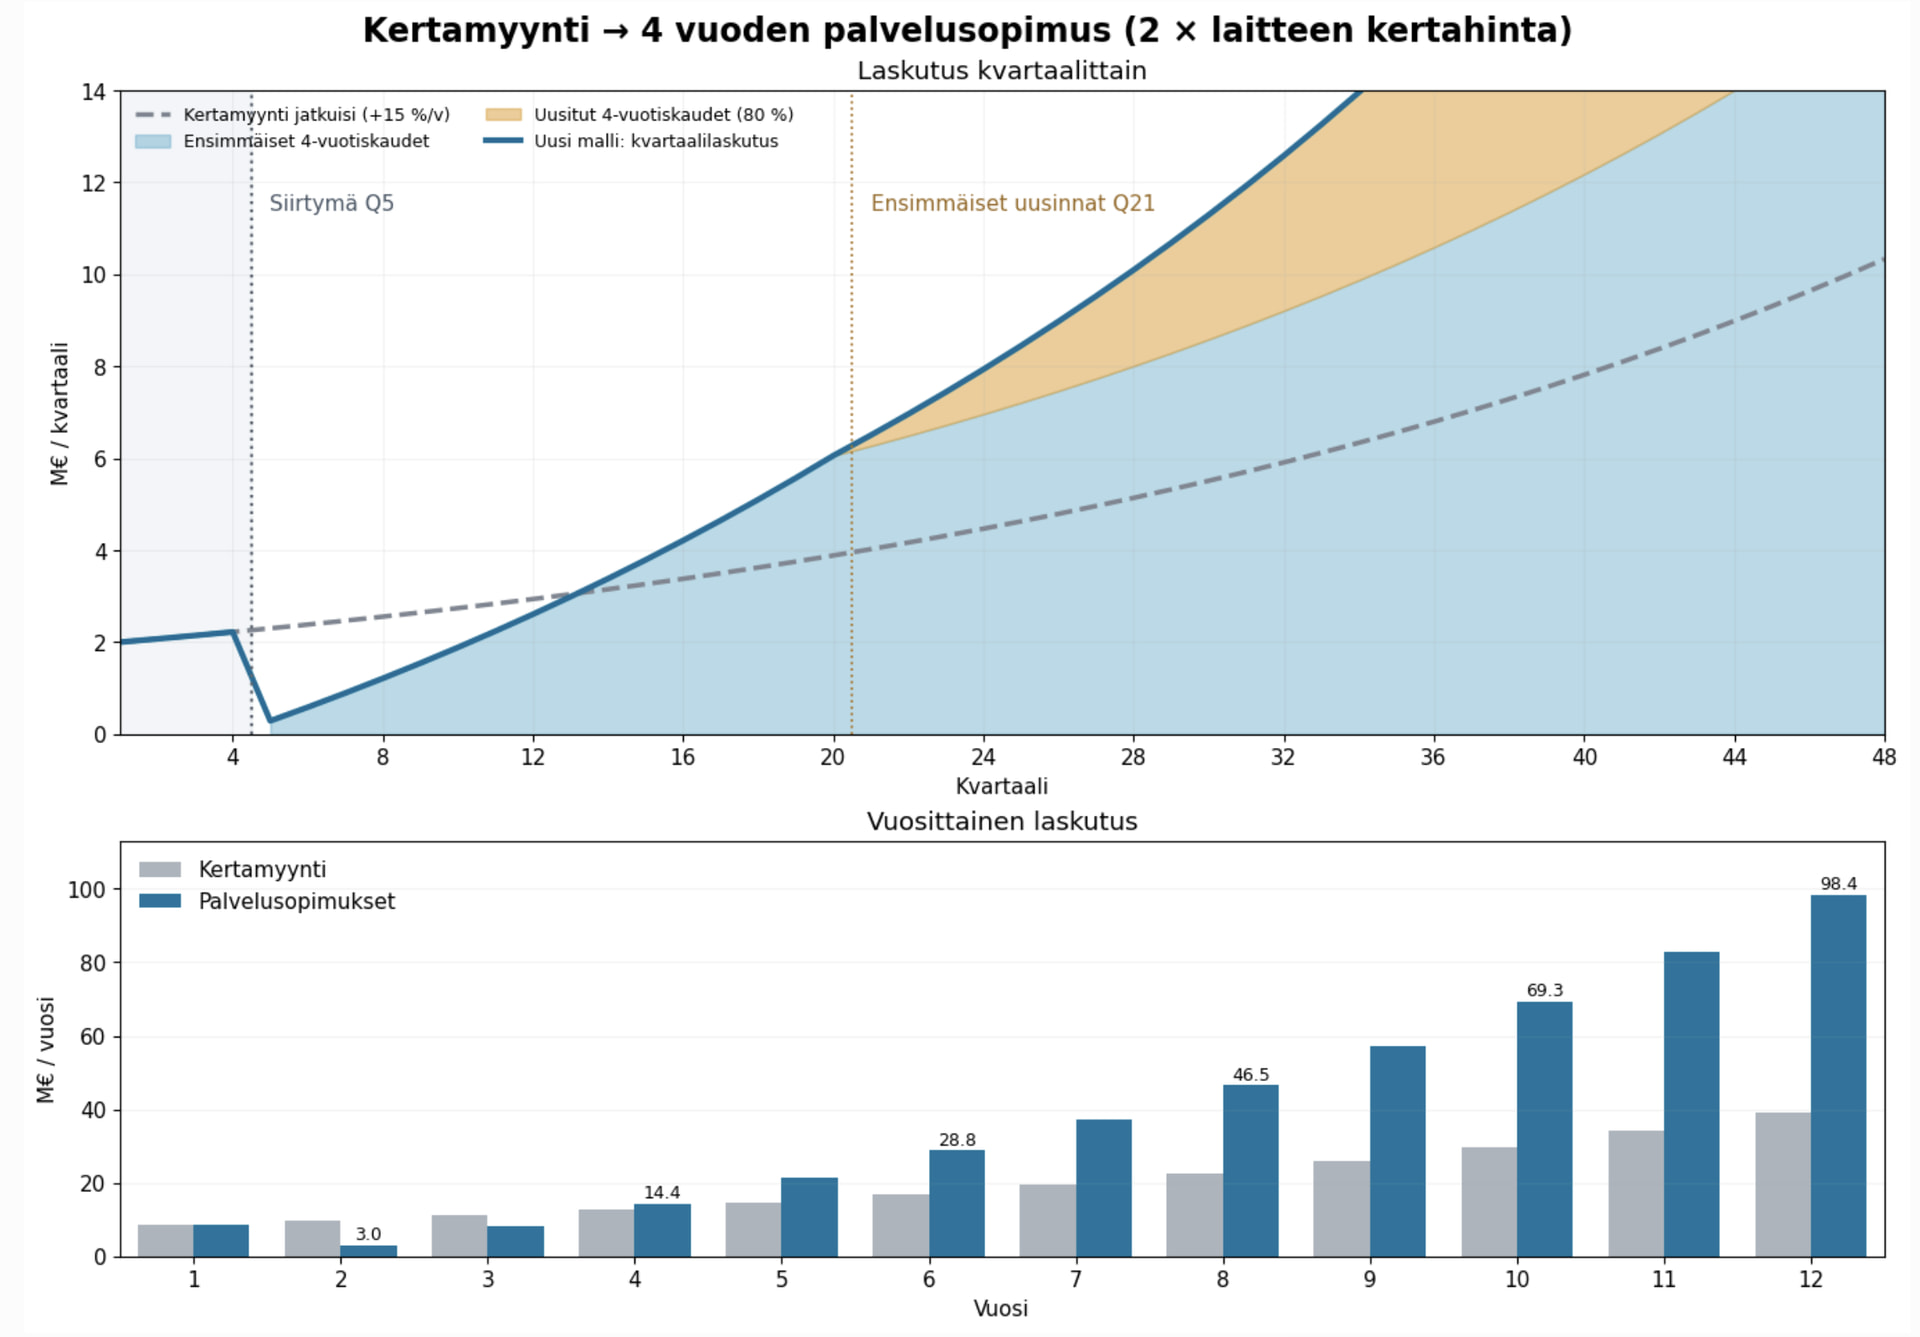
Idén med grafen är att visa hur omsättningen först rasar när man går från hårdvaruförsäljning till RR-tjänstefakturering (återkommande intäkter), trots att själva verksamheten förbättras hela tiden (fler och fler kameror säljs kontinuerligt). Den streckade linjen visar försäljningen om man hade fortsatt med hårdvaruförsäljning.
I bilden är år 1 med hårdvaruförsäljning och sedan (för att åskådliggöra effekten) en övergång till RR-modellen på ett bräde, 15 % årlig volymtillväxt i antal kameror från början, i RR 80 % återköp efter en 4-årsperiod; mer offensiva siffror än hos DD, men det ändrar inte poängen.
Det väsentliga är alltså att det blir ett dyk i omsättningen, medan verksamheten under ytan växer hela tiden. Opto har inte lyckats kommunicera detta särskilt väl.
22 gillningar
Vad tror ni, får vi se Optomeds första lönsamma kvartal på fredag?
2 gillningar
Jag tror inte nödvändigtvis att vi får se det. För de löpande fakturerade hårdvaruleveranserna går det för närvarande (förhoppningsvis) åt enheter i en sådan takt (USA + Kina) att all extra intäkt går till att bygga upp lagret, och när lagret töms ut på fältet intäktsförs inte ens startkapitalet vid leveranstillfället, utan det hamnar på minus.
Optomed kan inte entydigt lägga fram ett sådant resultat som entydigt skulle räcka för marknaden: ett positivt resultat (drar inte RR?) eller ett negativt resultat (kan de inte gå med vinst trots rekordförsäljning?) kräver att man benar ut siffrorna och en tydlig kommunikation från vd:n.
14 gillningar