NOTE AB - svensk kontraktselektronik

Det finns redan forumtrådar om elektroniktillverkare som finska Incap och norska Kitron ASA, så det är väl dags att öppna en egen tråd även för svenska NOTE.

Grundläggande information om bolaget:

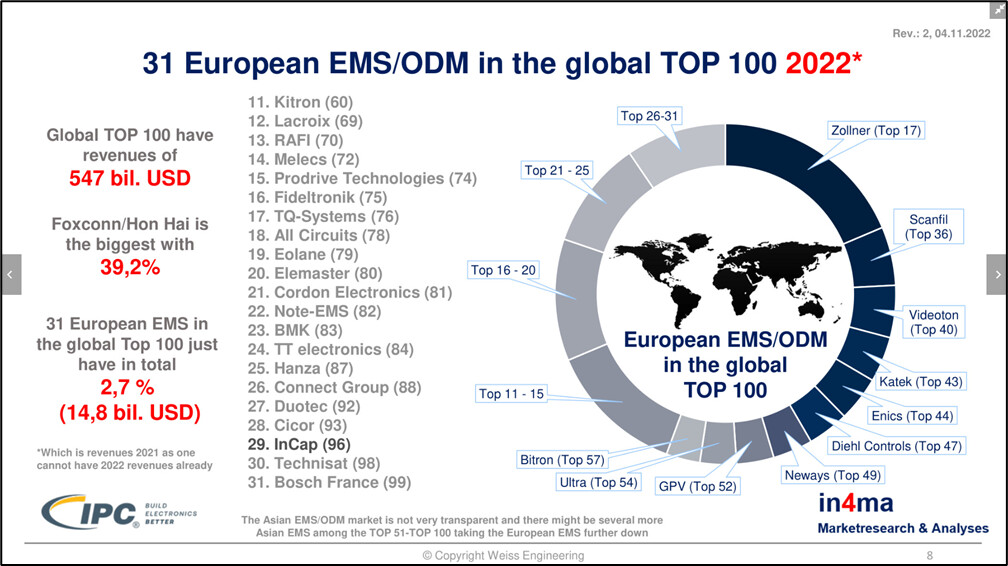
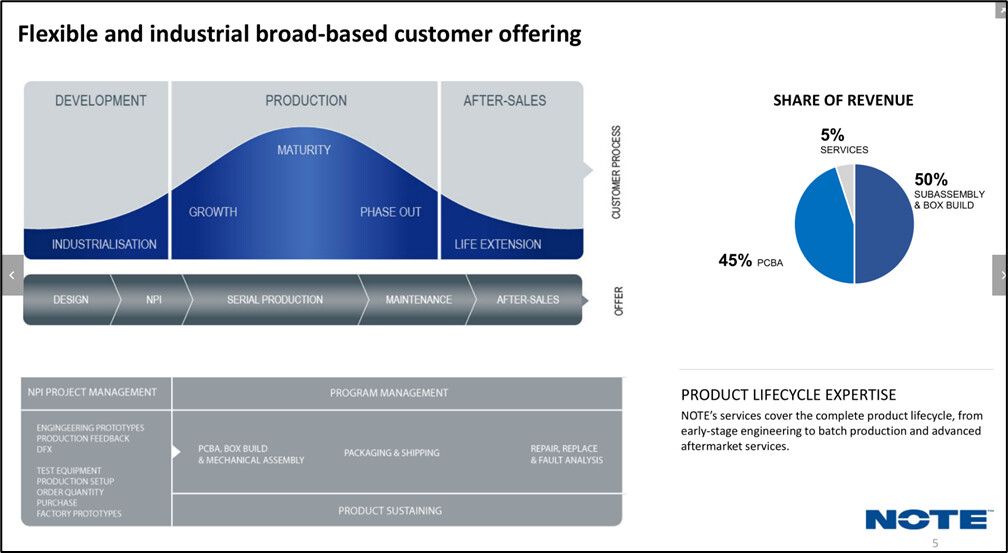
NOTE är, likt Incap, en elektroniktillverkare (EMS). Storleksmässigt ryms den bland de tjugo största i Europa. Den tillverkar sina kunders produkter och delar av dem. Det är alltså en aktör som till exempel en tillverkare av elbilsladdare eller mätinstrument lägger ut sin produktion på, vilket innebär att NOTEs kund i huvudsak behåller uppgifter relaterade till försäljning, marknadsföring osv. Allt oftare läggs även FoU, logistik, underhåll, service osv. ut på entreprenad till NOTE.

Ungefär hälften av omsättningen kommer från kretskortsmontering (PCBA) och hälften från “box-build”, vilket i princip innebär att man tillverkar i princip färdiga produkter för slutanvändarnas behov.

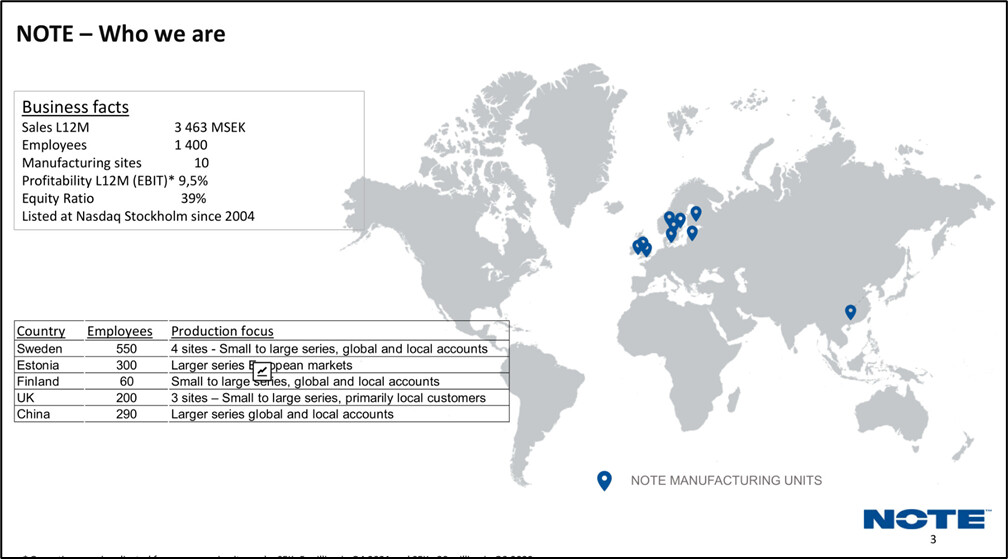
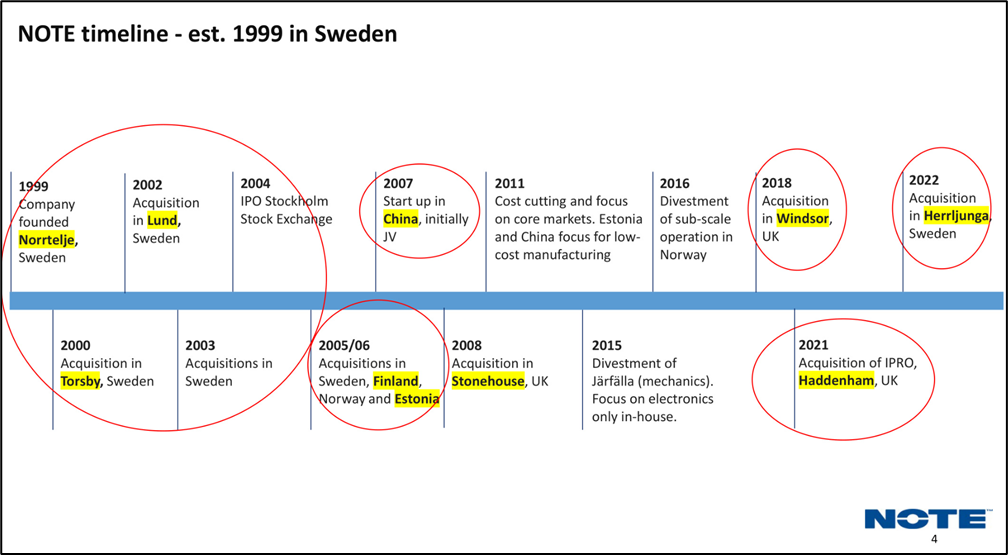
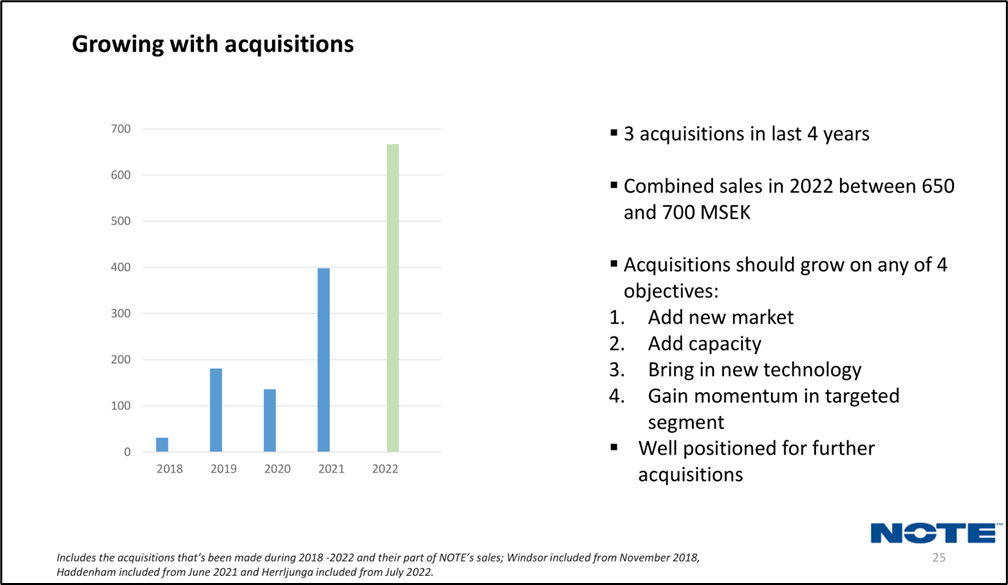
NOTE har fyra produktionsanläggningar i Sverige, en i Hyvinkää, en i Kina, en i Estland och tre i Storbritannien. Historiskt sett har förvärv spelat en ganska betydande roll, vilket framgår av en av bilderna nedan.
Kunder och produkter

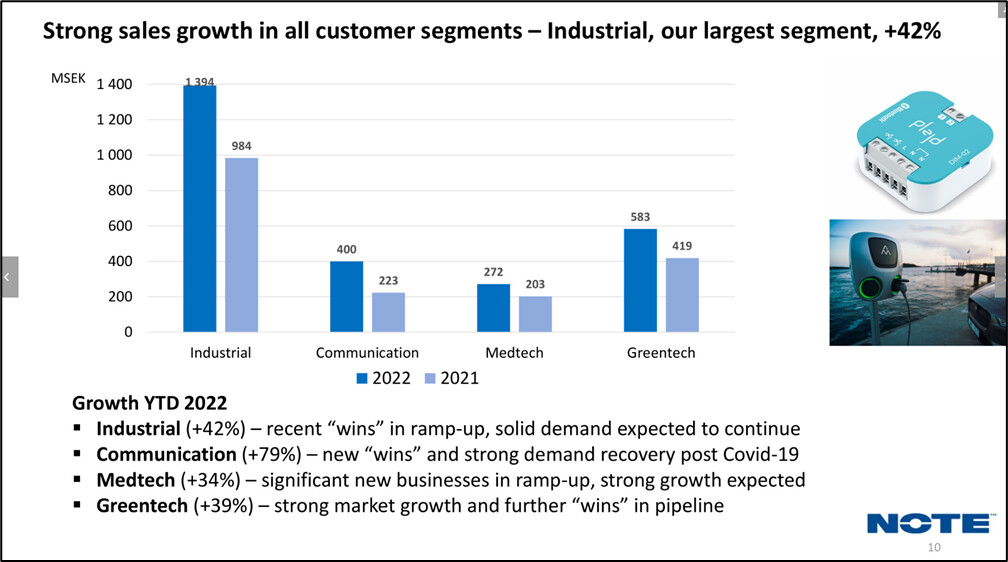
NOTEs produkt-/kundportfölj är uppdelad i fyra delar: Industrial, Medtech, Greentech och Communication. Industrial är klart största segmentet och enligt NOTEs ledning kan detta segment delas in i otaliga undersegment eftersom helheten är så omfattande. Alla segment går tydligen bra, och det finns ingen anledning att prioritera det ena framför det andra när det gäller till exempel bättre lönsamhet. NOTEs VD nämnde vid kapitalmarknadsdagen i december 2022 att de till exempel har en utmärkt pipeline inom medtech-segmentet som han tror kommer att materialiseras i siffror inom den närmaste framtiden. Å andra sidan sa han också att t.ex. greentech kommer att växa kraftigt och att de har varit lite besvikna på tillväxtsiffrorna för detta segment under 2022.

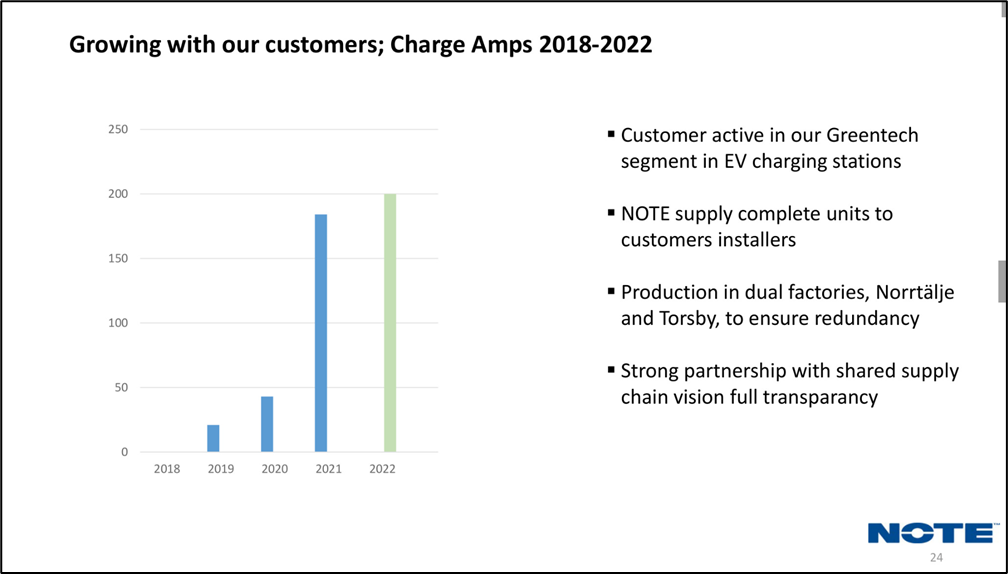
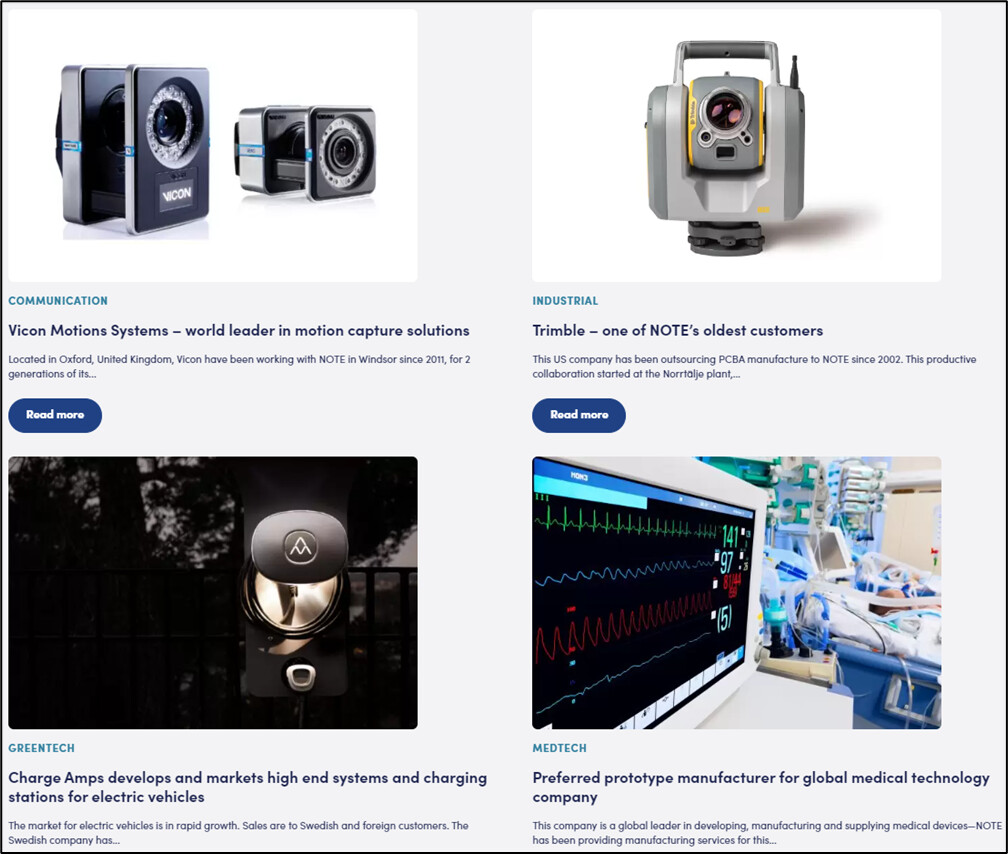
Typiskt för en EMS-aktör berättar NOTE väldigt lite om sina kunder och nämner dem vid namn mycket sällan. Vissa referenser finns dock på deras webbplats, till exempel elbilsladdartillverkaren ChargeAmps och mättekniktillverkaren Trimble. Värt att notera är dock följande utdrag ur 2021 års redovisning:

Generally speaking, NOTE has a diversified customer base where no single customer (group) represents more than 7% (6%) of total group sales.

Som en jämförelse kan nämnas att Incaps största kund Victron Energy stod för över 60 procent av den totala omsättningen, vilket gör det ganska berättigat att säga att det nuvarande Incap lever och dör med Victron Energy. NOTE har inte den typen av kundberoende till en enskild kund.

NOTE vill – precis som alla företag nuförtiden – vara en nära strategisk partner till sina kunder. Och det stämmer nog att EMS-aktörernas betydelse, inflytande och andel av värdekedjan är större än tidigare till följd av outsourcingtrenden. Det är dock värt att komma ihåg att dessa företag lever under en kronisk lönsamhetsaspekt, pressade underifrån av råvaru- och komponentinköp och ovanifrån av kundens förhandlingsstyrka. Stora och etablerade kunder är ofta globala aktörer som EMS-aktören har mycket begränsat utrymme att bråka med.
Affärsutveckling

NOTEs aktiekurs har skjutit i höjden under de senaste tio åren. Under de senaste fem åren har aktieavkastningen legat på cirka 50 % per år, och även annualiserat över tio år ligger den väl kring fyrtio procent.

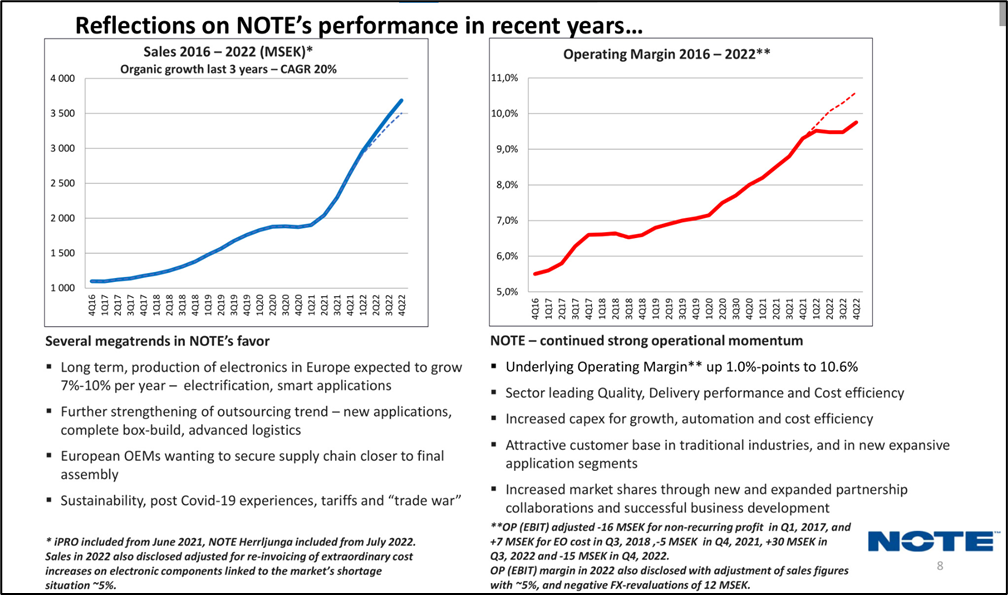
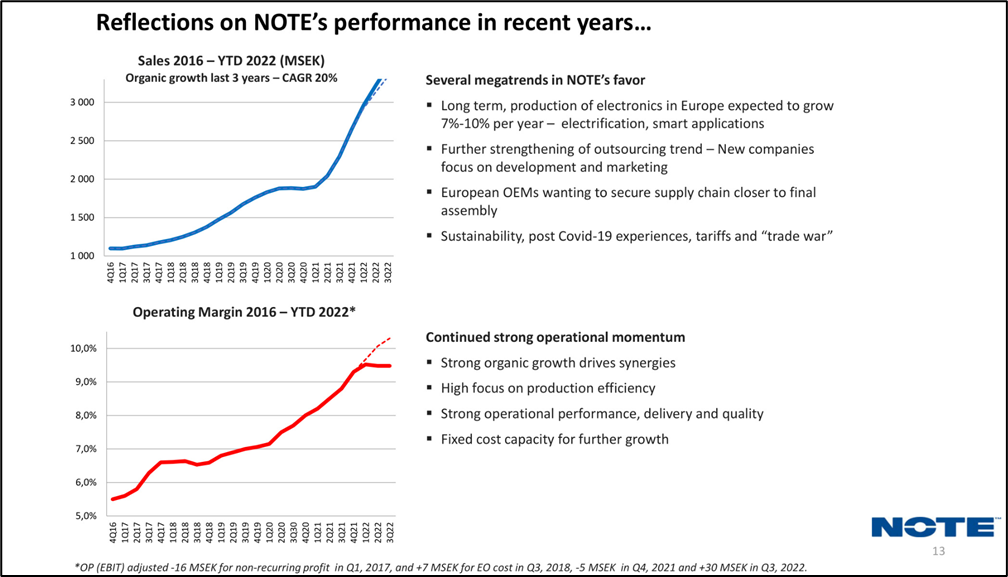
Anledningen till detta är naturligtvis till stor del den utmärkta affärsutvecklingen. För ett decennium sedan låg omsättningen kring en miljard kronor, medan den nu är ungefär fyra gånger så stor. Bolaget gick också med förlust under några år i början av 2010-talet, medan det nu gör en EBIT-marginal på omkring 8-10 procent (jfr Incaps 13-15 procent). Jag är inte helt säker på om NOTE på den tiden ens var affärsmässigt likt det nuvarande NOTE, men utvecklingen har varit enorm likafullt.

Företagets VD Johannes Lind-Widestam har suttit vid rodret i fyra år och sa att han när han började inte trodde att ett företag som NOTE kunde växa organiskt med mer än 20 procent. Nu ser han dock att det är en helt normal tillväxttakt för en bra EMS-aktör, och det är inget märkvärdigt med det.

Här är alltså några siffror om verksamheten och dess utveckling:

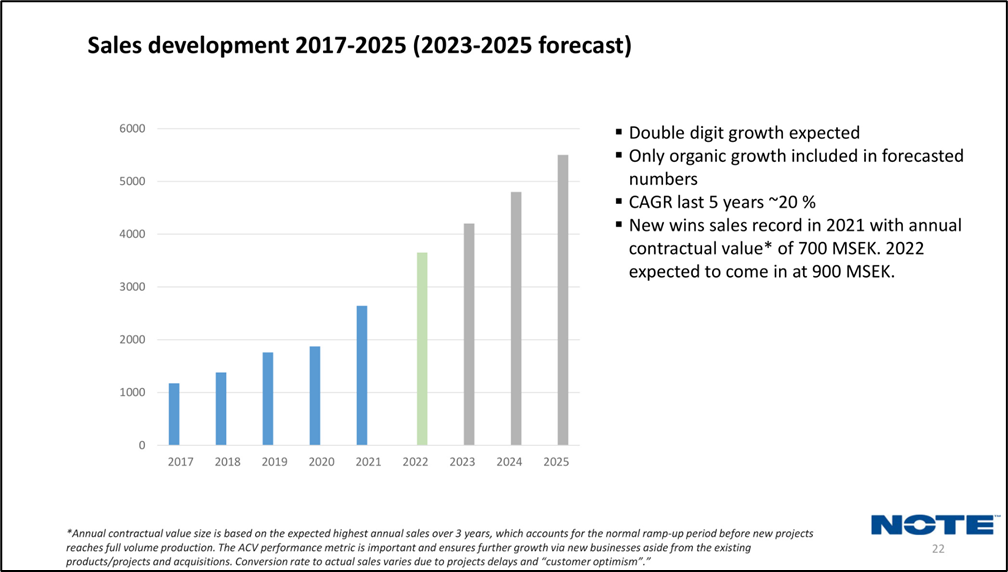
  • Över 20 % organisk omsättningstillväxt de senaste 5 åren
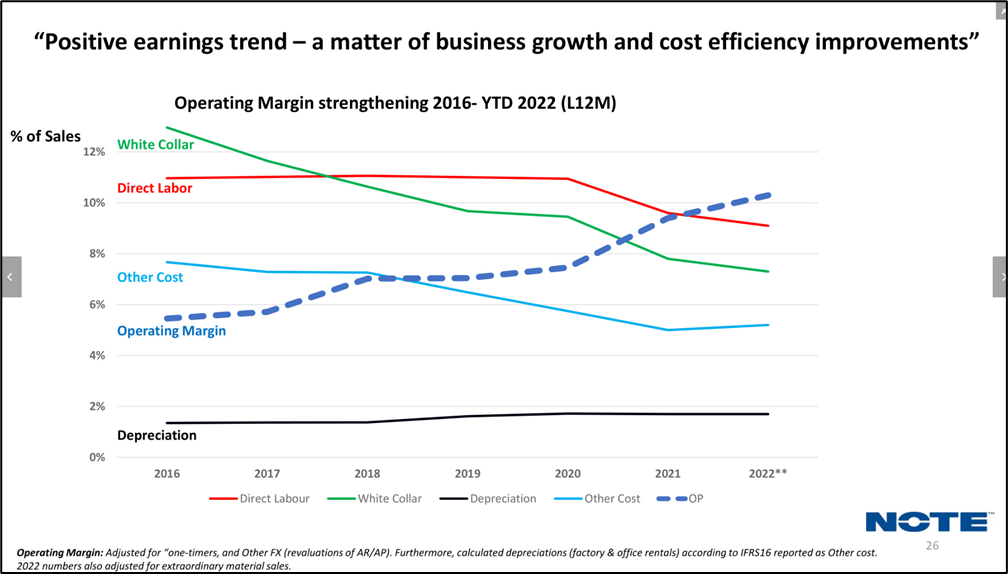
  • EBIT-% höjd från sex till nära tio på fem år
  • ROIC 10-20 procent beroende på år

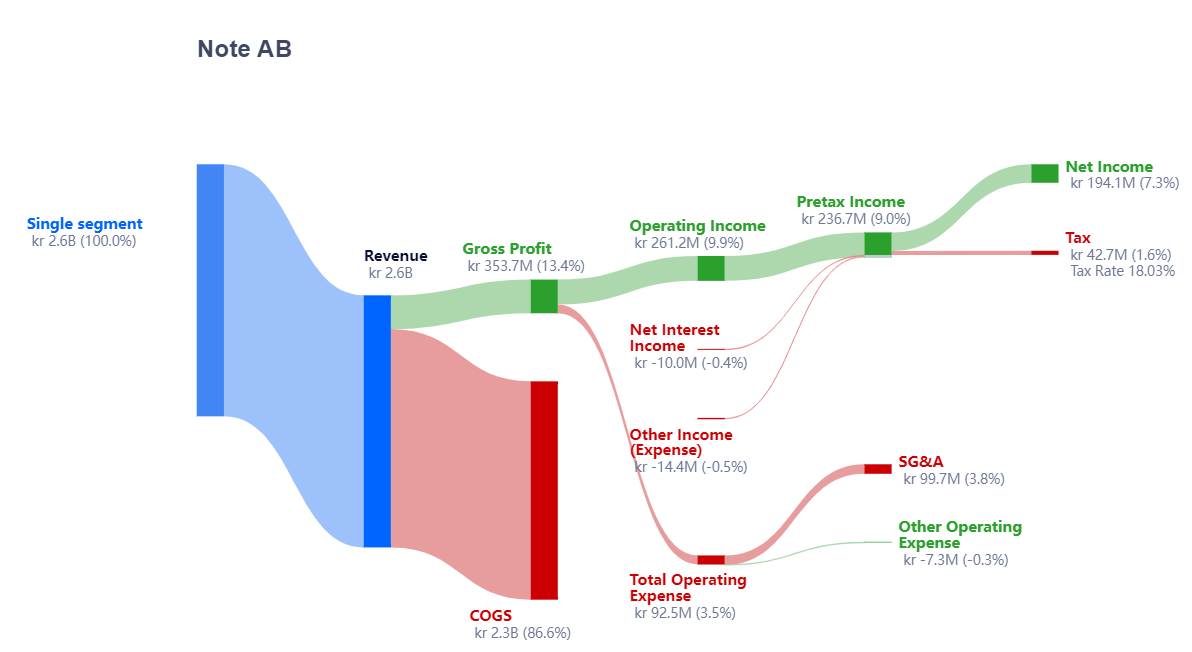
Det som är intressant är dock att bruttomarginalen (gross profit) bara ligger runt 13-14 procent, medan den hos Incap är någonstans över trettio procent. Enligt VD är målet till och med lönsamhet på “Incap-nivå”, men med denna bruttomarginal är det en omöjlighet. Det finns således fortfarande arbete att göra när det gäller lönsamhetsutvecklingen, och det officiella målet på 10 % EBIT-marginal är redan utmärkt för ett EMS-företag. Incap är i det här spelet helt i den absoluta toppen när det gäller lönsamhet och lite till därtill.Tillägg 27.1.2023:
Rättelse av NOTE:s bruttomarginalprocent. På grund av NOTE:s rapporteringsmetod inkluderar bruttomarginalen redan personalkostnaderna, vilket innebär att om man drar av dem var bruttomarginalen för 2021 faktiskt 30,5 procent istället för de tidigare nämnda 13 procenten. Följaktligen ligger NOTE:s bruttomarginal i sanning redan mycket nära Incaps bruttomarginal, och de mest kritiska lönsamhetskommentarerna i detta mitt startinlägg speglar inte verkligheten. Se mer detaljerad information i de efterföljande meddelandena från Joonas och Mauri.
Företagsförvärv

Förvärvsmarknaden inom EMS-sektorn är ju mer än het. Incap, NOTE, Kitron och alla andra konkurrerar om samma förvärvsobjekt. Marknaden konsolideras kraftigt (det fanns en bra marknadsöversikt i Incaps CMD).

Det roliga – eller förmodligen inte för köparnas del – är att alla nu vill köpa EMS-aktörer som

  • verkar växande och lönsamt inom modern teknologi
  • har en platt hierarki och kan verka mycket självständigt samt agilt
  • inte verkar i cykliska solnedgångsbranscher (t.ex. den traditionella bilindustrin)
  • är belägna i Nordamerika, Tyskland eller i vissa fall Östeuropa
  • inte är några turnaround-case med dålig lönsamhet
  • inte är pressade av gamla och dåliga kunder
  • inte är för små, och inte heller för stora

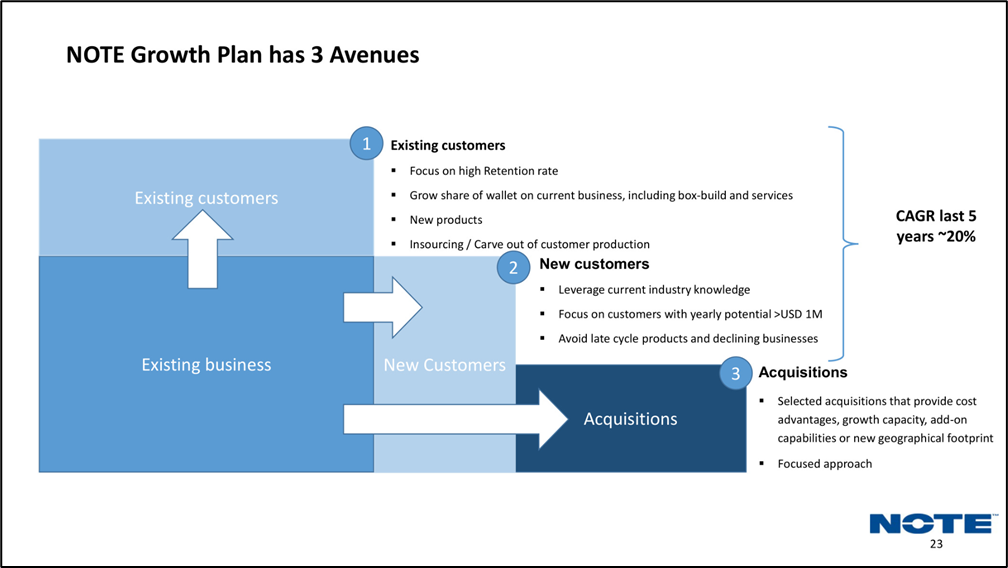
NOTE:s egna principer för företagsförvärv hittar du i bilden nedan.

Kanske inte så konstigt att Incap har letat efter förvärvsobjekt i flera år och NOTE har gjort kanske ett förvärv per år. I samma takt har de för avsikt att fortsätta, sägs det.

Denna bild från NOTE:s CMD berättar väl om hur tillväxten först söks hos nuvarande kunder (ofta växer stora kunder stort), sedan hos nya kunder och först därefter genom företagsförvärv.
Utsikter och värdering

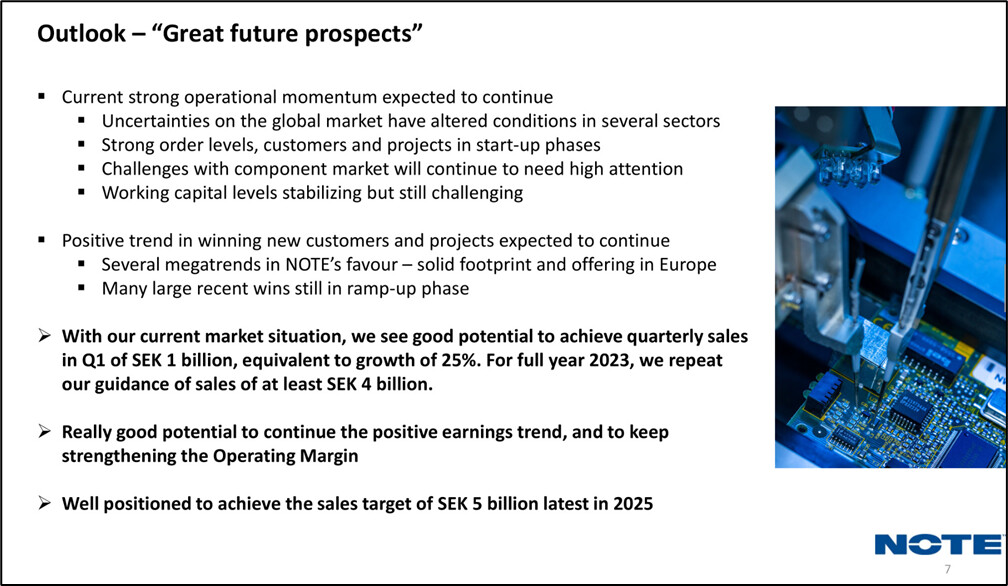
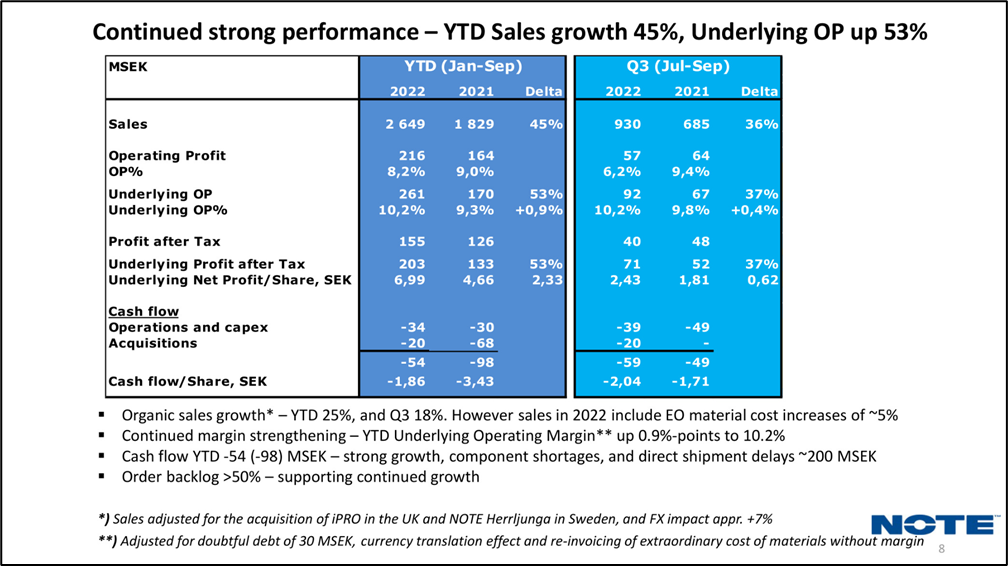
NOTE:s framtid ser ljus ut (plockat från Q3/2022-rapporten):

Successful new sales to new and current business customers, and continued healthy demand in all customer segments, were contributors to record-high order intake.

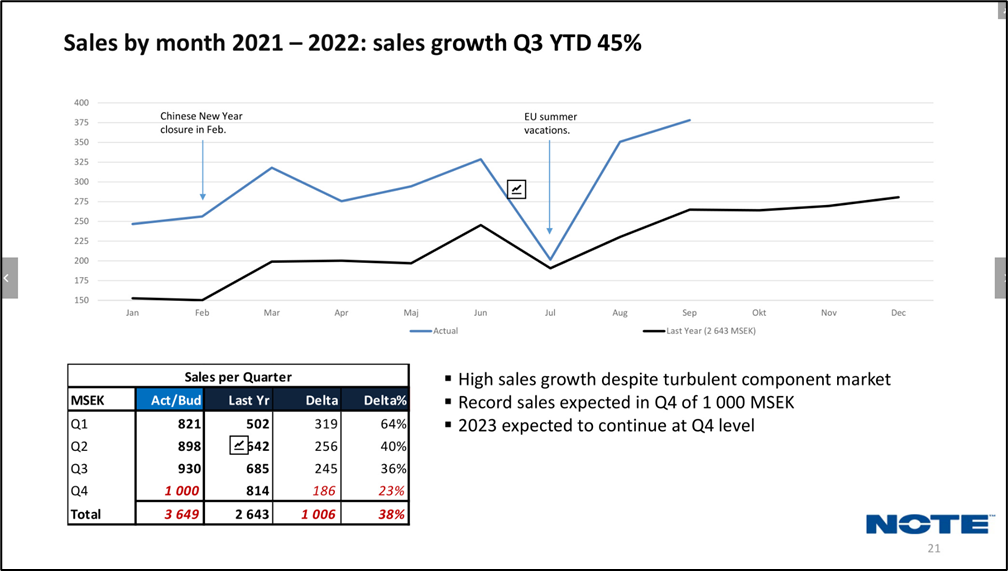
Uncertainties on the global market have quickly altered conditions in several sectors. We’re still seeing good opportunities to continue our positive progress. We have very strong order levels, with a range of exciting customers and projects in start-up phases. With our current market situation, we see good potential to achieve quarterly sales of SEK 1 billion for the first time ever, equivalent to growth of some 25%. For the full year 2022, this translates to sales of SEK 3.65 billion. We’re well positioned to achieve our long-term targets for growth, profitability and sustainability.

Förvärvspipelines uppges vara god.

NOTE:s finansiella mål till 2025 är följande:

  • 5 miljarder kronor i omsättning (2021: 2,643 mdr och under tre kvartal 2022: 2,649 mdr)
  • 10 procent i EBIT-%
  • minst 30 % soliditet

Angående dessa mål sa VD:n att det särskilt i omsättningen finns lite luft inräknat och att målet nås enbart med organisk tillväxt, även om det skulle komma lite motvind från marknaden. Ganska ledigt uttryckt.

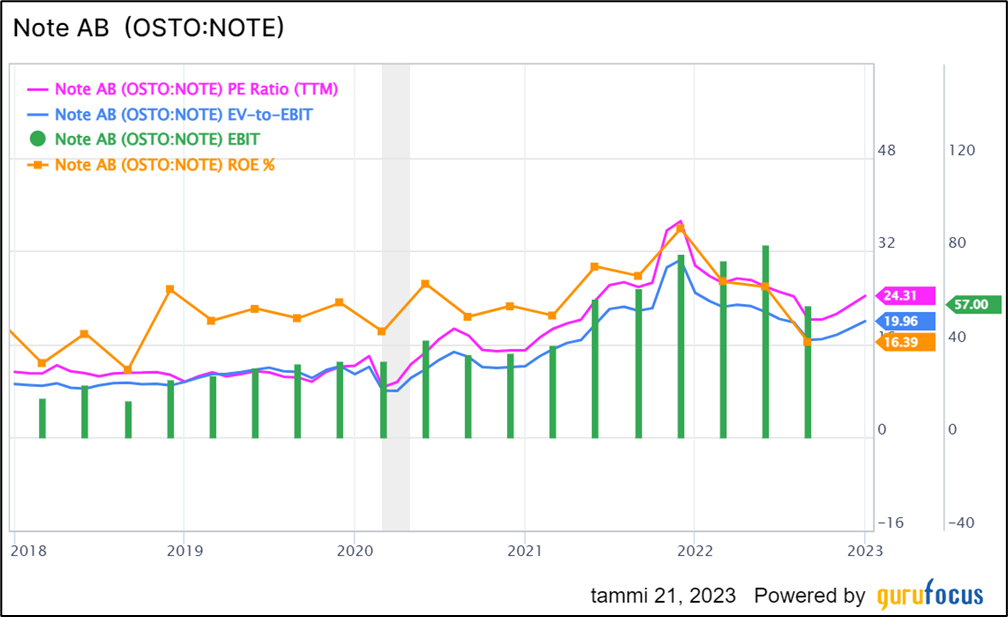
Värderingen (siffrorna är för övrigt tagna direkt från GuruFocus, så jag sätter inte mitt huvud i pant för dem) har för EMS-aktörers del överlag varit något förhöjd de senaste åren, men med den goda trenden är detta fullt motiverat. Absolut sett är multiplarna ju inte omöjliga om den utlovade tillväxten fortsätter.

Ur minnet skulle jag säga att det framåtblickande P/E-talet för 2025 skulle ligga någonstans kring 12 om de finansiella målen uppnås. För Incap är siffrorna ganska i samma klass, och minns jag rätt även för Kitron. Själv skulle jag säga att om Incaps kundstruktur vore mer diversifierad, så skulle den enligt mig förtjäna högre multipel än NOTE. Så massiv organisk tillväxt och topproduktiv lönsamhet har den presterat i förhållande till andra EMS-aktörer.

Bokslutet för 2022 och resultatet för Q4/2022 publiceras genast nästa vecka måndagen den 30 januari 2023, så vi har spännande tider framför oss, även om vi på CMD:n för en månad sedan fick ett ganska heltäckande informationspaket om nuläget.

Jag äger inte, och har inte gjort någon närmare värdering än. Men här är en humanistanalys för att inleda diskussionen.

https://twitter.com/Salkku_Mauri/status/1616754258845773831?s=20
61 gillningar

Kul att du öppnade tråden. Vi har ett samtal med ledningen på måndag efter rapporten. Jag kan skriva här om det framkommer något intressant och nytt utöver de saker du nämnde ovan.

26 gillningar

Hej Mauri!

Bra observationer om Note.

Det intressanta är att bruttomarginalen (gross profit) ändå bara ligger runt 13–14 procent, medan den hos Incap ligger någonstans över trettio procent.

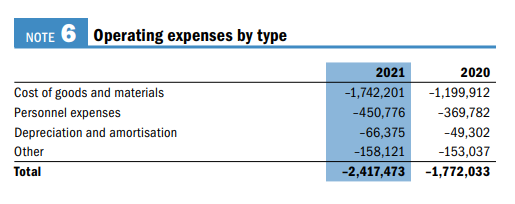
Den här punkten fångade min blick. Note rapporterar sin resultaträkning funktionsindelat, medan Incap gör det kostnadsindelat. Det betyder att Notes bruttomarginal även inkluderar arbetskostnader kopplade till de sålda produkterna eller deras delar. Hos Incap är däremot bruttomarginalen en ren materialmarginal. Jag är ganska säker på att även Notes bruttomarginal rör sig kring 30–35 %, precis som för andra EMS-bolag.

38 gillningar

@Joonas_Korkiakoski ser mina ögon rätt och du har återvänt till Inderes? Hur som helst är det jättekul att få just dig tillbaka till forumet​:star_struck:

2 gillningar

Tjena MoneyWalker!

Jag har inte kommit tillbaka, den där vattenstämpeln är bara en historisk kvarleva. Den försvinner nog tids nog!

9 gillningar

Utmärkt observation. Mycket riktigt, så är det. Skillnaden mellan försäljningsmarginalen (13 %) och rörelseresultatet (< 10 %) skulle ju vara helt omöjlig om kostnaderna för 1 300 anställda även skulle rymmas däremellan.

Jag tittade lite på bokslutet i årsredovisningen för 2021 och med den information som fanns där fick jag försäljningsmarginalen för 2021 till 30,5 %, vilket faktiskt börjar likna Incaps siffror. Detta sätter alltså de mest kritiska lönsamhetsnoteringarna i mitt startinlägg i ett helt annat ljus. Jag ska gå och göra några små tillägg i startinlägget så att ingen blir vilseledd.

Snabbt räknat är NOTE vid dagens kurs (216 kr) och med siffrorna för de senaste 12 månaderna (dvs. Q4/21–Q3/22):

  • P/E 27,9
  • EV/S 1,9
  • EV/GB 6,1
  • EV/EBIT 21,7

Dessa beräknade jag från bolagets egna rapporter, men då personalkostnaderna inte var specificerade i t.ex. Q3/22-rapporten, antog jag att försäljningsmarginalen var 31 %. Förhoppningsvis är de mer exakta än de tidigare siffrorna.

Nu när VD:n har sagt att man med nuvarande personalstyrka redan kan nå en betydligt högre produktion och att det inte finns något behov av att öka antalet anställda, finns det ju potential för försäljningsmarginalen att stiga ytterligare. Detta skulle också underlätta jakten på en rörelsemarginal i nivå med Incap betydligt. Detta måste följas upp i kommande rapporter.

För att möjliggöra jämförelse lägger jag även till Incaps siffror från Inderes i samma inlägg:

10 gillningar

Här är det bra att ta hänsyn till detta:

https://www.note-ems.com/en/press-releases/potential-bad-debt-affects-notes-profits-in-the-third-quarter/

→ Gällande en kund reserverade Note 30 MSEK för kundförluster under Q3-kvartalet.

Det aktuella bolaget blev dock uppköpt och affärerna med Note fortsätter:

https://www.note-ems.com/en/press-releases/resumed-business-with-the-customer-behind-notes-potential-bad-debt/

Om man justerar rörelseresultatet för Q3 med 30 MSEK, blir rullande 12-månaders EV/EBIT 19,5x. Givetvis har detta även en inverkan på de andra multiplarna som du presenterade ovan.

13 gillningar

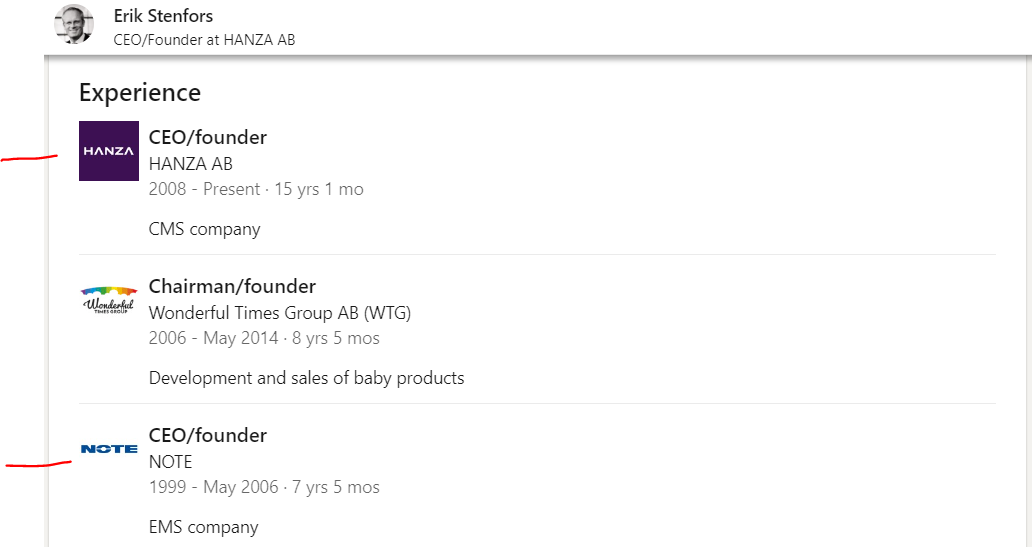
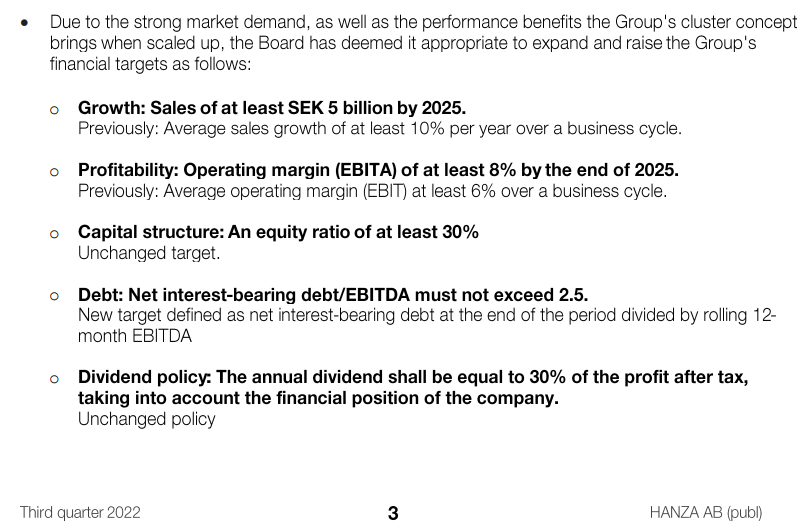
Kanske vi bör lägga till en person vid namn Erik Stenfors i den här tråden också. Han grundade Note 1999. År 2008 grundade han sedan konkurrenten Hanza. Bolaget är också noterat. Hanza har redan nästan lika stor omsättning som Note, men marginalen är lägre. Hanzas mål är att nå en omsättning på 5 miljarder SEK år 2025 med en EBIT-marginal på minst 8 %. Bolagets EV idag är cirka 3,1 miljarder SEK.

Erik Stenfors

Hanza Q3 2022

13 gillningar

https://www.note-ems.com/en/press-releases/notes-year-end-report-2022/

I korthet ett fint resultat:

  • Omsättningen ökade med 28 % till 1 038 (814) miljoner kronor. Justerat för förvärv och valutaeffekter var den organiska tillväxten 8 %.

  • Rörelseresultatet uppgick till 129 (87) miljoner kronor, vilket motsvarar en rörelsemarginal på 12,3 % (10,6 %).

Läs mer i rapporten :slight_smile:

4 gillningar

Korta kommentarer efter samtalet. Medverkande var CEO och CFO.

  • VD:n har varit på Note sedan 2018. Han var även på Kitron 2007–2010. På den tiden var exit-barriärerna (exit barriers) väldigt låga och kunderna hade stort inflytande. Situationen har förändrats helt och hållet och idag är deras kundlojalitet (customer retention) 97–98 %. Kanske en kund om året byter till en annan leverantör. Denna situation hjälper naturligtvis även marginalerna.

  • Vi pratade om Kitron, Hanza och Incap. Incap är den aktör som mest liknar dem. Kitron fokuserar på omsättningstillväxt men har åtminstone inte ännu fått upp marginalerna. Om Incap nämndes att bolaget hade svåra år för knappt 10 år sedan och att verksamheten har effektiviserats mycket sedan dess. De håller också, likt Note, antalet anställda på huvudkontoret lågt. Naturligtvis beror den framtida tillväxten mycket på Victron. Om Notes VD vore Otto, skulle han inte kunna sova när en enskild kund står för över 60 % av omsättningen. Men de har säkert ett fungerande nätverk i Indien och Indien passar dem bra. För Note passar Europa däremot bra.

  • Vi pratade även om flera kunder. Nya kunder inbringade affärer med en marginal på 17 % under 2021 och detta har inte förändrats. Tack vare detta stiger marginalen. I vissa förhandlingar som gäller riktigt stora volymer kan marginalen vara 10–12 %. Här talar vi om order på 500 miljoner SEK. Annars är den högre.

  • De letar aktivt efter ett förvärvsobjekt i Tyskland. Det är svårt att få kunder om man inte har lokal personal och fabrik där. De vill dock inte ha automotive-kunder. Även Tjeckien vore intressant eftersom arbetskraften kostar en tredjedel av priserna i Estland.

  • Den enda anledningen till att de nuvarande 2025-målen inte skulle nås vore ett storskaligt krig där även andra länder utöver Ryssland och Ukraina vore involverade. Eller ett handelskrig (trade war) där komponenttillgången skulle försämras avsevärt ytterligare.

  • Den organiska tillväxten i Q4 2022 var bara 8 %. Det finns en bra förklaring till detta. Den brittiska EV Charging-verksamheten sjönk med över 50 % jämfört med Q4 2021. Detta sänkte Greentech-omsättningen jämfört med tidigare kvartal under 2022. I övrigt uppvisade Greentech stark tillväxt. Så den organiska tillväxten i Q2 2023 bör återigen accelerera tydligt.

  • VD:n är entusiastisk över två saker. Kundnöjdhetsindexet (Customer satisfaction index) var det högsta någonsin. Way above the industry level. Och för det andra, för tillfället effektiviserar de produktionen vid varje fabrik.

27 gillningar

Här är även Financial Hearings webbsändning på inderesTV.

11 gillningar

Rapportwebbsändningen har ögnats igenom en gång och jag har slängt ihop lite snabba, röriga anteckningar som jag inte garanterar är helt korrekta. Det lönar sig att själv lyssna på de oklara delarna via Vepus länk.

VD Johannes Lind-Widestam:

  • Det har varit en turbulent omvärld. Inflation och valutakurser har skapat problem. Halvledarsituationen har också förblivit besvärlig: inom vissa områden råder normalläge, men för vissa halvledare fortsätter problemen.
  • Jag märker att jag alltid inleder dessa med lite pessimism, men det här är de saker som håller mig vaken om nätterna just nu.
  • Hur som helst ett fantastiskt kvartal från vår sida, trots motvind från förvärv och valutakurser.
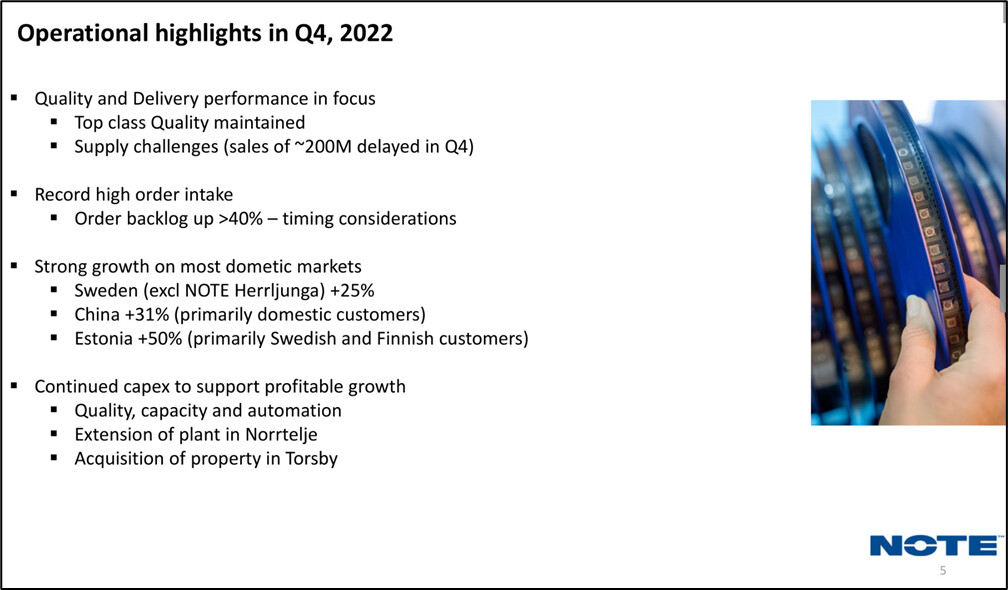
  • Den organiska tillväxten på 8 procent under Q4 kan låta svag, men vi hade en stark jämförelseperiod i ryggen och det fanns fortfarande 200 miljoner i förseningar som inte hann komma med i våra siffror.
  • Jag är inte alls orolig över den organiska tillväxtsiffran för Q4 och vi har goda utsikter för 2023.
  • Gällande guidningen: det kan hända att vissa tycker att vi är konservativa, men vår guidning är satt så att vi med säkerhet tror att vi kommer att överträffa den.
  • Vi är väldigt entusiastiska över denna rapport, eftersom vi bland annat har nått den högsta kvartalsförsäljningen någonsin.

  • Mycket starka siffror för helåret 2022 trots den svåra komponentsituationen.
  • Vårt kassaflöde blev positivt under Q4, men kassaflödesmässigt är vi naturligtvis inte där vi vill vara än. Tillväxten äter fortfarande av kassaflödet, men vi ser ett klart bättre kassaflöde 2023 än 2022. Detta är dock svårt att guida för.
  • Vi strävar fortfarande efter att öka vår kapacitet och investera i vår tillväxt, så en positiv kassaflödesutveckling som möjliggör investeringar är oerhört viktigt.
  • För ett år sedan fick vi höra att vi inte skulle klara av att upprepa våra tillväxtsiffror (41 %; 2021), och det lyckades vi inte riktigt med heller, men återigen ett fantastiskt tillväxtår för oss (39 %; 2022).
  • Jag anser att de underliggande lönsamhetssiffrorna speglar vår verkliga lönsamhet bättre än de rapporterade siffrorna, vilka innehåller extraordinära kostnader (spot-material, förvärv, valutajusteringar).
  • Vår orderstock är övertygande. I vår bransch har man redan börjat rapportera om minskande orderstockar, men det ser inte vi.
  • Det är förvisso möjligt att även vår orderstock skulle minska, men vi har ganska god visibilitet åtminstone för årets tre första kvartal och vi tror att vi har möjlighet att nå en omsättning på en miljard redan under det första kvartalet.
  • Vi är ganska säkra på att vi kommer att göra något förvärv även i år.

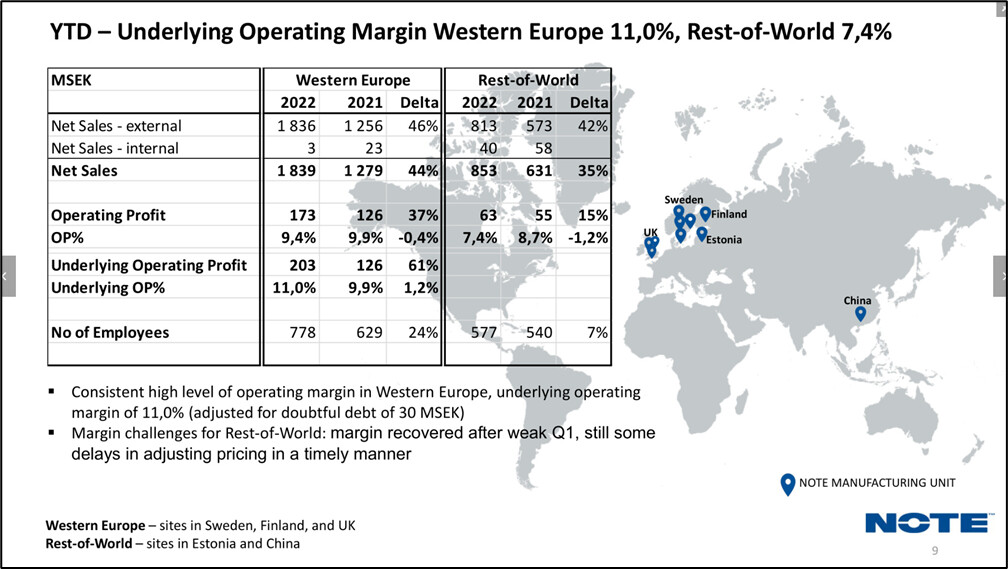
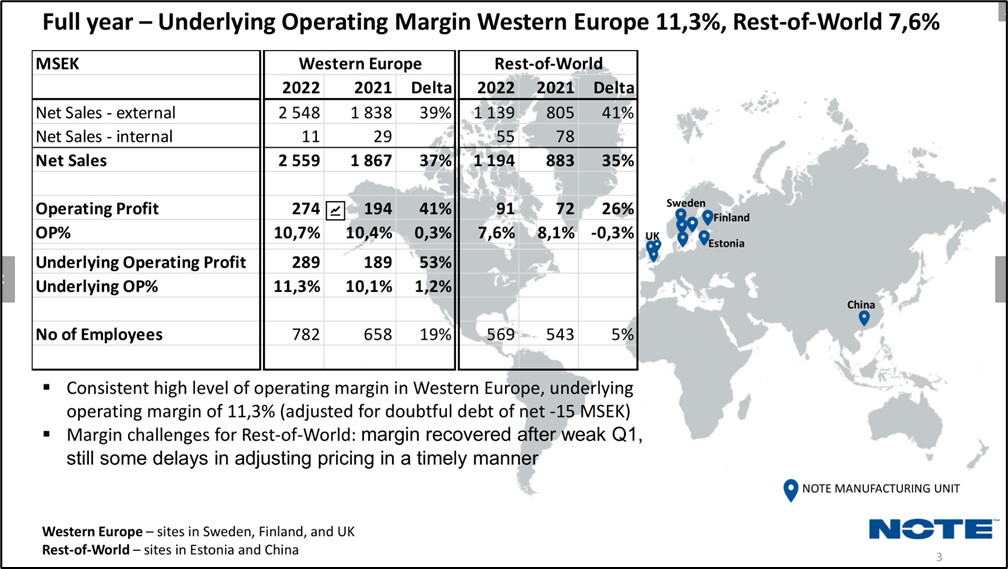
  • Prestationen i WE (Western Europe) var mycket stark och alla våra fyra produktionsanläggningar i Sverige växer och förbättrar lönsamheten.
  • Utvecklingen i Finland är också god och tillväxten i Estland överstiger 50 procent.
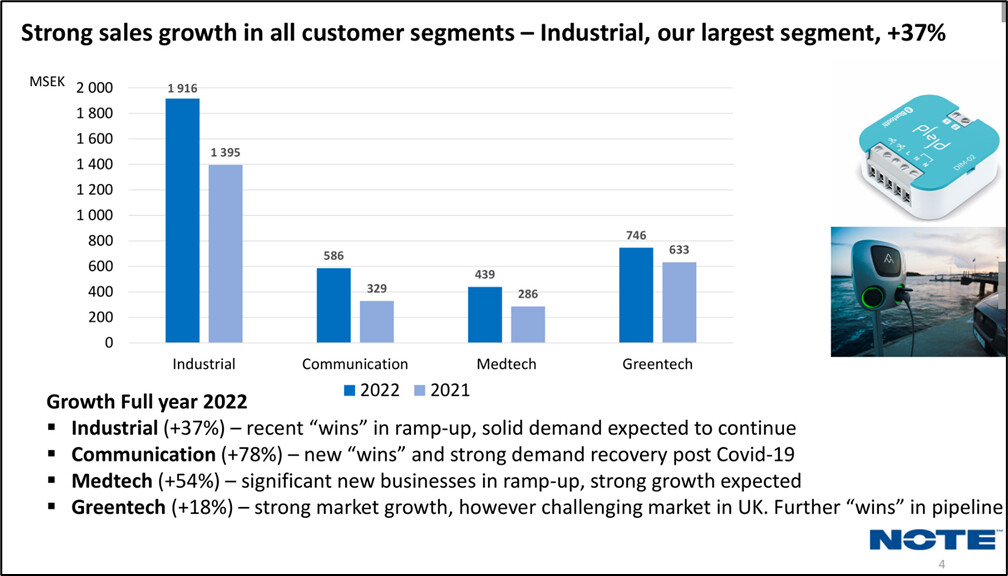
  • År 2021 uppvisade fantastisk tillväxt inom greentech, men särskilt slopandet av de statliga stöden för elbilsladdning i Storbritannien orsakade motvind, varpå marknaden fortfarande inte har normaliserats. På lång sikt kommer greentech dock att gå mycket bra.
  • Inom medtech har det varit komponentproblem, så vi tror att detta segment kommer att växa kraftigt under kommande kvartal i takt med att problemen avtar.
  • Communications var ganska svagt 2020–2021, så jag tror inte att vi når en tillväxt på 78 procent igen under 2023 nu när jämförelsetalen är tuffare.
  • Industrial är ett heltäckande, stort och viktigt segment för oss.
  • Vi har fyra segment och vårt svagaste segment växte med 18 procent.
  • Vi har en väl diversifierad kundstruktur och våra enskilda kunder är inte för stora (största kunden står för knappt 6 % av omsättningen).
  • Vår styrka är att vi kan växa kraftigt över en mycket bred front, och detta kommer att vara vår styrka även framöver.
  • Vår kundnöjdhet ökade, vår orderstock ökade osv.

  • Rekordhöga 80 M capex i ny utrustning och vi avser att fortsätta med detta med ännu större satsningar, då vi i år återigen har fler produktionsanläggningar vars produktion vi måste säkra.
  • Vi använder capex för att hålla personalkostnaderna nere.
  • Vårt sätt är att investera i teknisk effektivitet, vilket inte alla i denna bransch gör; många satsar istället på gammal utrustning och en stor personalstyrka.
  • Under de senaste fyra åren har vi tredubblat vår produktion, men personalen har bara ökat med +40 % (inkl. förvärv).
  • Vi köpte anläggningen i Torsby där vi tidigare hyrde, eftersom vi tror att det blir lättare att bygga ut när vi äger den själva.

  • Vi har tillräckligt med likvida medel för att driva verksamheten.
  • Berättelsen om NOTE Herrljunga under andra halvåret 2022 var helt otrolig: 154 MSEK i produktion på ett halvår, när vi förväntade oss 140 MSEK för helåret.
  • Som jag ser det kommer 2023 att bli ett mycket bra år trots den utmanande verksamhetsmiljön.
  • Vi har väldigt många nya kunder som vi börjar fasa in i massproduktion under de kommande åren.
  • Det talas mycket om att EMS-bolag är konjunkturkänsliga, men vi ser inte det i vår verksamhet just nu och när vi tittar på orderböckerna ser allt mycket stabilt ut.
  • Vi anser att vi befinner oss där vi vill vara gällande vår lönsamhetsutveckling.
  • Vi vill att de som följer oss ska förstå att även om vi har rapporterat lönsamhetssiffror som kanske varit något svagare än vissa förväntat sig, så är vår underliggande utveckling god och lönsamheten har tyngts av engångsposter under 2022.

  • Marknaden växer mycket bra och det framgick bra information om detta nyligen på exempelvis Inissions CMD.
  • Europa är en väldigt bra plats att befinna sig på, USA givetvis också, men det är svårt att styra en verksamhet som ligger alltför långt från huvudkontoret.
  • Förr eller senare kommer vi givetvis att finnas i USA också.
  • Vi kommer säkerligen att fortsätta se små kvartalsvisa variationer i tillväxt och lönsamhet, men den stora trenden förblir densamma.
  • Jag skulle inte bli förvånad om vi når en rapporterad EBIT-marginal på 10 procent redan i år.

Q&A:

Energikostnader:

  • Vi förbrukar inte särskilt mycket energi, så inte ens en fördubbling av energikostnaderna skulle sätta oss i en svår sits.
  • Jag skulle dock inte bli förvånad om det börjar dyka upp solpaneler på våra tak i allt större utsträckning.

EBIT-skillnaden mellan west/rest:

  • Något mer high volumes i rest of the world-segmentet.
  • Jag tror inte att rest kommer ikapp west; skillnaden förblir nog ett par procentenheter, men bådas lönsamhet kommer att förbättras.

Risken för “överproduktion”:

  • Jag ser inte detta som en risk, marknaden är fortfarande i balans eller så finns det till och med för lite produktionskapacitet.
  • Jag bedömer att vi kommer att vara ganska väl balanserade mellan utbud och efterfrågan i åtminstone 3–5 år framåt.
  • Jag tror att även en recession bara tillfälligt skulle dämpa produktionen, varpå den snabbt skulle studsa tillbaka in i tillväxttrenden.

Kapacitet och stora kunder:

  • Vi har ledig, ny och konkurrenskraftig kapacitet i Sverige åtminstone för innevarande år.

Ser du en tillväxt på 30–40 % som hållbar under kommande år:

  • Sådana siffror kräver förvärv av oss.
  • Marknaden håller inte på att kylas av, men om vi når 40 procents tillväxt 2023 skulle det krävas en extraordinär prestation från vår sida.
  • Vi slår absolut marknadstillväxten (7–10 procent), men vi får se efter Q1 innan vi vet vilka tillväxttal vi kan nå för helåret 2023.

Varifrån kommer tillväxten i Herrljunga:

  • Vi kan inte prata om specifika kunder, men vi har en stor och stabil kund där som växer kraftigt, och vi tror att denna utveckling fortsätter under 2023, vilket vi möter genom att investera i tillväxt (egen kommentar: det var nog någon stor MedTech-kund som det även stod om i Q4-rapporten).

Storbritannien-marknaden och lönsamheten där:

  • Vi har tre fabriker där som utvecklas väldigt olika.
  • Under 2022 låg vi ganska nära föregående års lönsamhetssiffror om vi slår ihop de tre fabrikerna, men utvecklingen i de enskilda produktionsenheterna skiljde sig markant (egen kommentar: på CMD sa Johannes att en anläggning går trögt, men att 2/3 har orderböcker som lovar tillväxt).

MedTech och uthålligheten i dess utveckling:

  • Vi tog in en kund vars produktionsstart vi har väntat på i ett par kvartal, och dessutom har vi flera bra MedTech-kundrelationer igång nu.
  • Vi bedömer att vi under årets tre första kvartal 2023 kommer att slå fjolårets siffror med råge, och jag tror att även om Q4/2022 var starkt för MedTech så kommer vi så småningom att slå även de jämförelsetalen med god marginal.

Varför expanderar ni just nu särskilt i Norrtälje och Torsby?

  • Norrtälje har tredubblat produktionen på 3,5 år och lokalerna har blivit för trånga.
  • Norrtälje kommer att fortsätta växa mycket starkt under flera år framöver, och vi får se om vi kan bygga ut den befintliga fabriken eller om vi måste bygga en till enhet.
  • I Torsby har våra kunder en stark efterfrågan på 3–5 års sikt.
  • Vi trodde att Torsbys förra utbyggnad 2021 skulle räcka längre, men så blev det inte eftersom tillväxten har varit så enormt stark. Om allt går enligt plan kommer vi att behöva ytterligare kapacitet i Torsby inom ett par år.
  • I Herrljunga har vi en betydande tillväxtpotential och hälften av ytan står tom just nu, vilket vi har för avsikt att ta i bruk.
  • I Lund måste vi också göra något, eftersom vi sitter ganska trångt till där.
  • I Finland börjar det bli ganska tajt och vi klarar oss kanske i 1–2 år med nuvarande kapacitet.
  • I Estland gör vi ständigt förbättringar och kan växa där, men senast från och med 2024 måste vi få mer utrymme.

Avslutande ord:

  • 2021 var ett speciellt år, 2022 ännu starkare med tanke på de tuffa jämförelsetalen.
  • Jag förväntar mig att vi fortsätter på samma bana; tillväxten kommer att fortsätta och lönsamheten att förbättras.
  • Våra kunder är mycket optimistiska.
  • Vi lyfter bolaget till en ny nivå igen.
  • 5 mdr är en viktig milstolpe för oss och jag blir förvånad om vi inte når dit före 2025.
  • Vi kommer att förbättra lönsamheten, men det finns fortfarande arbete kvar att göra där.
  • Våra fasta kostnader ökar väldigt långsamt just nu.
  • På det stora hela är vi där vi vill vara och vi får mycket beröm från våra kunder för vår verksamhet.

Jag ögnade även igenom rapporten och lägger upp några godbitar därifrån i tråden vid tillfälle. Sedan blir det att föra in siffrorna i Excel.

Men allt som allt ser det verkligen bra ut. Man börjar nästan känna att man förr eller senare borde minska sin risk kopplad till Victron Energy genom att flytta över en del av Incap-innehavet till NOTE. Oavsett vilket ser EMS-marknaden mycket attraktiv ut och jag vill gärna vara med på tåget.

22 gillningar

Nu när vi har suttit i säck och aska till följd av gårdagens vinstvarning från Incap, så tuffar den svenska EMS-konkurrenten NOTE bara på. Jag lyssnade på ledningens självsäkra tal förra året med ett litet “Sverige-filter” på, men siffrorna landar, åtminstone för tillfället, precis där ledningen har lovat.

Ekonomiskt resultat januari–mars

  • Omsättningen ökade med 28 % till 1 051 (821) miljoner SEK. Justerat för förvärv och valutaeffekter var den organiska tillväxten 14 %.
  • Rörelseresultatet ökade med 48 % till 112 (76) miljoner SEK.
  • Rörelsemarginalen stärktes med 1,4 procentenheter till 10,7 % (9.3 %).
  • Resultatet efter finansiella poster ökade med 50 % till 104 (69) miljoner SEK.
  • Resultatet efter skatt ökade med 51 % till 85 (56) miljoner SEK, vilket motsvarar 2,92 (1,95) SEK per aktie.
  • Kassaflödet efter investeringar uppgick till 49 (9) miljoner SEK, eller 1,69 (0,31) SEK per aktie. Justerat för förvärvsrelaterade betalningar under perioden var det operativa kassaflödet efter investeringar 72 (9) miljoner SEK.

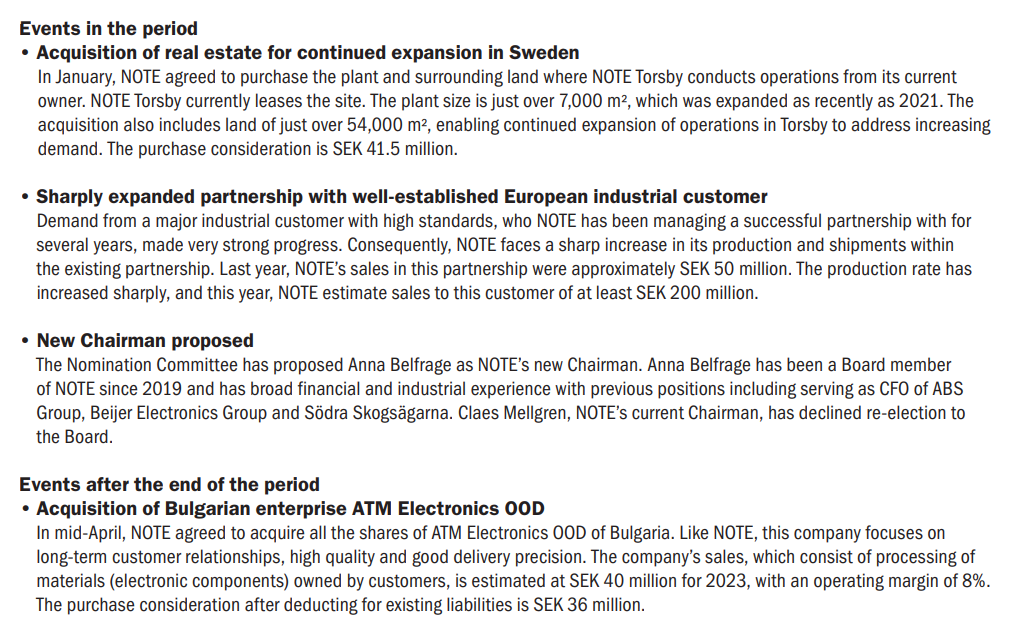
NOTE köpte också nyligen en liten bulgarisk EMS-verkstad (längst ner i skärmdumpen).

Det är genomgående starka ord från NOTES ledning igen:

NOTEs försäljning under det första kvartalet uppvisade god framgång. Trots ihållande utmaningar på grund av brister på komponentmarknaden uppnådde vi en tillväxt på 28 % och en omsättning på 1 051 miljoner SEK under perioden. En något mer positiv situation för material har inneburit att den tillväxt som drivits av extraordinära kostnadsökningar på elektroniska komponenter har avtagit.

Vår orderstock var över 20 % högre än vid motsvarande tidpunkt föregående år. Med våra höga ordernivåer och nuvarande marknadsförhållanden ser vi god potential att fortsätta vår positiva utveckling. Vi förväntar oss att uppnå en tillväxt på 20 % för det andra kvartalet och en omsättning på minst 4,2 miljarder SEK för helåret 2023. Vi förväntar oss en fortsatt ökning av rörelseresultatet och en förbättring av vår rörelsemarginal.

Tillväxten tycktes denna gång främst komma från de svenska och estniska marknaderna, medan problemen med EV-laddningslösningar i Storbritannien väntas fortsätta långt in på året. Inom segmenten Medtech, Industrial och Communication sågs en ståtlig tillväxt, men på grund av problemen i Storbritannien sjönk omsättningen för Greentech-segmentet. Som jämförelse kan nämnas att även om Incap inte rapporterar segmentsiffror, så är min förståelse att just Greentech-segmentet förmodligen skulle vara det största hos Incap, även om definitionen av produkter baserat på segment (t.ex. Greentech vs. Industrial) kan vara lite som att dra streck i vattnet.

Marknaden tackar och idag är aktien +8 procent och YTD ligger någonstans runt +40.

https://www.note-ems.com/fi/wp-content/uploads/sites/3/2023/04/Q1_2023_eng.pdf

Jag frågade förresten NOTEs IR om en engelskspråkig årsredovisning. Den ska tydligen komma någon gång under våren. Den svenska finns ju redan, om man behärskar språket i grannlandet.

Fastnade även för följande i Coeus Invests investerarbrev:

Note är likaså en starkt växande kontraktstillverkare inom elektronik, men bolagets kundbas är betydligt mer diversifierad än hos Incap. Ingen enskild kund står för mer än 7 % av Notes omsättning. Notes värdering är högre än Incaps, men vi ser också en tydlig möjlighet till marginalförbättring hos Note. Baserat på diskussioner med ledningen ger ny affärsverksamhet från både nya och befintliga kunder en marginal på i snitt över 15 %, medan koncernens rapporterade marginal var drygt 10 % under 2022. Under de senaste fem åren har företaget redan uppvisat en fin operativ hävstång, då en årlig omsättningstillväxt på knappt 26 % har lett till en årlig ökning av rörelseresultatet på 32 %.

Enligt vår uppfattning har Note god sikt i verksamheten, särskilt för innevarande men även för nästa år. Ledningen är också känd för att vara mycket konservativ i sina prognoser. Baserat på kapitalmarknadsdagen i december 2022 tror bolaget att de kommer att nå en årlig omsättning på minst 5,5 miljarder kronor år 2025. Med operativ hävstång skulle detta enligt våra beräkningar leda till ett rörelseresultat på cirka 660 miljoner kronor år 2025, vilket skulle innebära en EV/EBIT-multipel på cirka 10x för år 2025 med nuvarande företagsvärde. Historiskt sett har Note dock presterat betydligt bättre än sina prognoser.

Hos både Note och Incap har lagernivåerna också stigit till exceptionellt höga nivåer på grund av komponentbristen. När komponentbristen lättar och lagernivåerna återgår till det normala ser vi att kontanter motsvarande nästan 10 % i förhållande till nuvarande marknadsvärde frigörs från båda företagens balansräkningar. Detta kan användas för att påskynda organisk tillväxt eller för oorganisk tillväxt.

17 gillningar

Jag tittade på NOTEs Q1-webcast som lördagsnöje och det var återigen en härligt avslappnad och självsäker stämning. Jag gillar verkligen vd:n och bolaget skarpt, inte minst för att vd:n inte sparar på krutet när han beskriver bolaget och marknaden eller visionerar om framtiden.

Det var förresten 40 visningar på Youtube, så om man tittar på de här webcasterna i ett par år i sträck så tillhör man nog den ensiffriga skara människor i världen som har följt alla NOTEs webcaster under två års tid.

VD:ns ord:

  • Branschen är inne i en lite stabilare fas för första gången på länge
  • Efterfrågan är mycket stark och vi har fortfarande svårt att få tag på vissa komponenter, vilket ledde till att en del order flyttades till nästa kvartal
  • Ett av våra bästa kvartal oavsett
  • Orderboken har vuxit med 20 procent och växer snabbare än vad vår guidning kräver, men i år kommer visibiliteten säkert att minska då komponentsituationen inte kräver att våra kunder lägger order så långt i förväg.
  • Sverige växer mycket bra, UK är rimligt, Finland enligt våra förväntningar, Kina och Estland levererar riktigt starkt.
  • Greentech minskade som förväntat till följd av starka jämförelseperioder
  • Medtech har stark tillväxt och jag förväntar mig att tillväxten även under Q2-Q3 blir ca 100 procent, men Q4 blir lite mer normal tillväxt till följd av en stark jämförelseperiod
  • Balansen och mixen av olika segment är vår styrka.
  • Vår största kund minskade faktiskt detta kvartal, men eftersom vi inte har ett stort kundberoende av enskilda kunder syns det inte i våra totalsiffror.
  • Våra två största kunder 2022 kommer att falla ur topp fem 2023, eftersom våra andra stora kunder växer om dem.
  • Vi fokuserar ständigt på att förbättra kvaliteten och leveransprecisionen. Vi är starka inom dessa områden, men vi kan fortfarande bli bättre.
  • Vi investerar kontinuerligt i vår produktion och detta är viktigt för att vi ska kunna vinna nya kunder och behålla gamla. Därför betalar vi inte ut utdelning utan investerar i tillväxt. Jag tror att vi kan göra så mycket mer, större och bättre.
  • ROOC på 24 procent är bra, men det är lite av en besvikelse för mig själv och jag tror att vi kan förbättra detta ytterligare under detta och kommande år.
  • Förvärv i Bulgarien: modern produktionsanläggning, starka kundrelationer, 4000 kvadratmeter golvyta och en mycket tydlig logik för värdeskapande när vi implementerar våra inköpskanaler i anläggningen. ”Big opportunities!”
  • Vår guidning för 2023 är 4,2 miljarder SEK och den organiska tillväxten för Q2 är 20 procent, vilket enligt vår logik är den nedre gränsen för vad vi förväntar oss med nuvarande marknadsutsikter och orderbok.
  • Vi förväntar oss fortfarande att omsättningen 2025 kommer att vara 5 miljarder kronor och att EBIT-marginalen förbättras.
  • Vi för ständiga samtal om ett par förvärvsmöjligheter och vi får många samtal nu där vi erbjuds produktionsanläggningar eftersom det är känt att vi investerar i tillväxt och utveckling. Vi har inte varit i en sådan här situation förut, men det är förstås bra för oss.
  • Vi är säkra på att organisk tillväxt förbättrar vår lönsamhet.

Frågor och svar:

Kundernas lagersituation:

  • Vår största kund minskar sina lager, men i det stora hela är våra kunder snarare i färd med att öka sina beställningar än att minska dem på grund av för stora lager eller svag efterfrågan.

Er egen lagersituation:

  • Vårt lager är för stort. Men vårt mål är att leverera med precision, vilket gör att vårt lager tillfälligt kan vara lite för stort. Jag skulle säga att vårt lager är 300 miljoner SEK för stort just nu. Antingen minskar vi lagret gradvis eller så växer vi utan att öka lagret.

Implementering av era inköpskanaler i Bulgarien:

  • Vi har inte kommit överens om exakt när ännu, men jag förväntar mig att det sker under 2023.

Utdelningar och kassaflöde:

  • Vi har mycket bra användning för kassaflödet, så jag tror inte att styrelsen kommer att ändra uppfattning och dela ut vinsten till ägarna. Detta är förstås en fråga för styrelsen, men det är så jag ser på saken.

Största kunder:

  • Vår största kund förra året stod för 6,5 procent och om den största kunden skulle minska med t.ex. 20 procent (jfr Incap), så skulle det inte ens märkas i våra totalsiffror.

Marginaler på ny affärsverksamhet:

  • Det är ingen skillnad på lönsamheten mellan ny och gammal affärsverksamhet/kapacitet, utan den avgörande faktorn är produktmixen vi tillverkar.
16 gillningar

Hur ser det här köpet ut?

https://www.inderes.fi/fi/tiedotteet/note-grows-uk-market-through-acquisition-dvr-ltd

1 gillning

Ett i viss mån överraskande drag att ge sig ut på uppköpsrunda i Storbritannien, då VD:n inte har nämnt detta geografiska område i de spekulationer kring förvärv som jag har lyssnat på. Enligt min uppfattning har de endast nämnt Östeuropa och Tyskland som tydliga expansionsområden.

Å andra sidan har de redan fotfäste i UK, så i den meningen är marknaden bekant, och eftersom de har tidigare produktion i UK underlättar det kanske integrationsprocesserna. De har dock haft en del svårigheter i UK på sistone (uppenbarligen dock bara med en enskild kund inom laddlösningar för elbilar), så inte heller i det avseendet hade jag gissat att de skulle öka sina satsningar där.

Affären ser för övrigt ut att vara helt i linje med strategin och framstår som precis ett sådant objekt som många stora och snabbväxande europeiska EMS-aktörer drömmer om. Det finns en bra kundportfölj, moderna produktionslinjer, växande industrial-/greentech-kundrelationer osv. Det är ingen jätteanläggning, men ändå tillräckligt stor för att kunna fungera ganska självständigt. Lönsamheten är “in line with NOTE`s” (EBIT-% ~10), vilket jag tycker är en ganska fin siffra för en så pass liten familjeägd produktionsenhet.

Priset uppges vara EV/EBIT 7, vilket är exakt samma värdering som Incap nyligen använde vid förvärvet av Pennatronics i USA. Jag anser att priset är ganska rimligt – till och med billigt – och detta stärker i sin tur uppfattningen om att värderingarna har kommit ner från toppnoteringarna, och att dessa kvalitativa och lönsamma (familjeägda) EMS-bolag troligen kommer att konsolideras i ganska högt tempo under de kommande åren. Kan racet kring EMS-konsolidering till och med accelerera här, när organisk tillväxt inte är lika lättillgänglig som för ett par år sedan och man även kan öka storleken genom förvärv och därmed skapa aktieägarvärde?

7 gillningar

Q2 kom förra veckan
https://www.note-ems.com/fi/press-releases/notes-second-quarter-interim-report-2023/

Webcast: https://www.youtube.com/watch?v=jKdP9mE-jKg

5 gillningar

Det verkar inte finnas någon analytikerbevakning för detta, eller så hittar jag i alla fall inga prognoser och analyser på nätet. Företaget har varit bra på lång sikt, men nu har kursen sjunkit rejält. Har funderat på att investera, men skulle behöva mer information. Kan någon tipsa om någon informationskälla?

1 gillning

Placerasta löyty

"NOTE

SEB sänker riktkursen för Note till 248 kronor (270), upprepar köp - BN (Finwire)

2023-07-14 06:10"

1 gillning

Enligt Bloomberg verkar det inte finnas några andra än SEB, som @Fenkku nämnde. Under 2022 fanns även Sadif Investment Analytics Team Coverage, men denna aktör har uppenbarligen avslutat sin bevakning vid årsskiftet.

2 gillningar