NOTE AB - svensk kontraktselektronik

NOTE har verkligen glidit kursmässigt och jag måste hinna analysera detta lite noggrannare under de närmaste veckorna själv också, eftersom värderingen vid en snabb anblick börjar se rimlig ut, då vi trots allt pratar om ett av Europas mest kvalitativa EMS-tillväxtbolag.

Jag lyssnade på den senaste webcasten för några veckor sedan när jag klippte gräset, så jag kastar ur mig några lösa tankar ur minnet. Jag slängde också in några siffror snabbt i Excel, men jag kontrollerade inte att de stämde helt perfekt heller.

Men till saken.

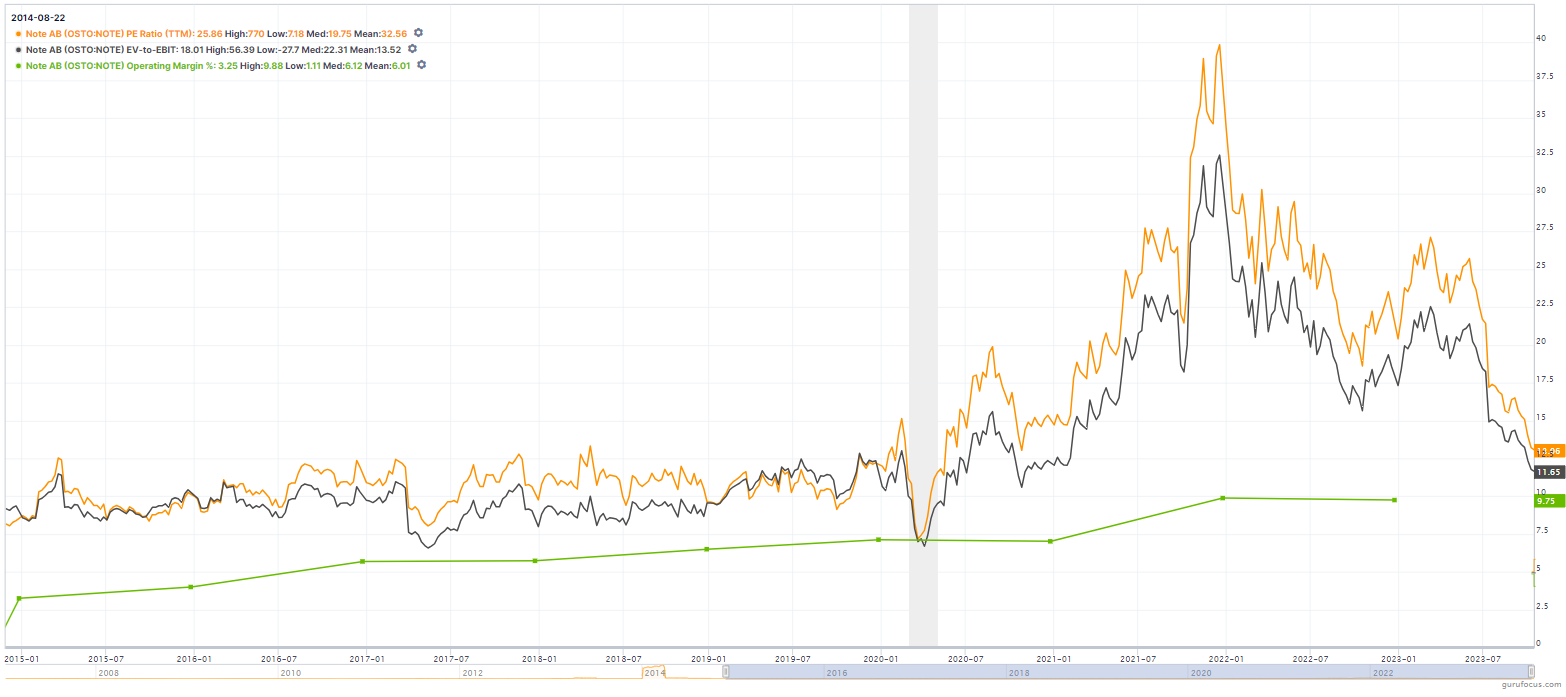
Gurufocus visar sådana värderingar. Inte alls illa enligt min mening, och om man frågar mig skulle jag säga hellre rimligt prissatt än dyrt.

Om vi antar att NOTE når sin guidning för i år (4,3 miljarder SEK) och lönsamheten skulle vara något bättre än föregående år, t.ex. 10 % EBIT, så skulle årets EV/EBIT ligga runt 12. P/E med samma antaganden skulle ligga kring 13. Inte illa.

Om vi drar ut linjerna till 2025, där NOTE har lovat en omsättning på 5 miljarder med en EBIT-marginal på 10 %, så ligger EV/EBIT 25e på tio och P/E knappt över tio. Detta skulle kräva att omsättningen växer med 7–8 procent årligen 2024–2025 från den guidade nivån på 4,3 miljarder år 2023, och att EBIT-marginalen skulle ligga på ungefär samma nivå som de senaste rullande 12 månaderna även under 2025.

Vi gör även ett bull-scenario. Omsättningen växer med 15 procent årligen och landar på 6 miljarder kronor 2025 (guidning 5 miljarder). EBIT-marginalen utvecklas mycket gynnsamt och är 12,5 procent 2025 (jmf. NOTE:s mål 10 %, Incap senaste åren ~14–15 %). Med dessa siffror sjunker EV/EBIT för 2025e till under sju och P/E skulle kunna landa på runt 7–8.

I ett bear-scenario för 2025 skulle omsättningen kunna ligga kvar på årets guidade nivå på 4,3 miljarder. EBIT-marginalen skulle vara 8,5 procent, det vill säga ett par procent lägre än vad den generellt varit de senaste åren. Det skulle innebära att tillväxten helt planar ut och lönsamheten tar ett litet kliv nedåt. Då skulle EV/EBIT och P/E för 2025e ligga runt 15.

Summa summarum. Med dessa förenklade beräkningar anser jag inte att NOTE är dyrt och jag tror att de kommer att ta sig ur denna makrosvacka som en av EMS-vinnarna. Dess styrkor är enligt min mening:

  • europeisk prägel och kvalitetslägen i Europa
  • kompetens och erfarenhet inom förvärv
  • satsning på “västerländsk” kvalitet
  • en ganska diversifierad struktur gällande både kundbas och kundernas branscher
  • storlek och dess skalfördelar inom produktion, inköp osv.

Dessutom har NOTE hela tiden visat prov på att de kan växa både organiskt och oorganiskt, och bolaget är ganska resilient mot svaga perioder hos enskilda kunder. Lönsamheten har förbättrats kontinuerligt och bolaget har levererat snyggt längs precis den väg som ledningen har kommunicerat till oss i sina rapporter.

Jag tänker inte gå in på trenden med EMS-outsourcing och marknadstillväxt här, men det är självklart att det på lång sikt stödjer utvecklingen för i synnerhet dessa stora och växande kvalitetsleverantörer.

Jag har börjat överväga seriöst att köpa aktier i NOTE, men jag har inte öppnat någon position än. Jag måste först lyssna på de senaste webcastsen och decembers CMD en gång till.

Förresten har jag fortfarande inte hittat den engelskspråkiga årsredovisningen som CFO:n lovade “senare under våren”. Jag får nog skicka en ny förfrågan om ingen annan lyckas hitta den.

21 gillningar

Lägger detta här (på grund av bilagorna) även om det är ett lite mer generellt svar.

Har du provat att bara översätta dokumentet med Google Translate? Jag har själv testat det och tycker att det blir ett riktigt bra resultat, vid en snabb anblick även när det gäller NOTE:s årsredovisning.

Svensk version:
https://www.note-ems.com/wp-content/uploads/2022/04/AR_2022_sv.pdf

Engelsk version:
AR_2022_En.pdf (7,4 MB)

8 gillningar

@_TeemuHinkula, jag måste skamset erkänna att jag inte var medveten om att Translate gör så här bra PDF-översättningar. Tack för tipset, nu behövs det ju faktiskt inte ens några officiella översättningar gjorda av företagen själva längre!

Å andra sidan verkar filstorleksgränsen vara 10 MB och översättningen av nästa svenska företags årsredovisning blev ogjord eftersom årsredovisningen var på 28 MB. Om någon kommer på en lösning på detta, bugar jag som tack.

6 gillningar

https://www.inderes.fi/fi/tiedotteet/note-grows-medtech-through-strengthened-partnership-global-company

2 gillningar

Vet du om man kan få tag på SEB:s rapport någonstans?

Intressant att Note väcker diskussion. Få känner ens till dessa kontraktstillverkare. Jag har själv i mitt arbete köpt in kontraktstillverkningstjänster och valt leverantörer, så här är ett par kommentarer.

Kontraktstillverkning är en tuff bransch:

  • Konkurrensen är mördande och inträdesbarriärerna i branschen är låga.
  • I Europa finns det en enorm mängd kontraktstillverkare, varav de flesta förstås är rena småverkstäder.
  • Det finns 30–50 seriösa aktörer, det vill säga i Notos storleksklass, i Europa.
  • Det är svårt att differentiera sig från konkurrenterna, särskilt om man erbjuder basutbudet bestående av ytmontering av elektronik, plåtbearbetning och slutmontering. Detta är ren bulkverksamhet.
  • När det gäller kundrelationer värda ett par miljoner euro är det ofta läget som avgör, det vill säga var uppdragsgivarens kontor/produktion ligger i förhållande till kontraktstillverkaren. Särskilt outsourcing av produkter med låga volymer eller krävande produkter kräver mycket tekniskt stöd från uppdragsgivaren, vanligtvis mer än vid egen tillverkning. Denna kostnadskomponent underskattas ofta.
  • Vissa kontraktstillverkare har en helt snedvriden kundstruktur. Man bör undvika sådana där den största kunden står för mer än 20 %. Elcoteq gick i konkurs på sin tid när de två största kunderna stod för 80–90 % av försäljningen.

Jag känner inte Note så väl, men det är inte ett särskilt stort företag. Det finns många tuffa konkurrenter i storleksklassen 200–1000 MEUR i Europa. Till exempel Zollner, Scanfil, Eolane, TT Electronics, Asteelflash, GPV, Kitron, Hanza, Lacroix, Neways och många andra. Vad som skiljer Note från dessa är en bra fråga.

Själv har jag ägt Scanfil i flera år. Det har varit en exceptionellt lönsam kontraktstillverkare och den större storleken jämnar ut riskerna. Visst kan Note också vara bra :slight_smile:

13 gillningar

Notes kundstruktur ok.

3 gillningar

En sak med Note som också sticker ut är den ganska lilla enhetsstorleken.
12 fabriker, men en omsättning 2022 på endast drygt 300 MEUR. Under 30 MEUR per fabrik.
Motsvarande har t.ex. Scanfil: 9 fabriker och en omsättning 2022 på 900 MEUR, det vill säga 100 MEUR per fabrik.

Säkert har Notes struktur uppstått genom företagsköp, precis som Scanfils. Litet kan förstås vara smidigt, även om skalfördelar saknas.

Dessa EMS-bolag är lite svåra att jämföra eftersom tjänsteutbudet kan skilja sig åt avsevärt.

I sin enklaste form är en kontraktstillverkare av verkstadstyp ett företag som i praktiken säljer arbetshänder och golvyta. De gör alltså bara slutmontering. Det finns hundratals, om inte tusentals, sådana här småfirmor i Europa.

Sedan är Note ganska klassiskt, det vill säga de säljer kretskortsmontering och slutmontering. Samma sak gör många större bolag, till exempel amerikanska Plexus.

Scanfils utbud är redan lite bredare, det vill säga kretskortsmontering, kabeltillverkning, tillverkning av tunnplåtsdetaljer och slutmontering.

I den andra änden finns sedan jättar som Foxconn, där man får allt möjligt ända från metallgjutning.

2 gillningar

Jag lyssnade lite på Redeyes EMS-dag från drygt en vecka sedan och det var återigen en rejäl dragning från NOTE:s VD. Johannes håller snabbt på att bli min favorit-VD, så man bör nog lyssna på mitt fanboy-snack med en nypa salt.

Redeyes EMS-dag 9/2023:

VD Johannes Lind-Widestam:

  • Analytiker, media och andra basunerar ut att vår bransch är i kris. Ändå ser vi hos de EMS-bolag som presenterar idag rekordresultat, höjda prognoser och stark tillväxt.
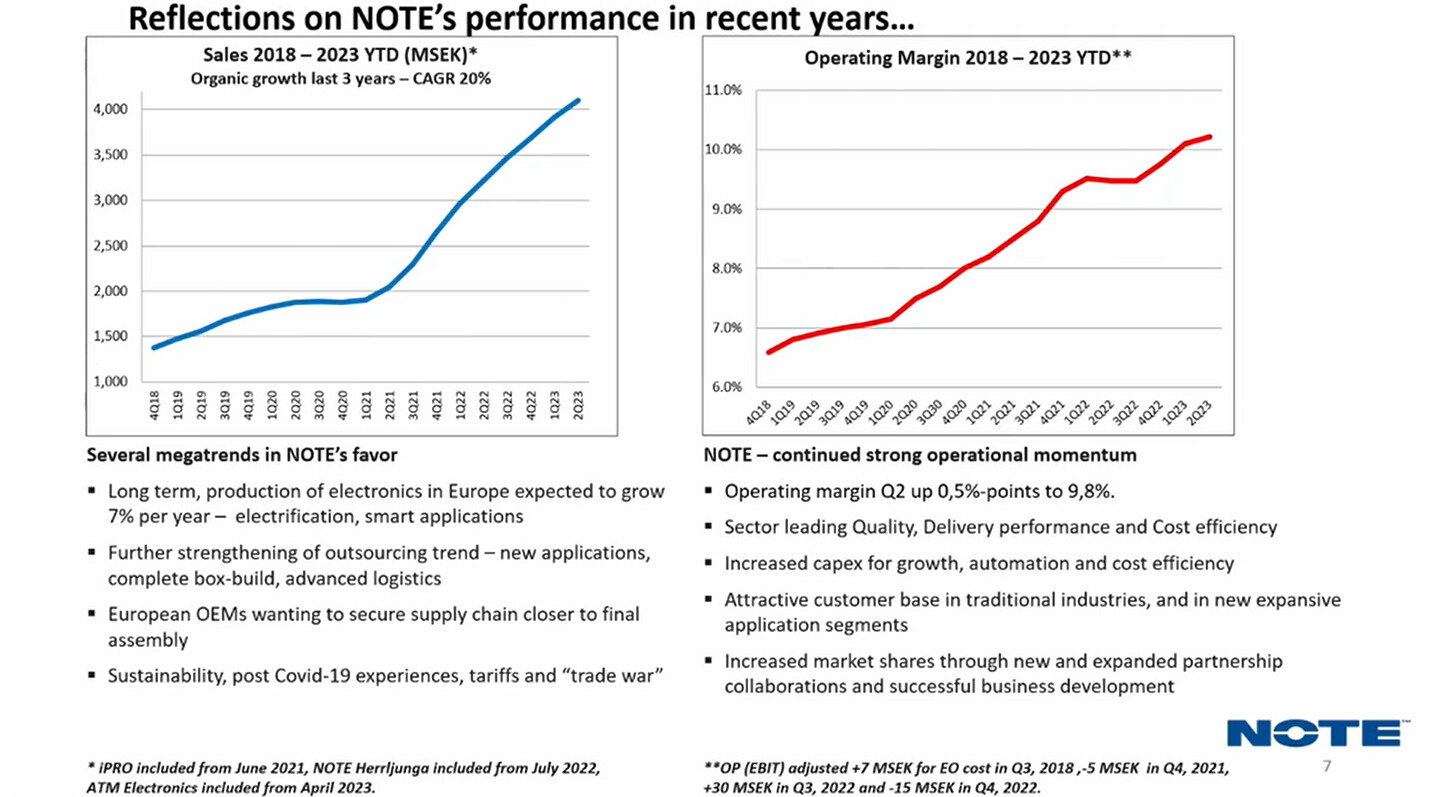
  • Marknaden växer med 7 procent per år och vi ser en fortsatt stark tvåsiffrig tillväxt i vårt eget bolag kvartal efter kvartal.
  • Jag är själv överraskad över hur stark vår utveckling är i förhållande till branschens “offentliga bild”, men när jag ser på våra kunders framgång och deras verksamhet så är en sådan tillväxt ingen överraskning.
  • Vår omsättning var 1,4 miljarder kronor med 1 400 anställda för fem år sedan och nu 4,1 miljarder kronor med 1 500 anställda.
  • 90 procent av försäljningen från våra UK-anläggningar kommer inom en radie på 100 km från anläggningarna. UK är strategiskt viktigt för oss eftersom Brexit har påskyndat behovet av inhemsk produktion i UK.
  • Vi har överlag specialiserat oss särskilt på elektronikproduktion och minimerat t.ex. designverksamheten.
  • Själva produktionen är den del av processen som vi satsar på, som vi investerar i och där vi vill vara bra.
  • Vi har guidat för en tillväxt på minst 17 procent för 2023 och jag vill påminna om att vi alltid guidar i den nedre delen, vilket vi absolut strävar efter att uppnå. Vi har inte för avsikt att underskrida vår guidning.
  • Under Q3/2023 kommer vi att se de största effekterna av kundernas lagerneddragningar.
  • När jag blickar mot 2024 ser jag fantastiska tillväxttal och det är otroligt vilken återgång till tillväxtspåret vi kommer att göra. Om man ens kan kalla det en återhämtning när man startar från en tillväxt på 17 procent.
  • Vår lagernivå är alldeles för hög nu, men lagersänkningen under Q3 eller senare kommer att göra vårt kassaflöde riktigt starkt.
  • Inom Industrial-segmentet har vi flera undersegment, såsom defence, automotive, smart building, och jag förväntar mig högre tillväxttal för 2024 än 2023.
  • Communication, riktigt stark tillväxt förväntas.
  • Medtech, vi tror förstås inte på tresiffriga tillväxttal som under H1/2023, men vi kommer att växa starkt.
  • GreenTech, vi siktar på att avsluta 2023 med positiva tillväxttal. UK:s marknad för elbilsladdning är fortfarande mindre än hälften av vad den var när den stöddes av myndigheterna, men den rör sig åtminstone åt rätt håll.
  • När jag ser på våra fyra segment ser jag riktigt stark tillväxt i samtliga.
  • Vi är inte nöjda om vi växer i takt med marknaden på 7 procent. Vi har vuxit organiskt med 20 procent årligen de senaste 5 åren. Vi investerar i tillväxt och kapacitetsmässigt kan vi vilken dag som helst börja producera enligt nästa års produktionsmål. Vi kommer aldrig att få slut på kapacitet.
  • Jag är helt övertygad om att organisk tillväxt driver lönsamhet.
  • Det är väldigt svårt att hitta förvärv vars lönsamhet är på vår nivå, men till följd av synergier kan vi nå dit.
  • Marknaden växer med 7 procent och vi tänker ta marknadsandelar och växa snabbare än marknaden.

Q&A:

UK-marknaden:

  • Vi ser tvåsiffriga tillväxttal redan under Q3 och framåt.
  • Men EV-marknaden är nu bara hälften av vad den var när investeringarna stöddes offentligt.
  • Vi förväntar oss inte att EV-stöden kommer tillbaka.

Etablering på amerikanska östkusten:

  • Jag är lite rädd för att det finns så få kvalitativa operatörer (EMS-producenter?) i USA.
  • Amerikanska företag producerar allt mer i Europa eftersom det finns så högkvalitativa EMS-företag här.
  • Prislappen för ett förvärv i USA skulle kunna vara ganska lockande.
  • 13 (eller 30?) procent av vår produktion går till kunder med huvudkontor i USA, så vår frånvaro där är lite problematisk.

NaaS köpte ChargeAmps:

  • NaaS är kanske det största bolaget inom elbilsladdning i Kina, och Kinas marknad för elbilsladdning är tre gånger så stor som Europas.
  • Vi tror inte att ChargeAmps skulle flytta sin produktion ifrån oss, så vi ser NaaS intåg som ägare som en fin möjlighet.

Förändringar i NOTE:s styrelse:

  • Ingen inverkan på bolagets verksamhet.
  • Enligt min mening är styrelsen fantastisk nu.

Era lagernivåer har inte sjunkit utan ökat. Beror det på volym eller pris:

  • En kombination av båda, även valutor.
  • Vi kommer antagligen inte sänka lagernivån utan snarare växa ikapp den.
  • Vi har en stark kassasituation, så jag ser inte situationen som problematisk, men vi strävar förstås efter att sänka lagernivån.

Paneldiskussion (Inission, NOTE, Scanfil, men nedan endast Johannes kommentarer):

Integration av förvärv:

  • Vi gör på ett helt annat sätt än Inission och Scanfil.
  • Vi försöker inte berätta hur saker ska göras, utan vi värdesätter deras egen kompetens och låter dem verka ganska självständigt i vår decentraliserade affärsmodell.
  • Normalt sett fasar vi in NOTE-varumärket under en period på 2–3 år.
  • Vi gör våra inköpskanaler, kunder och andra styrkor tillgängliga för dem.

Orderbok och visibilitet:

  • Orderboken kommer att sjunka eftersom kunderna nu inte längre behöver beställa i förväg (t.ex. har komponenttillgängligheten förbättrats).
  • Men även om orderboken sjunker påverkar det inte nödvändigtvis omsättningen.
  • Vi rapporterade en tillväxt på 10 procent i vår orderbok under Q2/2023, även om orderbokens “visibilitet/längd” försvagades med kanske 25 procent.
  • Vi ser oftast 18–24 månader framåt ganska bra och kan basera våra investeringsbeslut på detta. Visibiliteten på denna tidshorisont är mycket god.

Komponentbrist och prisnivå:

  • Komponentleverantörerna försöker fortfarande hålla i prisnivån, men det är uppenbart att när utbudet är högre än efterfrågan så kommer priserna att sjunka. Nu har prisutvecklingen stabiliserats och näst på tur förväntar jag mig att den sjunker.
  • Våra SPOT-inköp har minskat radikalt och nu gör vi dem som på en normal marknad.

Kronans växelkurs:

  • Det största problemet är att svängningarna och osäkerheten är så stora.

Överkapacitet (förstör vi branschen genom att öka produktionskapaciteten för mycket nu):

  • Under t.ex. 1990- och 2000-talen fanns en enorm överkapacitet, särskilt i förhållande till Kinas växande dragningskraft.
  • Vi tror att vi har en välbalanserad relation med våra kunder och jag tror att om vi producerar toppkvalitet kostnadseffektivt, så kommer (över)kapacitet inte att vara ett problem.

Eventuella effekter av en eskalering mellan Kina och Taiwan:

  • Sammanfattningsvis ansåg alla VD:ar att effekterna skulle bli massiva till följd av handelsembargon, brutna produktionskedjor och många andra faktorer, inte bara för EMS-aktörer utan för alla industriproducenter. Svårt att ens föreställa sig vad som skulle hända med branschen.

Outsourcing-gradens mognad, hur långt har vi kommit:

  • T.ex. ABB har en del egen produktion, och vi samarbetar inte med deras egna produktionsenheter, men tror jag att företag som dem kommer att gå tillbaka till in-house produktion i större utsträckning? Nej.
  • Endast 5 % av våra kunder skulle i teorin kunna återgå till egen produktion.
  • Vi ser ingen risk för en sådan återgång till egen produktion.

Konsolideringstrender i branschen:

  • Jag tror att entreprenörsdrivna, små och privatägda produktionsanläggningar med ett fåtal kunder kan klara sig utan att delta i strukturaffärer. Men även där är ägaren ofta en 60+ år gammal entreprenör som slutligen kan vara intresserad av att sälja sin verksamhet om inget generationsskifte finns tillgängligt.
  • Konsolideringen kommer att fortsätta och i framtiden kommer det att finnas färre spelare och företagens storlek kommer att öka.

Jag har inte hunnit föra in NOTE:s siffror eller egna prognoser i Excel på sistone, men jag plockade dessa siffror (har ej kontrollerat riktigheten) från GuruFocus för att få en fingervisning:

  • EV/S 1,3
  • EV/EBIT 13,4
  • P/E 15,5
  • ROIC-% senaste 3 åren ~17

Värderingsmultiplarna bör vara baserade på de senaste 12 månadernas siffror.Lönsamheten har förbättrats kontinuerligt, tillväxten har varit stark i åratal, men värderingsmultiplarna har sjunkit till de senaste årens lägsta nivå.

26 gillningar

Bra att få sådana här sammanfattningar när man inte hittar analytikeranalyser någonstans, t.ex. från SEB.

Den där punkten om lagerminskning stack ut för mig, då jag har funderat på saken även när det gäller Incap.

3 gillningar

Jag hann inte gå igenom rapporten mer ingående ännu, men tillväxten mattas av (som väntat) även hos NOTE. VD:n pratade ju nyligen på Redeys EMS-dag om att kundernas lageravveckling påverkar just Q3-kvartalet mest.

Om kvartalet förblir cykelns sämsta (vilket man kan betvivla), så är detta ändå inga usla siffror.

Q3-tillväxten var 11 %, varav endast 3 procent var organisk, medan tillväxten för de tre första kvartalen var 19 procent (8 % organisk). Det krävs en del jobb för att nå helårsprognosen (4,3 miljarder SEK). Hittills har man nått 3,163 miljarder och t.ex. under Q4 2022 var omsättningen knappt drygt en miljard. Samma omsättning räcker inte för att nå prognosen, utan det krävs en tillväxt på cirka tio procent YoY och kvartalsförsäljningen måste bli den högsta någonsin.

Johannes säger alltid att deras guidning är “our lowest estimate”, som de absolut inte tänker underskrida. Nu återstår det att se om så är fallet.

Lönsamheten och kassaflödet ser ut att förbättras, precis som utlovat.

Presentationen börjar om knappt en timme: NOTE, Webcast, Q3, 2023 | Financial Hearings by Inderes

Edit:

@Arimatti_Alhanko , detta var något jag särskilt lade märke till under Redeys EMS-dag. Johannes var helt “ultra-bull” gällande 2024 och framåt.

14 gillningar

14 gillningar

Bland frågeställarna på plats finns Inderes nya Sverige-analytiker Lucas Mattson! Får vi snart läsa en Inderes-rapport om NOTE! :face_with_monocle:

Jag måste säga att Johannes är som minst bullish på scenen nu under den tid jag har följt NOTE i ett par år. Han bär dock inte sorgdräkt och strör inte heller aska på sitt huvud.

Han har dock nämnt flera gånger gällande olika saker (segmentens framtida utveckling, marknaden, lönsamhetsutvecklingen etc.) att de är “helt okej” eller “solid”, medan han tidigare alltid sa att de flesta saker ser fantastiska ut.

Han tror dock fortfarande att tillväxten fortsätter och lönsamheten förbättras.

Jag lägger upp fler anteckningar när jag hinner.

@Arimatti_Alhanko, jag frågade Johannes hur tillväxtkommentarerna för 2024 ska tolkas. Han svarade att en tillväxt på 10–20 procent förväntas för 2024, vilket förstås är en riktigt stark siffra, men inte så stark som man kanske kunnat tolka från tidigare kommentarer.

Multiplarna är inte alls hemska till gårdagens kurs, förutsatt att NOTE når en omsättning på 4,3 mrd i år med en marginal på nästan 10 procent och levererar bra tillväxt nästa år. I grafen nedan visas GuruFocus automatiska multiplar och rörelsemarginal.

Jag gjorde själv en beräkning att om vi missar guidningen i år (4,15 mrd mot 4,3 mrd) och når en lönsamhet i nivå med 2022, och därefter växer med exakt 10 procent nästa år med stabil lönsamhet, så är 2023e P/E under 12 och EV/EBIT 11. För följande år skulle motsvarande siffror redan vara 8 & 10.

Det skulle kunna vara ett slags eget hastigt basscenario i den här ganska svåra marknaden.

Marknaden tog emot rapporten med glädje och vi ser nu ett slags lättnadsrally på fem procent. Rapporten är enligt min mening lite mjuk och likaså har framtidsförväntningarna dämpats något – även om de tidigare var extremt höga. Å andra sidan hade aktien redan pressats ganska rejält.

20 gillningar

Vid dessa lägre priser på säljsidan.

https://www.inderes.fi/fi/tiedotteet/notes-ceo-sells-55000-shares-remains-major-shareholder-note

7 gillningar

Notes och Scanfils aktier har verkligen sjunkit kraftigt. Om man tittar på de större företagen i branschen, t.ex. Plexus, Flexronics och Sanmina, så har de inte haft motsvarande nedgång. Själv ligger jag kvar i Scanfil, EMS-bolagen har order och de sänker också tröskeln för hårdvaru-startups att ta sig in på marknaden. Där har vi också en hållbarhetsrelaterad anledning att investera i Note och Scanfil :slight_smile:

1 gillning

Uppdatering av guidning:
https://www.note-ems.com/fi/press-releases/note-adjusts-the-guidance-for-the-full-year-2023/

Nya finansiella mål:
https://www.note-ems.com/fi/press-releases/note-presents-new-financial-targets-and-sustainability-goals-2/

CMD börjar kl. 14.00: NOTE , Capital Markets Day, 2023 - Inderes

Även om man missar guidningen med ganska liten marginal, tror jag att åtminstone följande faktorer påverkar reaktionens styrka:

  • VD:n har upprepade gånger och självsäkert pratat om att NOTE AB:s guidning alltid är “our lowest estimate” och att guidningen under inga omständigheter ska underskridas. Nu skedde dock just det.
  • VD:n har också upprepade gånger kommunicerat hur lönsamheten ska förbättras, och åtminstone jag har tolkat uttalandena som att en EBIT-marginal på över 10 procent bara är en tidsfråga i takt med att volymerna ökar. Nu ser detta inte riktigt lika självklart ut.
  • VD:n har pratat mycket om “fantastisk tillväxt” i framtiden och redan under 2024. Redan i den förra resultatrapporten kunde man dock ana en liten reträtt från dessa uttalanden, även om man då fortfarande indikerade en stark tillväxt på 10–20 procent för 2024. Om man nu räknar ihop de givna siffrorna skulle det kunna innebära en tillväxt på som lägst “bara” 8 procent under 2024. Det är förvisso en helt okej siffra det med, men kanske inte i närheten av vad som förväntades så sent som i somras.

Jag har själv här vid några tillfällen beskrivit VD Johannes uttalanden som ganska vidlyftiga, till och med med svenska mått mätt. Han är tveklöst en av mina favoriter när det gäller VD-framträdanden, men det verkar vara sådant tempo ibland att man bör räkna med en liten säkerhetsmarginal i siffrorna och inte svälja alla visioner rakt av.

De nya finansiella målen på medellång sikt är enligt min mening trevligt ambitiösa, förutsatt att tanken fortfarande är att det är “our lowest estimate” som man inte har för avsikt att underskrida. Om jag räknade rätt i huvudet innebär det ungefär 15 procents tillväxt per år enligt en jämn takt.

NOTE:s nya finansiella mål är att:

  • Uppnå en omsättning på minst 7,5 miljarder SEK senast 2027.
    Detta ska i huvudsak uppnås genom hög organisk tillväxt, kompletterat med noggrant utvalda förvärv.
  • Nå en rörelsemarginal på 10 %, följt av en gradvis förstärkning av rörelsemarginalen.

Jag kan dock inte säga att jag är förvånad över den här nyheten, och i det stora hela verkar saker och ting gå hyfsat trots en svår marknad, särskilt om man jämför med många andra EMS-aktörer:

16 gillningar

https://storage.mfn.se/5e025d61-a098-41fc-92c3-c9befcf799f9/year-end-report-2023.pdf
image

Redigerat: @Antti_Viljakainen
image

4 gillningar

Du hann precis när jag höll på att trycka på svara-knappen. Får väl kommentera något annat i stället då. :nerd_face:

Det fanns en kommentar från VD:n:
image

Så jag anser att samma poänger även passar för NOTE, precis som det jag skrev i trådarna för Componenta och Scanfil.

5 gillningar

Marknaden var dock nöjd, då aktien är upp 8 %. Jag har förstås ingen kännedom om prognoserna för Q4’23, Q1 eller helåret, då Bloomberg saknar prognoser trots att SEB borde bevaka bolaget.

Note har riggat för en viss ”hockeystick” inför H2, även om lägesbilden ännu inte visar tecken på förbättring under Q1. Visst kan det slå in om/när inflationen viker och räntesänkningarna börjar stötta ekonomin och investeringsefterfrågan ungefär som väntat.

10 gillningar

På Inderes.se hittar du @Isa_Hudds intervju med VD Johannes Lind-Widestam på svenska! :blush: I videon får vi höra hur bolagets 2023 gick, vi djupdyker i Q4-rapporten, går igenom marknadsläget och kikar på utsikterna. :smiling_face:

9 gillningar