North Media A/S - Værdi i 2023's storme

North Media A/S er et ret interessant dansk value-selskab. Jeg har fulgt selskabet siden 2020 og købte det nu i december til mit portfolio til en kurs på 58,3. Jeg købte det ikke på grund af nogen særlig stor visdom lige nu, men tidligere var der simpelthen ikke rigtig penge i porteføljen til denne fyr. :smiley:

Jeg vil her grovt forsøge at fortælle, hvad selskabet laver, og hvordan selskabets forskellige forretningssegmenter har klaret sig de seneste år. Jeg vil derefter gennemgå hele koncernens præstation de seneste år og til sidst spejle dette op imod selskabets pris. Jeg anbefaler at læse årsrapporterne og kvartalsrapporterne for 2002 og 2021 [2020 og 2021]. De indeholder meget tydelige prognoser og retningslinjer, strategiske mål og nyt om hver enkelt forretning. Formålet med dette indlæg er udelukkende at introducere selskabet og ikke at tilbyde nogen dybdegående analyse af det.

Hvad laver selskabet?

Selskabet har to forretningssegmenter; Last Mile & Digital Services, hvor sidstnævnte desuden er opdelt i tre forskellige forretningsenheder.

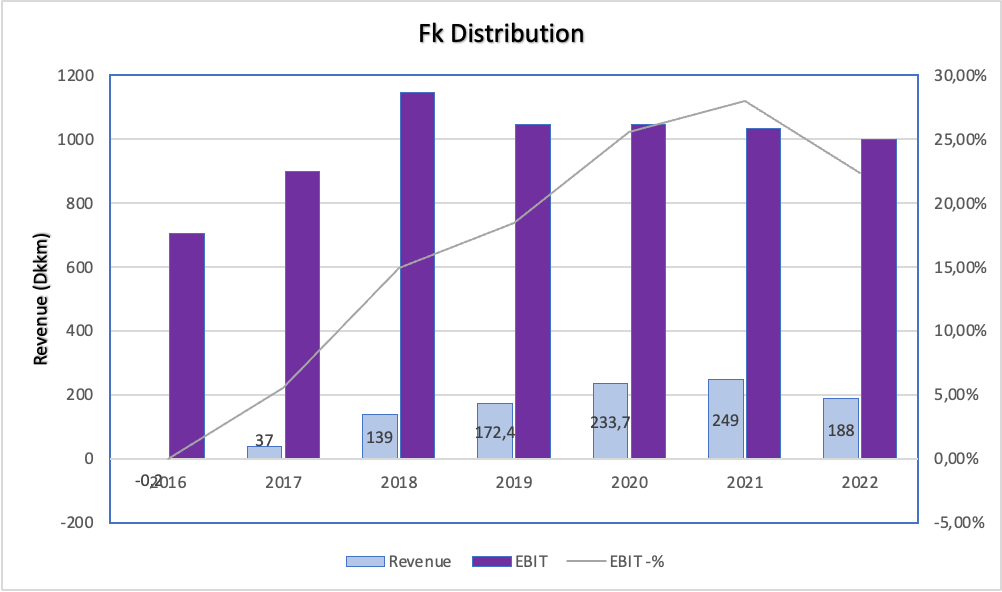
Last Mile - FK Distribution

Last Mile udgør ca. 85% af selskabet målt på omsætning og består udelukkende af forretningsenheden FK Distribution. Dette er i praksis omdeling af reklamer og aviser til husstande over hele Danmark. Derudover har selskabet den digitale platform minetilbud.dk, hvor folk bl.a. kan vælge, hvilke reklamer de ønsker at modtage derhjemme. Last Mile tilbyder også pakkeservices til danske kunder og Deutsche Post. Det er hensigten løbende at udvide dette samarbejde med Deutsche Post. Selskabet er den største aktør i landet, og deres position er blevet væsentligt styrket siden 2017, hvor PostNord trak sig ud af markedet som deres værste konkurrent.

Tal:

  • Lokale aviser uddeles ugentligt til 2,3 millioner husstande
  • 525.000 mennesker bruger NoTak±muligheden, hvor man kan tilpasse, hvilke reklamer man modtager
  • 1,4 millioner mennesker modtager alle aviser og reklamer

Minetilbud:

  • 1.000.000 brugere
  • 500.000 aktive brugere, dvs. 30 minutter om måneden på sitet
  • 104.000.000 digitale tilbud aviser læst i 2021
  • Minetilbuds omsætning faldt vist fra 2020 → 2021 fra 35 mio. DKK → 25 mio. DKK

Siden 2017 er der begyndt at blive trykt penge, efter PostNord trak sig fra markedet, hvilket skaffede dem kunder og muliggjorde prisstigninger.
Digital Services

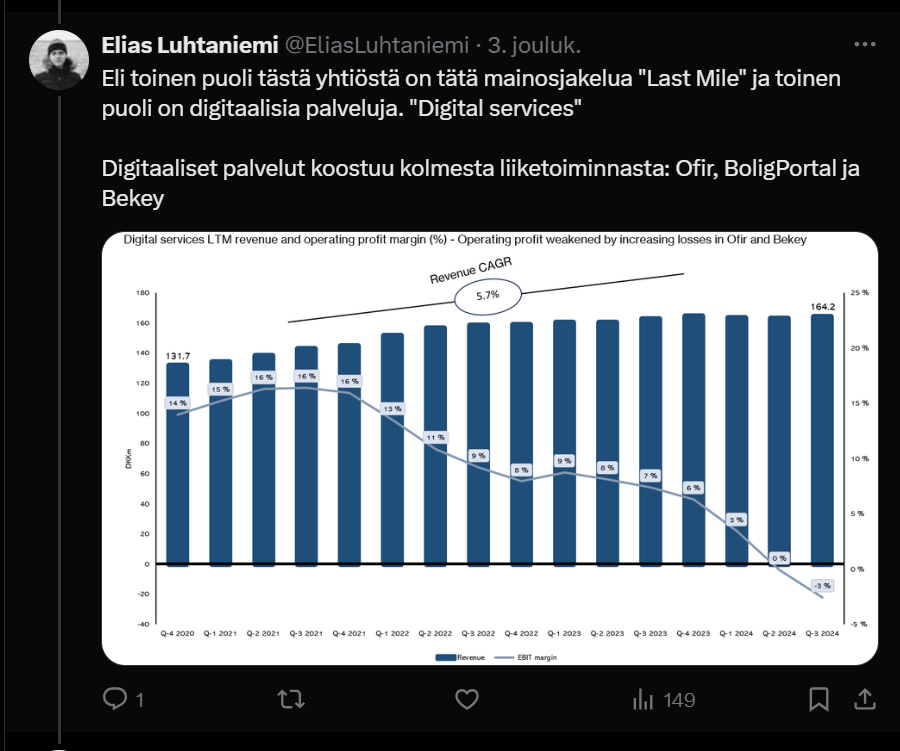
Denne anden forretningsenhed består af tre forskellige forretninger: BoligPortal, Ofir og Bekey. I praksis er disse selskabets fremtid, da uddelingen af reklamer er forbundet med en risiko for et totalt forbud mod forretningen, fordi det at printe papir og smide det i husstandenes postkasser ikke er ESG-venligt eller særlig moderne :smiley:

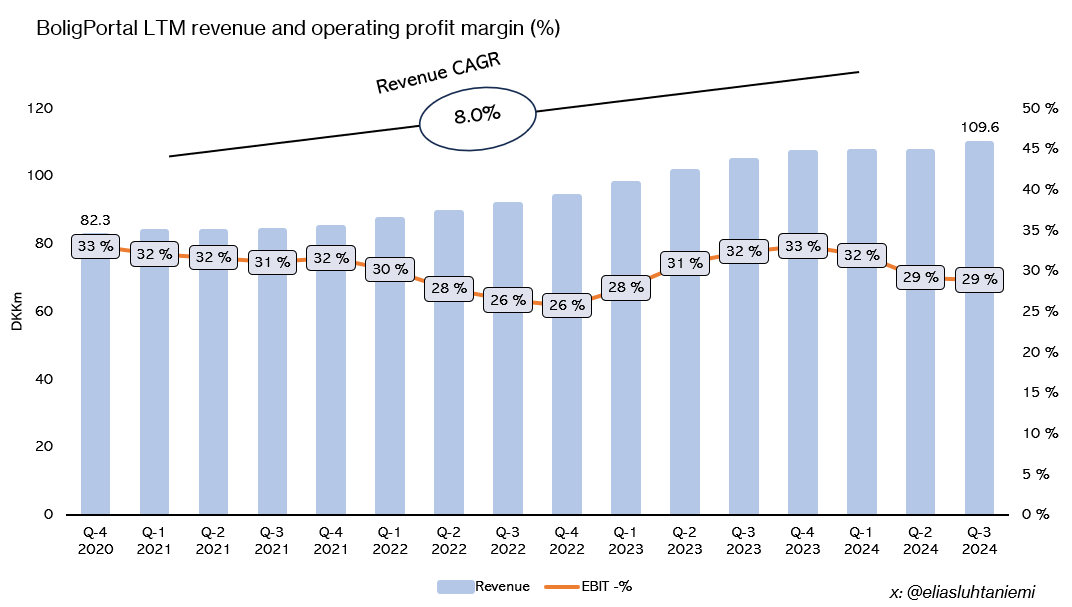
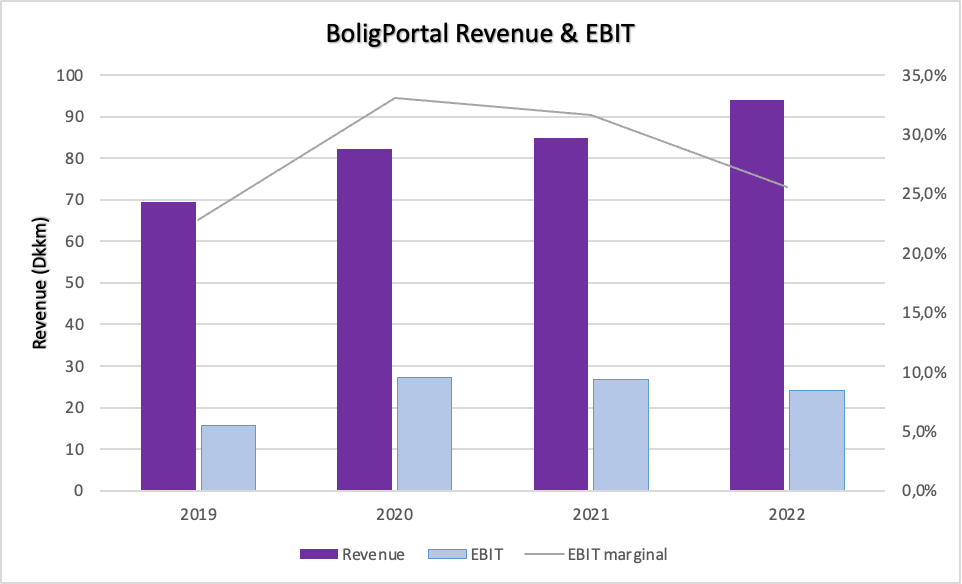
BoligPortal

BoligPortal er den største forretning i “Digital Services”-segmentet, og den er Danmarks største boligportal. Her finder udlejere deres lejere, kan sammenlignes med Oikotie.fi i Finland. BoligPortal er også blevet lanceret i Sverige på samme platform under navnet BostadsPortal.se. I februar 2022 opkøbte BoligPortal selskabet Boligmanager: https://www.northmedia.dk/en/meddelse/?storyID=15317330

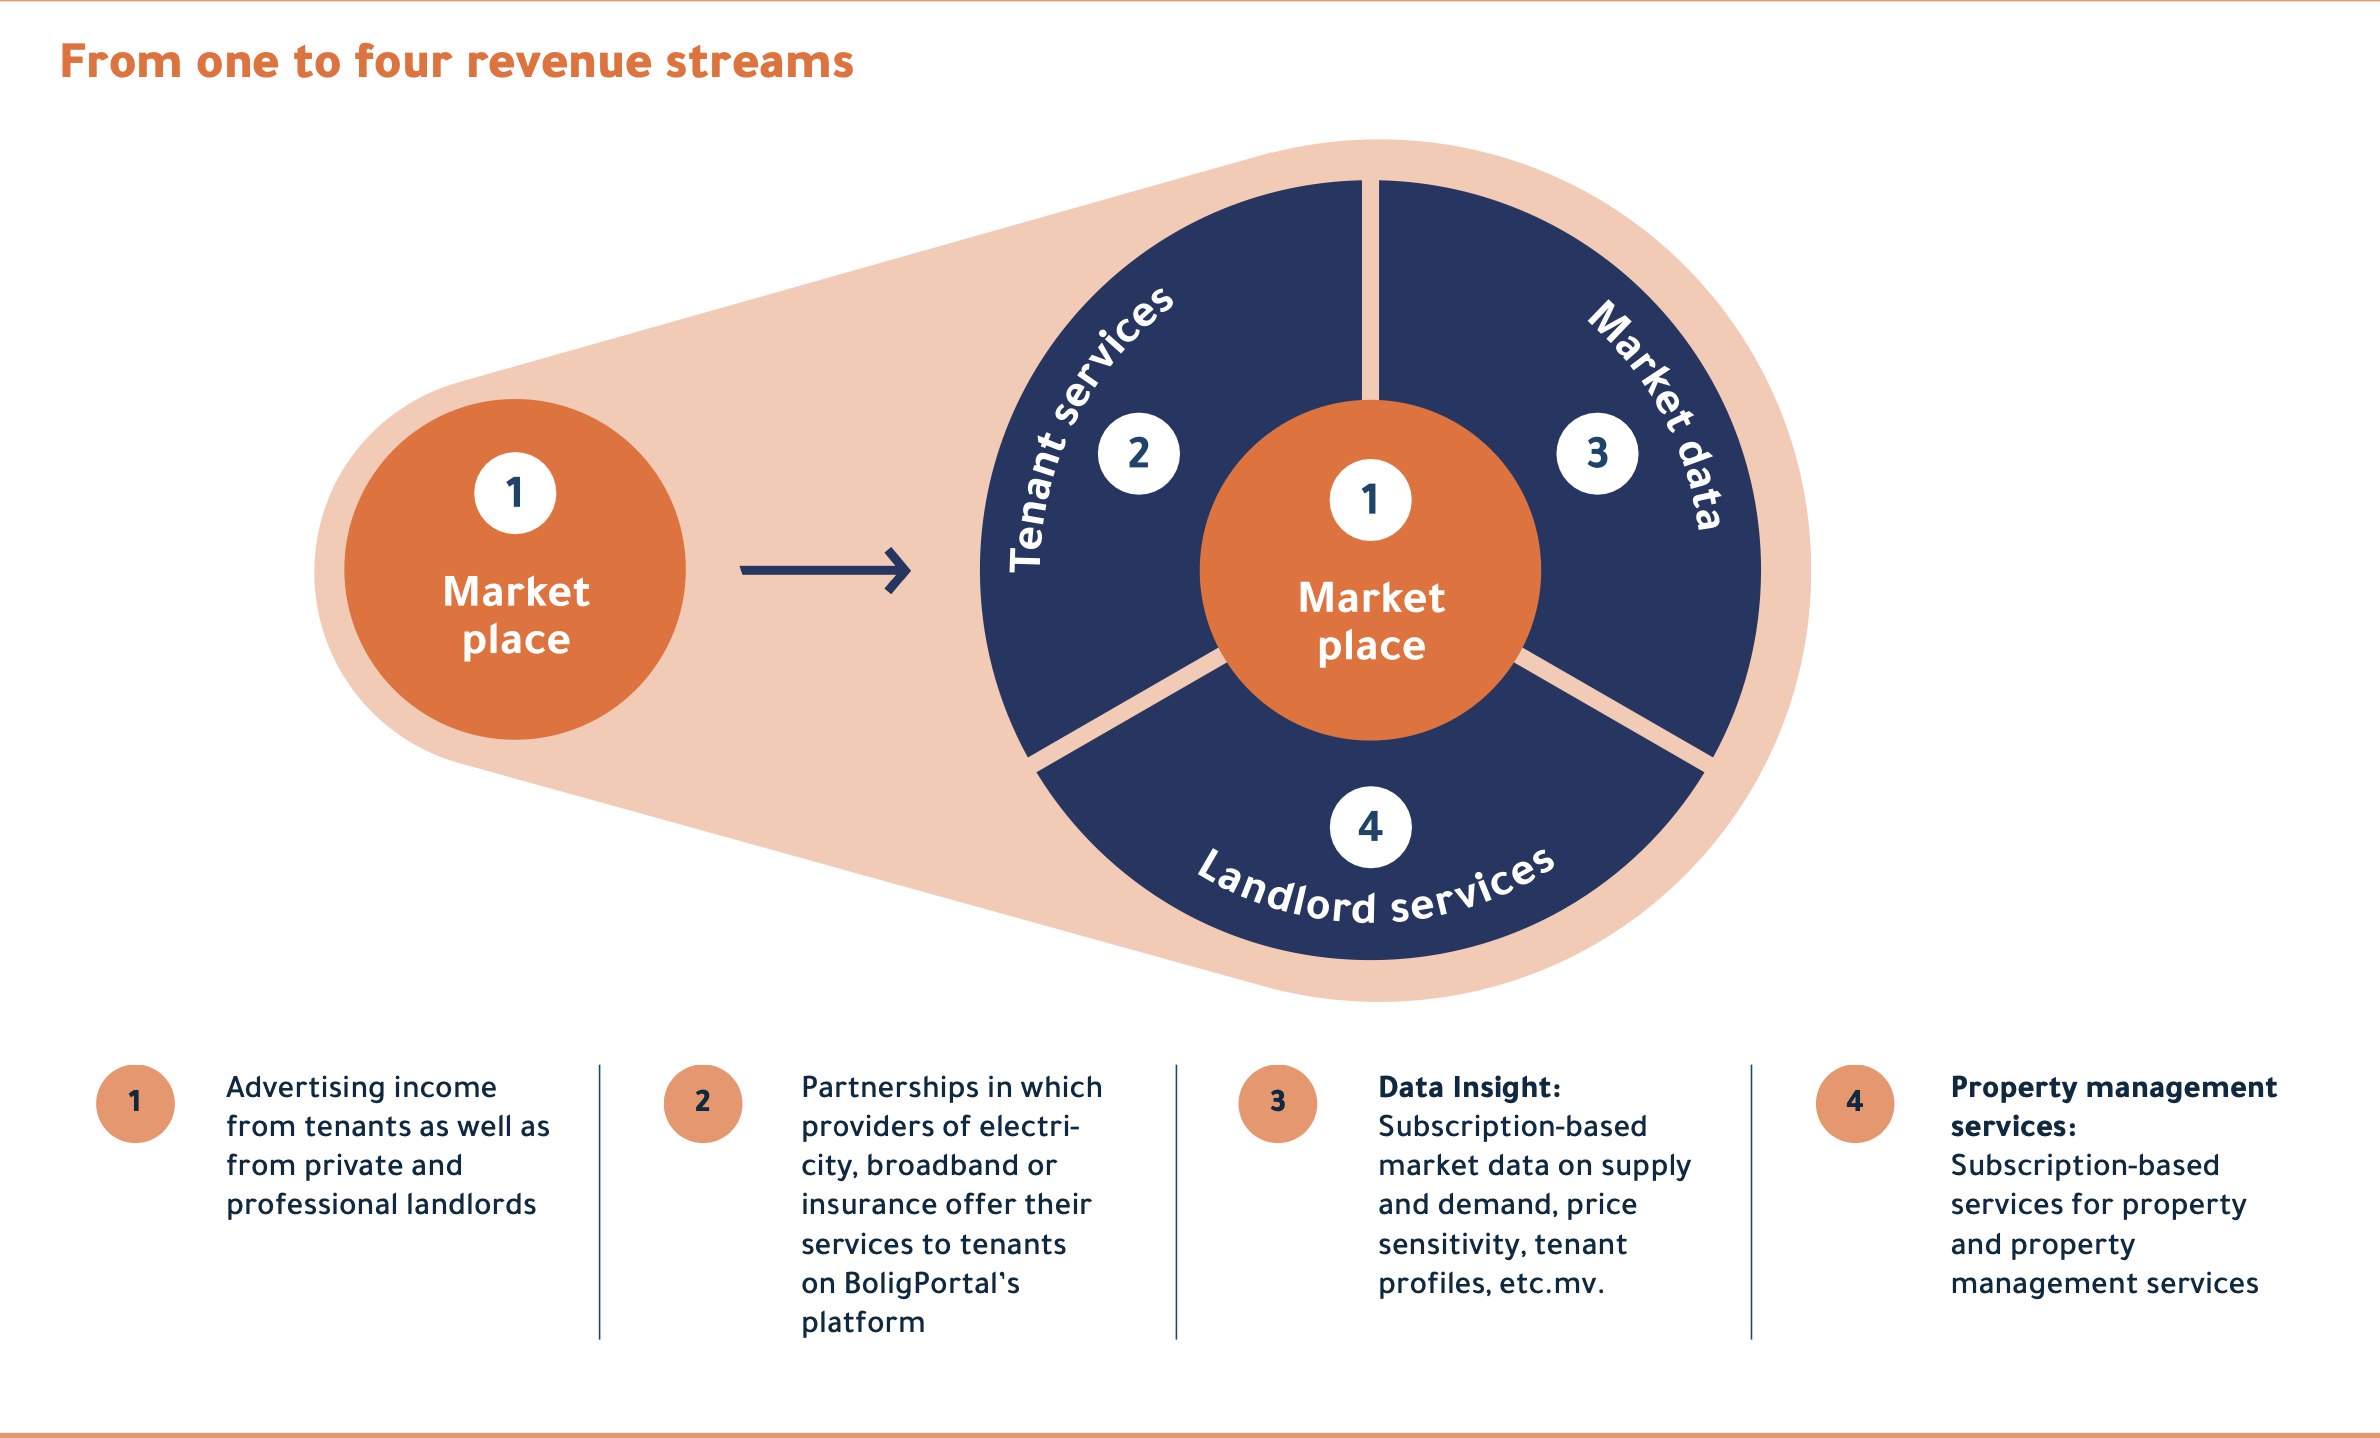
Selskabet forsøger at udvide indtægtsstrømmene (abonnement baseret) på mindst følgende måder:

  • Sælger data om udbud og efterspørgsel i bestemte områder og gader til ejendomsselskaber, banker, investorer, entreprenører osv.
  • Tilbyder små og mellemstore udlejere løsninger til administration af boligporteføljer eller ejendomme, og disse løsninger omfatter bl.a. markedsføring og deling af markedsdata.
  • Forsøger at sælge tredjeparts el-aftaler, abonnementer og indboforsikringer til lejerne via platformen, hvilket giver en kommission til North Media.

Boligmanager, som blev opkøbt i februar, er software, som udlejere kan bruge til at administrere alt vedrørende udlejning af boliger. Læs mere her:
https://www.northmedia.dk/en/meddelse/?storyID=15317330

BoligPortal har været en ganske udemærket forretning for North Media.
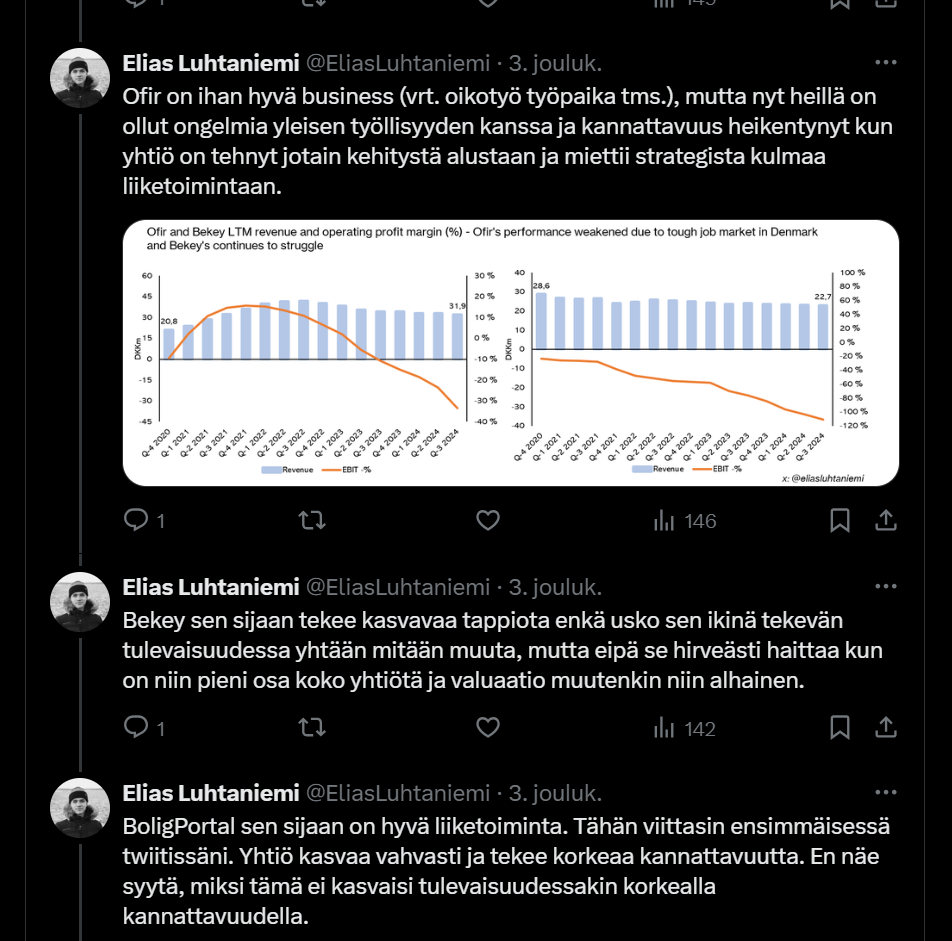
Ofir

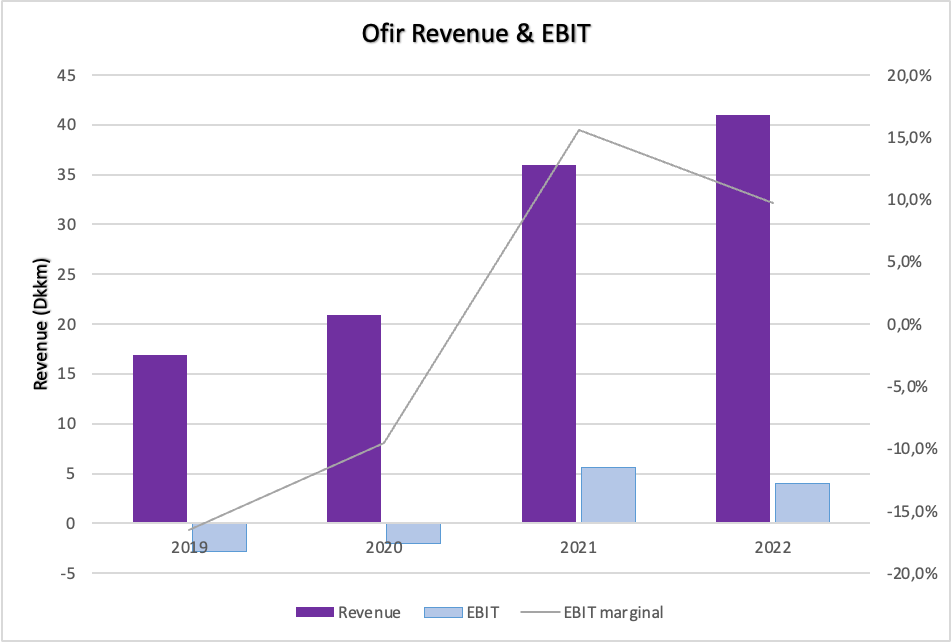
Ofir er den næststørste forretning på “Digital Services”-siden. Forretningens pengegenerator er at forbinde jobansøgere og arbejdsgivere. Dette er Danmarks næststørste jobportal. Ofir var den første til at begynde at markedsføre job på nettet og de sociale medier (Facebook, LinkedIn & Instagram).

Tal:

  • 400.000 besøgende om måneden
  • 32.600 jobannoncer i 2020
  • Samarbejde med 900 arbejdspladser i den private og offentlige sektor i 2020

Historie:
Bekey

Sidst og mindst Bekey, den mindste på omsætning, men den største på driftstab :smiley:. Bekey tilbyder en digital løsning til døroplukning, dvs. en platform, hvor nøgler til f.eks. beboere i et etagebyggeri deles via denne platform. Løsningen slipper således af med fysiske nøgler, kan forhindre specifikke personer i at få adgang til ejendommen uden at skifte låse og giver et audit trail over al bevægelse i ejendommene.I 2021 blev 114 millioner (14,4 millioner siger årsrapporten) døre åbnet med Bekøys løsning. Ud over beboere bruges løsningen bl.a. af de danske og norske kommuners hjemmepleje (hver tredje kommune i Danmark bruger den), leverandører af dagligvarer og måltidskasser, ejendomsmæglerne, ejendomsadministratorer osv.

Dette lyder som en god løsning, men der har været udfordringer i forretningen, i det mindste når man kigger på tallene:
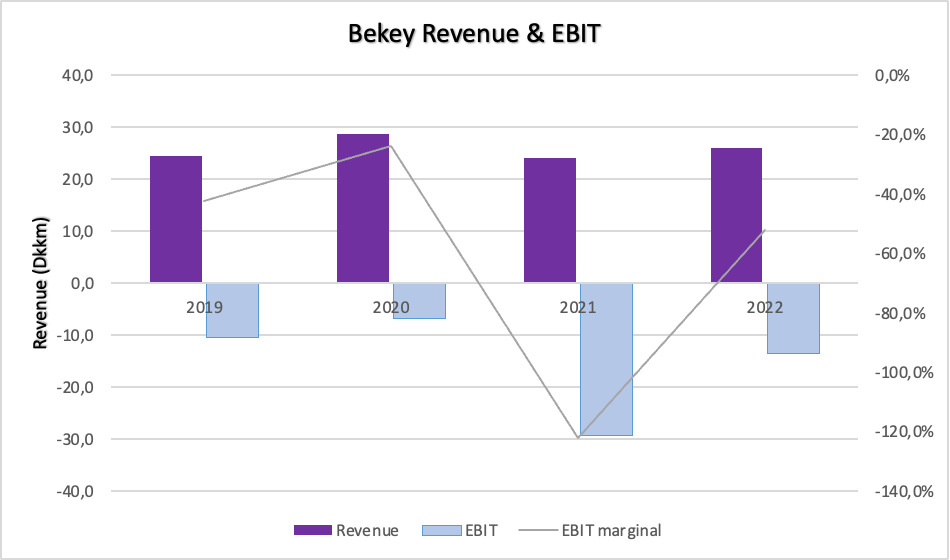
I 2021 blev der foretaget en nedskrivning på 20 mio. DKK, hvilket tyngede resultatet yderligere.

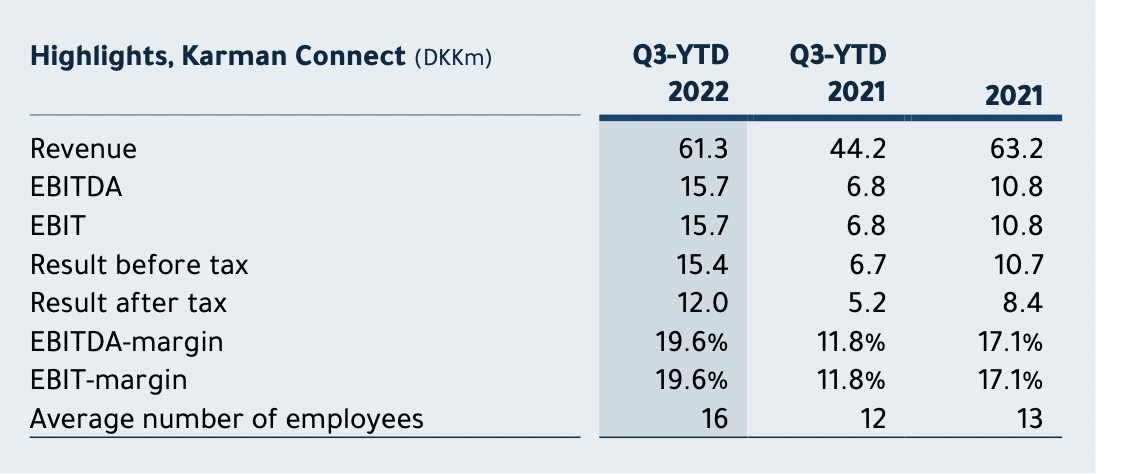
Selskabet ejer desuden 50% af et selskab ved navn Karman Connect. Dette kan I læse mere om i f.eks. Q3-rapporten. Her er tallene fra Q3-rapporten:
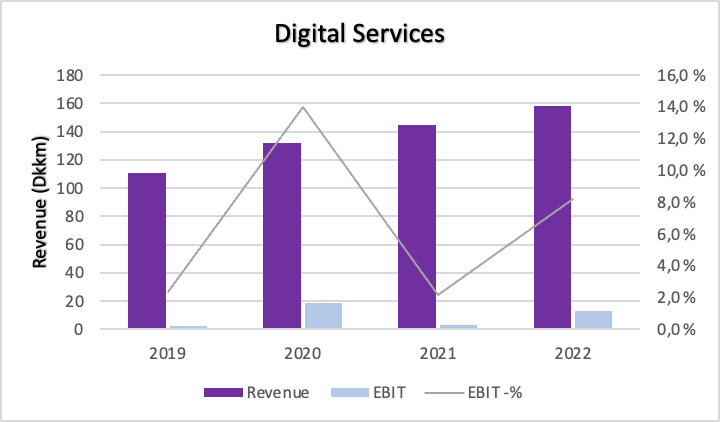
Digital Services som helhed:
Her er endnu en gang al information præsenteret skarpt af selskabet selv:
https://www.northmedia.dk/en/forretningsomraader/

Dette var en meget grov gennemgang af, hvad selskabet laver. Historik for “Digital Services”-afdelingen findes kun fra 2019, da den nuværende model, hvor forretningen er opdelt i disse to områder, først blev etableret i 2020.

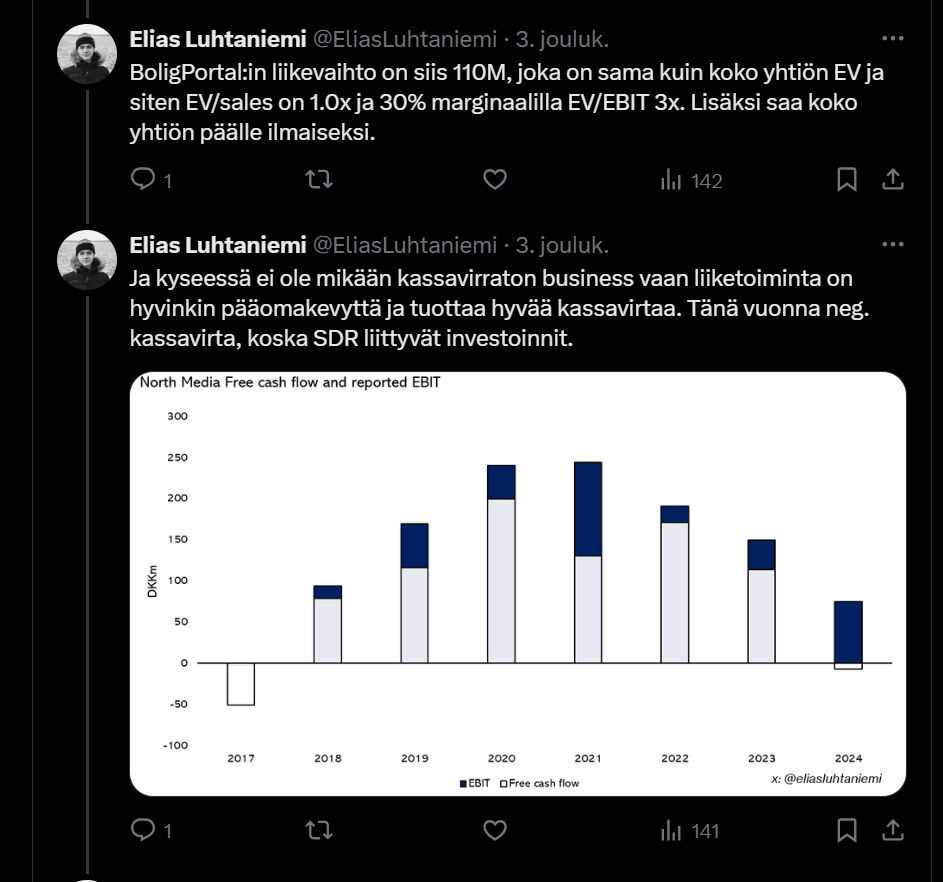
Her er udviklingen for hele koncernen endnu en gang: I år vil EBIT altså være ca. 200 og pengestrømmen i Q3 YTD var ca. 114.
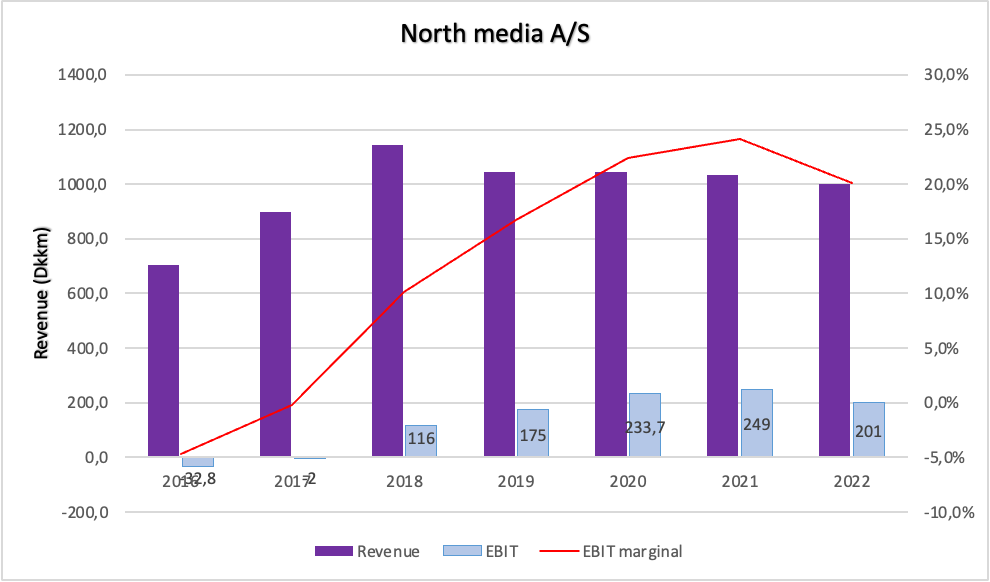
Selskabet er i praksis kun det Last Mile-segment, som dybest set omdeler reklamer og aviser. Dette er forbundet med en risiko for, at der kommer regulering af trykning og dermed omdeling af papirreklamer, hvorved hele forretningen kan gå mod næsten nul.
På Digital Services-siden ser der ud til at være et godt momentum, og her fremhæves innovation, data og teknologi gentagne gange. Man skal dog huske på, at det i dag kun svarer til godt og vel 15% af selskabets samlede omsætning.

Selskabet har således øget resultatet markant de seneste 5 år, og det rejser spørgsmålet om, hvor meget kapital der har været nødvendig at binde i dette. Her er udviklingen fra de seneste år: (ekskl. goodwill 39 mio. DKK) beregnet (NOPAT/IC)
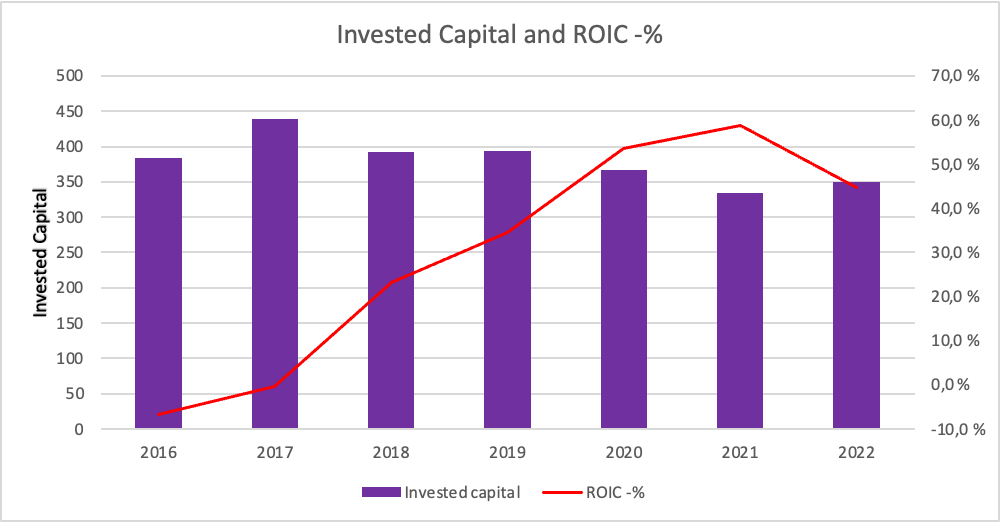
Jeg har indsamlet nogle tal baseret på Q3 og prognoserne for 2022. NM opdaterer prognoserne hvert kvartal, så det er relativt sandsynligt, at 2022E er tæt på den faktuelle værdi:

og så stiller vi det spørgsmål, som vi finnearnere på ferie på Kanarieøerne stiller: “How much?”

|30.9.2022||||Company |North Media A/S (XCSE:NORTHM)||||\n|—|—|—|—|—|—|—|—|—|\n|Mcap (mDkk) @ 56,5dkk|| 1.050 kr |||||||\n|Total Debt||||115|||||\n|Liquid assets (Cash & stonks)||||676,5|||||\n|EV|||| 489 kr |||||\n|Book Value||||920,8|||||\n|EV/EBIT (2022E)||||2,5|||||\n|EV/FCF (2022E)||||3,3|||||\n|P/FCF (2022E) ||||7,0|||||\n|P/B |||| 1,14 |||||\n|P/cash ||||1,6|||||\n|Udbytte/aktie| |||5,0 Dkk||||\n|Udbytteafkast|||| 8,8%|||\n

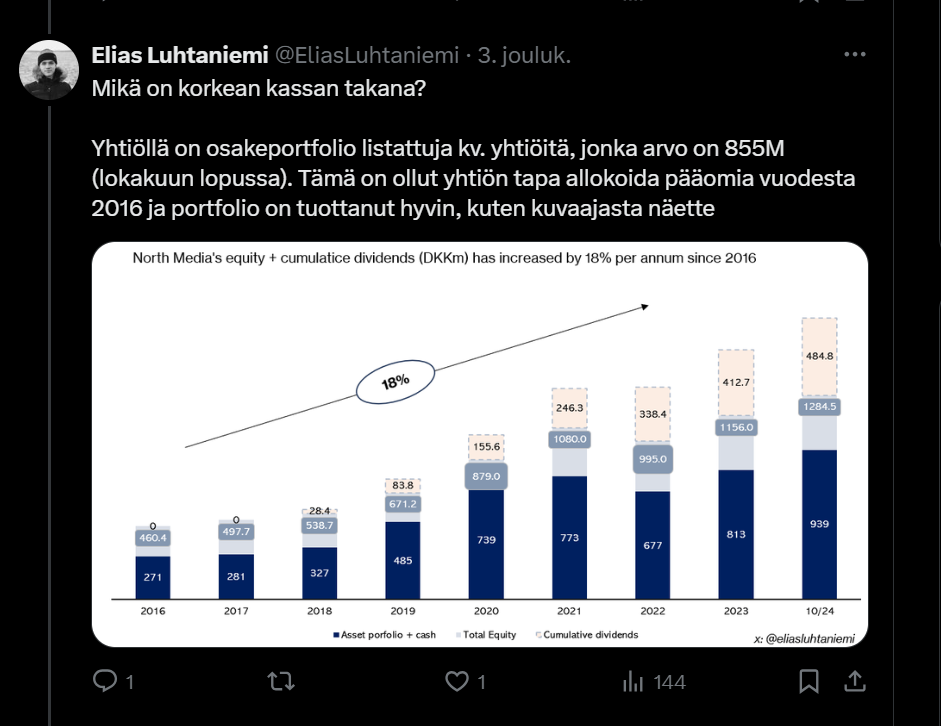
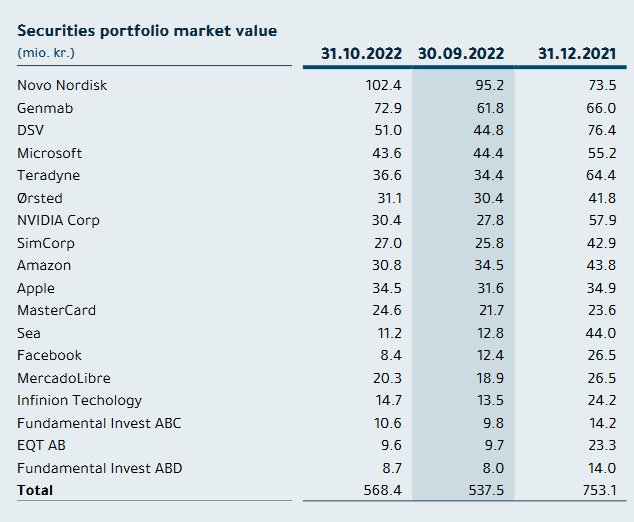
Det virker relativt billigt, taget i betragtning af at selskabet trods alt leverer et fremragende resultat, og at den bogførte værdi (Book Value) i høj grad består af likvide midler. Selskabet har således for vane at beholde en sådan investeringsportefølje i sin balance, hvori en del af overskuddet derefter investeres. Her er udviklingen i denne i forhold til markedsværdien.
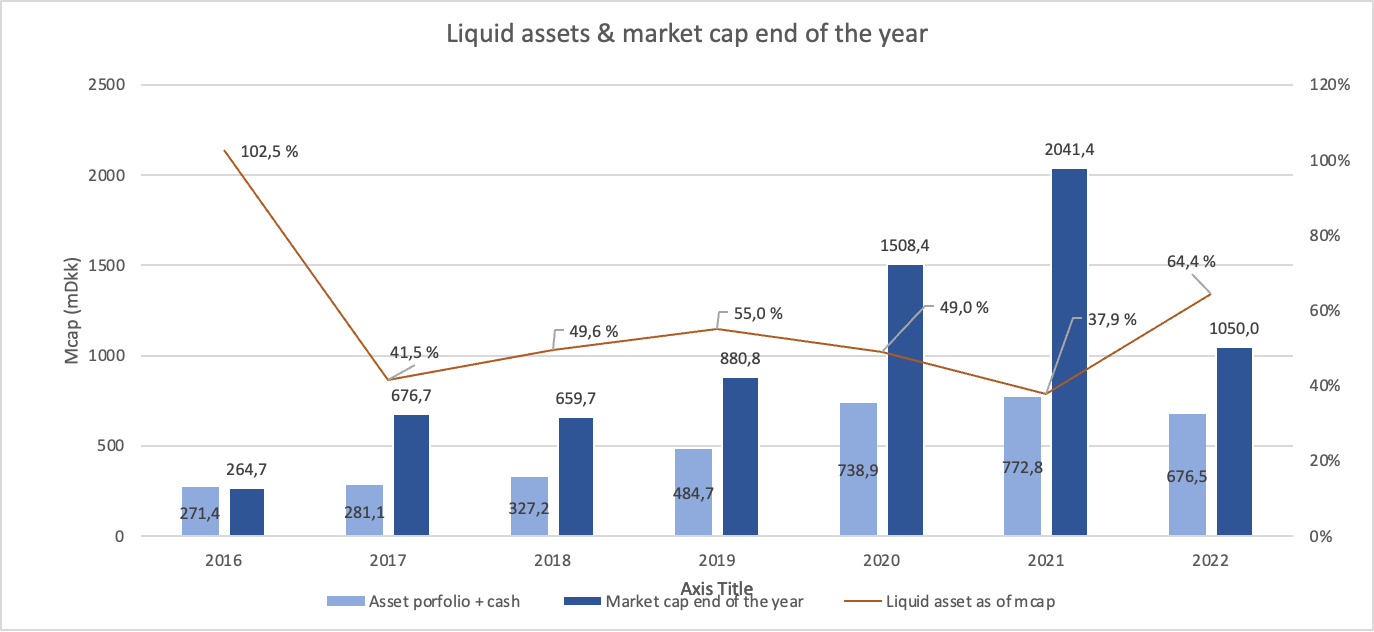
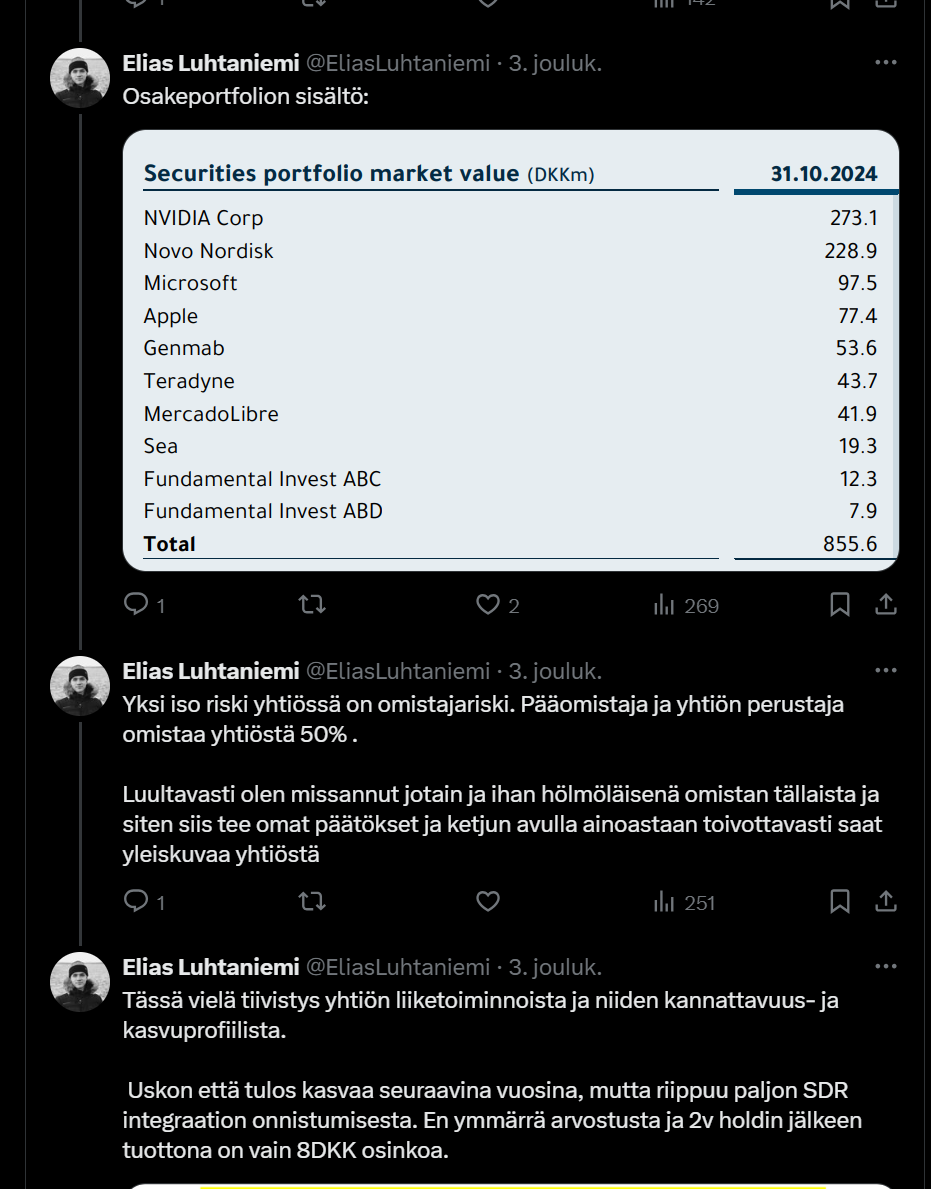
Det har altså klaret sig godt indtil videre, men man kan ikke vide noget om fremtiden, og den kan blive markant dårligere. Porteføljens indhold:
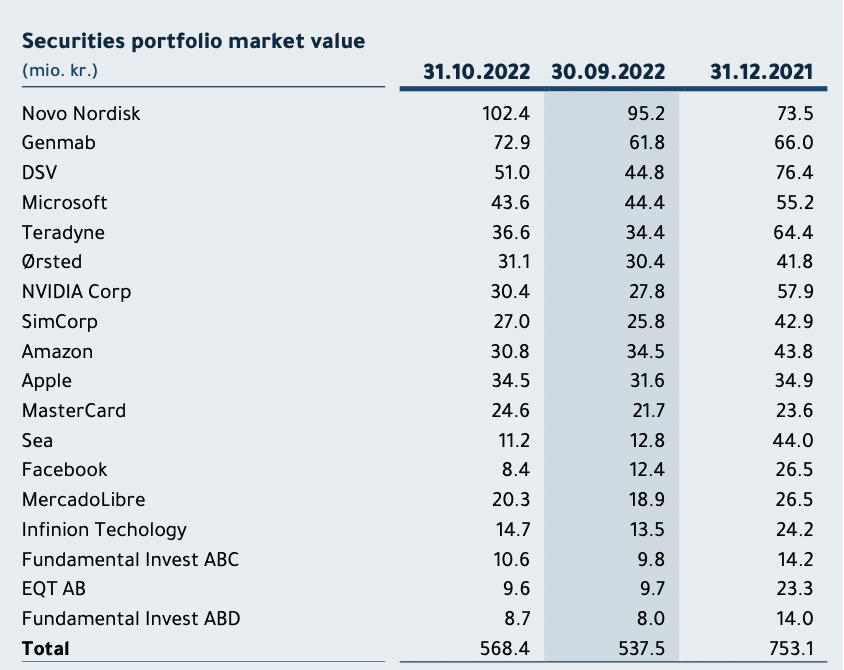
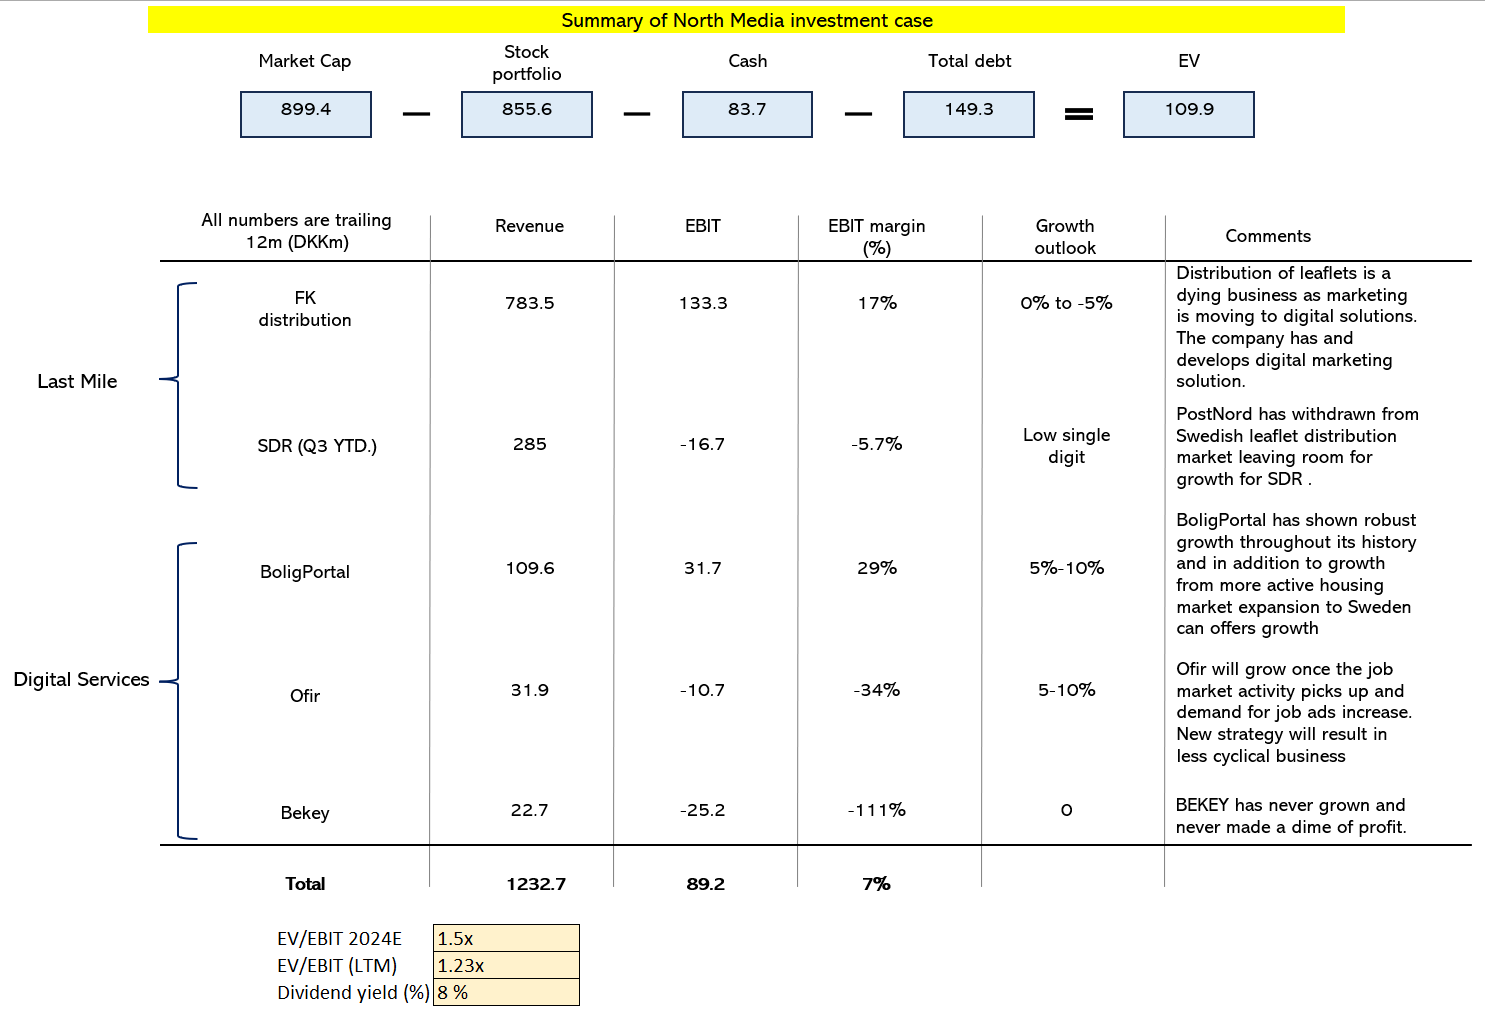
Med andre ord har vi her et selskab, der koster ca. 56,5 penge, og heraf er ca. 30 penge i nettobeløb kontanter og aktier (cash & stonks). Du betaler altså 26,5 penge for fremtidige pengestrømme, som i 2022 vil generere ca. 8 penge i fri pengestrøm.

Hvorfor er selskabet så lavt værdiansat?

Årsagerne kunne f.eks. være:

  • Offentligheden tror, at regulering af omdeling af papir vil ske snart, f.eks. næste år, hvorfor værdiansættelsen nu er helt fair.
  • Margenerne har været under pres, så frygten for ikke at kunne fastholde de 20% fremover.
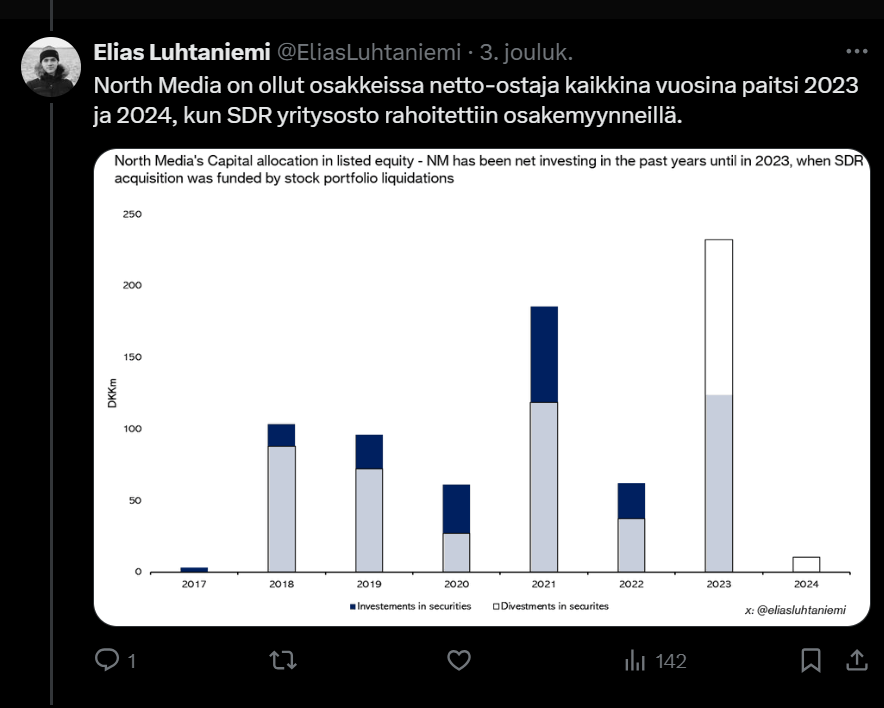
  • Selskabets ene måde at allokere kapital på ved at investere i børsnoterede selskaber falder ikke i god jord i år.
  • Hovedaktionæren ejer 60% af selskabet.
  • Kursstigningen efter corona og det efterfølgende fald har yderligere fremskyndet nedturen.
  • TA-mænd og -kvinder bliver skræmt af følgende billede:
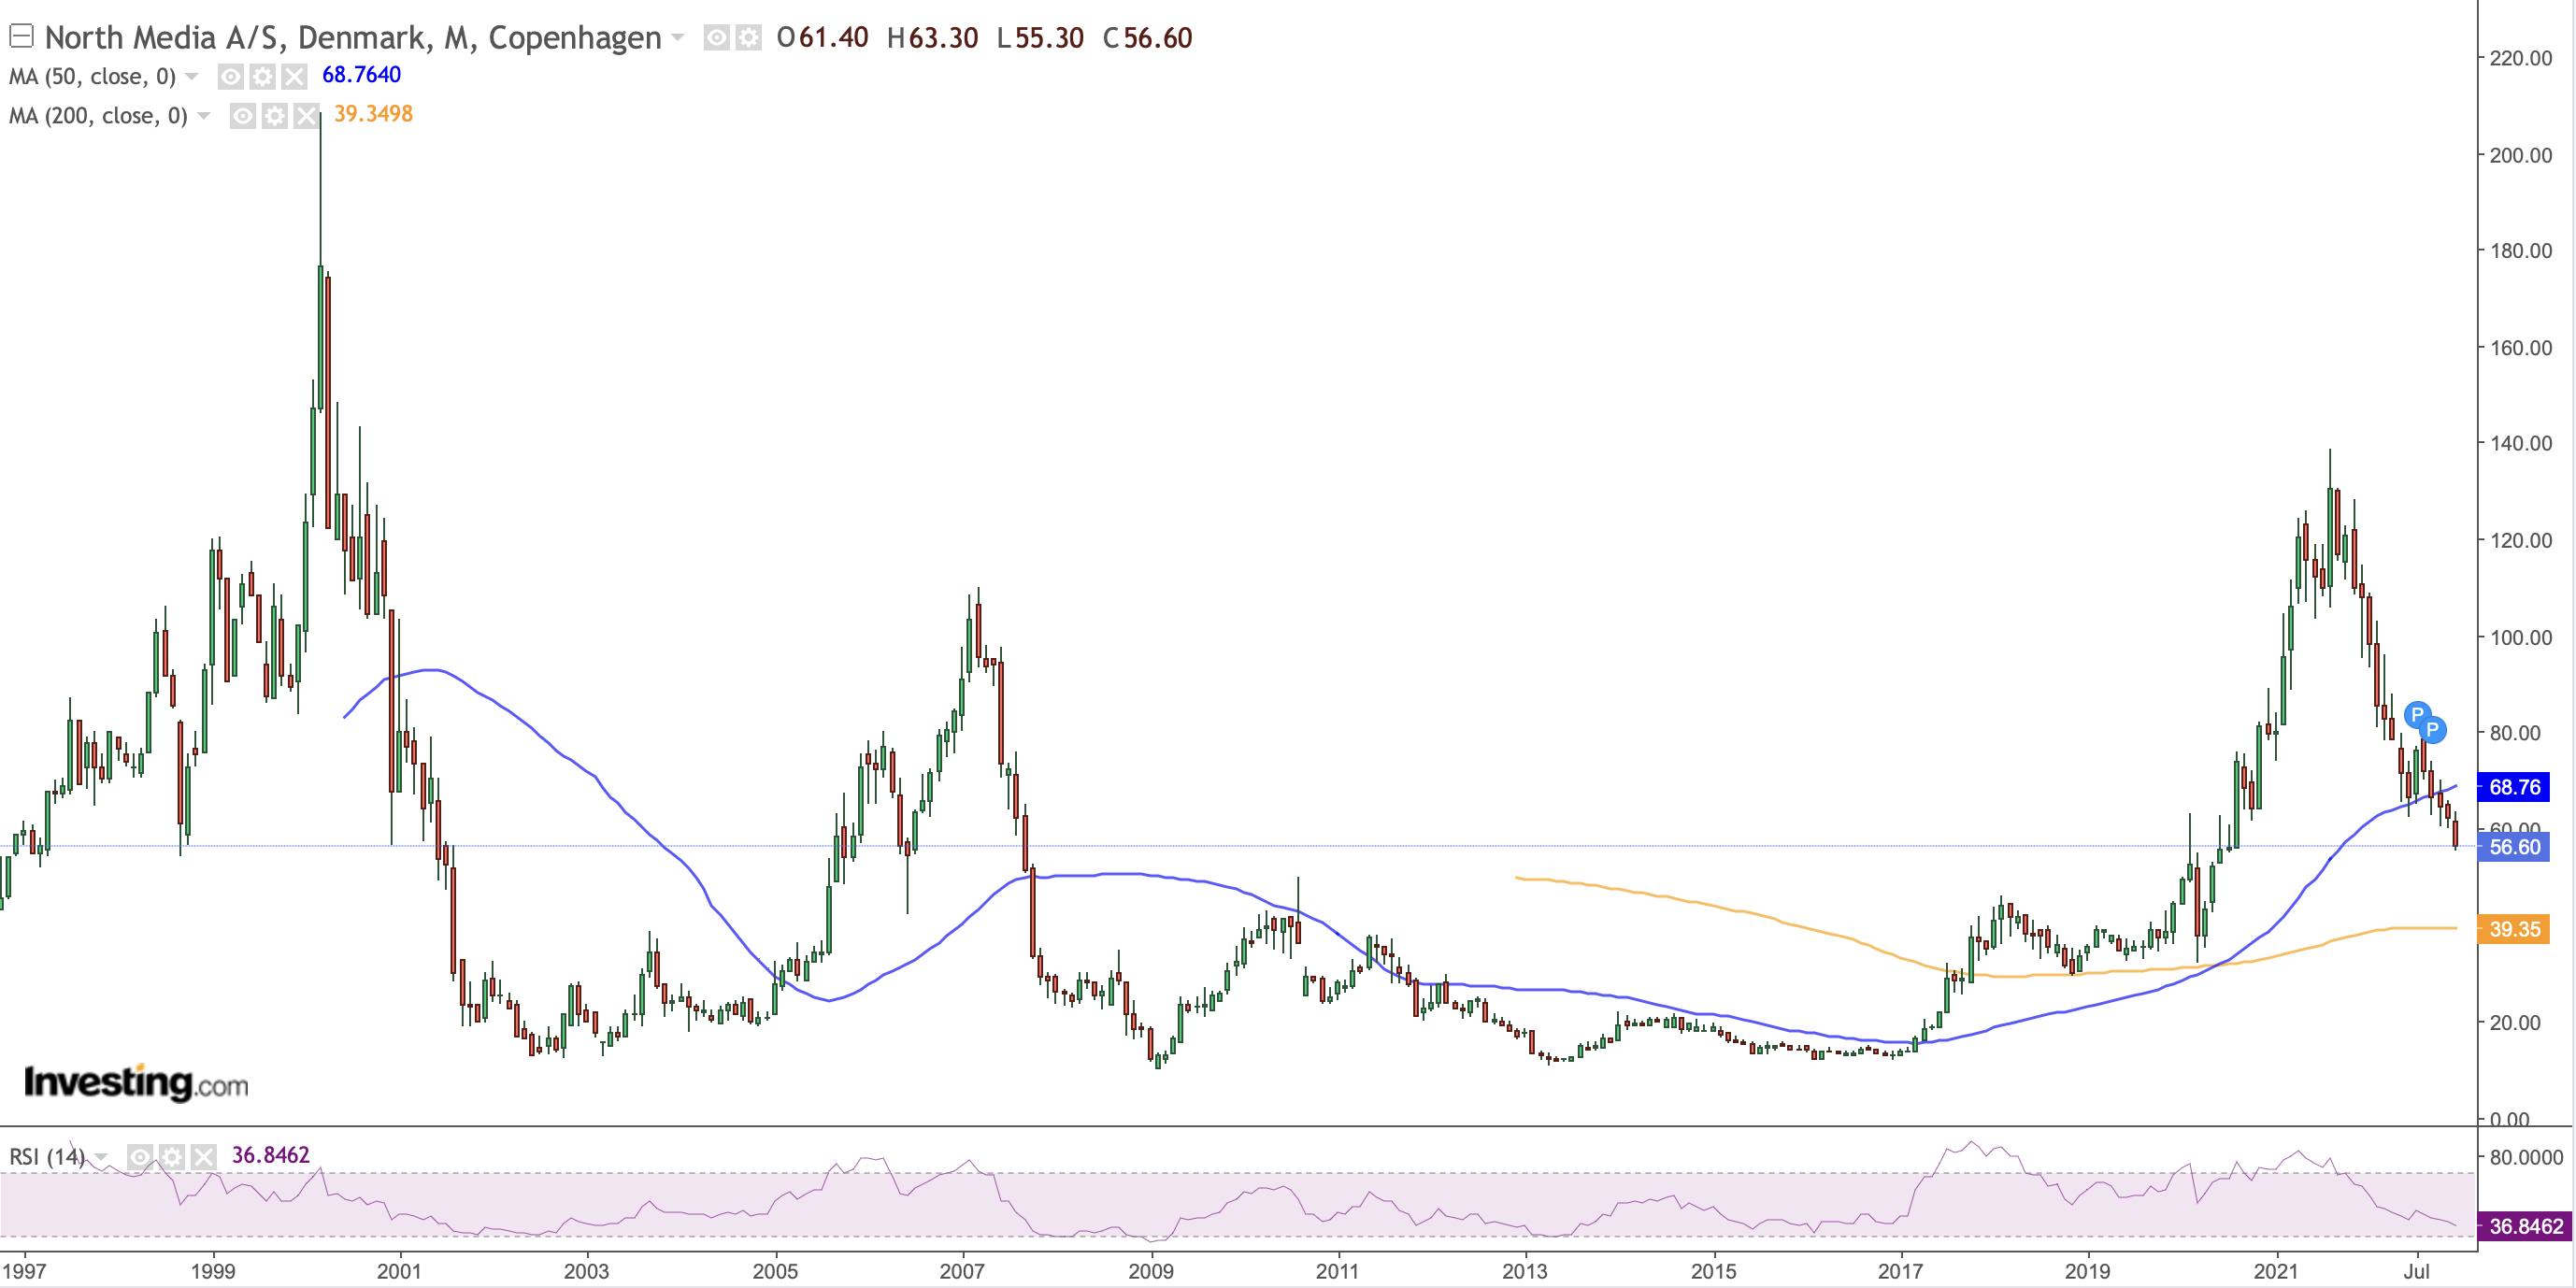

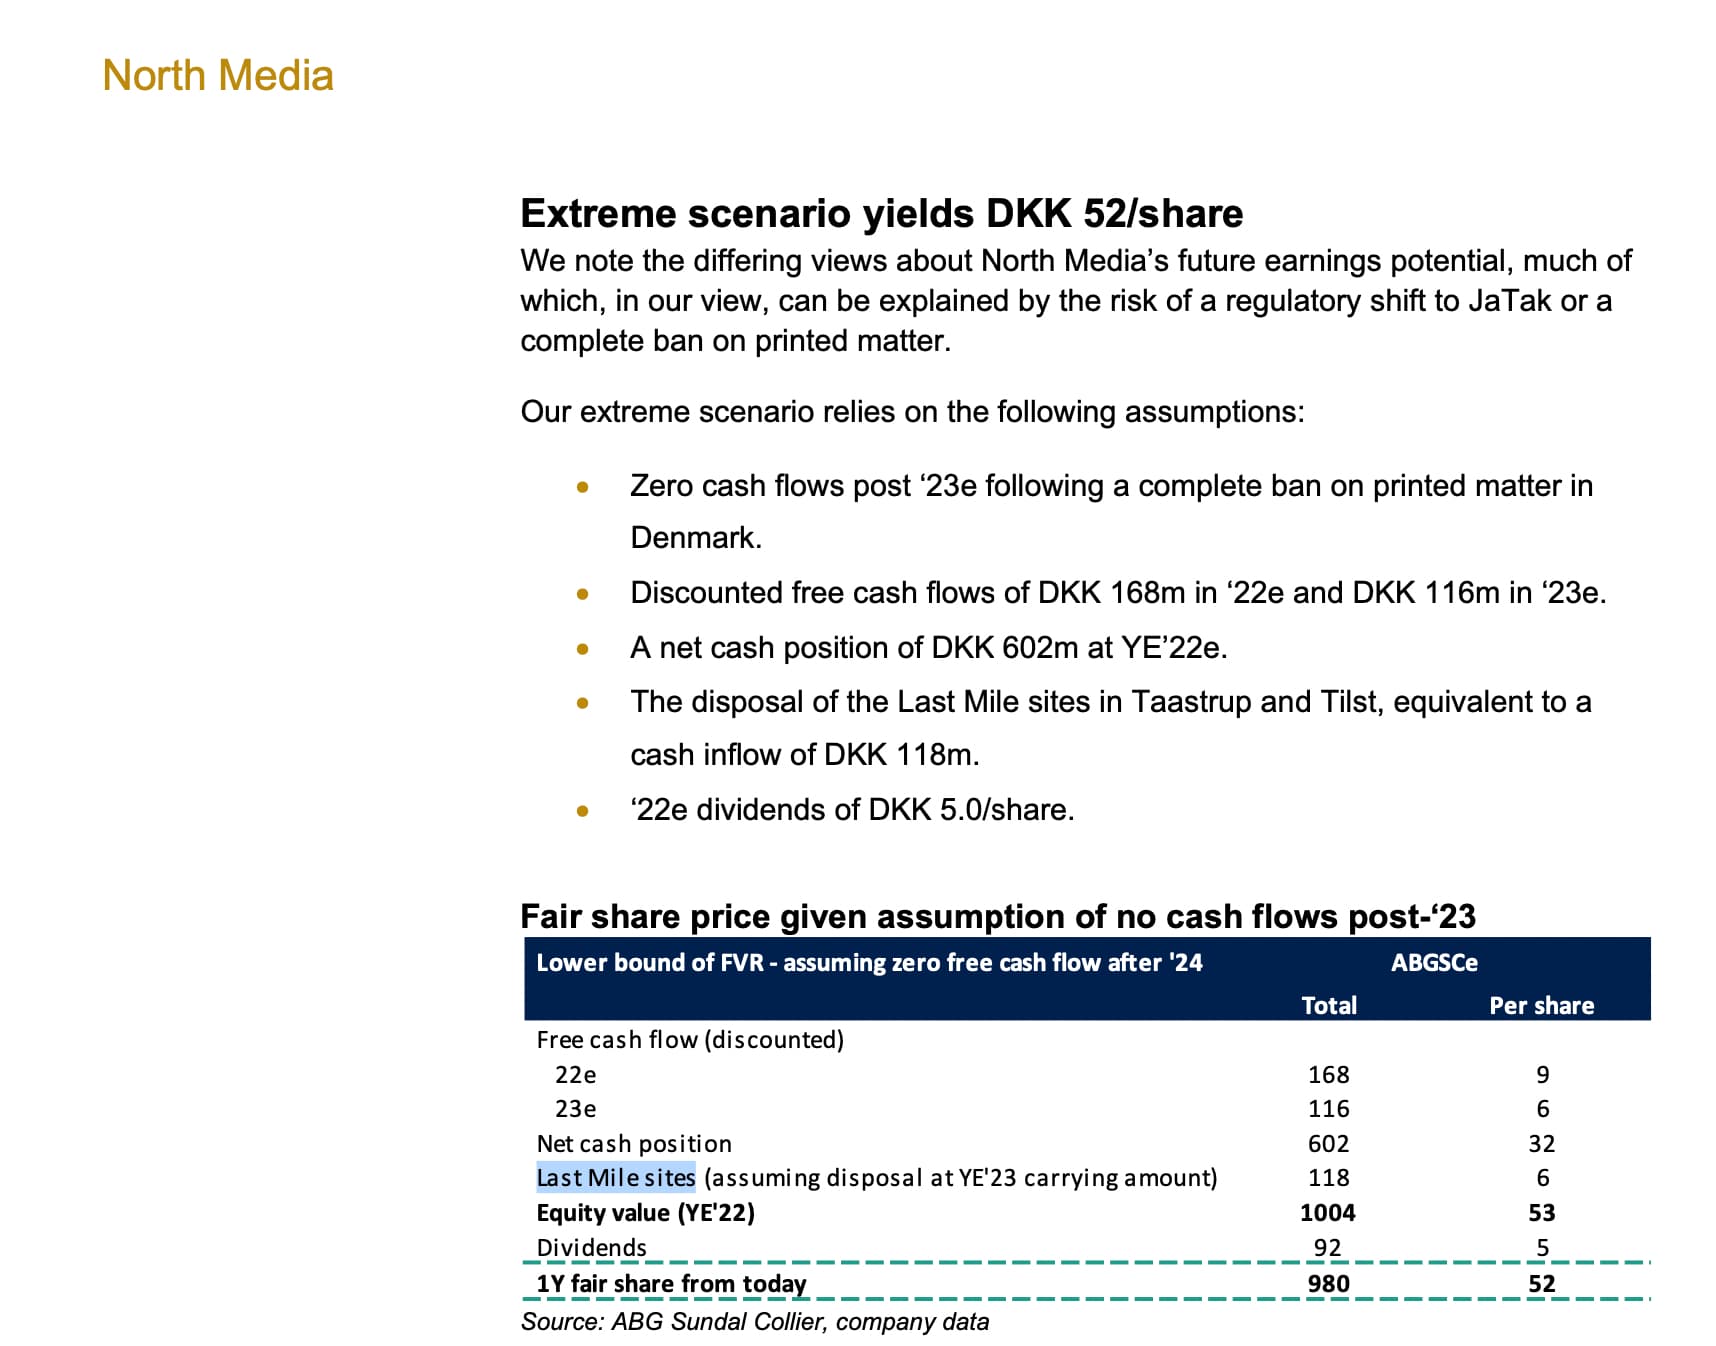
Efter år 2000 faldt vi ned til niveau 11, og det samme efter 2007. Det vil derfor sandsynligvis også ske denne gang :+1:Dette har været et sjovt fund, da der virkelig er en usædvanlig stor mængde kontanter på balancen. En stor faktor for selskabets værdi er, hvor mange år der vil komme pengestrøm fra Fk Distributions forretning. Jeg kan egentlig ikke selv sige så meget om det, men jeg vil tro, at der vil komme pengestrøm i længere tid, end hvad der er prissat ind i aktien\nEndnu engang: Jeg anbefaler at læse disse årsrapporter og kvartalsrapporter for årene 2020 og 2021. De indeholder meget tydelige prognoser og vejledninger, strategiske mål og nyt om hver enkelt forretning.\n\nHer er endda en analyse af et ekstremt tilfælde fra ABG Sundal Collier: (kan findes på NM’s investorside)\n\n\nJeg kunne ikke finde en tråd om dette her på forummet, så forhåbentlig kan vi gennem denne blive klogere sammen på, om man bør sælge disse aktier nu eller beholde dem.\n\nE: 2020- og 2021-resultaterne var forkert på den
25 Synes om

Godt indlæg, og tak fordi du bragte dette ukendte fund til min watchlist!

Inspireret af dette lavede jeg mine egne beregninger, og mit Excel-ark viste en aktieværdi på 105 DKK med en afkastforventning på 20 %. Det tager dog ikke højde for risikoen for ophør af hovedaktiviteten.. En god balance og det nuværende løbende cashflow svarer dog til omkring 60 % af værdien, så under 63 DKK ville dette passe ind i min strategi. Jeg vil følge kursudviklingen og slå til, hvis det bliver nødvendigt :slight_smile:

1 Synes om

Er investeringscasen her ikke, at Schibsted køber den danske classifieds-forretning til sig selv (BoligPortal, Ofir)? Schibsted udvidede allerede i auto- samt general goods-vertikalerne i Danmark efter købet af eBay Classifieds Group, og pakken mangler stadig real estate samt jobs. Desuden er real estate-vertikalen i Danmark endnu ikke fuldt konsolideret, hvilket ville tiltrække Schibsted til at købe BoligPortal. Jobs sidder JobIndex tungt på, så i sig selv er Ofir en forretning med lav værdi fra et konsolideringsperspektiv, men den vil nok stadig blive overdraget til Schibsted i samme ombæring i handlen. Det tager bare utroligt lang tid med den deal, da jeg havde troet, at handlen ville være sket tidligere. Så det kan være, at North Medias hovedaktionær ikke ønsker at sælge…

EDIT. Ja, og virkelig god tekst, tak. Jeg blev så paf over at se det navn her på forummet, at jeg ikke engang fik sagt tak.

EDIT2. Hvis man undersøger Schibsted bare lidt nærmere, bemærker man, at de udruller den samme strategi i alle lande, så det er helt sikkert, at de er interesserede i BoligPortal. Hvorfor handlen ikke er faldet på plads endnu, bekymrer mig dog lidt.

2 Synes om

Denne Schibsted-ting er ikke faldet mig ind eller dukket op, tak fordi du bragte det op :muscle: Sandsynligvis er det dog, som du sagde, BoligPortal de har i kikkerten, og det samme gælder Ofir. Jeg ved ikke helt, hvad jeg skal tænke om det, da disse er en stor del af selskabets fremtid. Selvfølgelig, hvis der bliver købt for store summer, og der opnås pengestrøm i nogle år fra FK, så ville værdien blive frigjort dér, og selskabet ville forsvinde ret hurtigt.
Beslutningerne træffes jo af vores Richard Bunck med hans 55 % ejerskab, og vi hepper fra sidelinjen :smiley:

Jeg ved ikke, hvordan du selv ser NM’s fremtid? De digitale tjenester er lovende, men det er godt nok småtteri sammenlignet med FK Distribution.

NM er i en svær position, fordi Schibsted tydeligt har kommunikeret, at de ønsker at ekspandere i Danmark (og Finland). NM’s position er vanskelig, fordi BoligPortal (og Ofir) ikke har dominerende markedspositioner, som man ville kunne forsvare mod selv en relativt stor ressourcemæssig overlegenhed. F.eks. har Alma Media i Finland opnået denne position inden for biler, selvom de har langt færre ressourcer end Schibsted. NM står altså på et tidspunkt over for en beslutning om, hvorvidt det er bedre at sælge eller begynde at konkurrere mod Schibsteds organisk voksende forretning, hvor deres ressourcer i det lange løb ikke rækker. Derfor tror jeg selv på, at et salg vil finde sted, hvorefter jeg også selv vil forlade aktien, da den resterende forretning ikke interesserer mig.

Hovedaktionæren er allerede over 80 år gammel, så også dér presser disse beslutninger sig uundgåeligt på. Det værste scenarie for (min) investment case ville være, hvis ejeren lægger sit ejerskab ind i en fond og indsætter en bestemmelse i vedtægterne, som i praksis dræber ethvert håb om at udskille classifieds-forretningen. Den samme historie udspillede sig i sin tid hos Schibsted: Den eneste grund til, at News Media-segmentet stadig er med dér, er en fondsejer, hvis mandat er at værne om nordisk journalistik.

EDIT. Måske lige lidt om værdiansættelsen: Firmaet handles til en EV på ca. DKK 1,1 mia., og heraf er ca. halvdelen børsnoterede aktier. BoligPortals LTM-omsætning er på ca. DKK 92 mio., og Schibsted alene kunne betale en EV/Sales på 10x for dette, hvilket i praksis svarer til næsten hele firmaets EV (hvoraf halvdelen er likvide investeringer). Så der er altså en enorm mængde værdi, hvis ejeren bare var interesseret i at skabe den for aktionærerne..

2 Synes om

North Media Oy offentliggjorde deres Q4-resultater for et par uger siden, og nu hvor eksamensugen er startet, er der tid til at tygge lidt på og opdatere dette resultat. My two cents:

Året 2022 gik nogenlunde som forventet, men for aktiemarkedet var guidance måske en lille skuffelse, i det mindste i starten.

FK Distribution

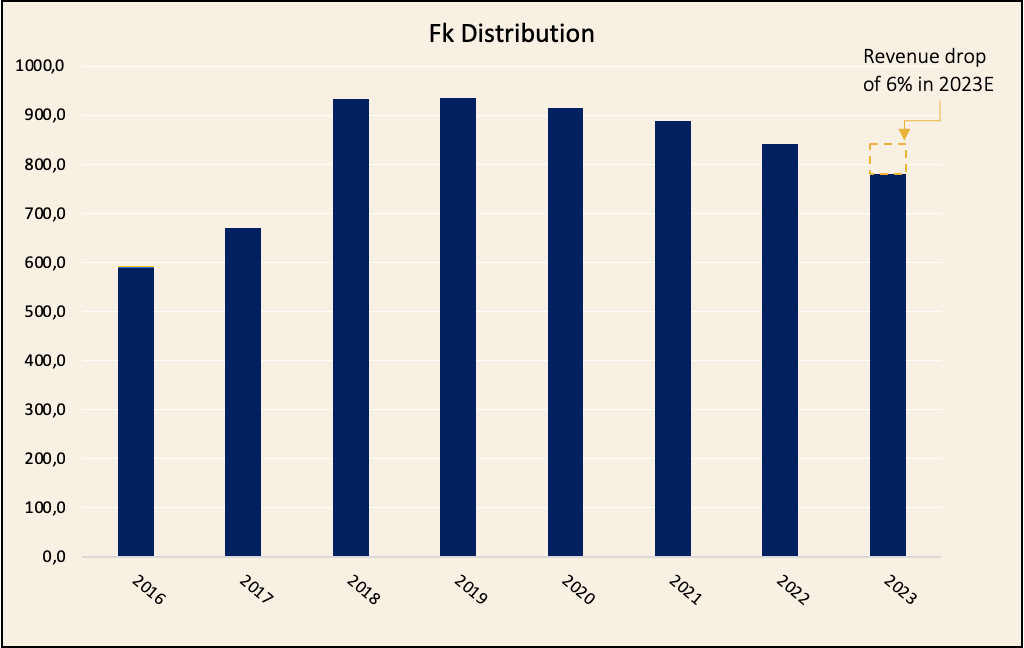
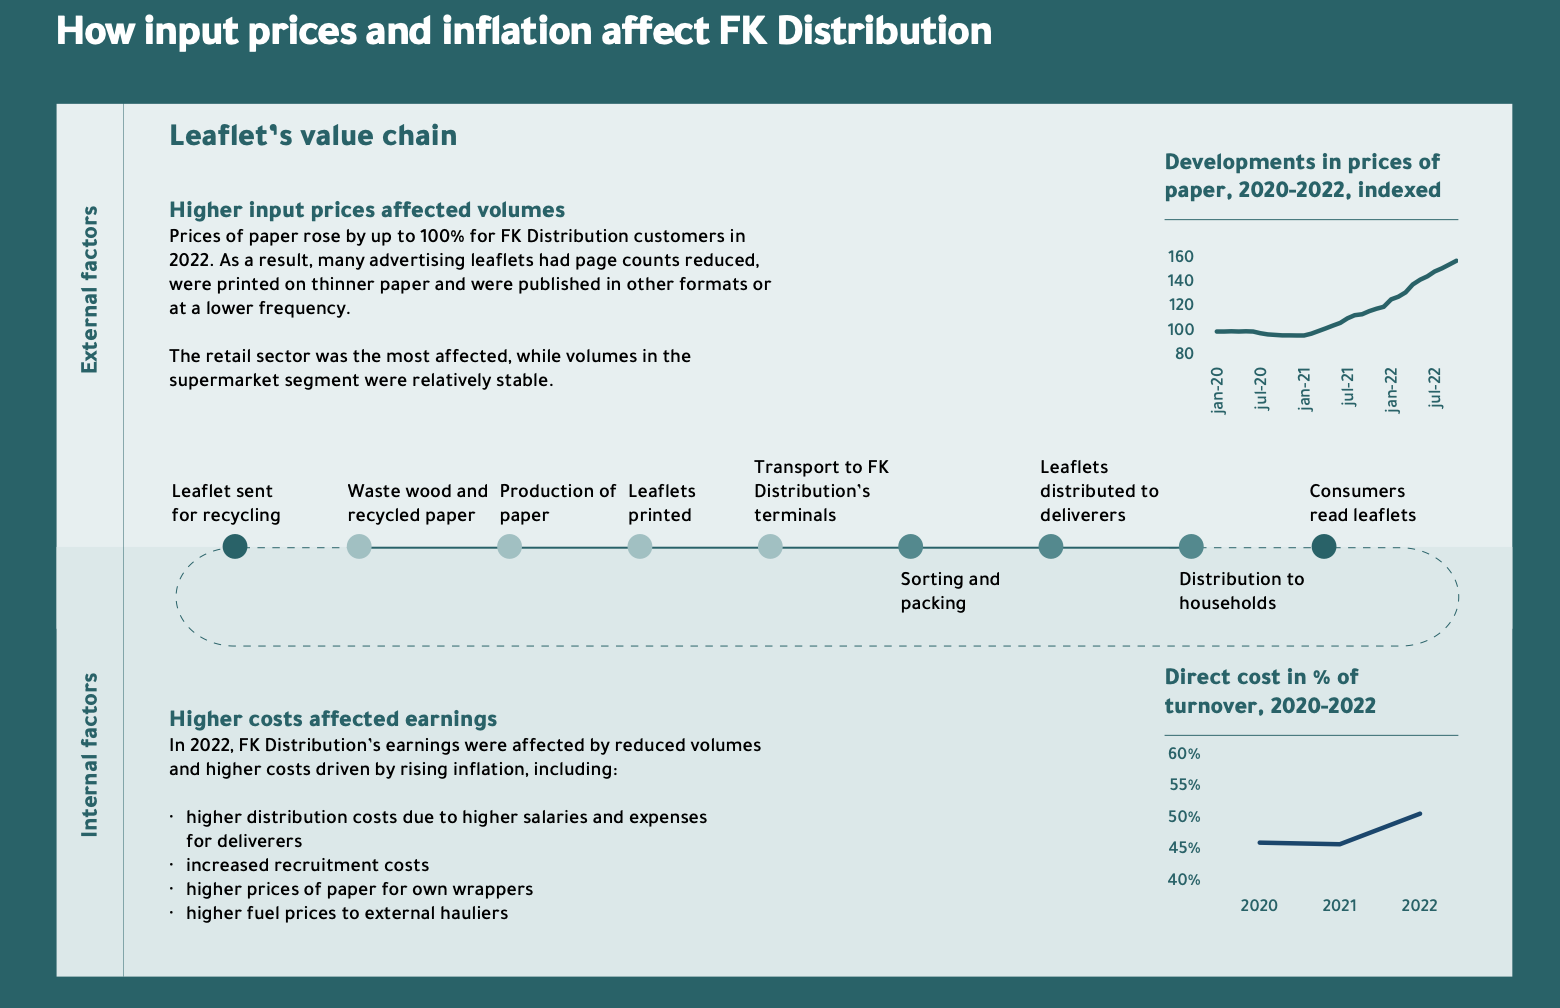
Omsætningen faldt med 6 % i løbet af hele året ifølge selskabet, hvilket skyldtes, at papirprisen steg med næsten 100 %, hvilket førte til, at kunderne reducerede omdelingen af reklamer. Selskabet oplyser, at især firmaer, der reklamerer for varige forbrugsgoder, reducerede omdelingen, mens dagligvarebutikkerne opretholdt nogenlunde samme niveau. Forbrugerne leder dog efter tilbud, da købekraften er under pres. Nogle virksomheder, der sælger sæsonvarer, stoppede helt med omdeling af reklamer.

  • Prisstigningerne påvirkede også volumen for lokalaviser.
  • Der blev gennemført en prisstigning på 2 %, men det var ikke nok til at modvirke prisstigningerne.
  • Omsætningen fra pakkeservices for Deutsche Post vokser langsomt.
  • Antallet af forbrugere, der er tilmeldt “NejTak”-ordningen, forblev stabilt på 36 %.
  • Der skete noget på den politiske front, og 140 mio. DKK blev allokeret til lokalaviser via den nye medieaftale, hvilket mindsker tvivlen om, hvorvidt hele forretningen er i fare.
  • I 2022 lancerede FK Distribution en datadrevet løsning, som giver annoncører information om, i hvilke områder der er interesse for et specifikt produkt.

Hvordan ses inflationen i omkostningerne?

2023

FK Distribution fortæller om sine strategiske skridt, som er forblevet uændrede, selvom guidance for 2023-2024 blev nedjusteret. FK stræber efter at udvikle sin digitale reklameplatform (minetillbud) og tilbyde denne nye datadrevne annonceringsløsning til annoncører for dermed at modvirke den kronisk faldende omsætning, som skyldes, at fysiske tilbudsaviser læses mindre år for år.

I Q&A blev der spurgt, hvorfor resultatet falder så “meget”, selvom I siger, at behovet for reklamer er større end nogensinde, når forbrugerne leder efter tilbud.

Svar: Driftsresultatet i 2021 var så at sige for højt, og man bør ikke forvente en sådan margin i fremtiden. I '22 blev priserne ikke sat op, hvilket førte til et fald i marginen fra 28 % til 22 %. Nu er priserne sat op med 9,2 %, men faldet i marginen til omkring 19 % afspejler dårlig sigtbarhed og faldende omdelingsvolumener.

BoligPortal

Hele selskabets kronjuvel fortsatte de stærke takter. EBIT for hele året var 26 %, og korrigeret for omkostninger i forbindelse med købet af BoligManager var EBIT omkring 30 %. Omsætningen voksede med 11 %.

Selskabet udvikler denne markedsplads for udlejere og lejere, og selskabet oplyser, at salget af nye services voksede med 140 % og udgør nu 9 % af omsætningen. Herunder er et billede af denne forretning.


Det ligner fornuftig drift, i det mindste her i PowerPoint.

2023

Selskabet forventer, at kerneforretningen kun vil vokse marginalt i '23, da folk ikke flytter så gerne i et miljø med høj inflation. Selskabet guider dog for over 10 % vækst, hvilket betyder, at de nye produkter forventes at skabe god vækst. Fra en investors synspunkt er det meget positivt, at der findes vækstmuligheder.

Ofir

Omsætningen voksede med 11 %
EBIT 7 %

Væksten kommer fra forretningen med salg af jobannoncer. Omsætningen i den offentlige sektor voksede udover salget også på grund af prisstigninger, mens omsætningen i den private sektor oplyses kun at være vokset gennem øget salg.
Markedstoppen sidste år blev set efter Q1, og et stejlt fald begyndte efter Q3, hvor volumen faldt med 10,8 %.

2023
Baseret på Nationalbankens skøn forventes jobopslag at falde med 10-12 % næste år. Ofir forventer, at omsætningen falder <10 %, og EBIT vil være let negativt. Dataplatformen udvikles, og offentlige stillinger besættes, da der forventes fortsat efterspørgsel her også i år.
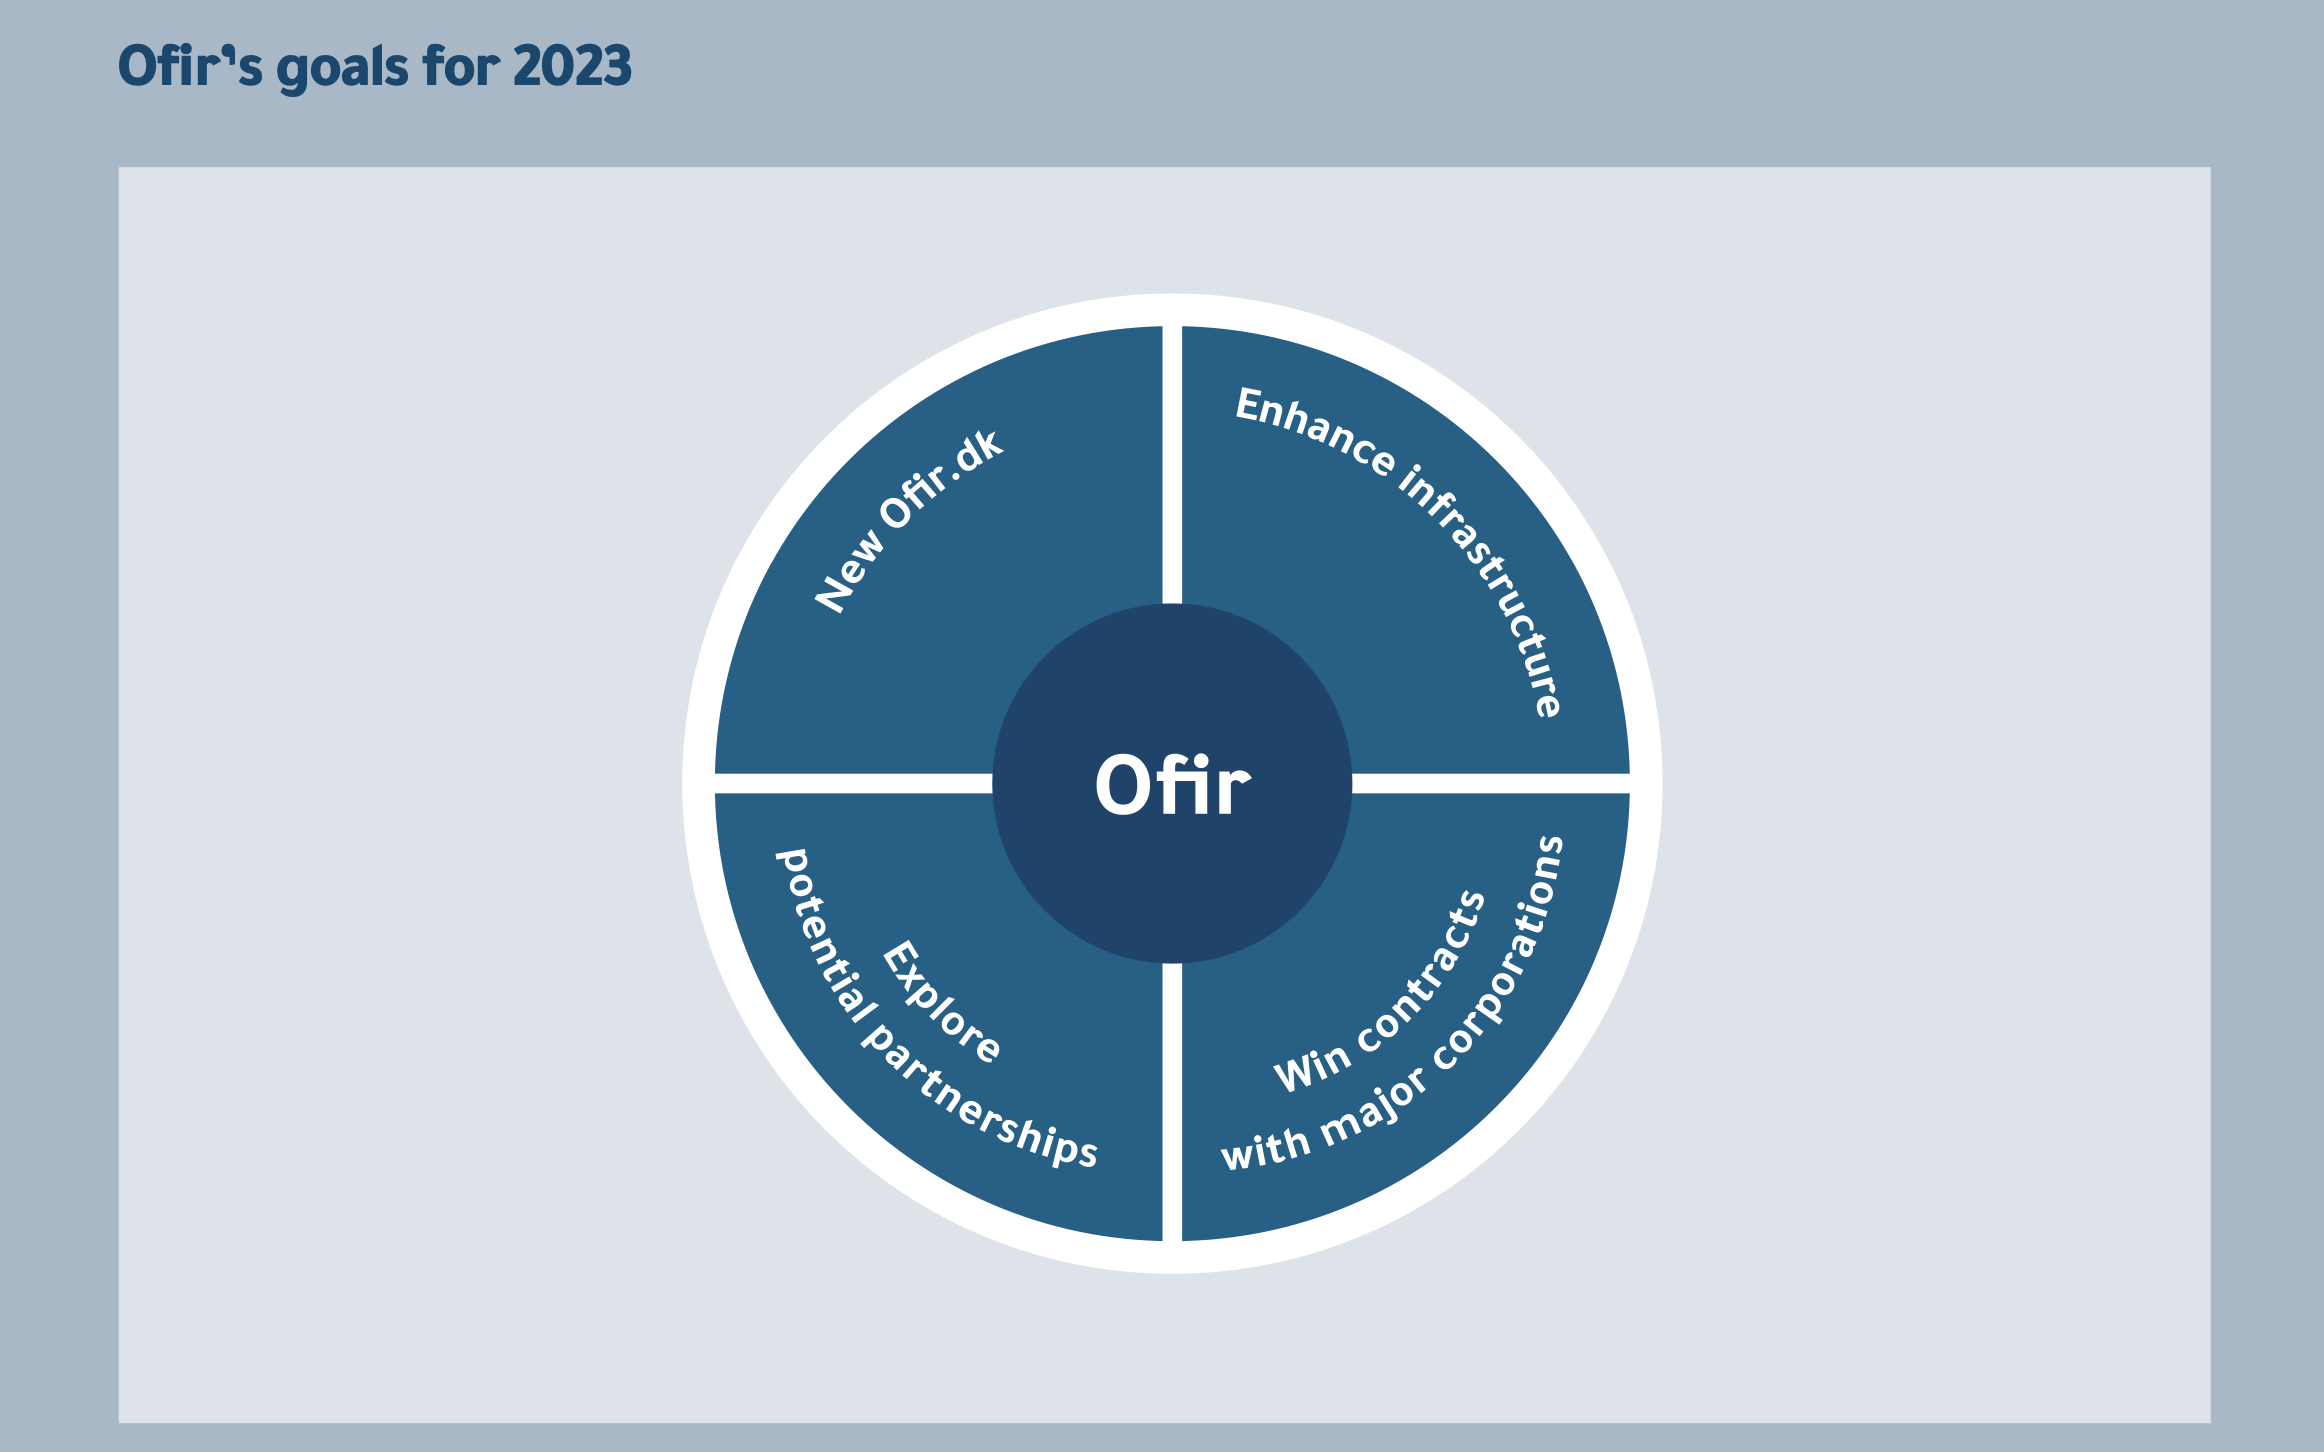
Herunder et billede af Ofirs mål for 2023:

Bekey

Bekey formåede heller ikke i år at rykke forretningen fremad som ønsket. Omsætningen voksede med 4 procent, og resultatet var -57 % af omsætningen. Homecare DK-segmentet er det største segment og står for 83 % af omsætningen. I dette segment blev der indgået 3 nye aftaler, og 12 aftaler blev fornyet. Tilbagevendende omsætning (recurring revenue) udgør 65 %.

En ny administrerende direktør blev ansat i november, det må tiden vise, om det har en betydning!

Jeg kan personligt godt lide Bekeys produkt, og det lyder som om, der er brug for en sådan løsning i det moderne samfund. Bekeys NetKey er en skybaseret løsning til nøgleadministration, hvor man enten kan give adgang til en nøgle eller fjerne den.

Bekey har også en mobilapp, som er forbundet med NetKey-skytjenesten, hvor disse døre så kan åbnes, og man kan bestemme, hvem der får en nøgle, og hvem der ikke gør! Denne løsning bruges i vid udstrækning af plejepersonale, når de besøger deres klienter.

Strategic Priorities

I Bekeys situation er det vigtigt blot at få skaleret løsningen, så man kan begynde at skabe overskud. Indtil videre har det bare været en stor “money burner”. For Bekey er det vigtigt at vinde kommuner som deres kunder.

Q&A

Der blev spurgt om, hvornår dette lort bliver frasolgt (divesteret),

Svar: Vi ser potentiale i dette og har ikke planer om at frasælge. Der blev også spurgt, om der er en specifik deadline for, hvornår det skal være rentabelt før et eventuelt frasalg, men det er der ikke; i stedet udvikler vi og bruger penge, da vi ser potentiale her.

Udbyttet blev sænket fra 5 → 4 DKK, hvorfor?

Svar: Vi ønsker at have en stor kontantbeholdning til nye vækstmuligheder samt muliggøre et attraktivt udbytte på lang sigt.

Selskabet har jo penge, og efter min mening er der ikke ligefrem brug for flere til nye vækstinvesteringer. Bag dette ligger formentlig, at hovedejeren ønsker at vedligeholde og udbygge den aktieportefølje.

Det samlede billede af selskabets udvikling med 2023E-tal.

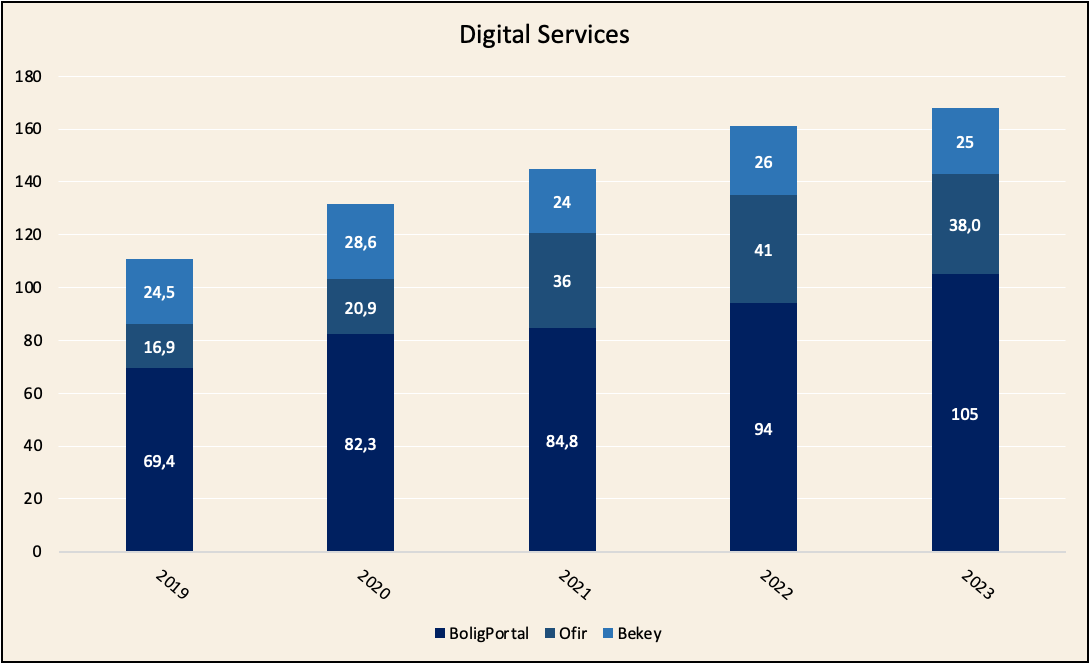
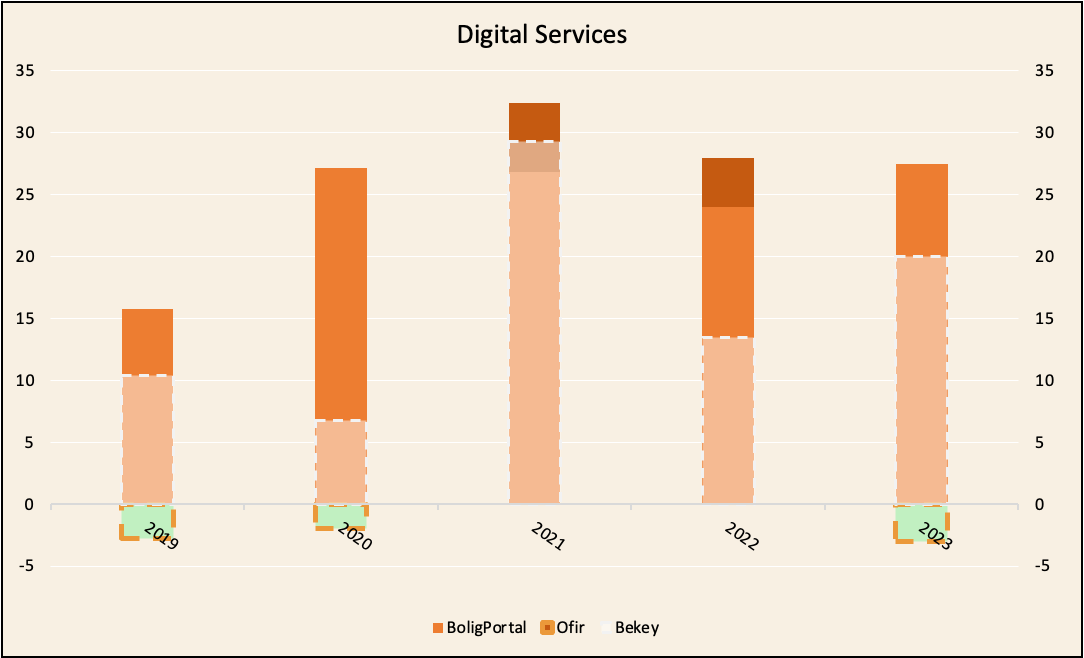
Digital Services vækst:

Fordelt på forretningsområder:

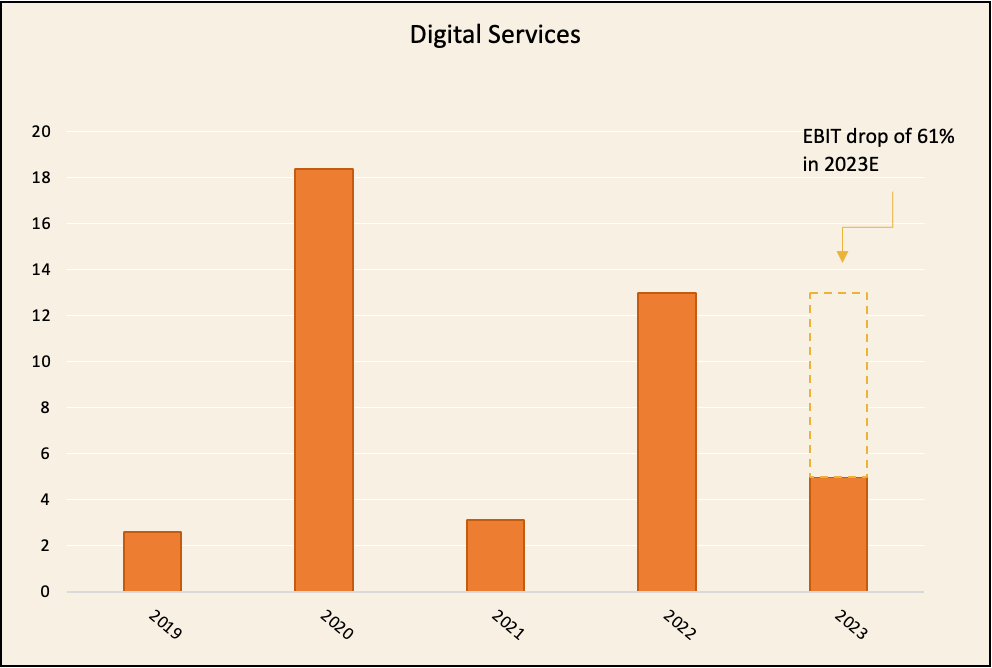
Lønsomhedsudvikling:

Her ses det tydeligt, hvordan Bekey æder lønsomheden i DS, Ofirs lønsomhed hopper lidt rundt, men det er endnu ikke signifikant for det samlede billede.

FK Distribution

Lønsomhedsudvikling

Multiples
Mcap (mDkk) 1.253 kr
Total Debt (Mortgage) 115,5
Liquid assets (Cash & stonks) (31.1.23) 827
EV 542 kr
Invested Capital 331,1
Book Value 1058
EV/IC 1,64
ROIC 48,6 %
2023E
EV/EBIT 3,6
EV/FCF 4,2
P/FCF 9,6
P/B (31.12.2022) 1,18
P/cash (31.12.2022) 1,5
5 Synes om

Og jeg anbefaler stadig at læse de årsrapporter. De er udarbejdet fra en investors perspektiv, præcis som de skal være. Rigtig tydelige strategiske mål, hvor man er lykkedes, hvor man ikke er lykkedes, hvad der forventes, og hvad der skal gøres næste år.

Selvom man aldrig ejer dette selskab eller i øvrigt er interesseret, giver årsrapporterne et eksempel på, hvordan disse bør udarbejdes.

1 Synes om

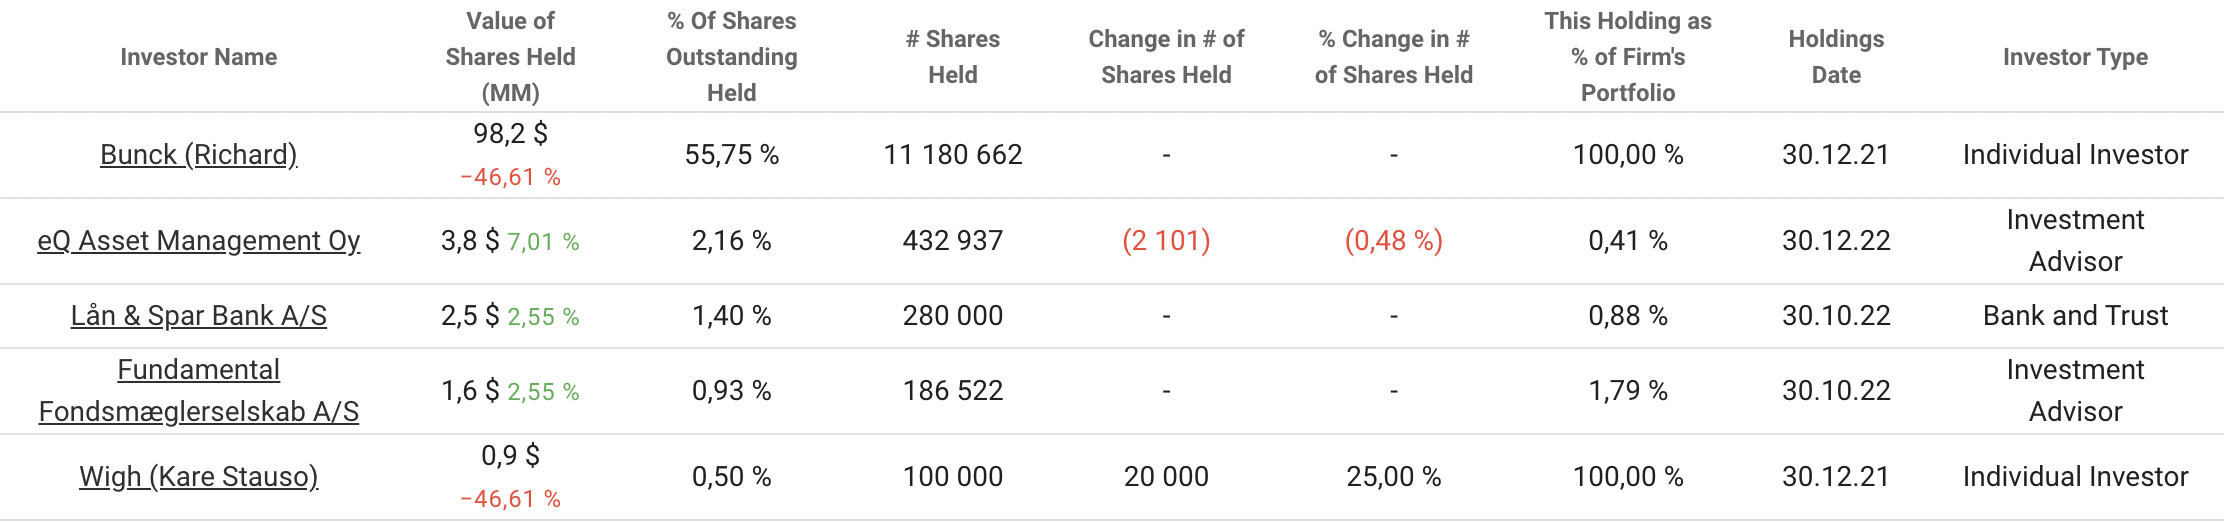
Jeg sad og kiggede lidt på TIKR, og så faldt jeg over denne overraskelse:


Dér er vores eQ som den næststørste ejer! Bare en sjov overraskelse, jeg har ikke selv kunnet finde en mere detaljeret ejerstruktur på NM’s hjemmeside, men her så den ud til at være.

3 Synes om

God tekst/interview om bestyrelsesformanden for North Media. Forklarer hvorfor North Media har så voldsom en kontantbeholdning, og hvad investeringsfilosofien bag forvaltningen af aktieporteføljen er. Desuden baggrund for, hvordan selskabet opnåede en monopolstatus i 2016. God tekst alt i alt om dette selskab :+1:

http://www.northstarinvestor.com/north-media/

Q2-ting på Twitter!

https://twitter.com/EliasLuhtaniemi/status/1692105227842011540

2 Synes om

North Media offentliggjorde i fredags, at de har foretaget et virksomhedsopkøb :open_mouth: En hurtig gennemgang af dette og lidt status på selskabet også på Twitter !
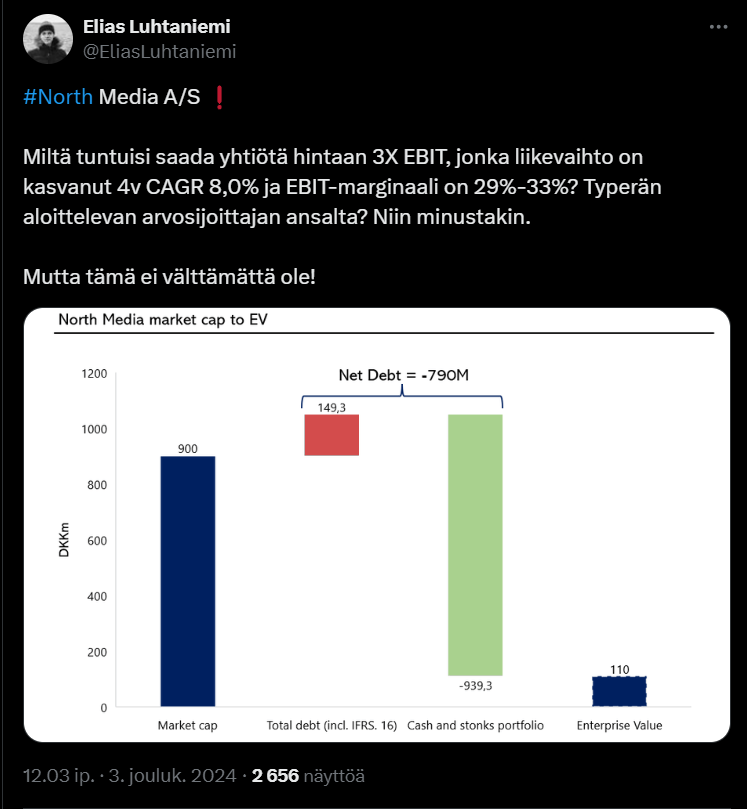
https://twitter.com/EliasLuhtaniemi/status/1737424731630907470

2 Synes om

Jeg lægger mit aktiesammenligningsværktøj, som jeg har lavet i Excel, her. Det er baseret på data fra Inderes’ aktiesammenligningsværktøj. Du kan downloade det derfra. Her er en kort introduktion på Twitter.

Aktiesammenligning_Excel_November_24_2.xlsx (1,7 MB)

https://x.com/EliasLuhtaniemi/status/1854477037920264436

14 Synes om

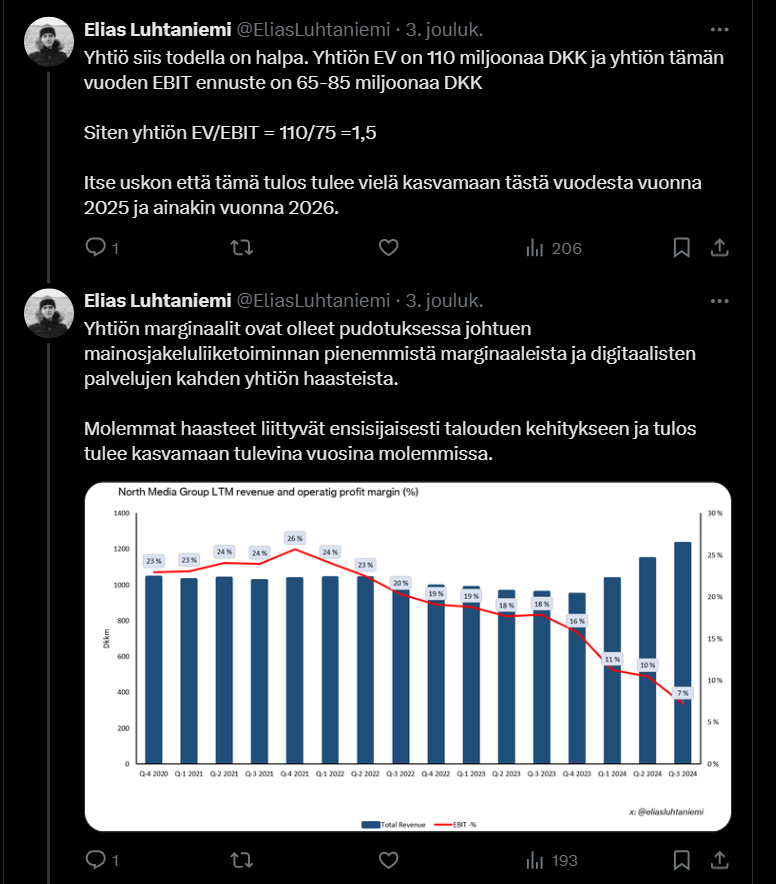
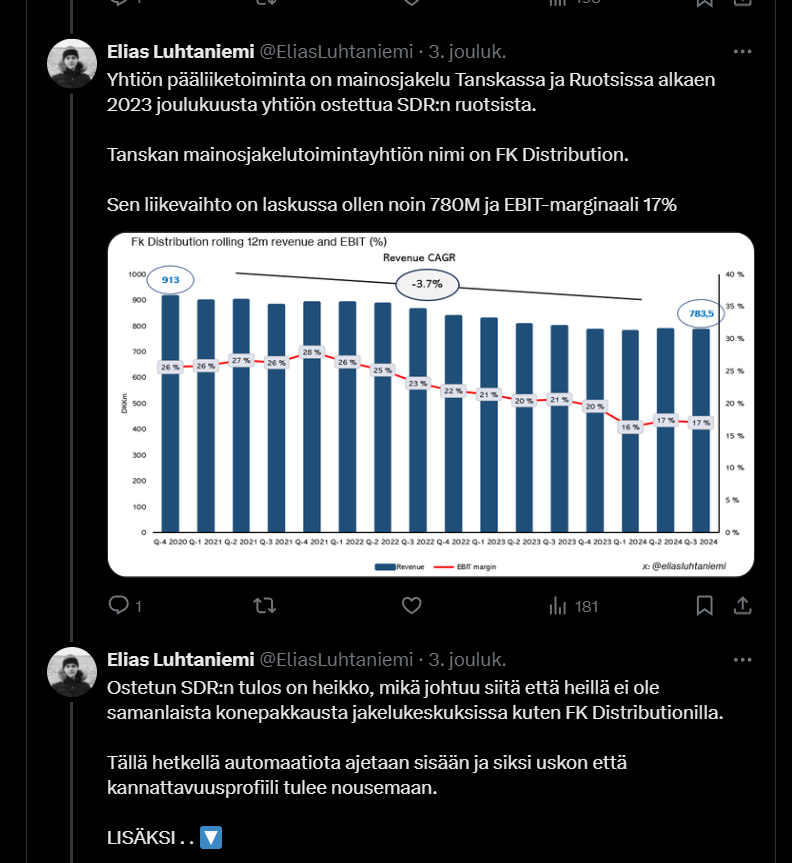
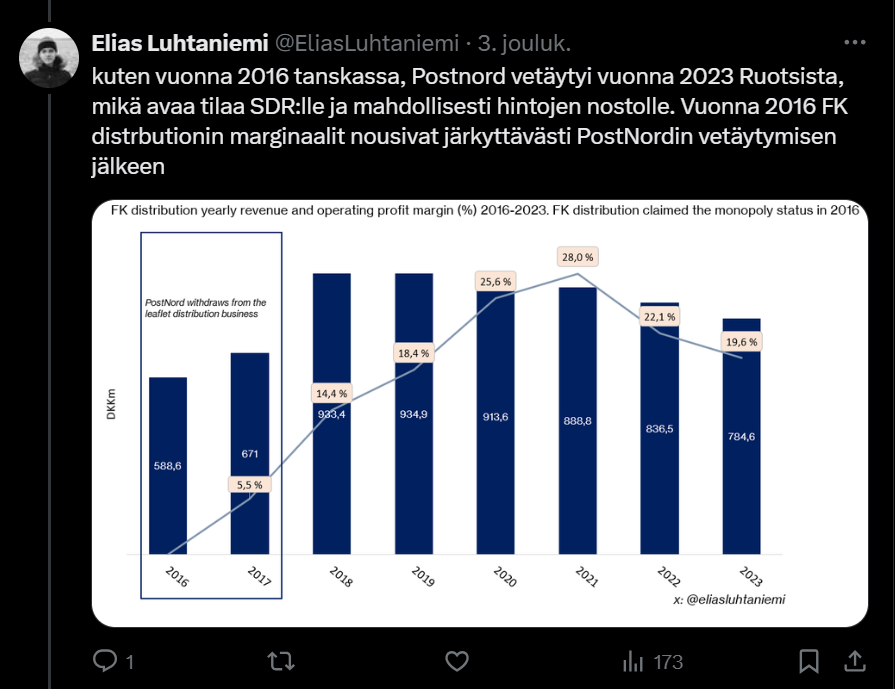
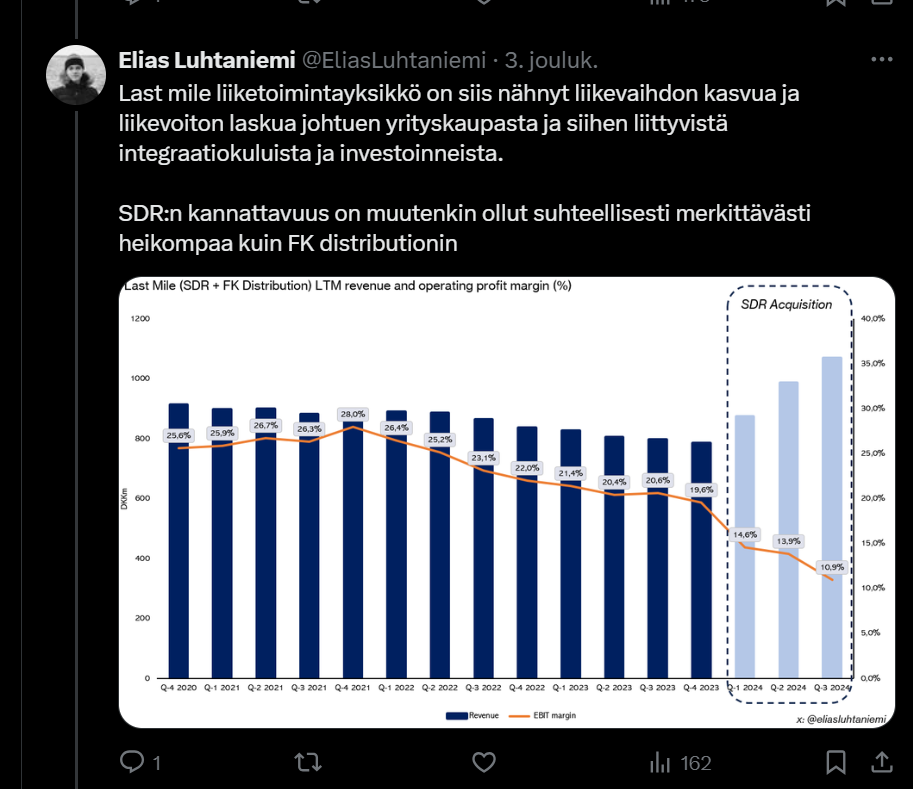
@Elias_L har lavet en rigtig god tweet-tråd i starten af december. :slight_smile:

Det er værd at følge ham på X. :slight_smile:

https://x.com/EliasLuhtaniemi

image

Resten af tweet-tråden

image
image
image
image
image
image
image
image
image
image
image
image
image

2 Synes om

Hej.

Jeg deler et Excel-ark her, som kan bruges til at undersøge selskaber på den finske børs. Det har intet med North Media at gøre, men dette er en tilstrækkelig stille tråd, hvor man nemt kan finde linket fremover ved behov.

pörssi_6.2.2026.xlsx (882,8 Kt)

https://x.com/EliasLuhtaniemi/status/2012114597352984668

3 Synes om