North Media A/S er et ret interessant dansk value-selskab. Jeg har fulgt selskabet siden 2020 og købte det nu i december til mit portfolio til en kurs på 58,3. Jeg købte det ikke på grund af nogen særlig stor visdom lige nu, men tidligere var der simpelthen ikke rigtig penge i porteføljen til denne fyr. 
Jeg vil her grovt forsøge at fortælle, hvad selskabet laver, og hvordan selskabets forskellige forretningssegmenter har klaret sig de seneste år. Jeg vil derefter gennemgå hele koncernens præstation de seneste år og til sidst spejle dette op imod selskabets pris. Jeg anbefaler at læse årsrapporterne og kvartalsrapporterne for 2002 og 2021 [2020 og 2021]. De indeholder meget tydelige prognoser og retningslinjer, strategiske mål og nyt om hver enkelt forretning. Formålet med dette indlæg er udelukkende at introducere selskabet og ikke at tilbyde nogen dybdegående analyse af det.
Hvad laver selskabet?
Selskabet har to forretningssegmenter; Last Mile & Digital Services, hvor sidstnævnte desuden er opdelt i tre forskellige forretningsenheder.
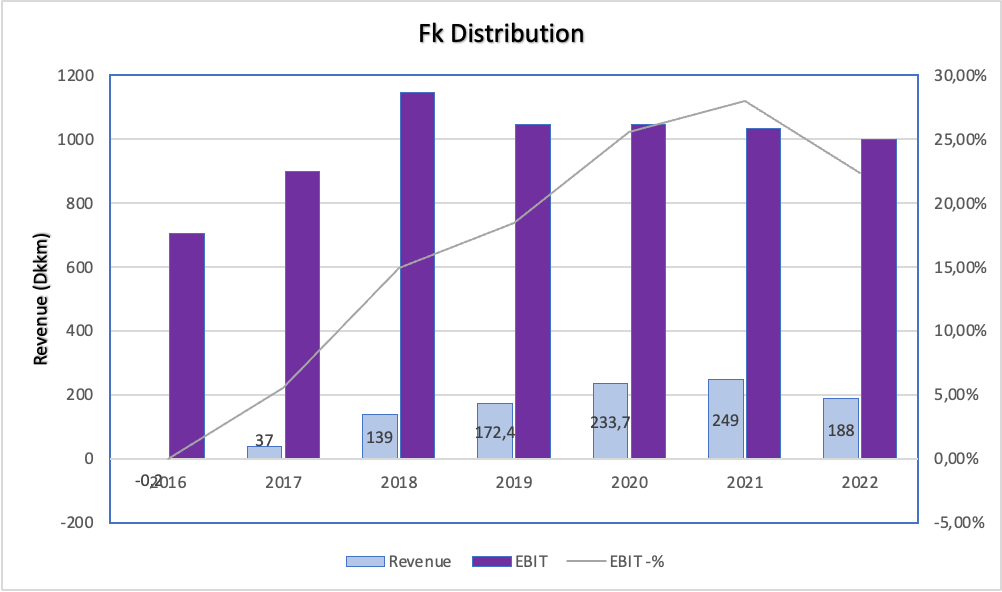
Last Mile - FK Distribution
Last Mile udgør ca. 85% af selskabet målt på omsætning og består udelukkende af forretningsenheden FK Distribution. Dette er i praksis omdeling af reklamer og aviser til husstande over hele Danmark. Derudover har selskabet den digitale platform minetilbud.dk, hvor folk bl.a. kan vælge, hvilke reklamer de ønsker at modtage derhjemme. Last Mile tilbyder også pakkeservices til danske kunder og Deutsche Post. Det er hensigten løbende at udvide dette samarbejde med Deutsche Post. Selskabet er den største aktør i landet, og deres position er blevet væsentligt styrket siden 2017, hvor PostNord trak sig ud af markedet som deres værste konkurrent.
Tal:
- Lokale aviser uddeles ugentligt til 2,3 millioner husstande
- 525.000 mennesker bruger NoTak±muligheden, hvor man kan tilpasse, hvilke reklamer man modtager
- 1,4 millioner mennesker modtager alle aviser og reklamer
Minetilbud:
- 1.000.000 brugere
- 500.000 aktive brugere, dvs. 30 minutter om måneden på sitet
- 104.000.000 digitale tilbud aviser læst i 2021
- Minetilbuds omsætning faldt vist fra 2020 → 2021 fra 35 mio. DKK → 25 mio. DKK
Siden 2017 er der begyndt at blive trykt penge, efter PostNord trak sig fra markedet, hvilket skaffede dem kunder og muliggjorde prisstigninger.
Digital Services
Denne anden forretningsenhed består af tre forskellige forretninger: BoligPortal, Ofir og Bekey. I praksis er disse selskabets fremtid, da uddelingen af reklamer er forbundet med en risiko for et totalt forbud mod forretningen, fordi det at printe papir og smide det i husstandenes postkasser ikke er ESG-venligt eller særlig moderne
BoligPortal
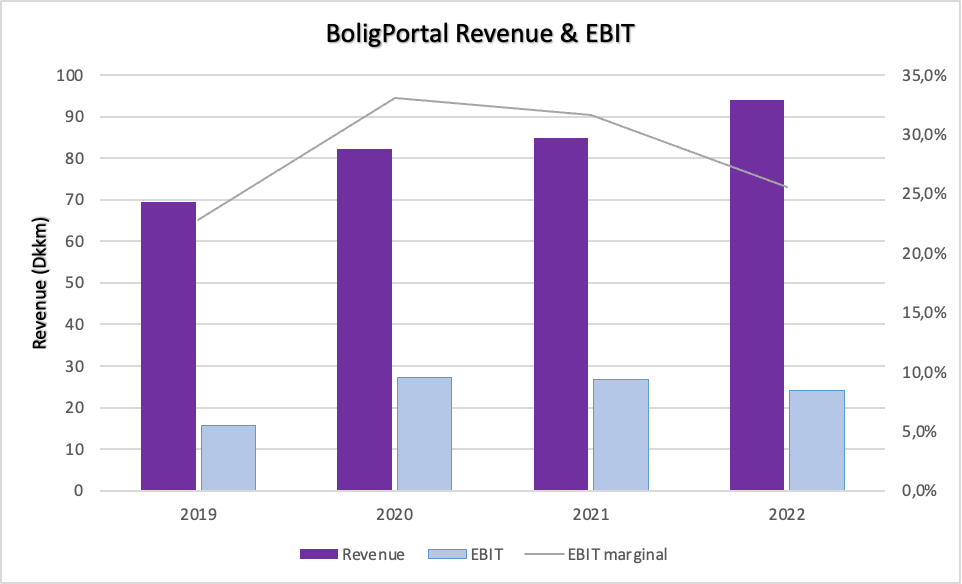
BoligPortal er den største forretning i “Digital Services”-segmentet, og den er Danmarks største boligportal. Her finder udlejere deres lejere, kan sammenlignes med Oikotie.fi i Finland. BoligPortal er også blevet lanceret i Sverige på samme platform under navnet BostadsPortal.se. I februar 2022 opkøbte BoligPortal selskabet Boligmanager: https://www.northmedia.dk/en/meddelse/?storyID=15317330
Selskabet forsøger at udvide indtægtsstrømmene (abonnement baseret) på mindst følgende måder:
- Sælger data om udbud og efterspørgsel i bestemte områder og gader til ejendomsselskaber, banker, investorer, entreprenører osv.
- Tilbyder små og mellemstore udlejere løsninger til administration af boligporteføljer eller ejendomme, og disse løsninger omfatter bl.a. markedsføring og deling af markedsdata.
- Forsøger at sælge tredjeparts el-aftaler, abonnementer og indboforsikringer til lejerne via platformen, hvilket giver en kommission til North Media.
Boligmanager, som blev opkøbt i februar, er software, som udlejere kan bruge til at administrere alt vedrørende udlejning af boliger. Læs mere her:
https://www.northmedia.dk/en/meddelse/?storyID=15317330
BoligPortal har været en ganske udemærket forretning for North Media.
Ofir
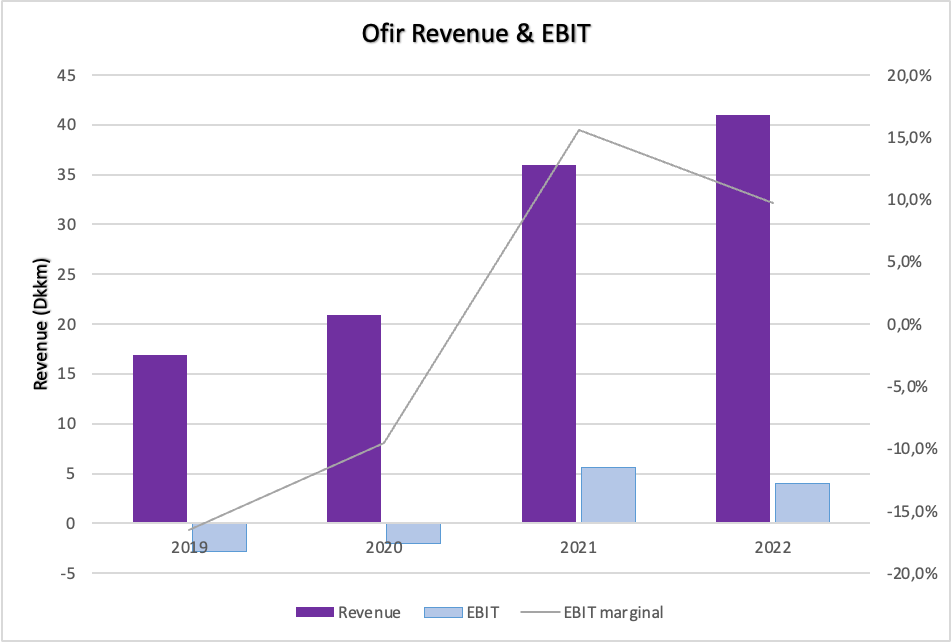
Ofir er den næststørste forretning på “Digital Services”-siden. Forretningens pengegenerator er at forbinde jobansøgere og arbejdsgivere. Dette er Danmarks næststørste jobportal. Ofir var den første til at begynde at markedsføre job på nettet og de sociale medier (Facebook, LinkedIn & Instagram).
Tal:
- 400.000 besøgende om måneden
- 32.600 jobannoncer i 2020
- Samarbejde med 900 arbejdspladser i den private og offentlige sektor i 2020
Historie:
Bekey
Sidst og mindst Bekey, den mindste på omsætning, men den største på driftstab . Bekey tilbyder en digital løsning til døroplukning, dvs. en platform, hvor nøgler til f.eks. beboere i et etagebyggeri deles via denne platform. Løsningen slipper således af med fysiske nøgler, kan forhindre specifikke personer i at få adgang til ejendommen uden at skifte låse og giver et audit trail over al bevægelse i ejendommene.I 2021 blev 114 millioner (14,4 millioner siger årsrapporten) døre åbnet med Bekøys løsning. Ud over beboere bruges løsningen bl.a. af de danske og norske kommuners hjemmepleje (hver tredje kommune i Danmark bruger den), leverandører af dagligvarer og måltidskasser, ejendomsmæglerne, ejendomsadministratorer osv.
Dette lyder som en god løsning, men der har været udfordringer i forretningen, i det mindste når man kigger på tallene:
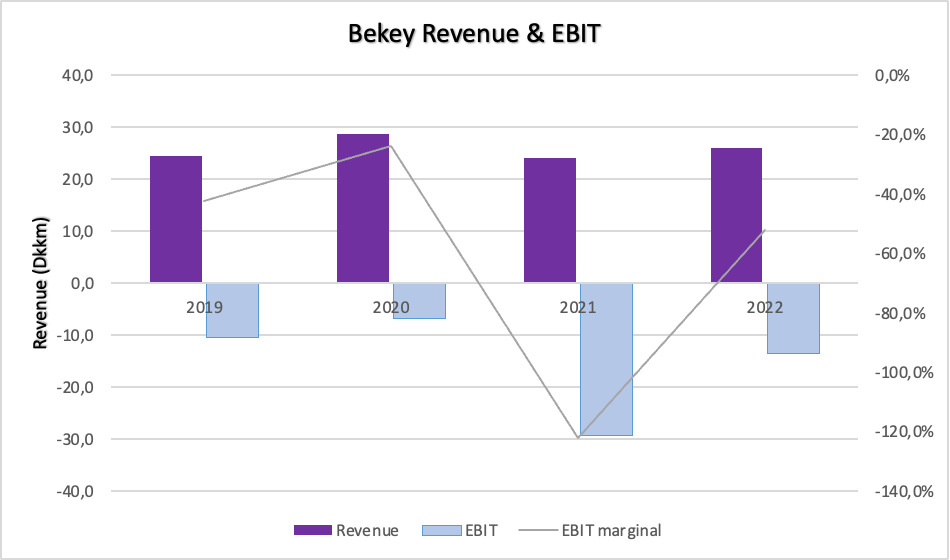
I 2021 blev der foretaget en nedskrivning på 20 mio. DKK, hvilket tyngede resultatet yderligere.
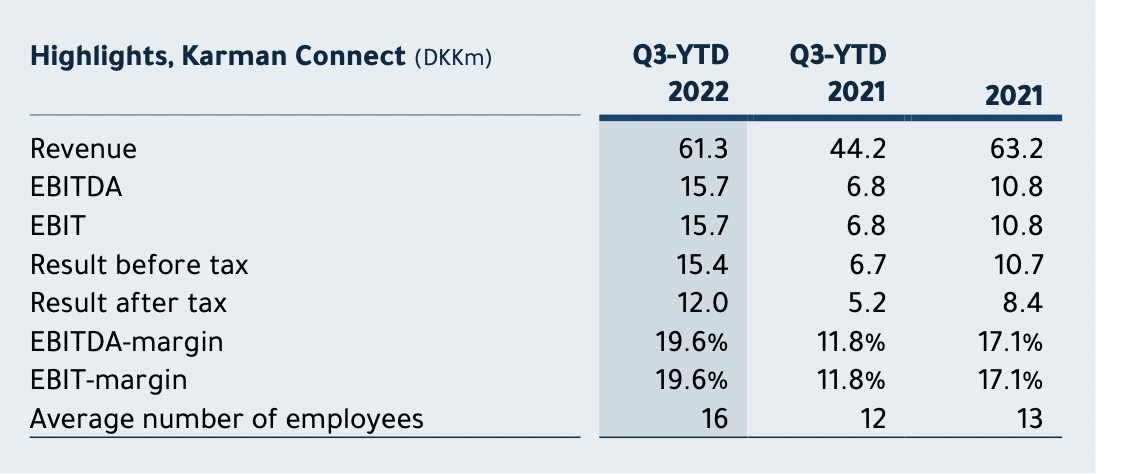
Selskabet ejer desuden 50% af et selskab ved navn Karman Connect. Dette kan I læse mere om i f.eks. Q3-rapporten. Her er tallene fra Q3-rapporten:
Digital Services som helhed:
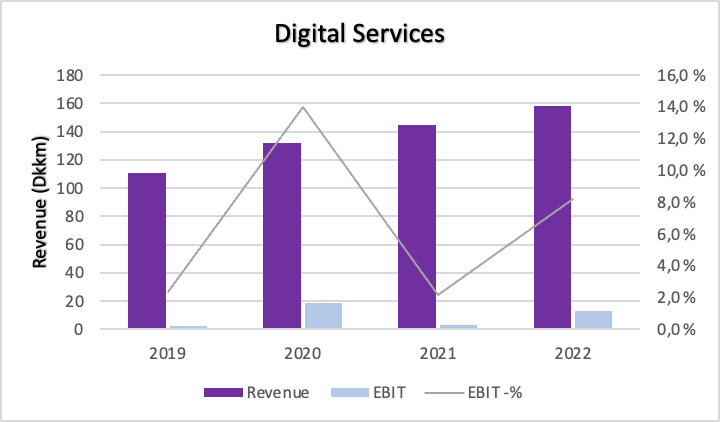
Her er endnu en gang al information præsenteret skarpt af selskabet selv:
https://www.northmedia.dk/en/forretningsomraader/
Dette var en meget grov gennemgang af, hvad selskabet laver. Historik for “Digital Services”-afdelingen findes kun fra 2019, da den nuværende model, hvor forretningen er opdelt i disse to områder, først blev etableret i 2020.
Her er udviklingen for hele koncernen endnu en gang: I år vil EBIT altså være ca. 200 og pengestrømmen i Q3 YTD var ca. 114.
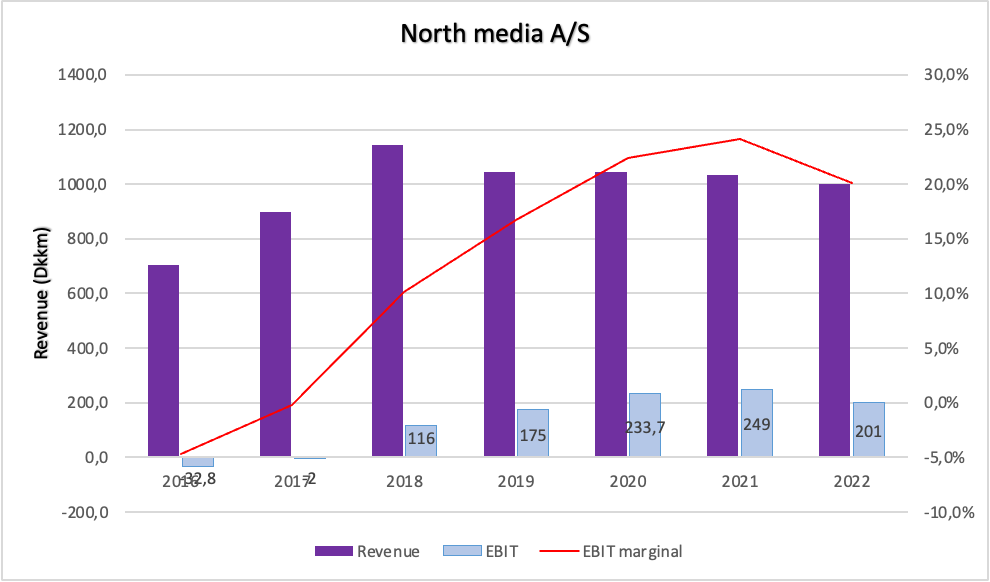
Selskabet er i praksis kun det Last Mile-segment, som dybest set omdeler reklamer og aviser. Dette er forbundet med en risiko for, at der kommer regulering af trykning og dermed omdeling af papirreklamer, hvorved hele forretningen kan gå mod næsten nul.
På Digital Services-siden ser der ud til at være et godt momentum, og her fremhæves innovation, data og teknologi gentagne gange. Man skal dog huske på, at det i dag kun svarer til godt og vel 15% af selskabets samlede omsætning.
Selskabet har således øget resultatet markant de seneste 5 år, og det rejser spørgsmålet om, hvor meget kapital der har været nødvendig at binde i dette. Her er udviklingen fra de seneste år: (ekskl. goodwill 39 mio. DKK) beregnet (NOPAT/IC)
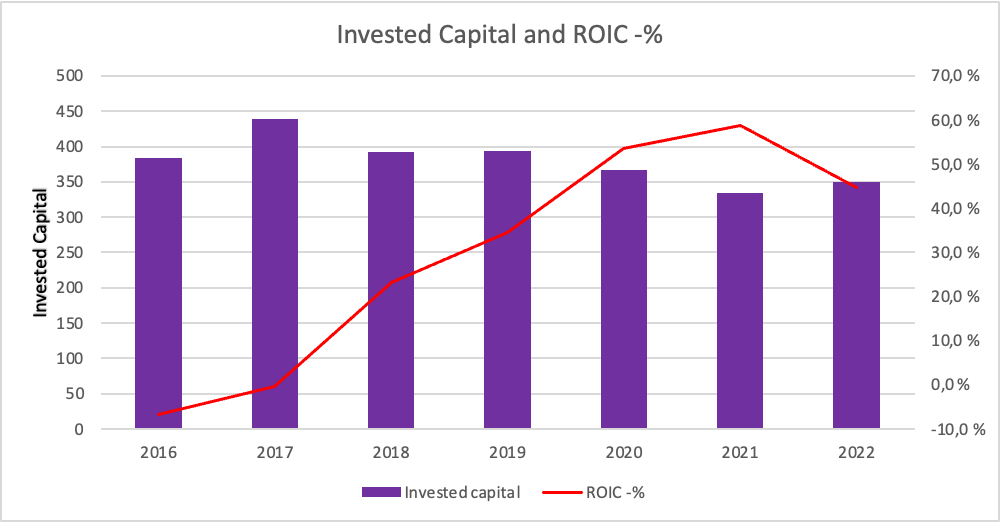
Jeg har indsamlet nogle tal baseret på Q3 og prognoserne for 2022. NM opdaterer prognoserne hvert kvartal, så det er relativt sandsynligt, at 2022E er tæt på den faktuelle værdi:
og så stiller vi det spørgsmål, som vi finnearnere på ferie på Kanarieøerne stiller: “How much?”
|30.9.2022||||Company |North Media A/S (XCSE:NORTHM)||||\n|—|—|—|—|—|—|—|—|—|\n|Mcap (mDkk) @ 56,5dkk|| 1.050 kr |||||||\n|Total Debt||||115|||||\n|Liquid assets (Cash & stonks)||||676,5|||||\n|EV|||| 489 kr |||||\n|Book Value||||920,8|||||\n|EV/EBIT (2022E)||||2,5|||||\n|EV/FCF (2022E)||||3,3|||||\n|P/FCF (2022E) ||||7,0|||||\n|P/B |||| 1,14 |||||\n|P/cash ||||1,6|||||\n|Udbytte/aktie| |||5,0 Dkk||||\n|Udbytteafkast|||| 8,8%|||\n
Det virker relativt billigt, taget i betragtning af at selskabet trods alt leverer et fremragende resultat, og at den bogførte værdi (Book Value) i høj grad består af likvide midler. Selskabet har således for vane at beholde en sådan investeringsportefølje i sin balance, hvori en del af overskuddet derefter investeres. Her er udviklingen i denne i forhold til markedsværdien.
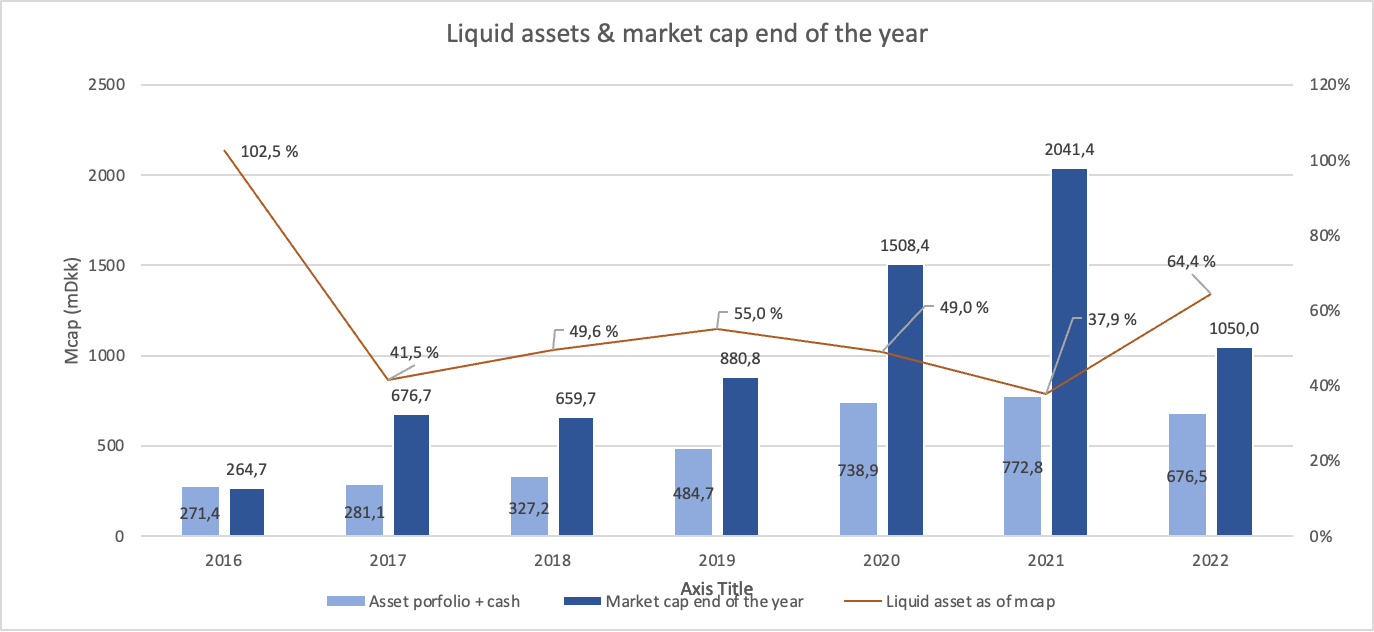
Det har altså klaret sig godt indtil videre, men man kan ikke vide noget om fremtiden, og den kan blive markant dårligere. Porteføljens indhold:
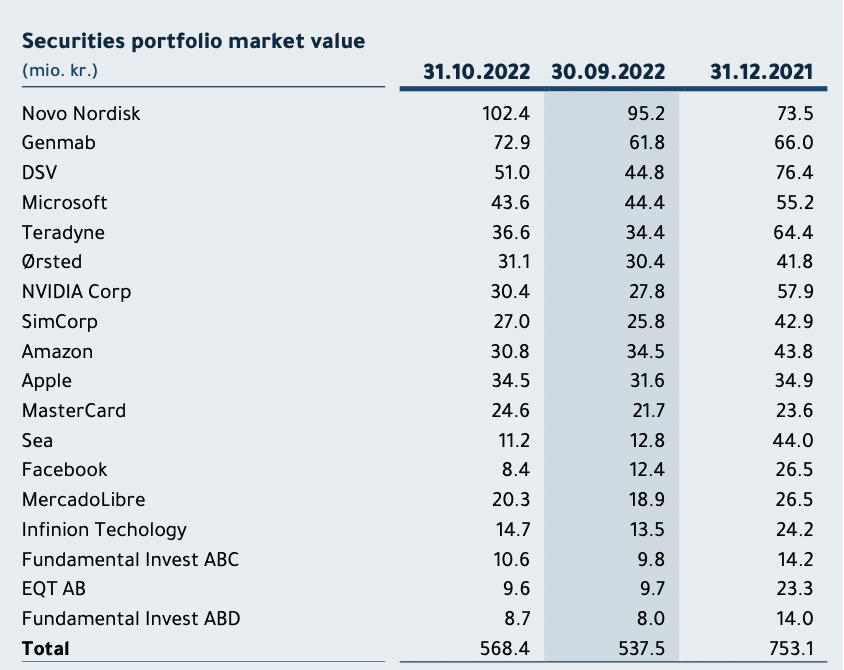
Med andre ord har vi her et selskab, der koster ca. 56,5 penge, og heraf er ca. 30 penge i nettobeløb kontanter og aktier (cash & stonks). Du betaler altså 26,5 penge for fremtidige pengestrømme, som i 2022 vil generere ca. 8 penge i fri pengestrøm.
Hvorfor er selskabet så lavt værdiansat?
Årsagerne kunne f.eks. være:
- Offentligheden tror, at regulering af omdeling af papir vil ske snart, f.eks. næste år, hvorfor værdiansættelsen nu er helt fair.
- Margenerne har været under pres, så frygten for ikke at kunne fastholde de 20% fremover.
- Selskabets ene måde at allokere kapital på ved at investere i børsnoterede selskaber falder ikke i god jord i år.
- Hovedaktionæren ejer 60% af selskabet.
- Kursstigningen efter corona og det efterfølgende fald har yderligere fremskyndet nedturen.
- TA-mænd og -kvinder bliver skræmt af følgende billede:
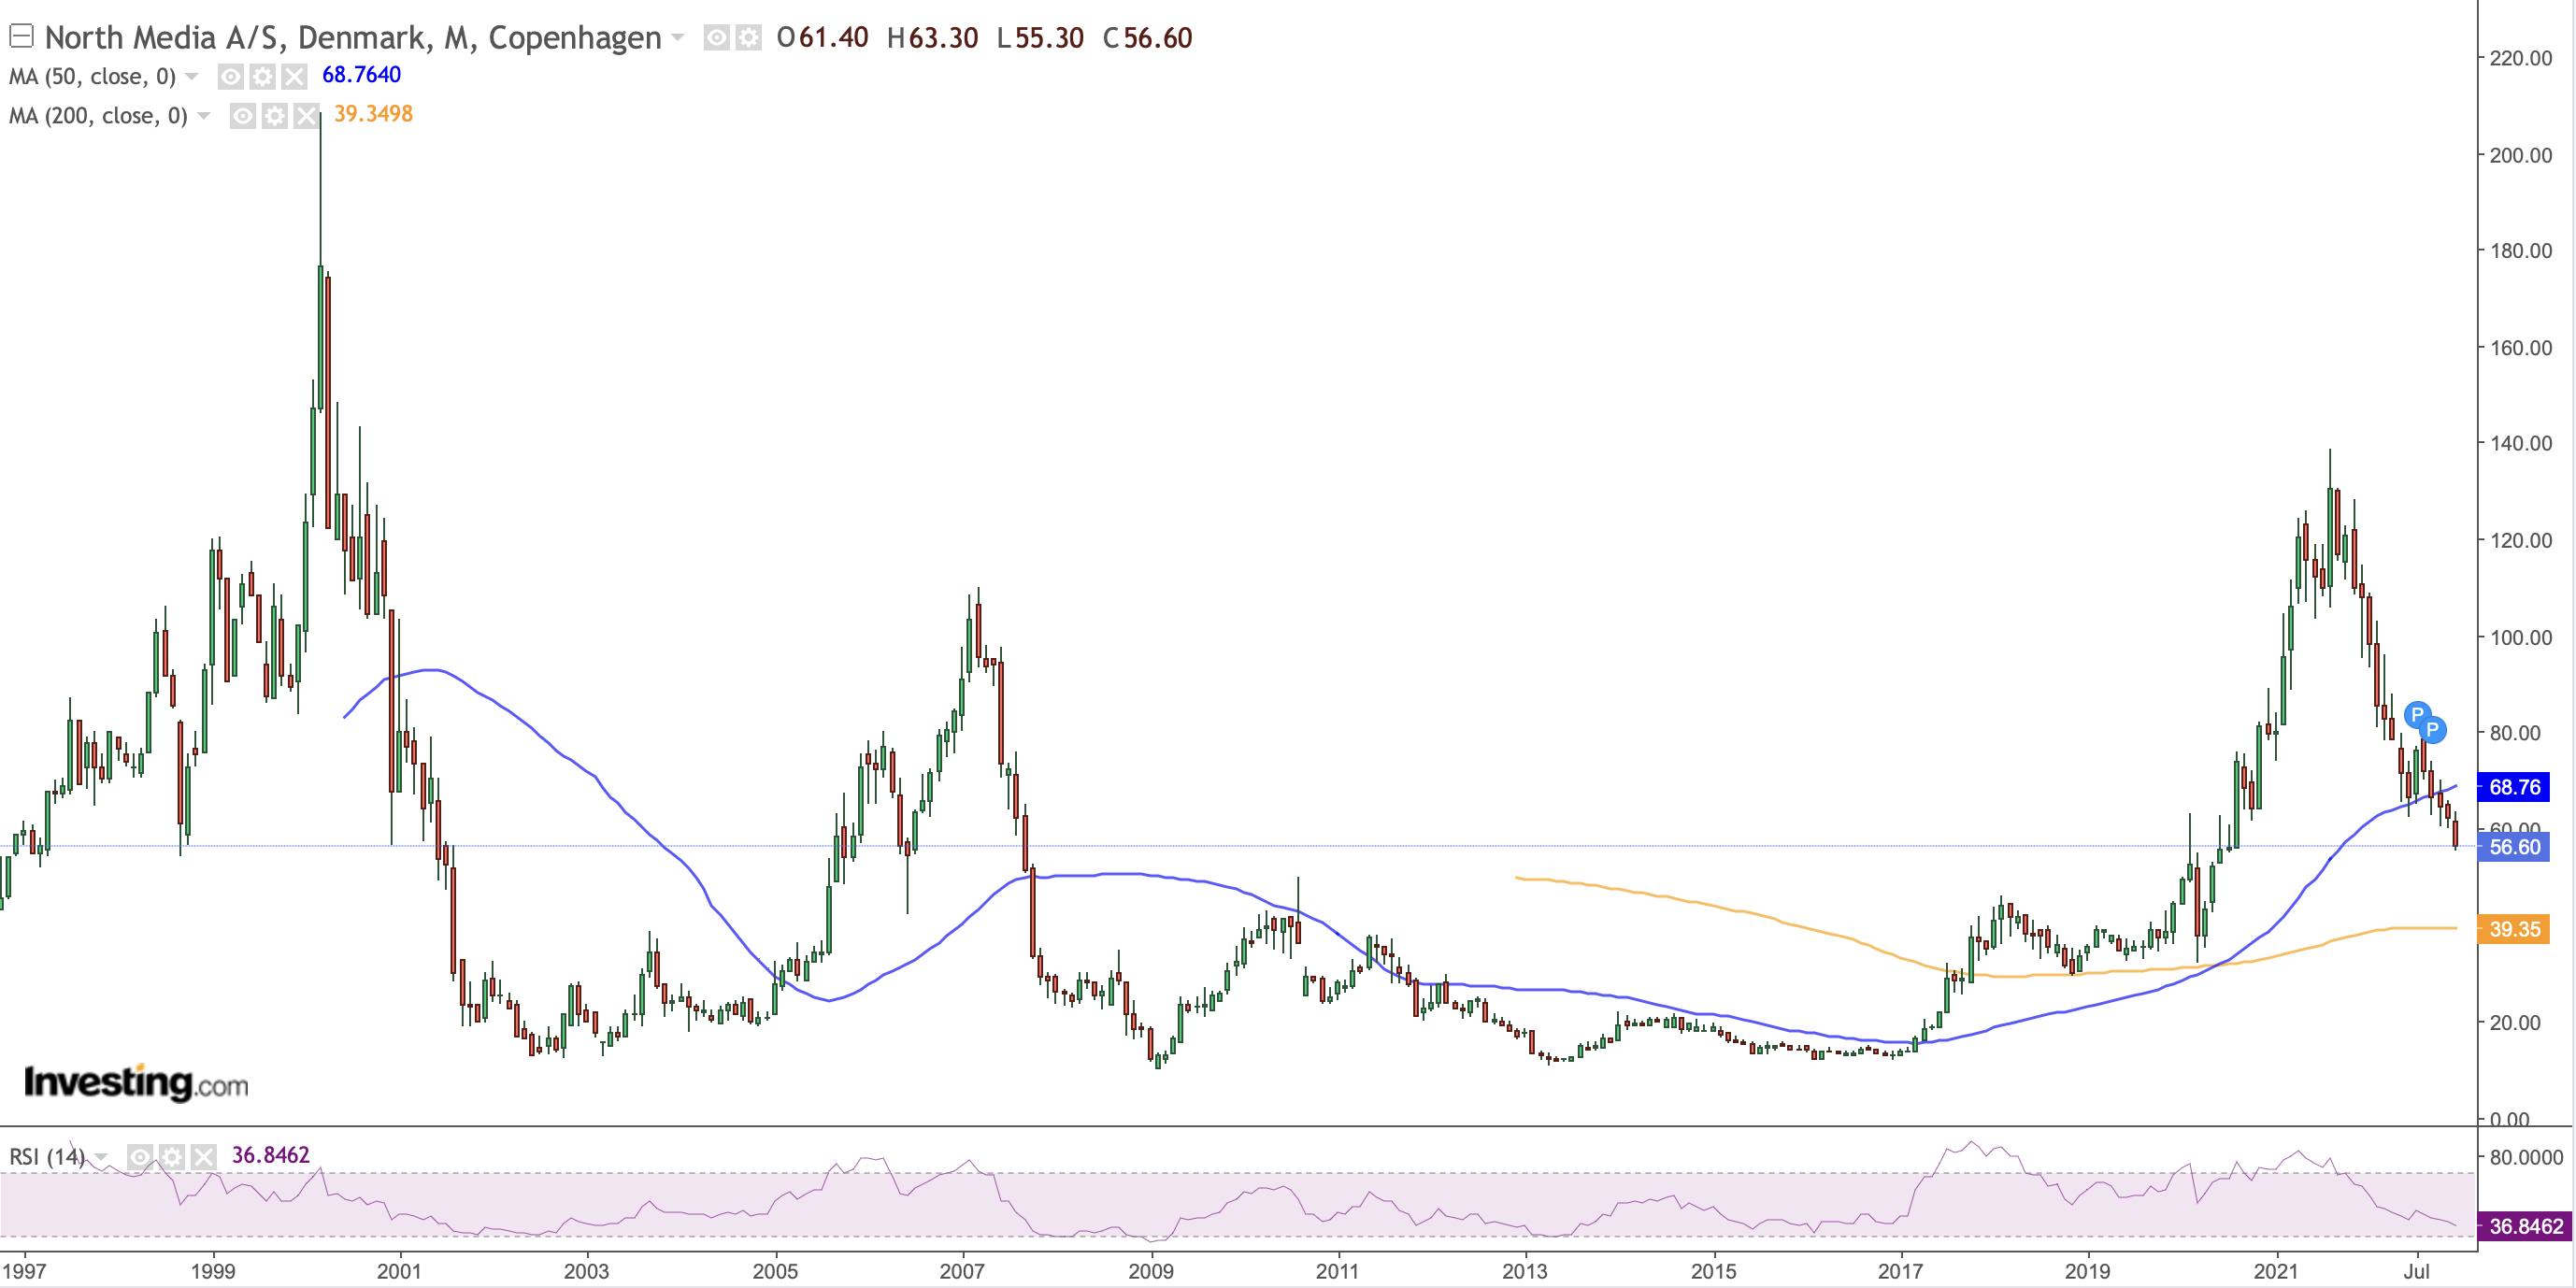
Efter år 2000 faldt vi ned til niveau 11, og det samme efter 2007. Det vil derfor sandsynligvis også ske denne gang
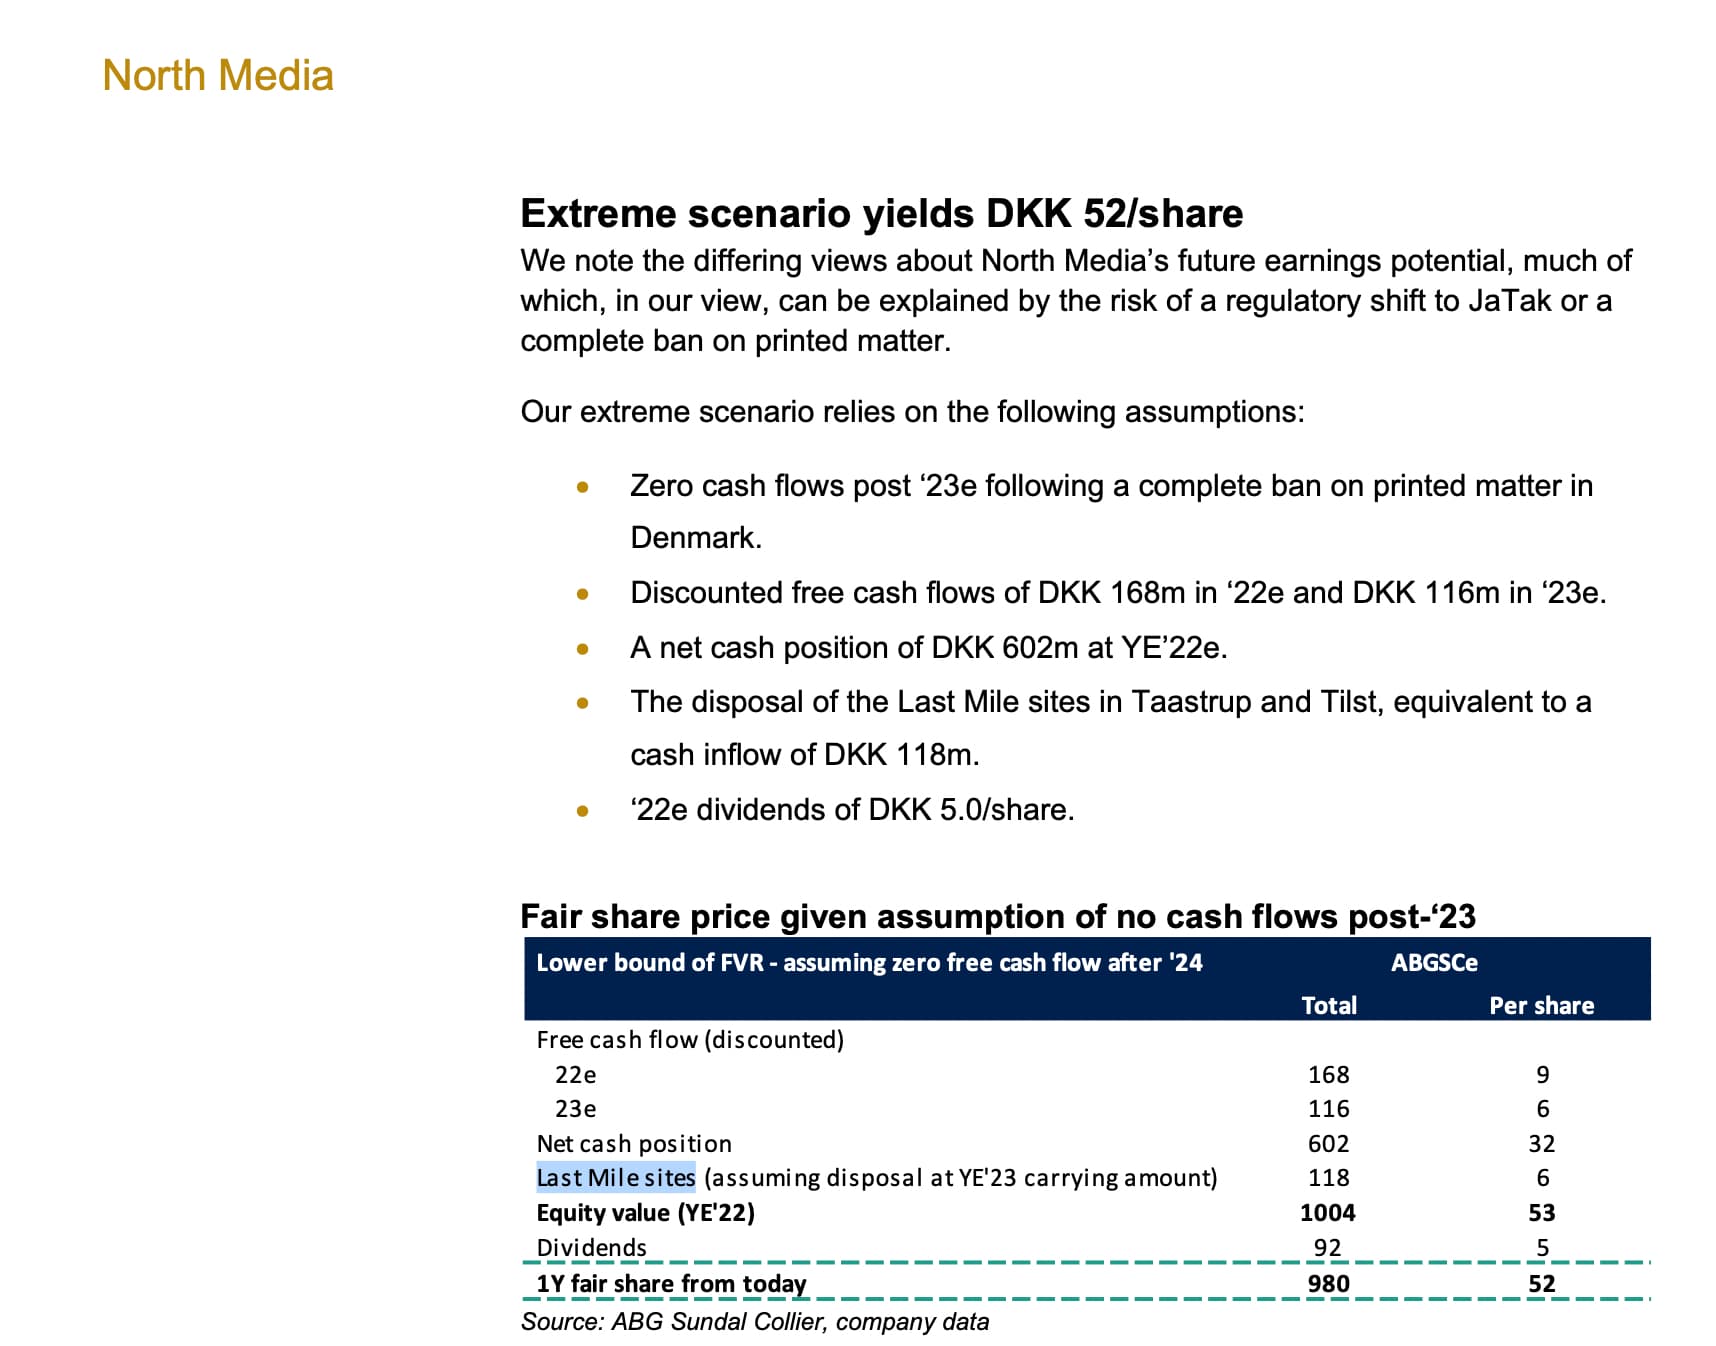
 Dette har været et sjovt fund, da der virkelig er en usædvanlig stor mængde kontanter på balancen. En stor faktor for selskabets værdi er, hvor mange år der vil komme pengestrøm fra Fk Distributions forretning. Jeg kan egentlig ikke selv sige så meget om det, men jeg vil tro, at der vil komme pengestrøm i længere tid, end hvad der er prissat ind i aktien\nEndnu engang: Jeg anbefaler at læse disse årsrapporter og kvartalsrapporter for årene 2020 og 2021. De indeholder meget tydelige prognoser og vejledninger, strategiske mål og nyt om hver enkelt forretning.\n\nHer er endda en analyse af et ekstremt tilfælde fra ABG Sundal Collier: (kan findes på NM’s investorside)\n\n\nJeg kunne ikke finde en tråd om dette her på forummet, så forhåbentlig kan vi gennem denne blive klogere sammen på, om man bør sælge disse aktier nu eller beholde dem.\n\nE: 2020- og 2021-resultaterne var forkert på den