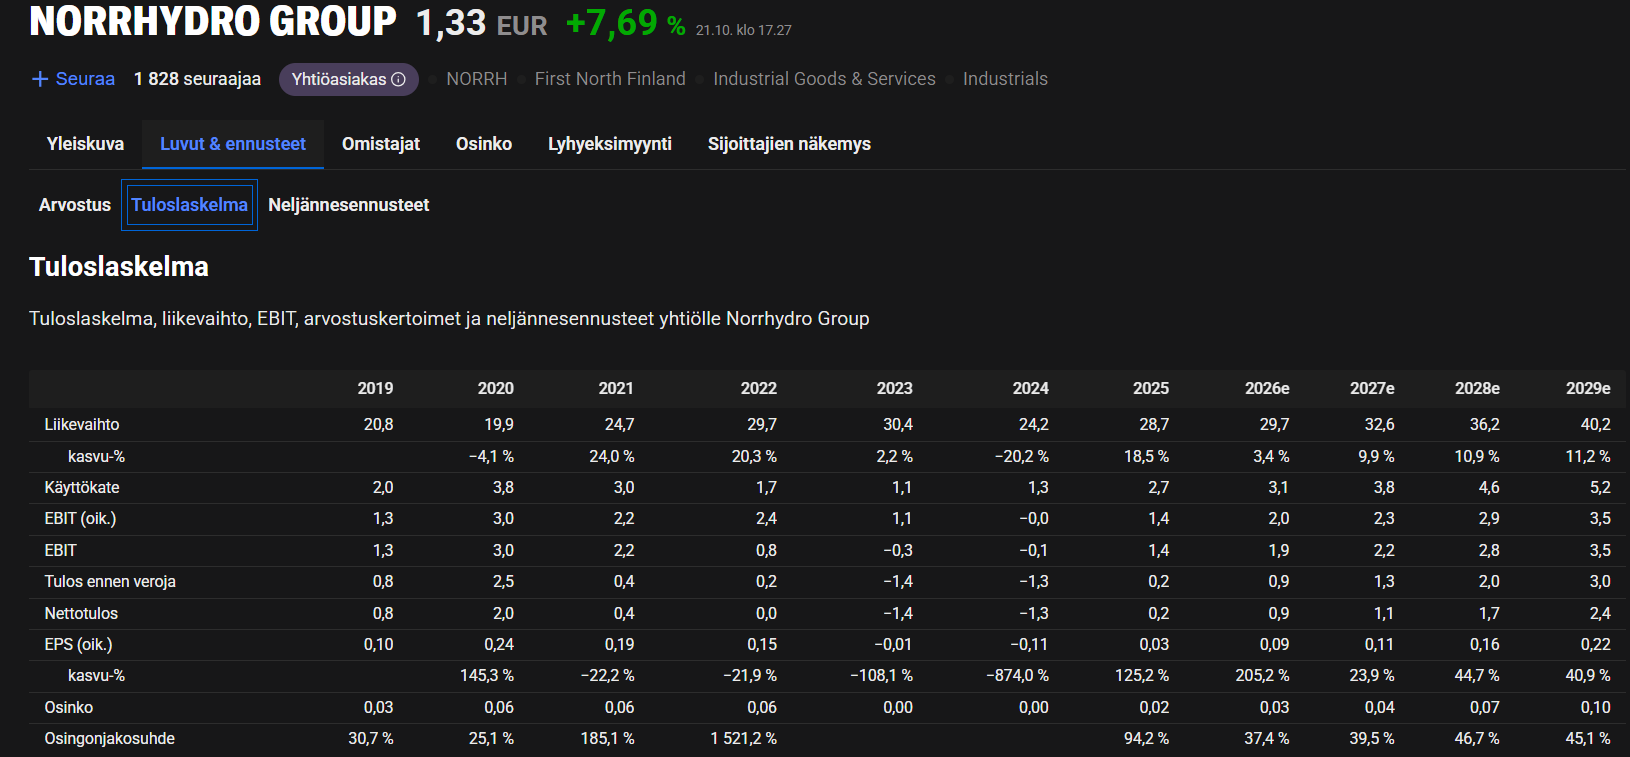
Det fanns en del positiva engångsposter bakom den goda lönsamhetsutvecklingen, men den drevs huvudsakligen av omsättningen. Vad gäller lönsamhetsguidningen är man enligt uppgift på god väg att nå den. Även för omsättningen om prognoserna håller, men eftersom försäljningscyklerna numera är korta finns det risk för besvikelse där. Om omsättningen går enligt planerna, kan lönsamheten då bli rentav överraskande stark i slutet av Q4?
Med dagens EBITDA-nivå och den väg som guidningen stakar ut är det knappast för mycket begärt att Norrhydro når ett EBITDA på 3,3 miljoner euro i år. Om vi antar att rörelsekapitalet inte svänger, och från det drar av finansiella kostnader på kanske drygt 900 k€ och sannolikt bara en gnutta skatt, blir det då 2,3 miljoner euro (15 %) kvar i handen per år för detta 15-miljonersbolag? Och till nästa år förväntas EBITDA dessutom förbättras rejält. Verkar vara en helt okej kassaflödesavkastning för ett växande bolag. Visst, om man växer binds det varje år en del extra rörelsekapital, men det torde vara ett angenämt problem.
Jag har hållit Norrhydro lite som en seriebesvikelse och bara haft vd:ns ständiga aktieförsäljningar i åtanke, men när man tittar på de här siffrorna lite bredare så har man ju faktiskt vuxit bortsett från ett enskilt år. Såvitt jag förstår finns det också utrymme att växa i och med att man nyligen har investerat i fabrikskapacitet i Rovaniemi.
Missuppfattar jag något eller är det så här det ligger till? Borde inte försvars-, infra- och datacenterboomen dessutom se till att maskinerna går för högtryck? Om Ponsses verksamhet dessutom återhämtar sig någon gång framöver banar det väg för mer. Norrdigi är sedan ytterligare en sorts option.
Här är även Paulis och Antons kommentarer om Q3-resultatet
Norrhydro Group rapporterade i dag sin delårsrapport för Q3. Omsättningen för Q3 växte i linje med våra förväntningar, medan resultatraderna var klart starkare än väntat. Enligt bolaget drevs lönsamhetsförbättringen av omsättningstillväxten samt genomförda besparings- och produktivitetsåtgärder. Bolaget upprepade sin guidning för 2026. Vi ser det som ganska sannolikt att guidningen nås vad gäller EBITDA, men omsättningen torde hamna nära den nedre delen av guidningsintervallet. Sammantaget anser vi att helhetsbilden av rapporten är positiv tack vare den starka resultatutvecklingen.
Norrdigi är i praktiken en win/win-option. Genom att lägga ner det skulle EBITDA förbättras med ungefär en miljon från nuvarande nivå, men om det lyckas är uppsidan enorm. Enligt mig är detta faktum inte alls inprisat i kursen.
Bra poäng! Men hur är det med scenariot där det inte blir något av Norrdigi, men man inte heller fattar att göra sig av med det? Sådana här dyra fall finns det ju gott om i Hesuli också i olika former
Nåväl, då förblir situationen som den är i dagsläget, och då anser jag att bolagets värdering ändå är rimlig. NorrDigi genererar ju ingenting för tillfället. Enligt mig vore risken bara att man ökar satsningarna på NorrDigi utan att det ger några som helst resultat.