Min egen förväntan är att rapporten kommer att dra upp riktlinjer för åtgärder som effektivt sänker även Nordeas kapitalkrav (CET1) med en procentenhet. Annars kommer klyftan till USA bara att växa. Denna sänkning av kapitalkravet ger i sin tur en nästan motsvarande procentuell ökning av avkastningen på eget kapital. Kraftigt förenklat är mitt antagande att om CET1 faller med en procent, så borde Nordeas aktiekurs stiga med en euro.
Kassu har skrivit en bolagsanalys om Nordea efter Q2.
det lockar inte till köp dyrt mvh kassu
Nordeas Q2 förflöt väl, då både låneportföljen och det förvaltade kapitalet fortsatte att växa. Utsikterna är också goda, vilket är anledningen till att vi har höjt våra resultatprognoser för de kommande åren något. Vi justerar vår riktkurs till 17,5 euro (tidigare 16,5 €) i linje med våra resultatprognoser, men sänker vår rekommendation till minska (tidigare öka) då kursuppgången har ätit upp den främsta potentialen i avkastningsförväntningen.
I tidigare inlägg har potentiella objekt redan listats väl. Jag antar att du kastade ur dig det där om OmaSP med glimten i ögat, men jag svarar ändå Nej, Nordea kommer inte att ge sig in i en budgivning om Oma Säästöpankki. Bankernas affärsmodeller är helt olika, och Nordea vill säkerligen inte ta på sig en låneportfölj av låg kvalitet nu när bolaget under sin nya ledning har skaffat sig ett rykte som en mycket disciplinerad kreditgivare. Visst är andra mindre banker av intresse, men i Finland kan en redan hög marknadsandel utgöra ett hinder ur ett konkurrensrättsligt perspektiv. Följaktligen är övriga nordiska länder naturligare objekt.
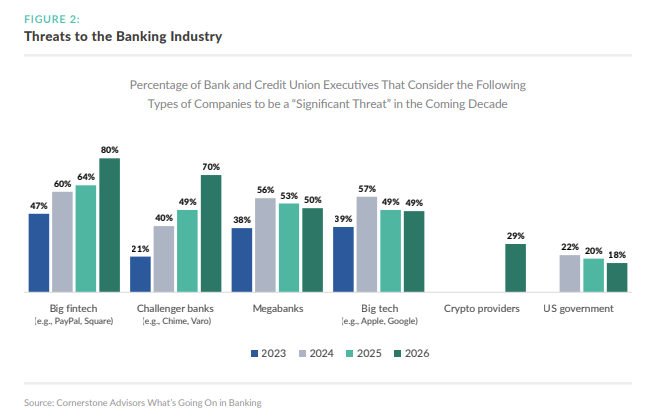
Jag vill även lyfta fram en annan infallsvinkel som inte har spekulerats kring här. Fintech-bolag har fortsatt att utmana den traditionella bankmarknaden, och i USA ser mindre banker dessa som ett klart större hot än vad de stora megabankerna gör.
Fintech-bolag äter särskilt in sig på betaltjänster. För traditionella banker innebär detta en utmaning vad gäller utsikterna för provisionsintäkter, men som en ännu mer väsentlig faktor hotar olika kryptolösningar (med stablecoins i spetsen) att flytta en del av den mycket lönsamma inlåningen utanför den traditionella banksektorn. Bankerna sitter naturligtvis inte overksamma; Nordea gick just med i ett europeiskt bankkonsortium som utvecklar en egen stablecoin. Så jag skulle inte bli förvånad om man även överväger förvärvsobjekt från fintech-sidan just nu.
Detta kommer verkligen att bli intressant, jag får sätta mig in i den mer noggrant efter att den publicerats.
Utöver själva CET1-nivån måste man också granska bankernas soliditet, då det trots allt är dessa som definierar avkastningen på eget kapital snarare än kapitalkravsberäkningen. Till exempel är Nordeas soliditet endast cirka 5 %, vilket åtminstone i en finländsk kontext är väldigt lågt. En relativt hög CET1-nivå och samtidigt låg soliditet kan uppnås genom interna riskmodeller (IRB). Jag letade som jämförelse upp soliditeten för amerikanska banker, som verkar vara högre än Nordeas trots en lägre CET1-nivå. I det ljuset verkar inte den europeiska regleringen särskilt sträng. Jag hämtade uppgifterna snabbt med hjälp av Claude, så man bör inte ta detta som en absolut sanning. Jag får återkomma till detta ämne när jag har mer tid.
Idag rapporteras det i Danmark att Nordea och Danske Bank närmast tävlar om förvärvsobjekt i Norden. Vi får se om de hittar något att köpa till ett rimligt pris. I Danmark har det på sistone skett många fusioner av mindre banker, vilket också tyder på att de inte vill hamna under vingarna på ett större bolag. Kaspers lyft av Fintech när det gäller möjliga förvärvsobjekt var intressant. Naturligtvis kan det också hända att förvärvskorgen förblir tom.
Har det i den där artikeln bakom betalväggen preciserats närmare vilken typ av objekt det rör sig om? Nordeas ledning har ju tidigare listat Danmark som en intressant marknad. Det har även funnits rykten i media om att Nordea skulle vara ute efter pensionsbolagen AP Pension och Velliv.
En sådan här punkt fångade mitt öga vid en snabb genomläsning:
Will the simplification of prudential requirements (‘capital stack’) lead to an increase or decrease of capital held by banks?
Our objective is to strengthen the efficiency of the framework and reduce undue financial and administrative burden for banks, while retaining the overall level of resilience of the system.
To achieve these objectives, certain requirements would need to be further harmonised and their design streamlined.
In doing so, some impact on capital levels may be expected, especially in those areas where there is high discretion and heterogeneity today.
Så tolka det den som kan. Det verkar dock som att man i alla fall inte planerar någon omfattande avveckling av balansräkningar. Att generellt minska komplexiteten i regleringen vore förstås positivt för bankerna.
When will measures be proposed?
As no single measure will be sufficient on its own, the Commission will present a package of measures in the first quarter of 2027
Så det verkar inte finnas några mer detaljerade åtgärder i den där publikationen ännu, vi återkommer till saken i vår
Skulle detta kunna vara en hänvisning till att, där man nu har lyckats pressa ner kapitalkraven med komplexa IRBA-modeller, antingen kommer att sätta stopp för detta trixande och därmed öka kapitalkraven för dessa banker, eller (ett mer osannolikt scenario) att även andra bankers kapitalkrav kommer att sjunka till lägre nivåer?
Med en disclaimer om att det nog är ett decennium sedan jag var närmare involverad i Basel och kapitalkrav, så kan jag sitta och prata i nattmössan också
Vid en snabb genomläsning av tillkännagivandet i kombination med en AI-sammanfattning framstod särskilt lättnaderna i likviditets- och kapitalkrav för gränsöverskridande koncerner som något centralt. Detta skulle möjliggöra en bättre optimering av kapital och likviditetsbuffertar på koncernnivå, då dotterbolagen inte skulle behöva hålla lika stora reserver.
”Nordea – möjligen en av Europas största vinnare”, löd rubriken som AI:n chockerande nog satte.
Högre ROE, bättre användning av likviditetsbuffertar och fart på M&A inom banksektorn. Det vore sannerligen en stor grej för Nordea, men det skulle väl även förändra konkurrenssituationen en del i Norden?
Inga definitiva företagslistor presenteras. Generellt sett sorterar Danske Bank och Nordea, liksom andra nordiska och icke-nordiska aktörer, bland potentiella förvärvsobjekt. Man tror inte riktigt på en stor nordisk bankfusion, men mindre affärer kan dyka upp.
Just nu letar man särskilt efter framgångsrika aktörer inom kapitalförvaltning (varainhoito). Detta för att det skulle minska Nordeas och Danske Banks beroende av ränteutvecklingen. Kapitalförvaltning anses också vara intressant eftersom det gör det möjligt att fördjupa kundrelationerna till banken som helhet och generellt skapar synergier.
I informella sonderingar bakom kulisserna har prislapparna för dessa aktörer stigit på sistone, förutsatt att de överhuvudtaget är till salu. Bland konkurrenterna finns även icke-nordiska aktörer som vill etablera sig här.
Sammantaget slog det mig också att Mandatum troligen också nosar på förvärv med fokus på kapitalförvaltning inom samma nordiska sfär?
Jag har inte hört att banker klagar på likviditetsregleringarna, och baserat på exempelvis Nordeas Q2-rapport är det inte likviditeten som begränsar vinstutdelning/tillväxt, utan snarare solvensen som skulle sätta stopp först.
En sänkning av kapitalkraven för stora, gränsöverskridande banker vore onekligen ett intressant drag, då det skulle förbättra deras konkurrensposition gentemot mindre banker. Redan idag är skalfördelarna betydande inom bankverksamhet, även om större aktörer krävs på högre kapitalbuffertar. Men som sagt, med interna kreditriskmodeller har man kunnat kompensera för detta ganska rejält, och bland annat de nödvändiga investeringarna i teknologi, riskhantering och reglering har ökat konstant.
Det är naturligtvis möjligt att minska skalfördelarna genom att lätta på den regulatoriska bördan för alla, vilket också fanns med på åtgärdslistan. Det beror alltså till stor del på detaljerna i det föreslagna regleringspaketet vilka effekter det kommer att få på konkurrenssituationen. Eller om det överhuvudtaget kommer att ha några effekter.
En amerikansk bank lovordar Nordeas exceptionellt lönsamma verksamhet. Därför höjer de riktkursen för aktien.
Enligt Jefferies är Nordeas avkastning på eget kapital i en “överlägsen klass” i både nordisk och europeisk bankjämförelse. Baserat på prognosen kan avkastningen på eget kapital stiga ända till 17 procent.
Den amerikanska banken ger Nordea-aktien en riktkurs på 20,10 euro.
Ett par kommentarer till Morgan Stanleys uppdatering.
En “catalyst-light”-bank vad gäller kurspotential, men riktkursen höjdes ändå till → 19 €
Analyst Gulnara Saitkulova said the firm continues to view Nordea as a high-quality pan-Nordic franchise with a solid profitability profile but sees the stock as increasingly catalyst-light.
The analyst said solid corporate lending growth, continued Swedish front-book mortgage share gains ahead of the back book, and improvements in the speed and quality of service should support earnings. Morgan Stanley believes the valuation now largely reflects these considerations.
Trading at 1.95 times 2027 estimated price-to-tangible book value and 11 times 2027 estimated price-to-earnings for an 18.5% return on tangible equity, the firm sees a more balanced risk-reward. Currently, the stock trades at a P/E of 12.95 and 1.93 times book value. Despite the downgrade, InvestingPro analysis suggests the stock remains undervalued based on Fair Value calculations, with additional insights available through 5 more InvestingPro Tips for subscribers.
Morgan Stanley said delivery ahead of plan on costs could provide a path back to Overweight.
Inom många branscher väntar en omvälvning i arbetslivet under de kommande årtiondena, men detta är knappast någon nyhet. Snarare är det bara en ny bedömning bland andra.
För bankerna är arbetskraften en stor kostnadspost, och den behövde utökas avsevärt när regleringen skärptes. Nu för AI med sig en förändring här och kapar dessa kostnader avsevärt.
Bank of America höjer Nordeas riktkurs till 19,9 euro (tidigare 16,7 euro). Översättning från Finwires nyhet: “Nordeas betyg höjs från undervikt till neutral efter tillväxt av de svenska marknadsandelarna och förbättrade utsikter, även om BofA anser att en stor del av återhämtningen redan syns i värderingen.”
Danske Bank är den enda med en köprekommendation från BofA, och dess riktkurs steg till 435 DKK från 393 DKK. “Banken lyfter fram den fortsatta tillväxten av marknadsandelar, den starka vinsttillväxten och den potentiella omvärderingen.”
Deutsche Bank har höjt Nordeas riktkurs till 20 euro (tidigare 19 euro), köprekommendationen upprepas. Danske Bank höjde riktkursen från 388 till 409 DKK och behåller likaså sin köprekommendation.\n\nMon tro om det börjar synas i dessa det höjda ränteläget, det vill säga att bankernas räntenetton växer…
Det finns analystäckning och så finns det täckning av analytiker…
BNP Paribas (ett franskt finansbolag) har inlett bevakning av Nordea (deras ADR-certifikat noterat i USA) med en köprekommendation (“outperform”) och en riktkurs på 27 dollar (ca 23,04 eur! - visas så i Nordnets tjänst). Detta är den högsta riktkurs som har satts för Nordea för närvarande.

 Nej, Nordea kommer inte att ge sig in i en budgivning om Oma Säästöpankki. Bankernas affärsmodeller är helt olika, och Nordea vill säkerligen inte ta på sig en låneportfölj av låg kvalitet nu när bolaget under sin nya ledning har skaffat sig ett rykte som en mycket disciplinerad kreditgivare. Visst är andra mindre banker av intresse, men i Finland kan en redan hög marknadsandel utgöra ett hinder ur ett konkurrensrättsligt perspektiv. Följaktligen är övriga nordiska länder naturligare objekt.