DNB Carnegie sänker rekommendationen för Nokian Tyres till behåll (tidigare köp), upprepar riktkursen på 16,5 euro.
9 gillningar
Svaga siffror från Ponsse i dag, och omställningsförhandlingar ovanpå det på grund av det svaga efterfrågeläget. Konkurrenten Deere meddelade på motsvarande sätt om omställningsförhandlingar i Finland för en vecka sedan, vilket Aapeli kommenterade.
Skogsmaskiner är ju Nokian Heavy Tyres viktigaste produktgrupp, och de försvagade utsikterna där är därmed negativa. Heavy Tyres har gått väldigt starkt i början av året, då omsättningen har ökat och rörelsemarginalen stigit till 15 %. En avmattning på skogsmaskinsmarknaden kan skapa motvind för detta. Som helhet står Heavy Tyres för 20–25 % av bolagets rörelseresultat under de kommande åren, så det är en ganska hygglig del, även om personbilsdäcken naturligtvis är den viktigaste resultat- och värdeskaparen.
EDIT:
I princip ja, men för Nokian Heavy Tyres är huvudsegmenten skogsmaskiner, lantbruk och ”on-road”, det vill säga främst lastbilsdäck antar jag. De övriga (t.ex. gruvor, schaktning, hamnar, försvar osv.) spelar en mindre roll och har åtminstone traditionellt sett även haft svagare marginaler. Därför ersätter man inte marknadssvaghet i huvudsegmenten helt enkelt därifrån, men de hjälper förstås till. Bolaget rapporterar eller ens uppger knappt denna produktfördelning, så de exakta proportionerna bygger en del på gissningar.
26 gillningar
Inom infrasektorn och försvarsindustrin verkar det finnas en ganska god orderstock, så man kan tänka sig att det kommer kompenserande tillväxt därifrån även om draget inom skogssektorn skulle vara svagare.
7 gillningar
Rauli förhandsgranskar Nokian Renkaats Q3-resultat, som publicerar sin rapport nästa veckas tisdag 
Vi förväntar oss att bolaget fortsätter sin starka resultatutveckling vad gäller både omsättning och lönsamhet, vilket stöds av växande volymer och framgångsrik prissättning. Vår marginalprognos för helåret ligger i den övre delen av den nuvarande guidningen (just. EBIT-% 8–10), så bolaget kan komma att höja eller precisera den uppåt. Q4 är dock ett viktigt kvartal för bolaget på grund av vintersäsongen, och samtidigt sätter stigande råvarukostnader press på resultatet.
16 gillningar
Nokian Tyres Abp Delårsrapport januari–september 2026: Stark lönsamhetsförbättring fortsatte under det tredje kvartalet
Nokian Tyres Abp Delårsrapport januari–september 2026, 27.10.2026 kl. 13.00
Detta meddelande är en sammanfattning av Nokian Tyres delårsrapport för januari–september 2026. Rapporten finns i sin helhet som bilaga till detta meddelande samt på bolagets webbplats på adressen https://yritys.nokianrenkaat.fi/uutiset-ja-media/tiedotteet/.
Juli−september 2026
- Omsättningen var 359,1 mn euro (juli–september 2025: 344,1), en ökning med 4,4 % eller 2,9 % med jämförbara valutakurser.
- Segmentens sammanlagda rörelseresultat var 47,0 mn euro (32,4), en ökning med 45,3 %. Rörelseresultatet förbättrades tack vare en förändrad prisposition samt lägre tillverknings- och materialkostnader. Rörelseresultatet var 37,9 mn euro (21,8), en ökning med 73,5 %. Icke-IFRS-justeringar uppgick till -9,2 mn euro (-10,5).
- Resultatet per aktie var 0,17 euro (0,04).
- Kassaflödet från den löpande verksamheten ökade med 21,6 mn euro och var -59,0 mn euro (-80,6).
Januari−september 2026
- Omsättningen var 1 018,7 mn euro (januari–september 2025: 957,3), en ökning med 6,4 % eller 5,9 % med jämförbara valutakurser. Försäljningen växte snabbare än marknaden i Central- och Sydeuropa samt i Nordamerika.
- Segmentens sammanlagda rörelseresultat var 87,7 mn euro (40,2), en ökning med 118,2 %. Rörelseresultatet förbättrades tack vare försäljningstillväxt samt lägre tillverknings- och materialkostnader. Rörelseresultatet var 54,9 mn euro (0,7), en ökning med 7 509,3 %. Icke-IFRS-justeringar uppgick till -32,8 mn euro (-39,5).
- Resultatet per aktie var 0,15 euro (-0,23).
- Kassaflödet från den löpande verksamheten ökade med 53,3 mn euro och var -132,6 mn euro (-185,9).
- Nokian Tyres uppdaterade strategi och de finansiella målen fram till slutet av 2029 publicerades i februari.
Guidning för 2026 (uppdaterad 27.10.2026)
Under 2026 förväntas Nokian Tyres omsättning öka jämfört med föregående år och segmentens sammanlagda rörelsemarginal förväntas ligga i den övre delen av guidningsintervallet på 9–10 %.
Tidigare guidning för 2026 (17.7.2026)
Under 2026 förväntas Nokian Tyres omsättning öka jämfört med föregående år och segmentens sammanlagda rörelsemarginal förväntas ligga på 8–10 %.
31 gillningar
Omsättningen understeg men resultatet översteg, plus en liten positiv vinstvarning på det. Duger det inte för marknaden eller?
7 gillningar
Tyres är helt klart motsatsen till Kempower, som bara ökar omsättningen hela tiden, men inte lönsamheten. Om man lyckas behålla en sådan här rörelsemarginal under tillväxt kommer det att gå bra för bolaget även i fortsättningen – och allt detta utan fabriken i Ryssland.
31 gillningar
Nokian Tyres levererade faktiskt ett bra resultat och den förväntade resultatförbättringen fortsätter i takt med att upprampningen av fabriken i Rumänien fortskrider. Värderingen speglar förstås fortfarande att detta förväntas.
Kvartalsanalys på video:
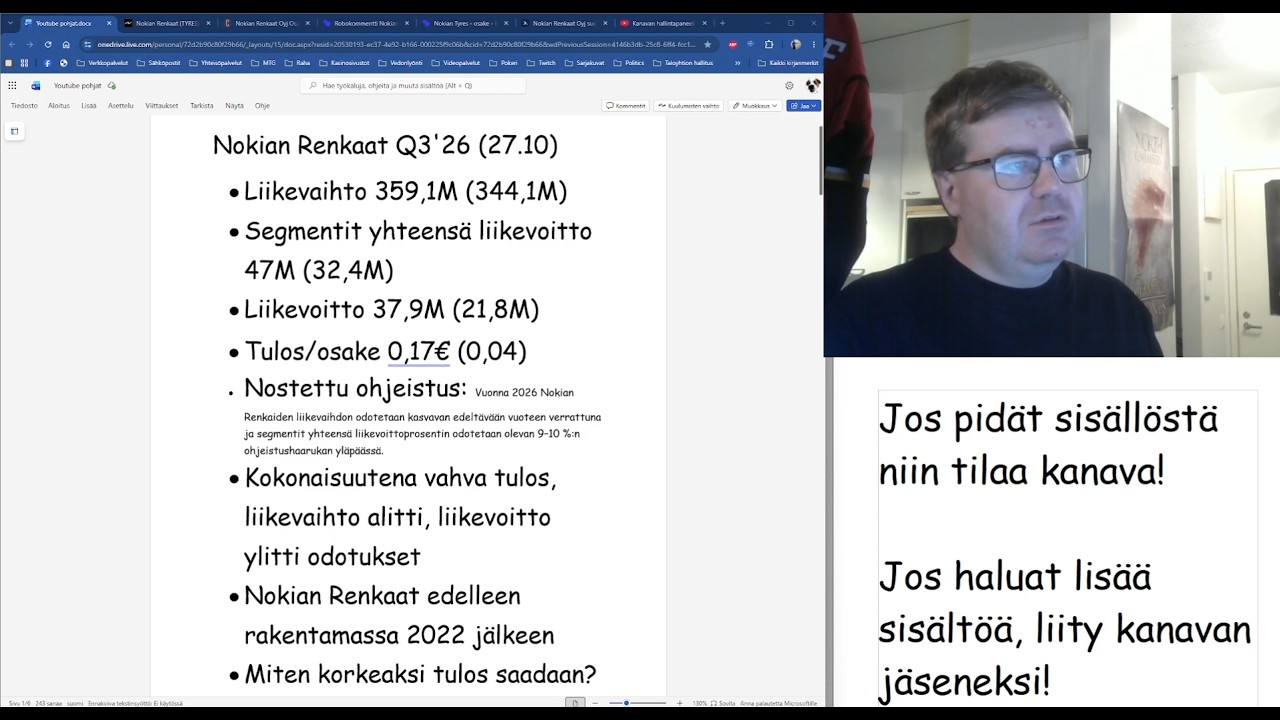
Min huvudsakliga fråga är: hur bra nivå kan Nokian Tyres nå med sitt resultat när den nya fabriken i Rumänien går för fullt?
18 gillningar
Hmmm… Renkaat (Nokian Renkaat) överträffade Inderes prognoser med råge (bortsett från omsättningen, vilket var mer eller mindre väntat), och riktkursen sätts till 12 €? Motiveringen kändes lite tunn.
12 gillningar
Nokian Tyres Q3-resultat överträffade våra förväntningar tack vare prissättningen och lägre kostnader, även om omsättningstillväxten underskred vår prognos. Vi höjde våra lönsamhetsprognoser något och riktkursen till 12,0 euro (tidigare 11,5 euro), men upprepar sälj-rekommendationen. Värderingen av aktien (P/E 22x för 2026) prissätter enligt vår bedömning redan flera år av stark vinsttillväxt, och avkastningspotentialen förblir svag.
8 gillningar
Det kan hända att jag är alltför optimistisk, men mina egna tankar om NR:s läge är betydligt mer positiva. Mina egna reflektioner kring 2026 och Q3.
Under 2026 satsade man på lönsamhet:
-Produktpriserna höjdes och man fokuserade på premiumsegmentet. Försäljningsvolymerna sjönk något, men grundarbetet är nu gjort.
-Personalstyrkan minskades något
Samtidigt rampades fabriken i Rumänien upp och ett nytt dubbdäck innoverades fram.
Om jag kunde spå framtiden skulle jag gissa att strategin uppdateras 2027 mot marknadsföring – med premiumkunder som målgrupp precis som 2026. Kimi representerar förmodligen varumärket fortfarande?
År 2026 körde man på ettans växel och 2027 lägger vi i tvåan och börjar gasa. Vi rör oss vid den övre gränsen för NR:s egna prognoser. Får se, jag köpte mer i går morse, sålde inte. Blicken mot 2030-horisonten.
11 gillningar
Utvecklingen av det nya dubbdäcket har tagit över 10 år. Produktutveckling är ett långsiktigt arbete
5 gillningar