Räntekostnaderna är för närvarande ca 33 miljoner/år
Tillverka 1 miljon däck i Rumänien och gör en vinst på ca 6 miljoner…
Det här är ju fickpengar..
Räntekostnaderna är för närvarande ca 33 miljoner/år
Tillverka 1 miljon däck i Rumänien och gör en vinst på ca 6 miljoner…
Det här är ju fickpengar..
Man brukar säga att skuld är en god tjänare men en dålig herre. Jag skulle vilja ge en helhetsbild och lyfta fram följande fyra punkter för diskussion:
1. Strategiska alternativ
För det första finns det få alternativa utvecklingsvägar när det gäller nya investeringar. Från de bländande lönsamma verksamheterna i Ryssland erhölls endast 285 miljoner euro, samtidigt som större delen av koncernens produktionskapacitet förlorades. Eftersom man inte kan bygga en särskilt imponerande däckfabrik med den summan, hade alternativen varit att antingen lägga ner verksamheten eller investera i ny produktion delvis med lånade pengar. Bolaget valde den sistnämnda vägen, vilket jag personligen anser är ett bra beslut med tanke på historien, varumärket, kunderna och distributionskanalerna. Om man inte gillar det finns det många stabilare investeringsobjekt att tillgå i branschen.
2. Q2-resultat och däcksäsonger
För det andra är jag verkligen ingen expert inom denna bransch, och det är bättre att lita på kommentarer från professionella som Inderes, men siffror ska alltid tolkas i ljuset av verksamhetens cykler. Eftersom däckbranschens kostnadsstruktur är tung och många utgifter (särskilt avskrivningar) periodiseras jämnt över hela året, men en stor del av den högmarginalförsäljningen intäktsförs i Q4 när återförsäljare köper vinterdäck till sina lager, är det verkligen inte för inte som man säger att större delen av resultatet görs under slutet av året. Även om det finns en kontinuerlig försäljning i grunden, är Q1-Q2 enligt min mening oftast svaga kvartal för bolaget, då fasta kostnader bokförs i sin helhet i resultatet samtidigt som en del av produktionen lagras och bokförs som varulager i balansräkningen för att intäktsföras i samband med försäljningen av däcken under vintersäsongen. Som framgår av tidigare års siffror är Q2-nivån inte ett särskilt bra mått på bolagets helårsprestation.
3. Q2 skuldsättning och balansräkning
För det tredje, utan att gå alltför djupt in på redovisningens grunder, bör skuldbeloppet relateras inte bara till resultatet utan också till resten av balansräkningen. Nokian Renkaat har glädjande nog 1,1 miljarder euro i eget kapital. Det skiljer sig på många sätt från ett typiskt krisbolag. Även om bruttoskulden uppgår till cirka en miljard euro har bolaget betydande kortfristiga tillgångar. Om man tänker sig en teoretisk situation där bolaget upphör med all sin verksamhet, får alla kundfordringar i kontanter (320m), säljer hela varulagret till bokfört värde, vilket sannolikt är fullt gångbart (468m), och realiserar vad som nu finns i övriga fordringar (72m), har bolaget 990 miljoner euro i kontanter. Även om det inte helt räcker för att betala av alla skulder, kom ihåg att bolaget även efter det fortfarande äger toppmoderna och/eller förnyade, fullt fungerande fabriker och andra anläggningstillgångar till ett bokfört värde av över en miljard euro.
En skuld på en miljard euro är ingen ideal situation, men soliditeten och skuldsättningen är enligt min mening inte på en katastrofal nivå totalt sett. Det är snarare i rollen som tjänare som strategiska investeringar i ytterligare kapacitet genomförs. Likviditeten stöds av outnyttjade kreditramar på cirka 600 miljoner euro enligt delårsrapporten per den 30 juni.
4. Om kassaflöde och utdelningar
För det fjärde, trots de svåröverskådliga kvartalen och resultatet, vill jag påpeka att bolaget, från mycket svaga utgångspunkter, under 2024 lyckades generera 77,4 miljoner euro i kassaflöde från den löpande verksamheten. Summan för Q2 2025 var 16,5 miljoner euro, vilket är en betydande förbättring jämfört med föregående år, då kassaflödet från den löpande verksamheten var negativt med 57,9 miljoner euro. Dessa summor täcker inte ens årets avskrivningar, vilket skulle kunna vara ett bra mått på den grundläggande nivå som krävs för underhållsfasen av fabrikerna. Med andra ord, med dessa siffror kommer man inte långt, och man amorterar inte heller på främmande kapital. Förändringarna skulle förmodligen kräva en djupare analys och mer information om bolaget, men på en allmän nivå indikerar det att det redan nu rör sig pengar in i bolaget, och inte bara ut.
När det gäller utdelningar under de närmaste åren förstår jag inte varför ett sådant bolag ens försöker dela ut dem i detta skede. Men i landet där man är, gör man som landet gör, antar jag.
Reflektioner om däcken som investeringscase
I grunden är målet för däcken flera år bort, för mig personligen nu år 2028 (även om jag hade hoppats att vi skulle ha kommit längre till 2027: nu verkar det som att tålamod krävs). Sammantaget är de nuvarande skuldbeloppen och räntekostnaderna på några tiotals miljoner euro enligt min mening inte ett betydande orosmoment om berättelsen utvecklas mot en omsättning på 2 miljarder euro och en rörelsemarginal på 10-15%. Min egen tolkning stöds av att bolaget, eller de professionella som förstår det mycket bättre, det vill säga analytikerna, inte särskilt fokuserar på skulden i detta skede.
Det kräver förstås en uppåtgående affärsutveckling. Om man tror att man inte kommer att nå dit och att den nuvarande resultatsnivån på något mirakulöst sätt är “det nya normala”, då bör man naturligtvis glömma detta investeringsobjekt och vända blicken mot tusentals andra investeringsalternativ. Om bolaget inte lyckas göra verksamheten tillräckligt lönsam och tvingas ta mer och mer lån för att finansiera verksamheten, kommer skulden till slut att ta över rollen som herre, och investeringscaset är förlorat för lång tid framöver.
Det mest väsentliga för däcken, baserat på dessa grunder i detta skede av berättelsen, är omsättningstillväxten och den operativa resultatutvecklingen – inte så mycket vad som händer under rörelseresultatet eller den exakta resultatsnivån under ett enskilt kvartal. För mig är nästa viktigaste prövning Q4 2025 och därefter år 2026. Ett enskilt färskt Q2-resultat säger ännu inte så mycket, men rörelsemarginalen på 4,3% är redan “något” – inte bländande, men rätt riktning, om man också tittar på kassaflödet från den löpande verksamheten. Segmenten tillsammans målar upp samma bild.
Och viktigast av allt, låt oss inte i kvartalsrushen glömma att bolaget har gjort det mesta rätt med fabriken i Rumänien – uppstarten har gått bländande bra, och den ekonomiska sidan underlättas av cirka 100 miljoner i rumänskt investeringsstöd samt de generellt förmånliga EIB-lånen. Om jag nu inte har missat något. Samtidigt begränsar investeringarna i egen produktion i USA effekten av tullnervositet och USD-valutakursförändringar. Jag tror inte helt på bolagets finansiella mål, och för mer detaljerade prognoser hänvisar jag till proffsen. Men jag tror fortfarande att i en stabil fas kommer man oundvikligen att kunna uppnå en betydligt större produktion och bättre lönsamhet än idag. När denna “stabila fas” kommer att ses och hur världen då kommer att se ut, innehåller naturligtvis lika mycket osäkerhet.
Friskrivning och slutord
Var och en fattar naturligtvis sina egna investeringsbeslut. Och bär samtidigt ansvaret för deras konsekvenser, precis som jag själv tänker göra, om Nokian Renkaat inte lämnar något annat än en god historia i handen. Det är fullt möjligt, eftersom det inte finns några säkra löften om bolagets framtid. Men det är väl en del av investerandet och investeringarnas dragningskraft.
Om bolaget vore nettoskuldfri och direkt genererade “färdigt resultat” som i slutfasen av verksamheten i Ryssland, skulle den nuvarande biljetten på 6-7 euro till bolagets framtid aldrig ha erbjudits.
Analys å andra sidan:
https://finimize.com/content/nkrkf-asset-snapshot
" Tillväxtutsikter
Nokians tillväxtbana har tyngts av utträdet från Ryssland i mars 2023, vilket eliminerade cirka 80 % av dess personbilsdäckskapacitet på den marknaden. För att återuppbygga produktionen bygger Nokian upp en ny rumänsk fabrik (kommersiell 2025) och utökar produktionen i USA, med målet att uppnå 85 % lokal-för-lokal täckning för att mildra tullar. Analytiker förutspår att intäkterna kommer att växa med en CAGR på 13 % under de kommande tre åren, jämfört med en CAGR på –2 % under de senaste åtta åren; rörelseresultatet förväntas likaså återhämta sig med en CAGR på 37 % efter en historisk nedgång på 17 %, driven av prishöjningar och förbättrad produktmix."
" Investeringsrekommendation
Nokian Renkaats djupa expertis inom premiumvinter- och specialdäck, i kombination med en tydlig strategi för att ersätta förlorad rysk kapacitet och lokalisera produktionen på nyckelmarknader, ger en trovärdig väg till återhämtning. Aktiens bokvärdering under 1x och ensiffriga P/E-tal återspeglar en kraftig rabatt jämfört med konkurrenterna, vilket erbjuder uppsida om genomförandet går smidigt. Däremot talar hög skuldsättning, cykliska efterfrågerisker och osäkerhet kring genomförandet för en försiktig hållning. En långsiktig investerare som är bekväm med operationell risk och potentiell volatilitet kan se dagens pris som en intressant ingångspunkt, medan de som söker större kortsiktig synlighet i kassaflöden och kapacitetsökning kanske föredrar att avvakta ytterligare bevis på varaktig marginalförbättring fram till slutet av 2025 och början av 2026."
Nokian Däcks Q2-resultat överträffade prognoserna. Bolaget upprepade sin helårsguidning, och vi gjorde inga betydande ändringar i våra justerade rörelseresultatprognoser. Aktievärderingen är enligt vår mening mer neutral än tidigare, men vi ser fortfarande en god avkastningspotential på medellång sikt då bolagets kapacitet och resultat förväntas öka. Vi upprepar rekommendationen Öka och höjer riktkursen till 7,7 euro (tidigare 7,2e).
Red. OP:s rekommendation är också Öka och riktkursen 7,70.
Jag måste erkänna att jag under helgen var medvetet skeptisk i mitt meddelande, eftersom jag redan funderade på att tanka hårt direkt vid måndagens öppning.
Det som inte förstås nu är den starka effekten av prisökningarna på resultatet i slutet av året. Jag vet inte hur mycket som har höjts per enhet, men med höga volymer syns och känns det definitivt på sista raden.. Var och en kan räkna själv.
Riktning uppåt🚀
På Vianor håller man just på att sätta på nya Hakka Green-däck. Däckförsäljningen går tydligen så bra att de knappt kan ta emot vanliga bilservicejobb. Nokian-däck säljer tydligen i god takt. Denna information kommer från Riihimäki-området.
Kan vara lite off-topic.
Många kan nu ha färsk erfarenhet av alla möjliga billiga däck, vilket leder till en återgång till bättre däck. Denna situation gäller åtminstone mig, och baserat på helgens bastudiskussioner, även flera av mina vänner.
Konstigt att när konsumenten har en stram plånbok, varför skulle däck gå åt? Jag tror inte på det meddelandet.
Jaa, jag hade också Winrun-märkta kinesiska däck på min VW. Priset var nog 40€ styck. De slets ut på en halv sommar så experimentet blev dyrt. Kanske kineserna också utvecklas med tiden, men det är inte så än. Det lönar sig att hålla sig borta.
Vilka däck kör de med i Kina? En ganska stor marknad och bilparken växer snabbare än någon annanstans.
Jag tar inte ställning till om installatören ljög för mig. Han berättade också om ökade däckskador på SUV:ar och elbilar. Anledningen är bilens vikt och särskilt grusvägar.
Danske har uppdaterat sin rekommendation till Håll från Sälj. Målkurs 7,4 euro. https://www.marketscreener.com/news/danske-bank-upgrades-nokian-tyres-to-hold-from-sell-sets-target-price-at-a-7-40-bn-ce7c5cdfdf8af324
Nå, på Vianor är 450 personer, det vill säga hela personalen, permitterade i år, så de som arbetar är naturligtvis mer sysselsatta. I förhållande till det är en enskild mekanikers synvinkel ganska snäv, och naturligtvis måste man berömma sin egen försäljning.
Jag körde i en tjälskada i Sverige och behövde 2 nya däck. De sa i butiken att finska Nokian-däck fanns tillgängliga. Jag sa att vi sätter på dem eftersom jag har aktier i dem. En kollega fick punktering och gick till en annan butik: Samma historia - Säljaren sålde ett Nokian-däck med beröm. Platsen var Örnsköldsvik. Det känns som att åtminstone i det här området är dessa däck populära.
Meddelandet sammanfogades till tråden: Mina erfarenheter av företag
2 meddelanden slogs samman till tråden: Mina erfarenheter av företag
Den senaste strejken kostade enligt företagets egen uppgift 20 miljoner. Det är mycket för en firma som kämpar med nollresultat eller minus.
@henrielo har skrivit om Nokian Tyres och även om Neste. 
Enligt Finansinspektionens lista över korta positioner som motsvarar minst 0,5 procent av aktiekapitalet, hade 7,5 procent av Nokian Tyres aktier sålts blankt den 28.7.2025.
För Neste var motsvarande siffra 1,2 procent.
Nokian Tyres är den mest blankade aktien på Helsingforsbörsen i den nämnda listan. Följande är Valmet med 2,8 procent, QT Group med 2,3, Stora Enso med 2,1 och Tokmanni med 1,85 procent före Neste.
Blankningssäljare spelar högt eller lågt. I blankningen av Nokian Tyres och Neste har vågen för närvarande tippat mot den låga sidan, eftersom bolagen publicerade goda kvartalsrapporter.
Konsensusprognoserna har uppdaterats.
Jag var lite förvånad över att analytikerna är så här björnaktiga:
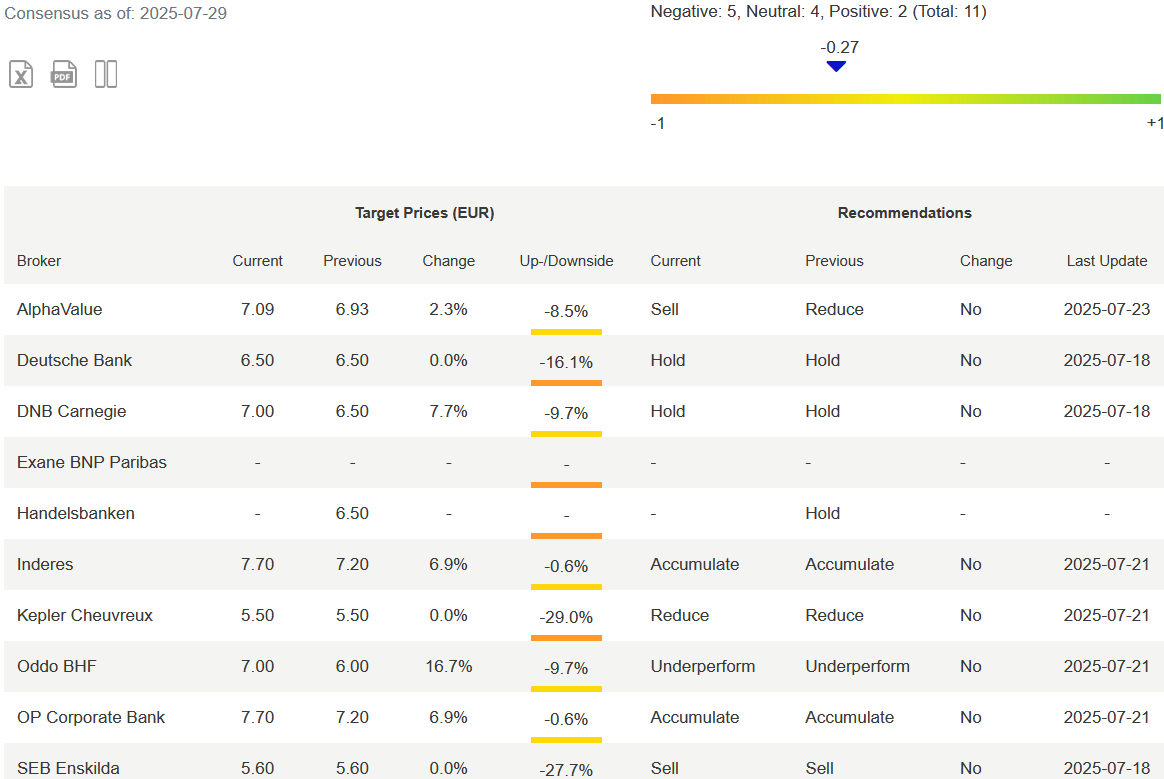
Till 2027 börjar vi närma oss något “nytt normalt” i resultatet, och då börjar det rapporterade resultatet och segmentresultaten att mötas.
På samma spelplan ligger konsensusprognoserna med Inderes prognoser.
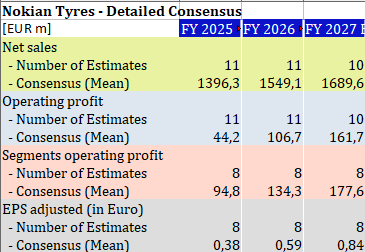
Genom att räkna på baksidan av ett cigarettpaket kan man konstatera att om ett par år, med en normaliserad resultatnivå, skulle den nuvarande kursen vara PE=9,3
Not great, not terrible. Vi sitter still och hodlar.
Nokians däckfabrik brinner - Ilta-Sanomat
“Räddningstjänsten fick larm till Pirkkalaistie i Nokia vid halv fyra-tiden natten mellan onsdag och torsdag. Släckningsarbetet pågick fortfarande vid halv fem-tiden på torsdagsmorgonen.”