Jag funderade lite över den konstiga marknadsstämningen nu på förmiddagen, och framför allt Ericssons tydliga ras. Saken klarnade, och Nokia följer delvis i samma spår av empati. Å andra sidan är RAN-marknaden enligt Morgan Stanley fortfarande inte attraktiv, eftersom de anser att Ericsson kommer att möta marginalpress under åren 2027–2028. Samma drivkraft gäller i princip även för Nokia, även om Nokia nu lever och andas en helt annan historia. Tiden får utvisa hur AI-RAN tar fart. Dessförinnan kommer Nokias resultat enbart att utgöras av nätverksinfrastruktursidan kryddat med patentintäkter.
Morgan Stanley downgraded Ericsson to Underweight from Equalweight and lowered its price target to $9.00 from $11.00.
Morgan Stanley prefers Nokia within the telecom equipment space for its direct artificial intelligence exposure from hyperscalers, while Ericsson remains exposed predominantly to telecom capital expenditure plans.
[quote="Lexus, post:1971, topic:73687"]\nTiden får utvisa hur AI-RAN slår igenom. \n\n* Till dess kommer Nokias vinst enbart att bestå av nätverksinfrastruktursidan, kryddat med patentintäkter.\n\n[/quote]\n\nJustin Hotard har kanske ambitioner för NOK$ som företag som är avsevärt högre än tidigare
jag kollade på Nokias webbplats under upcoming Events och i slutet av månaden är det den amerikanska versionen av ECOC, om det nu kommer några produktlanseringar, så skulle US of A kanske vara en bättre plats att lansera på, det är ju lite större festivaler… även om anförandena inte såg så intressanta ut i mina ögon, men…
Det här är också en bra tanke. Åh, det är lite irriterande med den här ovissheten, eftersom det här temat har en ganska stor betydelse för Nokias resultat de kommande åren.
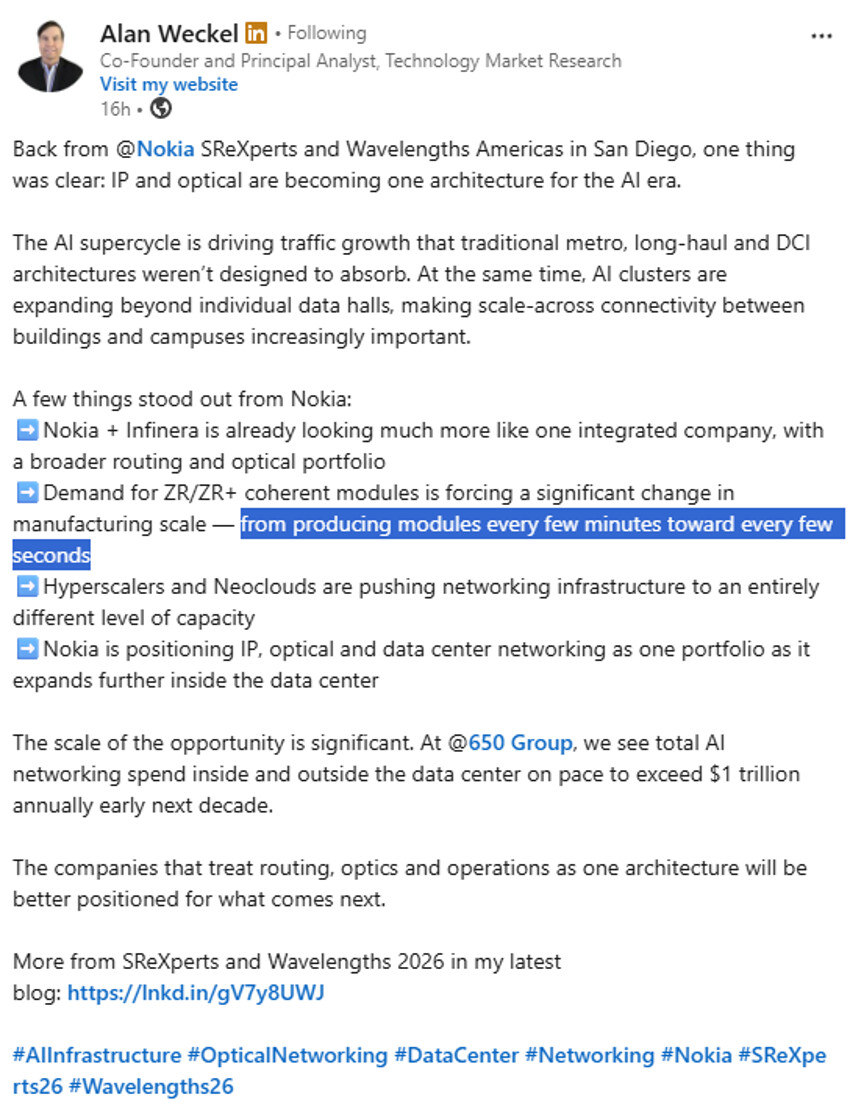
Men det här inlägget av Alan Weckel gav ändå förtroende för saken. Man börjar inte tillverka moduler i cirka 60x (?? säkert en ganska inexakt tolkning av kommentaren, men i alla fall en mångfaldigt större mängd) jämfört med tidigare enbart på grund av efterfrågan på pluggables (instickskomponenter). En så stor ökning betyder enligt mig bara att Nokia skulle vara på väg att ta sig in även i datacenter (data centereiden).
Konkurrensen är dock mycket hård. Och sedan verkar konkurrenter, som Marvell, omedelbart meddela så fort en affär är på gång. Till och med Ciena verkar försöka boosta sitt eget CPO-kunnande. Och vad gör Nokia? Håller en låg profil om sakerna.
Jag är fortfarande ganska övertygad om att Nokia kommer att få sin del även av den här utvecklingen (scale-up). Det skulle göra väldigt gott för Nokias marginaler och vore i det avseendet mycket viktigt. Kanske beror det på Nokias kunder att de här sakerna inte offentliggörs – kanske inte alls.
[quote="Lexus, post:1974, topic:73687"]\nKonkurrensen är dock stenhård. Och sedan verkar konkurrenter som Marvell omedelbart meddela så fort en affär är på gång. Till och med Ciena verkar försöka boosta sin CPO-kompetens. Och vad gör Nokia? Är väldigt tyst om saker och ting.\n\n[/quote]\n\nSkulle det kunna vara möjligt att det i stället i nuläget inte finns något att publicera? Varför dölja information som är gynnsam för företaget?\n\nDet här har man ju sett förut med många företag att den uppumpade hypen liksom faller platt när det sedan inte blev något att tillkännage. Den här möjligheten måste man ta i beaktande när även Cramer är på köpsidan.
Nokia har ju själv kommenterat ibland – om jag minns rätt så var det Hotard – att kunderna inte nödvändigtvis vill att planerna offentliggörs, men att det väsentliga är exekveringen. Något i den stilen alltså.\n\nDet skulle vara ganska speciellt om man ökade kapaciteten med 1000 % i rask takt utan att veta om det finns ett verkligt behov av den. Och å andra sidan, med tanke på tidsperioden, borde man tycka att planerna gällande NPO-teknologin redan borde vara klara. Men detta är bara mina egna tankar kring detta.
Nedan följer en kort sammanfattning av Serge Melles artikel:
Utvecklingens bakgrund: Moores lag och mer avancerade digitala signalprocessor (DSP)-kretsar har minskat storleken och strömförbrukningen hos koherenta optiska komponenter, vilket möjliggör övergången från stora linjekort till små insticksmoduler (pluggables).
Evolutiv utveckling på land (terrestrial): Tekniken har utvecklats från 100G/200G CFP-modeller via 400G-lösningar till de nyaste 800G ZR/ZR±pluggable-optikerna, som används i stor utsträckning för sammankoppling av datacenter (DCI) och långdistansöverföring.
Expansion under havets yta (subsea): Även om optiken traditionellt har utvecklats från vatten till land, gör koherenta pluggable-optiker nu den omvända resan från land till hav. De kan användas i både oregonblandade och oregonförstärkta (toistamattomissa/toistetuissa - red. anm: oredigerade/förstärkta) sjökablar (vilket Nokia och Telxius har visat i tester).
Fördelar och framtid: Sjökabeloperatörer får samma fördelar för undervattensöverföring som i marknäten: lägre strömförbrukning, högre densitet, operationell enkelhet och lägre kostnader per bit – vilket samtidigt underlättar utrymmesbrist och effektivitetsproblem vid kabeländarna. Prestandaoptimerad inbäddad optik förblir ändå ett alternativ för de mest krävande och längsta rutter.
Har tänkt på samma sak när det gäller den där kapacitetsökningen. Med en viss uträkning kan man till och med tala om en tillväxttakt på 10 000 %, om man enbart tittar på InP-sidan och antar att antalet renrum är direkt proportionell mot den möjliga produktionskapaciteten.
Jag antar fortfarande att vi har en växande övergång framför oss från att vara utrustningsleverantör till komponentleverantör, åtminstone på datacancersidan. Nokia skulle kunna vara en helt ok konkurrent till Lumentum och Coherent, i alla fall när det gäller Amazon.
Det är svårt att se att sådana här investeringar skulle göras utan säkerhet om efterfrågan. Den extra investeringen på 2,5 miljarder i FoU (T&K) som aviserades i slutet av året spökar fortfarande i mitt bakhuvud, och i samband med det meddelades även en utökning av produktionslokalerna. Jag tror att förvärvet av Chandler samt utökningen och effektiviseringen i San Jose hänger ihop med någon ganska stor grej i och med den där FoU-investeringen.
Affären med Nvidia handlade om att undersöka hur Nokia skulle kunna bli en del av datacenterinfrastrukturen samtidigt som Nvidia slängde in en miljard i utvecklingspengar till Mobile. Ungefär 3 månader senare kom meddelandet om dessa stora investeringar och ytterligare knappt ett år senare meddelade Nokia förvärvet av Chandler. Förhoppningsvis hänger de här sakerna ihop. Nvidia har knappast sitt namn på något avgörande papper, och de senare investeringarna i Lumentum och Coherent var visserligen tråkiga grejer. Nokia pressar såvitt jag förstår hårt på deras turf med de här investeringarna. Vertikal integration kan bli en rejäl konkurrensfördel och deras försäljning kommer att minska när Nokia har egen produktion och möjligen förbättrad konkurrenskraft för slutprodukterna jämfört med till exempel Ciena, vilket skulle göra att Ciena inte nödvändigtvis har samma behov av komponenter längre. Detta skulle förstås också kräva en aggressiv prissättning, vilket ägandet av InP-produktionen (bland annat) ger nycklarna till.
Synd att även andra bygger ut sin produktion, men det är såklart inte förvånande. Det faktum att “allt” sker internt är sannerligen manna från himlen ur produktutvecklingssynpunkt. Spännande att se om det till slut ens finns efterfrågan på all denna produktion, eller om de kommande 5 åren redan är uppgjorda vid de små borden.
Det USA-baserade analysföretaget B. Riley Securities har inlett bevakning av Nokia med en “köp”-rekommendation och en riktkurs på 15 USD. De ser bolaget som en undervärderad vinnare på AI-infrastruktur, där dess växande bruttomarginaler och starka kassaflöde gör det till en attraktiv investering.
Nokia och Microsoft har utökat sitt samarbete kring utvecklingen av AI-drivna telekomnätverk genom att integrera Nokias Data Suite-lösning med Microsoft Fabric-plattformen, i syfte att snabba på operatörernas användning av nätverksdata.
Orange is preparing to test Nokia’s AI-RAN platform in its live network, putting claimed radio-efficiency gains to the commercial test while exploring the bigger proposition of shared compute for AI workloads.
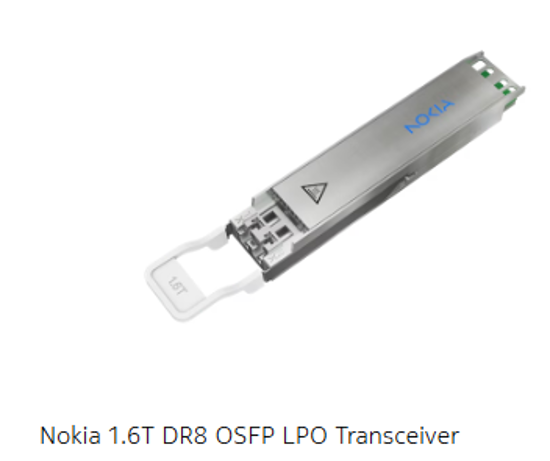
Jag sprang på en på ett sätt ny produktlansering från Nokia, som tydligen inte har tillkännagivits eller marknadsförts någonstans. Nåväl, namnet nämns på Nokias ECOC 2026-webbplats. Tidsstämplingen på webbplatsen nedan avslöjar dock produktillägget 13 timmar tidigare.
Detta har gjorts enkelt att integrera som en del av den interna uppbyggnaden av datacenter – klicka fast och kör.
Nokias ICE-D 1600G LPO är en 1,6 Terabit (1600G) optisk modul som är utformad för intern trafik i datacenter (intra-datacenter). Den kombinerar fotonik baserad på Nokias egna ICE-D fotoniska integrerade krets (Photonic Integrated Circuit, PIC) och LPO-arkitekturen (Linear-drive Pluggable Optics) som avsevärt minskar strömförbrukningen.
Modulen är utformad för 1.6T-anslutningar mellan switchar och servrar (switch-to-server) samt mellan switchar (switch-to-switch) i nästa generations AI-datacenter.
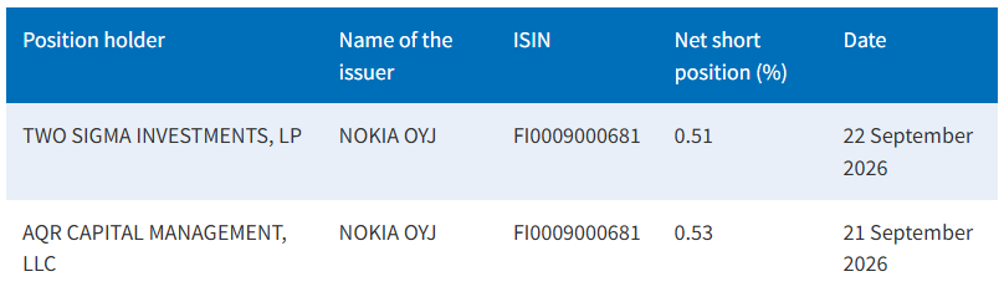
Jojo – det har alltså dykt upp 2 publika blankarpositioner (short-positioner). Enligt min mening gör de ett snedsteg nu. Samtidigt betyder det att försöken att styra börskursen åtminstone inte kommer att minska.
Förmögenhetsförvaltningsbolaget (Varallisuudenhoitoyhtiö) AQR Capital Management har tagit en offentlig blankningsposition i Nokia, och positionens storlek uppgår till 0,53 procent av bolagets kapital. Morgan Stanley meddelade å sin sida att de föredrar Nokia bland leverantörerna av telekommunikationsutrustning samtidigt som de sänkte Ericssons rekommendation till undervikt.
Jag funderade lite till med AI kring marknaden för LPO-moduler och ur det perspektivet vem som skulle väljas som leverantör till datacenter, eftersom det ändå finns en del konkurrens. På min begäran poängsatte AI konkurrenssituationen på följande sätt. Det skulle förstås fortfarande krävas en riktig branschexpert för att bekräfta eller skjuta ner ställningstagandet.
Enligt min mening siktar Nokia nu på volym med detta, mest sannolikt tillsammans med Microsoft och Google.
Konkurrenternas produktutbud.
Coherent (tidigare II-VI):
Har presenterat sina egna 1.6T LPO OSFP-transceivers (bl.a. DR8-versioner). Coherent är en av världens största tillverkare av optiska komponenter och InP/EML-lasrar.
InnoLight Technology:
Världens största tillverkare av optiska transceivers (mätt i volym). InnoLight har ett brett utbud av 1.6T LPO / LPO-HALO-modulbaserade 100G/lane- och 200G/lane-lösningar för AI-kluster.
Broadcom:
Även om Broadcom är känt för sina switch-chip (Tomahawk 5 / Jericho 3-X), är bolaget starkt involverat i LPO-ekosystemet genom att erbjuda elektriska och optiska komponenter för kantnivå (Bayo-DSP-free-lösningar) samt genom att driva på CPO/LPO-integration.
Lumentum & Cisco (Acacia):
Lumentum levererar högpresterande fotonikkomponenter och LPO-moduler. Cisco-ägda Acacia utvecklar egna höghastighetsmoduler baserade på kisel-fotonik (Silicon Photonics).
Urvalskriterium
Viktning
Kriteriets beskrivning och betydelse
Nokia (ICE-D LPO)
Coherent
InnoLight
Broadcom
Cisco / Acacia
Energieffektivitet (Strömförbrukning)
25 %
LPO-arkitekturens förmåga att eliminera DSP och skära ner strömförbrukningen med ~75 %. Den mest kritiska faktorn i AI-kluster i MW-klassen.
5
5
4
5
4
Signalkvalitet & Integration (SiGe/PIC)
20 %
Utan DSP-korrigering måste det optiska chippet (PIC) och drivrutinen (Driver) samspela perfekt för att minimera förluster.
5
4
3
4
4
Vertikal integration (Eget InP)
20 %
Egen Indiumfosfid (InP)-fabrik och in-house-tillverkning av fotonikchip. Garanterar leveranssäkerhet och marginaler.
5
5
2
3
2
Produktionsvolym & Skalbarhet
20 %
Förmågan att leverera hundratusentals moduler i snabb cykel (på produktionsnivå “sekunder per enhet”).
4
5
5
4
4
Kostnadsstruktur & Pris (TCO)
15 %
Modulens styckpris och livscykelkostnad i förhållande till prestanda och elbesparingar.
4
4
5
3
3
SAMMANLAGT BETYG
100 %
Vägt medelvärde
4.65
4.60
3.70
4.00
3.50
Sammanfattning av urvalskriteriernas inverkan:
InnoLight (Volymkonungen, men beroende): InnoLight vinner på enbart styckpris och produktionsvolym (5/5), men dess svaghet är avsaknaden av en egen InP-fabrik (2/5). De tvingas köpa in kritiska lasrar utifrån, vilket gör dem sårbara för störningar i leveranskedjan och marginalpress.
Nokia & Coherent (De vertikalt integrerade vinnarna): Tack vare egna InP-fabriker och in-house PIC-design uppnår Nokia och Coherent de bästa poängen. Nokia kniper knappt förstaplatsen tack vare samdesignen av ICE-D PIC + SiGe-driver på kantnivå, vilket garanterar marknadens bästa signalkvalitet i en LPO-miljö utan ett värmealstrande DSP-chip.
Edit: Här dyker det återigen upp ytterligare en anledning till varför jag själv också har investerat i Coherent vid sidan av Nokia. Och utifrån sett även i Fabrinet, som i sin tur monterar ihop dessa produkter åt alla. Men det lönar sig för var och en att själv undersöka situationerna och bolagen.
 om inte NOK överraskar marknaden positivt