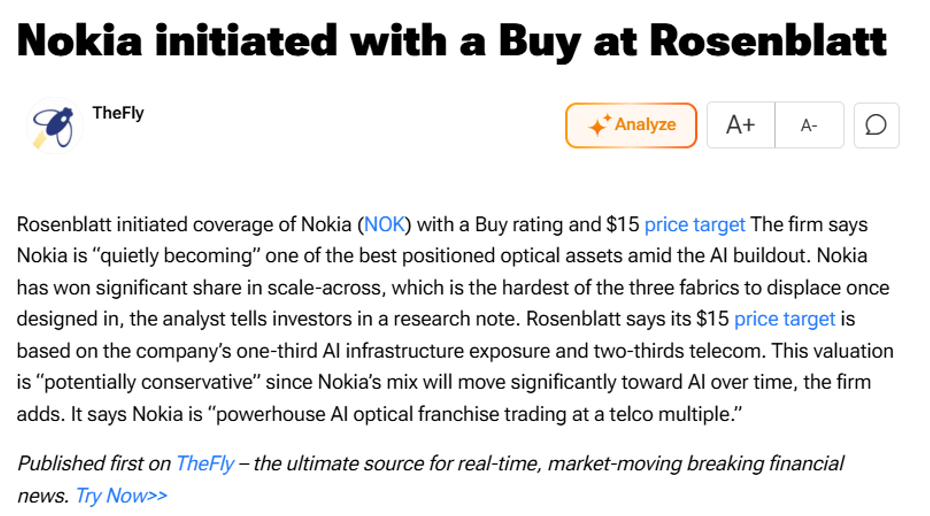
Nokia initiated with Buy at Rosenblatt ($15 price target)
Huvudbudskap: Rosenblatt anser att Nokia i det tysta håller på att bli ett av de bästa optiska bolagen inom AI-infrastruktur.
Scale-across-vallgrav: Nokia har tagit betydande marknadsandelar inom sammankopplingar mellan datacenter (scale-across), vilket är den svåraste delen för en leverantör att bli utbytt ifrån när de väl har valts ut för arkitekturen.
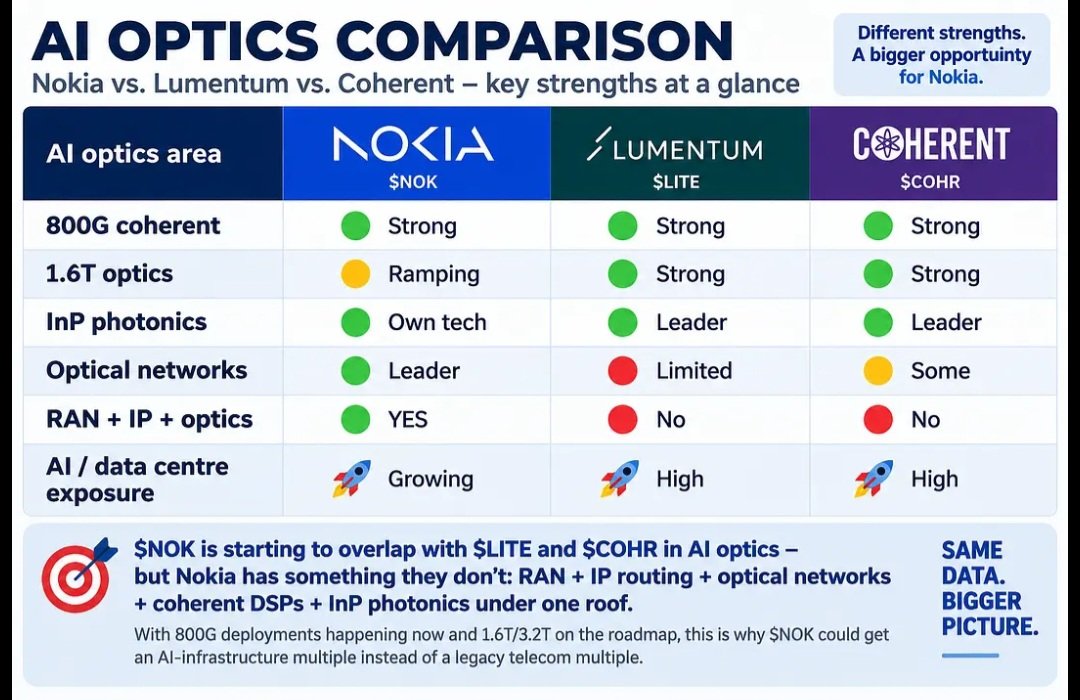
Värderingsgap: Riktkursen på 15 dollar baseras på en modell där 1/3 av värdet kommer från AI-infrastruktur och 2/3 från traditionell telekom. Enligt analytikern är detta en försiktig uppskattning eftersom andelen för artificiell intelligens växer snabbt — Nokia är i praktiken “powerhouse AI optical franchise trading at a telco multiple”.
Inte heller här nämns dock någonting om affärer inom datacentren. Den som väntar på något gott…
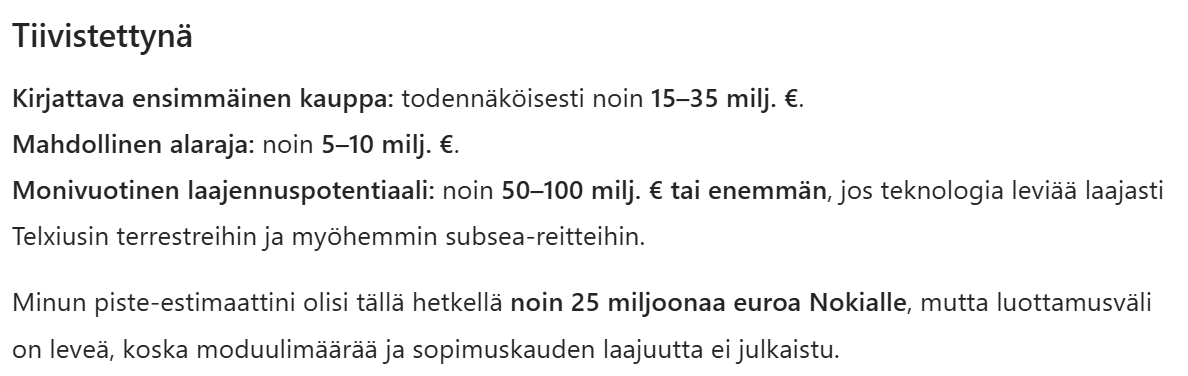
Jag kan inte bedöma värdet på avtalet, men det verkar ganska betydande
“Telxius and Nokia are collaborating to deploy 800G coherent pluggable optics across Telxius’ terrestrial transport networks in Europe, the United States and Latin America. The deployment supports the continual evolution of Telxius’ network in response to growing customer demand for scalable, high-capacity connectivity across key international network corridors.”
Strategiskt sett är pressmeddelandet dock mer intressant än beloppet i euro. Det visar att ICE-X har gått från långdistansdemonstration till ett kommersiellt införande på flera kontinenter i en stor internationell operatörs nätverk. Dessutom handlar det just om tillväxten inom AI- och datacenterbefordran, vilket är den starka grunden för investeringscaset för Nokias optiska nätverk.
Stramare AI-reglering kan styra investeringar från avancerade GPU:er mot inferens, övervakning och kontrollinfrastruktur och därmed bredda halvledarcykeln. Det skriver Bank of America i en analys.
Banken bedömer att bland annat kundanpassade ASIC-kretsar, CPU:er, nätverk, optik och minne kan ta en större del av investeringarna när reglerade AI-agenter skalas upp. Nokia och ST Microelectronics pekas ut som möjliga europeiska vinnare, medan halvledarutrustning bedöms vara relativt oberoende av vilken arkitektur som gynnas.
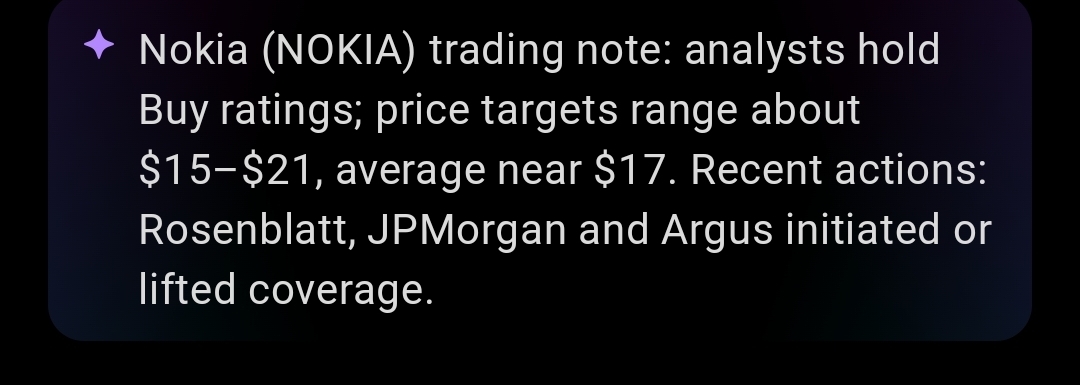
Bank of America har köprekommendation på både Nokia och STMicroelectronics, med riktkurser på 16 euro respektive 85 euro.
Ericsson nämns inte i analysen. BofA har sedan tidigare rekommendationen underperform.
That shift could favor custom ASICs, CPUs, networking switches, optical interconnect and memory, according to BofA. The bank said CPUs should see increased content because agentic inference requires scheduling, routing, policy logic, memory management and safety checks, while networking intensity should rise as agents communicate with models, retrieval stores, tools, security services and other agents.
Within this framework, BofA named Nokia and STMicroelectronics as potential beneficiaries. Nokia is viewed as a “potential European beneficiary through datacentre switching and optical transport,” with the bank pointing to its expanded portfolio of high-speed switches featuring 1.6Tb Ethernet interfaces designed for AI training and inference workloads. STMicroelectronics was cited for its optical exposure.
BofA also said secure inter-data-center transport may become more valuable as regulated workloads require privacy, resilience and encryption across distributed infrastructure.
“These 2 European IT stocks could benefit from tighter AI regulation: BofA”
Också Rosenblatts bedömningar har sammanfattats betydligt utförligare än i Fly:s artikel
Jag lade till en till kortare artikel längre ner, om den månne innehåller något annat än den utförligare ovan
Sammanfattningen i slutet gällande riktkursen (target):
The broker’s $15 price target is based on a sum-of-the-parts analysis crediting one-third of Nokia’s value to AI infrastructure and two-thirds to its traditional telecom business. Genovese said this split reflects the current revenue mix and called the valuation “potentially conservative” given expectations that the mix will shift further toward AI over time.
[quote="Opa, post:1909, topic:73687"]\n“Rosenblatt starts Nokia at Buy on AI optical franchise potential”\nhttps://www.investing.com/news/stock-market-news/rosenblatt-starts-nokia-at-buy-on-ai-optical-franchise-potential-4900916\n[/quote]\n\nLåt oss lägga till lite mer innehåll så att klicktrötthet inte hindrar att informationen når fram:\n\n\u003e Genovese said Nokia has won significant share in "scale-across" networking, which he described as the hardest of three AI data center fabrics to displace once designed in. Nokia is investing in three U.S. Indium Phosphide laser facilities — in San Jose, Pennsylvania, and a new Chandler, Arizona campus via its NXP acquisition — to secure supply of leading-edge optical components.\n\u003e \n\u003e Optical Networks makes up about 45% of Network Infrastructure and roughly 20% of total company revenue. Genovese noted Nokia’s trailing twelve-month Optical Networks sales of about $4 billion are roughly in line with competitor Ciena, with both companies positioned as leaders in data center interconnect and scale-across markets. Rosenblatt estimates the broader Optical DCI market, currently around $12 billion, could grow at a roughly 35% compound annual rate to reach $40 billion to $50 billion by 2030.\n\u003e \n\u003e The analyst also pointed to expansion opportunities in scale-out and scale-up networking, sizing the scale-across total addressable market at more than $20 billion by 2030 on top of the existing $20 billion DCI base. Genovese said Rosenblatt’s 2028 financial estimates assume none of the potential scale-up opportunity, calling it "potential upside to our targets."
Visst har det på sista tiden, efter Nokias uppgång, varit ett slags “katalysatorpresentationsforum” här och väldigt bullish, så att säga. Det vore bra att få en bild även av de “inhibitorer” som ändå hindrar sådana uppgångar från att bli bestående, och att Nokia alltid tar stryk dubbelt upp när sektorn drabbas av nedgång. Man har alltså inte samma förtroende för detta som för att till exempel vissa chiptillverkare behålls i centrala storspelares portföljer. Så även om det finns katalysatorer i massor, förblir Nokia lik förbaskat perifert i stormarna. Av rättviseskäl vore det bra att få djupare analyser även av denna sida, nu när @Mustathmir också har gått över till katalysatorsidan. Själv kan jag inte systematiskt leta efter dessa faktorer. Men om inte, så kör vi väl på med detta etos!
Jag tror att detta är en rimlig infallsvinkel att fundera på, särskilt när vi går “från fas 1 till fas 2” i supercykeln…
AI-sentimentets paradox
Jag tror att marknadens nuvarande reaktion på Nokia enbart förstärks på grund av Nokias sena ankomst till festen… De nuvarande katalysatorerna är verkliga och mycket viktiga i sitt bredare sammanhang, men hålls enligt min mening tillbaka av större krafter.
Sentimentparadoxen kan delas upp i 3 områden:
Empatiparadoxen
Paradoxen kring allmänhetens adoption
Den stora värderingsdivergensen
Jensen Huang försöker för närvarande styra bort marknaden från denna nuvarande svacka (som är ett direkt resultat av tidigt sentiment) genom att flytta fokus bort från textbaserade mjukvaruchatbotar och peka ut riktningen mot “Fysisk AI” och “AI-fabriker” för världen.
Denna “svackfas” tror jag kommer att vara tillfällig, eftersom jag anser att verkliga framsteg görs och jag inte tror att denna utveckling kommer att hejdas. Om du däremot tror att den kommer att hejdas eller är farlig/utom kontroll, så har du ditt ultimata motargument där…
AI-RAN-plattformen, som har utvecklats av Nokia och Nvidia (Nokia AnyRAN + NVIDIA Aerial RAN Computer), röner starkt globalt kommersiellt intresse. Operatörerna går från laboratoriesamarbeten och koncept direkt till faktiska fälttester och fältleveranser.
Viktiga punkter:
Bred operatörskrets: Nya partner som deltar i fälttester och samarbeten inkluderar A1 Group, Chunghwa Telecom, du, e&, Mobily, stc, TPG Telecom och Zain Saudi. Projekten med tidigare tillkännagivna partner (såsom NTT DOCOMO, T-Mobile, SoftBank och Indosat) fortsätter enligt plan.
Operationella fördelar: Nokias AI-RAN-plattform har redan uppnått en förbättring på över 20 % i spektraleffektivitet (spectral efficiency). Ytterligare mjukvarubaserade förbättringar utlovas i uppdateringsroadmappen för 2027 och 2028.
Brygga till 6G-eran: AI-RAN förvandlar basstationer och radionätverk till en distribuerad AI-infrastruktur (distributed AI infrastructure). Det möjliggör körning av AI-arbetsbelastningar (AI workloads) i nätverkets utkant och erbjuder en direkt mjukvarubaserad uppgraderingsväg från 5G-Advanced till ett AI-nativt 6G-nätverk.
Suverän AI och den “isoleringstestade” (air-gapped) helhetslösningen
Geopolitiken styr i hög grad den fysiska utformningen av AI. Länder och företag vill inte att deras mycket känsliga industri- eller nationella säkerhetsdata bearbetas på utländska molnservrar.
Det är här Nokia är starka!
Fysisk AI förändrar datacentergeografin. AI-fabriker byggs där energi finns tillgänglig – ofta på avlägsna platser – snarare än nära stora befolkningscentra. Detta skapar en massiv flaskhals för långdistansdatatransport.
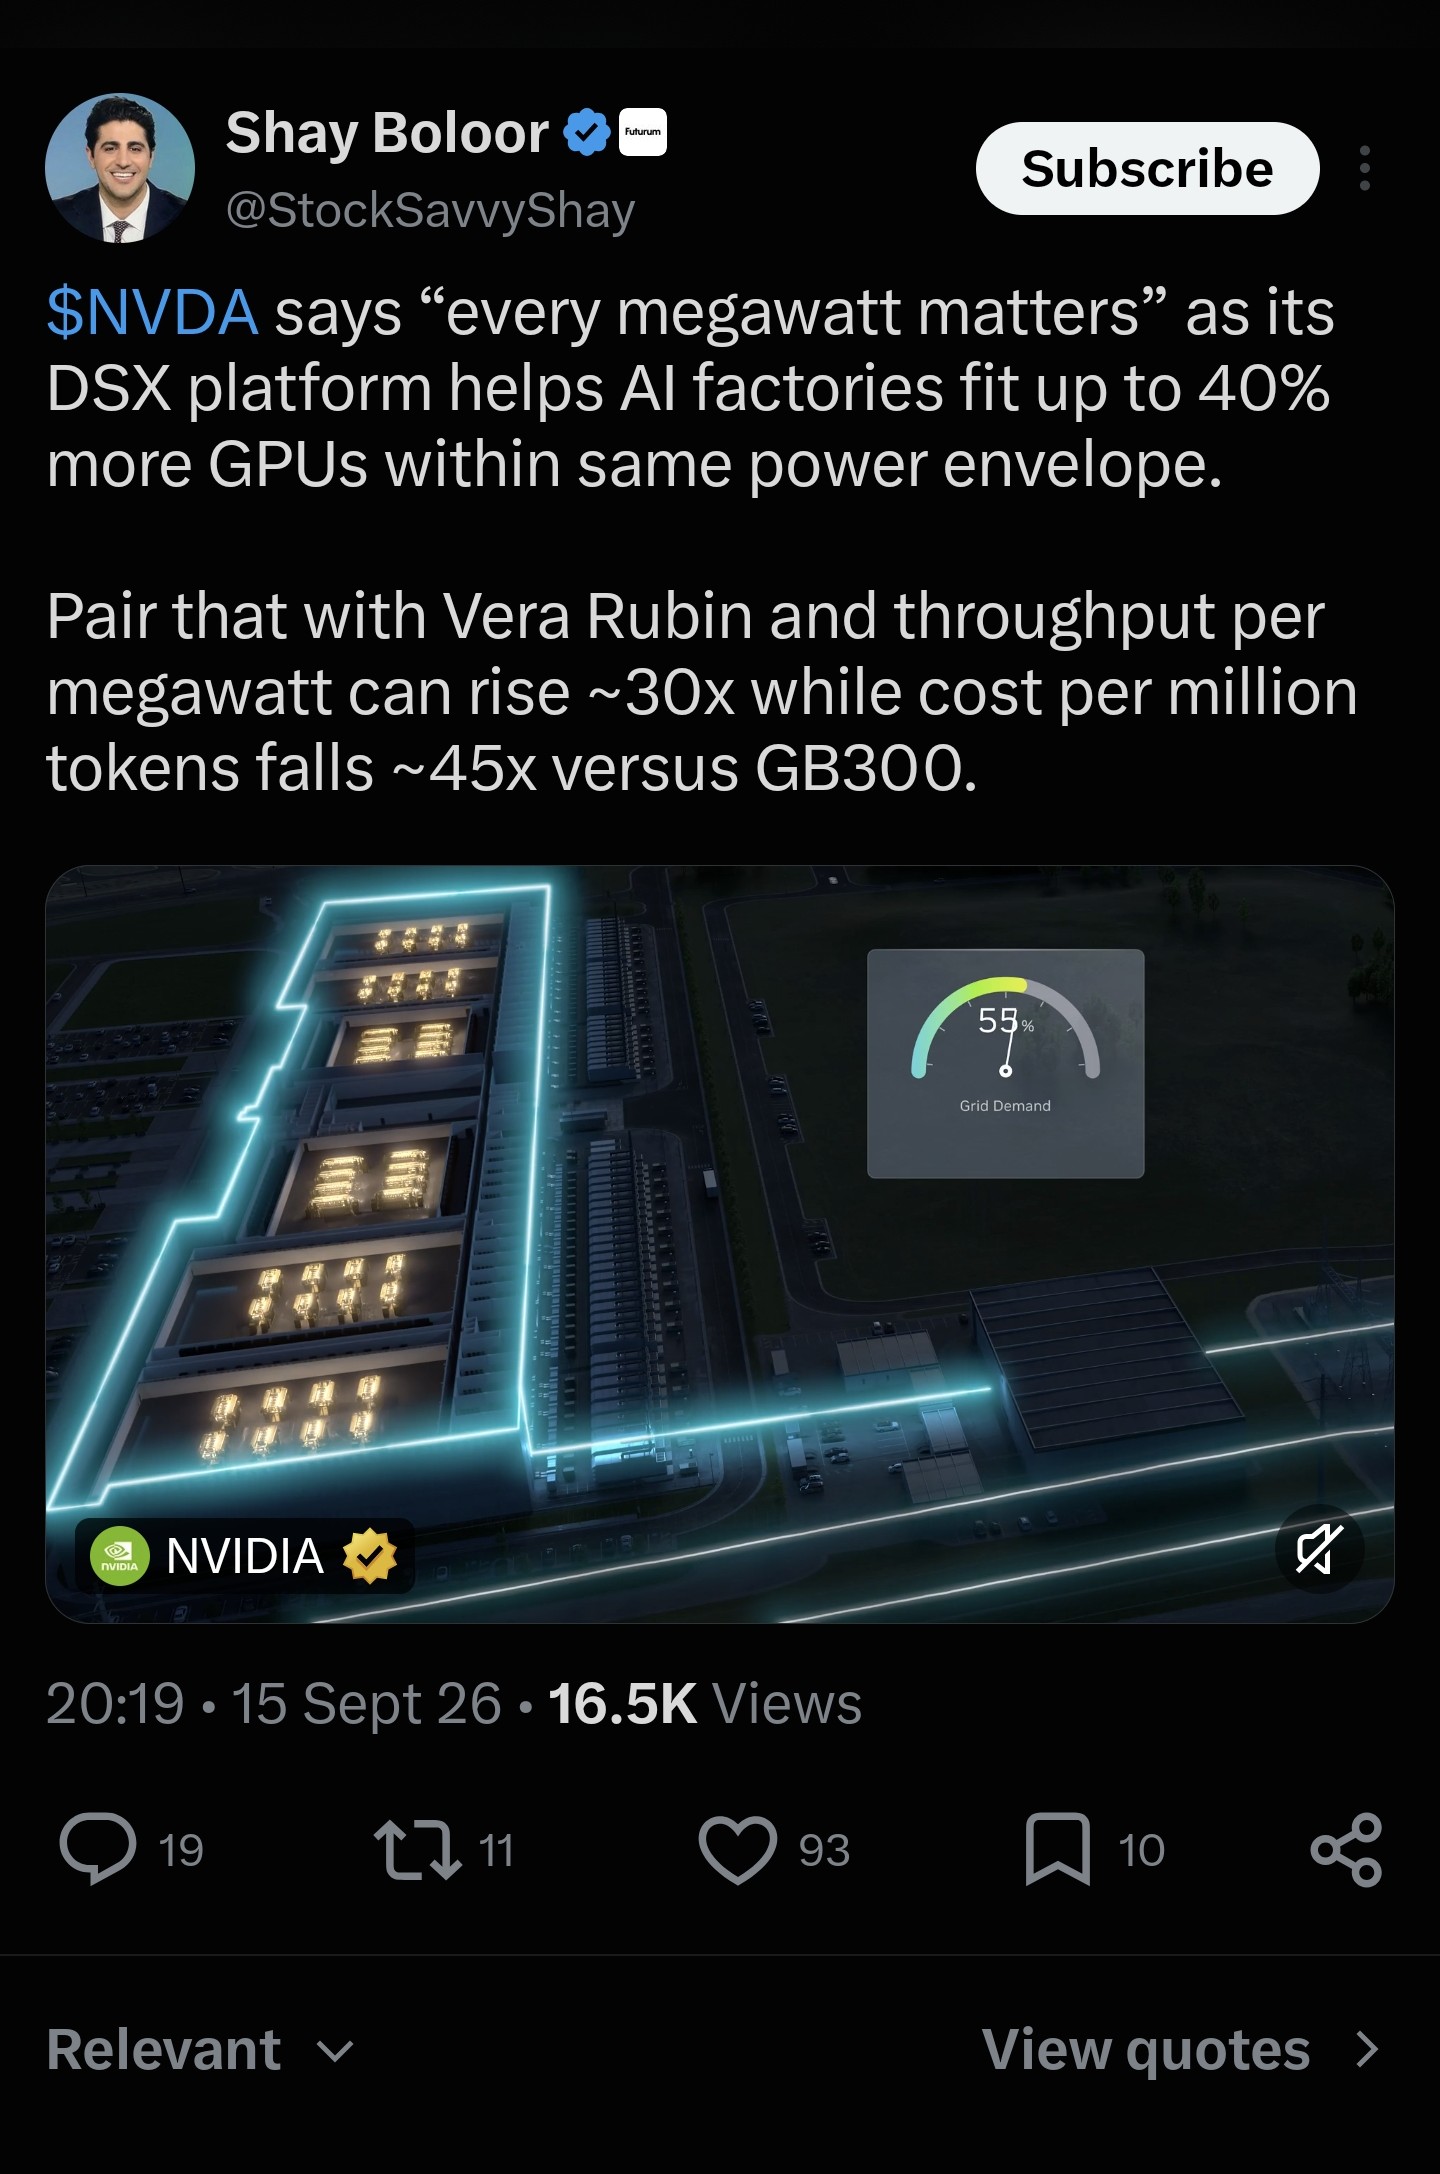
Där Nokia är starkt involverade: DSX Air & AI-RAN
Nokias primära integration sker med en specialiserad modul som kallas DSX Air (fokuserad på nätverksmolnsimulering) och plattformen NVIDIA Aerial.
Telekomstrukturens lager: När en DSX AI-fabrik byggs specifikt för att driva telekomnätverk eller edge-computing-torn (det Nokia kallar en “distribuerad AI-fabrik”), är Nokias SR Linux-programvara och radionätverksstackar djupt integrerade.
Joint ventures: Nokia, NVIDIA och operatörer som Ooredoo samarbetar aktivt kring projekt som Zankore, en pipeline för en 1-Gigawatt DSX AI-fabrik i Sydostasien som är starkt inriktad på suverän AI och molninfrastruktur för telekom.
Jag var frestad att fråga: what the fuck is going on? (alltså den där kända engelska versionen med en trebokstävig förkortning). Jag missade en dag någonstans mitt i och min Nokia-portfölj visade plötsligt ett femsiffrigt minus.
Nå, samma gamla visa gäller här. Hetsa inte upp er. Enligt min mening har diskussionen på ett fint sätt lyft fram paradoxen mellan Nokias kursrörelser och kursnivå. Det har alltså inte skett någon Big Bang här, utan Nokia beter sig som AI-aktier, men värderingen är fortfarande relativ med tanke på grunderna (tänker på Pirkka, Euroshopper, Kotimaista och vad de nu heter).
Det har i alla fall inte bakats in någon kraftig AI-premie i Nokia-aktien, till skillnad från hos många jämförbara bolag.
Vi visste nog alla att knappt någon aktiv analytiker förstår det här bolaget (bättre än många här på forumet). Så håll huvudet kallt, förväntningarna lite under molnen, så blir det här bra.
[quote="OldFeki, post:1918, topic:73687"]\nMissade en dag mitt i allt och min Nokia-portfölj såg plötsligt ut att ligga på ett femsiffrigt minus.\n\n[/quote]\n\nMin egen portfölj slutade också i ett rejält magplask efter en fin dag Är det någon som förstår grejen med den amerikanska börsöppningen, i Helsingfors är det alltid +4 % eller mer och när amerikanerna öppnar stänger Helsingfors dagen på mellan ca -5 % och 1 %. Nå, jag tittar också på detta med en längre tidshorisont, men som mycket långsiktig ägare av Nokia måste jag konstatera att man har väntat på någonting. Undrar vad vändpunkten kan vara för att vi ska vakna upp (och stänga dagen) med en kursuppgång på +25 %.
Det ligger inte i någons intresse med en uppgång än – kanske något som rör Stoxx 50-indexet, eller så är det något helt annat. Hur som helst kommer en enorm summa aktier att gå på auktion inom kort, och för (passiva) fonder borde det spela roll om priset är 9 € eller 11 euro. Dessutom borde summan för de som lämnar matcha.
Dagens rörelse går inte helt logiskt, precis som hela veckan. I USA har det backat 20 cent till sedan Helsingfors stängde.
Och samtidigt, som TV:ns nyhetssammanfattning visar, är nyhetsflödet positivt.

 Är det någon som förstår grejen med den amerikanska börsöppningen, i Helsingfors är det alltid +4 % eller mer och när amerikanerna öppnar stänger Helsingfors dagen på mellan ca -5 % och 1 %. Nå, jag tittar också på detta med en längre tidshorisont, men som mycket långsiktig ägare av Nokia måste jag konstatera att man har väntat på någonting. Undrar vad vändpunkten kan vara för att vi ska vakna upp (och stänga dagen) med en kursuppgång på +25 %.