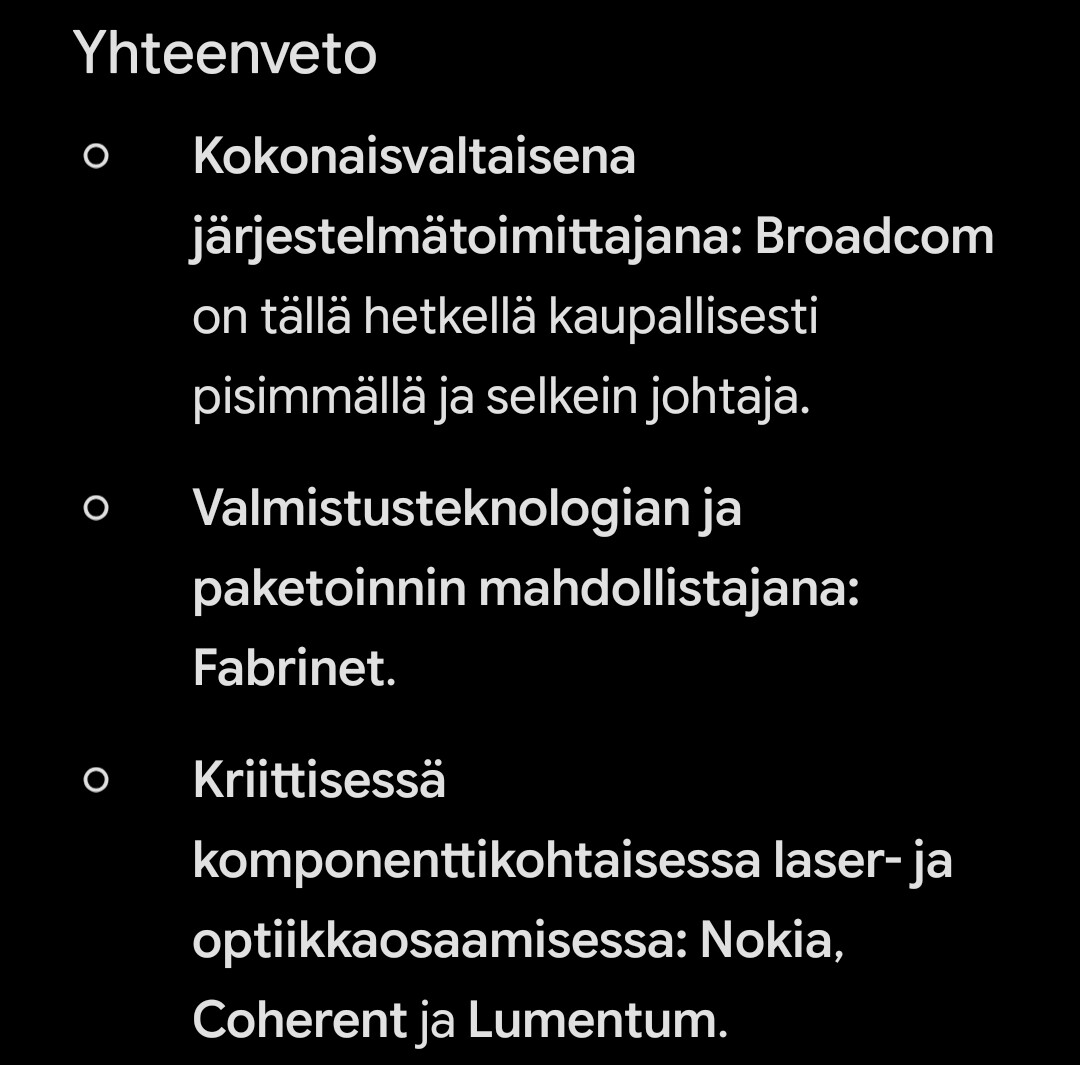
Hold da op, interessante sager. Der er jo ikke ligefrem voldsomt mange kompetente virksomheder inden for den optiske sektor.
Mon ikke du hentyder til en vis meget stor aktør, som ikke har sine egne lasere. Derudover har Nokia jo også i forvejen haft samarbejde omkring datacentre. Jeg tænker bare på, om denne model mon ville være den, man fik det største udbytte ud af – lasere er vel så værdifulde?
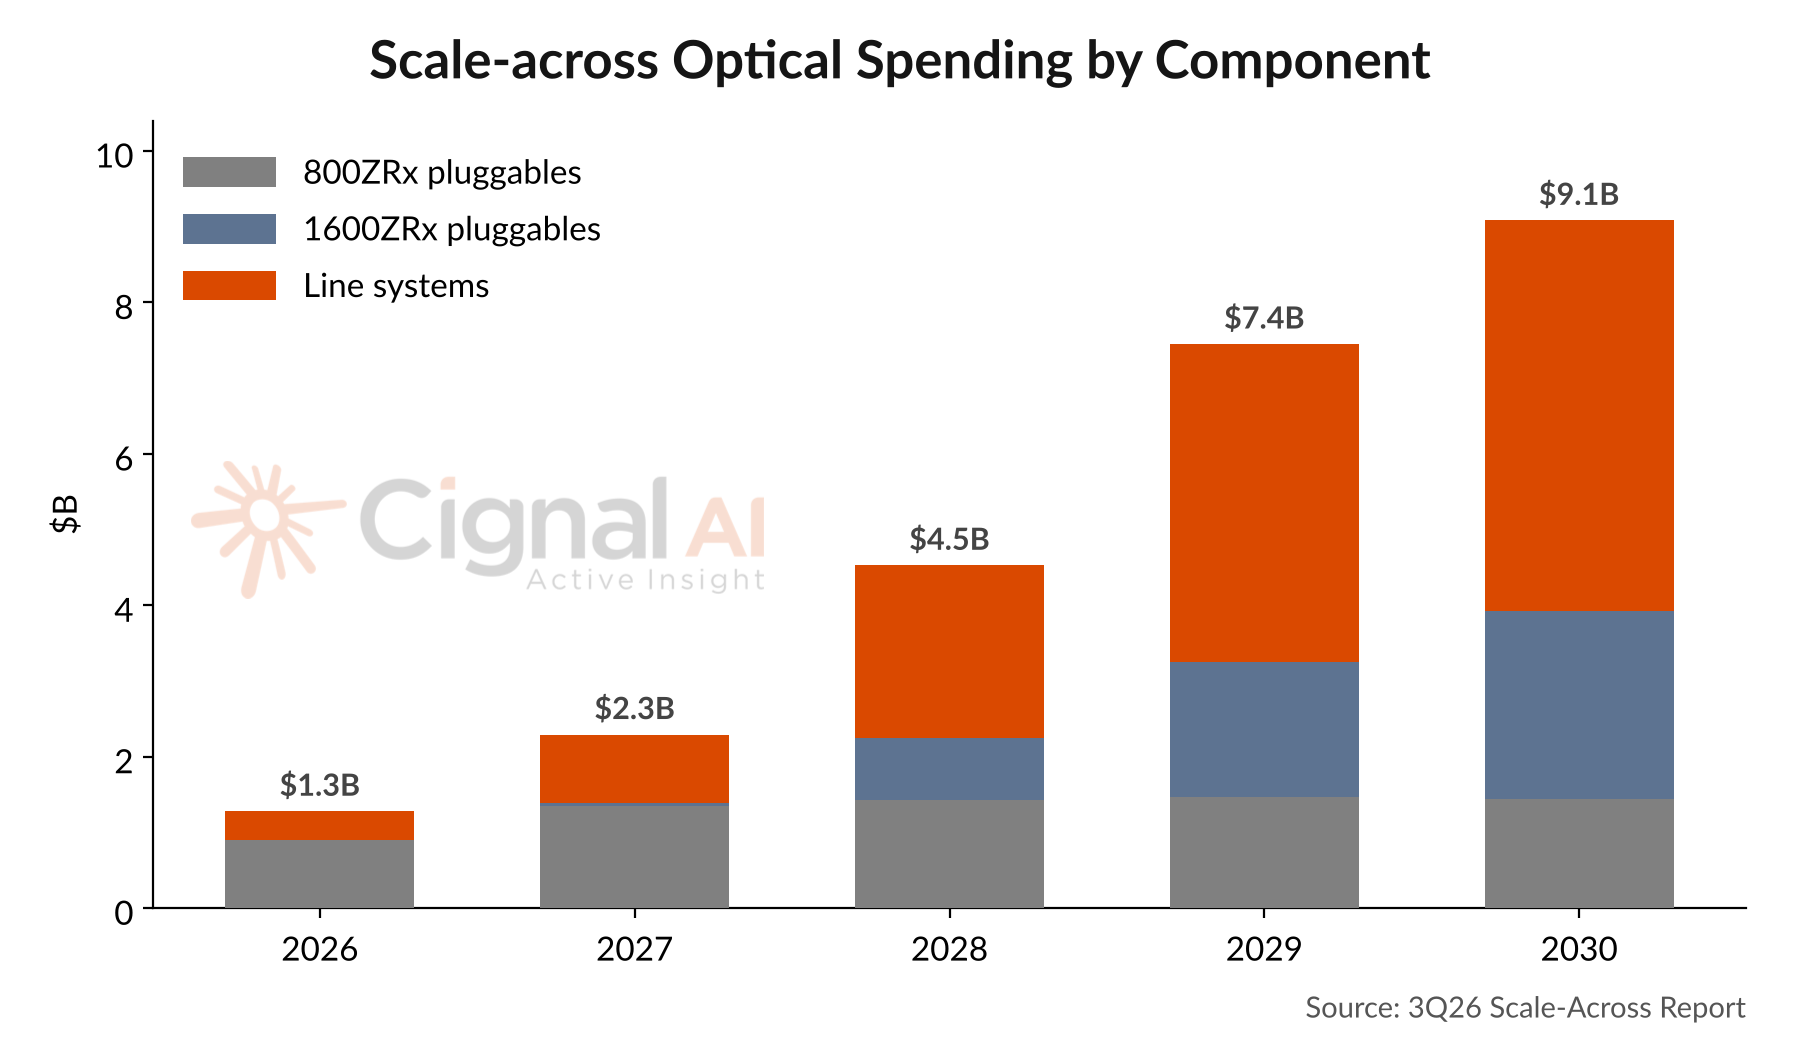
Scale-across optical revenue exceeds $9 billion in 2030 and more than $24 billion cumulatively from 2026 through 2030. Line systems account for the larger share of the cumulative total, ahead of coherent pluggables. The report details annual revenue for each component.
Line systems grow from 29% of scale-across revenue in 2026 to 57% in 2030. Multi-rail amplifiers arrive in 2027, and line-system prices are holding or rising while merchant coherent pluggable prices continue to fall.
Raman amplification is a major cost driver because scale-across networks use the technology far more heavily than service provider networks. Raman’s indium phosphide pump lasers are among the tightest parts of the optical supply chain, with lead times of 18 months or more.
Vendors that have invested aggressively in multi-rail line systems, such as Ciena, Cisco, and Nokia, are best positioned to benefit from this spending growth.
Scale-across reshapes the coherent pluggable market as the market rapidly transitions from 800ZRx to 1600ZRx – which will carry 70% of scale-across bandwidth by 2030.
Ifølge en del analysehuse er den optiske udvikling altså stadig i sin spæde start. Selvom der her kun tages højde for scale-across-markedet.
Hvad så med hele Nokias øvrige lavtforrentede klods om benet, som man skal slæbe rundt på i årevis? Det er fint, at AI-delen skaber hype, men løvedelen af Nokia er jo stadig lavmarginalt, uinteressant skrammel (ifølge markedet). Spørgsmålet er, om man reelt kan forvente, at den optiske del bliver Nokias hellige gral, eller om vi skal gå rundt i årevis i skyggen af afskrivninger fra lavmarginforretningen?
@Handeli Min egen forventning ser sådan ud, og som det er nu, er det efter min mening ikke engang en særlig bullish prognose.
Et blue sky-scenarie ville være, at MI også begyndte at tjene penge på andet end blot patenter. I så fald kunne det sammenlignelige driftsresultat for hele virksomheden efter min vurdering kravle op i et spænd på rundt regnet 6-7 milliarder (dette er et kvalificeret gæt fra en, der følger tallene tæt – men uden deciderede regneøvelser) omkring 2030’erne. Der er ingen garantier for denne MI-udvikling; mon AI-RAN får luft under vingerne?
Ikke desto mindre, hvis man tænker over, at Nokia har en realistisk chance for omtrent at fordoble sit resultat fra det nuværende niveau på få år. Det ville i hvert fald passe mig fint.
Hotard har netop understreget, at det ikke længere handler om forretning for forretningens skyld – det skal skabe et afkast. Af den grund har Nokia for eksempel bevidst skåret ned på salget inden for fixed networks. Der er de rigtige drivkræfter her, når IP-netværk står side om side med det optiske. Tiden vil vise, hvordan det går med mobile, men man opgiver i det mindste den gamle model nu. Altså modellen med uhyrligt høje F&U-omkostninger, og hvor der sælges videre nærmest med rent tab, når volumenerne ikke rækker til at kompensere for de gigantiske faste omkostninger. I bedste fald bliver AI-RAN den absolut største grundpille for Nokia i fremtiden, men det synspunkt kræver også en hel del optimisme – om end vejen dertil kan skimtes, hvis alt lykkes.
Det er velkendt, at Nokia laver både eksterne InP-laserløsninger og kundespecifikke CPO-løsninger. Der er penge i begge dele.
Hvad angår de nuværende løsninger, understøtter eksterne lasere typisk 8 fibre, og CPO så mere, 32 eller 64 fiberforbindelser. Begge InP-baserede løsninger har et prisskilt på omkring 1000 USD og er for opadgående.
Når jeg lige kradser det hurtigt ned, har et 1 GW datacenter brug for omkring 2 millioner fiberforbindelser, så en, der er bedre til matematik, kunne måske regne ud, hvad det løber op i rent prismæssigt. Og dette er altså udelukkende de interne fiberforbindelser i datacentret.
Man ved aldrig, hvordan teknologien udvikler sig. Nokia besidder en masse ekspertise, hvis fremtidige potentiale man kun kan gætte på i øjeblikket.
NVIDIA lavede uinteressante grafikkort, bare for at få flere pixels på skærmene i nørdernes gaming-pc’er. ICEYEs oprindelige forretning var noget så spændende som navigationstjenester til skibe.
Det kan godt være, at AI også laver fejl. Jeg har dog altid haft det indtryk, at Broadcom på papiret ville være bedst. Hvis man samarbejder eller køber, hvorfor så ikke købe fra den bedste? Også her dukker Fabrinets navn dog op i forhold til packaging. Og hvad angår lasere, er det velkendte navne. På længere sigt er Lumentum ude af spillet, hvis Marvell får lov at købe det. I så fald ville der helt sikkert være efterspørgsel i retning af Nokia som ren laserleverandør. Jeg troede egentlig, at Nokia som minimum ville have bidraget med PIC-laget.
Jeg ved ikke, det bliver spændende at se, hvad der mere sker her. Nokia køber allerede Tomahawk fra Broadcom og har tidligere købt ASIC-delen til trådløse løsninger, så det ville absolut være en velkendt aktør.
Nå ja, tilsyneladende har Broadcom også produktion af InP-lasere. Det var ny viden for mig.
Interessante rygter. Kunne Nokias strategi inden for CPO være at købe et færdigt switch-chassis fra Broadcom, og ikke kun Tomahawk/Jericho-chips? På den måde ville Nokia få et CPO-klart switch-chassis sammen med ASIC’en, eftersom deres egen datacenterswitch 7220 IXR ville kræve betydelig videreudvikling til CPO-brug og under alle omstændigheder en chip fra Broadcom. Både den siliciumfotonik-baserede CSTAR og ICE-D ville tilsyneladende egne sig fremragende som CPO’s optiske motor, og ELS-laseren ville komme fra San Jose. På denne måde ville Broadcom få sine værdifulde switch-chips ud i CPO-brug trods en voldsom lasermangel, og Nokia ville direkte kunne gå i gang med CPO-produktion og få sine InP-lasere integreret med det samme i avancerede slutprodukter sammen med den optiske motor og SR Linux. Hyperscalers kan selvfølgelig købe siliciumfotonik og ELS-lasere fra Nokia til deres egne CPO-switche, men den førstnævnte fremgangsmåde kunne potentielt skabe mere merværdi for Nokia.
Broadcom står stærkt inden for CPO-udvikling, men er på en måde også en direkte konkurrent til Nokia. Personligt ville jeg se den største merværdi, hvis Nokia samarbejder direkte med TSMC.
Coreweave rapporterede i går efter markedets lukketid virkelig stærke tal. Er nu oppe med 16 % i eftermarkedshandlen. Det vil formentlig afspejle sig i dagens bevægelser
CoreWeave har i øjeblikket over 1,7 GW aktiv IT-belastning (active power) og forventer at nå over 1,85 GW inden udgangen af 2026. Siden årets start er den aktive kapacitetsudnyttelse allerede fordoblet.
Den samlede kontraktligt bundne effekt er på 4,6 GW, hvoraf over 1,3 GW befinder sig uden for USA (inkl. Canada, Europa/Danmark/Spanien, Asien/Indonesien/Indien).
CoreWeave meddelte, at deres kapacitet er næsten udsolgt frem til 2027. Efterspørgslen overstiger udbuddet mangedobbelt.
Ældre GPU-generationer (Hoppere og Ampere) genforhandles til helt op mod 30–50 % højere priser sammenlignet med de oprindelige kontrakter.
I årene 2027–2028 udløber et betydeligt antal GPU’er fra deres oprindelige kontrakter som fuldt tilbagebetalte (debt paid off), hvilket genererer et betydeligt frit cash flow uden behov for ny CapEx.
"Connecting Compute at Scale": CoreWeaves ledelse understreger, at det at få hundredtusindvis af GPU-chips til at fungere som én samlet platform kræver en dyb netværks- og hardwarekonvergens, hvilket understøtter behovet for højtydende optiske løsninger.
Hvorfor stiger hele AI-sektoren så i kølvandet på dette regnskab?
Man har frygtet, at neocloud-udbyderne (CoreWeave, Nebius osv.) ville være AI-cyklussens svageste led og ende i kreditrisiko. CoreWeave udviste dog allerede nu en stærk udvikling i driftsmarginen. Indtjeningen vokser hurtigere end omkostningerne.
De gigantiske CapEx-investeringer er ikke spild af penge, men har derimod korte tilbagebetalingstider. De solide CapEx-investeringer fortsætter.
Kapacitetsmanglen er enorm. Det faktum, at lejepriserne på 1–2 generationer gammelt GPU-hardware stiger ved genforhandlinger, beviser, at manglen på AI-kapacitet fortsat er akut.
"We have 10x as much qualified demand as available capacity through the end of 2027, and demand for 2028 is already several times larger than our available capacity, even before we have brought it formally to market.", Mike Intrator, CEO
Hmmm… umiddelbart tænker jeg på mulige sanktioner, hvis det viser sig, at de “forsvundne” chips er endt hos aktører, de ikke burde ende hos. Hvis/når der er tale om titusindvis af chips, kan der være tale om et omfattende reguleringsbrud, som de amerikanske myndigheder næppe lader gå usanktioneret hen.
Altså dårlige nyheder for Nokia (forretningspartner), en potentiel omkostningspåvirkning (fordi Nvidia MÅSKE bliver nødt til at hæve priserne for at dække sanktionerne) og en mulig effekt på AI RAN, hvis operatørerne vurderer, at Nvidia ikke længere nyder tillid som komponentleverandør. Det her er lidt (sølvpapirs)hat-vurderinger, men som direkte konsekvens er det måske mest AI RAN-samarbejdet.
Nej, jeg ser ikke nogen indflydelse på Nokia herfra.
For Nvidia kan dette måske skabe lidt problemer i den forstand, at Jensen Huang også bliver nødt til at fokusere på andre ting end selskabet, må aflyse møder og optrædener, og opmærksomheden flyttes fra det væsentlige til det uvæsentlige. Dette er dog ikke den første utroskabsskandale i det amerikanske erhvervsliv – se bare på Amazon og Jeff Bezos. Hvordan gik det? Slet ikke noget, aktiekursen er mangedoblet siden da.
Hvis Jensen blev fyret, og det blev fastslået, at oplysninger var lækket til Kina, ville Nvidia få endnu et slag i markedet. Jeg tror dog ikke engang, dette vil få indflydelse på Nvidias salg – kunderne aflyser ikke ordrer af den grund. Og AI-revolutionen bliver ikke aflyst på grund af dette, selvom Jensen har været dens absolutte hovedperson.
Nokia befinder sig ikke direkte i Nvidias lukkede økosystem inden for datacenterbyggeri (bortset fra på softwareniveau), så der er ingen potentiel skade. Nokia fokuserer på et åbent økosystem og betjener derigennem datacenterkunder såsom hyperscalere.
Nvidia har kassen fuld af penge, så en eventuel bøde ville overhovedet ikke kunne mærkes. Nvidia er en så central aktør for USA, at man ikke ønsker at lægge hindringer i vejen for dem. Og hvad angår Nokias AI-RAN – her er det virkelig svært at se nogen afsmittende effekter."
Glorien fik et hak, men selv gode mennesker begår fejl. Personligt går Jensen Huang igennem en svær tid lige nu.
Sanktionsrisikoen begynder allerede at virke ret sandsynlig:
“Et kinesisk universitet med tætte bånd til Kinas folkehær købte i sidste måned Nvidia H200-AI-chips, selvom universitetet er på USA’s eksportforbudsliste.”
Hvorfor skulle dette give buler i Nokias omdømme? Nokia er overhovedet ikke involveret i dette.
Og det vil helt sikkert blive undersøgt, hvem der har solgt produkterne. Jeg tvivler på, at Nvidia direkte har brudt reglerne, men snarere at en tredjepart har leveret dem. Bliver Nvidia så anklaget, eller er det denne tredjepart?
Ja. At bryde sanktioner er ligesom radioaktivitet. Det smitter. Og producenten af produkterne er ansvarlig for slutbrugeren, dvs. producenten har ansvaret for, at produkterne ikke havner hos sanktionerede parter.
Nokia har det selvfølgelig ikke forårsaget, og selv et barn kan forstå, at det her rod ikke er Nokias skyld, men svaret er stadig det samme: Hvis din forretningspartner er underlagt sanktioner, bliver du selv smittet af det. Og bemærk, det er i sidste ende operatørerne, der afgør det her – hvis de føler, at man ikke længere kan lege med Nvidia, kan Nokia ende med at lide under det.
Mener du helt ærligt, at erhvervslivet ville være styret af moral i en sådan situation? “Vi køber fremover dårligere chips, hvilket skader vores egen forretning, fordi Jensen Huang var sin kone utro eller fortalte sin kæreste noget om Nvidias planer?”
Nej, det tror jeg virkelig ikke på. Selv det faktum, at Nvidia bevidst skulle have solgt til en sanktioneret part, ville ikke skabe problemer i kunderelationerne – og jeg tror ikke engang på, at Nvidia har gjort det bevidst.
Hvis man tænker lidt tilbage på historien:
Gjorde det en forskel, da Ericsson blev taget i at betale penge til ISIS for at sikre forretninger i Irak? Det havde absolut ingen indflydelse. Tværtimod: kort efter skandalen og bøderne indgik en amerikansk operatør (AT&T) sin største aftale i historien på 14 milliarder dollars med Ericsson. De indgik et forlig med myndighederne, betalte en bøde og kom videre.
Gjorde det en forskel, da Bezoss utroskabsskandale ramte overskrifterne? Det påvirkede ikke Amazons eller AWS’ forretning det mindste.
Gjorde det en forskel, da det blev konstateret, at Nvidia-chips trods sanktioner var endt i Kina og i hænderne på Huawei? Det påvirkede ikke efterspørgslen på nogen som helst måde.
Worst case scenario ville efter min mening være, at Nvidia fik en bøde på titusindvis af milliarder, hvis de bevidst havde solgt til kinesiske sanktionerede parter. Og samtidig blev Jensen Huang ramt af anklager om landsforræderi for at dele information med en agent.
Hvordan ville dette påvirke Nvidias forretning? Præcis med det beløb, der skal betales i bøde. Jeg tror absolut ikke på, at erhvervslivet ville begynde at “boykotte” kritisk AI-infrastruktur af den grund. Jeg tror snarere, at erhvervslivet ville begynde at støtte Jensen Huang – jeg mistænker, at han også ville være et offer i den situation.
Og hvordan ville dette påvirke Nokia? Ikke en tøddel.


 Kunstig intelligens bekræfter min egen opfattelse af sagen. Når man spørger, hvem der er bedst til dette.