Dette er jo netop en europæisk styrke, som absolut bør styrkes yderligere. Faren er jo nu, at almindelige borgere kommer til at betale i dyre domme for dyr strøm, og det øgede forbrug af fossile brændstoffer hvor som helst i verden vil da i den grad gøre dystopierne til virkelighed meget snart. Med hurtige forbindelser kommer man selvfølgelig også hurtigt ad helvede til.
2 Synes om
Nu forstår jeg simpelthen ikke, hvordan cyklisk elproduktion er en styrke, eller hvad du ellers måtte mene. Jeg er som sådan heller ikke tilhænger af fossile brændstoffer, men snarere af regulerbar atomkraft. Det ville selvfølgelig også hurtigt gøre dystopierne til virkelighed, hvis man vælger at tro det.
Det ville være bedre, hvis datacentrene havde deres egne gasturbiner eller decentraliserede atomkraftværker, og at fjernvarme blev mere udbredt i resten af Europa og USA også, hvis man virkelig vil gøre noget for miljøet her.
Jeg diskuterer energiproduktion og den slags med svingende interesse over privatbeskeder. Det hænger i øjeblikket også stærkt sammen med Nokia, men den slags emner har en kedelig tendens til at skabe politisk postyr i lægmænds øjne. Jeg har en uddannelse og erfaring inden for emnet, ikke en ideologi.
9 Synes om
Det potentielle NVIDIA Brightspeed-projekt kommer allerede med et fastlagt energiramme (energy envelope) og DSX-arkitekturen, og dertil kommer, at det er stærkt distribueret og (muligvis) vil kombinere Nokias fulde AI-stack (inklusive RAN, som også har en dedikeret strømforsyning), hvilket betyder, at de fremtidige krav i Nokia/NVIDIA-blueprintforslaget vil være særdeles favoriserede… skulle man tro! Det faktum, at Musk skræmmer teleselskaberne med sin vision og støttes af Qualcomm, vil uden tvivl fungere som en katalysator for denne edge-udbygning. Demokraterne + Musk er efter min mening godt nyt for Nokia!
4 Synes om
Til fredagshyggen en video, som “beviser”  hvordan internetvirksomheders administrerende direktører har fingeren på pulsen.
4 Synes om
Two Sigma ser ud til at have reduceret sine shortpositioner en smule i går 0,79 0,77
6 Synes om
ARGA Investment ejer 21,8 millioner aktier i Nokia. De købte 17,1 millioner af disse aktier i 3. kvartal, og positionen udgør nu 5,6 % af deres samlede portefølje, hvilket gør den til deres 7. største position. De var heller ikke den eneste hedgeforening, der købte op i 3. kvartal.
De store tanker op.
22 Synes om
https://www.fierce-network.com/cloud/nokia-wants-ais-optical-gold-rush-and-it-already-has-lasers
Nokias strategi: Nokia er stadig i en teknisk udviklingsfase (“technical playground phase”) og har ikke truffet en endelig beslutning om, hvorvidt de vil producere komplette NPO-/CPO-løsninger, eller om de blot vil fungere som leverandør af komponenter, dvs. eksterne laserkilder, i sektoren.
Konkurrencebilledet: Hvis Nokia vælger udelukkende at være laserleverandør, vil de konkurrere med Lumentum, Coherent og kinesiske producenter. Inden for komplette NPO-løsninger vil konkurrenterne bl.a. være Ciena, Cisco samt startups i branchen (f.eks. Lightmatter). De amerikanske hyperscaleres ønske om at undgå kinesiske leverandører kan dog åbne en betydelig markedsniche for Nokia.
Rob Shore, head of Optical Networks Solution Marketing for Nokia Network Infrastructure, told Fierce the company isn’t a one trick pony.
“Anything that involves a laser, there’s no reason Nokia should not be part of that.”
" I think it’s safe to say Nokia will get into that market"
Giver mere tillid til dette scale-up-tema, men mon det virkelig er så meget i sin spæde start..
11 Synes om
Det undrede også mig, at det blev sagt direkte, at der ikke er truffet nogen beslutning om de næste skridt. Derfor er det svært at vurdere, hvad Nokias rolle bliver, men ét scenarie er, at Nokia bygger en NPO-maskine og forbliver en komponentleverandør på CPO-markedet med sine lasere. Hvis NPO-udviklingen påbegyndes i midten af 2027, når Nokias nye optiske produktportefølje (fire DSP’er) begynder at være klar, og udviklingen tager den samme 18-måneders cyklus som med DSP’erne, kunne Nokias NPO være på markedet i anden halvdel af 2028. Hvis man inden for CPO beslutter sig for at gå videre med at bygge en CPO-maskine efter NPO-maskinen, ville man tidligst være med på CPO i 2030. Til den tid ville konkurrenterne allerede være flere år foran: Ciena markedsfører allerede sin Vesta 200 CPO-maskine nu, og Nvidia leverede sine CPO-switche til kunderne i juni 2026. Hvorvidt det er for sent, er naturligvis et vigtigt spørgsmål.
8 Synes om
Gode overvejelser, men jeg kan simpelthen ikke tro, at Nokia først skulle være på det stadie der. LPO er klar.. NPO er helt sikkert et sikrere alternativ end CPO. Jeg formoder, at udvikling og test allerede er i gang sammen med forskellige hyperscalere, såsom Google. Kortene holdes tæt til kroppen. På den anden side, hvis Lumentum forsvinder fra at levere lasere, kan det også vise sig at være en lukrativ vej.
16 Synes om
Sandt, at holde kortene tæt til kroppen betyder ikke, at der ikke foreligger i det mindste en foreløbig beslutning, eller at der ikke allerede udføres tests sammen med hyperscalere.
Interessant nok offentliggjorde Nokia dagen før Fierce-artiklen (5.11.) et blogindlæg af Teresa Monteiro, hvor det afsluttende afsnit er det mest væsentlige:
"Nokias mål er ikke at udråbe én enkelt arkitektur, laserkonfiguration eller materialeplatform som vinder. Målet er at udnytte vores stærke historik inden for innovation af optisk konnektivitet, halvlederteknologi og PIC-fremstilling til at udvikle en portefølje af løsninger, som er med til at opfylde de forskelligartede krav til strømforbrug, pålidelighed, vedligeholdelse, producerbarhed og åbenhed for konnektivitet i AI-datacentre."
Den første sætning er forsigtig, mens den anden giver et fingerpeg om strategien: “en portefølje” refererer til flere produkter, ikke kun ét.
Monteiro er markedsføringsdirektør for optiske netværk hos Nokia med en baggrund fra Coriant og Infinera. Ifølge hendes profil udvider hun sit fokus til optiske delsystemer og intern konnektivitet i datacentre. Det er ganske vist en udvidelse af ansvaret inden for markedsføring og ikke en produktbeslutning, men det vidner om, at intern optik i datacentre nu får mere opmærksomhed hos Nokia.
12 Synes om
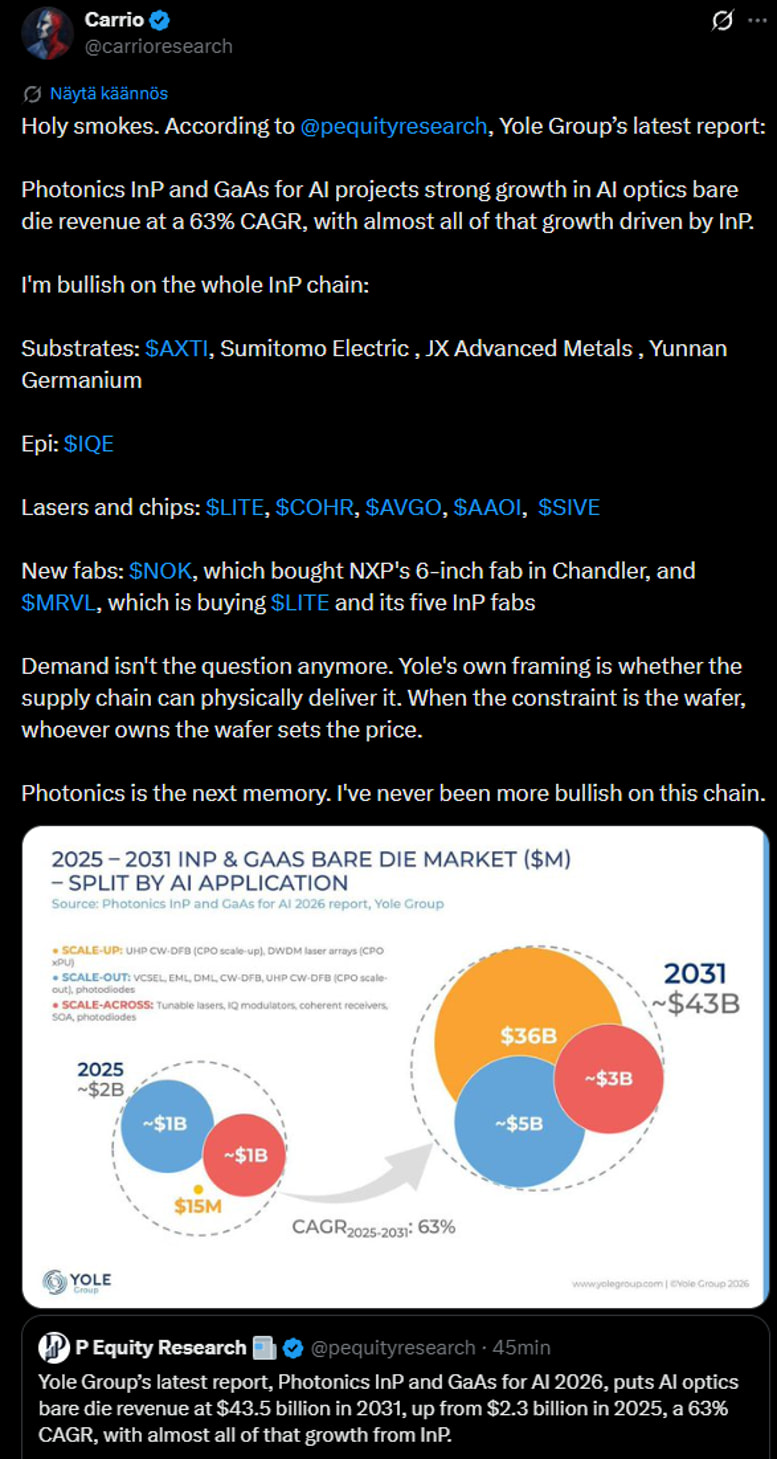
Ifølge en rapport fra Yole Group vil markedet for InP-komponenter på chipniveau (Bare Die) vokse fra 2B (2025) \rightarrow$ ~$43B (2031) (CAGR 63%). I den optiske værdikæde mangedobles værdien imidlertid.
Og ifølge AI:
- Bare Die → Optiske moduler (2.5x – 4x): InP-laseren udgør ca. 25–35% af modulets omkostninger (BOM). Markedet for færdige optiske moduler stiger samtidig til et niveau på ~$110–130B.
- Bare Die → Samlet systeminfrastruktur (5x – 8x): I routere og switches vokser den samlede værdi 5–8 gange. Markedet for optisk AI-infrastruktur når op i størrelsesordenen ~$150–200B+.
Dette er efter min mening et ganske troværdigt resultat, om end af typen “Holy smokes”. Hvis dette holder stik, ville Nokias optiske forretning blive mangedoblet, og selv det ville sandsynligvis være et forsigtigt skøn.
23 Synes om
En anden kilde går dybere ind i sagen. Roy Dagher, teknologi- og markedsanalytiker inden for halvledere hos Yole Group:
“Værdien inden for AI-optik flytter sig væk fra traditionelle pluggables. Frem mod 2031 vil interne scale-up-links i racket udgøre 83 procent af bare die-værdien, og tre InP-teknologier – CW-DFB-lasere, DWDM-lasergrupper og IQ-modulatorer – vil stå for 88 procent heraf. Vinderne bliver de virksomheder, der mestrer disse komponenter i volumen.”
Værdien af optikken flytter sig altså til et lag, hvor Nokia er til stede for InP’s vedkommende, men endnu ikke med et produkt: ICE-D indeholder DFB-lasere og betjener netop links internt i racket, men Nokia sælger det som et PIC (fotonisk integreret kredsløb, hvor lyskilder og modulatorer er integreret) til modulproducenter, ikke som en ren laser til CPO. Eftersom Ciena markedsfører sin Vesta-maskine, og Nvidia allerede leverer sine CPO-switche, vil den første generations design wins sandsynligvis blive fordelt ganske snart.
Måske burde Nokia køre ad to spor: sælge lasere til CPO-økosystemet og bygge NPO. Senere kunne man så også overveje produktion af CPO.
5 Synes om
Jeg ser det personligt sådan, at der sker fremskridt på rigtig mange fronter, hvor Nvidias løsninger nok er omtrent de eneste, der er så synlige. Nvidias eget vertikalt integrerede og lukkede økosystem (såsom NVLink) er én del af markedet. På det område begynder rollerne efterhånden at være fordelt – enhver leverer sin egen lille del, og Nvidia høster den mest direkte gevinst.
Sideløbende vokser et åbent økosystem hurtigt (bl.a. AMD, Broadcom, Google, Meta…), som er baseret på åbne standarder. Det virker til, at Nokias mål netop er at være en markant aktør i denne lejr. Derudover tror jeg ikke, at hyperscalerne (Meta, Google, Microsoft) ønsker at være 100 procent afhængige af Nvidias lukkede system.
Mange analysehuse mener, at pluggables fortsat vil være den mest pålidelige og udbredte teknologi i mange år fremover – Nvidia har selvfølgelig allerede delvist CPO med. På længere sigt vil optik dog formentlig finde vej ind i enhver sprække, og på det punkt er kortene stadig helt åbne. Lige nu designes og testes der, og Nokia er med garanti med i det spil. Alene af den grund, at der de næste par år vil være en enorm mangel på InP-lasere – i stil med, at efterspørgslen er det dobbelte af, hvad der kan leveres. Dermed kommer Nokia helt sikkert med til forhandlingsbordet – forudsat at de er i stand til at levere.
21 Synes om