Rapporten var ganske rigtigt svag, og den største svaghed lå på den internationale side, hvor omsætningen ikke rigtig materialiserede sig. Deltag i webcast kl. 10 for at spørge ledelsen om, hvorfor det forholder sig sådan.
8 Synes om
Nordea er relativt fortrøstningsfulde i deres hurtige kommentarer, med en nedjustering af estimaterne på 1-2%: NoHo Partners: Seasonally small Q1 missed estimates owing to Norway - Nordea - Inderes
6 Synes om
Her er vores kommentarer! Ingen dramatik. Vendingen i Norge skrider fremad, hvilket er vigtigt. Svagheden i Danmark tilskrives vejret (man skal selvfølgelig være meget kritisk her, da vejrvendinger er en del af denne forretning!). Finland klarer sig helt okay, men i det svære marked er det vanskeligt at præstere bedre. For NoHo ville det være af afgørende betydning, hvis det lovende BNP-tal for 1. kvartal i Finland viser sig at holde stik og frem for alt er bæredygtigt. NoHos finske maskine ville helt sikkert generere pæn resultatvækst, hvis den organiske vækst kom i gang drevet af økonomien. 
Angående BBS blev det sagt direkte, at man snart ekspanderer til det næste land, hvilket naturligvis er meget interessant 
31 Synes om
Hvis rapporten var blød, så var meldingerne om fremtiden i deres webcast faktisk ret stærke:
- Q2 er startet bedre på alle markeder sammenlignet med sidste år.
- I præsentationen blev der vist kortdata fra Danmark for restauranter, og det bekræfter, at vejret rent faktisk fik restaurantomsætningen til at falde kraftigt, men viste også, at den nu er vendt tilbage til et normalt niveau. Derfor var dykket i lønsomheden måske i virkeligheden mere af engangskarakter.
- I Norge nåede man faktisk allerede et positivt driftsresultat (EBIT), og tendensen forventes at fortsætte i en positiv retning i Q2.
- Jungle Juice Bar er allerede overskudsgivende på driftsniveau i år.
- I Halifax har lønsomhedsudviklingen ifølge ledelsen været langsommere end forventet, men lønsomheden er alligevel forbedret og fortsætter med at blive bedre.
Der er mange drivere, som bør støtte lønsomheden i de kommende kvartaler i forhold til sidste år, og vejret er ikke den mindste af dem.
Det ser også ud til, at BBS’ ekspansion til et nyt land vil ske meget snart, da formuleringerne er som Sauli beskriver herover.
24 Synes om
Jeg må lige korrigere mig selv; den samme formulering var faktisk allerede med i Q4-rapporten, så det var ikke ny information alligevel  I interviewet, da han blev spurgt om emnet, var Jarnos ansigtsudtryk dog efter min mening meget sigende, og jeg giver selv ret høje odds for, at der sker noget med BBS i løbet af 2026. NoHo Partners Q1'26: ”Ei voi olla täysin tyytyväinen” - Inderes
For casen ville dette næste skridt for BBS være af afgørende betydning, da det ville starte nedtællingen til et exit. Derefter ville det kun være et spørgsmål om tid, og markedet kunne begynde at indprise exittet. Lige nu afspejles værdien af BBS stort set ikke i NoHos tal. Dette er mest udtalt på balancen, hvor gælden nu er på smertegrænsen, men justeret for BBS ville balancen være i rigtig god stand (nettogæld/EBITDA under 2x).
14 Synes om
Godt interview @Sauli_Vilen og tak for det! Jeg kunne især godt lide, da du spurgte ind til BBS. I videoen nævner du, at BBS voksede med 16% i Q1. Hvor finder man disse BBS-tal i rapporten?
EDIT. Jeg svarer lige mig selv: dette tal fremgik af resultatpræsentationen under finansdirektørens gennemgang.
7 Synes om
Jep, det blev fundet der. Vi lægger det lige frem til alles gennemsyn: https://www.noho.fi/wp-content/uploads/2026/05/noho-partners-oyj-osavuosikatsaus-q1-2026-esitys.pdf
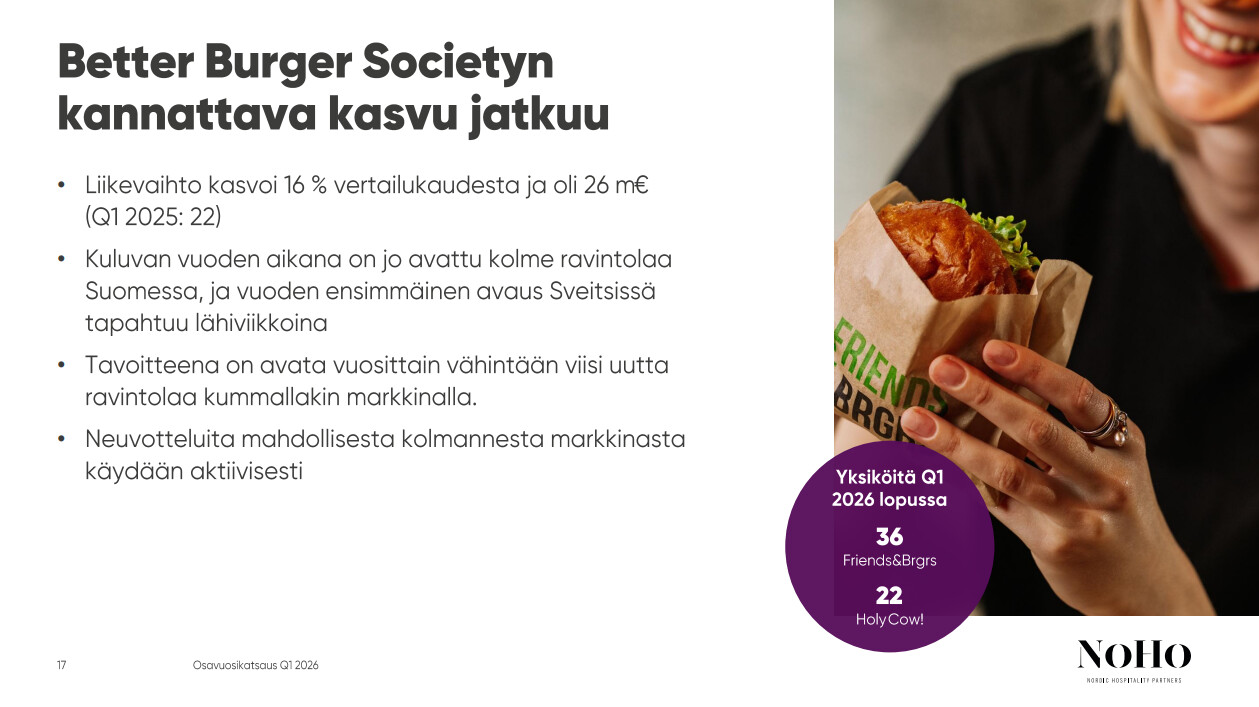
Og mange tak, det er jo for jeres skyld, vi laver det her! 
18 Synes om
Jeg var nødt til at gå tilbage og se det igen, og han har bestemt svært ved at holde smilet tilbage, når der tales om de afsluttende faser af forhandlingerne.
Desuden, hvis der er en vækst på 16% og det ifølge Jarno er meget lønsomt, mon talsværdien på balancen så ikke snart er en smule konservativ igen?
8 Synes om
BBS-multiplerne var jo relativt høje på det tidspunkt, hvor opskrivningen blev foretaget, så jeg vil endnu ikke kalde det konservativt. BBS-upsiden er først og fremmest baseret på, at der gennemføres en næste succesfuld transaktion, hvorefter værdien kan realiseres ved et exit.
10 Synes om
Denne bbs vækker bestemt interesse. Jeg vil gerne kaste et par spørgsmål ud i luften. Jeg ved, at ingen har sikre, direkte svar, men det ville være interessant at reflektere over emnet. Altså, hvis vi forestiller os, at ekspansionen til et tredje land nu lykkes, og væksten i Finland og Schweiz fortsætter: Hvad ville effekten af et exit være på aktien, eller ville det måske være en form for engangsudbetaling af udbytte, eller hvordan ser I på det?
2 Synes om
Her er en selskabsrapport om NoHo fra Sale og Arttu efter 1. kvartal 
NoHos Q1-rapport var efter vores mening overordnet set lidt tam, da resultatet faldt, især drevet af de internationale aktiviteter. De kortsigtede efterspørgselsudsigter ser lovende ud, men der er stadig visse usikkerhedsfaktorer forbundet med de forventninger til indtjeningsvækst, der er lagt ind for resten af året. På trods af dette ser vi det mellemlange afkastpotentiale i aktien som attraktivt, understøttet af et højt potentiale for indtjeningsvækst. Vi fastholder anbefalingen ‘Akkumuler’, men sænker kursmålet til 8,5 euro (tidligere 9,0e) på grund af estimatændringer.
5 Synes om
Jeg anser Saulis Q2-prognose for at være ret forsigtig. Sidste år blev de finske forbrugeres lyst til at gå på restaurant dæmpet af elendigt vejr, og Trumps toldsatser lå i baghovedet. Norges vanskeligheder begyndte vist allerede at kunne ses i sammenligningsperioden på den internationale side. Jeg finder det mærkeligt, hvis vi bliver på samme niveau som sidste år hvad angår driftsresultatet, men det vil tiden vise! Tak for analysen endnu en gang.
Hvor er alle de andre debattører og især bjørnene (karhut) egentlig? I går var det regnskabsdag, og det er primært mig og Sauli, der kommenterer på noget. Især bjørnene er savnede til at skyde de alt for lyserøde drømme ned.
12 Synes om
Der er ingen grund til at være bearish. Toget kører fint videre på dette punkt også, og jeg føler, at selskabet er lidt svært at værdisætte for mange (BBS osv.). Derudover ramte udbytteudbetalingen sikkert mange hårdt, da udbytteprocenterne for 2025-2028 allerede begyndte at se ret imponerende ud. For mig var udbyttereduktionen en positiv overraskelse, fordi Noho i mine øjne blev lidt mere af en vækstvirksomhed. Overskudslodtrækningen i form af udbytte var allerede vokset sig ret stor, og nu er der mere råderum tilbage. Der er udfordringer, men på den anden side er der også det evige løfte om noget bedre.
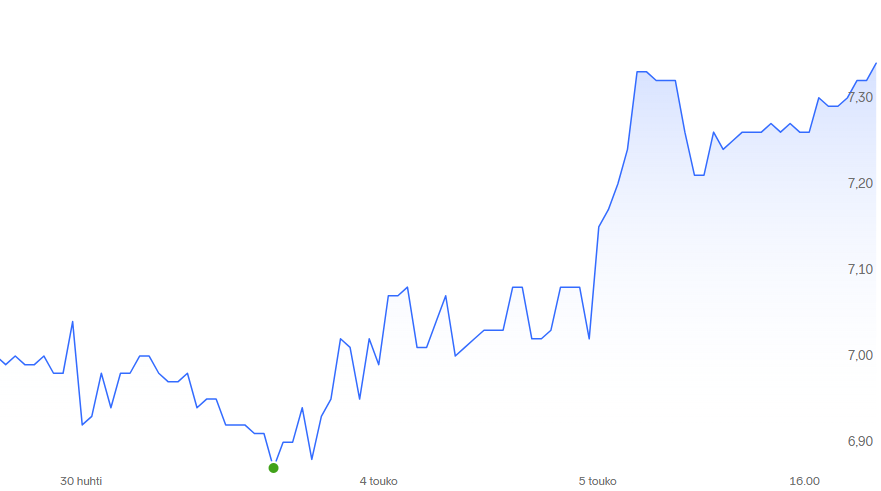
Aktien har på det seneste ligget på et ret lavt niveau, hvilket også har sænket værdiansættelsesmultiplerne og forventningerne til virksomheden. Der var vel en vis form for frygt for regnskabet i luften, men det takker man primært for som en, der er med på den lange bane.
8 Synes om
Jeg er måske ikke en decideret “bjørn” i forhold til NoHo, men jeg vil gerne kommentere nu, hvor jeg selv har solgt mine aktier i løbet af foråret. Her er årsagerne til, at jeg valgte at placere pengene andetsteds:
#1: Jeg brød mig slet ikke om, hvordan selskabet håndterede sit cash flow og kommunikationen omkring det i vinter. Man optræder på en “protestliste” (protestilista), men hævder, at der ikke er nogen reelle problemer, udover lidt med betalingsprocesserne. Lige indtil bestyrelsesformanden er nødt til at gå ud og fortælle, at kassen faktisk var tom.
#2: Ændringer i udbyttebetalingen. Jeg tilhører helt klart “vækst før udbytte”-lejren, men jeg kan ikke lide, når strategi og mål ændres hyppigt. Det handler nok mest om de dumme beslutninger, der blev taget i 2024, og det er jo klogt at skifte kurs, når man tager fejl. Men et kvalitetsselskab burde have været i stand til at lede og kommunikere dette bedre og være konsekvent.
#3: Insiderkøb glimrer ved deres fravær. Okay, den administrerende direktør har stadig en pæn post, men alligevel. Hvis jeg så rigtigt, var ledelsens seneste køb for egne penge i 2024? Ingen insiderprojekter forklarer dette fuldstændigt, da der samtidig er foretaget salg.
#4: NoHos restauranter er i gennemsnit ret gennemsnitlige. De er hverken de hotteste steder med mest “hype” eller de hurtigst voksende, og de konkurrerer heller ikke entydigt på prisen. Man kan sikkert også se dette som et rent plus, men for mig er det en smule negativt. Jeg synes, at en klar konkurrencestrategi mangler, udover indkøbssamarbejde og effektivisering. Min egen erfaring med restauranterne, efter de er overgået til NoHo, er, at den positive udvikling/gejst ligesom stopper, og de bliver “kedelige”, hvilket selvfølgelig kan være en god ting. Mere rentable? Ja. Bedre? Njah. Basis-ok? Ja.
#5: Selvom forbrugernes efterspørgsel retter sig, ender der ikke nødvendigvis mere på bundlinjen. Kravsniveauet og omkostningsniveauet stiger i samme takt. Jeg føler ikke, at restauranterne har en sådan prissætningskraft (pricing power), at forretningen bliver særligt profitabel.
23 Synes om
Gode pointer!
Den slags er altid lidt ærgerligt, og sagen endte med at blive noget rodet… De slap ikke med topkarakter, men personlig er jeg vant til langt værre rod fra ledelsens side, så jeg ser det delvist som støj. 
Det er ikke godt at flakke, men på den anden side skal man turde foretage et kursvalg, når det er nødvendigt. Behøver en vækstvirksomhed at bukke for meget for “udbytte-partiets” repræsentanter?
Hvad kan man sige til det. Nyt køkken?
I denne branche hersker der dog stordriftsfordele, og det er på volumen, man henter resultatet.
Dette blev blandt andet gennemgået i et interview – at man ikke behøver at sende (og heller ikke har sendt) alt videre til forbrugerpriserne, men i stedet har forsøgt at rulle “risikoen” over på kontrakter, der f.eks. har lofter for prisstigninger.
Edit: Der er flere negative ting her, og man skal virkelig have håb og tillid oven på de seneste præstationer. Men forbrugertilliden og driftsmiljøet i Finland har også været udfordrende, og det ved jeg, fordi jeg bor i Finland og er forbruger. I min tese er BBS (Better Burger Society) i 2028 skilt fra, gælden er under kontrol på papiret, og udbyttet er højt, hvilket fanger folkets interesse. Så mon ikke det hele går ad helvede til
Edit 2: Og jeg har også spekuleret på, hvor meget man kan vokse i Finland, og om 80% af restauranterne i Tampere kan være Noho. Lidt ligesom med Puuilo – er der plads til 105 butikker i Finland eller ej. Men det er en fremtidig bekymring, og almindelige mennesker ved jo ikke engang, hvilken biks der er Noho og hvilken der ikke er, hvilket er en fremragende ting.
Nu får @Karhu_Hylje hvad han ønskede sig.
12 Synes om
Ja, det var slet ikke en god ting, ligesom det tidligere salg af den ene restaurant til en stråmand (ved et uheld eller ej).
Markedet bryder sig ikke om zigzag-kurs, men personligt kan jeg godt lide, at selskabet er i stand til at ændre f.eks. sin udbyttepolitik hurtigt, hvis det er nødvendigt, i stedet for at lade sig “hænge” i sine løfter. Vi har set kedelige eksempler på dette på børsen i Helsinki, hvor der er udbetalt udbytte på det helt forkerte tidspunkt.
Jeg bed også mærke i dette før Q1. Nu har der været så mange udfordringer, at jeg finder det forståeligt, at aktiekøb ikke har fristet. Men nu hvor tingene ifølge rapporten burde udvikle sig i den rigtige retning, er jeg en smule bekymret, hvis vi ikke ser nogle udvidelser fra ledelsens side i den nærmeste fremtid. Niemi har selvfølgelig haft sit eget nedtrapningsprogram kørende i årevis.
Det kan være, det forholder sig sådan. Jeg ser dog alle restauranter som individer, og det vigtige er, at NoHo ikke er synlig for kunden, men at kunden føler, de er på en selvstændig restaurant. NoHo har jo restauranter, der er fortsat med at brillere, mens der også er restauranter, der visner på den måde, du beskriver. Restauranternes livscyklus inkluderer fornyelse, og kun stærke brands fortsætter år efter år. I NoHos tilfælde er det vigtigste at maksimere euroene fra de foretagne restaurantopkøb, uanset om det er gennem kedelighed eller glans. NoHos driftsmargin er jo stadig rigtig god i branchens kontekst.
NoHo har dog en god fordel i forhold til sine konkurrenter (enkelte restauranter) på grund af deres bedre forhandlingsstyrke og operationelle effektivitet.
Gode pointer @Musti , tak for dem!
11 Synes om
Jeg er stort set enig og lægger mig op ad de tidligere kommentatorer og svar på de andre punkter end dette nr. 4.
Som bosiddende i Helsinki synes jeg, at NoHo har mange interessante koncepter og nye tiltag. For eksempel er Shinobi, Shii, Laivakoira, Bonito eller de nye natklubber NoName og Coto populære koncepter af en ny type.
Som yngre bliver det ikke til så mange besøg, men det har altid været en god oplevelse at besøge Nohos klassiske restauranter, især f.eks. Sea Horse. Og har NoHo ikke flere lavpris-pube (alepub), så de konkurrerer vel også på prisen.
11 Synes om
Inspireret af dette svar besluttede jeg mig for at komme herind og skrive en lille “rant”. Hvis der ikke kommer flere beskeder fra mig i de kommende uger, ligger jeg sandsynligvis i Inderes’ fangehul
Da jeg har en uddannelse inden for meteorologi, ser jeg visse situationer på en anden måde. For eksempel skurrer børsnoterede selskabers forklaring om, at “dårligt vejr ødelagde kvartalet”, meget ubehageligt i mine ører. Hvad værre er, så er jeg i stand til at verificere påstandene. Lad os tage et kig på det danske vejr i det seneste kvartal.
Billedet nedenfor viser gennemsnittet for temperaturafvigelsen i Europa for januar-marts 2026 i forhold til gennemsnitstemperaturen for de sidste 46 år. Det betyder i praksis, at de blå farver indikerer koldere vejr end normalt, mens de røde farver indikerer varmere vejr end normalt. Generelt kaldes denne variabel for temperaturanomali.
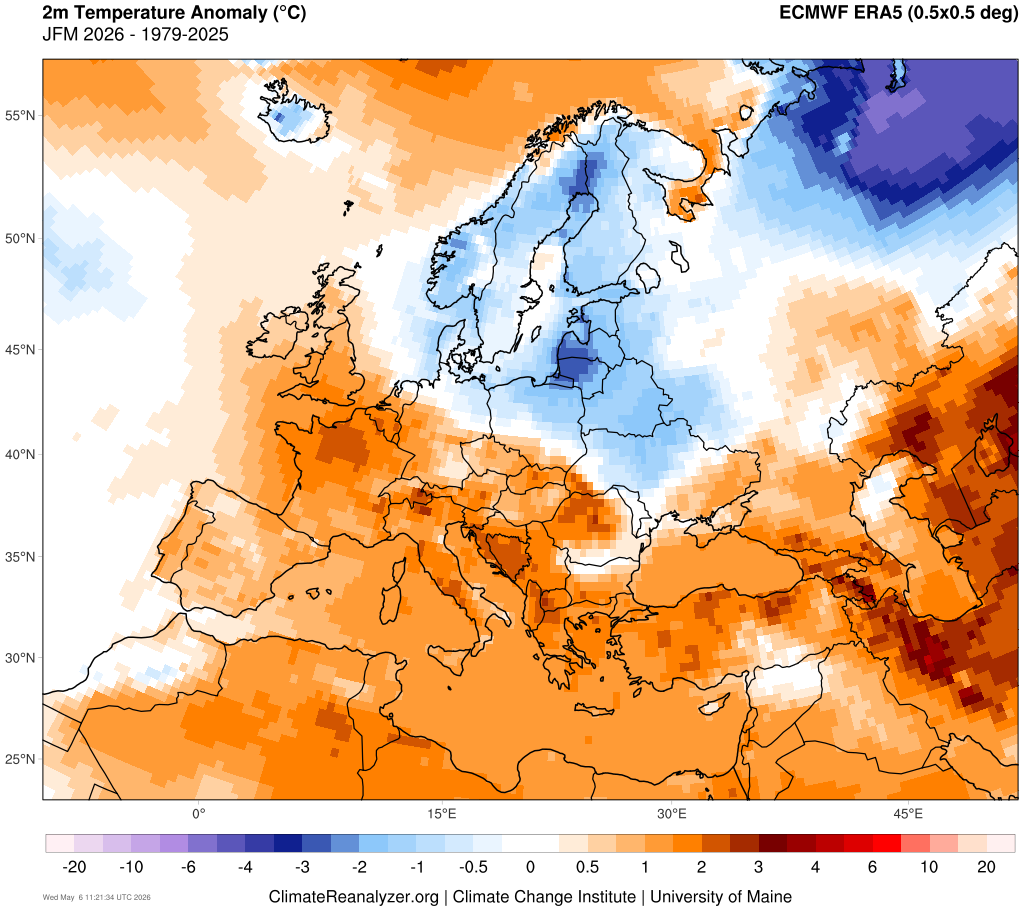
Som det ses på billedet, var det i Danmark i gennemsnit 0-1,5 grader koldere. I praksis lige så køligt som i Finland, men der var det ifølge ledelsen “business as usual”.
Nå, den absolutte anomali fortæller dog ikke, hvor sjældent koldt det var i Danmark. Lad os derfor også kigge på standardafvigelsen:
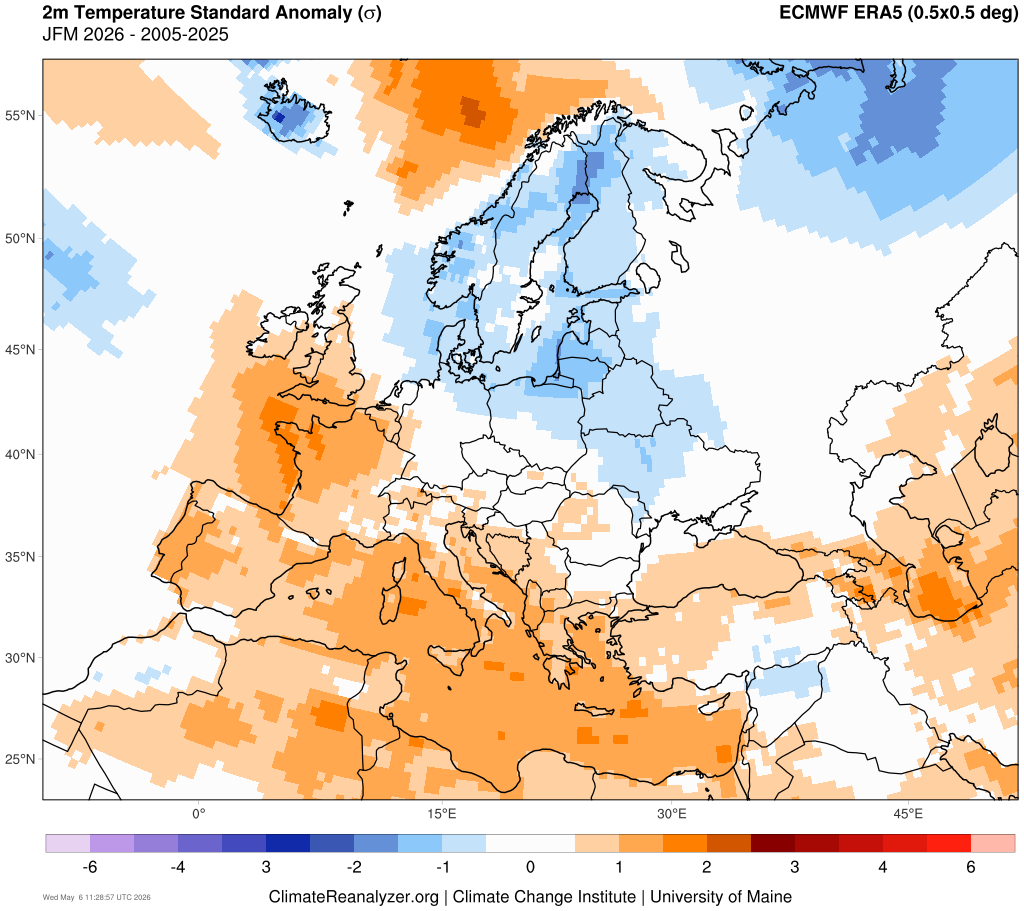
Danmarks temperaturafvigelse ligger inden for en standardafvigelse på ca. -1 til -1,5. Det betyder, at det omtrent 10% af tiden er lige så koldt i Danmark, som det var i det seneste kvartal.
Hvad så med vindhastighed og nedbør? Der var en gennemsnitlig mængde nedbør, ligesom vindhastigheden også var normal:

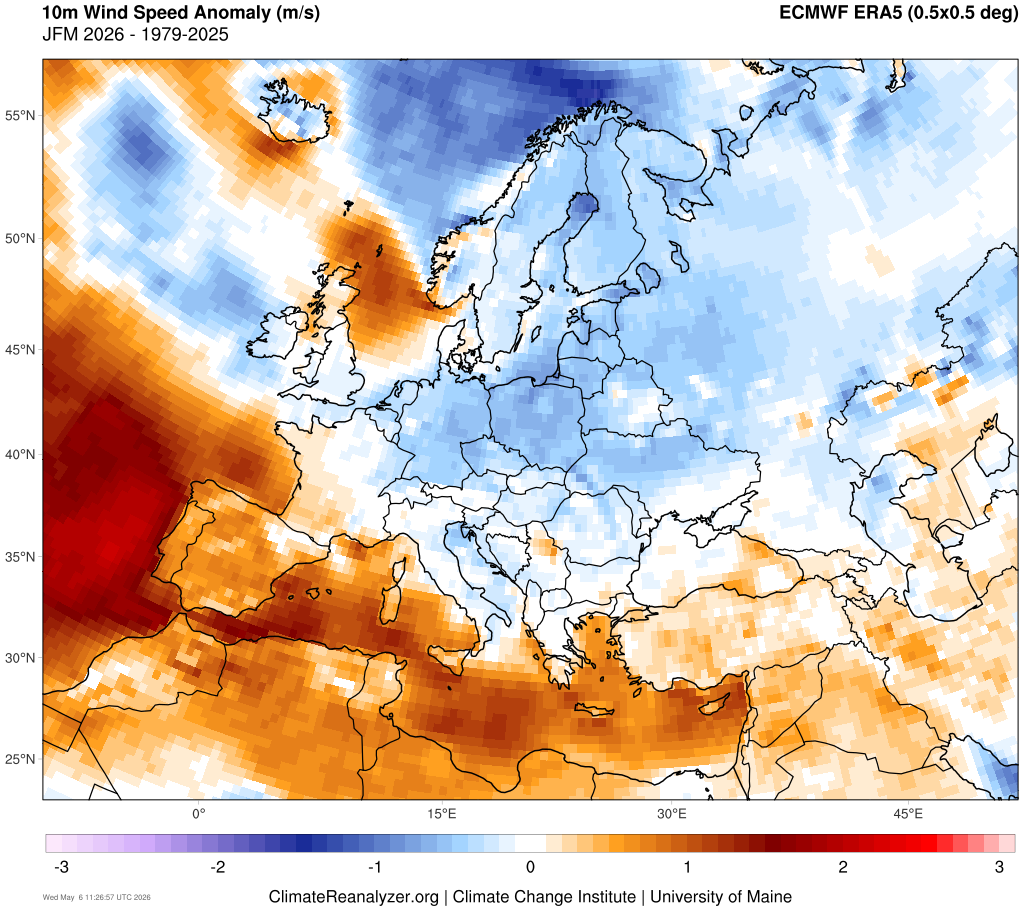
Altså for helvede. Hvis en gennemsnitstemperatur, der er én grad koldere end normalt, kan smadre NoHos danske forretning, så glimrer Buffets voldgrave (moats) ved deres fravær. Danskerne går vel for pokker ikke ud og spiser på terrassen om vinteren??
Efter min mening leverede man bare et svagt salgsmæssigt kvartal i Danmark, som man så forsøgte at bortforklare med det kolde vejr.
50 Synes om
Hvor er det bare noget fantastisk indhold! Jeg bliver nødt til at konsultere dig fremover, hver gang jeg skal vurdere vejret i forhold til en virksomhed 
Jeg vil dog udfordre dette en smule, da kortdataene tydeligt viser, at andre end NoHo også havde et svagt salg i den periode, selvom vejret skulle have været relativt normalt.
Men tak for det fantastiske overblik!
9 Synes om
Ja, efter hukommelsen er værdien af BBS-ejerskabet (~50%) i NoHos balance 45 mio. €. I 2025 omsatte BBS for godt 90 mio. €, hvilket resulterede i et overskud på under 4 millioner. Efter min mening er værdien af BBS-ejerskabet i NoHos balance meget optimistisk (jeg har lyst til at sige fiktiv) i øjeblikket.
Det synes jeg nu nok, den gør i NoHos tal på flere måder. BBS er ligesom NoHo ret gældstyngede, og med transaktionen forsvandt den gæld fra NoHos balance. I stedet kom der en ejerandel i associerede virksomheder på ~45 mio. €, hvoraf cirka halvdelen blev bogført som en værdiregulering i forbindelse med transaktionen. Derudover bogføres en andel af BBS’ resultat i regnskabet hvert kvartal i forhold til ejerandelen.
Det skurrer lidt i mine ører, at der herinde hersker en automatisk antagelse om, at BBS’ ekspansion bliver en succeshistorie. Ekspansion til nye lande kræver kapital, og derudover lægger det pres på lønsomheden, i hvert fald på kort sigt. BBS’ overskud på et par millioner bliver hurtigt spist op alene af det fald i lønsomheden, som ekspansionen medfører. Det er de færreste nye restauranter, der giver overskud fra dag 1, især på et helt nyt marked.
For Finlands vedkommende kom omsætningsvæksten vist fra Jungle Juice Bar, hvis forretning aldrig er blevet gjort rentabel. NoHo meldte ud, at de ville nå break-even på driftsresultatniveau, men selv hvis den løber rundt i nul, trækker det hele koncernens relative lønsomhed ned.
9 Synes om