NextCell: Med stamceller mot en revolution

Trots sin lilla storlek började det dyka upp så mycket prat om Nextcell i Diamyd Medical-tråden, och Diamyd betraktar inte längre bolaget som ett intressebolag, så jag bestämde mig för att starta en separat tråd för detta.
Nordnet: Nextcell (NXTCL )
Nextcell Pharma Home

Det svenska bioteknikbolaget inom life science, NextCell Pharma, är alltså ett kliniskt bioteknikbolag vars huvudfokus är att utveckla stamcellsterapier för autoimmuna och inflammatoriska sjukdomar. Bolaget har i skrivande stund ett maskroserat marknadsvärde på 10 miljoner euro – men det är just därför jag upplever det som så intressant. Bolaget är enligt mig absurt billigt i förhållande till sin potential.

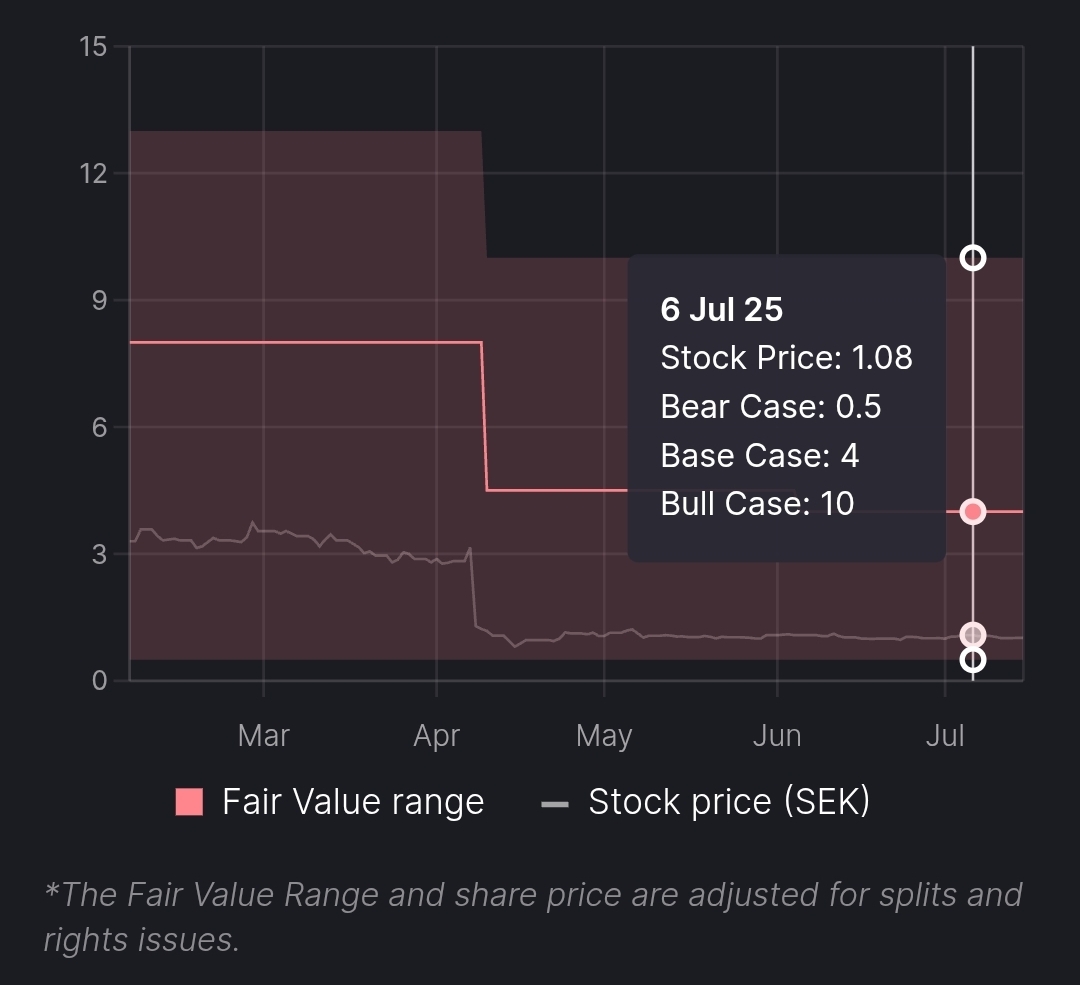
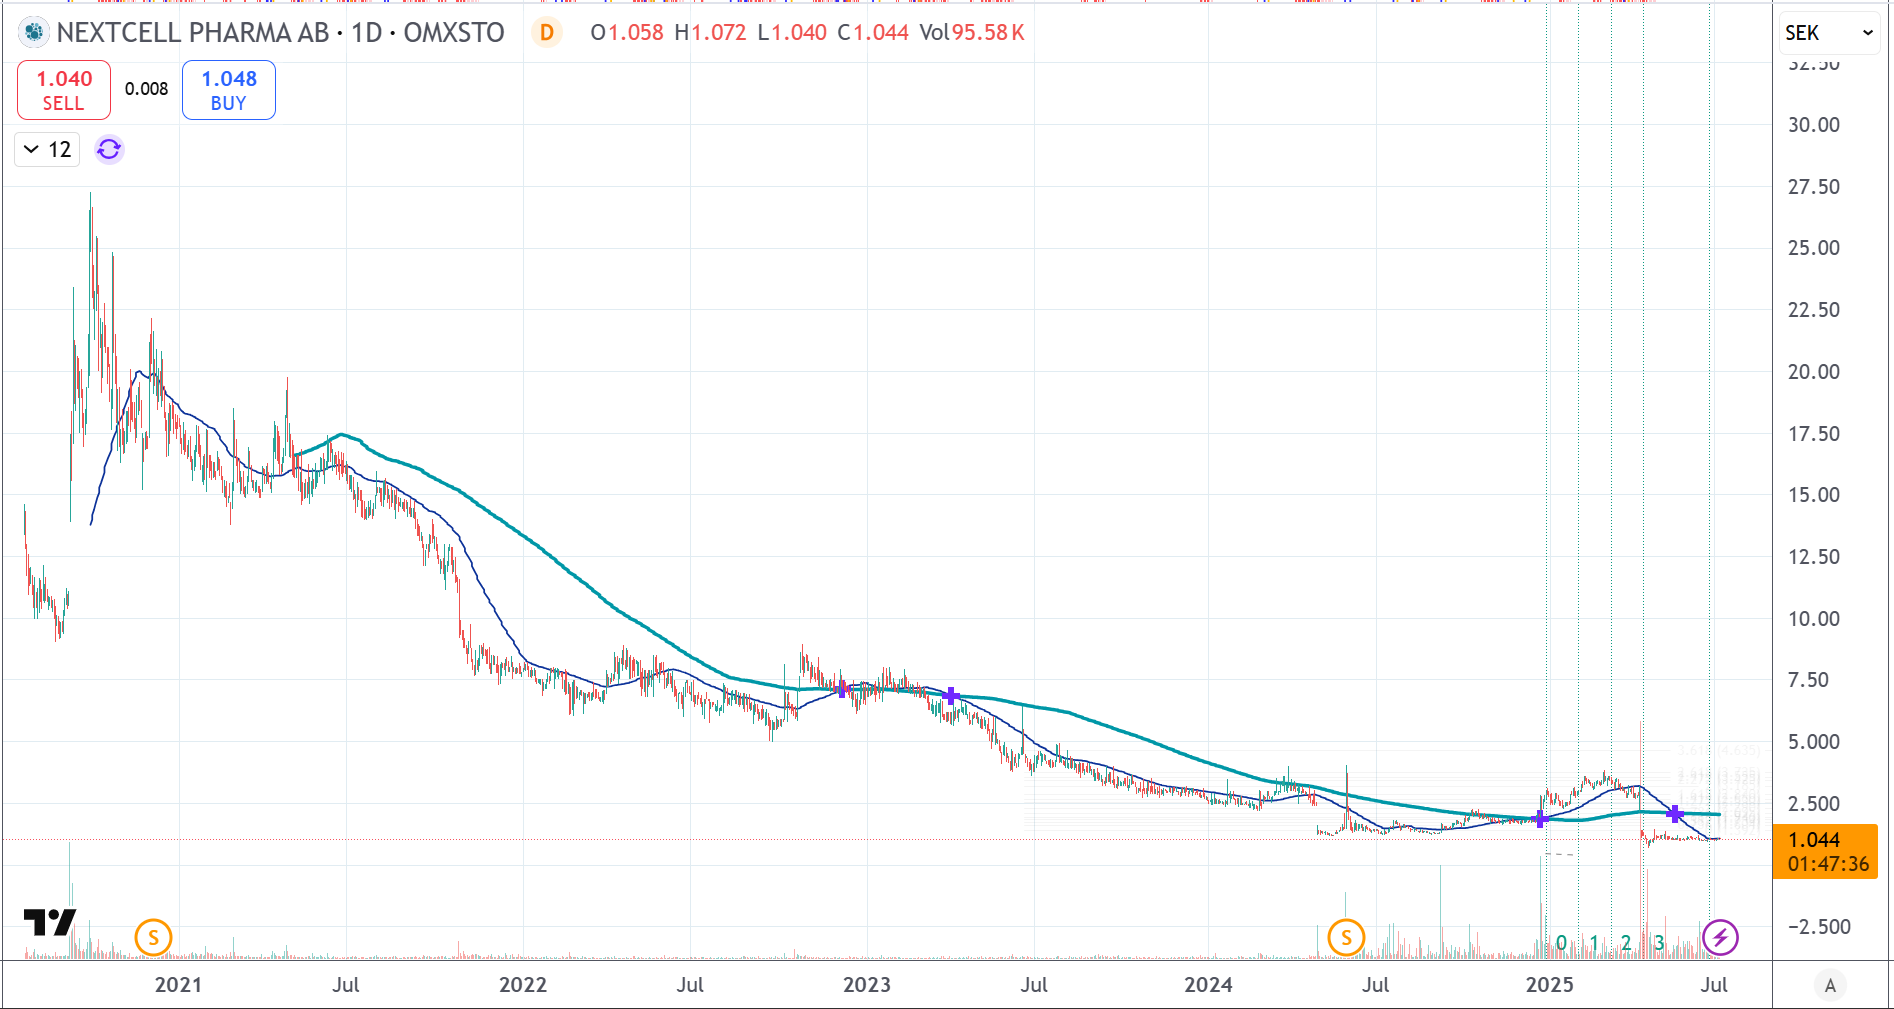
Innan vi går vidare är det värt att betona att, som aktiens historik visar, detta i likhet med typiska small cap-bioteknikbolag kan vara en utmärkt chans att bränna sina pengar om resan fortsätter på samma spår:
Protrans-stamcellsterapi
Kärnan i Nextcells behandlingar är Protrans-stamcellsterapin, som först pilotestas för behandling av typ 1-diabetes. På sätt och vis är det alltså en konkurrent till Diamyd Medical, även om strategin skiljer sig något åt. Dessutom kan det nämnas att Diamyd Medical äger en ganska betydande del av Nextcells aktieinnehav.

Nextcells produkt Protrans är som produkt betydligt mer generisk och har potential att fungera som behandling för en rad autoimmuna och inflammatoriska sjukdomar, varav T1D bara är den första i forskningspipelinen. NextCell Pharmas ProTrans-cellterapi baseras på mesenkymala stromaceller (MSC), vilka har valts ut med Nextcells algoritm baserat på deras optimala immunmodulerande aktivitet. MSC-celler har brett antiinflammatoriska och immunmodulerande egenskaper, vilket gör dem till en potentiell behandlingsform även för flera andra sjukdomar utöver diabetes. Till exempel stöder en studie publicerad i Nature i maj 2025 att det tillvägagångssätt som Nextcell använder också kan ha potential vid till exempel Alzheimers sjukdom. Nextcell har också lämnat in en patentansökan för användning av ProTrans vid behandling av centrala nervsystemet (CNS) och neurodegenerativa sjukdomar redan flera år innan Nature-artikeln publicerades. Denna patentansökan är veterligen fortfarande under behandling i flera länder, såsom Australien, Kanada, Europa, Hongkong och USA.

NextCell har också tidigare nämnt att man utvecklar stamcellsprodukter som skulle kunna möjliggöra och öka kroppens acceptans för organtransplantationer, såsom njurtransplantationer. Stamcellernas immunmodulerande förmåga kan hjälpa till att förhindra avstötningsreaktioner. Generellt studeras MSC-celler i stor utsträckning inom regenerativ medicin för att laga och förnya vävnader. Även om NextCells huvudfokus ligger på immunmodulering, kan ProTrans-celler i teorin också stödja vävnadsläkning vid många skador eller sjukdomar, men detta verkar inte vara ett fokusområde för Nextcell för tillfället.

Stamceller är sannerligen i frontlinjen för framtidens medicin, och det finns redan rikligt med bevis för stamcellernas behandlingspotential. Man kan dock inte patentera enbart stamceller, men Nextcell har lyckats bygga ett i flera led uppbyggt patentskydd kring sin produkt. Protrans-behandlingen är en cellkomposition som valts ut, renats och tillverkats med NextCells algoritmbaserade metod och som används för att behandla vissa autoimmuna sjukdomar. Nextcells patentskydd omfattar:
Produktpatent: Själv ProTrans-cellpreparatet, som definieras genom sin unika cellkomposition.
Metodpatent (Method): Den industriella process med vilken ProTrans-preparatet produceras (den s.k. “urvalsalgoritmen”).
Användningspatent (Use): Användningen av ovan nämnda produkt för behandling av vissa sjukdomar, såsom typ 1-diabetes.

Bolagets struktur och affärsområden
Låt oss titta närmare på vilka andra byggstenar som helheten består av. Läkemedelsutvecklingen är paketerad i moderbolaget Nextcell, men till skillnad från dussinbioteknikbolag har bolaget även en växande basverksamhet som redan genererar en del kassaflöde. EBITDA är visserligen fortfarande negativt, och resultatet per aktie (EPS) på minus. Detta är att vänta i detta skede, eftersom de stora intäktsströmmarna kommer först i och med eventuella läkemedelsgodkännanden och partnerskap.

Nya affärsområden: NextCell Pharma har nyligen meddelat om ett ”strategiskt sammarbete” med FUJIFILM Irvine Scientific (numera en del av FUJIFILM Bioscience). Målet med detta samarbete är att erbjuda forskare och aktörer inom branschen en integrerad lösning som stöder utveckling och validering av nya cell- och genterapier. Det handlar alltså om ett nytt vertikalt affärsområde.
Dotterbolaget Cellaviva: Detta är Nordens största familjecell-/stamcellsbank, det vill säga de lagrar stamceller som samlats in från navelsträngen och vävnader i samband med födseln för framtida bruk. Detta tillför kassaflöde och fungerar som en stödpelare för forskningen. I framtiden skulle Cellaviva kunna utöka sina tjänster eller till och med fungera som en kommersialiseringsplattform för vissa stamcellsbehandlingar. Vad gäller statusen fungerar detta ganska stabilt och erbjuder redan återkommande intäkter. Under det senaste kvartalet uppgick försäljningen till endast 3,2 miljoner SEK men med en tillväxt på 39 % på årsbasis (YoY). Själv stamcellsbankverksamheten kan bli enormt värdefull i framtiden, även om Protrans som behandling inte skulle slå igomgenom.

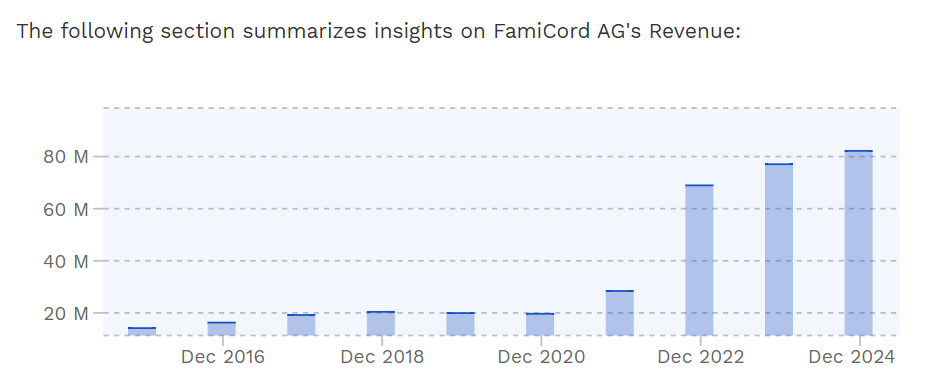
Dessutom äger NextCell en 8,5 %-ig andel i FamicordTX, ett startup-företag som fokuserar på CAR-T-cellterapi och specialiserar sig på cancerbehandlingar. FamicordTX är ett dotterbolag till polska FamiCord AG, som i sin tur driver Europas största cellbank med starka tillväxtsiffror: < som också stödjer Cellavivas affärspotential
Qvance AB: Ett helägt dotterbolag som grundades i slutet av 2024 med uppgift att fungera som en kvalitetskontrollstjänst (Quality Control, QC) och analystjänst för cell- och genterapier samt andra biologiska läkemedel. Detta svarade mot ett befintligt behov, eftersom det inte finns tillräckliga laboratorietjänster som branschen efterfrågar i Norden. Qvance förväntas generera intäkter redan under 2025 och har redan ett befintligt samarbetsavtal med bioMérieux. Qvance siktar på en GMP-licens inom den närmaste framtiden, vilket skulle möjliggöra en utökning av verksamheten till kontraktstillverkning. Ett kontraktslaboratorium som betjänar Big Pharma skulle i sig kunna täcka hela NextCells börsvärde om några år, eftersom det finns väldigt få konkurrenter i Norden.

Det är därför extremt positivt att en bred repertoar av affärsverksamhet utvecklas som en del av Nextcell, vilket signalerar att ledningen har förtroende för att de dyra läkemedelsstudierna kommer att ge resultat och därmed inte drar med sig hela resten av verksamheten i botten.

NextCell har också en stark rådgivande grupp (Advisory Board), till vilken man på sistone har utsett riktigt tunga namn med djupa rötter i Big Pharma-världen, i jättar som till exempel Novartis, Eli Lilly, Sanofi eller AstraZeneca. Faktum är att Novartis sittande internationella portföljchef nyligen har utsetts till rådgivningsgruppen. Detta väcker förstås frågan: har Novartis fått upp ögonen för Nextcell?
Vägen till ett godkännande kommer att ta år och det finns rikligt med osäkerhet kring om faserna kommer att lyckas, men när den potentiella försäljningstoppen (peak sales) enbart för TD1-behandlingen räknas i miljarder och ett avtal som finansierar fas 3 potentiellt skulle vara värt hundratals miljoner, kan det röra sig om en ganska lönsam lottosedel redan inom den närmaste framtiden då bolagets börsvärde bara ligger runt 10 miljoner euro.

Protrans-studier
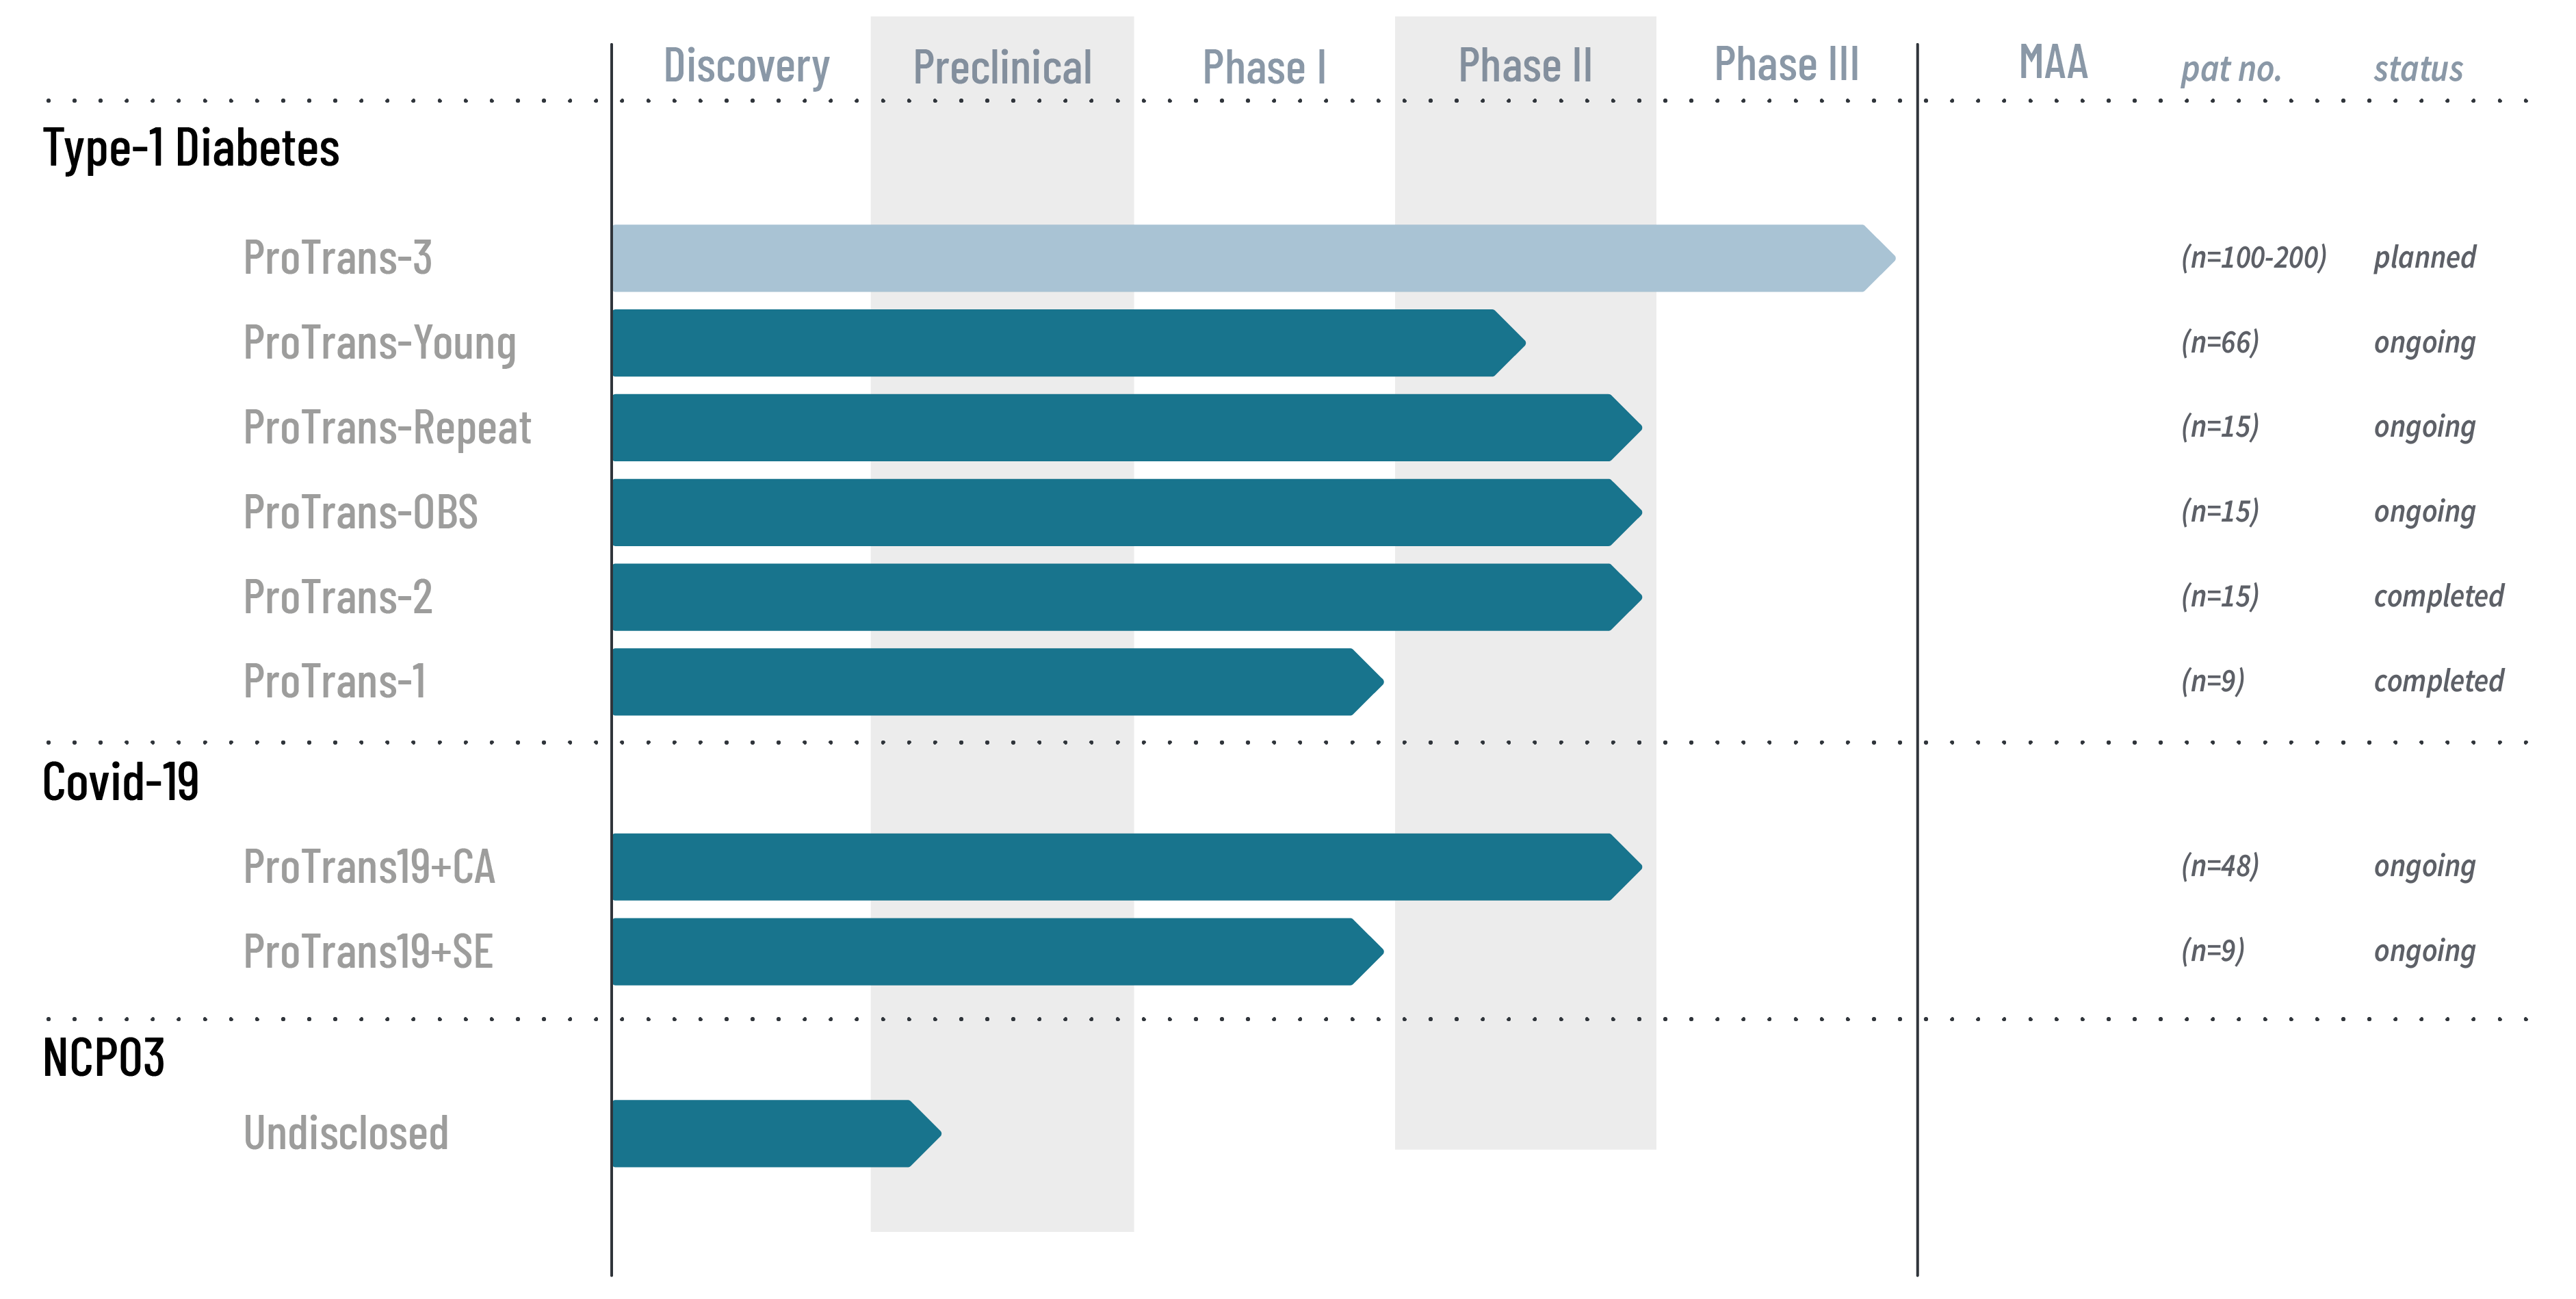
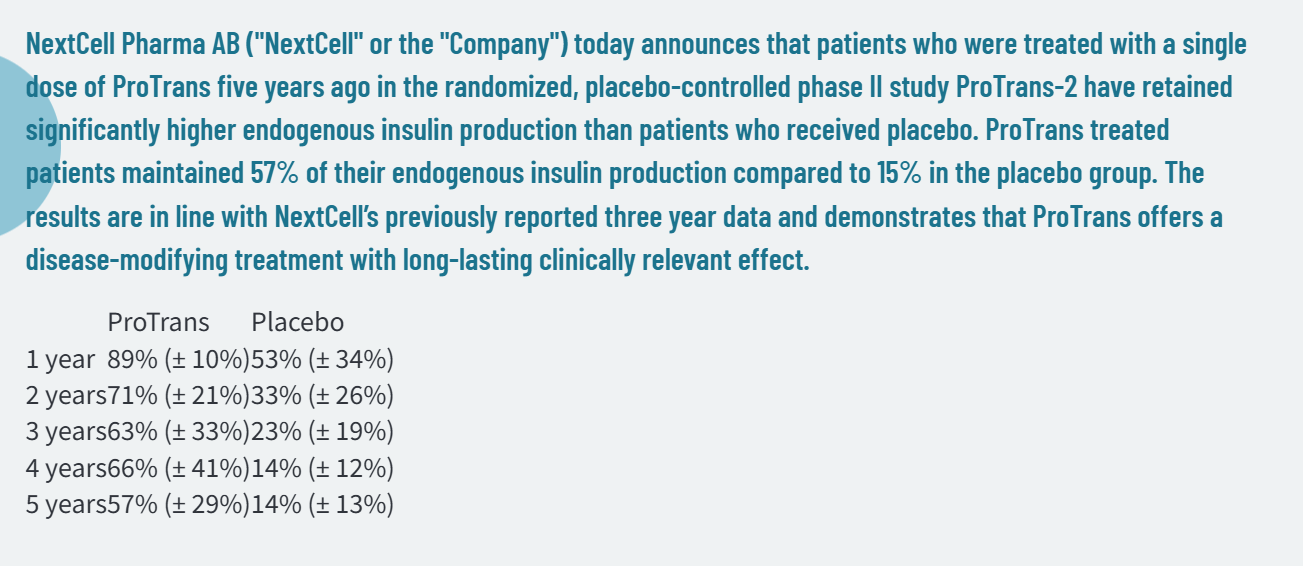
Bolaget har genomfört flera små studier och resultaten har varit lovande, även om urvalen har varit små. Till exempel i Protrans-2-studien som publicerades 2023 behöll de ProTrans-behandlade patienterna i genomsnitt 90 % av sin egen insulinproduktion ett år efter behandlingen, medan motsvarande siffra i kontrollgruppen var 53 %. Resultatet är extremt starkt jämfört med liknande studier. Uppgifter från 5-års uppföljningsstudien som publicerades i maj 2024 visade att patienterna i ProTrans-gruppen i genomsnitt behöll 57 % av sin insulinproduktion efter fem år, medan motsvarande siffra i kontrollgruppen var 14 %. Det rörde sig om en enda behandling: Protrans-repeat visade att upprepad behandling kan bevara och till och med förbättra insulinproduktionen under sex år. Särskilt de patienter som fick den högsta dosen behöll i genomsnitt 91 % av sin insulinproduktion sex år efter den första dosen.
Våren 2025 publicerades 1-års studieresultaten från en studie riktad till en yngre grupp och aktien upplevde ett brutalt fall på 70 %, eftersom man inte lyckades nå statistisk signifikans inom 1-årsfönstret. Jag konstaterade dock omedelbart att detta var en total överreaktion på 1-årsresultaten, eftersom resultaten ändå visade en stark trend och det finns mycket välgrundade skäl för de avvikande resultaten i ungdomsgruppen på grund av tidpunkten i förhållande till diagnosen och den unga åldern (den kända retentionsfasen vid diabetes). Hela Protrans-young-studien är dock femårig. Senare publicerade bolaget också ett pressmeddelande där resultaten analyserades och man landade i långt samma slutsatser som mina egna preliminära tankar. Resultaten har även redovisats i den senaste kvartalsrapporten.

Aktie och värdering
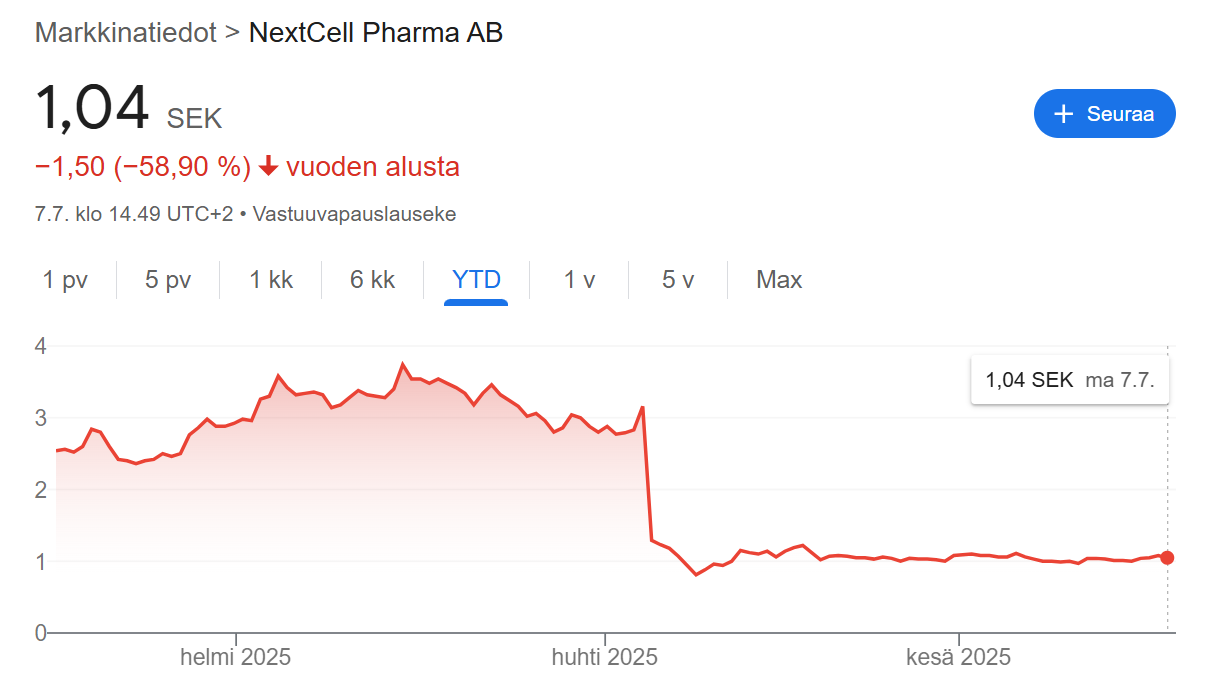
Marknaden har dock ännu inte återhämtat sig från nedgången våren 2025, och aktien är billig som stryk, trots att sannolikheten för att fas 2 ska lyckas är mycket god baserat på tidigare forskningsbevis. Om vi till exempel använder den parameter som användes i Redeyes värdering på 4,5 SEK (4,5 SEK) gällande ett marknadsföringsavtal värt 650 miljoner dollar år 2027, skulle detta tyda på att marknaden prissätter sannolikheten för att fas 2 ska lyckas till en hårresande dålig 10–15 %, vilket dock inte kan motiveras av forskningsresultaten.

Som bäst har aktien legat på nästan 20 SEK år 2022, det vill säga nästan 2000 % högre, räknat med utspädningar inräknade.med ungefär 5 gånger marknadsvärdet.

Kortsiktiga drivkrafter
Även om Redeye talar om ett avtal 2027 har bolaget kommunicerat att de strävar efter att få in en stor partner under fas 2, vilket även märks på satsningarna på rådgivargruppen. Nextcell genomförde nyligen en nyemission under Q2 2025, vilket har lett till att VD:n har uppgett att bolaget är finansierat till slutet av 2026. Risken för eventuella nya utspädningar är förvisso hög, men jag tror inte att den kommer att materialiseras förrän tidigast våren eller sommaren 2026. I ett bra scenario lyckas bolaget ingå ett partneravtal dessförinnan. Man kan bara spekulera i sannolikheterna för detta, men ett partneravtal skulle utan tvekan lyfta bolaget till en helt annan storleksklass. Å andra sidan kanske vi får vänta på en partner till dess att det fullständiga 1-åriga interimresultatet från ProTrans-Young-studien är tillgängligt efter sommaren 2026. Då ingår även ett urval av 7–11-åringar. Under 2025 kan man dock förvänta sig åtminstone kommunikation kring lanseringen och certifieringen av Qvances verksamhet, produktutveckling med Fujifilm samt nyheter om patentansökningarnas fortskridande.

Jag uppdaterar innehållet med tiden.
25 gillningar

Här är en snabb sammanfattning av företaget som investering.

-Risken att förlora pengar i bioteknik är naturligtvis mycket hög
-Det kommer att ta år för företaget att få ProTrans ut på marknaden. Fokus bör därför ligga på partnerskap, vilket kan ske betydligt tidigare.
-En potentiell negativ drivkraft för aktien skulle kunna vara Diamyds partnerskap. Å andra sidan skulle ett betydande partneravtal också kunna ses som en positiv signal för Nextcell.
+Företaget har pressats ganska djupt ner i botten och jag anser det inte sannolikt att det finns någon betydande nedgångspotential vid denna värdering före en ny utspädning, vilket enligt nuvarande prognoser kommer att ske senare under 2026, om inget marknadsföringsavtal uppnås innan dess.
+Parallella vertikala affärsområden utvecklas snabbt och företaget har potential att bli lönsamt även utan ProTrans.
+Även om företaget går med förlust är kostnaderna hittills relativt små och ganska väl kontrollerade.
+Vårens dipp 2025 verkar ha varit engångsföreteelse och har inte bildat en trend.

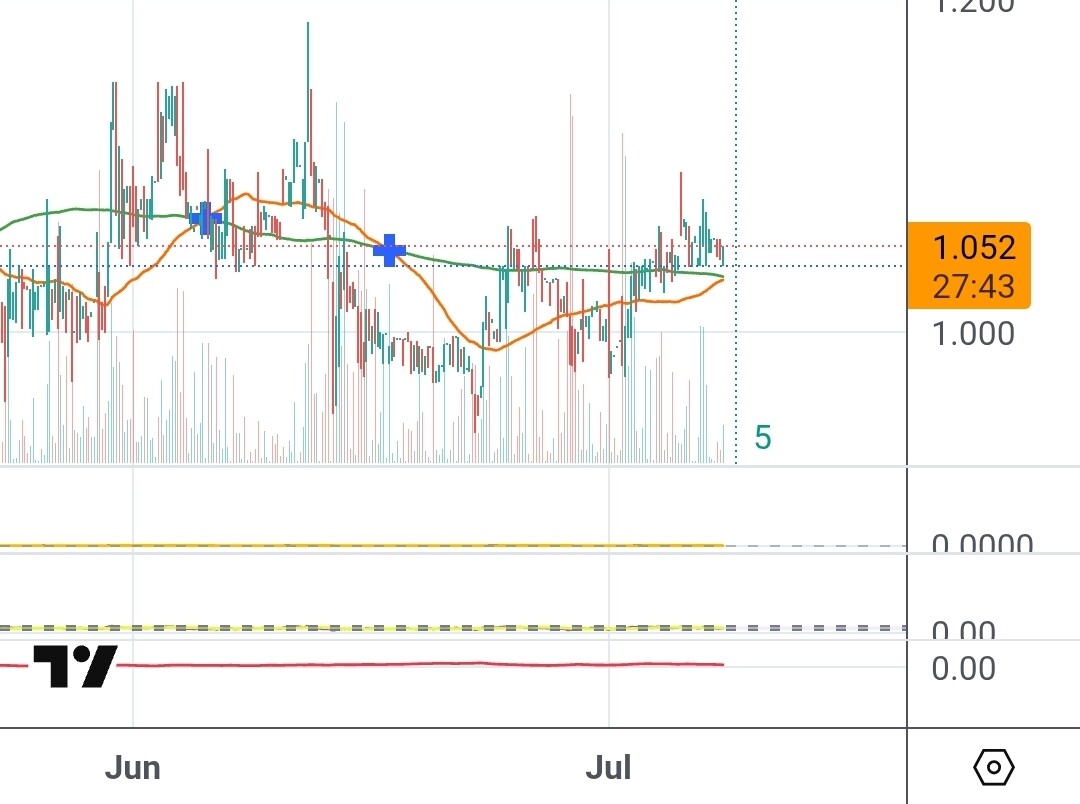
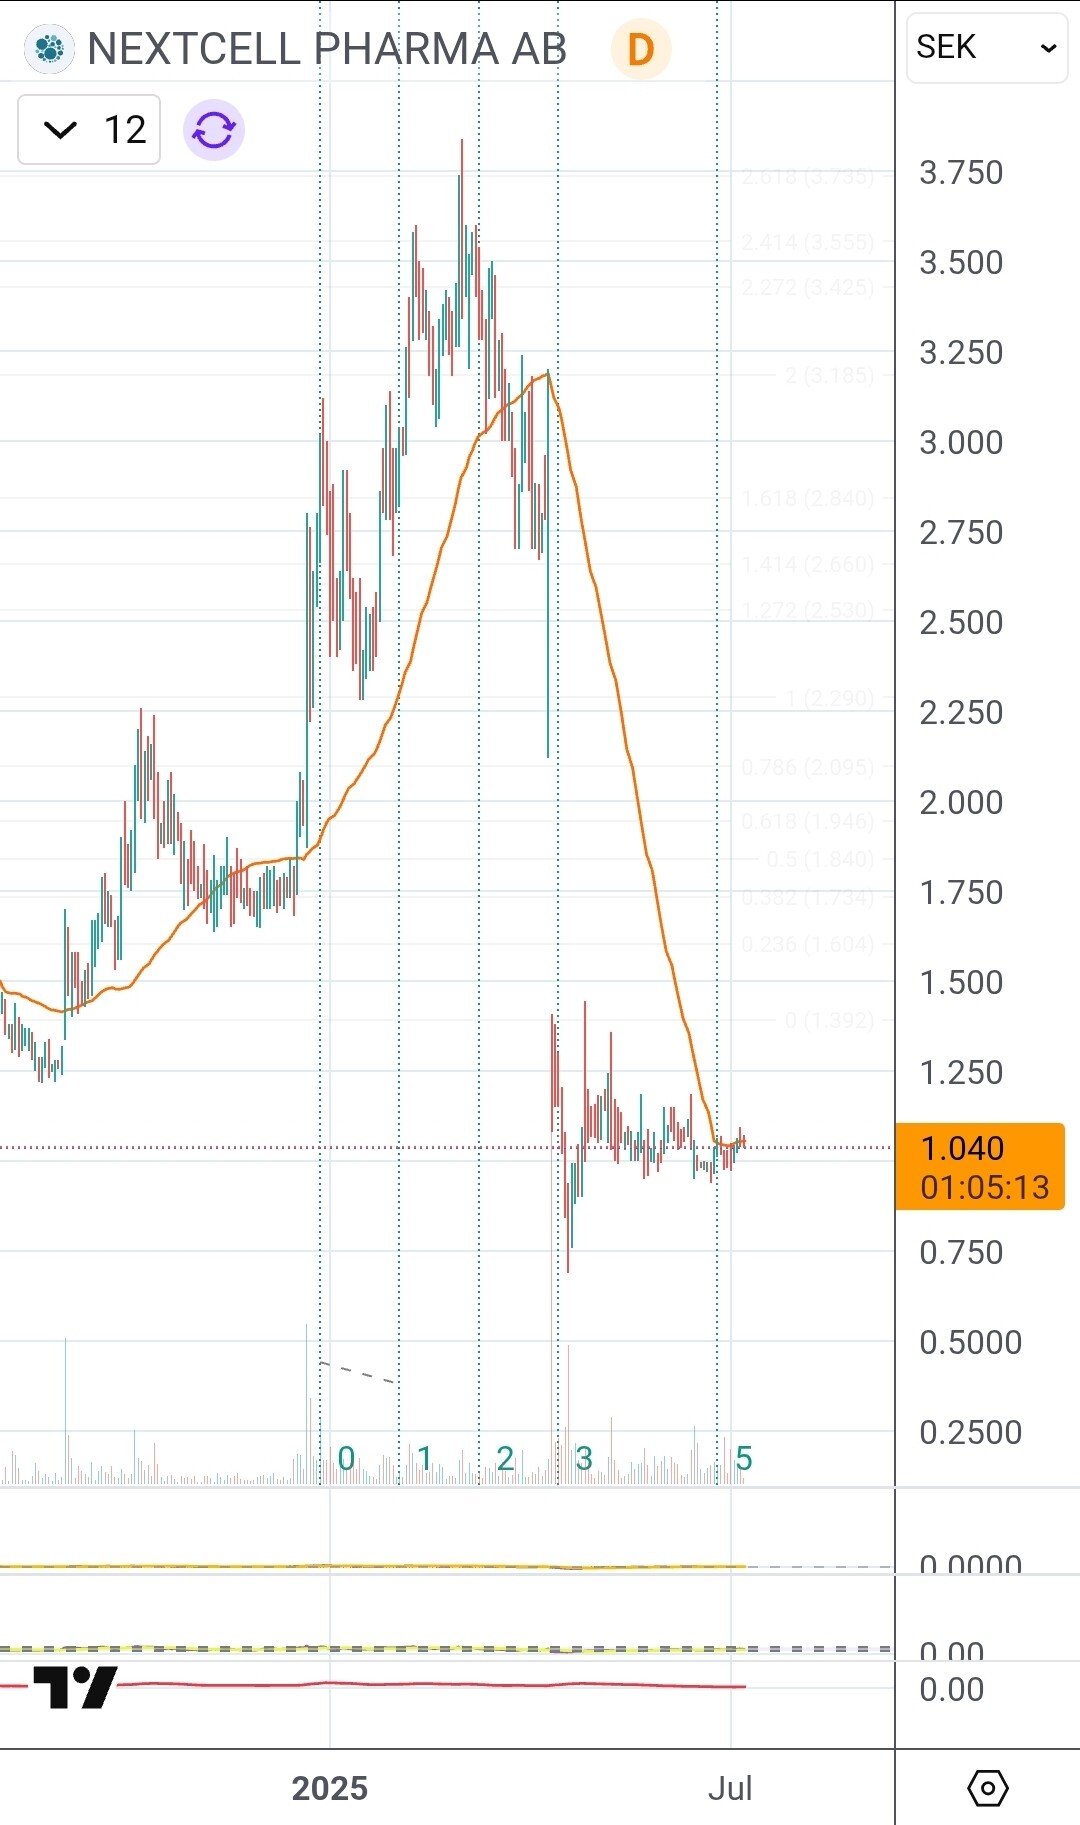
För tekniska traders; Aktien har hållit sig väl uppe efter dippen under ett par månader, och den har nyligen nått flera långa medelvärden (50D, 21D, 50 4H, 50H, 200H…) och knackar för närvarande under det historiskt betydande 50D medelvärdet.
Screenshot_20250707_173952_TradingView

50/200H cross samt 9/21 4H kommer förmodligen imorgon, och även om de inte har varit särskilt bra köpsignaler tidigare, skulle de kunna hjälpa till att komma över det nära 50-dagars medelvärdet.
Screenshot_20250707_174727_TradingView

De senaste gångerna som 50D MA har överskridits har det lett till kortare men bra uppgångar (även om nyhetsflödet under trenden naturligtvis bidrog till dessa)

  • Mars 2024: +53%
  • Juli 2024: +24%
  • Oktober 2024: +60%
  • December 2024: +108%

Jag köpte företaget under vårens dykning och målet är att behålla aktierna med en relativt stor vikt, men att börja minska kraftigt från våren när den möjliga utspädningsrisken närmar sig. Om det går bra, tar jag en positiv kursförändring före den nedgång som utspädningen medför. Om partnerskapet förverkligas under denna tid (vilket dock är ett osannolikt scenario), kan aktien flytta decimalen åt höger. Om ingen positiv uppgång uppnås, tror jag inte att det vid denna mycket låga värdering finns mycket utrymme för nedgång innan antingen utspädning eller forskningsresultat ändrar uppfattningen.

11 gillningar

Tack för den omfattande öppningen. Följer lite osammanhängande skrivande. För det första håller jag med om att marknadsreaktionen på Proyoungs preliminära resultat har varit en överreaktion, marknaden tolkade ju i praktiken studien som misslyckad. Smekmånadsfasen i den gruppen av unga under 6 månader från diagnos inträffar dock hos över hälften av de undersökta och kommer säkert att överskugga läkemedelseffekten.

ProTrans genombrott skulle verkligen vara en rejäl bomb. Även om användningen av stamceller är vardag i behandlingen av blodcancer, har endast 1 mesenkymal stamcellsbaserad medicin – Ryoncil – kommit ut på marknaden i USA. Dialogen med FDA var inte helt linjär – företaget var tvunget att tillhandahålla ytterligare bevis gällande produktens homogenitet och cellernas urvalsprocess.

Jag tror att FDA kommer att granska ProTrans på samma sätt i sinom tid. Det skulle förmodligen vara fördelaktigt om processen vore så långt som möjligt in-house.

Det har ännu inte klarnat för mig hur pass in-house ProTrans tillverkning är totalt sett.

Det har nu klarnat att ProTrans använder celler från navelsträngen jämfört med Ryoncils celler från benmärgen. Navelsträngen är naturligtvis överlägsen när det gäller tillgänglighet. Jag kan sedan inte mer ingående jämföra för- och nackdelar med olika källor.

Detta är alltså fullt av frågetecken, men till detta pris, med tanke på potentialen, är det verkligen lockande, särskilt med tanke på sidoverksamheterna.

7 gillningar

Tack för din kommentar och utmärkta synpunkter!

Tack för en omfattande inledning. Följer med lite splittrat skrivande. Först och främst håller jag med om att marknadsreaktionen på Proyoungs preliminära resultat har varit en överreaktion, marknaden tolkade i praktiken studien som misslyckad. Honeymoon phase i den gruppen av unga under 6 månader från diagnos inträffar dock hos över hälften av de undersökta och kommer säkert att dölja läkemedelseffekten.

Japp. Här verkar patienterna ha tagits in betydligt kortare tid efter diagnos (under 6 månader), vilket gör att remissionsfasen är mycket stark. Dessutom beter sig TD1 under puberteten lite annorlunda, med en starkare remissionsfas än hos vuxna. I praktiken uppnåddes ingen statistisk signifikans just för att även kontrollgruppens resultat var så bra, med en insulinsvar som på sina ställen till och med förbättrades.

Tidigare påbörjad läkemedelsbehandling är också mycket motiverad, eftersom cellerna då kan skyddas innan de är helt förstörda, och förhoppningsvis kommer skillnaden till jämförelsegruppen att vara betydande om 3-5 år.

Protrans-Youngs 1-års uppföljningsresultat för hela urvalet kommer efter nästa sommar, då även de yngsta barnen ingår. Det är dock beklagligt att det är ganska förväntat att även hos yngre barn kommer svaret att vara något liknande. Kommer de att publicera 2-års delresultat för tonåringar våren 2026? Det skulle åtminstone vara ganska rimligt för att skingra misstankarna från de första resultaten. Jag har dock inte sett några indikationer på att de skulle publiceras.

ProTrans genombrott skulle verkligen vara en rejäl bomb. Även om användningen av stamceller är vardag i behandlingen av blodcancer, har endast 1 mesenkymal stamcellsbaserad medicin – Ryoncil – kommit ut på marknaden i USA. Dialogen med FDA var inte helt linjär – företaget var tvunget att producera ytterligare bevis gällande produktens homogenitet och cellernas urvalsprocess.

Japp. Mesoblasts värde klättrade till och med över 2 miljarder dollar när godkännandet kom, trots att ingen försäljning ännu existerade. Detta ger en indikation på vilken potential stamcellsterapier har och varför Nextcell som bolag är vansinnigt billigt.

NextCell har säkert följt Mesoblast noggrant. NextCells ProTrans kärna är dess urvals-algoritm, vars syfte är att identifiera MSC-celler med optimal immunmodulerande funktion från navelsträngsvävnad, och den är utformad för att förbättra produktens homogenitet och förutsägbarhet, vilket direkt svarar mot FDA:s farhågor. Algoritmen fick amerikanskt patent för en stund sedan i maj 2025.

Jag tror att FDA kommer att ta sig an ProTrans på samma sätt i sinom tid. Det skulle förmodligen vara fördelaktigt om processen var så långt som möjligt in-house. Det har ännu inte klarnat för mig hur in-house ProTrans-tillverkningen är i sin helhet.

Nextcell har byggt en egen produktionsanläggning i Sverige, och den stod klar redan hösten 2022. Den är avsedd att klara initiala produktionsvolymer, men företaget har beskrivit att anläggningens syfte också är att förbereda tekniköverföring till en större kommersiell partner eller kontrakts tillverkare. Min uppfattning är att detta laboratorium är detsamma där Qvance verkar och för vilket GMP-certifiering söks i år.

4 gillningar

Det har nu framkommit att ProTrans använder celler från navelsträngen jämfört med Ryoncils celler från benmärgen. Navelsträngen är naturligtvis överlägsen när det gäller tillgänglighet. Jag kan sedan inte jämföra fördelar/nackdelar med olika källor mer i detalj.

Tillgängligheten är helt överlägsen. Insamlingen är smärtfri och kräver inget invasivt ingrepp. Därmed kan celler också enkelt lagras i en cellbank för framtida bruk.

Jag har inte den professionella kompetensen att berätta om fördelarna med benmärgs- (BM-MSC) vs navelsträngs- (UC-MSC) celler, men Googles Gemini Pro hjälpte till med detta:

  • Proliferationsförmåga: UC-MSCs har generellt en högre proliferationsförmåga och kan bilda fler kolonier än BM-MSCs. Detta är viktigt för att producera stora mängder celler.
  • Yngre ålder: UC-MSCs är “yngre” celler, vilket kan innebära bättre vitalitet och färre åldersrelaterade förändringar jämfört med celler från vuxen benmärg.
  • Immunogenicitet: UC-MSCs har ofta lägre immunogenicitet, vilket minskar risken för avstötning.
  • Icke-invasiv insamling: Insamlingsprocessen är icke-invasiv till skillnad från benmärgsinsamling.
    Benmärgs-MSCs har varit de mest studerade och använda MSC-källorna under längst tid, så det finns mycket klinisk erfarenhet av dem. I vissa studier har BM-MSCs visat sig ha en bättre förmåga att differentiera sig till vissa vävnader, såsom ben och fett, än UC-MSCs.
  • Starkare immunmodulering: Vissa studier tyder på att UC-MSCs kan ha en starkare immunmodulerande och antiinflammatorisk effekt jämfört med BM-MSCs, vilket är avgörande vid behandling av autoimmuna sjukdomar som typ 1-diabetes.
  • I vissa studier har UC-MSCs visat sig vara effektivare i vissa regenerativa applikationer, såsom regenerering av senor eller hjärtvävnad, medan BM-MSCs har en bättre förmåga att regenerera ben.
  • Riklighet: Navelsträngsvävnad är rikligt tillgänglig, och en stor mängd MSC-celler kan isoleras från den. Detta är viktigt för utvecklingen av allogena (“off-the-shelf”) produkter som kan användas brett för patienter.

Mesoblasts val av benmärgsceller är ganska naturlig, eftersom när Mesoblast grundades 2004 fanns det, såvitt jag förstår, knappt någon forskning om UC-MSCs. De upptäcktes och började studeras betydligt senare än BC-MSC-celler. Studier om användningen av UC-MSCs på människor började först 2007, och för första gången användes UC-celler från en okänd person för att behandla en annan person 2011. Nextcell verkar faktiskt vara en riktig pionjär här.

Nextcell kan sägas vara en avknoppning från Karolinska universitetets stamcellsforskning som inleddes i början av 2000-talet. Uppenbarligen utförde Karolinska universitetets forskargrupp toppmodern forskning och var bland de första att visa MSC-cellernas förmåga att bota farliga sjukdomar. Enligt Gemini var det just denna Karolinska studie publicerad i Lancet 2004 som var avgörande för att MSC-behandlingar slog igenom och företag som Mesoblast grundades.

6 gillningar

image

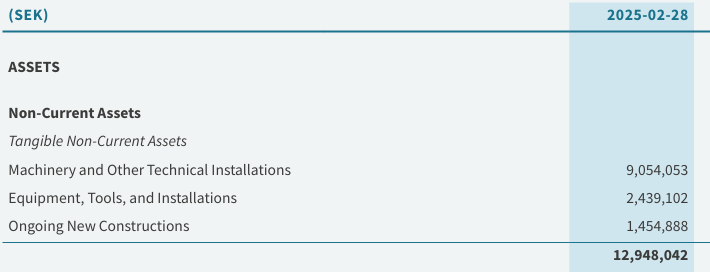
I balansräkningen finns materiella tillgångar för cirka 12 MSEK, vilket torde vara kopplat till denna fabrik? Siffran låter lite liten. Men bra att den finns.

Säkert, och man har nog blivit klokare av pionjärens motgångar. Jag var tvungen att gräva fram FDA:s avslag från 2020 från Mesoblasts pressmeddelanden. Där krävdes en andra kontrollerad studie samt meningen: “The FDA also identified a need for further scientific rationale to demonstrate the relationship of
potency measurements to the product’s biologic activity
”

Detta kopplas naturligtvis i NextCell till deras urvals-algoritm. Just denna algoritms funktion har dock inte presenterats i någon av de publicerade studierna om ProTrans (förståeligt nog eftersom det är svårt att göra en meningsfull publikation om en affärshemlighet), så här är investeraren helt enkelt tvungen att lita på företagets försäkringar. Men något speciellt med tekniken finns det naturligtvis, eftersom den har kunnat patenteras. Patentbeskrivningen är visserligen en rejäl pjäs, intresset räcker inte riktigt till för att gå igenom den, men exakta uppgifter om algoritmens funktion eller praktiska effektivitet/funktionalitet finns knappast där heller.

3 gillningar

Därifrån verkar det faktiskt finnas en förvånansvärt noggrann förklaring till hur den valideringen fungerar. Där listas alla olika mätbara markörer, deras poängsättning i förhållande till förändringsnivåer och poängviktningar. Baserat på den beskrivningen borde en kunnig person enligt mig kunna replikera metoden, bara man först kommer över patentjargonmuren.

Jag läste igenom patentet lite bara av intresse för ämnet. Det som alltid har stört mig med dessa MSC-metoder är att även om MSC ursprungligen syftar på en stamcell (mesenchymal stem cell), så beror ingen av dessa terapier på dessa cellers stamcellsegenskaper. Istället verkar effekten baseras på reglering av immunsvaret. Numera används väl oftare förkortningen MSC för termen mesenkymala stromaceller, eller som även nämnts någonstans, termen medicinal signaling cells.

Hur som helst, den valideringen verkar baseras på samkultivering av odlade MSC-cellbatchar och patientens immunceller, och därefter mätning av olika markörer som speglar immunsvaret.

The results from the same examples based on weighed total score are shown in Table 169 (1×[IDO]+1×[PI]+1.5×[PGE2]+2×[HLA-ab]+1×[FluoroS]).

IDO = indoleamin-2,3-dioxygenas → minskar immuncellernas proliferation
PI = proliferation index
PGE2 = prostaglandin E2 → reglerar MSC-immunomodulation
HLA-ab = patientens anti-HLA-antikroppar mot celltransplantatet, mindre = bättre
FluoroS = fluorospot assay, mäter en mängd olika inflammatoriska cytokiner

En stor del av de FluoroS-mätbara cytokinerna är faktiskt samma molekyler som man stöter på i olika immunonkologiska sammanhang (t.ex. ofta i Farons tråd). Det kan vara så att dessa MSC:er möjligen är samma celler som bidrar till uppkomsten av en immunsuppressiv tumörmikromiljö, s.k. CAF:er, dvs. cancer associated fibroblaster. I detta fall syftar man dock med dessa celler till att dämpa en överdriven immunreaktion. Till CAF-rollen skulle också kunna hänvisa det faktum att en av de markörer som nämns i patentet är HLA-G, som fungerar i hämningen av NK-celler och makrofager.

In yet another assay, the HLA-G expression in the drug product, for example MSCs, may be measured. HLA-G has been identified as a naturally occurring tolerance-inducing molecule. It has restricted expression under physiological conditions but can be upregulated e.g. in response to IFNγ, IL-10 and PHA. The drug product, for example MSCs, may have low levels of intracellular HLA-G and express low levels of soluble HLA-G (sHLA-G) but stimulation with IFNγ or IL-10 will result in increased levels.

4 gillningar

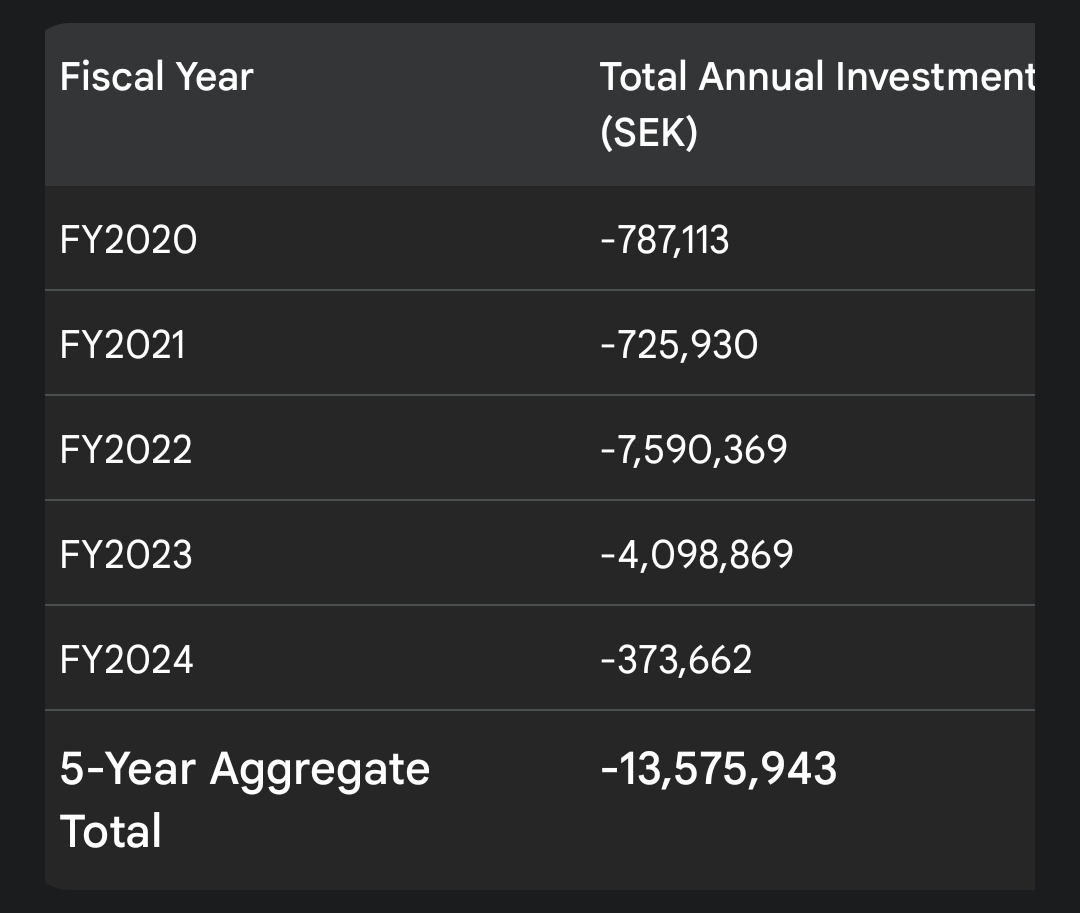
Bra poäng, balansomslutningen stämmer verkligen inte överens med beskrivningen “byggt en egen produktionsanläggning”.

Screenshot_20250710_134630_Google

Här är en närmare genomgång: Nextcell har inte byggt en helt ny anläggning utan hyr lokaler från den offentliga sektorn på universitetsområdet. Här har de haft verksamhet i ett decennium, och 2022 utökades lokalerna och nya renrum byggdes där. De gamla lokalerna har renrumslaboratorier av klass D, och i de lokaler som utökades 2022 finns renrum av klass B samt ett QC-laboratorium som används av Qvance. Den nya utbyggnaden är inte särskilt stor, 350m^2, men laboratorier är sällan stora.

2021: The stem cell company NextCell Pharma AB (“NextCell” or “the Company”) announces today that they have entered into an agreement with the property manager Hemsö and the clean room supplier QleanAir, to build a full-scale production facility. This new production facility will be directly connected to the Company’s existing office and clean room in the Novum building, next to Karolinska University Hospital in Huddinge.

Nextcell har faktiskt redan från början outsourcat Protrans-produktionen till FamiCord eftersom de inte hade B-klassade laboratorielokaler som krävs enligt EU:s GMP-standard. Snart kan produktionen, med GMP-certifikatet, utföras och utvecklas internt. Utöver detta kommer kommersiell Protrans-produktion att kräva fler kontraktstillverkare.

2021: NextCell’s establishment of the new full-scale GMP facility is key in the bioreactor manufacturing process development as the primary purpose of the GMP facility is to prepare technology transfer to a potential partner or additional contract manufacturer in addition to the PBKM FamiCord Group

13M SEK verkar ändå lågt jämfört med ett generiskt SME-företag, vilket åtminstone delvis kan förklaras.

  1. Det visade sig att Nextcell använder en äldre procedur enligt IAS17-standarden gällande leasing. Därmed behandlas inte leasade laboratorielokaler som en kapitaliserad “nyttjanderätt” i balansräkningen, utan betalningarna bokförs som en löpande kostnad. Leasingavgiften var åtminstone 2023 3M SEK per år, vilket i balansräkningen med t.ex. ett 5-årigt avtal skulle vara 15M SEK som skulle diskonteras både till skulder och kapitaliseras i balansräkningen.

  2. Nextcell har fått flera bidrag och har cirka 10M SEK under posten “Prepaid Expenses and Accrued Income”, vilket sannolikt till stor del är bidragspengar från uppnådda delmål som ännu inte har använts. Till exempel beviljades ett Eurostar 500k € bidrag för åren 2020-2023 för ett projekt relaterat till Protrans-produktion. Även om projektet var planerat till 2023, kan detta mycket väl vara en rest från att produktionsanläggningen inte är färdig och alla EU-bidragsprogram försenades med ungefär ett år under pandemin. Dessutom tenderar de sista utbetalningarna i stora EU-projekt att komma betydligt sent efter att projekten avslutats. Detta bidrag kommer sannolikt att aktiveras i balansräkningen i den mån det är möjligt, allt eftersom processen fortskrider.

  3. Även om anläggningens laboratorier i princip är färdiga, är en mycket stor del av kostnaderna för GMP-anläggningen relaterade till ansökningar om tillstånd, validering och annat arbete som inte nödvändigtvis kan aktiveras helt eller ännu inte har aktiverats i balansräkningen.

  4. Nextcell är ett relativt litet företag där ledningen består av forskare och sannolikt är djupt involverade i certifieringar, patent, forskning och utveckling, utrustningsanskaffningar samt tillståndsansökningar. IFRS-standarderna förbjuder dock kapitalisering av administrativa lönekostnader i balansräkningen, oavsett vad de gör. För små företag i sådana fall blir balansräkningen därför snedvriden jämfört med större.

  5. Detta underlättas inte av att IFRS-reglerna för kapitalisering av patentansöknings- och forskningskostnader samt material är extremt strikta i övrigt. Jag gissar att Nextcell kanske skulle kunna motivera aktivering av Protrans FoU-kostnader genom övergången från forskningsfas till utvecklingsfas 2025/2026. Då börjar fokus skifta från fas 2-forskning till kommersialisering och de första resultaten från Protrans-Young-studien stöder Protrans funktionalitet som en teknisk produkt. Balansräkningen för små bioteknikföretag är typiskt sett ganska liten.

  6. Nextcell samarbetar mycket nära med universitetet och verkar praktiskt taget vara verksamt på universitetsområdet snarare än i egna lokaler. Eventuella samnyttjanderätter eller verksamhet i offentliga lokaler kan också begränsa hur mycket kostnader som aktiveras i balansräkningen? Någon redovisningsexpert får gärna korrigera.

  7. Nextcell grundades 2014 och pengar har brunnit i tiotals miljoner euro. Största delen av detta har gått till forskningsverksamhetens kostnader och de flesta av den gamla labbutrustningen har sannolikt avskrivits under 5-10 år. Balansräkningens anläggningstillgångar var ganska obefintliga före labbinvesteringarna 2021.

De 13M SEK representerar alltså sannolikt nästan uteslutande utrustning som anskaffats till det nya laboratoriet.

2 gillningar

Screenshot_20250714_124927_Chrome

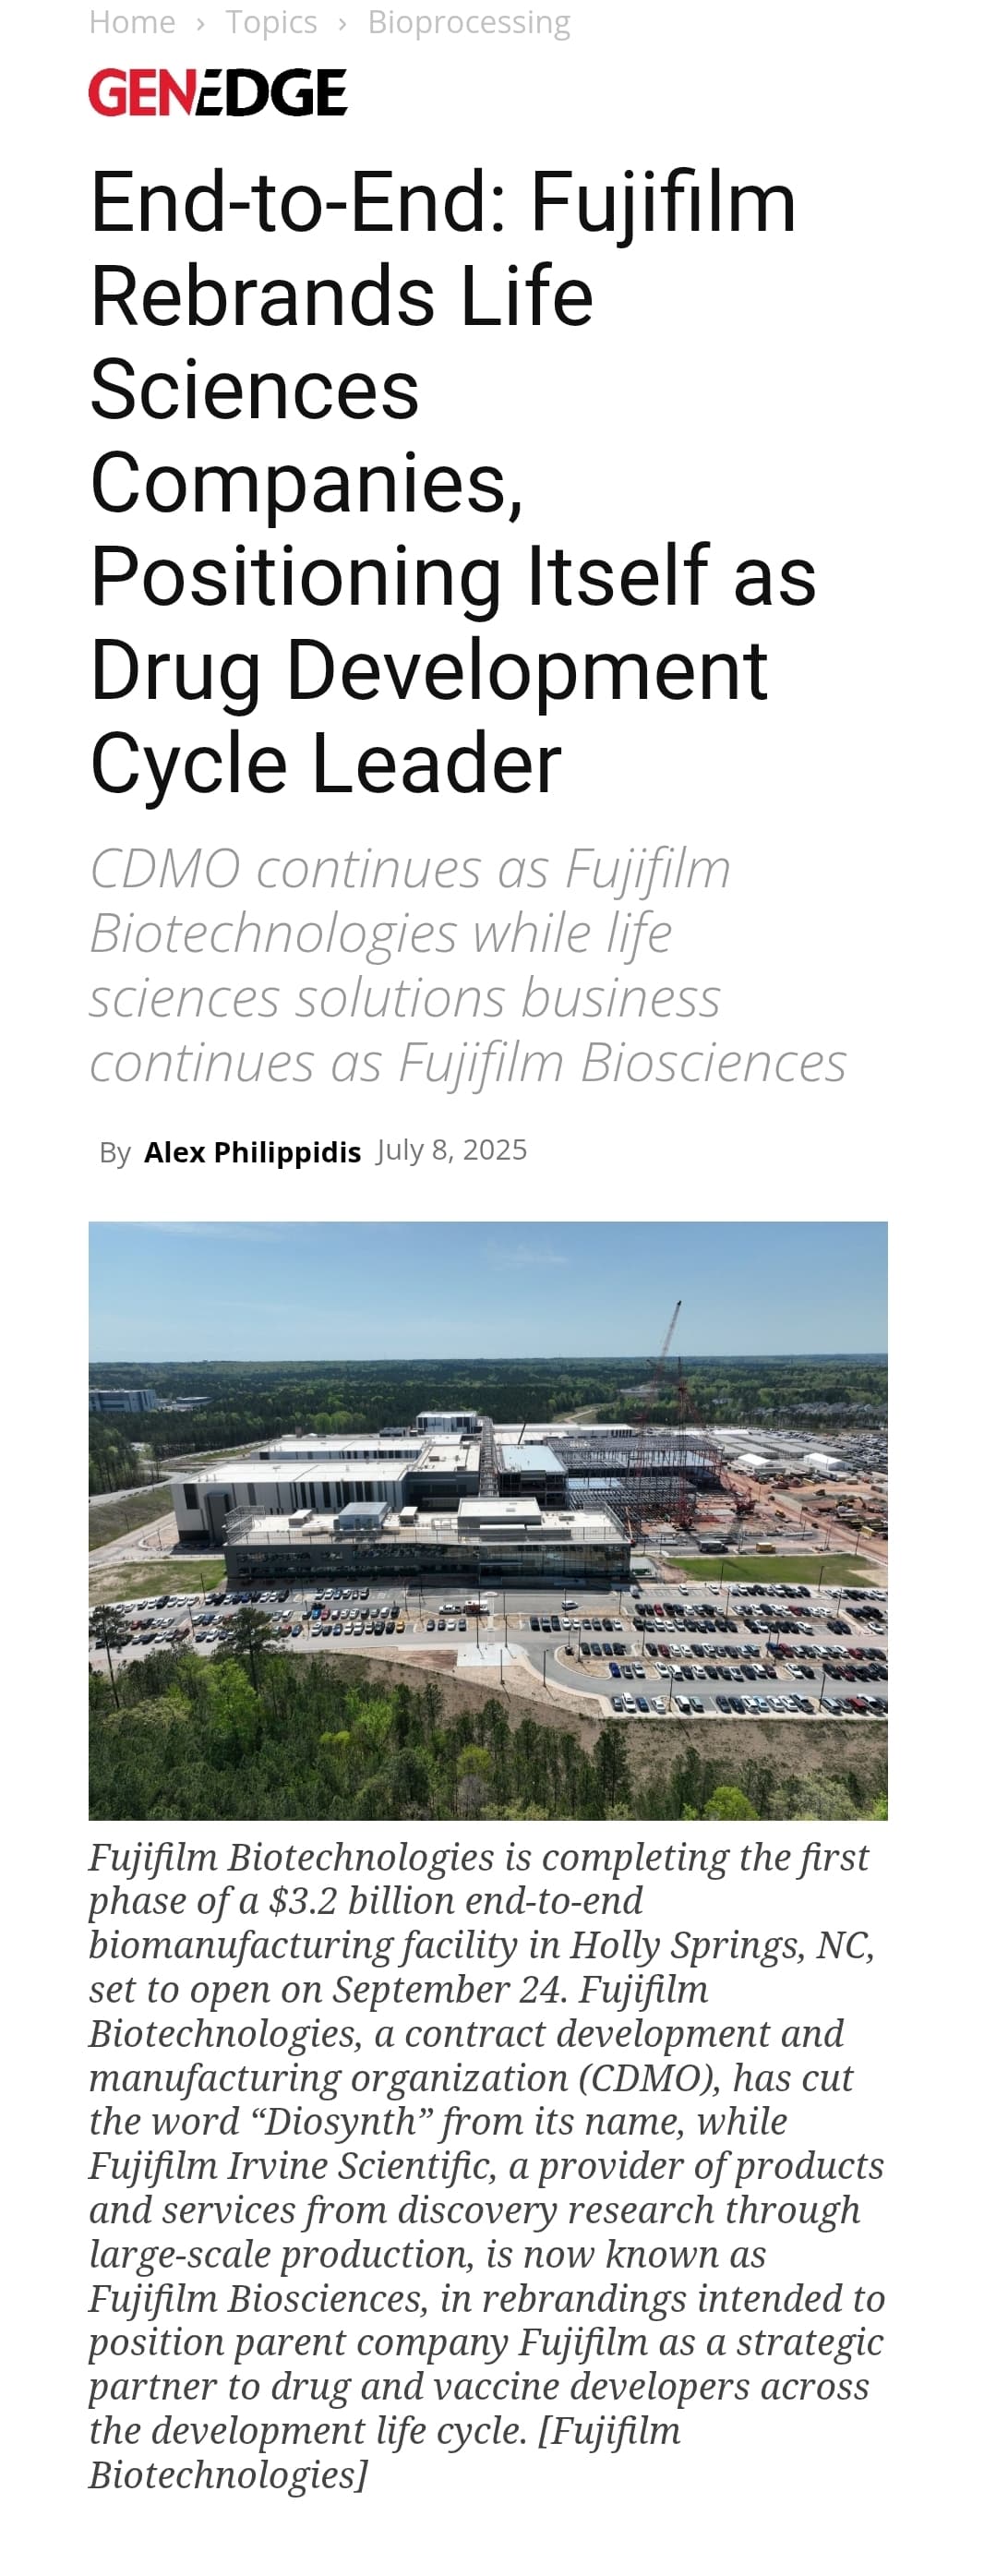
Samarbetet mellan Fujifilm och Nextcell har lyfts fram i en ny publikation från Genetic Engineering Biotech, som behandlar Fujifilms nya satsningar inom läkemedelsindustrin.

Screenshot_20250714_124855_Chrome

Skulle samarbetet i slutändan kunna leda till licensiering av Protrans?

1 gillning

Jag har gjort en djupgående analys av NextCell Pharmas värdering och tänkte dela med mig av en sammanfattning av de viktigaste fynden och beräkningarna. Analysen baseras på summan av delarna (SOTP)-metoden, som jag anser är det mest lämpliga sättet att värdera ett företag som har både ett högriskprojekt inom läkemedelsutveckling (ProTrans) och dotterbolag som genererar stabilare kassaflöden (Cellaviva, Qvance).

​Här är två nyckelscenarier: det nuvarande basscenariot och ett hypotetiskt scenario där ett partnerskapsavtal uppnås redan i år.

​1. Nuvarande värdering
​Detta scenario representerar den nuvarande situationen, där det finns betydande osäkerhet kring resultatet av ProTrans-Young-studien. Värderingen är riskvägd för att återspegla denna osäkerhet.
​Målkurs: 5,01 - 6,86 SEK

Antaganden och parametrar:
​Värderingsmetod: Summan av delarna (SOTP).
​ProTrans värde (rNPV): 453,2 miljoner SEK.
​Framgångssannolikhet för Fas II-studien (PoS): 45 % - 65 %. Jag skulle säga att 45 % fortfarande är konservativt, även om det är högre än den typiska framgångssannolikheten för Fas 2. Redeye använder dock en framgångssannolikhet på 40 %. Jag baserar den övre gränsen på 65 % på de mycket starka befintliga bevisen från hittills publicerade studier.

​Kumulativ framgångssannolikhet (Fas II → Godkännande): 23,7 % - 34,3 % [3]
​Tidpunkt för partnerskapsavtal: 2027 (efter positiva studieresultat) [4]
​Transaktionens totala värde: 650 miljoner USD [4]
​Förskottsbetalning (Upfront): 130 miljoner USD (20 % av det totala värdet)
​Royalty: I genomsnitt 15 %
​Toppförsäljning (Peak Sales): 1,4 miljarder USD
​Diskonteringsränta (WACC): 16 %
​Värde av övriga verksamheter: 87,5 MSEK.
​Cellaviva: 62,5 MSEK (baserat på en EV/Sales-multipel på 5,0x)
​Qvance: 15 MSEK
​FamicordTX-ägande: 10 MSEK (placeholder-värde) [12, 13]
​Antal aktier: 111,39M

​Basscenariot återspeglar en betydande uppsida jämfört med nuvarande kursnivå, men innehåller naturligtvis en avsevärd klinisk risk.

​2. Hypotetisk värdering: Partnerskapsavtal 2025
​Detta är ett rent hypotetiskt scenario som svarar på den tidigare ställda frågan: vad skulle företagets värde vara om det lyckades ingå ett partnerskap redan i år? Ett sådant avtal skulle eliminera en betydande del av den kliniska risken och påskynda realiseringen av kassaflöden. Företaget har ju tydligt redan anlitat representanter från big pharma till sin rådgivargrupp och flyttat diskussionen mot partnerskap.

​Målkurs: 13,16 SEK
​Ändrade antaganden för beräkningen:
​ProTrans värde (rNPV): 1 358,1 MSEK.
​Framgångssannolikhet för Fas II-studien (PoS): 100 % (med antagandet att avtalet baseras på tillräckligt starka bevis för att Fas 2 kan förväntas gå igenom)
​Kumulativ framgångssannolikhet (Fas II → Godkännande): 52,8 %
​Tidpunkt för partnerskapsavtal: 2025 (två år tidigare än i basscenariot)
​Övriga parametrar (transaktionens totala värde, royalty, toppförsäljning, WACC, värde av övriga verksamheter) har hållits desamma som i basscenariot för jämförbarhetens skull.

​Den nuvarande värderingen (5,01 SEK) prissätter in en betydande risk, men erbjuder samtidigt en avsevärd uppsida om studien lyckas och partnerskapet ingås som förväntat år 2027. Partnerskapsscenariot (13,16 SEK) belyser å andra sidan den potential som finns i aktien om risken skulle elimineras tidigare än förväntat. Denna siffra illustrerar hur stor del av värdet som osäkerheten kring partnerskapsavtalet för närvarande binder.

​Det är också värt att notera analysens björnscenario, där ProTrans-projektet misslyckas helt och dess värde sätts till noll. Även i detta fall är värdet av företagets övriga delar (Cellaviva, Qvance, FamicordTX-ägande) och befintlig kassa enligt mina beräkningar cirka 0,97 SEK per aktie. Detta stöder uppfattningen att den nuvarande marknadskursen på cirka 1 SEK knappast ger något värde åt ProTrans framgång, utan prissätter i praktiken endast företagets befintliga verksamheter.

Analysen ligger i stort sett i linje med Redeyes värdering.
Screenshot_20250715_141348_Chrome

I en situation där NextCell skulle få en förskottsbetalning på 130 miljoner USD, vore det naturligtvis lite märkligt om hela företagets värdering vore nästan i samma storleksordning, om en partner köper rättigheterna till ProTrans och finansierar Fas 3. Hela värderingen baseras nästan helt på förskottsbetalningen, och de framtida potentiella kassaflödena från milstolpsbetalningar och royalty har diskonterats långt fram i tiden genom osäkerheter och en hög WACC. I detta skede är det inte heller riktigt möjligt att bedöma om NextCell skulle lyckas generera ny lönsam verksamhet med pengarna.

6 gillningar

Tack Mauski och andra för det högkvalitativa innehållet!

Var marknadsreaktionen ett resultat av resultaten eller av marknadsreaktionen i sig? Innan resultaten var kassan redan nära botten och alla visste att företaget var beroende av medel från warranter. Att resultatet inte var starkt innebar att värderingen, till vilken pengar erhålls från warranter, är lägre. Dessutom är den absoluta summan som erhålls lägre, vilket i sin tur innebär att finansieringsriskerna ökar, vilket i praktiken betyder att förhandlingspositionen försvagas i partnerförhandlingar. Men ännu viktigare, värderingen till vilken ytterligare finansiering eventuellt måste samlas in sjunker, vilket innebär större utspädning och en större rabatt, vilket sätter nya ägare i en bättre position jämfört med gamla, vilket innebär att ägarna bör förbereda sig på att kapitalisera företaget, vilket kan innebära att sälja aktier. Dessutom, med alla risker beaktade, sjönk warranternas interna värde kraftigt när förfallodagen närmade sig, incitamentet att använda dem försvann, vilket tvingade företaget att söka betalda garantier.

Om kursen hade hållit sig på 3 SEK, skulle minst dubbelt så mycket pengar ha erhållits med mindre utspädning. Men så blev det inte, och resultatet var en negativ spiral, vars risk alltid finns om finansieringen är beroende av osäkra finansieringskällor. Kursen har ju fortsatt att sjunka inför emissionen, så marknaden verkar inte ha misslyckats ännu i detta skede.

Man lyckades dock samla in över 36,5 MSEK, vilket var en stor framgång. Det var dock förmånliga pengar med tanke på situationen, ur ett utspädningsperspektiv.

Garantierna skulle betalas 15% i provision, vilket motsvarar ett effektivt teckningspris på 0,85 SEK, eller 21% rabatt på kursen. I en större emission skulle rabatten säkert vara större, men från det kan man söka en övre gräns för vilken värdering pengar skulle vara tillgängliga till.

Ett avtal skulle innebära en tiodubbling av kursen och det är naturligtvis mycket osannolikt.

Här måste man beakta det finansieringsbehov som måste uppfyllas för att nå mitten av 2027.
ncell2

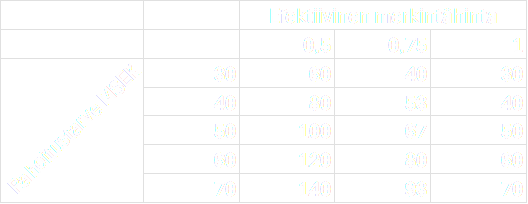
För närvarande skulle ett teckningspris i storleksordningen 0,5 SEK vara realistiskt, och om finansieringsbehovet konservativt vore 50 MSEK skulle det motsvara 100 miljoner nya aktier, det vill säga 46% utspädning. Det låter drastiskt, men är realism i denna marknadssituation.

Det vore dock förmodligen mer förnuftigt att samla in t.ex. hälften nu och hälften senare med warranter, eventuellt till en bättre värdering, när goda kliniska resultat har uppnåtts. Men detta är bara ett bevis på att det är svårt att uppskatta priset per aktie när antalet aktier kan vara vad som helst om ett par år.

4 gillningar

Du har säkert helt rätt. Låt oss säga att det var en överreaktion, om det bara berodde på resultaten.

Denna sårbarhet hos bioteknikföretag som är beroende av extern finansiering (=~nyemissioner) för en negativ aktiekursspiral när kassan tryter har blivit ganska bekant de senaste åren. Det finns något paradoxalt med fenomenet.

I USA agerar man stort vid behov. Diamyds/Nextcells konkurrent SAB Bio fick en kapitalinjektion på 175 miljoner dollar, mer än 5 gånger dess marknadsvärde, från ett konsortium som inkluderade BP Sanofi. Finansieringen skedde genom en nyemission där rabatten var hela 32% jämfört med föregående dags stängningskurs… Aktiekapitalet kommer att växa från 9 miljoner till 109 miljoner, och kommer dessutom uppenbarligen att ungefär fördubblas om alla warranter utnyttjas (284 miljoner dollar var tillgängliga från dessa). Där har vi lite utspädning :grin: Jag skulle gå igenom Sabs resultat och jämföra med Diamyd, men jag har inte hunnit än.
6 gillningar

Det är vild fart, och dessutom fastpriswarranter, för att pressa ut det sista ur de gamla ägarna.

Kanske behövs det verkligen nästan en halv miljard i kapital, om behandlingen kräver ett sjukhusbesök med infusioner på sponsorns bekostnad?

Lägg gärna upp det här sedan. Borde Tzield också vara med som referens, även om det är i fas 2?

Sanofis Q2-resultat kommer förresten också nästa vecka, och Tzield kommer sannolikt att överstiga 200 miljoner dollar i total försäljning. Inte konstigt att det finns pengar för att utveckla bättre lösningar, om en 14-dagars infusion redan kan uppnå sådan försäljning.

Låt oss titta på SAB. Deras produkt är humaniserat Anti-Thymocyte Globulin, det vill säga produkten innehåller antikroppar mot T-celler i immunsystemet som mognar i tymus. För närvarande används ATG från kaniner och hästar. Dessa är mycket starkt immunsuppressiva (försvagar kroppens immunförsvar) läkemedel, som används i speciella fall, t.ex. vid organtransplantationer.

Den bästa informationen om ATG:s effekt kommer från resultat från kanin-ATG efter 1 år och 2 år hos nyligen insjuknade T1D-patienter. Bekvämt nog är primär endpoint densamma som för Diamyd, C-peptidrespons eller dess förändring från baseline i MMT-testet. Endast rapporteringssättet skiljer sig, så treatment effect behövde beräknas.

I vilket fall som helst var ATG:s resultat vid 1 år följande:

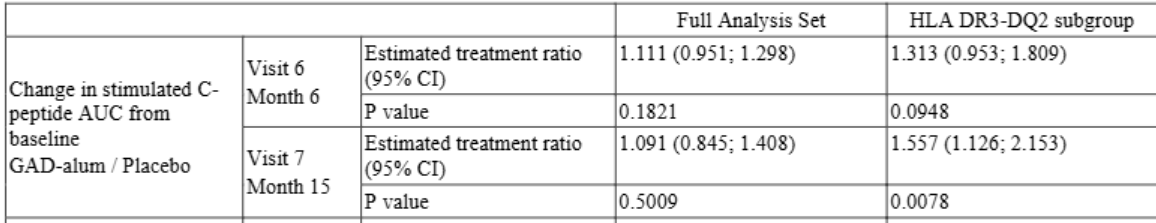
“At 1 year, the AUC C-peptide geometric-like means were ATG/GCSF 0.528 nmol/L (95% CI 0.435, 0.627), ATG only 0.646 (0.547, 0.750), and placebo 0.406 (0.324, 0.494)” Därav härledd treatment effect = 0,646 / 0,406 = 1.59

Jämför med Diamyd Fas 2; DR3-DQ2-gruppen: där treatment effect rapporterades till 1.557.

image

Resultaten är alltså praktiskt taget lika ATG 1 år vs Diamyd 15 månader.

Man bör notera att verkningsmekanismen inte är T1D-specifik. I det experimentet gavs kanin-ATG i en grupp tillsammans med en vit blodkroppstillväxtfaktor, men behandlingssvaret erhölls endast om det inte gavs → dåligt, ATG bryter effektivt ner vita blodkroppar och exponerar för biverkningar.

I 2-årsresultaten var responsen fortfarande endast i gruppen som inte fick tillväxtfaktorn.

SAB:s produkts värdeerbjudande är dess humanisering, det vill säga att den undviker den så kallade “serumsjukan” – en biverkning. Jag tror dock inte att man kan undvika depletion av vita blodkroppar, och det faktum att effekten endast uppnås utan vit blodkroppstillväxtfaktor är dåligt.

Och SAB går faktiskt vidare med sin produkt till fas 2 först nu, tack vare ny finansiering. Fas 1 testades på friska frivilliga, och säkerheten konstaterades mycket generiskt: “generally well-tolerated and demonstrated a favorable safety profile that supports the chronic dosing of SAB-142 in an ambulatory setting”

Jag använder en enkel tre A-klassificering för bioteknikföretag. Den kommer från orden Mode Of Action, EfficAcy, and VAluation. Var och en bedöms kvalitativt. Diamyd är i klass AAA. SAB:s MoA är ospecifik, men välkänd. Effekten ser bra ut, men den faktiska produkten har ännu inte testats kliniskt och biverkningar relaterade till förstörelse av vita blodkroppar kan förväntas. Inga poäng för värdering med tanke på den chockerande utspädningen och den förmodade chockerande cash burn. Skulle det bli ett A totalt sett.

4 gillningar

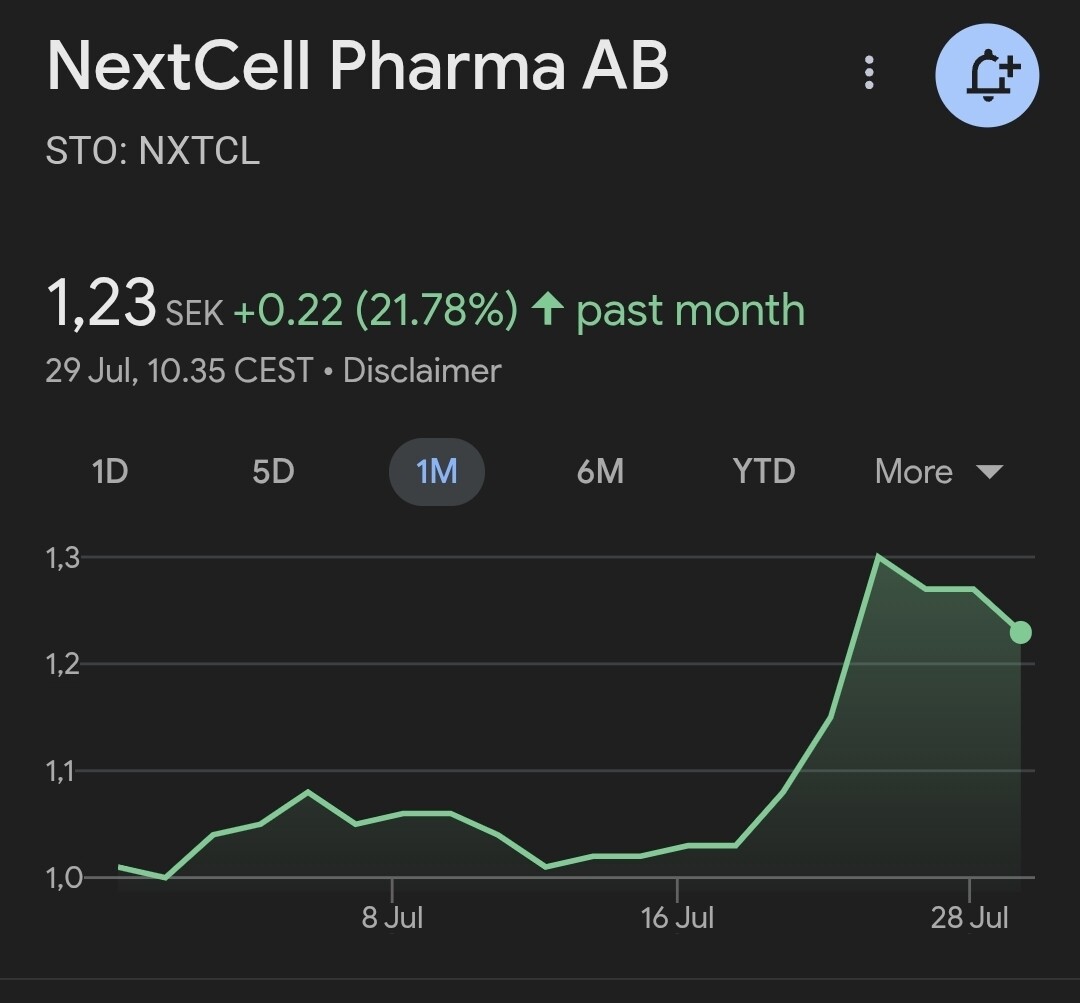
Nextcells Q3 (1.3 - 31.5) kom ut förra veckan. Aktien steg som bäst med cirka 30% förra veckan och bröt äntligen igenom månader av motstånd.

Screenshot_20250729_115927_Chrome

Nextcell allmän nivå
-Inga större förändringar i siffrorna, resultatet har sjunkit något främst på grund av ökade kostnader -10.3M SEK (-8.8M SEK 2024). För det tredje kvartalet är dock resultat och kostnader på väg åt det bättre.
-En tvist med leverantören av det nya produktionslaboratoriet som inte anses vara särskilt betydande.
-I slutet av maj var kassan 16.7M SEK (utöver detta kommer sommarens emission +34M SEK efter kostnader).
-VD:n hyllar samarbetet med Fujifilm Bioscience. Tydligen är samarbetet fortfarande på “hysch-hysch”-nivå och inga ytterligare detaljer kan ges ännu, men för första gången antyder Nextcell att detta samarbete också kommer att leda till finansiell stabilitet.

Screenshot_20250729_133847_Chrome

Cellaviva
-Försäljningen ökade med 14% jämfört med föregående år, men detta kommer att synas i omsättningen först i slutet av året när de utförda tjänsterna faktureras i efterhand.
-Ledningen beskriver en ökad efterfrågan på olika testtjänster, varför Cellaviva lanserar nya tester för cellbanks-kunder (åtminstone ett salivtest för nyfödda samt ett fertilitetstest) som tydligen stöder cellbanksverksamheten. Inga närmare detaljer.

Qvance
-Ingen omsättning ännu, men de tekniska förberedelserna bör vara i god ordning och enligt tidplanen. Alla centrala kärnsystem och utrustning är nu installerade.
-Uppstart av kundprojekt börjar under Q3. Tidigare har det talats om något slags samarbete med bioMérieux. I rapporten talas det om aktiva möten med potentiella nya kunder.
-GMP-ansökan under Q4.

Screenshot_20250729_114301_Chrome

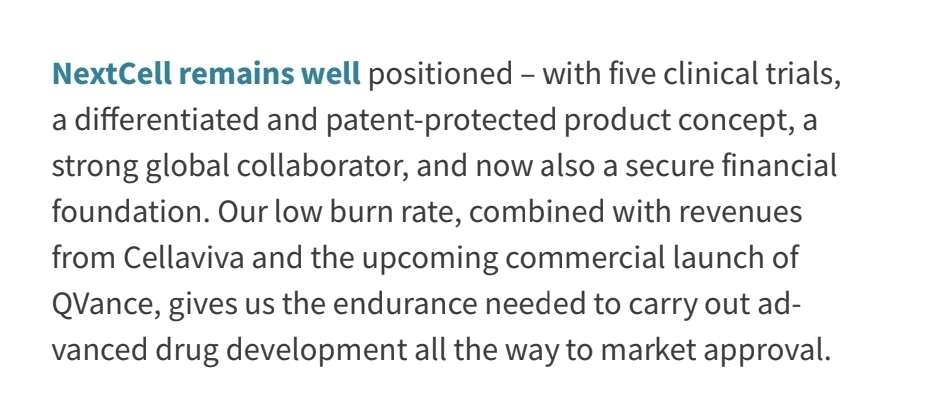
Ledningens tal om finansiell hållbarhet målar upp en positiv bild. I slutändan är en förbränningstakt på 10M SEK inte så fruktansvärt stor att den inte skulle kunna täckas, om Qvance får Bigpharma-kunder och samarbetet med Fujifilm genererar något av värde. Innan det händer kan man dock hålla en företrädesemission i den preliminära kalendern för början av 2026.

3 gillningar

Aktien har sjunkit tydligt mitt i tystnaden och åtminstone frestelsen skulle vara att tanka inför resultatpubliceringen.

I videon berättar Qvances VD Lindsay Davis att tjänster har erbjudits kunder i 2 månader. Fullständiga gmp-certifierade tjänster startar under 2026Q2. I slutet nämner hon:

We have a very long waiting list of customers so this is why we have to get going a little bit faster. We are already making revenue and break even is just around the corner.

I rapporten har dock inte Qvances andel av kostnaderna specificerats. Jag minns dock att en del av laboratorieinvesteringarna har gjorts via Qvance.

Jag skulle förvänta mig en resultatförbättring varje kvartal framöver. I denna publicering skulle jag förvänta mig 3-3.5M i omsättning och ett EPS på cirka -0.12 (-0

4 gillningar

Jag gjorde ett par kritiska och mycket lata misstag här

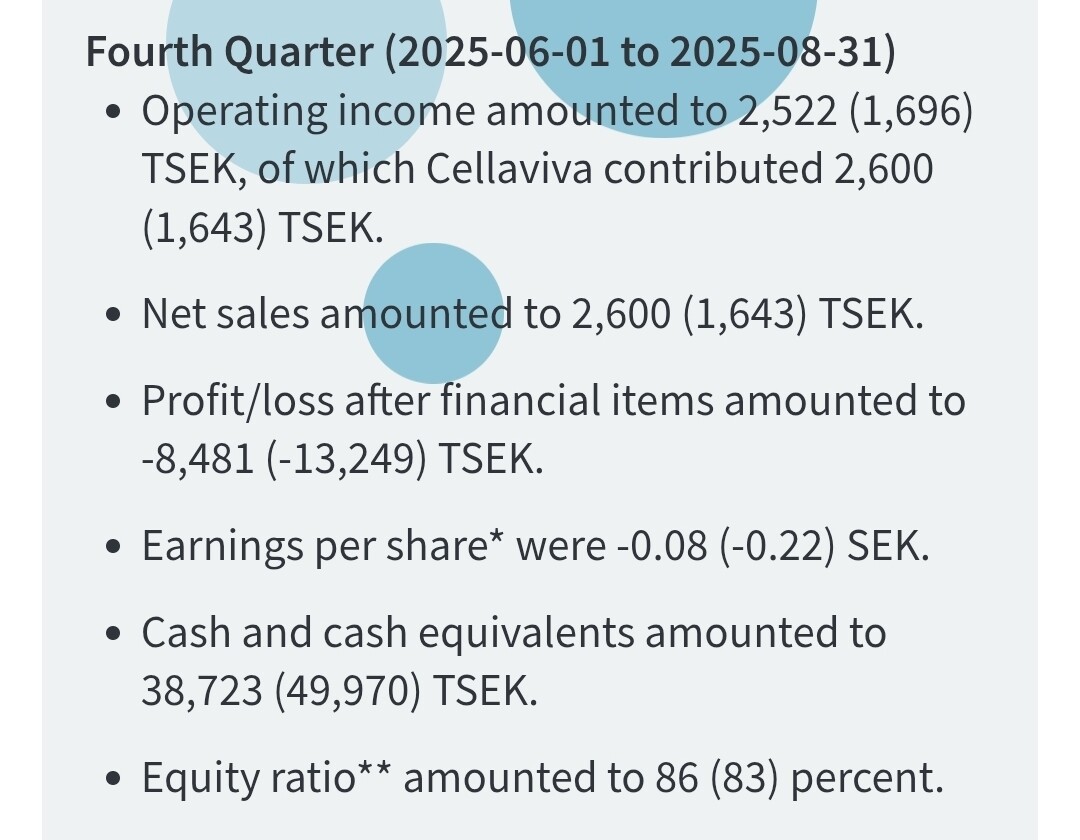
  1. Jag märkte inte att tidpunkten för resultatrapporten är något ovanlig, möjligen på grund av en ändring till fiskalkvartal. Det rapporterade kvartalet slutade redan i augusti. Därför, även om Qvance har sagt att de har genererat intäkter under ett par månader, syntes det inte alls i denna rapport.
  2. Jag tog inte hänsyn till det ökade antalet aktier i eps-siffran. Alltså var eps “bättre” -0.08 men på grund av punkt 1 var det sämre än jag antog. Cellavivas större försäljning representerar inte heller någon tillväxt, utan samma sak har upprepats under andra kvartal tidigare vid denna tid på året.

Qvances försäljning kommer alltså att synas först i rapporten som publiceras i februari, vilken täcker perioden från början av september till slutet av december.

3 gillningar

Du har förtjänstfullt analyserat detta lite märkliga företag. Tack för det.

Företagets substans är tydlig, och dess applikation Protrans, som har visat sin effektivitet i tidiga studier, och enligt min mening är en högkvalitativ fas 2 i full gång.

Jag menar företagets värdering. Market cap är under 9 miljoner euro och är på nedgång. Aktien är inte bara en centaktie, utan också en öresaktie. Detta är en exceptionell situation för ett seriöst läkemedelsutvecklingsbolag vars produkt i sen fas 2 har en tydlig potential.

Den finansiella situationen förklaras naturligtvis av företagets långa utvecklingsfas, förbrända medel och en aktie som är utspädd till max. Å andra sidan är de löpande kostnaderna mycket rimliga. Det viktigaste är att fas 2 utförs som en forskarinitierad studie, och om jag har förstått rätt, finansierar företaget endast Protrans. Därför klarar man sig med en lätt budget. Detta är en stor fördel som inte har realiserats i värderingen.

Närvaron av anslutna bolag är en egen krydda, men på kort sikt är deras värde svårt att bedöma. Investeraren blir inte helt lottlös även om Protrans misslyckas helt.

Vad förklarar företagets låga värdering? Naturligtvis är sentimentet i botten efter alla dessa år. Pengarna tar slut nästa år och utan en riktad emission kommer man inte vidare, om ens då. Detta sänker värderingen, men ändå är värderingen tankeväckande. Informationen från börsmeddelanden är bara en del av informationen. I en lång studie deltar många människor, som forskare och studiedeltagare, och trots dubbelblindning sprids mer eller mindre indirekt information om studiens framgång. Detta är naturligtvis ett problem för all läkemedelsutveckling.

En mellanavläsning under H2 nästa år är viktig; om inga bevis börjar komma, är man i svårigheter. Situationen ändras om forskningsbevis kommer. Problemet verkar också vara att den forskarinitierade fas 2-studien framskrider långsamt.

Ändå, varför är MC i botten?

Jag diskuterar inte här kvaliteten och bevisen från den hittillsvarande forskningen.

1 gillning

Detta känns exceptionellt billigt. Det kändes redan tidigare, men nu har vi sjunkit klart under emissionspriset. Det verkar finnas en avtrubbning och rädsla för den röda kurvan bland småinvesterare när inget har hörts på länge.

En sak som företaget kan kritiseras för är investerarkommunikationen. Det är inte riktigt sed att marknadsföra företaget ordentligt, inte ens i samband med emissioner. Kommunikationen är lat och snäv, och den når inte många människor. Aktien är helt okänd för allmänheten. Både Nextcell och Qvance representerar visserligen upprepade gånger vid olika evenemang, men dessa är främst vetenskapliga och en intern nisch inom bioteknikbranschen, och kommunikationen är inte riktad till investerare.

Företagets ledning och personal är, såvitt jag förstår, djupt engagerade i forskning och laboratorieverksamhet, och investerarkommunikation är en sekundär uppgift som sköts med vänster hand. Enligt VD:ns LinkedIn-uppdateringar ligger investerarkommunikationen på CFO:ns axlar, och i september byttes denna ut. Tystnaden har dock fortsatt sedan försommaren, med undantag för kvartalsrapporterna. Det är oroande att en ny CFO ännu inte har tillkännagivits. Delvis förmodligen därför var den senaste kvartalsuppdateringen helt tom och saknade substans.

Vi rör oss med en mycket liten volym här, så jag skulle inte bli rädd för nedgången, även om den fallande kurvan förstås är irriterande.

3 gillningar

Ny information har kommit fram om detta lilla företag som har informerat mycket sparsamt. VD Mathias Svahn höll igår två presentationer, vars adresser finns på företagets webbplats. De ger ny information om företagets övriga kommersiella verksamhet, förutom den pågående fas två-studien för T1D.
Mer intressant är den senare Redeye-tillställningen och dess frågestund.

Nextcells andra dotterbolag, Qvance, är ett kvalitetskontrollföretag för stamcellsproduktion, så förstod jag saken. Utrustning, personal och dess utbildning är redo. Ett internt kvalitetssystem är under förberedelse och ansökan om certifiering kommer att skickas in före slutet av detta år, med färdigställande förväntat under Q1-Q2 nästa år. Verksamheten är den första i sitt slag i Sverige. Kommersiell verksamhet har redan startat och ett avtal är i hamn. Svahn förutspår att verksamheten kommer att vara lönsam före slutet av 2026.

Det andra dotterbolaget är Cellaviva, en stamcellsbank, vars verksamhet expanderar bortom navelsträngsbaserade celler till att inkludera till exempel placentabaserade celler. Dotterbolaget tillhandahåller också en vävnadsbankstjänst och samarbete planeras åtminstone även inom ögonmedicin.

Nextcell ingick ett samarbetsavtal med Fujifilm Biosciences i slutet av sommaren, men mer detaljerad information har inte erhållits. Nu berättade Svahn att avsikten är att Fujifilm ska bli Nextcells globala distributör av produkter till stamcellsforskningsorganisationer. Tydligen är det stora företaget Fujifilm långsamt, och verksamheten kom inte igång redan i september som planerat, men han antog att den skulle starta nästa år.

Naturligtvis är detta bara planer i detta skede och väntar på implementering, men de kan innehålla kommersiell potential vars omfattning är svår att bedöma. Det väsentliga är dock att detta företag, som Maiski har konstaterat, har en god möjlighet att även om Protrans fas två-studie skulle misslyckas helt, skulle investeraren inte stå tomhänt.

VD konstaterade att företagets årliga utgifter är i storleksordningen 30mSEK och att pengarna räcker till slutet av 2026, före vilken tid ProtransYoungs andra avläsning ska ske. Förra sommarens första avläsning var en besvikelse för investerarna, som har konstaterats här, men Svahn betonade också betydelsen av “honeymoon”-effekten.

Dessutom antydde han att nya nyheter kommer före mellanavläsningen i slutet av sommaren 2026.

Företagets marknadsvärde har under hösten varit som lägst under 8m€.

4 gillningar