NextCell: Med stamceller mot en revolution

Jag undersökte lite vilken typ av genväg Hongkong kan erbjuda. Ta detta med en nypa salt, eftersom jag inte riktigt förstår den här verksamhetsmiljön.

  1. ”1+”-mekanismen: Hongkong förnyade nyligen sin läkemedelslagstiftning i slutet av 2023
  • Tidigare krävdes marknadsgodkännande från två referensländer (t.ex. USA och EU) innan Hongkong ens övervägde saken. Nu räcker det med marknadsgodkännande från ett referensland + lokal klinisk data/expertutlåtande.

  • Om denna mekanism används kan Nextcell få marknadsgodkännande snabbt i Hongkong efter att de västerländska studierna är klara. Till exempel fick Amgen ett accelererat godkännande från FDA för läkemedlet Imdelltra i maj 2024. De utnyttjade omedelbart Hongkongs 1±väg, vilket gjorde att läkemedlet fanns tillgängligt på sjukhus i Hongkong bara några månader efter lanseringen i USA.

2. GBA-genvägen (Greater Bay Area)

Detta torde vara den största grejen som NextCell siktar på.

  • Läkemedel som är godkända för användning i Hongkong kan användas vid vissa stora sjukhus i Fastlandskina (Greater Bay Area), även om de inte har ett nationellt kinesiskt (NMPA) marknadsgodkännande ännu → man kan börja samla in ”Real World Data” från betalande patienter i Kina betydligt tidigare.

  • Lättnader för Fas 3? De kinesiska myndigheterna godkänner tydligen ofta denna ”Real World Data” som en del av den slutgiltiga ansökan om marknadsgodkännande. Det kan radikalt minska storleken på och kostnaden för den faktiska Fas 3-studien som krävs.

3. Överbryggande studier)

  • I Kina och Asien krävs inte alltid en fullständig Fas 3-studie från grunden om det redan finns västerländsk data. Istället för att genomföra en ny jättestudie med 500 patienter kan Hongkong/Kina godkänna en så kallad Bridging Study-modell (överbryggande studie). I den görs en mindre och billigare studie för att enbart säkerställa att läkemedlet fungerar på asiatiska patienter på samma sätt som på västerländska.

Efter en liten undersökning har till exempel det kinesiska läkemedlet Fucaso blivit godkänt och fått marknadsgodkännande i Kina 2023 baserat på en liten kinesisk studie på fas 1b/2-nivå. Tillståndet beviljades alltså villkorligt utan fas 3 baserat på Orphan Drug-status (särläkemedelsstatus) och god respons. Förra året fick det även marknadsgodkännande i Hongkong baserat på denna kinesiska referensstudie. Det verkar som att Nextcells väg skulle vara i motsatt riktning. Någon form av studie krävs i Hongkong eller Kina, men den kan vara betydligt lättare än en västerländsk fas 3.
3 gillningar

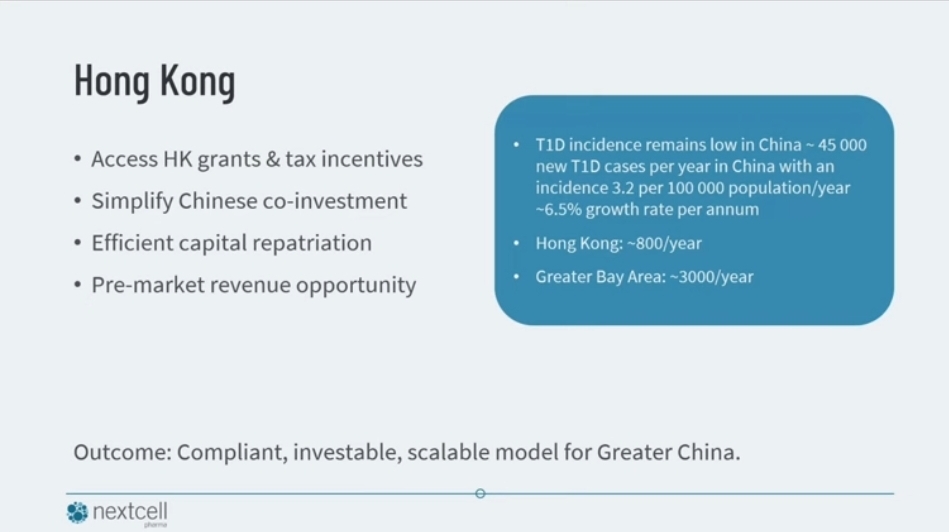
Mycket intressant utredningsarbete som mycket väl kan ge en förklaring till Nextcells resa österut. Bland den kinesiska befolkningen är incidensen av T1D betydligt lägre än i västvärlden, 3,6/100 000 per år, men i Hongkongs befolkningsunderlag innebär det 250 nya fall per år. Det skulle mycket väl räcka för att genomföra en studie.

Marknaden för stamcellsbehandling växer och är intressant för investerare. Enligt en uppskattning kommer volymen i USA att öka från 14 miljarder dollar år 2023 till 49 miljarder dollar år 2033, CAGR 13 %.

1 gillning

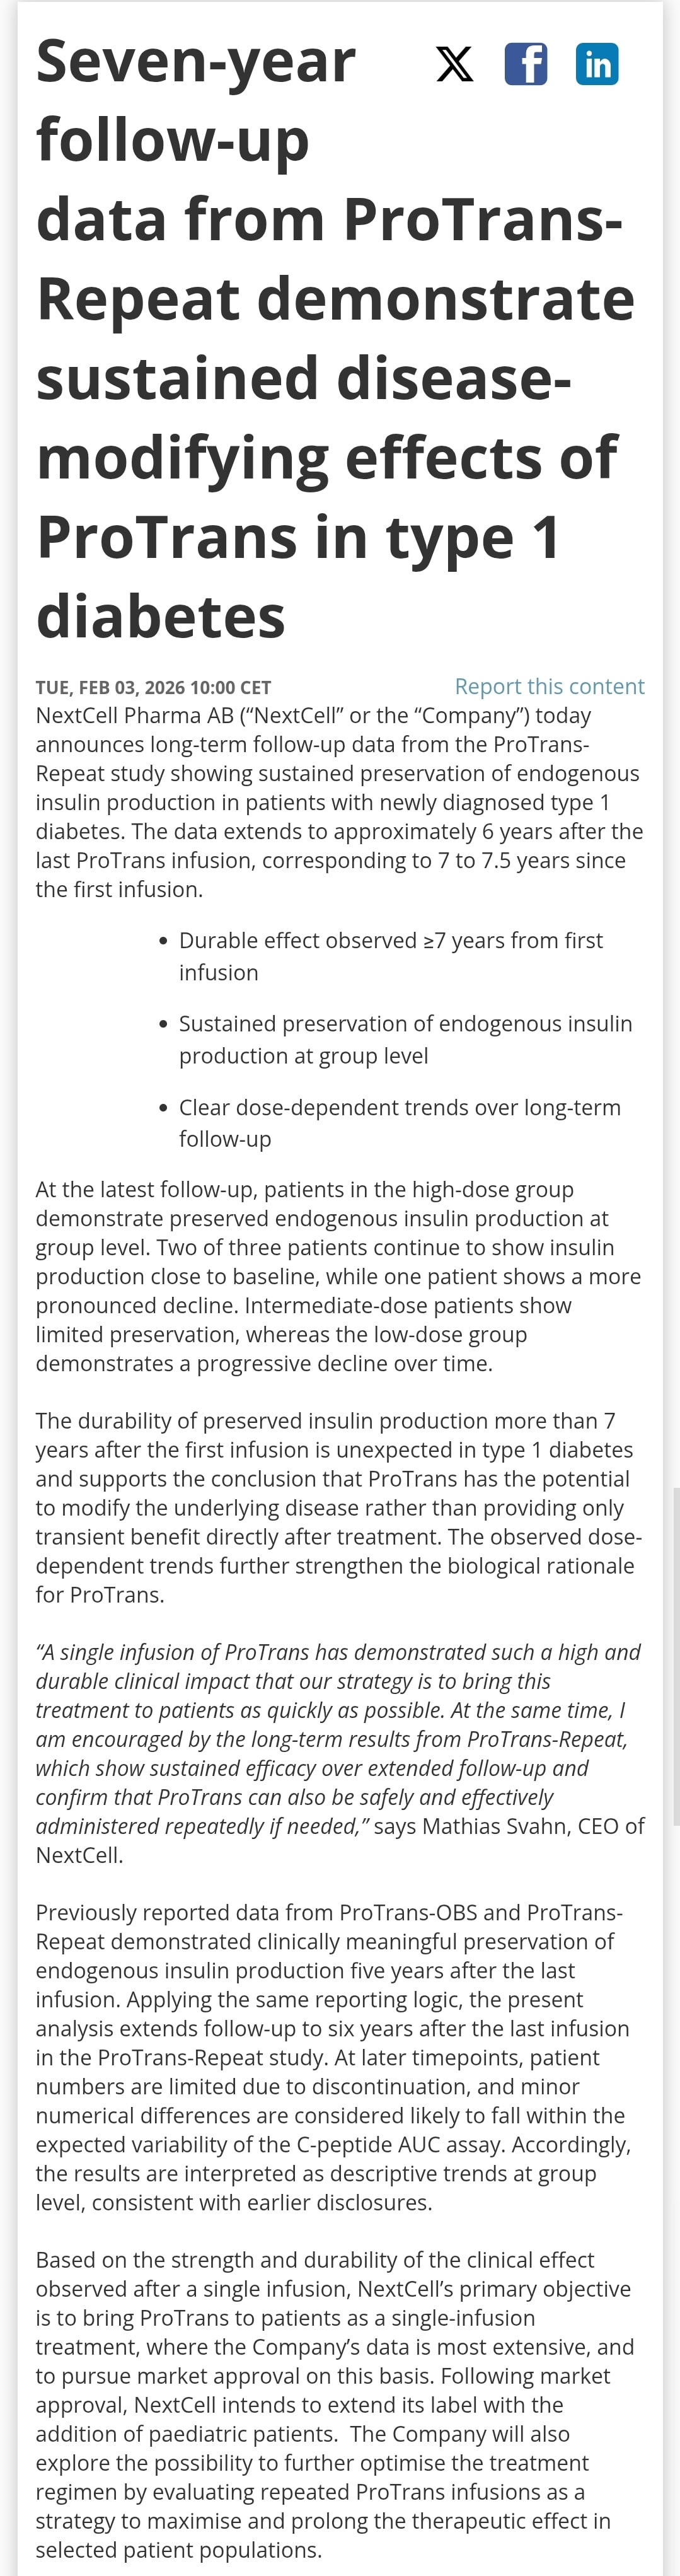
ProTrans-Repeat (7 års uppföljning) uppföljningsresultat är nu ute! Dessa utlovades ”shortly” men jag trodde att vi skulle få se dem först närmare sommaren.

I praktiken är resultaten utmärkta, men samtidigt måste man påminna om att urvalsstorleken är nästintill obetydlig. Den ursprungliga studien utformades för 18 personer inklusive kontroll, och efter 7 år är det svårt att få med alla årligen. Det är dock uppmuntrande att effekten verkar vara ”dose dependent” (dosberoende), det vill säga att den ökar när dosen ökar.

Att effekten fortfarande syns mer än 7 år efter den första dosen och att insulinproduktionen hos vissa ligger nära utgångsnivån är dock ett väldigt, väldigt bra resultat: i praktiken är sannolikheten för att detta skulle hända hos en vanlig typ 1-diabetiker mycket liten. Vanligtvis är den autoimmuna reaktionen vid diagnostillfället redan mycket långt gången och efter 7 år är insulinproduktionen i praktiken obefintlig. Trots den lilla urvalsstorleken vittnar även dessa resultat om Protrans effektivitet.

Som en liten kritik vet vi dock inte vad utgångsnivån för insulinproduktionen var vid studiens början. Om den redan var obetydligt låg, är ”samma nivå” efter 7 år inte nödvändigtvis så bra som det låter.

Aktien är för närvarande upp 20 %.

3 gillningar

I slutet av pressmeddelandet beskrivs kommersialiseringsmålen:

Based on the strength and durability of the clinical effect observed after a single infusion, NextCell’s primary objective is to bring ProTrans to patients as a single-infusion treatment, where the Company’s data is most extensive, and to pursue market approval on this basis.

På svenska: Även om upprepade doser verkar fungera, strävar Nextcell efter att nå marknaden med en engångsdos först, då det är regulatoriskt enklare och billigare. Upprepade behandlingar erbjuder tillväxtmöjligheter i senare skeden.

Following market approval, NextCell intends to extend its label with the addition of paediatric patients. The Company will also explore the possibility to further optimise the treatment regimen by evaluating repeated ProTrans infusions as a strategy to maximise and prolong the therapeutic effect in selected patient populations.

Men vänta nu! Ändrade Nextcell precis sin strategi radikalt?

Tidigare har man velat att fas 3 ska omfatta ett brett åldersspann, vilket är anledningen till att man måste vänta på “young”-resultaten före fas 3. Detta var enligt VD:ns Q&A-sektion även EMA:s önskemål.

Nu talas det istället om att ”Efter marknadsgodkännande avser NextCell att utöka sitt godkännande (label) till att även omfatta barnpatienter”.

Står inte detta i strid med det tidigare? Enligt min mening finns det en bra förklaring till detta: marknadsgodkännande söks allra först i Hongkong eller Kina, där det bevisligen har varit möjligt att få ett villkorat marknadsgodkännande redan med fas 2-resultat.

Problemet i Hongkong är dock att man inte kan ansöka om ett första marknadsgodkännande där. Hongkong har ingen egen läkemedelsmyndighet som kan utvärdera en ansökan, varför de använder en ”+1-mekanism”. Men enligt information jag just fått är detta på väg att ändras: Hongkongs regering har satt som mål att ha kapacitet för ”Primary Evaluation” år 2026. Målet är uppenbarligen att vara en agil motsvarighet till västerländsk byråkrati som påskyndar tillgången till innovativa läkemedel. (Och ärligt talat, målet är säkert att stjäla västerländska immateriella rättigheter).

‘The Chief Executive’s 2025 Policy Address’ announced that the Government will set up the Hong Kong Centre for Medical Products Regulation (CMPR) in 2026, and implement the ‘primary evaluation’ mechanism for new drug registration in phases starting from that year, enabling Hong Kong to independently assess and approve the safety and efficacy of medical products based on clinical data’

Nyligen besökte Nextcell faktiskt Hongkongs ambassad. Kan det vara så att Nextcell är en av de första piloterna för Hongkongs nyligen etablerade CMPR?

Om det stämmer: en intressant fråga är om det vore möjligt att Nextcell inte behöver visa läkemedlets effekt på den lokala befolkningen separat? Och skulle Nextcell kunna få ”orphan drug”-status (särläkemedelsstatus) från Hongkongs myndighet, vilket skulle göra det möjligt att ansöka om marknadsgodkännande med evidens från fas 2, som gjordes i fallet med läkemedlet Fucaso? I så fall skulle det första marknadsgodkännandet kunna vara väldigt nära förestående.

2 gillningar

Jag ber om ursäkt för att jag pratar med mig själv, jag försöker undvika alltför stora textväggar och dela upp olika ämnen i olika inlägg.

Jag insåg nyligen att det verkliga genombrottet för Nextcell kan ligga i detta:

Regarding the phased implementation of “primary evaluation”, the initial phases will cover applications for the registration of products containing registered chemical entities with extended applications (e.g. new indications, new strengths, new posology, new dosage forms, etc).

Här vill jag påminna om: Protrans är egentligen inte ett nytt läkemedel eller en ny läkemedelssubstans. Det baseras på ett patenterat nytt sätt att välja ut, förädla och använda MSC-celler.

Om MSC-cellen anses vara en ”känd biologisk komponent”, kan NextCell kanske ansöka om ProTrans som en ny indikation (tidigare nämnd som ”new Indication”). I teorin, om fas 2-data för vuxna anses vara tillräcklig, skulle detta möjliggöra en ansökan om ett villkorat försäljningstillstånd bland de allra första redan 2026.

Disclaimer: Inlägget innehåller väldigt mycket spekulation driven av entusiasm, så jag varnar för att ta det på för stort allvar. Inget västerländskt läkemedel har fått sitt första godkännande i HK, så det skulle vara ett ganska historiskt fall för hela biotech-scenen om så skedde. Jag vet faktiskt inte heller om de kriterier som tillämpas i Hongkongs läkemedelsmyndighets egna godkännandeprocess i verkligheten är något lättare än i väst.

God vind i seglen. Aktien slutade med en uppgång på 21 % igår och idag ligger vi redan på +6 % på tavlan.

@Clark_kent och andra proffs: Kan vi få höra era åsikter om min Hongkong-hypotes som jag skriver ut enligt följande:

“Hypotes: Nextcell strävar efter att ansöka om ett första läkemedelsgodkännande baserat på vuxendata från fas 2 via Hongkongs nyligen lanserade primary evaluation-spår. De strävar efter att utnyttja MSC-produkternas kända ställning och söker tillstånd främst genom en ”new indication”-tolkning, vilket skulle möjliggöra en ansökan om försäljningstillstånd med befintliga data för den vuxna befolkningen. I Hongkong behövs förstås en partner som man till exempel licensierar den lokala och kinesiska marknaden till.”

En snubbelsten för hypotesen är att det såvitt bekant inte ännu finns något faktiskt kommersiellt tillstånd för MSC-stamcellsbehandlingar i HK som Nextcell skulle kunna hänvisa till. Kanske är ett sådant dock inte nödvändigt, eftersom MSC-stamceller annars är så pass välstuderade och det inte rör sig om en kemisk läkemedelssubstans.

Sekundär hypotes: Nextcell strävar efter att få en asiatisk partner med vars hjälp man etablerar ett lokalt laboratorium under ett holdingbolag i Hongkongs nya biotech-scen. Lokalt påbörjas en fas 3, som dock är betydligt lättare, snabbare och billigare än i västvärlden, vilket gör att man kan ansöka om ett första läkemedelsgodkännande via Hongkongs nyligen lanserade primary evaluation-spår snabbare än i väst.

Snubbelstenen med denna hypotes är att den inte förklarar varför man nu skulle tala om att eftersträva marknadsgodkännande först enbart för den vuxna befolkningen, när resultaten för unga bara är ett halvår bort. Vad är så kritiskt att man inte kan vänta ett halvår, om man ändå har en fas 3 och en tillståndsprocess framför sig som kräver ekonomiska satsningar, tid och arbete?

En möjlighet är förstås att Nextcell ser sin storebror Diamyd som ett hot mot sin egen affärspotential, eftersom Diamyd kan nå marknaden redan snart med stage 3-behandling. Dessutom har de ett strategiskt försprång i stage 0–2-behandlingar. Om behandlingseffekt, kostnader och priser ligger på samma nivå kan Diamyd ta hem hela spelet i väst. Därmed kan man också tänka att en aggressiv satsning på Asien först, genom att använda lättare vägar, är den bästa chansen till långsiktig kommersiell framgång.

Det är också möjligt att Nextcell inte har lyckats få en partner i väst och känner sig tvungna att snabbt få till stånd ett marknadsföringsavtal innan Diamyds resultat offentliggörs och potentiellt minskar Nextcells möjligheter, varför man skyndar sig till Hongkong för att försöka.

Eftersom ”Primary Evaluation” är ett mål som deklarerats på regeringsnivå i HK, har det säkert ett långtgående strategiskt syfte. Jag antar att det hänger ihop med Northern Metropolis-planen, i vars hjärta det finns just ett kluster för bioteknik och högteknologi. Det har bland annat investerats 10 miljarder i InnoHK Research-kluster, varav det ena rör just biotech och dit man har strävat efter att få laboratorier från MITI (MIT) och Stanford. Dessutom bygger de den enorma Hong Kong-Shenzhen Innovation and Technology-företagsparken där ett särskilt center för livsvetenskap och hälsoteknik etableras, med fokus på just läkemedelsutveckling, genomik och cellterapier.

Det ser ut som att Hongkong försöker locka utländska företag och skapa en hubb för avancerad medicin. Här finns naturligtvis en hög risk för att immateriella rättigheter och företagshemligheter försvinner under bordet. Mot den risken måste Hongkong erbjuda betydande fördelar för företagen. Jag gissar att det består av två faktorer:

  1. Den tidigare nämnda snabba begränsade tillgången till marknaden i Fastlandskina. Detta har funnits tidigare om man har fått godkännande från ett annat lands läkemedelsmyndighet. Det underlättades tidigare genom en +1-mekanism.
  2. Nu grundar Hongkong med sina 7,5 miljoner invånare en egen läkemedelsmyndighet. Varför? För att de vill vara den instans som kan bevilja världens första godkännande, vilket lockar till sig företag. Hur uppnår man detta? Genom att erbjuda en genväg till framgång, det vill säga för utvalda företag även ett betydligt enklare första godkännande än vad västvärlden erbjuder. Detta kan innebära mindre och kortare urval, högre tolerans för komplikationer, snabbare processer och till exempel godkännande av fas 2-data i större skala, om behandlingseffekten och säkerheten är godtagbara.

Hongkong följer visserligen, åtminstone på pappret, internationellt erkända ICH-standarder för kliniska data och vill också, åtminstone på pappret, göra sin läkemedelsmyndighet internationellt erkänd. Så något totalt ”vilda västern” lär det knappast bli fråga om. Men läkemedelsmyndigheter har en hel del eget utrymme för skönsmässig bedömning när det gäller villkorade försäljningstillstånd. Även genom att följa internationella standarder är det alltså möjligt att sänka ribban avsevärt genom att tolka grunderna för villkorade försäljningstillstånd mer fritt.

Även om utvecklingen i USA kanske är på väg att lätta något, betonar Europa och USA säkerhet och trygghet och älskar byråkrati mer än östern, vilket tvingar bolag i tidig fas till Big Pharmas dörr med hatten i handen senast vid fas 3, eftersom det lätt kräver investeringar på hundratals miljoner med osäkra resultat. Samtidigt ges merparten av framtida kassaflöden till läkemedelsjättarna som motprestation. Det skulle alltså definitivt finnas efterfrågan på ett spår med lättare reglering.

Om de i detta skede osäkra hypoteserna ovan visar sig vara sanna, kan Nextcell befinna sig i en intressant position bland de första sökandena. Myndigheterna i Hongkong har säkert också ett incitament att visa upp lyckade framgångshistorier från sitt strategiska projekt.

Jag tror att dina tankar om Nextcells eventuella projekt i Hongkong, som till en början kändes något högtflygande, kan gå framåt.
Aktiespararna arrangerade en temakväll inom Life Science den 26.1.26, där Nextcells planer för Fjärran Östern skisserades. Tanken är att kombinera Nextcells expertis med Hongkongs framväxande infrastruktur inom området.
Från Nextcells sida skulle även deras kompetens inom cellbanker och MCB-verksamhet (master cell bank) ingå.
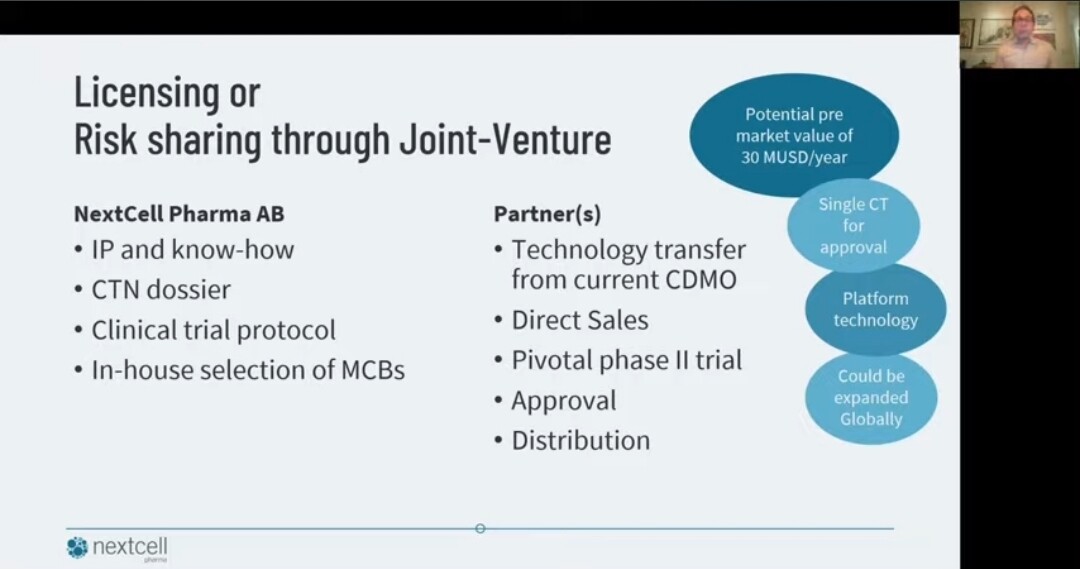
Under den lokala joint venture-partnern på en slide fanns noteringar om bland annat lokal produktion, direktförsäljning (uppskattat potentiellt marknadsvärde före marknadsintroduktion 30 MUSD/år, uppenbarligen i Hongkong), pivotal fas II-studie, single CT for approval och distribution.
VD:n nämnde även expansion till det kinesiska fastlandet som en möjlighet.
Intressanta planer.

2 gillningar

Fantastiskt att hypotesen visar sig peka i rätt riktning. Se här, här finns en stream

Några urval:

  • Hongkong har byggt upp flera eh system och organisationer för att hjälpa utländska företag att komma in på den kinesiska marknaden. Det är extremt kapitalstarkt och vi ser goda möjligheter att eh tillsammans med lokala investerare och eh företag kunna genomföra en klinisk prövning för att behandla typ 1-diabetes i Hongkong och sedan sprida det till större delen av Kina.
  • Eh upplägget är som sådant att Nexel har eh IP, vi har know-how, vi har hela paketet för kliniska prövningar och vi eh behöver nu en partner i regionen för att finansiera studien.
  • ”En fas 2-studie räcker för att bli godkänd i Hongkong.”
  • ”Så att det helt enkelt är ett sätt att spara det, ja, i Europa arbetar vi aktivt med Pro Trans Young. I USA väntar vi tills vi har vår Pro Trans Young-studie. Det är möjligt att vi till och med kan få ett villkorat godkännande i Europa för det, och då vill vi starta en bridging-studie (bryggstudie) i USA istället för att starta en fas 3-studie. Så att det är ett sätt att arbeta mer kostnadseffektivt utan att sälja något.”
  • Vi har eh vi har redan startat ett holdingbolag i Hongkong. Det heter Nexel Hong Kong.
  • Eh, och idén är att överföra rättigheterna från Nextcell Pharma till detta holdingbolag för Hongkong och Kina och att man sedan eh gör det tillsammans med en lokal partner.

Jag tolkar det som att man försöker nå marknaden villkorat med fas 2-data, men det förutsätter att det finns finansiering för genomförandet av fas 3, vilket kräver en partner. Även ett villkorat (tidigt) marknadsgodkännande i Europa ses som en möjlighet.

Hur ser medinvesterare på Nextcells chanser att undvika en ny nyemission innan resultaten för barn och ungdomar? Och vad blir marknadsreaktionen om Nextcell lyckas under 2026?

- NextCell hade 38,7 MSEK i slutet av augusti 2025.

- De förbrukar cirka 8–9 MSEK per kvartal.

- I februari 2026 en riktad emission på 15 miljoner SEK.

- Vid emissionen ”översteg dock efterfrågan utbudet avsevärt” och bolaget begränsade medvetet emissionens storlek. Dessutom meddelades det att likviden från emissionen skulle gå till verksamheten i Hongkong.

- Enligt VD:n: ”At the same time, the issue is deliberately sized to give the company peace of mind for upcoming value-driving milestones, without burdening the ownership base with unnecessary dilution.”

Med samma förbrukningstakt skulle kassan ha varit tom i augusti 2026. Genom kapitaltillskottet på 15 miljoner köpte man tid till slutet av året. Qvance har dock redan en omsättning som vi får en första inblick i vid månadsskiftet, och de kommer att kunna arbeta mer omfattande när GMP-licensen erhålls. Dessutom tillkommer samarbeten med Fujifilm och liknande.

Två alternativ:

A) Bolaget behöver en emission, men skjuter upp den i väntan på en betydligt bättre aktiekurs i takt med kommande triggers.

B) Bolaget behöver ingen emission, eftersom de ganska låga kostnaderna till stor del kan täckas av den nya verksamheten under 2026.

Den främsta orsaken till den låga aktiekursen verkar vara förväntningar om utspädning. Om verksamheten visar sig kunna täcka kostnaderna, förvandlas aktien till en värdebevarande ”lott” främst inför fas 2-resultaten och partneravtal. Vad vore i så fall en rimlig värdering?

2 gillningar

Intressanta frågor som jag också har funderat på.

Räcker kassaflödet från Cellaviva och Qvance osv? Jag minns att VD:n konstaterade i någon presentation att Qvance skulle nå lönsamhet vid slutet av innevarande år. Cell- och vävnadshandeln har inte vuxit särskilt snabbt de senaste åren. Fujifilm-samarbetet är en joker som kan innebära intäkter. Sammantaget är jag lite tveksam till att kassaflödet från dessa verksamheter räcker särskilt långt, med tanke på de framtida behoven.

Finansiering behövs efter fas 2-interimavläsningen (om den lyckas) för att presentera resultaten på olika sätt, för förhandlingar med regulatorer (i öst och väst?), planering av fortsatta studier och partnerförhandlingar. Den som har tomma fickor har en svag förhandlingsposition.

Det här är också en av anledningarna till Nextcells nedtryckta börsvärde (market cap), som du har konstaterat. Utspädningsrisken är stor. Jag håller med om att vinterns lilla utspädning var klok; man säkrade framdriften till slutet av året.

Vad är aktiens värde efter interimavläsningen?
Jag är optimistisk gällande resultatet av avläsningen baserat på tidigare studieresultat. Enligt VD:n gäller avläsningen, såvitt jag förstod, båda grupperna. För den äldre gruppen, där smekmånadseffekten varar längre, är resultaten redan 24 månader gamla. För den yngre gruppen, där effekten är kortvarigare, sker avläsningen vid 12 månader. Man kan tycka att skillnaden borde synas redan då.

En utgångspunkt för investeringsbeslutet är aktiens låga pris i förhållande till bolagets potential. Detta har förverkligats för Nextcell, men det har medfört ett problem. Börsvärdet är så lågt att inte ens en stor nyemission ger särskilt mycket i förhållande till framtida behov.

Svårt att bedöma aktiekursen efter avläsningen, optimistiskt sett 5+ SEK? Marknadspsykologin kan påverka. Diamyds lyckade fas 3 och dess eventuella fortsatta åtgärder kan ge Nextcell medvind.

Dock skulle ett tidigt partnerskap efter sommaren vara viktigt. För Diamyd räcker det tydligen med 170 patienter i fas 3. Jag har inte tagit reda på kostnaderna för den här fasen, men inom diabetes är de nog inte lika höga som genomsnittet för fas 3-studier (100 000 USD/deltagare). Detta sänker förmodligen tröskeln för partnerskap.

4 gillningar

Muistan että VD totesi jossain esityksessä, että Qvance saavuttaisi kannattavuuden kuluvan vuoden loppuun mennessä

Viittaatko tähän Qvancen VD:n haastatteluun?

Haastattelu on tehty 4 kuukautta sitten. Silloin Lindsay sanoi, että palveluita on tarjottu 2 kuukauden ajan, liikevaihtoa syntyy jo, odottavien asiakkaiden lista on erittäin pitkä ja ”breakeven is just around the corner”.

Muistan myös toisen viittauksen emoyhtiön VD:ltä koskien Qvancen tuloksentekokykyä, mutta en löydä sitä tähän hätään.

Yhtenä ongelmana tässä on se, että kvartaaliraportit eivät erittele menoja tytäryhtiöittäin, eikä siis oikeastaan ole tietoa siitä, sisältääkö Qvancen kirjanpito vain henkilöstökuluja vai kattavasti laboratorioinfran kuluineen.

Fujifilm-yhteistyö on jokeri, johon voi liittyä tuloja

Kun se julkistettiin, VD kuvaili kumppanuutta nimenomaan sanoilla ”revenue generating” viitaten aitoon liiketoimintaan.

Vaikea arvioida osakkeen kurssia luennan jälkeen, optimistisesti 5+ SEK?

Arvostuksesta on toki hankala keskustella, kun ennen utläsningiakin (data readout) on lukuisia potentiaalisia ajureita (Q4-tulos ja liikevaihtotiedot, Hong Kong -kehitys, GMP-lisenssi…). Tietysti se, että pelkästään utläsningin tulos on ”jatkoon”, voi tarkoittaa mitä tahansa kelvollisen ja tajunnanräjäyttävän välillä.

Mutta sanoisin tuon olevan alakanttiin. Sehän tekisi vain noin 60 miljoonan market capin. Osake oli noissa lukemissa vuoden 2021 aikana, vaikka tuolloinkin oli tiedossa, että Young-tutkimusta joudutaan odottamaan vuoteen 2026. Ehkä jotkut vielä odottivat ehdollista myyntilupaa tai nopeaa partneroitumista, mutta 4. elokuuta 2020 annettu **“*NextCell obtains agreement on Paediatric Investigation Plan (PIP) from EMA” taisi sinetöidä sen, että lasten tutkimus tarvitaan Euroopassa.

Tuota vuoden 2021 arvostusta voi toki kuvata yliampuvaksi, mutta yhtiö on täysin eri pohjalla nykyään.

  • T1D-hoidon patenttisuoja on kansainvälinen ja päällekkäin varmistettu, minkä lisäksi patentteja on myös muihin sairauksiin, mikä nostaa partneroitumisen arvoa.

  • Yhtiön alle on kehitetty nopeasti kokonaan uutta liiketoimintaa, jolle vaikuttaisi olevan voimakasta kysyntää ja jolla on potentiaalia kattaa koko konsernin kuluja ainakin faasi 2:n aikana 2026.

  • Yhtiölle on muodostunut potentiaalinen oikotie Aasian markkinoille etuajassa. Sinne voitaisiin tehdä vaikka vähän huonompikin sopimus, jolla kuitenkin poistettaisiin yhtiön rahahuolet vuosikausiksi eteenpäin.

  • Toisin kuin 2021, ennakkolupa Euroopassa saattaa nyt oikeasti olla tarjottimella, jos Young-tulokset ovat lupaavia. VD:n haastattelussa tammikuun lopussa: ”on mahdollista, että voimme saada jopa ehdollisen hyväksynnän (conditional approval) Euroopassa sillä [ProTrans-Young -tutkimuksella], ja silloin haluaisimme mennä Yhdysvaltoihin ’bridging’-tutkimuksella sen sijaan, että tekisimme faasi 3:n”.

Tässä pitää huomioida, että vaikka tällä hetkellä tutkimusputki keskittyy T1D-hoitoon, Nextcellin tuote ei ole lääke, vaan se on onnistunut kehittämään patentoidut menetelmät kantasolupohjaisiin hoitoihin, joilla voi olla hyvin laajat mahdollisuudet, jos se saa resurssit kehitykselle. Jos T1D-hoito näyttää onnistuneelta, sitä pitää katsoa paljon laajempana yhtiönä.

Varsinaisen numeerisen fair value -arvion tekeminen on tässä vaiheessa lähes mahdotonta, koska ilmassa on niin paljon kysymyksiä. Uskoisin kuitenkin, että etenkin jos kuun lopun kvartaaliraportissa onnistutaan näyttämään merkittävästi laskenut konsernin cash burn, poistaa se välittömän diluution pelon ja yhtiön tulisi olla jo vähintään 30–50 miljoonan euron market capissa ennen Young-tuloksiakin. Silloinkin se näyttäisi halvalta suhteessa moneen muuhun faasi 2:n lopulla olevaan tutkimusyhtiöön. Minä tosin ehkä uskon enemmän hoidon potentiaaliin ja annan markkinaa vähemmän painoarvoa aiemmille Young-välituloksille, ja totesin markkinareaktion täysin yliampuvaksi jo ennen VD:n kommentteja ”honeymoonista”.

Osakkeella on muuten aivan törkeän pieni likviditeetti. Kurssi saattaa heitellä 5–8 % ilman, että volyymissa näkyisi juurikaan ”aitoa” kauppaa, vaan pelkkiä 50–2000 osakkeen minivolyymeitä, joiden oletan olevan market makerien algokauppaa. Kokonaisuudessaan helmikuun aikana on tultu vain noin 260 000 euron vaihdolla alas 1,7 SEK:n huipusta tämän päivän pohjiin 1,33 SEK.

2 gillningar

Intressanta funderingar och nya perspektiv.

Nextcells stödfunktionsverksamhet för cellterapi, Cellaviva och Qvance, är intressanta i Nextcells nuvarande ”dalsvacka” med tanke på den för företaget så viktiga likviditeten. Cellterapier utvecklas generellt kraftigt och man skulle kunna tänka sig, som en investerare som inte är närmare insatt i ämnet, att stödfunktionerna är en tillväxtbransch. När det gäller Qvances framtid minns jag att hela bolagets VD någon gång i slutet av året nämnde den prognos om Qvances lönsamhet som jag konstaterade, om än i förbigående. Qvances egen VD har säkert bättre kännedom.

Som konstaterats tidigare, när Nextcells värdering var som lägst på 6–7 miljoner euro för ett par månader sedan, kan den motiveras enbart med denna verksamhet. Dess tillväxtutsikter skänker ett visst lugn vad gäller den risk för förlust av investeringen som är typisk för biotechbolag. Nu har värderingen fördubblats, och en stigande omsättning kan med lite tur motivera även det. Har investerarna inte tagit tillräcklig hänsyn till möjligheterna i dessa dotterbolags verksamhet?

En annan sak är sedan själva huvudnumret, Protrans. Sensommarens interimavläsning är en on-off-situation. Om den misslyckas kan nedåtspiralen bli ostoppbar. Baserat på de bevis som hittills presenterats anser jag att sannolikheten för framgång är god. Du lyfte fram intressanta fortsättningsplaner för Nextcell. Spekulationerna vilar på en bättre grund under sensommaren efter interimavläsningen.

Nu har ju värderingen fördubblats, och en stigande omsättning kan med lite tur motivera även det. Har inte investerare tagit tillräcklig hänsyn till möjligheterna i dessa dotterbolags verksamhet?

Jag tror inte att de har tillskrivits något större värde, då inte en enda euro har synts till än. Bolagets lilla skara investerare lider nog av en rejäl baksmälla efter den tidigare smällen på -80 %. Grundscenariot är förmodligen fortfarande att bolagets värde främst bara är en lott på framgång i läkemedelsportföljen och partnerskap, och ett bolag som har blivit utspätt sex år i rad kommer troligen att spädas ut även under det sjunde året. Cellaviva har varit ett passivt skalbolag som äger cellbanker och som har inkasserat samma fasta avgifter år efter år utan någon tillväxt, och därför ges inte heller Qvance mycket tilltro.

Här bör jag även citera mig själv från Diamyd-tråden:

Inom bioteknik tycks värderingen inte förklaras av rationell sannolikhetskalkylering utan av vissa typer av hypcykler som varierar mellan eufori i tidiga stadier och mellanfaser till kärnvintrar orsakade av den förtvivlan och långa väntan som uppstår till följd av utspädningar.

Vissa kalkylerande opportunister hoppar på lotten först precis före resultaten publiceras (som förra året då värdet tredubblades på ett par månader före young-interimsresultaten). Priset på lotten i små läkemedelsbolag med tunn kassa är, i väntan på stora triggers, direkt proportionellt mot tiden man behåller aktien och omvänt proportionellt mot börsvärdet, som redan är löjligt lågt, och antalet aktier kommer oundvikligen att öka rejält om inte ett ”mirakel” sker. Den senaste emissionen gick åt skogen, och bolaget är också väldigt lite känt, och det forskardrivna gänget har inte hanterat investerarkommunikationen eller marknadsföringen av emissionerna särskilt väl.

Nu tycks prissättningen faktiskt utgå ifrån att Nextcell tvingas inleda emissionsförfaranden under innevarande år. Kanske redan före avläsningen. Och med ett börsvärde som pendlar mellan 7–15 miljoner skulle det innebära att aktien snart kan stå i hälften av nuvarande kurs innan den viktigaste triggern är möjlig.

Kostnadsmatematiken talar dock till Nextcells fördel. Kostnaderna är ju riktigt låga (någon skulle kunna kolla hur mycket Faron bränner i fas 2). Så även om det uppstår förlust kan specialtjänstverksamheten, som tydligen saknar konkurrens i Norden, mycket väl vända skutan. Befintlig forskningspersonal och laboratorieinfrastruktur kan användas operationellt effektivt och kapitalisnadseffektivt.

Själv tror jag på detta mirakel, alltså med det förbehållet att hela bolaget knappast vänder till plus direkt innan de kundrelationer som GMP-licensen möjliggör har kommit igång. Kassan kan dock lätt fås att räcka över avläsningen utan utspädning. Dessa avläsningar är ju, vid sidan av partnerskapen, de ultimata stora händelserna i den här lotten.

Efter fas 2-resultaten finns det många osäkerheter framför oss, men bolaget har uppvisat en smart affärsstrategi och en tidig begränsad marknadstillgång är möjlig. Det kan bli en del väntan, men om lotten inte genererar förlust medan man väntar, så är ju väntevärdet positivt.

Ja, och det kan ju också vara så att detta faktiskt är bolagets sista halmstrå, åtminstone som investeringsobjekt. Om den nya young-avläsningen inte förbättras alls jämfört med de tidigare honeymoon-resultaten, finns det då längre någon villig finansiär för vuxnas fas 3 eller någon köpare till licenserna? Samtidigt kan Diamyd hinna ut på västmarknaderna och Hong Kong-spåret ser ut att vara den enda vägen att nå omsättning innan marknaden mättas. Qvance kan också bara vara ett sista desperat försök att konsolidera åtminstone något värde i bolaget och säkra jobb åt forskarna i händelse av att fasavläsningen misslyckas.

Nåväl, hur som helst, jag köper den här lotten åtminstone fram till avläsningen.

2 gillningar

Nytt pressmeddelande och aktien har fått ny fart med en uppgång på 12 % för dagen. För de skarpsynta är detta dock ingen nyhet, för även om Nextcell inte har kommunicerat detta direkt till investerare, snappade undertecknad upp det här redan för 29 dagar sedan i den här diskussionen.

5 gillningar

Bolaget är verkligen ett extremfall av dålig likviditet för ett börsnoterat bolag.

Förra fredagen vid öppningen:

10:03 aktien 1,68 (+7 %)

10:05 aktien 1,51 (-4 %)

Idag var spannet ännu större. Vid öppningen steg den +9,5 % och ett par minuter senare var den nere på -5,5 %. Det gjordes knappt några affärer där, utan det har uppenbarligen varit just aktiens tillfälliga spread.

Intresserad av detta försökte jag ta reda på hur stor aktiens faktiska float är, om man antar att man räknar med allt ”trögrörligt kapital” (sticky money), det vill säga förutom insiders även långsiktiga ankarinvesterare, större institutioner, partners osv.

Istället för att räkna själv matade jag in insidertransaktioner, de viktigaste pressmeddelandena och de senaste utdragen av de 10 största aktieägarna i Gemini och debatterade en stund medan jag rättade fel. Det är svårt att få en exakt siffra eftersom en del av detta trögrörliga ägande finns i förvaltarregistreringar, och dessutom finns insiderägande via separata holding- och investmentbolag.

Sammantaget kan man konstatera att minst drygt en tredjedel (över 36 %) av bolaget är i någon mån cementerat, troligen alltså inte aktivt ute på marknaden (även om det inte finns juridiska hinder för försäljning). Optimistiskt sett kan det trögrörliga kapitalet uppgå till hela 60 miljoner aktier, det vill säga ungefär hälften, om man gör en grov storleksbedömning av långsiktiga investerare i tidigare emissioner.

Oavsett vad den ”effektiva free floaten” är, kan man generellt anta att den har sjunkit i och med teckningen år 25 och direktinvesteringen år 26, vilket till viss del förklarar den ökade volatiliteten.

Dessutom ligger säkert en betydande del av småspararnas NextCell-positioner i botten av portföljen med 70–90 % minus, och där finns inget intresse av att börja realisera förluster. Bolagets rekordvolym på en månad – som räknat i antal aktier endast har slagits av de nyliga Hong Kong-nyheterna samt offentliggörandet av Young-resultaten 2025 + företrädesemissionen – sattes i september 2020 till ett pris som var mer än tio gånger högre än det nuvarande. I euro mätt ligger de långt efter.

På torsdag vankas det resultatrapport!

2 gillningar

Rapporten är ute.

  • Rapporten är fortfarande rörig och bristfällig. VD-kommentarer lyser med sin frånvaro osv. Detta började i den föregående kvartalsrapporten efter att CFO:n slutat. Den nya CFO:n verkar inte ha åtgärdat saken.
  • Rapporten omfattar ett exceptionellt 16 månader långt räkenskapsår (september 2024 → december 2025) på grund av ett byte av räkenskapsår, vilket gör direkta jämförelser med tidigare år svåra. Bolaget har själva erkänt denna rörighet och meddelat att de snart efter rapporten ska publicera ett separat jämförelsedokument för att förtydliga siffrorna.
  • Ingen omsättning tycks ännu ha redovisats från QVance, vilket är en besvikelse. Detta står i direkt strid med bolagets tidigare kommentarer om att omsättning skulle ha genererats redan åtminstone sedan sensommaren.
  • I praktiken ser det dock ut som att QVances försäljning syns i posterna Erhållna förskott och åtaganden (+1,1 Mkr, moderbolagets andel av denna ökning var nästintill obefintlig), Upparbetat men ej fakturerat arbete och upplupna intäkter (ökat med ca 0,9 Mkr från föregående år), \*\Kundfordringar (\\*ökade med ca 1M sek vid den tidpunkt då QVance sades ha blivit operationellt
  • Även om kundfordringar och förskott tyder på någon form av operativ aktivitet, sjönk bolagets kassa till 26 miljoner kronor vid utgången av 2025 (föregående år 32,7 Msek). Detta påverkades åtminstone av QVances nya isolator, som sannolikt syns i balansräkningen som en pågående nyanläggning om 4,4 miljoner kronor.

Edit: VD:n kommenterar kvartalet ikväll: Digital temakväll - Life Science | Aktiespararna

5 gillningar

Diamyd äger tydligen cirka 15% av NextCell. Diamyd rasade 90% idag och nu är man antagligen orolig att de kommer att dumpa sina NextCell-aktier på grund av pengabrist. Next har sjunkit cirka 15% idag, vad tycker ni om situationen? En liten oro kryper antagligen också in angående giltigheten av NextCells utvecklingspipeline?

3 gillningar

I dag har omsättningen tagit fart och det är redan cirka 3 miljoner aktier på en timme. Aktien står nu i den där kronan, det är lätt att gissa att Diamyd har klargjort sina framtidsplaner och säljer ut sitt innehav nu. Enligt AI hade de cirka 5 miljoner aktier.

I dag har den alltså sjunkit 15 % direkt vid handelsstart till den där kronan, och det finns inga nyheter för i dag.

Jag köpte denna nu, med antagandet att hotet från Diamyds säljbehov försvinner, och jag tror att de också har rett ut i förväg till vilket pris positionen kan avyttras, det vill säga till vilket pris en eller flera stora köpare kan hittas.

2 gillningar

Idag kom information från Nextcell om ett samarbete med Fujifilm Biosciences. De lanserar sin första gemensamma kommersiella produkt för forskningsändamål. Fujifilm, ett miljardbolag, är en globalt ledande utvecklare av material för cellodling. Nextcells patenterade expertis genom urvalsmetoden för MSC-celler, som har resulterat i ProTrans (nu i fas 2), torde vara en del av detta samarbete. Den kommersiella produkten är Nextcell-Cord RUO, som alltså innehåller utvalda MSC-celler i cellodlingsmaterial som olika produkter. Dessa är endast avsedda för forskningsbruk. Fujifilm sköter den globala marknadsföringen.

På kort sikt, med ett års sikt, bedöms den ekonomiska effekten av denna verksamhet på Nextcells resultat vara begränsad. Poängen är dock att volymen inom cellforskning och behandlingar är en växande bransch. Jag såg för en tid sedan en uppskattning om att den årliga omsättningstillväxten för dessa tjänster inom branschen skulle kunna ligga på omkring 30 % per år.

Som tidigare konstaterats i denna tråd, lämnar Nextcells cellverksamhet med dessa börsvärden något kvar till ägaren, även om ProTrans skulle göra en “Diamyd”.

1 gillning