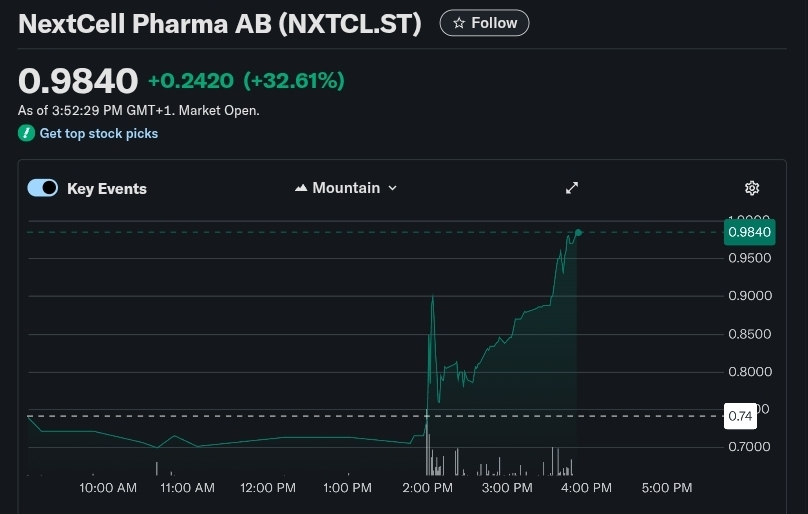
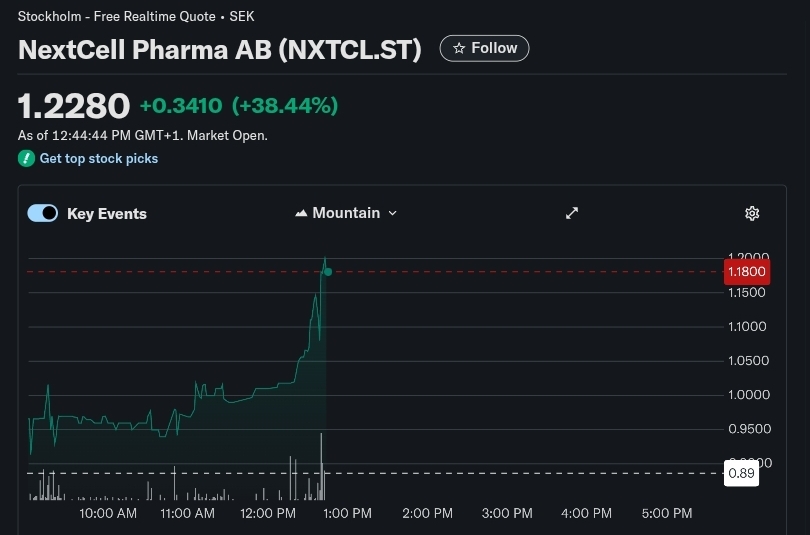
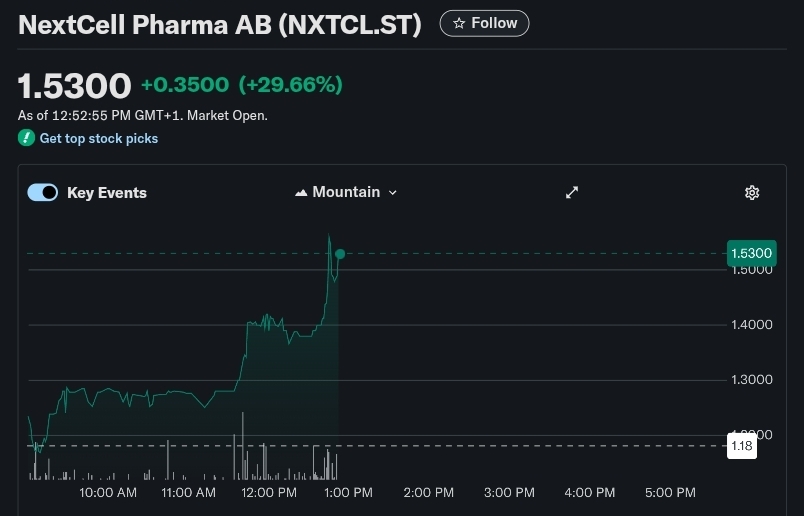
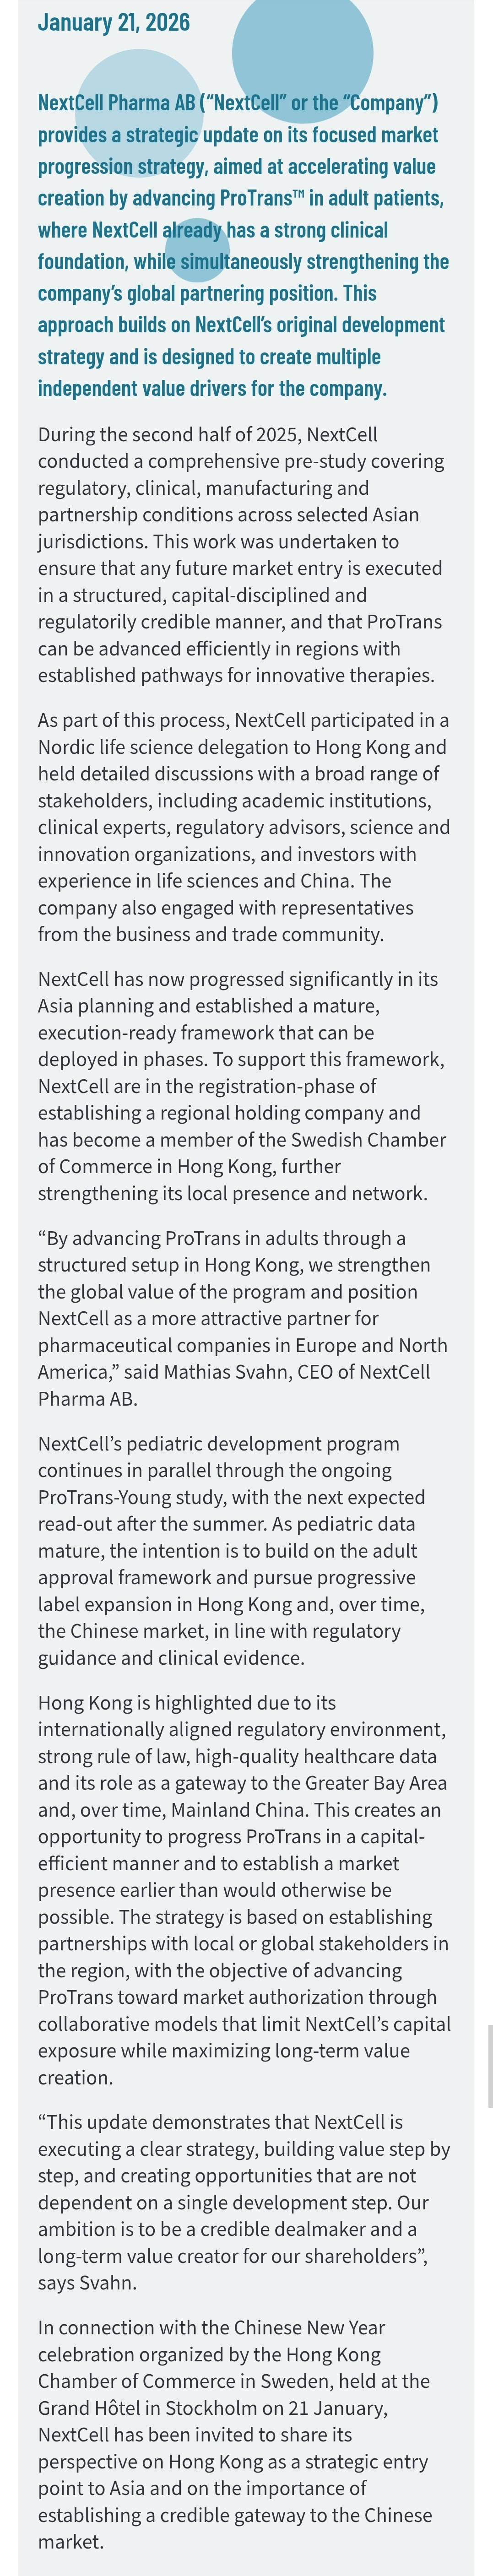
Det verkar råda en konsensus om att bolaget är undervärderat. Men vilka åsikter har medinvesterare om en realistisk värdering och det potentiella värdet på ett licensavtal?
Nextcell strävar efter att licensiera ut läkemedlet eller sälja bolaget före fas 3. Den tiden börjar närma sig.
När det gäller Diamyd har det till och med talats om en potentiell affär värd miljarder euro. Diamyd befinner sig dock i slutskedet av fas 3 och har även byggt upp en egen produktion som skulle räcka långt. För Diamyds del behövs alltså inte nödvändigtvis en icke-återbetalningsbar upfront-betalning i samma utsträckning för att finansiera utvecklingen (åtminstone inte för huvudpipelinen). Nextcells potentiella affär skulle alltså vara betydligt mindre. Dock säkert hundratals miljoner, där enbart upfront-betalningen skulle vara större än bolagets nuvarande börsvärde.
Jag ser att en bra värdering med nuvarande aktieantal i dagens läge skulle vara minst “mångdubbelt” högre. Även om ett licensavtal skulle komma till stånd till exempel i slutet av året, finns det fortfarande potential att se en mångdubblad marknadsreaktion.
Som jämförelsepunkt kan man använda det privata bolaget Viacyte, som köptes för 320 miljoner dollar år 2012 (450 miljoner dollar i dagens penningvärde) när bolaget befann sig i fas 1/2. Bolaget utvecklar också stamcellsbehandlingar för diabetes. Dess mål är produktion av nya celler, medan Nextcell strävar efter att skydda de befintliga. Jämfört med Nextcells enkelhet framstår Viacytes lösning som dyrare, svårare och mindre skalbar, eftersom den kräver ett kirurgiskt ingrepp. Patienten måste också ta immunosuppressiva läkemedel under lång tid. Viacytes lösning är också en mardröm att få godkänd, eftersom den innehåller både en fysisk kapsel med alla dess komplikationer och medicinska stamceller. En del av Viacytes teknologi misslyckades (VX-264), men VX-880 har fortfarande potential.
När det gäller Nextcell är det stora frågetecknet för värderingen huruvida pengarna räcker. Enligt bolaget är man i dagsläget finansierad fram till avläsningen hösten 2026 (”funded to reach trial readout”). Det förblir dock oklart om finansieringsarrangemang, till exempel genom optioner, måste sättas igång redan före detta. Kassasituationen kan bli väldigt ansträngd, särskilt om resultaten försenas.
Bolaget har dock även talat ganska positivt om Qvances affärspotential, och det verkar som att det finns efterfrågan på dess tjänster. Bolaget nämnde väl att breakeven nåddes för dess del redan vid årsskiftet, även om den verkliga affärspotentialen börjar först i och med GMP-certifieringen. Det kan alltså vara så att Qvances potentiellt växande positiva resultat kan bidra till att kassan räcker förbi 2026.
Redeyes analytiker har också siat om att extern finansiering söks till QVance för att finansiera en aggressiv expansion i Europa. Bolaget skulle alltså kunna sälja aktier i QVance separat, så att NextCells kassa sparas för ProTrans utan direkta utspädningsrisker.