Veksles til hvilken kurs?
“Udsigter for valutakursudviklingen” kunne være den rette tråd. Vil administrationen tage hånd om det? Mine undskyldninger til alle for dette!
1 Synes om
Hej @Ziibra, @jps og @vanha_Qfwfq
Jeg har flyttet diskussionen om valutaer herfra, fra tråden om Ruslands aggression
1 Synes om
Til den kurs, som er fastsat af Ruslands centralbank.
Så ja, den pris har faktisk ret stor konkret betydning?
1 Synes om
Køberen betaler sandsynligvis en dollar/euro-baseret pris og ikke en rubel, så det gør nok ikke den store forskel for køberen.
1 Synes om
Hvis det er sådan, er der vel ikke noget problem i det. Det er lige meget, hvem der veksler valutaen. Men hvad nu hvis det ikke er sådan, men man faktisk betaler i rubler til rubelkursen.
Nej, aftalerne er indgået på euro/dollar-basis. Ingen fornuftig person ville indgå en aftale på rubel-basis, fordi kursen kan bestemmes af staten, så den faktiske pris ville være ren roulette.
Nogen lagde lige et link i Fortum-tråden om gasaftalen mellem Kina og Rusland, som også afregnes i euro:
3 Synes om
Sidste efterår flyttede jeg næsten alle mine frie kontanter til udenlandsk valuta, dvs. USD, CAD og CHF, ud fra den antagelse, at centralbanken vil forsøge at holde dollaren stærk (renteforhøjelser), hvilket igen vil holde de amerikanske importpriser lavere, hvilket til dels vil dæmpe inflationen i USA. Den vigtigste tanke var dog, at ekstra penge altid flygter til schweizerfrancen og den amerikanske dollar i trange tider. I dag har jeg flyttet en del af kontanterne tilbage til euro og følger udviklingen i situationen.
Når EUR/USD (nu 1,0185) nærmer sig paritet, er det sandsynligt, at niveauet 1,000 vil blive testet flere gange. I nogle undersøgelser er 67% af bjørnene på kort sigt bearish over for EUR/USD-parret, hvilket kunne bruges som en midlertidig kontrær indikator. En måned frem i tiden tror mere end halvdelen allerede på en let svækkelse af dollaren over for euroen, og EUR/USD-parret vil da ligge omkring 1,040. 1,000 er sandsynligvis også et vigtigt psykologisk støtteniveau, som folk vil undre sig over et stykke tid. Desuden viser aktierne en midlertidig opmuntring, og denne opmuntring går normalt hånd i hånd med en svækkelse af dollaren. Schweizerfrancen er allerede steget til 0,9947 (EUR/CHF), og den var på sit højeste 0,98666. Francen vil sandsynligvis fungere som den sidste sikre havn i min egen portefølje indtil slutningen af bjørnemarkedet.
En hurtig svækkelse af dollarens værdi ville sandsynligvis være et problem for FED og den amerikanske inflation, men den nuværende situation er problematisk for næsten alle andre. Nogle lande har da også påbegyndt renteforhøjelser, sandsynligvis delvist af tvang for at dæmpe inflationen, men også for at dæmpe dollarens styrkelse over for deres egen valuta (bl.a. briterne, Schweiz, Indien og Malaysia). Amerikanske virksomheder, der eksporterer eller opererer bredere i udlandet, lider sandsynligvis under den nuværende situation, som f.eks. Microsoft. Nogle har allerede udstedt en resultatvarsel relateret til valutaer, og der vil sandsynligvis komme flere i de kommende uger. De fleste større virksomheder har dog afdækninger mod valutakursudsving, hvilket gør det særligt udfordrende at vurdere valutakursernes betydning.
Nogle finske virksomheder drager fordel af den stærke dollar, og blandt de begunstigede er i det mindste Nokia (i det mindste hvad angår omsætningen) og Neste fra mine egne beholdninger. Revenio undgik vist afdækninger, og hvis jeg husker rigtigt, kan de endda have draget fordel af den stærke dollar. Investering i amerikanske virksomheder ville ikke være særlig tiltalende på nuværende tidspunkt, hvis jeg skulle veksle euro til dollar til den nuværende kurs og i værste fald lide et negativt gear, hvis dollaren pludselig begyndte at svækkes, og jeg desuden formåede at vælge en virksomhed, der er sårbar over for kollaps. En stærk dollar kan til en vis grad midlertidigt dæmpe strømmen af europæisk “ny” kapital til den amerikanske børs, i hvert fald for private investorer. På den anden side kan det også have understøttet kurserne for europæiske eksportvirksomheder, og europæiske indekser som DAX, STOXX600 og endda OMX’erne osv. er ikke faldet lige så hurtigt, som man kunne have forestillet sig, omstændighederne taget i betragtning.
Hvis panelisterne (eller analytikerne, der arbejder om sommeren) har indsigt i klare valutakursvindere (eller -tabere), ville det være rart at få yderligere information, når resultatsæsonen nærmer sig, eller senest i forbindelse med rapporterne.
9 Synes om
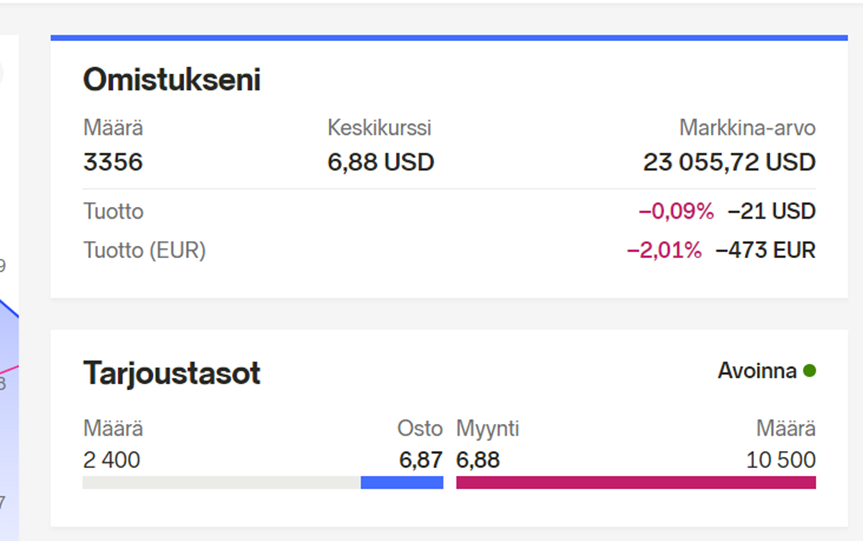
Oho, euroen er da blevet voldsomt svækket på en uge? Jeg har anskaffet mig disse papirer inden for de sidste par uger. De var nede i et ret dybt dyk indimellem, men er nu steget til (næsten) de samme dollars, som da de blev købt. Men nu er den stadig 2 % i
1 Synes om
Euroen er blevet styrket i løbet af den sidste uge. Og det er derfor, værdien af din investering i dollars er faldet tilsvarende, når den opgøres i euro.
2 Synes om
Vent lige et øjeblik. Så da jeg købte de dollar-noterede papirer for ca. en uge siden med euro, og euroen var mindre værd end dollaren, var jeg nødt til at bruge et par % flere euro på dem. Ah okay, så jeg betalte de par procent mere for de papirer sammenlignet med prisen i dag, nu hvor euroen er i paritet …er det ikke sådan, det hænger sammen?
Hvad er det lige, der gør det så svært for mig at internalisere…  Jeg bliver nødt til at stoppe op et par gange endnu og tænke det igennem fra begge sider, altså både fra euroens og dollarens side…
For mig har effekterne af valutakursændringer altid været lige så svære at begribe som elektricitet – ingen af delene vil rigtig trænge ind. Var det mon sådan, at det ikke er spændingen, men amperene der dræber, eller også var det ikke? Vi tærskede ellers langhalm på de der valutating i samfundsfagstimerne engang, men jeg besluttede, at for mig er det nok, hvis der er nok cifre til venstre for kommaet, når man kigger på kontoudtoget. På højre side står der bare nogle decimaler, og dem går jeg ikke så højt op i.
1 Synes om
Lad os vække denne tråd til live igen.
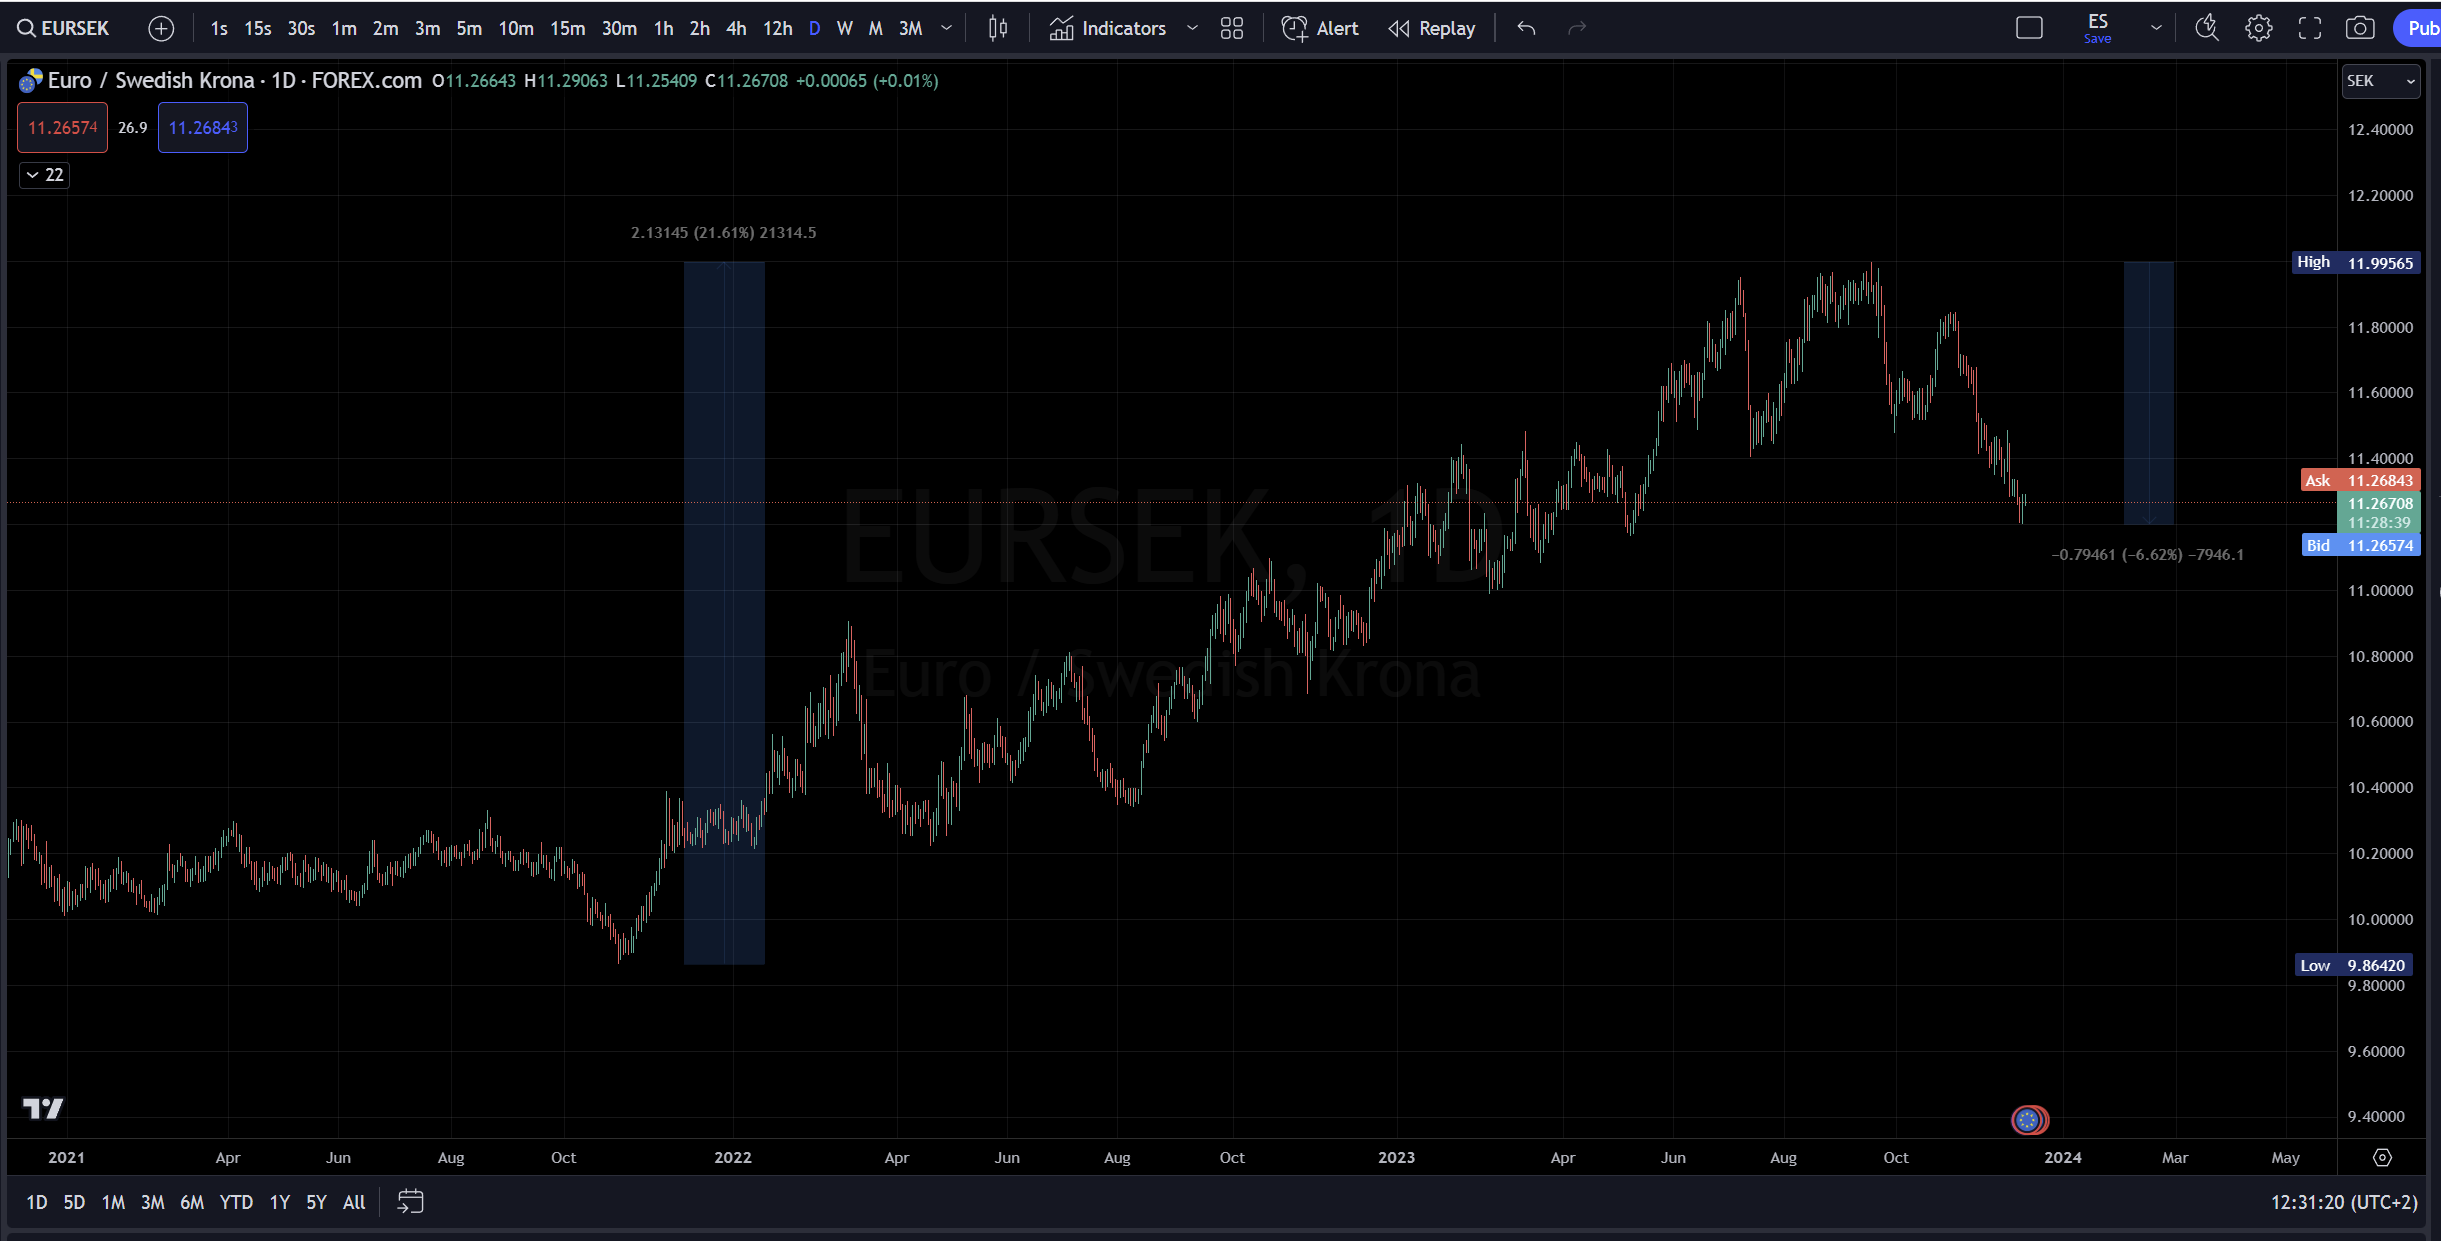
Mange OMX-investorer følger sikkert i det mindste overfladisk med i valutakursernes udvikling, og især den svenske krone (SEK), der har gjort sig fortjent til titlen som “skraldevaluta” sidste sommer, er styrket fra bunden (18.9.2023) mod euroen fra 11,99 SEK → 11,26 SEK (EURSEK) (eller (SEKEUR) 0,0833 SEK → 0,0885 SEK). Svækkelsen af SEK begyndte fra et niveau på 9,864 SEK den 29.10.2021 og har længe givet negativ gearing for mange finske investorer.
I efteråret i år, og især i slutningen af oktober, har dem, der har investeret i kroneeksponering (eller Sverige), fået en pæn ekstra gearing på deres investeringer (+5-6%+) på godt en måned, og udsigterne på længere sigt ser fortsat positive ud, især hvis det generelle marked ramte bunden i slutningen af oktober, og SEK fortsætter sin forventede styrkelse. Folk fra Nordfinland har derimod fået en ekstra “edge” fra deres gentagne ture til Nuuskakaira i Haparanda i løbet af året.
I min egen portefølje findes de finske virksomheder Stockmann, Talenom og Kamux, som nyder godt af den styrkede krone, samt Orthex og Anora, som jeg købte i oktober. Derudover har jeg gennemgået Inderes’ rapporter overfladisk, og der fandt jeg blandt de potentielle vindere bl.a. Sitowise, Oriola, HK Scan, Lassila & Tikanoja og Fondia. Der findes sikkert også andre finske virksomheder. Den norske krone er dog kun styrket med godt to procent, så derfra er der indtil videre ikke kommet meget “valutagearing”.
Med denne fart vil effekterne begynde at kunne ses i de nævnte virksomheders resultater for Q4 fra starten af november (selvfølgelig afhængigt af eventuelle valutasikringer). Hvis nogen kommer i tanker om andre interessante finske virksomheder (eller svenske/norske), der nyder godt af eller lider under de styrkede kroner (SEK og NOK), så del endelig jeres lister.
EDIT (det var vist nr. 4): Efter at have bladret gennem Inderes’ rapporter i et par timer, begyndte der forudsigeligt nok at dukke en hel del virksomheder op, som de svage kroner har påvirket/påvirker på den ene eller anden måde. Nogle har også haft gavn af de svækkede valutaer.
Også “eksperternes” vurderinger af, om kronerne styrkes eller svækkes (og inden for hvilken tidshorisont), varierer meget, hvilket betyder, at de fleste kommer med kvalificerede gæt, ligesom os investorer.
Her er nogle finske virksomheder som supplement til listen (nogle er indlysende), som blev udeladt af det oprindelige indlæg på grund af ren dovenskab. Jeg har ikke vurderet omfanget af effekterne for dem uden for min egen observationsliste, og for nogle er betydningen i sidste ende lille i forhold til helheden.
Relais, Leadesk, Telia, Solwers, Atria, Tieto, Dovre (NOK)
7 Synes om