Jag tänkte starta en tråd om Momentum Group. Bolaget verkar inte vara särskilt välkänt på forumet (i Finland?), men kanske finns det personer som är intresserade av bolaget som vill dela tankar och information? På forumet hittade jag bland annat Verneris informativa köpstart från juli -22 i köp/sälj-tråden, och i Boreo-tråden har det skrivits om bolaget i februari -21.
Citerat och översatt från webbplatsen:
Momentum Group driver, utvecklar och förvärvar framgångsrika, hållbara företag i Norden genom aktivt ägande med ett decentraliserat resultat- och affärsansvar. Koncernen består av ett antal företag som tillsammans utgör en av Nordens ledande leverantörer av industrikomponenter, industritjänster och andra tjänster till industrin. Gemensamt för företagen är att de bidrar till att göra kundernas verksamhet enklare, säkrare och mer lönsam genom att erbjuda hållbara, långlivade produkter och tjänster med en stark lokal närvaro nära kunderna. Koncernens omsättning är cirka 1,7 miljarder kronor och den har cirka 550 anställda.
Omsättningen ökade med 17 procent till 1 739 miljoner kronor (1 491), varav 10 procent var för jämförbara enheter.
Rörelseresultatet ökade med 19 procent till 185 miljoner kronor (155), vilket motsvarar en rörelsemarginal på 10,6 procent (10,4). Resultatet inkluderade jämförelsestörande poster på -6 miljoner kronor (-6), vilka berodde på den separata noteringsprocessen.
EBITA ökade med 19 procent till 204 miljoner kronor (171), vilket motsvarar en EBITA-marginal på 11,7 procent (11,5).
Periodens vinst ökade med 20 procent till 140 miljoner kronor (117), vilket motsvarar ett resultat per aktie på 2,70 kronor (2,30).
Avkastningen på rörelsekapitalet (EBITA/WC) uppgick till 61 procent (61).
Soliditeten vid periodens slut var 42 procent (47).
Styrelsen föreslår en utdelning om 1,00 krona per aktie (–).
En ganska färsk presentation från VD Ulf Lilius. Öppnar upp Momentums vision och strategi ganska väl mellan raderna här. Kassan är i gott skick för tillfället och man börjar nästan hoppas på en lågkonjunktur, där Momentum potentiellt skulle kunna skopa in nya förvärv till ett bättre pris. VD:n är ett långvarigt proffs i branschen och en sådan där lite anspråkslös framtoning tilltalar åtminstone mig själv.
Det senaste förvärvet till multiplar på EV/EBITA 8x fick mig att inse att man i Sverige verkar acceptera en lägre avkastning på investerat kapital (~12,5 %), medan vi här hemma [i Finland] ser t.ex. Boreo köpa bolag för 5-6x EBITA. Givetvis är det där Askalon också större och har vuxit fint.
Visst, om man tror att Momentum under Ulffs ledning fortsätter med en vinsttillväxt på >15 % i säg 10 år till (omsättningen skulle då vara 7,5 miljarder kronor, resultatet i runda slängar 650 miljoner kronor) och drar till med en EV/NOPAT-multipel på ~20 för en värdeskapande serieförvärvare (eftersom skuldsättningen än så länge är låg översätts det nästan som ett P/E), så skulle aktien stå i 270 kronor om 10 år. CAGR >9 %, vilket i sig inte är dåligt men inte räcker för mig, men sett till det tidigare inköpspriset (~57 kronor) blir CAGR 19 %, vilket är riktigt bra.
Detta är bara en liten kalkyl ritad på baksidan av ett tändsticksask.
Det är ju ett toppbolag, synd att man inte köpte mer i höstas men så är det.
Det vore bra om Momentum Group specificerade den organiska tillväxten mer detaljerat. Vissa svenska serieförvärvare redovisar den organiska tillväxten mycket precist.
Det är verkligen en ovanligt tyst tråd, men jag rapporterar om det senaste förvärvet här. Omsättning 55 MSEK, men jag såg inget om köpeskillingen.
“Momentum Group har idag tecknat avtal om att förvärva 60 procent av aktierna i Sikama AB, en specialist på gas- och vätskehantering för industrikunder i Sverige. Sikama kommer att ingå i det nya affärsområdet Infrastructure under affärsenheten Flow Technology.”
Tråden är ovanligt tyst fortfarande, och den kommer inte att piggna till av att man länkar pressmeddelanden, men vi lägger ändå till detta
Momentum öppnade upp utanför Norden med ett förvärv i Storbritannien. När man expanderar utanför Norden är riskerna förmodligen något högre, men detta hade ändå varit oundvikligt någon gång. I framtiden skulle det inte längre finnas utrymme att växa i Norden/tillräckligt med lämpliga förvärvsobjekt.
En liten affär till att börja med och tydligen hade relationer mognat under en längre tid. Jag anser att sådana kontrollerade expansioner till nya marknader är mycket viktiga för en långsiktig investeringsmöjlighet. Annars befinner man sig någon gång i en situation där det rikliga kassaflödet inte längre kan återinvesteras med önskad avkastning, och ränta på ränta stannar av eller saktar ner
Under lugna sommardagar har jag suttit och kikat på dessa svenska serieförvärvare. Jag märkte att Momentum sakta men säkert har glidit ner -30 % från sina toppnoteringar.
Men om man tittar på siffrorna så ser det här inte ut som något köpcase än. Om man gör en “ap-analys” (enkel analys) och jämför med Berner, så är EV/EBIT mycket högre baserat på realiserat resultat (~24 mot ~15). Bolagen uppvisar dock liknande tillväxt och ROI.
Samtidigt har rörelsemarginalen (EBITDA) sjunkit under några kvartal i rad Jag tror att jag håller mig till Berner tills vidare och avvaktar här för att se om värderingen kommer ner. Här är lite allmänna nyckeltal från Börsdata:
Momentum, likt många andra serieförvärvare med fokus på industri i Sverige, fick fart på tillväxten under Q2… Månne detta är ett tecken på en uppgång inom nordisk industri eller en lättnad över att kriget i Iran har blivit “vardagsmat”.
Andra kvartalet 2026
Omsättningen ökade med 8 % till 886 miljoner SEK (824). För jämförbara enheter var försäljningen oförändrad.
Rörelseresultatet ökade med 24 % till 97 miljoner SEK (78), motsvarande en rörelsemarginal på 10,9 % (9,5).
EBITA ökade med 23 % till 113 miljoner SEK (92), motsvarande en EBITA-marginal på 12,8 % (11,2).
Periodens resultat uppgick till 70 miljoner SEK (54), motsvarande ett resultat per aktie på 1,30 SEK (1,05).
Förvärv av Actuated Solutions, en specialist på ventilautomation i Storbritannien.
Förvärv av Limo, en specialist på rörelsestyrning och energiabsorberande industrikomponenter.
Förvärv av Ceon, en specialist på ventiler och ställdon med fokus på den marina sektorn i Norden.
Förvärv av IntentiusGruppen (Intentius Industri-komponenter och Tryggve Olson Normdetaljer), en specialist på avancerad bearbetning och industrikomponenter.
 Ansvarsfriskrivning


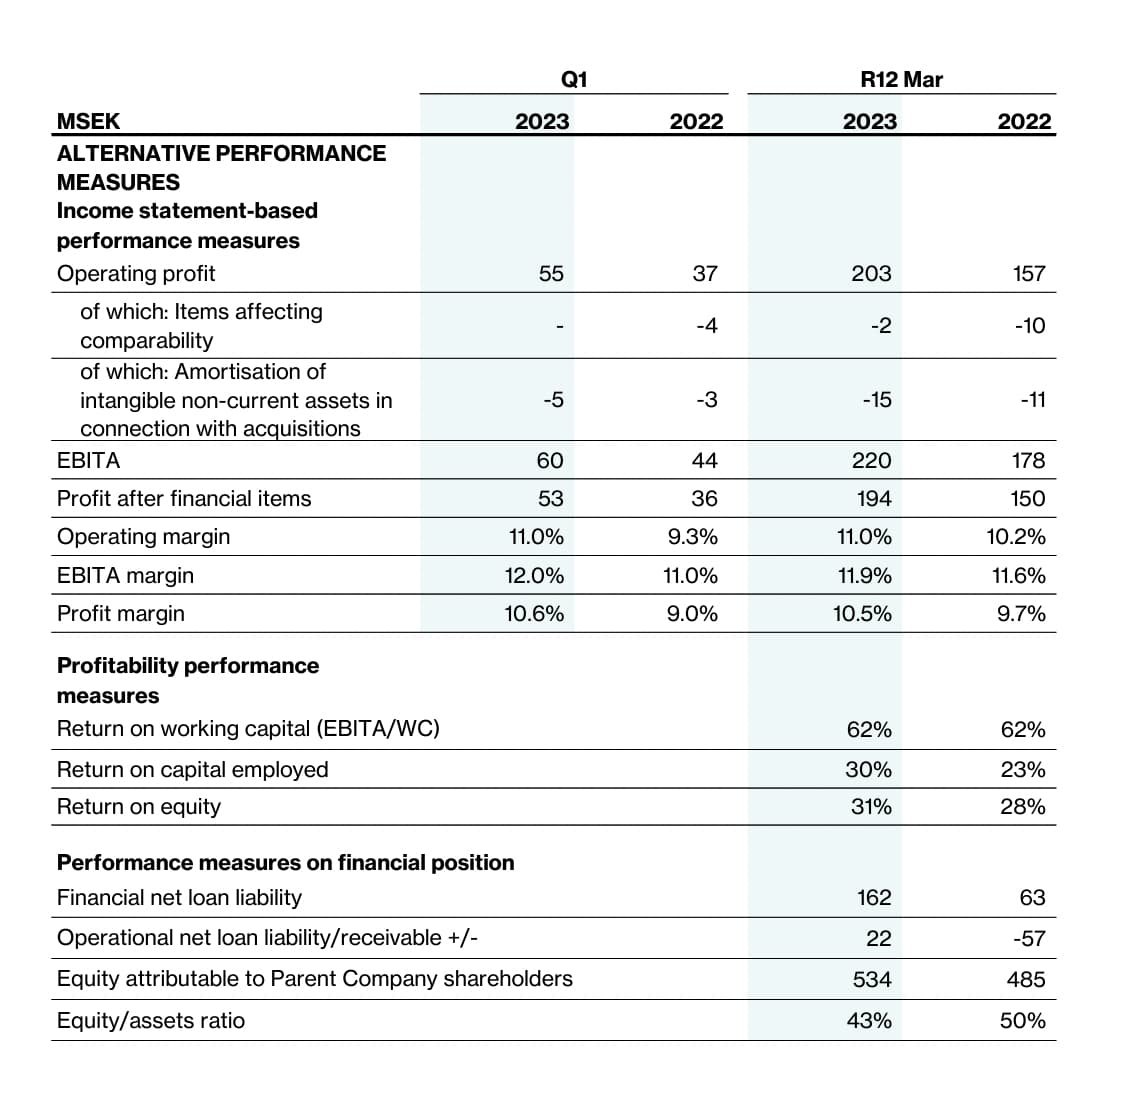


 Jag tror att jag håller mig till Berner tills vidare och avvaktar här för att se om värderingen kommer ner. Här är lite allmänna nyckeltal från Börsdata:
