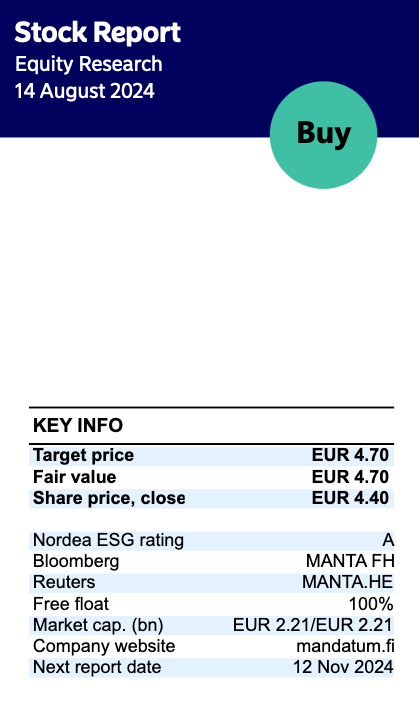
Nordea publicerade sin uppdaterade Mandatum-analys. Rekommendationen kvarstår på KÖP, riktkursen preciseras till 4,60 euro (tidigare: 4,70 €).
Huvudsakliga nedsiderisker: Mandatums resultat är beroende av finansmarknaderna, och dess solvensposition är också beroende av finansmarknaderna. Kapitalåterföring är också beroende av: 1) en försäljning av Mandatums ägarandel i Saxo Bank och 2) en framgångsrik refinansiering av Tier 2-skulder, medan storskaliga M&A kan innebära lägre utbetalningar.
Här är Mandatums rapport. Det ser bra ut, och Inderes prognoser överträffades. Särskilt tillväxten i det förvaltade kundkapitalet gläder mig. Trevligt att vara med på resan.
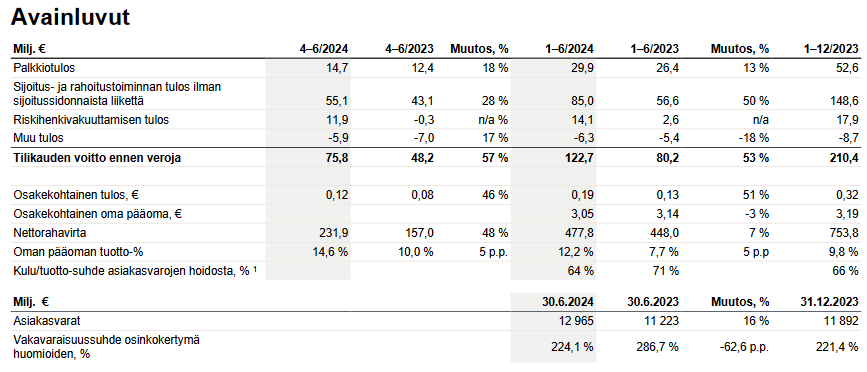
Resultatet före skatt ökade med 57 % och uppgick till 75,8 (4-6/2023: 48,2) miljoner euro. Samtliga delområden av resultatet stödde tillväxten.
Avgiftsnettot ökade med 18 % tack vare den goda utvecklingen inom kapitalförvaltningen och uppgick till 14,7 (12,4) miljoner euro.
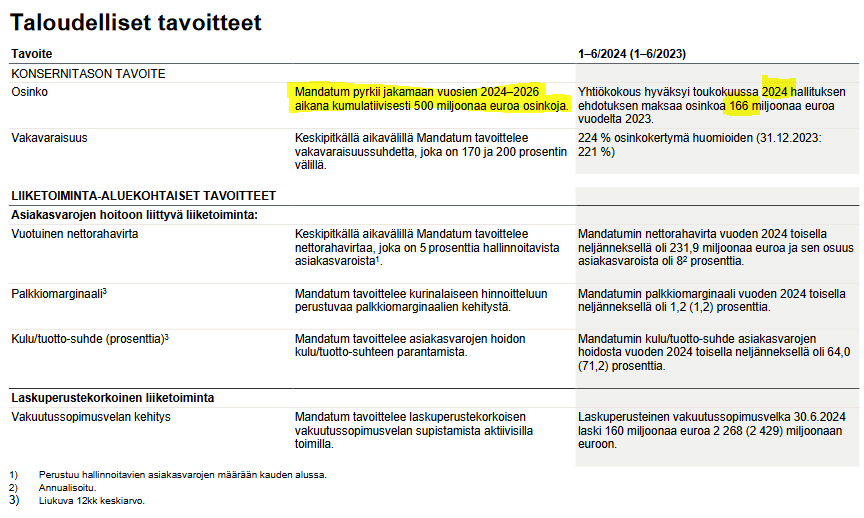
Nettoflödet ökade med 48 % och uppgick till 231,9 (157,0) miljoner euro.
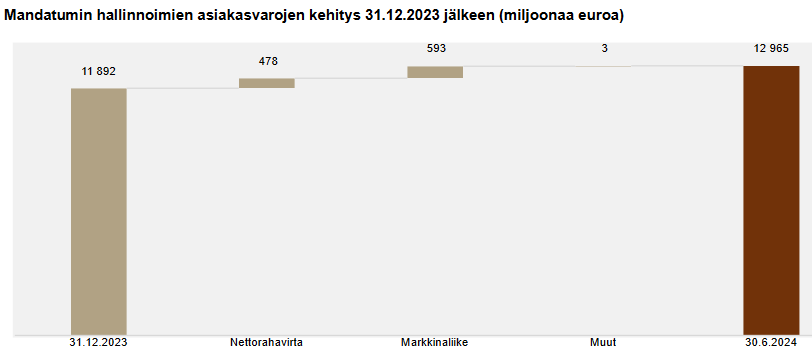
Det förvaltade kundkapitalet ökade med 16 % från föregående år och uppgick till 13,0 (30.6.2023: 11,2) miljarder euro.
Placeringsverksamhetens resultat var 55,1 (43,1) miljoner euro.
Resultatet för risklivförsäkring var 11,9 (-0,3) miljoner euro.
Solvens II-kapitalrelationen, med beaktande av utdelningsreserveringen, var 224,1 (31.12.2023: 221,4) %.
Resultatet verkar ha utvecklats väl (utan att jag egentligen förstår mig på det).
Kan någon kommentera varför Inderes prognostiserar en sjunkande utdelning framöver? Utdelningsandelen är 100 %, men möjliggör inte just avvecklingen av livförsäkringsverksamheten en utdelningsandel på över 100 %, vilket bolaget såvitt jag förstått också har kommunicerat?
Vilket rejält resultat, det fick mig åtminstone att le när jag läste det.
Det här är vad jag kallar AUM-tillväxt: ”Nettoflödet på 232 miljoner euro under kvartalet var återigen starkt och positivt för mer än tredje året i rad. Vi lyckades öka vårt förvaltade kapital till 13 miljarder euro, vilket är en ökning på 16 procent från föregående år. Den starkaste tillväxten skedde, utöver inom privat förmögenhetsförvaltning, bland internationella institutionskunder, 26 procent. Att expandera institutionell kapitalförvaltning i synnerhet till Sverige och Danmark är ett tydligt strategiskt mål för oss, och det är roligt att se hur vårt aktiva försäljningsarbete i Norden ger resultat.”
Utdelningar från Saxo Bank
Resultatet från investeringsverksamheten för det andra kvartalet inkluderar även 12 miljoner euro i utdelningar från Saxo Bank A/S.
I juli meddelade Saxo Bank att de anlitat en extern rådgivare för att utreda olika strategiska alternativ.
Det här Mandatum är en riktig kassako.
Avkastning på eget kapital 14,6 % (eget kapital per aktie 3,05 €/aktie)
Och när de delar ut allt till ägarna som utdelning, så vad kan man klaga på!
Det är en glädje att äga! Förra hösten var tanken att göra en rejäl amortering på bolånet när det dök upp extra pengar oväntat. Men när jag analyserade detta kom jag fram till slutsatsen: jag ”kan inte” förlora. Jag råkade pricka väldigt nära botten; det är kursuppgång, det är utdelning och nu är det kursuppgång igen.
Kul att gratulera sig själv, men självkritiken kommer ju: om du var så säker, varför i hela friden satsade du inte mer
Utdelningsprognosen är cirka 0,34 € för i år, det borde finnas förutsättningar för en högre utdelning om resultatutvecklingen fortsätter i den här takten…
När det gäller utdelningen har Mandatum själva kommunicerat att de kommer att dela ut ca 500 miljoner euro under åren 24–26. Av detta har alltså 166 miljoner euro redan betalats ut, så det återstår 334 miljoner euro, vilket grovt räknat innebär 0,33–0,34 € per aktie och år.
Den flitige proletären från Ruoholahti-kooperativet Kasper har färdigställt bolagsrapporten.
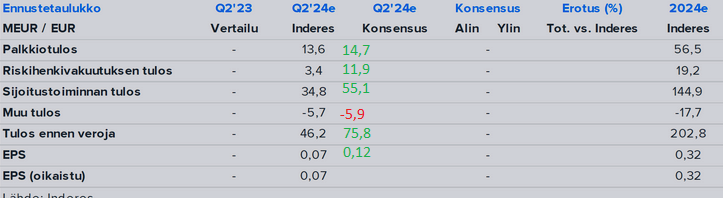
Mandatum publicerade Q2-siffror som var betydligt starkare än våra förväntningar. Att prognosen överträffades förklarades främst av resultatet från investeringsverksamheten, men även i de kapitallätta verksamheterna var utvecklingen bättre än väntat. Vi har därför höjt våra vinstprognoser för de kommande åren baserat på Q2-rapporten.
Nordea publicerade sin uppdaterade Mandatum-analys efter Q2-resultatet. Rekommendationen kvarstår på KÖP, riktkursen höjs till 4,70 euro (tidigare: 4,60 €).
Viktiga nedsiderisker: Mandatums resultat är beroende av finansmarknaderna, och dess solvensposition är också beroende av finansmarknaderna. Kapitalåterföring är också beroende av: 1) en försäljning av Mandatums ägarandel i Saxo Bank och 2) en framgångsrik refinansiering av Tier 2-skulder, medan storskaliga förvärv (M&A) kan innebära lägre utdelningar.
Hej @Kasper_Mellas, jag ögnade igenom Inderes bolagsrapport om Mandatum.
Den saknar sidorna för resultaträkning, balansräkning och sammanfattning som brukar ingå i Inderes bolagsrapporter. De skulle vara till nytta åtminstone för mig, så att jag inte behöver börja sammanställa en egen analys med prognoser separat.
Kan ni i fortsättningen komplettera bolagsrapporten med ovannämnda sidor, då Mandatum dessutom är en företagskund hos Inderes?
Vad månne läget vara för Mandatums Enento-innehav? Saxo-innehavet kommenterades även i denna delårsrapport, men jag kan inte påminna mig att Enento har nämnts på ett tag.
I dessa innehav har målsättningen ursprungligen varit densamma, det vill säga en avyttring, men nu har bara Saxo varit med i kommunikationen.
Själv tolkar jag situationen för båda dessa (Saxo) som att det inte är rätt läge att göra några drag just nu. Att dra sig ur Enento lär gå smidigt så fort den allmänna ekonomiska utvecklingen vänder i en bättre riktning igen vid något tillfälle.
Även från Enento trillar det in utdelningar ganska stadigt även nu (2,9 % direktavkastning), så jag ser ingen brådska här för Mandatums del.
Mandatums rörelseresultat för Q2 som rapporterades igår den 13.8 var klart högre än väntat, vilket delvis förklaras av resultatet från investeringsverksamheten och risklivförsäkringen som stöddes av exceptionella poster. Chefsanalytiker Antti Saari går i videon närmare igenom bolagets färska resultat och den bredare investeringsberättelsen.
En sammanfattningssida finns i Mandatums rapport, och den innehåller en koncis resultaträkning samt andra nyckeltal som jag anser vara väsentliga. Att modellera en omfattande resultaträkning är mycket utmanande, och ärligt talat har jag inte kommit på hur man på ett vettigt sätt skulle kunna konvertera den intäktsslagsspecifika modelleringen (avgiftsresultat/riskförsäkringsresultat/placeringsverksamhetens resultat/övrigt resultat) till formatet av en ”normal” resultaträkning. När det gäller rörelseresultatet är slutresultatet ändå detsamma.
Att införa balansräkningsmodellering är förvisso möjligt, men väldigt utmanande då till exempel förändringar i aktuariella antaganden får den IFRS-enliga försäkringsskulden att svänga. Därför har jag nöjt mig med att endast modellera utvecklingen av Solvens II-balansräkningen, som definierar koncernens solvenskrav och utdelningsbara kapital.
Den från Inderes rapporter bekanta ”Sammanfattning”-sidan fungerar i sin tur inte riktigt för Mandatum, eftersom traditionella EV-baserade värderingsmultiplar är oanvändbara och det inte är meningsfullt att modellera ett försäkringsbolags kassaflöde.
Om du kommer på några specifika nyckeltal som du vill se i rapporten, lovar jag naturligtvis att seriöst överväga att lägga till dem på den nuvarande sammanfattningssidan.
Mandatum Asset Managements (MAM) tillväxtinvesteringsstrategi har gjort en investering i tillväxtbolaget Integrata. Investeringen stöder Integratas internationalisering och utvecklingen av tekniska lösningar. Det rör sig om den tredje investeringen för fonden MAM Growth Equity II.
MAM Growth Equity-strategin fokuserar på finländska och nordiska tillväxtbolag i skaleringsfasen. Den deltar i exceptionella tillväxtresor genom att vara en aktiv ägare samt genom att erbjuda expertis, nätverk och flexibelt tillväxtkapital till bolag med beprövade affärsmodeller och en ambitiös ledning.
Integratas vision är att skapa en smart framtid i framkant av HR- och löneadministration. Det är ett experthus inom HR- och löneadministration, grundat 2008, som för in humana HR-teknologier i kundernas vardag. Med hjälp av experter, automatisering och analys ger företaget sina kunder tid att fokusera på sin kärnverksamhet. Integrata har lyckats öka sin omsättning lönsamt med i genomsnitt över 25 procent under åren 2020–2023. Bolagets omsättning uppgick till 18,4 miljoner euro år 2023 och det sysselsätter cirka 200 personer.
“För in human HR-teknik i kundernas vardag. Med hjälp av experter, automation och analys ger företaget sina kunder tid att fokusera på sin kärnverksamhet.” - Låter riktigt “humant”