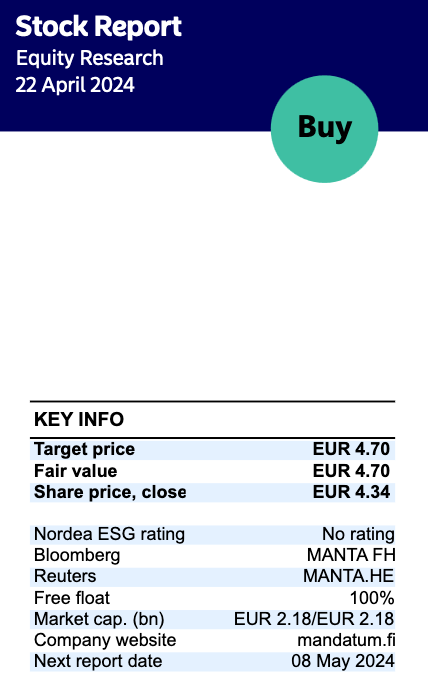
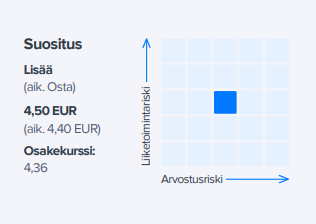
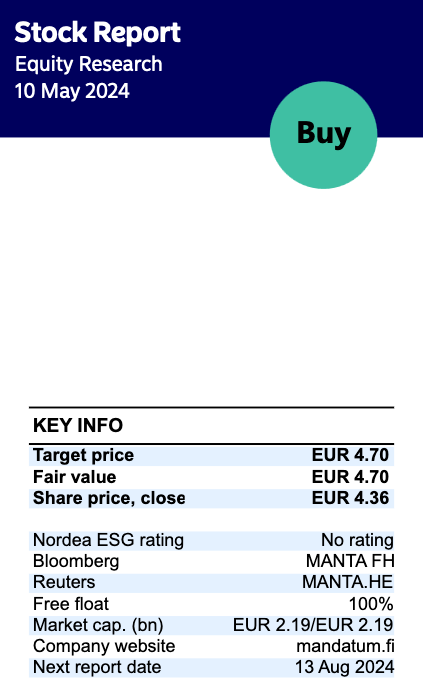
Nordea har publicerat sin uppdaterade Mandatum-analys. Rekommendationen kvarstår på KÖP, riktkursen höjs till 4,70 euro (tidigare: 4,40 €).
Viktiga nedsiderisker: Mandatums resultat är beroende av finansmarknaderna, och dess solvensposition är också beroende av finansmarknaderna. Kapitalåterföring är också beroende av: 1) en försäljning av Mandatums ägarandel i Saxo Bank och 2) en framgångsrik refinansiering av Tier 2-skuld, medan storskaliga förvärv (M&A) kan innebära lägre utbetalningar.
Mandatum Abp meddelade den 11 december 2023 att bolaget har beslutat att genomföra fusionen av sitt helägda dotterbolag Mandatum Holding Oy med Mandatum Abp som en dotterbolagsfusion i enlighet med aktiebolagslagen. Bakgrunden till fusionsbeslutet var en förenkling av Mandatums koncernstruktur.
Mandatum Holding Oy har enligt plan fusionerats med Mandatum Abp den 30 april 2024. Fusionen har ingen inverkan på Mandatum-koncernens affärsverksamhet.
Sauli och Kassu gav sina förhandskommentarer inför Mandatums resultatrapport på onsdag.
Mandatum rapporterar sitt Q1-resultat på onsdag klockan 10.30–11.00. Vi förväntar oss att försäljningen av investeringsprodukter har fortsatt på en bra nivå och att positiva värdeförändringar har ökat det förvaltade kundkapitalet. Investeringsavkastningen skapar dock svängningar i kvartalsresultatet och utgör återigen en betydande prognosrisk. Vi förväntar oss ett bra resultat från Q1 och i våra prognoser svarar investeringsresultatet för den beräkningsräntebundna portföljen återigen för merparten av koncernens resultat. Jämförelseuppgifter för motsvarande period saknas.
I artikeln sammanfattas grunderna för Manta inför delårsrapporten. Den tekniska beräkningsräntan krymper, utdelningar väntas och framtiden ligger i kapitalförvaltning? Dessutom:
”På marknaden spekuleras det om att kassan skulle kunna användas till företagsförvärv istället för extrautdelningar. Om Mandatum vill växa som kapitalförvaltare vore det naturligt att förhandla om ett köp av ett annat kapitalförvaltningsbolag, troligen på hemmaplan. Värderingsnivåerna på marknaden vore gynnsamma för detta, men motparten måste förstås vara av samma åsikt.”
Mandatum Abp och Sampo Abp kom i samband med den partiella delningen överens om att Mandatum köper de aktier i Saxo Bank A/S som ägs av Sampo, vilka representerar 19,83 procent av samtliga aktier i Saxo Bank. Transaktionen var villkorad av sedvanliga samtycken och godkännanden från tillsynsmyndigheter.
Mandatum har erhållit alla nödvändiga myndighetstillstånd för att förvärva Sampos innehav i Saxo Bank A/S. Affären beräknas slutföras senast den 15 maj 2024.
Det ska bli intressant att se om Mandatum lyckas avyttra sina Saxo-aktier med vinst, eller om det är så att Sampo i samband med delningen har beslutat att pumpa ut ytterligare lite extrautdelningar från Mandatum i efterhand på de nya ägarnas bekostnad.
Är det någon som minns om anledningen till att Saxo-aktierna inte fördes över till Mandatums balansräkning vid delningen var att Saxo är en bank, och att en innehavare av banktillstånd (i det här fallet Sampo) inte kan överföra innehav till en annan part utan myndighetsgodkännande, eller handlade det bara om att man ville skapa ett luddigt lånearrangemang mellan Sampo och Mandatum?
Resultatet före skatt ökade med 47 % och uppgick till 46,9 (1–3/2023: 32,0) milj. euro. Resultatet lyftes i synnerhet av placeringsverksamhetens resultat, men även provisionsresultatet ökade jämfört med jämförelseperioden.
Provisionsresultatet ökade med 9 % och uppgick till 15,2 (14,0) milj. euro.
Nettoflödet sjönk till 246 (291) milj. euro.
Det förvaltade kundkapitalet ökade med 5 % sedan början av året och med 16 % jämfört med för ett år sedan och uppgick till 12,5 mrd. euro.
Placeringsverksamhetens resultat steg till 29,9 (13,4) milj. euro.
Resultatet för risklivförsäkring uppgick till 2,2 (2,9) milj. euro.
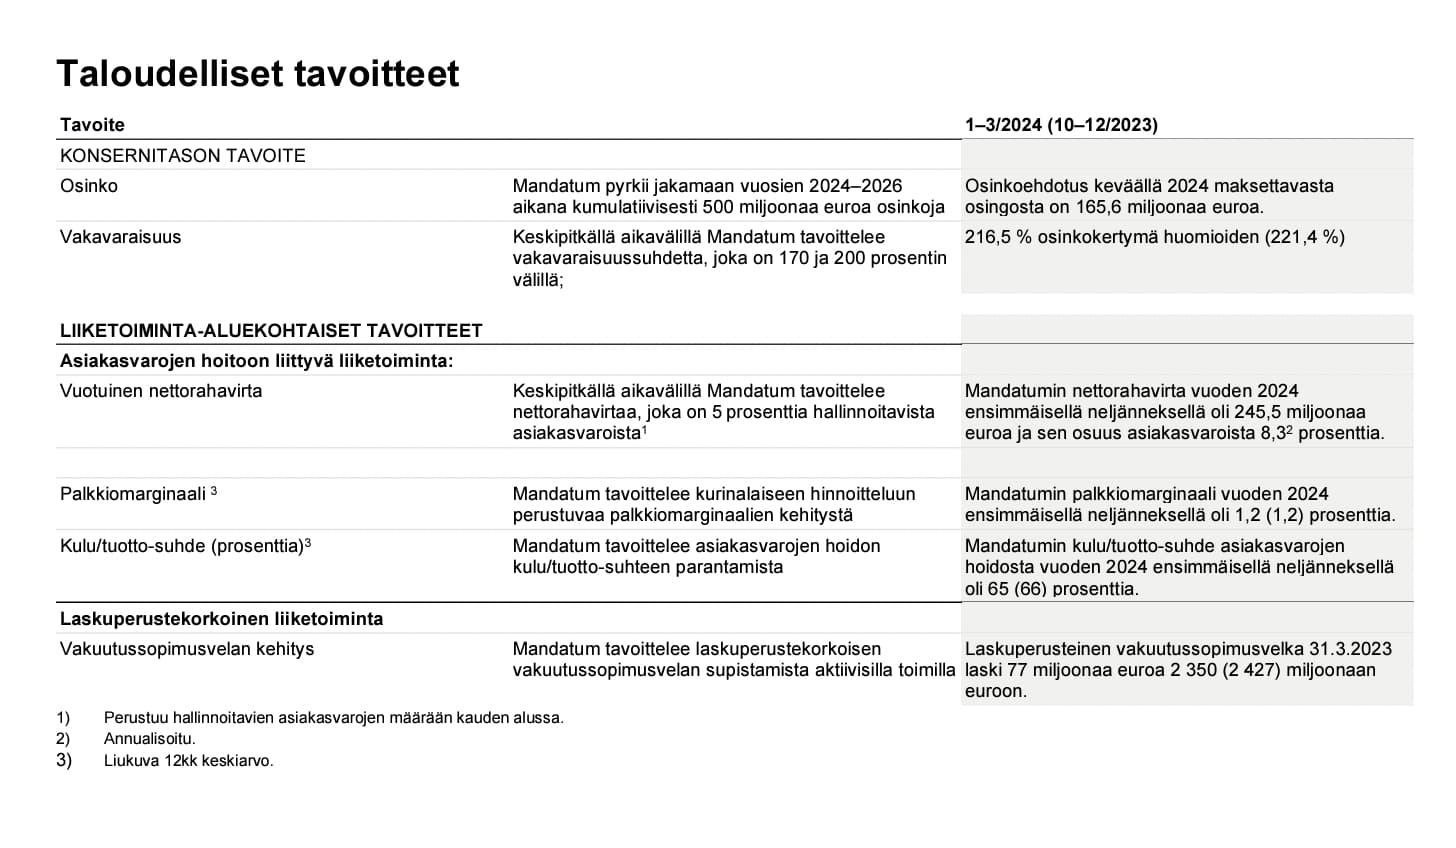
Solvens II-kapitalrelationen med beaktande av utdelningsavsättningen var 216,5 % (31.12.2023: 221,4 %).
Inga betydande förändringar skedde i allokeringen av investeringstillgångarna under januari–mars. För det ursprungliga beståndets del sjönk vikten för noterade aktier från 8,5 procent till 7,4 procent. Beträffande ränteplaceringar ökade vikten för placeringar med kreditbetyget investment grade något. Andelen penningmarknadsplaceringar ökade från 9,2 procent till 12,3 procent. Den löpande avkastningen till marknadsvärde (mark-to-market yield) för det ursprungliga beståndets ränteplaceringar uppgick i slutet av mars till 5,3 procent (5,7).
Alltså en bra avkastning, men av någon anledning blev placeringsresultatet blekare. Jag studerar hellre till och med fornhebreiska än börjar utreda varför
Mandatum Abp och Sampo Abp har kommit överens om att transaktionen mellan parterna, där Sampo säljer sitt innehav i Saxo Bank A/S till Mandatum, genomförs den 13 maj 2024. Mandatum informerade den 7 maj 2024 om att alla myndighetstillstånd för transaktionen har erhållits.
De aktier som omfattas av transaktionen representerar 19,83 procent av aktierna i Saxo Bank A/S. Köpeskillingen på 302 miljoner euro fastställdes i förväg i transaktionsvillkoren. Transaktionen finansieras med ett banklån på 200 miljoner euro samt en kontantbetalning, istället för det tidigare kommunicerade lånet på 280 miljoner euro beviljat av Sampo. Den genomförda transaktionen har ingen inverkan på Mandatums solvensställning.
Här är huvudpunkterna från vd-översikten - det ser bra ut
Vd-översikt
Det för vår tillväxtstrategi centrala avgiftsresultatet ökade med 9 procent från jämförelseperioden, vilket är ett tecken på den goda utvecklingen i de kapitallätta affärsverksamheterna och i synnerhet inom kapitalförvaltningen.
Det förvaltade kundkapitalet steg med 16 procent från föregående år till 12,5 miljarder euro, och nettoflödet under kvartalet var 246 miljoner euro, vilket är en bra start på det nya året.
Mandatums resultat före skatt ökade till 46,9 miljoner euro. Resultatet lyftes särskilt av placeringsverksamhetens resultat
Bolagets solvensgrad per den 31.3.2024 var på samma nivå som vid årsskiftet – 216,5 procent med hänsyn till utdelningsavsättningen – vilket väl återspeglar Mandatums starka solvensposition.
Nettoflödet inom kapitalförvaltningen var starkt i alla kundsegment under kvartalet.
Även flödena till alternativa investeringsprodukter och allokeringsmandat ökade.
De allmänna ekonomiska utsikterna är förtroendefulla i draget från USA, och framtidsförväntningarna är trots det svåra världspolitiska läget i huvudsak positiva.
Det verkar som att verksamhetsmiljön fortsätter att vara gynnsam för Mandatum.
Mandatum som bolag är resilient enligt många mätare, och vi har goda och stabila förutsättningar för att fortsätta genomföra vår tillväxtstrategi.
Kassu har under sin lediga dag färdigställt Mantas bolagsrapport.
Mandatum publicerade Q1-siffror som understeg våra förväntningar. Prognosmissen förklaras av placeringsintäkterna, vars nivå var något svagare än våra förväntningar. De kapitallätta verksamheterna utvecklades dock bättre än våra förväntningar, så som helhet lämnade kvartalsrapporten en god eftersmak.
Om det finns så mycket värde i balansräkningen, kan en professionell värderare snälla förklara det även här i diskussionen bland oss vanliga småsparare – med ord som jag fattar. Det är ju bara siffror trots allt.
Nordea publicerade sin uppdaterade Mandatum-analys efter Q1-resultatet. Rekommendationen (KÖP) och riktkursen (4,70 €) förblir oförändrade.
Viktiga nedsiderisker: Mandatums resultat är beroende av finansmarknaderna, och även dess solvensposition är beroende av finansmarknaderna. Kapitalåterföring är också beroende av: 1) en försäljning av Mandatums ägarandel i Saxo Bank och 2) en framgångsrik refinansiering av Tier 2-skulder, medan storskalig M&A kan innebära lägre utbetalningar.
Här är en artikel från Salkunrakentaja om Mandatum som kan läsas på några minuter. Den bör inte innehålla särskilt mycket nytt för dem som har läst Inderes material, men det är ändå ett bra och koncist paket.
Förväntningarna på frigjort kapital stöds även av att Mandatum i sin strategi har dragit upp riktlinjer för att fokusera på tillväxtfrämjande affärsverksamheter som binder lite kapital. Den kapitalbindande beräkningsräntebaserade verksamheten minskar bolaget enligt plan.