Var det inte så att Magnora förblir majoritetsägare i det där datacenterbolaget, men att dessa aktier åtminstone tills vidare inte delas ut till aktieägarna?
2 gillningar
Måndagen den 8 juni börsnoteras Magnora ASA:s dotterbolag Magnora Data Center ASA
på Euronext Growth Oslo under tickern MDATA. Bolaget har fram till nu varit ett
helägt dotterbolag till Magnora ASA, men har nyligen genomfört en riktad
nyemission som tillförde 650 miljoner NOK brutto, och Magnora ASA äger nu
52,7 % av aktierna.
Äger 52,7 % efter nyemissionen.
2 gillningar
Nedgången har tilltagit under dagen och nu står det redan -8 % på tavlan. Marknadens reaktion framstår som en överreaktion..
2 gillningar
Hoppsan hejsan. Magnora börsnoterade (IPO:ade) aktien rakt in i en rejäl pulkabacke. Nu har den kommit ner 25 % på mindre än en vecka och tempot ökar. Intressanta rörelser!
3 gillningar
Skulle någon kunna analysera varför det här fallet sker? Om man har knoppat av datacenterverksamheten till ett eget bolag där man kvarstår som ägare, vad är det i detta som påverkar bolaget negativt eftersom det har fallit så mycket på kort tid (förutsatt att detta är orsaken)?
1 gillning
Aktien steg lika mycket före noteringen av Data Centers och föll när den hade avskiljts. Detta trots att aktieägarna inte fick ut något av det. För en långsiktig aktieägare är detta helt betydelselöst. Bolaget levererar vad de har lovat och det är det enda som betyder något. Nu inleder bolaget återköp av egna aktier igen.
4 gillningar
Magnora Q2’26: Q2 and half-year 2026 report on financial results, markets, and a new structure combining energy and data centers
Burken har sparkats vidare igen när det gäller försäljningar (förväntas materialiseras “under de kommande månaderna”).
Som höjdpunkter nämns bland annat MDATA-noteringen, som uppges ha skapat 650 MNOK i aktieägarvärde, samt att kostnaderna för portföljen av uusiutuvan energian (förnybar energi) har skurits ner.
Över 2 500 MW “sellable” (säljbara) förnybara projekt. I februari var motsvarande siffra min uppfattning efter 2 465 MW (2550 varifrån data center-andelen på 85 hade dragits av), det vill säga i princip ingen förändring.
Resultaträkningen presenteras på följande sätt: “The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year”
Highlights and subsequent events
- Magnora Data Center ASA was listed on Euronext Growth Oslo (ticker: MDATA) on 8 June 2026, becoming the first pure-play data center share listed in Europe, following a NOK 650 million private placement. Magnora ASA holds 52.7% of the shares.
- The data center IPO displayed a shareholder value creation of NOK 650 million in nine months since Magnora’s first investment in the sector in September 2025. It also enables a more substantial sum-of the-parts valuation of the Magnora share.
- Magnora has reduced costs for the renewable energy project portfolio which now has fixed costs of around NOK 5 million per quarter excluding development expenses. Costs are expected at NOK 10–15 million per quarter going forward. The Group is prioritising sales dialogues and positive cash flow in the coming quarters.
- Magnora ASA completed a private placement on 5 May 2026, offering new shares and treasury shares at NOK 29 per share, raising gross proceeds of NOK 238 million.
- Additional data center projects were established during the quarter, taking this portfolio to gross 650 MW. With three new projects in the Milan area, the data center business area now spans Norway, Finland, Sweden, and Italy.
- The AGM held on 12 May 2026 elected a strengthened Board of Directors, chaired by John Hamilton, with new members Jean-François Berche, Lars Schedin and Hilde Hukkelberg, and Hilde Ådland re-elected. Torstein Sanness stepped down as chairman following a long period of service.
- The Board of Directors of Magnora Data Center ASA was elected on 26 May 2026 ahead of the IPO, chaired by Erik Sneve, with board members Lars Schedin, Lars-Erik Sjöberg, Wendy Lam and Adele Norman Pran.
- Magnora launched a new share buyback programme on 10 June 2026, authorising the repurchase of up to 6,578,182 shares for a maximum aggregate consideration of NOK 50 million. Under the programme, Magnora repurchased a total of 787,227 shares during the quarter at an average price of NOK 23.72.
- Cash and cash equivalents totalled NOK 814.1 million as of 30 June 2026 (31 December 2025: NOK 166.4 million). The Group reported a net loss of NOK 34.9 million for the second quarter 2026, compared to a net loss of NOK 22.2 million in the same quarter last year.
- On 7 August 2026, Magnora Data Center ASA entered into a 50/50 joint venture with Blix Group AS to acquire a 581 sqm commercial space in Oslo and develop it into an AI data center project, with 1 MW of initial capacity, scalable to 9 MW subject to grid connection.
- On 12 August 2026, Magnora Data Center ASA announced an increase to 100% owner share in the Hämeenlinna site near Helsinki, Finland, and subsequently the conditions precedent were fulfilled. The week after, the Group secured agreement for grid connection (scheduled for Q1 2029, potentially already H2 2028) and entered into a Letter of Intent for district heating, back-up power and additional electricity.
Outlook
- We expect ongoing sales processes to materialise in sales during the coming months. The project portfolio continues to develop, with over 2,500 MW of renewable energy projects either already in a sales process or ready for the process to commence.
- With close to NOK 1 billion of cash and credit line, the Group can both fund investments across the project portfolio, including the data center projects, and pursue new opportunities as they arise.
- The quarterly operating expenses for the renewable energy segment net of internal revenues from management services were down to NOK 4.3 million in Q2 and we expect to maintain this level for the next quarters.
- Earnouts, revenue-sharing arrangements and milestone payments from previously sold projects and companies are expected to provide Magnora with substantial income through to 2029.
Vill någon göra en mer bull-artad tolkning av Magnoras läge? 
Själv säljer jag väl resten när (om) kursen nästa gång hoppar till i samband med något rykte eller någon försäljningsnyhet. Motiveringen är bland annat bristande förståelse.
6 gillningar
Mon tro om de tidigare förnybara projekten verkligen såldes 2023? Helios såldes visserligen till Vinci 2024. Nu är målet som det pratas om att sälja 1–2 projekt/kluster per år.
3 gillningar
Jag kan försöka hjälpa till att bryta ner siffrorna.
Genom att äga Magnora för närvarande får du en ägarandel i MDATA (Magnora Data Center), och marknadsvärdet av den andelen motsvarar cirka 10,9 NOK av Magnoras aktiekurs.
Värdet på den förnybara verksamheten blir därmed 10,4 NOK, och om man drar av kassan blir priset för hela den förnybara verksamheten cirka 7,8 NOK, det vill säga ungefär 555 MNOK.
Den totala potentialen för återstående earn-outs och milstolpebetalningar uppges i denna Q2-rapport uppgå till 504 MNOK.
Om vi antar en årlig försäljning på 650 MW och ett genomsnittligt försäljningspris på 1,0 MNOK/MW, blir försäljningen 650 MNOK per år.
Investeringarna och de fasta kostnaderna guidas till 15–20 MNOK per kvartal, det vill säga 60–80 MNOK per år.
Var det tillräckligt “bullish”?
De största frågorna är naturligtvis hur värdeskapandet i datacenterverksamheten kommer att lyckas framöver, hur stor andel av earn-outs och milstolpar som slutligen realiseras, samt i vilken tidsplan som förnybar energi kan säljas och till vilket medelpris.
Den nuvarande AI-boomen stöder enligt min mening datacenterverksamheten, och oljeprisets utveckling stöder å sin sida försäljningen av förnybart, men de senaste åren har visserligen varit tysta och svåra att vänta ut.
11 gillningar
Själv skulle jag inte säga att Magnora har uppvisat någon betydande långsiktig förmågor till värdeskapande. Bolaget verkar följa efter heta trendmarknader och snabbt bygga upp en nominellt stor projektportfölj inom dem. Kvaliteten och försäljningspotentialen på sådana projektportföljer är å andra sidan rena Vilda västern att validera utifrån dessa datapunkter utifrån. Portföljen kan i princip innehålla tillgångar som man från början inte kommer att få elnätsanslutningar till om man inte har tur på vägen. När det gäller Magnora ser historiken inte särskilt övertygande ut när det gäller försäljningar, vilket tyder på en stark uppblåsning/översäljande av portföljen. Om portföljen har tillräcklig kvalitet blir den nog såld. På dessa marknader brukar det dock vara så att de bästa utvecklarna ligger steget före och väljer ut sina projektuppslag när marknaden ännu inte är het. Det vill säga, på datacenter-sidan borde man ha gett sig in i utvecklingen ordentligt på förhand 2022 istället för 2025.
4 gillningar
Det beror förstås på vilka mätetal man använder för att betrakta saken. Enligt min mening är dock din beskrivning ganska orättvis mot bolaget.
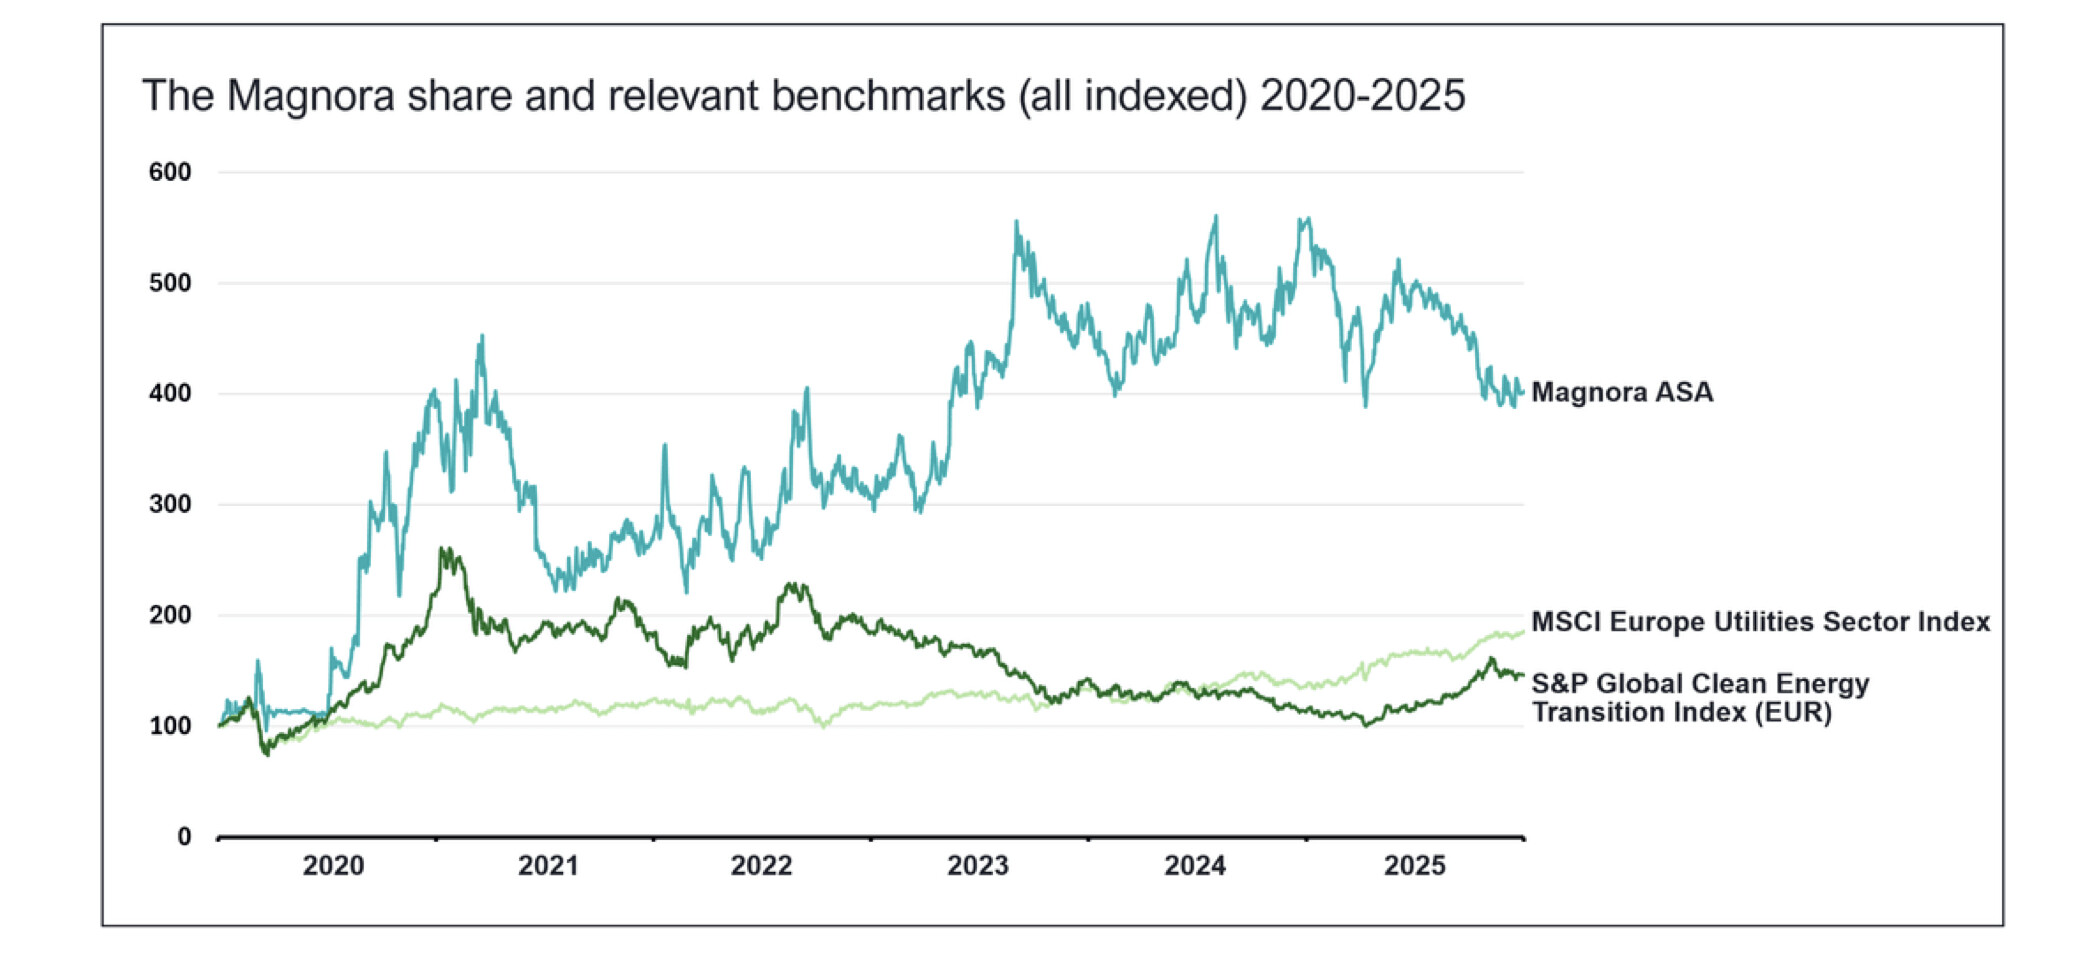
Under de senaste åren har man trots allt lyckats med till exempel Evolar- och Helios-investeringarna och utfasningarna av dem, som båda såldes till ett utmärkt pris, samtidigt som man också ganska framgångsrikt har dragit sig ur mindre intressanta objekt utan att slösa bort en massa kapital på dåliga projekt. Till exempel havsbaserad vindkraft, Hermana, grön vätgas och ammoniak är sådant som en sämre ledning kunde ha bränt mycket mer gott kapital på.
Datacenteraffären har sitt eget oberoende marknadsvärde som fastställs dagligen på börsen för “effektiva marknader”, vilket bokstavligen har trampats upp ur intet på några år. Du kan missunna det sätt på vilket detta värde har skapats, men det existerar helt otvivelaktigt. Om datacenteraffären inte hade inletts skulle Magnoras aktievärde för närvarande vara betydligt lägre än det är nu.
För närvarande finns de största sålda tillgångarna i Sydafrika, där elmarknadsreformen har försenats av orsaker som inte beror på bolaget. South African Wholesale Electricity Market (SAWEM) skulle ha inlett sin verksamhet 2026, men nu ser det ut som att det blir 2027 eller till och med 2028. Detta påverkar förstås oundvikligen Magnoras kunders köplust, när det fortfarande finns så mycket osäkerhet i luften gällande avkastningen som byggarna får från projekten. Det finns förstås en genuin risk att dessa projekt inte blir sålda alls inom den närmaste framtiden, men det lär knappast bero på ledningens kompetens, förmåga att skapa värde eller affärssinne.
6 gillningar
Ett par sidnoter och följdfrågor. Tack till er båda för givande inlägg och uträkningar!
Det blir ju till att spekulera en hel del, och det kan mycket väl hända att mina egna funderingar inte tillför något större mervärde.
Med andra ord har värdet på förnybarhetsverksamheten grovt räknat halverats på ganska kort tid? Detta låter i alla fall inte som någon nämnvärd framgång för ledningen.
Borde inte MGN-aktiekursen ”ha” stigit stadigt och snabbt i takt med värdeskapandet på datacenter-sidan (och utan sommarens ras), om sakernas tillstånd i det stora hela har förblivit ungefär desamma på förnybarhetssidan…? (Och man har väl i alla fall inte kommunicerat några särskilda motgångar, utan snarare har enbart bristen på försäljningar / förseningar skvallrat om att det inte har gått optimalt.) Nå, det här är väl just din poäng, det vill säga att marknaden kanske prissätter förnybarhetsverksamheten alldeles för lågt.
Det låter som om detta (att värdet på förnybarhetsverksamheten minskar) enligt din mening på något sätt skulle ha varit oundvikligt? Även i det fall att man t.ex. inte hade gett sig in i datacenterverksamheten och ledningen istället ordentligt och fullt ut hade fokuserat på den ursprungliga affärsmodellen?
Från äldre inlägg:
Om vi antar (som ett tankeexperiment, jag tar inte ställning till risknivån) att riskerna i Sydafrika realiseras fullt ut, så kan man väl åtminstone konstatera att ledningen tidigare har gjort felbedömningar? Det vill säga att fingertoppskänslan när det gäller riskerna inte var den rätta.
2 gillningar
MDATA har gjort sitt första drag i Estland. En andel på 50 % i Risti Kampus datacenterprojekt, med Sunly AS som partner. Inledningsvis 180 MW, utbyggnadsbart till 400 MW. Risti ligger i Läänemaa i västra Estland.
Börsmeddelande i morse:
Magnora ASA’s subsidiary Magnora Data Center ASA acquires 50% stake in joint venture to develop up to 400 MW data center in Risti
The separately listed subsidiary of which Magnora ASA owns 52.7%, Magnora Data
Center ASA (“MDATA”), has entered into an agreement to acquire a 50% interest in
the Risti Kampus data center project. The joint venture partner is the
integrated energy infrastructure company Sunly AS (“Sunly”). The data center
campus can be connected to the power grid and to Sunly’s adjacent energy park,
featuring 244 MWp solar, 144 MW BESS and 44 MW wind in development.Key features of the Risti project:
- Scale: 180 MW in phase 1, expandable to 400 MW
- Power access: Grid connection established plus direct connection to Sunly’s
energy park- Fiber: Latency under 5 milliseconds round-trip to Helsinki
- Partner: Sunly, a leading renewables developer with international
infrastructure investors backing- Structure: 50/50 joint venture, with an MDATA option to increase to 75%
The data center property is in western Estonia, 60 km south of Tallinn and 150
km south of Helsinki. The site will connect to a substation with 180 MW of
capacity available today, with zoning and cable route rights being secured. An
expansion to 400 MW is planned, subject to substation upgrades. Fiber
connectivity is strong, with round-trip latency to Helsinki under 5
milliseconds. Risti lies on a high-speed fiber-optic route connecting Tallinn
and Helsinki directly to Europe’s largest internet hubs in Frankfurt.
MDATA experiences Estonia being innovation-friendly, technologically advanced
and culturally close to its Nordic neighbours.
Under the joint venture partnership, Sunly will continue to lead local
execution, permitting activities and energy-related development, while MDATA
will lead commercial strategy, positioning and customer engagement.
3 gillningar
[quote="guarachando, post:349, topic:38432, full:true"]\nPari sivuhuomiota ja jatkokysymystä. Kiitos molemmille avartavista viesteistä ja laskelmista!\n\nMenee kyllä kovasti jossitteluksi ja voi hyvin olla, ettei näissä omissa mietteissä ole kummempaa lisäarvoa. \n…\nEli toisin sanoen uusiutuvien liiketoiminnan arvo on karkeasti puolittunut varsin nopeasti? Tämä ainakaan ei kuulosta erityisesti johdon onnistumiselta. \n\nEikö MGN-osakekurssin olisi “pitänyt” nousta datakeskuspuolen arvonluonnin myötä tasaisen ripeästi (ja ilman kesäkuun romahdusta), jos isossa kuvassa uusiutuvien puolella asiat ovat pysyneet suunnilleen ennallaan…? (Ja ainakaan ei ole kai tiedotettu erityisiä vastoinkäymisiä, vaan pikemminkin vain myyntien puute / viivästyminen on kertonut siitä, että ei ole mennyt optimaalisesti.) No, tämä kai onkin pointtisi, että markkina saattaa hinnoittella uusiutuvan bisneksen liiankin alas.\n…\nKuulostaa siltä, että nähdäksesi tämä (uusiutuvan bisneksen arvon pieneminen) olisi ollut jotenkin väistämätöntä? Siinäkin tapauksessa, että esim. datakeskusbisnekseen ei olisi lähdetty ja johto olisi kunnolla ja täysin keskittynyt alkuperäiseen bisnesmalliin?\n[/quote]\n\nMagnora avyttrade år 2024 sin snabbast växande och bäst presterande verksamhet inom förnybar energi, Helios, och delade i samband med detta ut en jätteutdelning på 4 NOK. En del av försäljningspriset kommer dessutom att betalas ut under perioden 2024–2029, och investerare värderar sannolikheten och värdet för detta på ett annat sätt än den tidigare verksamheten inom förnybar energi. Likvida medel har flyttats till MDATA, vilket starkt indikerar att man inte längre kommer att göra några större tilläggsinvesteringar i förnybar energi, något som också förändrar affärsprofilen för förnybar energi från tillväxt till värde. Eftersom de största möjligheterna är koncentrerade till Sydafrika har det samtidigt uppstått en betydande riskhärd där gällande landrisker, och försäljningen har avsevärt saktat in jämfört med tidigare på grund av förseningar i elmarknadsreformen.\n\nAllt detta har naturligtvis sänkt värdet på bolagets verksamhet inom förnybar energi, och dess värde kan mycket väl sjunka ytterligare i takt med att tidigare investeringar omvandlas till pengar – förhoppningsvis till ett utmärkt pris och högre än vad marknaden för närvarande värderar dem till. En del av den eventuella undervärderingen kan bero på bolagets dåliga ‘return-on-brain-damage’-avkastning, eftersom detta, som du konstaterade tidigare, inte är det allra enklaste bolaget för en investerare när man tvingas fundera på aktiens verkliga värde.\n\n[quote="guarachando, post:349, topic:38432, full:true"]\n\nFrån äldre inlägg:\n\n[quote="Northern_Crow, post:267, topic:38432"]\nLandets risknivå är nog faktiskt hög\n\n[/quote]\n\n[quote="Northern_Crow, post:321, topic:38432"]\nSärskilt från Sydafrika borde man få försäljningsresultat för att bolagets trovärdighet ska stiga.\n\n[/quote]\n\nOm man antar (som ett tankeexperiment, jag tar inte ställning till risknivån) att riskerna i Sydafrika realiseras till fullo, så kan man väl ändå åtminstone konstatera att ledningen tidigare har gjort felaktiga bedömningar? Det vill säga att “lukten” för risker inte har varit på plats. :)\n[/quote]\n\nNå, Sydafrika är ett enormt land som för första och sannolikt sista gången i sin historia öppnar upp elmarknaden för privata företag och går över från kolkraft till förnybar energi, så om man har för avsikt att gå in där är timingen nästan perfekt. Det garanterar naturligtvis inte att investeringen lyckas slutligen, eftersom det rör sig om en riskinvestering i ett politiskt instabilt land, men här finns en chans att göra jättevinster genom att utnyttja ledningens berömda affärssinne och mod att göra djärva drag.\n\nEtt misslyckande skulle naturligtvis kosta pengar och tid, och värdet på förnybar energi i andra länder är inte särskilt märkvärdigt, men i Sydafrika arbetar man med en ganska kapitalnål struktur, vilket gör förhållandet mellan avkastning och risk mycket attraktivt.
8 gillningar