Det beror förstås på vilka mätetal man använder för att betrakta saken. Enligt min mening är dock din beskrivning ganska orättvis mot bolaget.
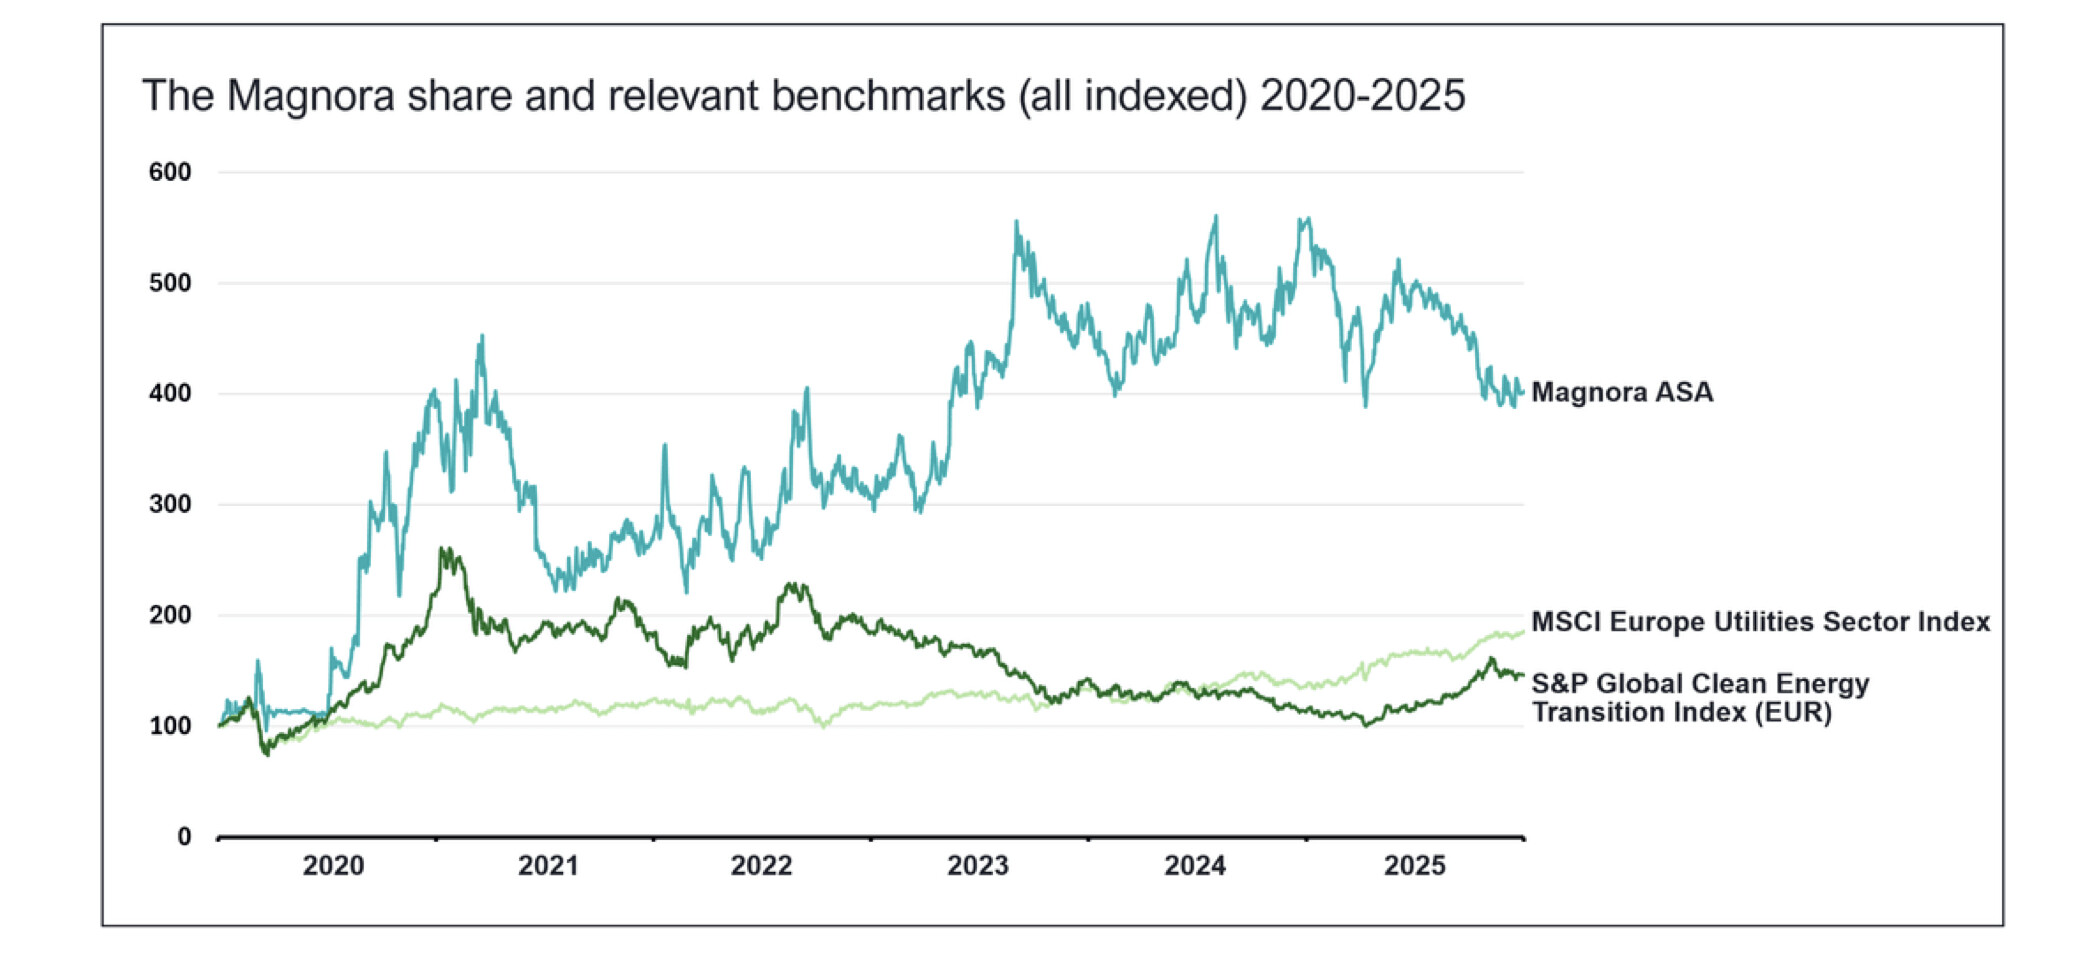
Under de senaste åren har man trots allt lyckats med till exempel Evolar- och Helios-investeringarna och utfasningarna av dem, som båda såldes till ett utmärkt pris, samtidigt som man också ganska framgångsrikt har dragit sig ur mindre intressanta objekt utan att slösa bort en massa kapital på dåliga projekt. Till exempel havsbaserad vindkraft, Hermana, grön vätgas och ammoniak är sådant som en sämre ledning kunde ha bränt mycket mer gott kapital på.
Datacenteraffären har sitt eget oberoende marknadsvärde som fastställs dagligen på börsen för “effektiva marknader”, vilket bokstavligen har trampats upp ur intet på några år. Du kan missunna det sätt på vilket detta värde har skapats, men det existerar helt otvivelaktigt. Om datacenteraffären inte hade inletts skulle Magnoras aktievärde för närvarande vara betydligt lägre än det är nu.
För närvarande finns de största sålda tillgångarna i Sydafrika, där elmarknadsreformen har försenats av orsaker som inte beror på bolaget. South African Wholesale Electricity Market (SAWEM) skulle ha inlett sin verksamhet 2026, men nu ser det ut som att det blir 2027 eller till och med 2028. Detta påverkar förstås oundvikligen Magnoras kunders köplust, när det fortfarande finns så mycket osäkerhet i luften gällande avkastningen som byggarna får från projekten. Det finns förstås en genuin risk att dessa projekt inte blir sålda alls inom den närmaste framtiden, men det lär knappast bero på ledningens kompetens, förmåga att skapa värde eller affärssinne.