Buffetts investeringsfilosofi är på ytan enkel. Man letar bland börsbolagen efter verksamheter som garanterat genererar pengar årtionde efter årtionde. Dessa företag köps till ett rimligt pris, och sedan får tiden sköta resten. Ingen daytrading, ingen ständig marknadstajming, ingen stress över makro eller drömmar om bolagsspecifika vändningar.
Nu återstår bara att identifiera dessa lysande verksamheter. Företaget bör ha:
En begriplig produkt eller tjänst
En lång historik av resultattillväxt
En bransch som inte ständigt kräver stora investeringar
Bra avkastning på kapitalet
Endast lite skulder
En bra ledning
Ljusa framtidsutsikter.
Vilka börsbolag som du känner till uppfyller dessa kriterier bäst?
Extremt enkel tjänst. I praktiken tar de en kommission på varje bankkortstransaktion. De har i praktiken ett duopol på marknaden. Stark tillväxt sedan många år. Dessutom många marknader där betalkort först nu börjar bli vanligare.
Microsoft – Ett bolag i världstoppen sedan fyra decennier. En fantastisk produktportfölj och teknisk förmåga till förnyelse. Det finns mjukvara men även hårdvara, och bolaget är inte beroende av konjunkturer på samma sätt som många andra. Ett bra varumärke men också lagom i bakgrunden, och jag kommer inte på rak arm på en enda skandal kopplad till Microsoft – jmf andra amerikanska techbolag.
PepsiCo
Bra portfölj och jämnt stabil.
Välskött, prissättningsstyrka och skulden tynger inte för mycket. Varumärkeskännedom och den globala marknaden jämnar ut svängningarna.
På Helsingforsbörsen är det enligt min mening KONE som bäst uppfyller Buffetts kriterier. Omsättningen och resultatet befinner sig på en stadigt stabil tillväxtbana, affärsidén är glasklar och avkastningen på kapital ligger runt 30 %. Företagsledningen gör ett gediget arbete – utöver det grundläggande arbetet har det varit imponerande att se hur de till exempel drog sig ur budgivningen om Thyssenkrupps hissverksamhet år 2020, när priset och de potentiella förskottsbetalningarna skenade iväg. Dessutom är KONE globalt, skuldfritt och gör affärer långt in i framtiden, påhejade av urbaniseringens medvind.
Det främsta skälet till att många inte köper KONE verkar vara att aktien alltid är dyr. Jag har börjat fundera på om det verkligen är ett rationellt skäl att låta bli att köpa. Det finns många andra papper som, bedömt utifrån till exempel P/E-talet, är evigt billiga. Om KONE alltså är dyrt nu, ökar i värde under kanske tio år och fortfarande är dyrt då, vad spelar då den höga värderingen vid köptillfället för roll?
Har haft båda i portföljen i över 7 år.
Ett motsvarande bolag skulle vara VeriSign Inc. (VRSN), som gör en nettovinst på 0,8 mrd vid en omsättning på 1,37 mrd – visserligen inte billigt nu heller, men en kandidat.
Här är även en bolagsbeskrivning:
VeriSign, Inc. tillhandahåller, tillsammans med sina dotterbolag, tjänster för domännamnsregister och internetinfrastruktur som möjliggör internetnavigering för olika erkända domännamn världen över. Företaget möjliggör säkerhet, stabilitet och motståndskraft i internetinfrastruktur och tjänster, inklusive tillhandahållande av tjänster för underhåll av rotzoner, drift av två av de 13 internetrotservrarna samt erbjudande av registreringstjänster och auktoritativ upplösning för domänerna .com och .net, som stöder global e-handel. Företaget tillhandahåller även back-end-system för domännamnen .cc, .gov, .edu och .name, samt driver distribuerade servrar, nätverks-, säkerhets- och dataintegritetstjänster. VeriSign, Inc. grundades 1995 och har sitt huvudkontor i Reston, Virginia.
Numera verkar anledningen till att inte köpa, utöver priset, vara den höga Kinarisken. Ett fint bolag, men man kan inte fly geopolitiken. Jag hoppas att Kone lyckas köpa Toshibas hissar, och för dem skulle man enligt min mening kunna betala ett ganska högt pris. En stor mängd stabil, om än långsamt växande affärsverksamhet från ett stabilt land skulle sänka Kones riskprofil.
Du har rätt. Den andra sidan av saken är att KONE har många stödben även i sin verksamhet i Kina. Om byggandet avstannar för en stund kvarstår servicemarknaden och moderniseringen av det gamla hissbeståndet. Man kan inte undvika alla risker, men kanske utmärker sig de företag som lämpar sig bäst för långtidsägande just genom sin riskhantering.
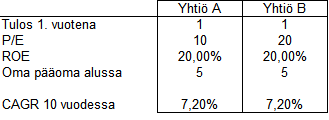
Saken kan ju modelleras. Tänk dig två bolag där det ena har P/E 10 och det andra P/E 20, men som i övrigt är helt lika, ökar sitt resultat med 7,2 % varje år och därmed fördubblar sitt resultat på 10 år. Båda bolagen har en avkastning på eget kapital på 20 %.
Aktiens avkastning består av tre komponenter:
Förändring i resultat
Förändring i värderingsmultiplar
Utdelning
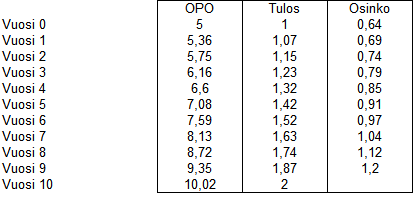
Här antas det att värderingsmultipeln inte förändras, utan förblir densamma. Utbetald utdelning är det överskott av resultatet som återstår efter investeringar. Vi antar att ingen skatt betalas på utdelningen. Investeringar krävs för att öka resultatet. Tabellen ser ut så här:
Utdelningarna uppgår till totalt 8,93 euro under perioden (utan hänsyn till skatt).
Bolag A:s kurs är 20 euro i slutet och bolag B:s kurs är 40 euro i slutet, i enlighet med deras P/E-tal.
Den årliga avkastningen kan beräknas med denna formel:
Bolag A:
10 * (1+x)^10 = 20+8,93
x = 11,2 %
Bolag B:
20 * (1+x)^10 = 40+8,93
x = 9,4 %
En låg värderingsmultipel ökar alltså avkastningen något när andra faktorer förblir desamma, men kanske inte så mycket som man skulle kunna tro utan att räkna på det. Skatt på utdelning minskar skillnaden i avkastning, liksom en förlängning av investeringsperioden.
Men det finns ett ganska uppenbart fel i den här metoden som jag har presenterat. Det är ju inte oväsentligt om man betalar det dubbla priset för ett liknande bolag. Om man har 20 euro att använda från början kan man få en aktie i bolag B eller två aktier i bolag A. P/E-talet anger alltså hur många euro man betalar för en euro av resultatet. Den som investerat 20 euro i bolag A tjänar dubbelt så mycket i utdelning jämfört med den som investerat i bolag B, och kan dessutom återinvestera dessa utdelningar. I verkligheten ser ekvationerna ut så att ett bolag med högt P/E förväntas öka sitt resultat och ett bolag med lågt P/E förväntas minska sitt resultat. Man kan också betala en P/E-premie (det vill säga avstå från en del av den förväntade avkastningen) för att resultatet är stabilt och förutsägbart.
Framgångsrikt sijoittaminen handlar om att köpa ett bolag som är billigt, men
En utmärkt påminnelse om hur avkastning skapas. Tre viktiga punkter för mig är:
Växer snabbare än konkurrenterna
Är mer lönsam (nettomarginal, ROE) än konkurrenterna
Balansräkningen är i gott skick, vilket garanterar handlingsutrymme och investeringsmöjligheter även under sämre tider
I finska företag som Kone är ett problem ofta bristen på investeringsobjekt. Som du sa har det betydelse för hur mycket man kan investera i objekt med hög ROE. Kone tvingas betala ut en stor del av vinsten som utdelning och kan inte återinvestera i projekt som skulle ge en avkastning i linje med företagets ROE på +30 %. Om man därför hittar ett topplönsamt företag som år efter år kan investera lejonparten av resultatet i att växa verksamheten och fortfarande bibehålla en hög avkastning på eget kapital, blir slutresultatet häpnadsväckande bra!
Edit:
Å andra sidan är det ännu bättre att hitta ett företag som inte ens kräver kapital för tillväxt. Det vill säga att verksamheten växer med samma lönsamhet utan betydande investeringar och en stor del av resultatet kan delas ut som utdelning.
Jag skriver under på detta mål helt och hållet. Det jag däremot skulle göra annorlunda är att jag anser att det är vettigare att fundera på gryende, framväxande branscher, diversifiera i dem innan deras betydelse blir allmänt känd och sedan bara vänta. Under de senaste decennierna har dessa varit åtminstone framväxten av internet- och mobilbranschen, spelbranschens enorma tillväxt, elbilar, delningsekonomi, grön energiproduktion, kryptovalutor och blockkedjor, AI, och nu som bäst åtminstone det elektriska flyget.