Voldgravene i denne forretning skræmmer mig lidt, eller måske endda manglen på dem. 
1 Synes om
Virksomheden er virkelig moderne og passer til fitnesstemaet, men jeg er lidt i tvivl om virksomhedens markedsposition. De største konkurrenter er bestemt ikke energidrikke, men som tidligere nævnt den opkvikkende “sundhedsdrik” Nocco, samt det lidt mindre, men tilsvarende mærke Celsius.
Nocco har skabt en ekstremt hård konkurrence i branchen med et reelt nyt produkt, altså disse sundere energidrikke (de indeholder altså ikke sukker, men indeholder stimulanser og kulsyre som i energidrikke, samt visse sundhedsfremmende ingredienser). Jeg har svært ved at tro, at Lohilo længere vil kunne fjerne Nocco fra tronen i fitness- og motionscenter-scenen. En anden kendt drikkevareproducent, især i Sverige, er Celsius, som er fuldstændig tilsvarende Nocco og Lohilos drikke. Jeg tror, at Celsius i hvert fald i Norden er nummer to i denne branche. Desuden har Celsius i hvert fald fået tildelt stemplet som funktionel fødevare, hvilket betyder, at produktet er sundhedsfremmende.
Jeg frygter stærkt, at Lohilo er et par år for sent med i denne bølge, eller i hvert fald at det vil være udfordrende at vinde markedsandele fra disse mærker. Jeg tror ikke, at Lohilo kan overhale Nocco og Celsius, medmindre de såkaldte forbilleder inden for fitnessbranchen skifter deres varemærker. Denne branche er så påvirket af sociale medier, fordi unge følger deres idoler på sociale medier og gør de samme ting.
Lohilo skal altså virkelig satse på markedsføring og straks tilføje store sociale medie-influencere til sit team, for at produktet kan blive kendt af den brede befolkning. Brandopbygning er altså helt sikkert i centrum.
3 Synes om
Hvis man prøver at finde voldgrave i virksomheder i denne branche, så undersøger man efter min mening den forkerte branche. Generelt set kræver en god investeringsmulighed ikke altid, at virksomheden skal have særlige voldgrave. Undskyld den lille offtopic, men jeg var nødt til at kommentere på dette.
5 Synes om
Jeg blev inspireret af forummet til at bestille en testbatch af disse “sundhedsdrikke”. Men jeg fik ikke købt drikkevarerne, da ingen af OP’s betalingsmetoder (kort eller netbankbetaling) fungerede. Årsagen til problemet er sandsynligvis betalingsudbyderen Klarna og OP’s nyligt ændrede krav til betalingsbekræftelse. Det ændrer muligvis ikke investeringscasen så meget, bortset fra at man nogle gange bør fokusere på mere end bare markedsføring og hype, ellers kan man gå glip af en del af indtægterne.
Rediger: Det tidligere forsøg var på virksomhedens regning. Mit eget S-kort fungerede fint, og testbatchen er nu på vej. Introduktionstilbud 16 dåser for 21€ (inkl. fragt 6€), i butikken starter de samme dåser fra 2,5€/stk. Købsoplevelsen var i sidste ende helt ok, og jeg håber, at de hurtigt får OP til at være kompatibel. En investering i selve virksomheden er også under overvejelse, men lad os smage først!  Isen var i hvert fald velsmagende (omend dyr), da jeg testede dem for et par år siden.
7 Synes om
Zinzino er nok et traditionelt pyramidespil som det berømte Herbalife.  Så det er ikke et referencepunkt.
Det ser ud til at være en 100% brand-case. Bruttomarginen er omkring 40-50%, hvilket sandsynligvis er okay. Til sammenligning er den omkring 60% for Coca-Cola og Monster.
5 Synes om
Du har sikkert ret. Denne branche er ikke bekendt for mig, og jeg tygger på denne sag, men jeg gættede på, at jeg ville få svar her på, hvilken retning jeg skulle gå i.
1 Synes om
Jeg synes, der er lidt for meget fokus på drikkevarerne i denne tråd. Virksomheden stammer dog fra is og er bygget på det fundament. Ret mig, hvis jeg tager fejl, men så vidt jeg forstår, ejer Lohilo andre isproducerende mærker, såsom Nicks, som også er tilgængelig i Finland. Derudover fungerer den som distributør for Häagen-Dazs.
Jeg stoler på, at virksomheden vil lykkes med at skabe (og allerede har skabt) en unik, ungdommelig identitet og bygge sin kerneforretning på dette. Det vigtigste er brandet.
10 Synes om
Helt sikkert sandt, men alligevel er normale is sandsynligvis svære at erstatte. Desuden er markedet og efterspørgslen efter disse drikkevarer større end for de nævnte is.
2 Synes om
Jeg ville se dette mere som en mulighed end en erstatning. Antallet af overvægtige stiger hele tiden, og træning er også generelt steget enormt i de seneste årtier. Da smagen også er rigtig, ser jeg personligt ingen problemer i is-sektoren i øjeblikket.
Denne distributionsforretning ser ud til at tegne sig for størstedelen af sidste års salgsvækst - altså ikke LOHILO-mærkede produkter, som er vokset med “beskedne” 11 %. Og distributionsforretningen vokser, når nye mærker tages med i distributionen, hvilket kan give et alt for rosenrødt billede af salget af egne mærker. Det er ikke sådan, at distributionen ikke er rentabel, men voldgravene er stadig en størrelsesorden mindre end for egne mærker, og marginerne falder generelt over tid. Skærmbillede fra den ovenfor linkede Q3-rapport.

15 Synes om
Nu ser det desværre ud til, at vi er ved at forfalde til at tale om konkurrenceevne, brand, produktsmag, sundhedseffekter osv., som er irrelevante smagsspørgsmål. Hvis vi synker ned i det mudder, kommer vi ikke op igen, og det hele bliver en ja-nej-diskussion
Lad os kigge lidt på tallene:
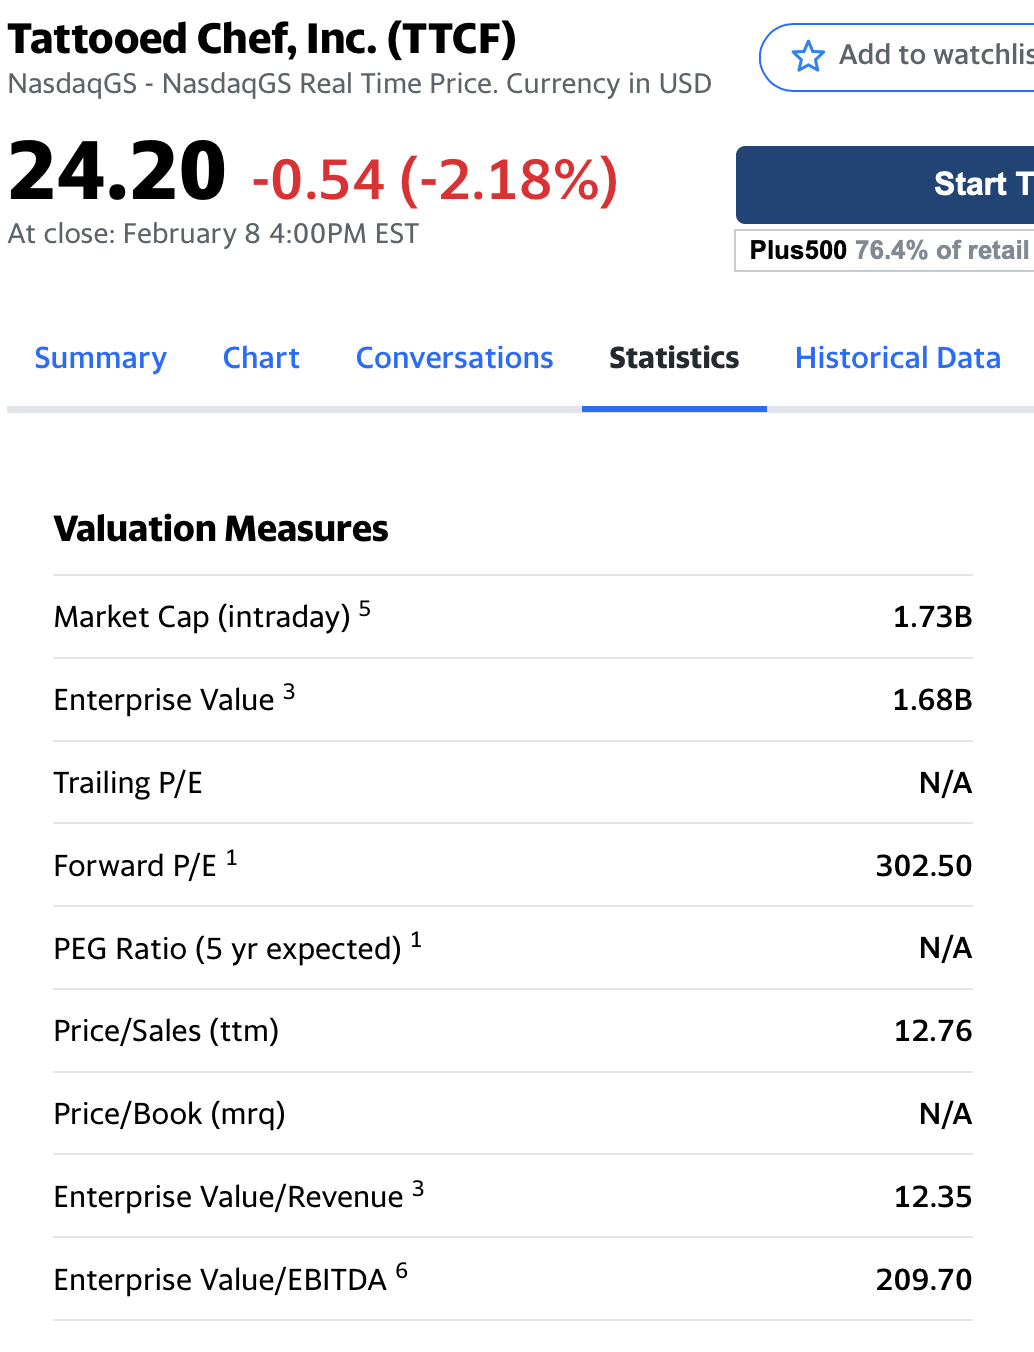
@Badwithmoney Jeg forklarede allerede, at Q4-væksten stadig var ret imponerende, og at de nuværende EV/S-multipler er ret attraktive.
Dette års vækst er primært forklaret af virksomhedens distributionsaftaler med andre virksomheders mærkevarer:

Grundlæggende om forbrugersalg: Tjen penge uanset hvilket produkt kunden vælger fra hylden  Den seneste tilføjelse er Halo Top:

Bruttomarginerne er naturligvis betydeligt højere for egne produkter, men der opnås også en helt acceptabel margin på de andre produkter. Marginerne er nu under en smule pres, da der løbende er blevet tilføjet nye produkter:

Størstedelen af omsætningen kommer stadig tydeligt fra Sverige, men salget i udlandet vokser også i et godt tempo:

I løbet af 2020 har Lohilo åbnet flere nye lande og markeder og investeret i e-handel, og virksomhedens produkter kan endda købes på tankstationer:
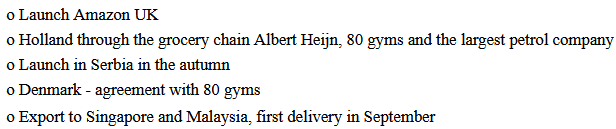
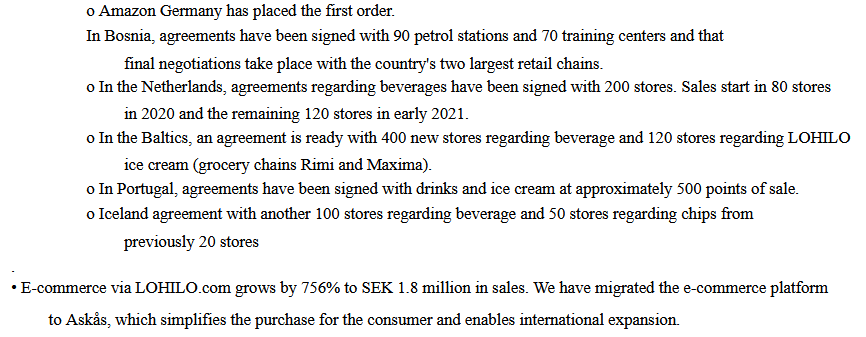
 Jeg har ikke travlt med dette, især da fundamentet ser godt ud. Jeg ser også på dette i lyset af tallene

Hvilke andre noterede potentielle sammenligninger findes der i branchen, hvis Lohilos multipler ramte et sted omkring branchegennemsnittet?

4 Synes om
Jeg var jo nødt til at prøve Lohilos sorte elderflower lemon energidrik og chocolate brownie is.
Energidrikken er efter min mening på samme niveau som NOCCO-produkter. Jeg har prøvet omkring 3 NOCCOer, og den eneste, der faldt i min smag, var Miami Strawberry. Den sorte drik er efter min mening på samme niveau, og jeg ville sandsynligvis købe den igen engang 3.5/5. Det er en ret sød drik, så den er måske ikke for enhver smag.
Chocolate brownie is 5/5. Den smager af chokolade og er ligesom almindelig is. Jeg synes også, at prisen og størrelsen er okay. Hvis jeg sjældent spiser is, ville jeg foretrække et sundere produkt, hvis smagen ikke lider for meget, selvom prisen er lidt højere end almindelig is.
16 Synes om
Ja, så vidt jeg kan se, bliver der gjort de rigtige ting her for at sikre vækst og cash flow, udover deres eget brand, med distributionsaftaler. Jeg havde oprindeligt overset disse nye rekrutteringer fra bl.a. Redbull. Nu er der desuden verdensklasse ekspertise i en lille vækstvirksomhed. Det giver mig tro og øger chancerne for succes i mine øjne.
Google Trends giver ret interessant data, når man søger med termer, der findes i Lohilos drikkevarer. For eksempel søges der mest på termen Collagen i asiatiske lande. @Pohjolan_Eka havde fundet ud af, at eksporten er begyndt til Singapore og Malaysia  Trenden har været stigende i et år (ca. 75, men steget fra årets begyndelse til 100).

Jeg gik selv ind i dette, før jeg overhovedet testede produkterne  Jeg drikker ikke selv energidrikke ret meget, så jeg lod dem stå på butikshylderne, men et stort tommelfinger op for Chocolate Brownie isen
 Jeg må prøve disse én efter én.
7 Synes om
Lohilo har virkelig meget plads til at udvide sig også i Asien, og de er tydeligvis begyndt at satse der. I efteråret blev der ansat en egen Export Lead i Kina, så snart kan man vel håbe, at en milliard kinesere drikker Lohilos drikkevarer og spiser selskabets is (fundet på LinkedIn)

I Asien er vækst absolut nødvendig, for årsvæksten skal nu stabiliseres på et niveau på 30-40%, helst endda derover. I 2020 var kassen tom på grund af forsinkelsen af børsintroduktionen, så det var en top præstation, at selskabet opnåede en årlig vækst på ca. 75%, men en lignende bedrift skal man nok ikke forvente i år.
Som en sjov detalje tager selskabet ud for at erobre verden med en markedsværdi på 40 M€. Et andet finsk fødevarevirksomhed i vækst, der producerer velsmagende produkter og er noteret på børsen, har en markedsværdi på 60 M€ og leverer kun produkter indenlands. Så undrer man sig over, hvorfor der ikke opstår globale giganter i Finland
12 Synes om
TA-mæssigt befinder vi os på kort sigt et interessant sted. Tekninen analyysi (ei kyselyitä) - #4289 käyttäjältä Badwithmoney - Osakkeet - Inderes forum
Potentielt ved at danne et golden cross, hvor MA50 bryder over MA100.
6 Synes om
@Yu_Gong Ville det være muligt at oprette en virksomhedsside til dette, så man kunne få nyheder om det centralt via Inderes? 
7 Synes om
Opgave udført: Lohilo Foods - osake - Inderes
32 Synes om
Hvad sker der med Lohilo i dag? Er der kommet en nyhed ud? Jeg plejer ikke at spørge til disse kursstigninger, det er selvfølgelig fantastisk at bemærke, at mine egne vurderinger af potentialet begynder at blive realiseret, men hvorfor lige i dag
Inderes-effekten?