Jag skulle nog vilja utmana det här lite, då det i mina ögon ser ut som att det redan är inprisat väldigt mycket förväntningar i det nuvarande priset. Med vilka mätetal eller nyckeltal anser du att Lemonade är billig?
5 gillningar
Jag kan inte själv göra en bättre analys av LMND:s värdering än Paperbag, här är en video från 2 månader sedan. Det kan komma gupp längs vägen, men fair value torde ligga någonstans runt $150-200 i dagsläget, och det lär nog synas i kursen vid årets slut.
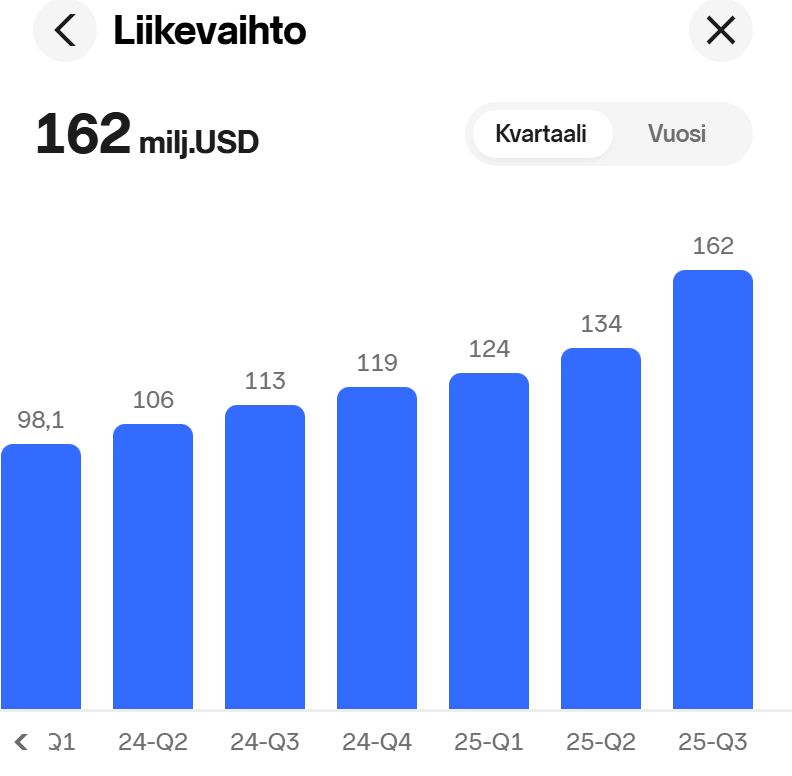
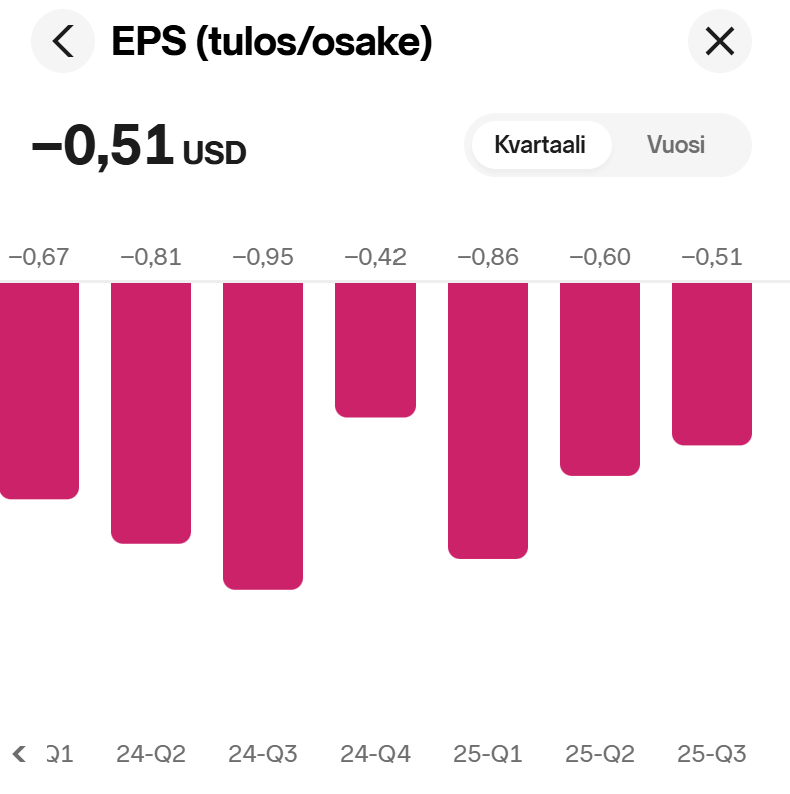
Jag gör väl jobbet åt dig här då, men den där killen (lemonade super bull) verkar hämta sina estimat från sitt Excel-ark. Kort sagt verkar det som att om man räknar med att bolaget får en P/E 100-värdering år 2029, så skulle aktien vara värd 182 dollar idag. Givetvis bör det noteras att Lemonade ännu inte har presterat ett enda positivt kvartal, och i Q3 25 var omsättningen 162 miljoner dollar och resultatet -37,5 miljoner dollar. Bolagets börsvärde är för övrigt 6 miljarder dollar, så som jag ser det är det väldigt mycket förväntningar inprisade i aktiekursen.

5 gillningar
Att värdera ett supertillväxtbolag är utmanande. Visst, om den nuvarande tillväxten började stagnera skulle man kunna ifrågasätta den prissättningen. Men under det senaste året har situationen varit den motsatta. Om verksamheten inte blir lönsam vid slutet av 2026, som LMND:s ledning har sagt, skulle det definitivt vara en varningsflagga.
Självklart är Lemonade riskfyllt. Växtvärk och liknande kommer säkert att uppstå, och detta följs noga även i LMND-communityn. Även konkurrenter, till exempel Geico, har anställt folk som förväntas knappa in på LMND:s försprång.
Men företaget är exceptionellt, ledningen är erfaren och de har erfarenhet av att skala upp startups. Tajmingen har också varit helt rätt, eftersom de började utveckla ett AI-drivet försäkringsbolag mer än fem år innan AI blev ett hett ämne.
Det är ju lätt för försäkringsbolag att öka omsättningen genom att sälja billigare än andra om man inte behöver göra vinst på försäkringsverksamheten, vilket är fallet för Lemonade för tillfället. Själv skulle jag inte prata om en ”supertillväxtare” här nu även om omsättningen har vuxit, utan det ser i mina ögon ut som normal god tillväxt för en omsättning av den storleken. När omsättningen når miljardklassen kommer förmodligen även tillväxtprocenten att se annorlunda ut. Om jag inte minns helt fel, så beror en del av omsättningstillväxten för tillfället också på en minskning av återförsäkringsandelen, något man inte kan göra i all oändlighet, är det inte så?
Jag förstår svårigheten med att värdera supertillväxtare när det gäller företag som Iren eller Nebius, som snabbt ställer om sin verksamhet från bitcoinbrytning → till AI-datacenter och där omsättningen växer med många hundra procent per år.
Om man vill fundera på hur mycket förväntningar som är inprisade i aktiekursen för tillfället, så kan man tänka på hur mycket man skulle betala för ett företag med den omsättningen och ett negativt resultat vid 0 % tillväxt?
Här är ännu omsättningen:
EPS-utveckling:
7 gillningar
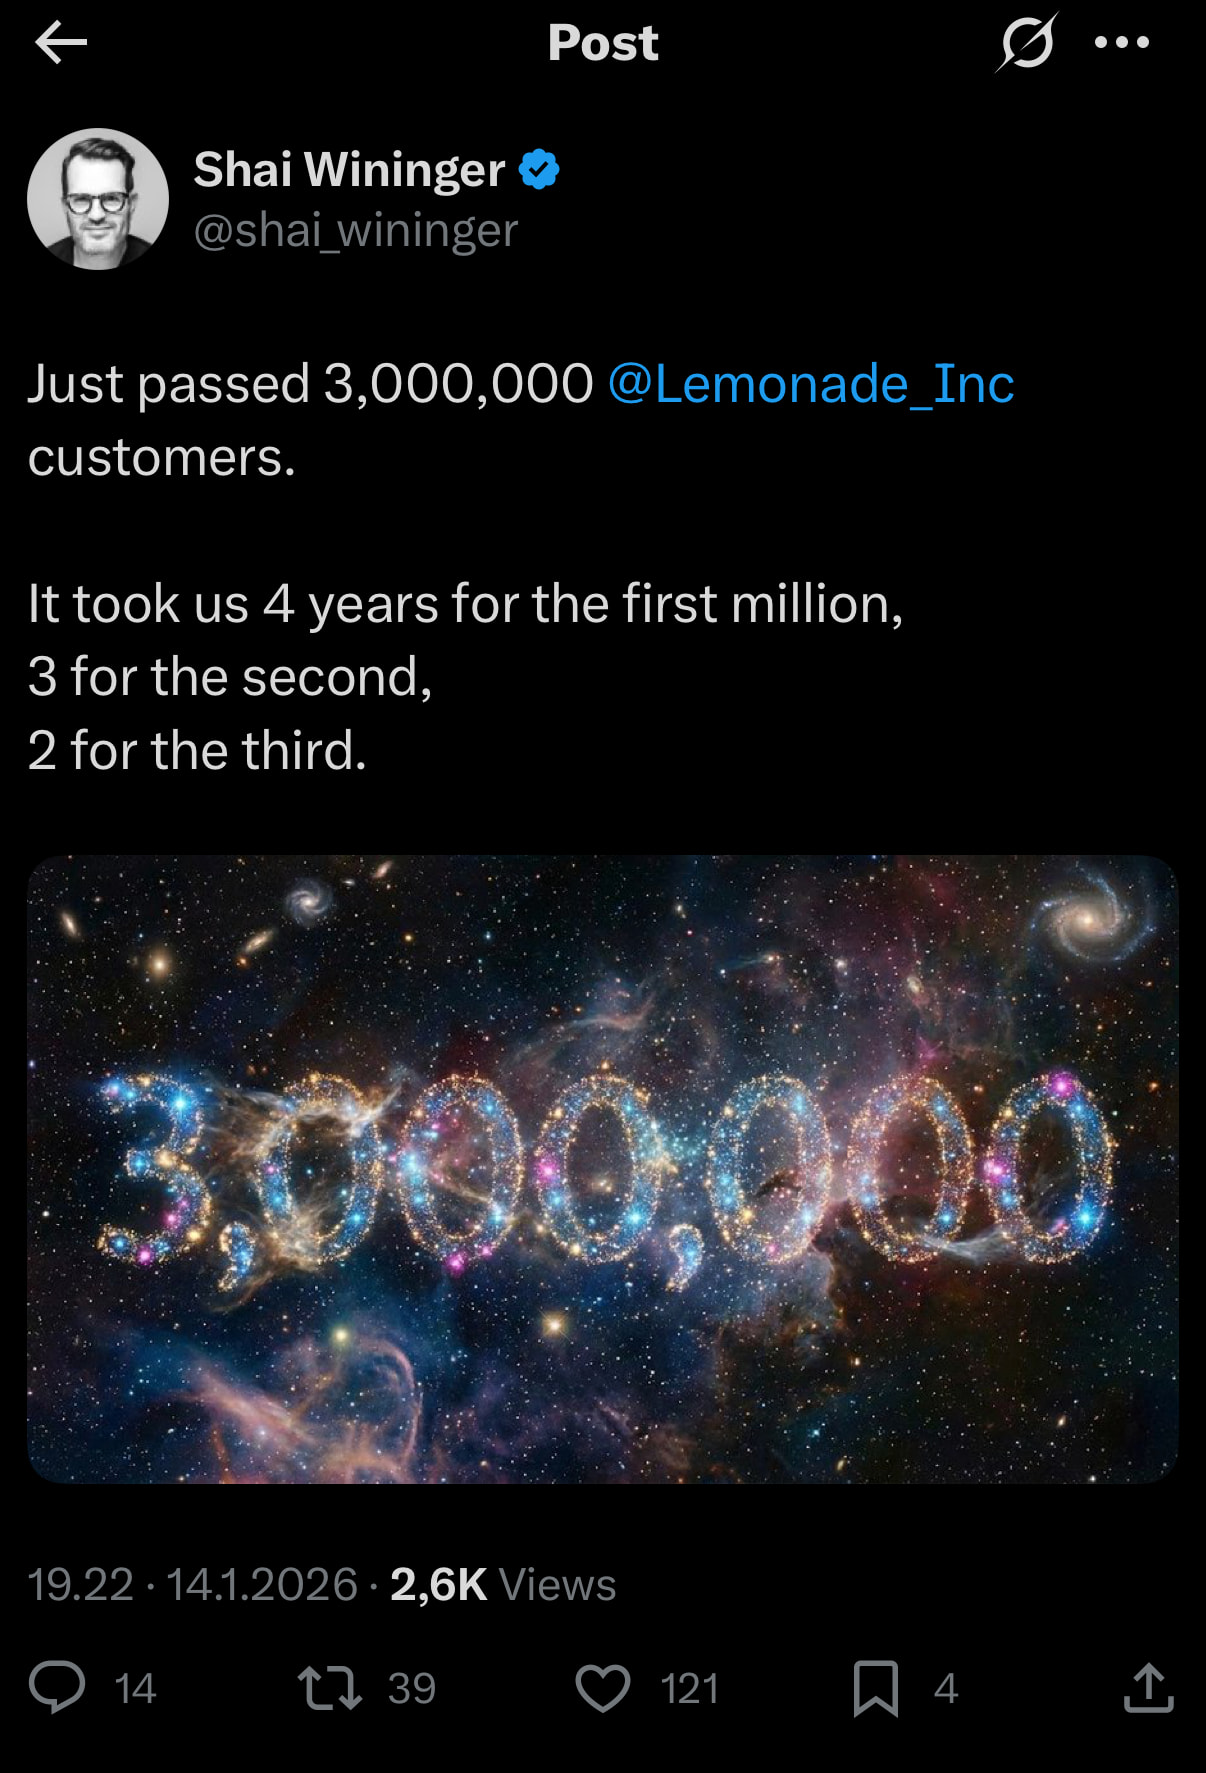
Detta har redan behandlats i den här tråden, men verksamheten går redan med vinst om man bortser från tillväxtsatsningar. Återförsäkringen minskades i år från 55 % till 20 % och det kommer att synas i omsättningen stegvis och vara i full kraft nästa sommar.
9 gillningar
Här är Markus tweet om när Lemonade lanserade en autonom bilförsäkring riktad till självkörande bilar. 
IMO, att vara tidigt ute här ger ränta-på-ränta-effekt över tid: lägre priser för kunderna (-50 %), bättre skadekostnadskvoter (loss ratios), överlägsen underwriting-data och en chans till kategoriledarskap inom autonom försäkring.
https://x.com/ValueByMarkus/status/2014094118188630384
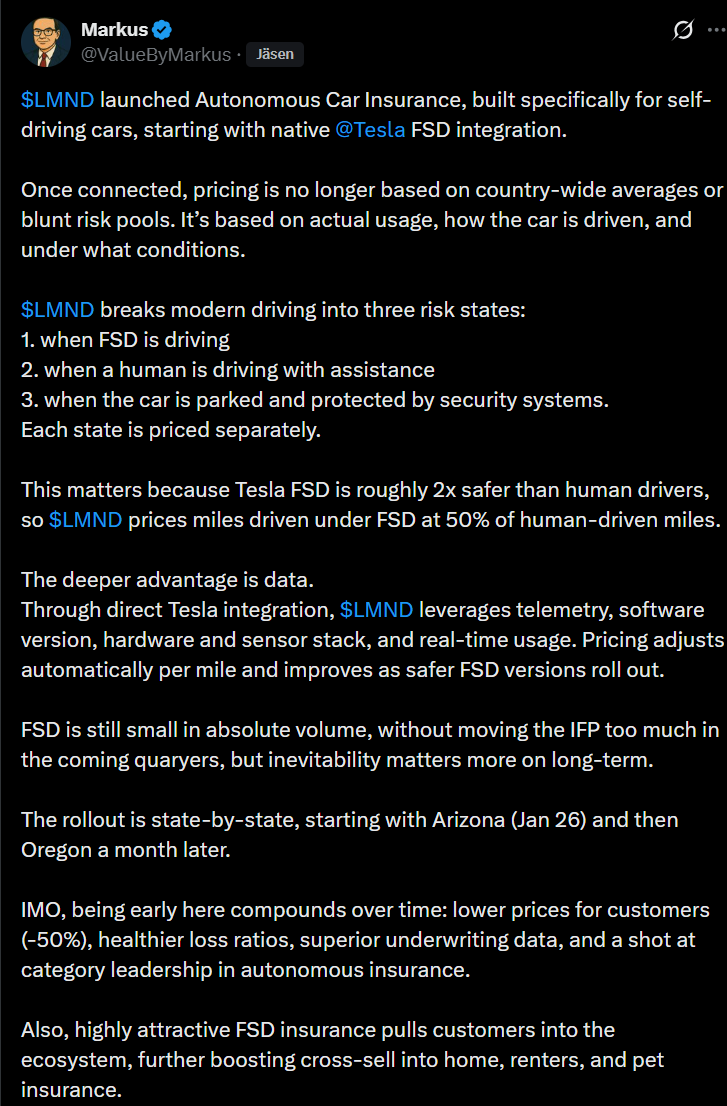
Markus “citerade” i den här tweeten sin gamla tweet från oktober:
https://x.com/ValueByMarkus/status/1979261528189673770

2 gillningar
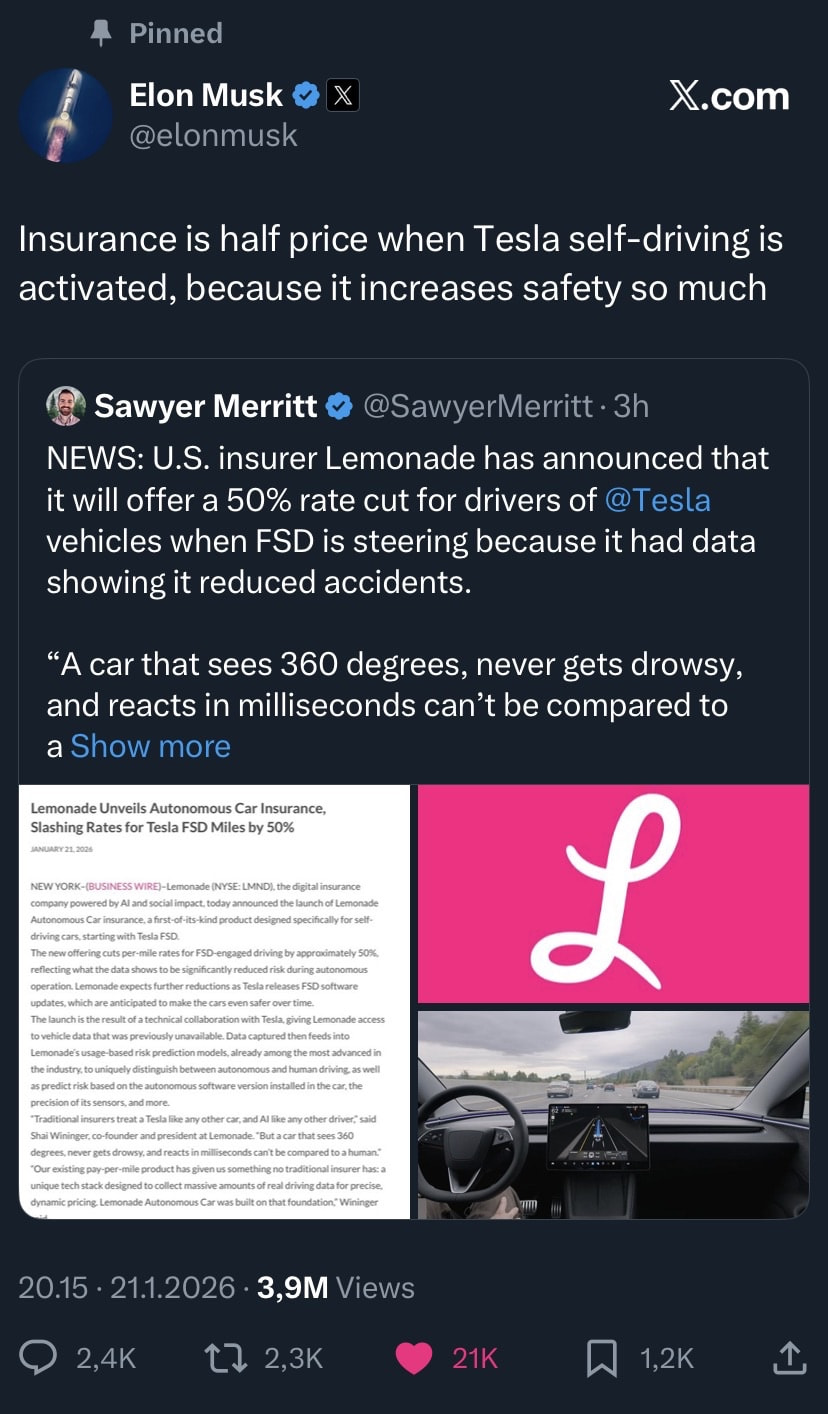
En viss Elon Musk delar detsamma.
6 gillningar
Här är länken till originalet: https://x.com/elonmusk/status/2014039116854300810?s=46
Jag satte nästan latten i halsen igår kväll när jag öppnade börsen och priset knackade på dörren till hundringen. Så fort jag såg tweeten på morgonen var jag säker på att $90 skulle sprängas. Resan har bara börjat, det är säkert att det kommer finnas gott om vola även i fortsättningen. Cirka 40 dagar kvar till Q4-resultatet och guidningen för 2026. Ett fantastiskt 2026 framför oss!
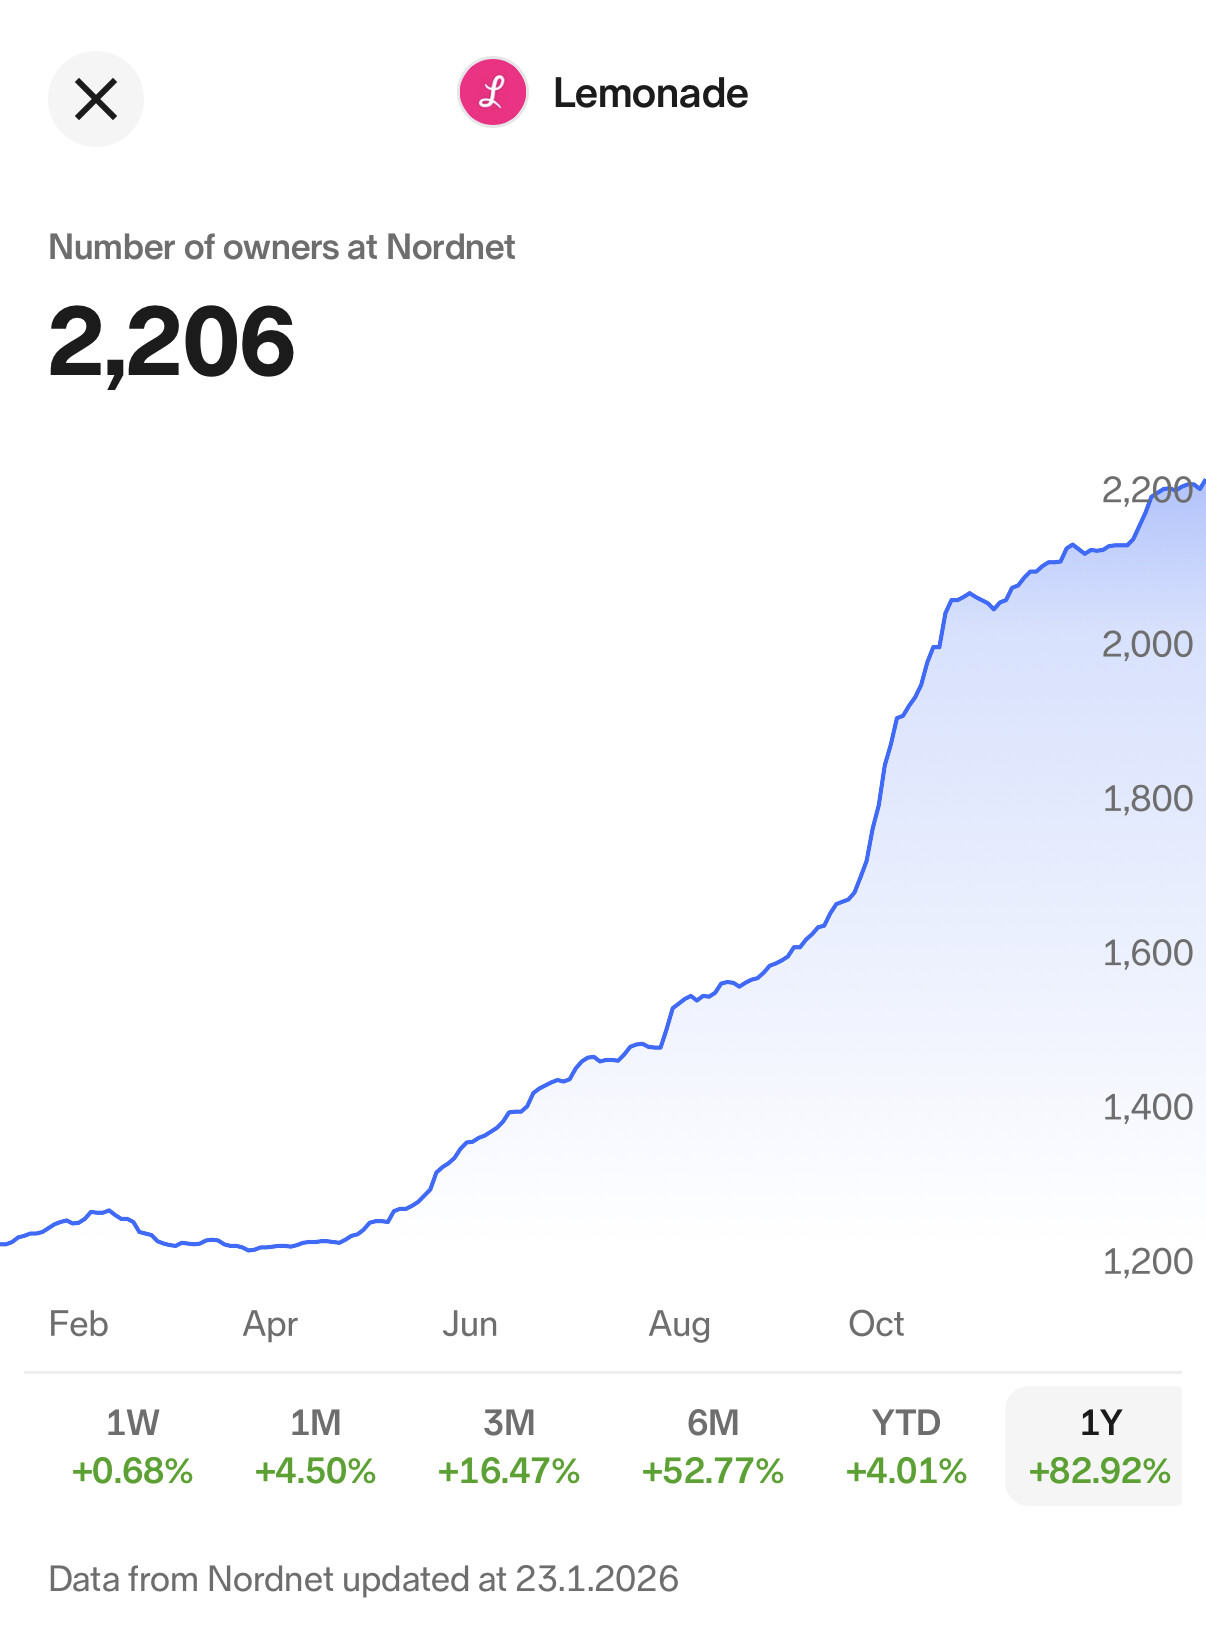
Antalet investerare på Nordnet växer fint, men som jämförelse har Faron över 12k ägare…
4 gillningar
I Arvopaperi finns en intressant artikel om Lemonade och hur bolaget revolutionerar den traditionella branschen med sin FSD-försäkringslösning: Lemonaden yhteistyö Teslan kanssa ravistelee Sampoakin – Vakuutusalan disruptoija on ladattu täyteen sijoittajien toiveita | Arvopaperi
”Investerare kan vara överoptimistiska, men det går inte att förneka att bolaget skakar om hela försäkringsbranschen. Traditionella försäkringsbolag riskerar att hamna efter i konkurrensen om de inte snabbt anammar AI som en central del av sin verksamhet.”
2 gillningar
Låter intressant. Tyvärr verkar det vara bakom en betalvägg.
Aktiekursen har ju korrigerats en del efter att ha sjunkit omkring 30 % på ett par veckor. Snart börjar Q4- och 2026-prognoser komma in! Spännande tider.
Det är på något sätt svårt att tänka sig att de traditionella försäkringsbolagen inte skulle ha vaknat upp inför AI:s intåg. Visst sker förändringar säkert långsammare i större företag, men de har säkerligen också resurser på ett annat sätt när man vill utveckla AI för att passa den egna affärsverksamheten.
1 gillning
Om man vill kolla in marknadens bästa LMND-analytiker inför rapporten så finns hen här:
Marknaden har erbjudit köptillfällen nyligen. Själv har jag inte haft några lediga spelmarker för att öka.
4 gillningar
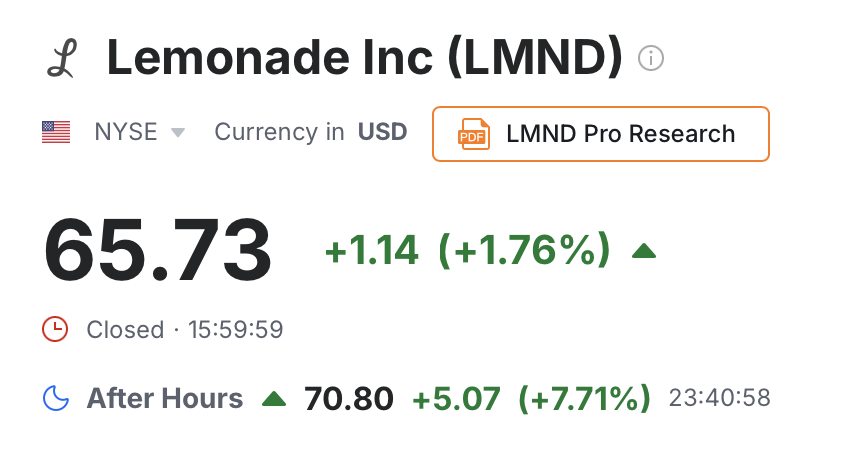
Jaha, Lemonade ser ut att vara i en fin uppgång i efterhandeln. Man undrar om någon sitter på bättre information eller om det bara är rejäl spekulation inför rapporten som släpps senare idag  Nåväl, i vilket fall som helst är vi fortfarande långt ifrån nivån på cirka 100 dollar som drevs av Tesla-nyheterna för bara en månad sedan. Aktieägarna har en spännande dag framför sig idag, eftersom vi tillsammans med resultatet även får guidningen för hela 2026!
7 gillningar
Där har vi det. ”Oavsett hur man mäter var det fjärde kvartalet 2025 vårt starkaste någonsin.”
5 gillningar
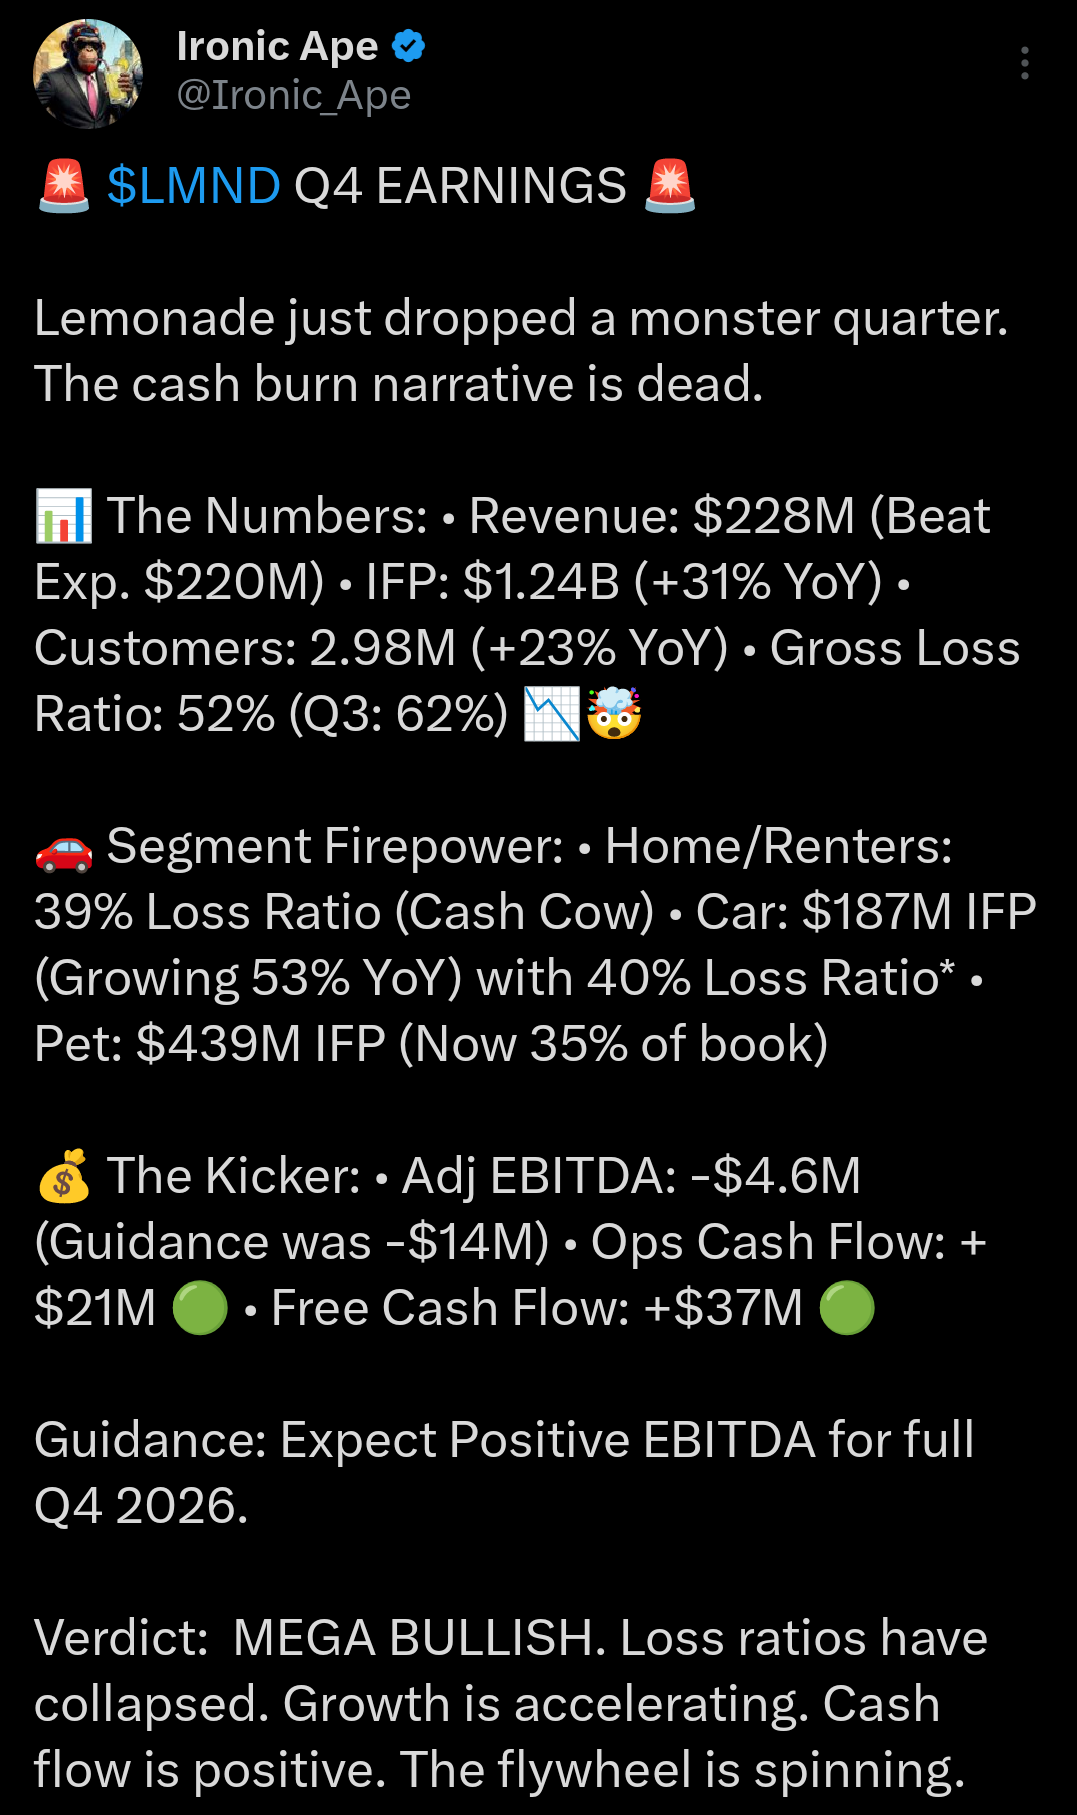
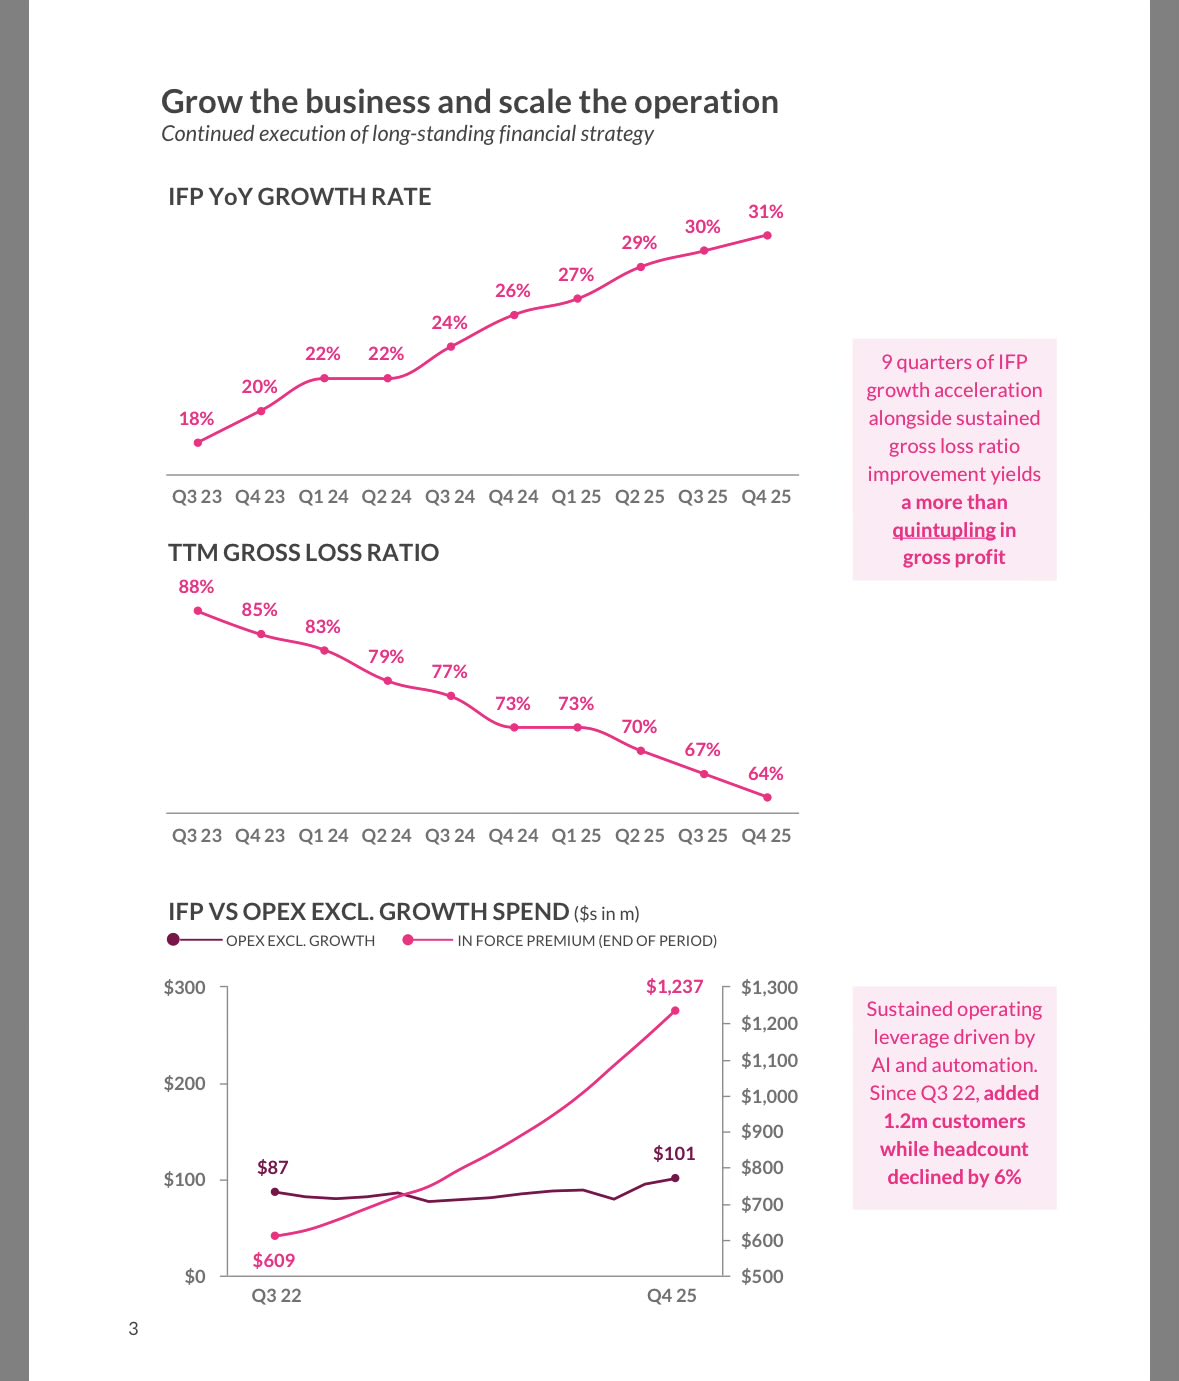
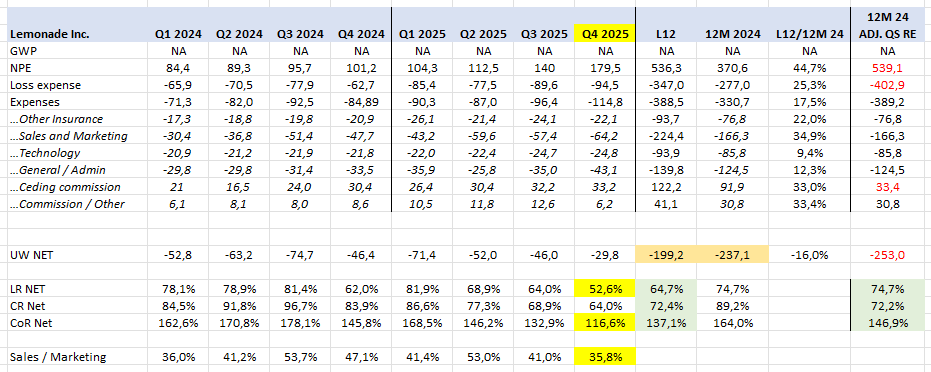
Positivt (gult) – negativt (grönt och brunt). Svag guidning. Lång väg till lönsamhet, försäkringsverksamhetens burn ca 200 MUSD p.a.
7 gillningar
De ca 200 miljonerna används till kundanskaffning. Som även Stickström konstaterar på X. LTV/CAC tuggar på bra för alla pengar som läggs på kundanskaffning.
Men kul att se positiva kommentarer från @AP_1981! 
4 gillningar
Unrivaled Investing har uppdaterat sin genomgång av Lemonade. Enligt min mening beaktas bland annat tillväxtsatsningar väl.
3 gillningar