Carvana fortjener da også at ramme jorden. Firmaet kører med konstante underskud, og selvom det vokser hurtigt, ser resultatet ikke ud til at blive overskudsgivende på noget tidspunkt. Konkursen lurer, medmindre der sker noget dramatisk.
29 Synes om
Det næste støtteniveau for Cavana er nok nul. Det kommer ikke under det!
Hvis de på en eller anden måde kan trylle forretningen til at give overskud, kan vendingen blive meget kraftig, men det begynder da at ligne indprisning af en konkurs…
3 Synes om
Harvia er steget en del på det seneste, og nu falder den lidt tilbage igen. Harvias graf ser i øvrigt ret imponerende ud set på afstand. 
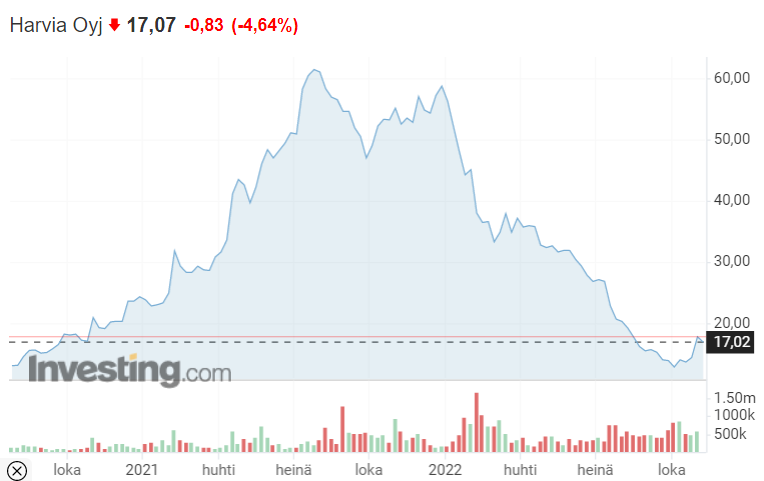
Der kom også denne her meddelelse.
https://www.inderes.fi/fi/tiedotteet/harvia-myy-omistuksensa-eos-groupin-venajan-toiminnoista
15 Synes om
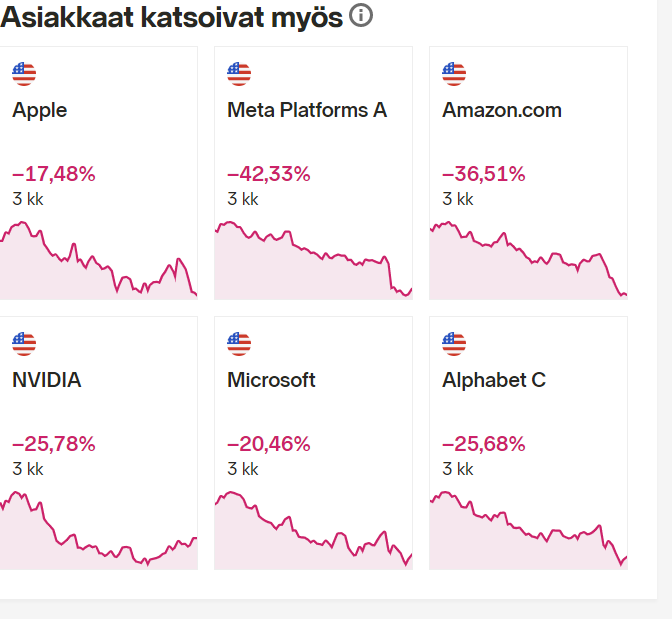
CVNA: På CNBC gav en analytiker en bear case-værdi på 0,10 cent.
6 Synes om
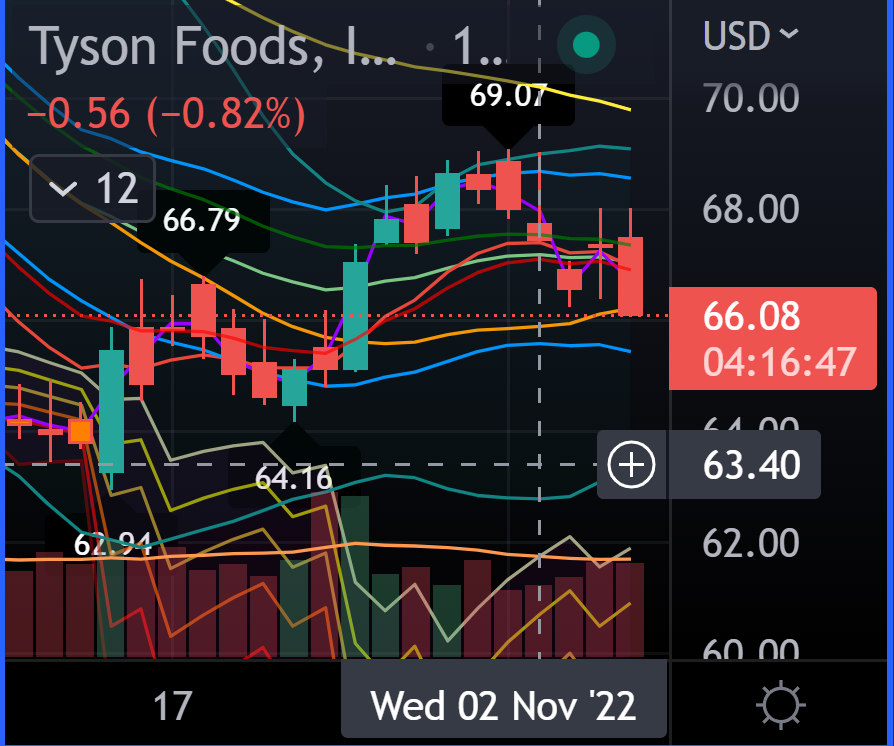
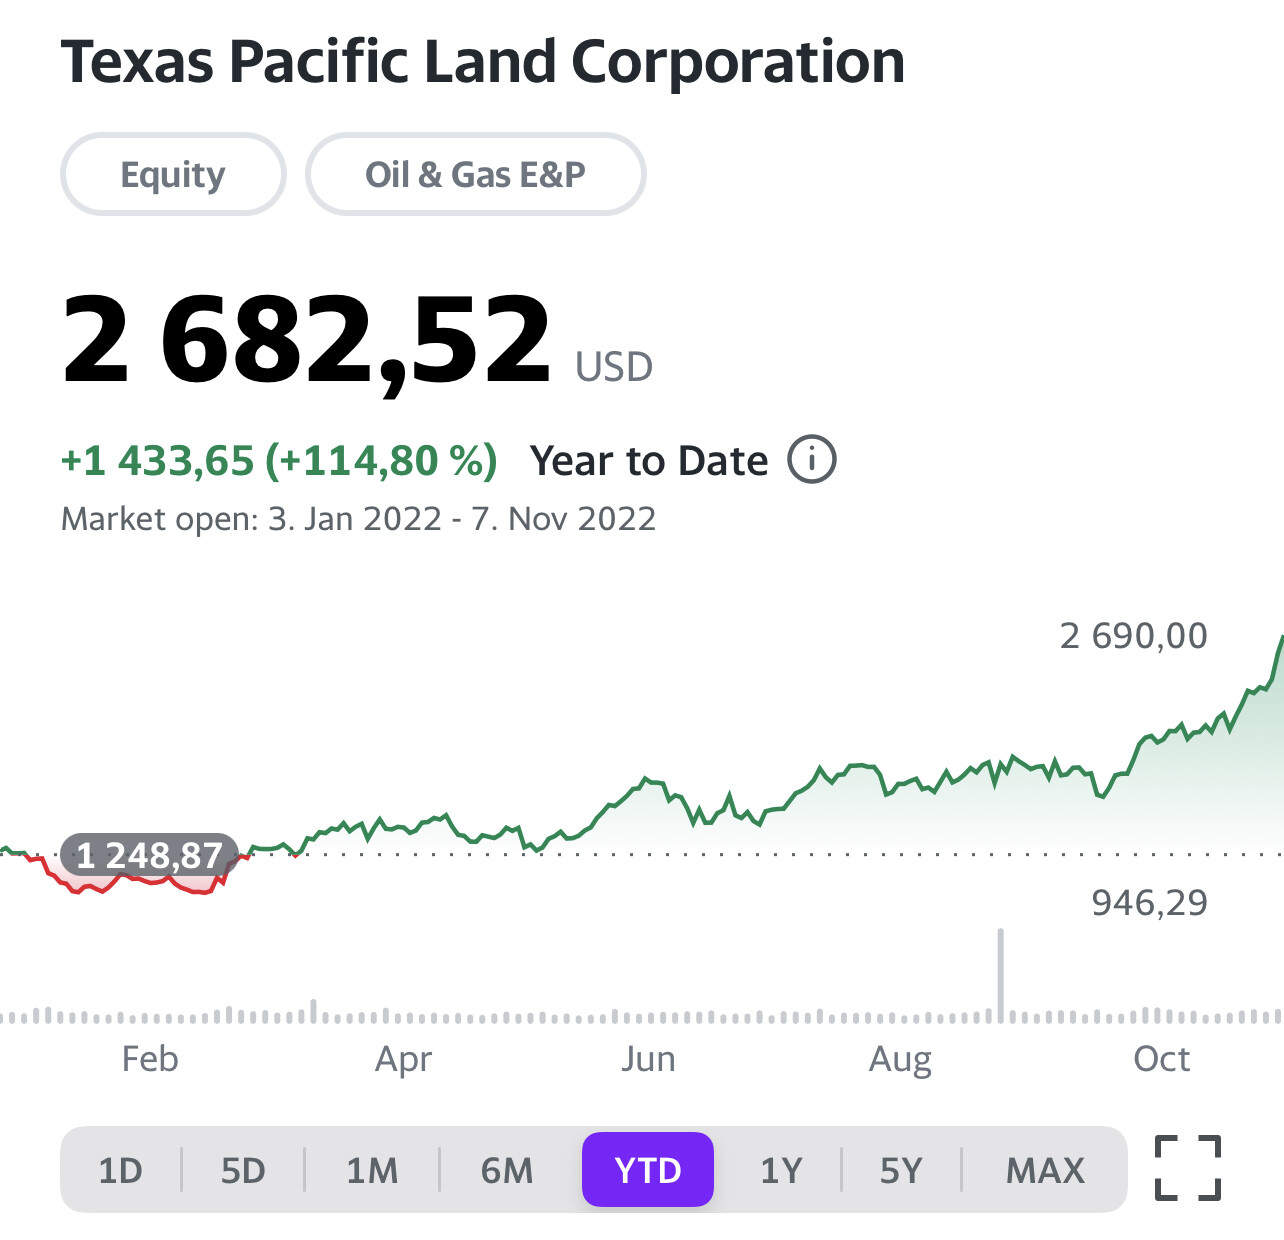
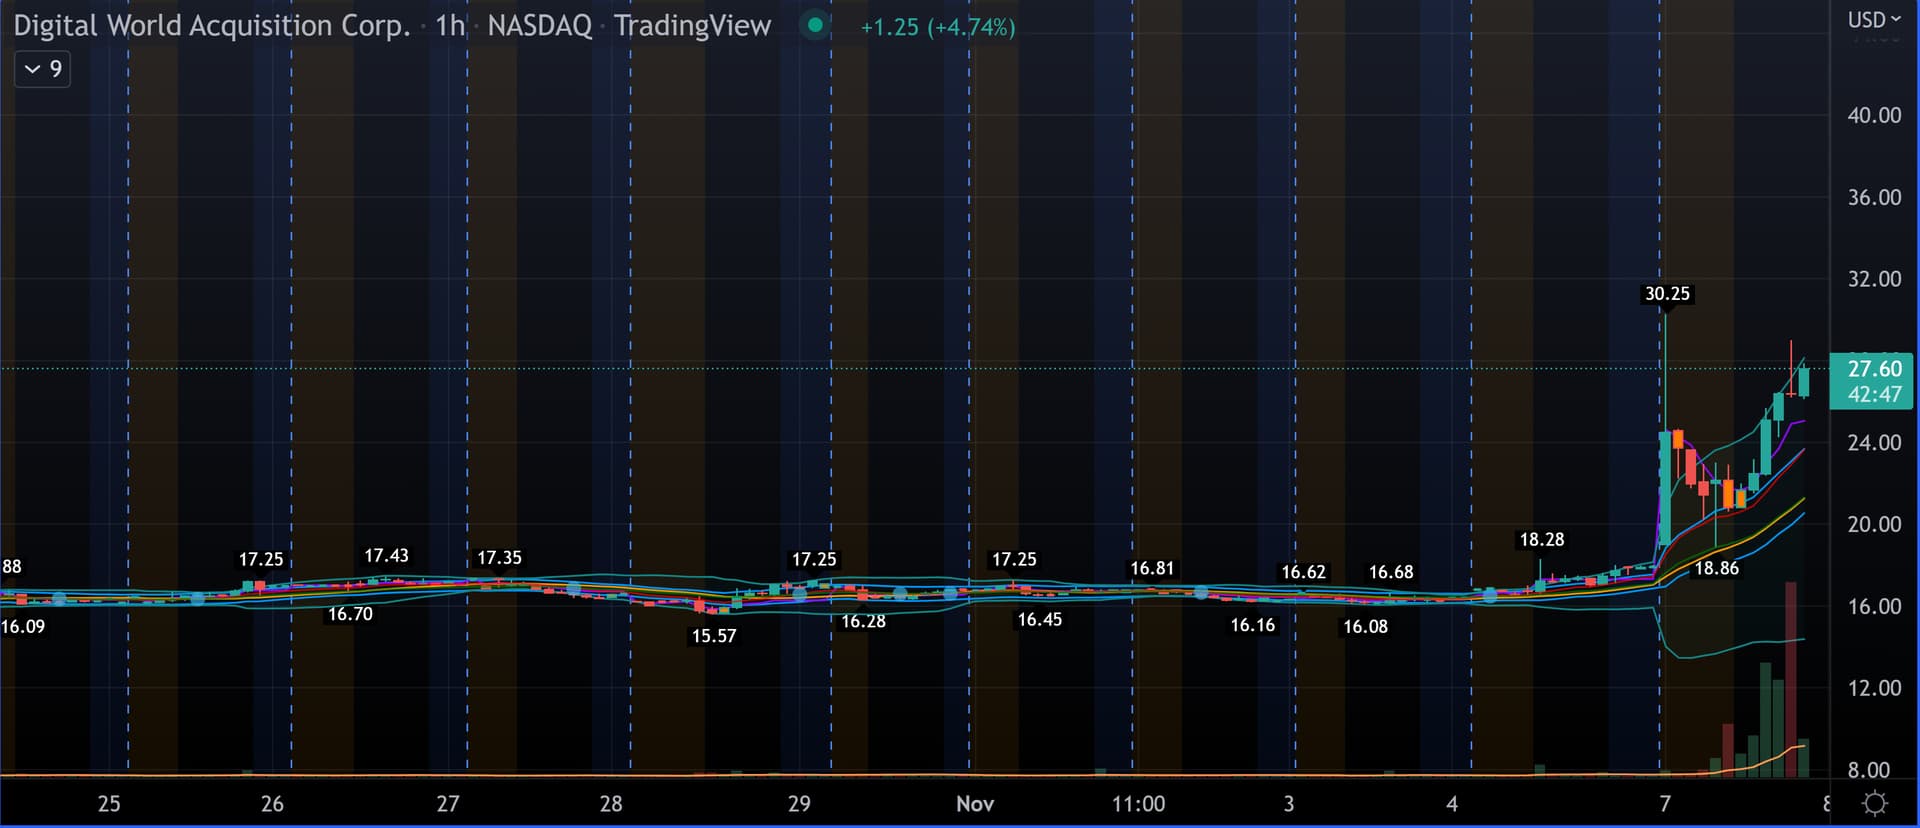
TPL - en evig hovedpine, hver gang man drømmer om at købe stort op, stikker den bare af. Hvor længe kan det her mon fortsætte…
YTD 115 %
5 år 551 %
For nemt?
12 Synes om
https://twitter.com/orvack/status/1589745638383689730?s=46&t=ZCbJshuP4vpiG8tgIhFCXA
Nogle kan det, måske. Sportens lethed tiltrækker vel?
11 Synes om
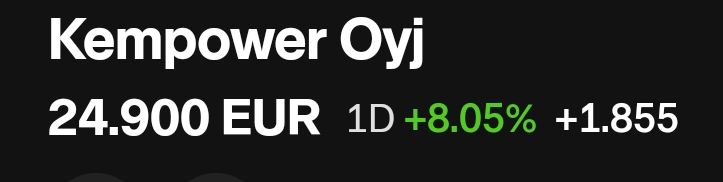
Der er virkelig gang i den, hvis markedsværdien stiger med 100 mio. € på en aftale til 2 millioner, hvoraf der måske er 10 % tilbage på bundlinjen.
63 Synes om
Jeg vil blive skuffet, hvis min Kemppari-investering på 900 euro ikke har nået en værdi på 9.000 euro om et år.
18 Synes om
Jeg er lige vågnet. Eller drømmer jeg stadig? Kemppi er oppe med 8 %… Den steg også i går. Ligesom i hele sidste uge. Hvad er det her egentlig for noget? Hvad foregår der her?
3 Synes om
Om Kempower: Det ligner lidt en boble efter min mening  Der er i hvert fald skruet højt op for forventningerne, og i den slags er der altid risiko for en fuser. Derfor melder jeg pas. Er der FOMO i luften?
Og så til noget andet, jeg undrer mig over. Jeg ejer ikke selv Musti, men jeg undrer mig lidt over den ret lunkne reaktion på et efter min mening ret elendigt resultat. Lige nu -9,5 %. Ifølge data fra Kauppalehti var Mustis P/E i går 27,8, og nu ligger vi så omkring de 25. Med de multipler ville man forvente en pæn portion vækst.
Justeret EBITA var 10,2 (11,2) millioner euro, og det faldt med 9,2 procent.
Omsætningen steg dog:
Koncernens omsætning var 101,8 (91,5) millioner euro, og den steg med 11,3 procent.
Edit: Reaktionen begynder at kunne ses nu med -13,1 %, men det her er jo stadig ikke billigt, og man ville slippe ret nemt, hvis det blev ved det, IMO. Selvfølgelig, hvis man kigger meget langt frem, kan det måske ende med at være billigt, men, men…
22 Synes om
Samme fornemmelse her. Hvis der var kommet en melding om, at de havde landet en aftale i Amerika, og at der kom ladestandere på hver eneste Walmarts parkeringsplads, så ville jeg forstå det.
15 Synes om
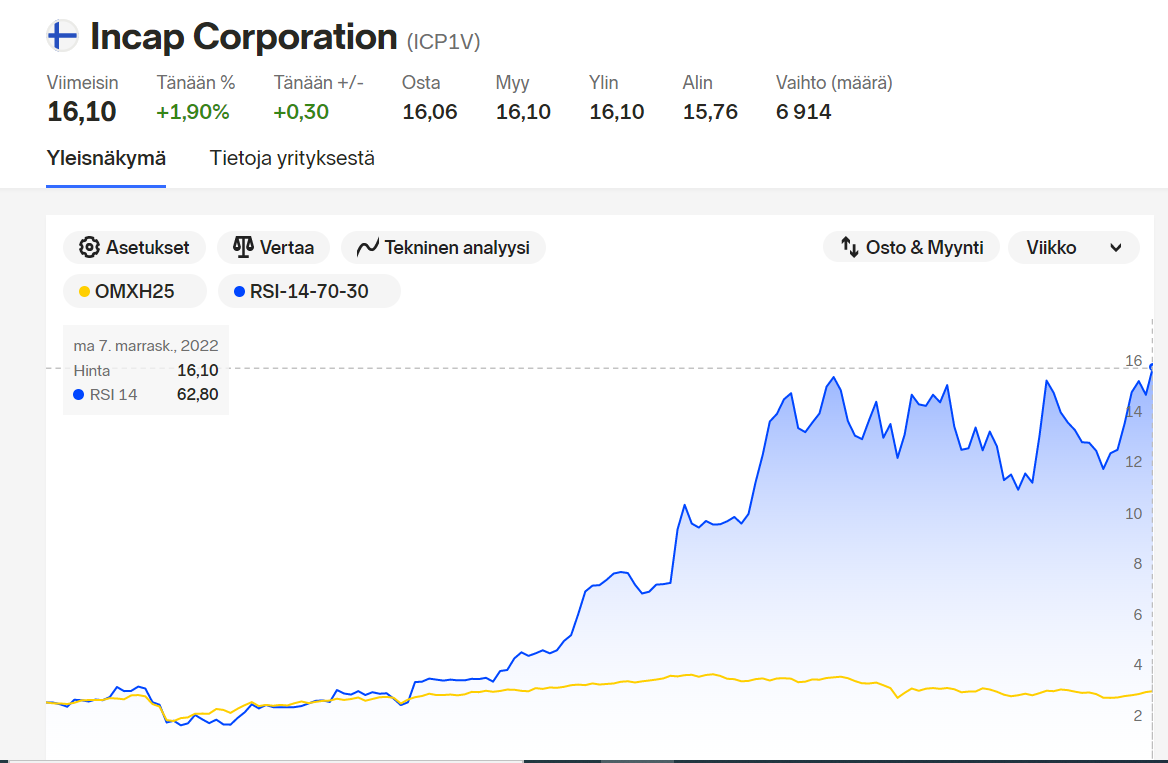

Jeg forstår ikke reaktionen på NoHos regnskab. Hvor stærke tal skal man mon lægge på bordet, før markedet er tilfreds? Allerede to fantastiske regnskaber i træk, og kursen siver bare.
5 Synes om
1 md. steget omkring 25 %… Jeg har slet ikke fulgt selskabet, men jeg tænker dette. Når folk er ved at løbe tør for penge, tager man så på restaurant → Nej.
14 Synes om
Man skal nogle gange restituere for at kunne stige igen. 
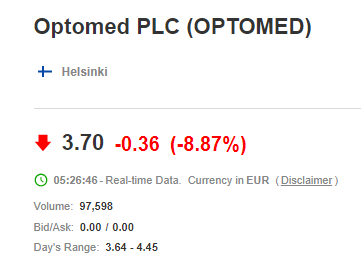
Og så skal man indimellem bare træde vande:

13 Synes om
Man lærer altid noget nyt om markederne. Der begynder at være lidt den samme følelse omkring Kempower-aktien som med QT i 2021; tingene ser ud til at bevæge sig i den helt rigtige retning rent fundamentalt, men kursen ynder bare at stikke af med en fart, der er mange gange hurtigere end den fundamentale udvikling. Sådan skifter markedets darlings. Jeg føjer det ikke at have investeret i Kempower til min liste over investeringsfejl; jeg kiggede på aktien omkring kurs 13, og selvom selskabets fremtid så strålende ud dengang og stadig gør det, vurderede jeg den til at være for dyr. Jeg burde jo bare have købt den. Jeg tænkte, at det nuværende makromiljø ville virke dæmpende på markedets lyst til at sende lovende vækstaktier i vejret, men tilsyneladende findes der i alle situationer, uanset markedet, de darlings, der stiger højere, end man selv skulle tro. Den nuværende værdiansættelse begynder at være på et niveau, hvor casen ikke tåler selv den mindste revne, før den falder som en sten. Man ville tjene gode penge, hvis man altid formåede at finde markedets kommende darlings før alle andre; var en vis Soros ikke ekspert i at forudse bobledannelser og tjente styrtende på det?
26 Synes om
Jeg har igen indset, at visse sektorer på deres egen måde drager fordel af recessioner. Går folk ikke også meget i biografen i dårlige tider, fordi det er en forholdsvis billig form for underholdning? Dyre oplevelser erstattes af billigere alternativer. Så vidt jeg forstår, gør det samme sig gældende for fastfoodkæder og billigere restauranter. Færre penge betyder, at når man går ud og spiser, vælger man de billigere restauranter. Nogle af de dyrere lider sikkert, men NoHos relativt billige kæderestauranter gør det næppe på samme måde. Hvis jeg husker rigtigt, er dette også blevet undersøgt i USA, hvor såkaldte limited service-restauranter (i praksis fastfood) ikke lider synderligt under kriser og måske endda vokser hurtigere under en recession, mens full service-restauranter (fuld service-restauranter) til gengæld lider tilsvarende meget. Undersøgelsen omfattede vist kun 2000-tallet, men det er ikke desto mindre værd at bemærke.
1 Synes om