Här är en EU-länk till ämnet:
Europa är mycket beroende av andra:
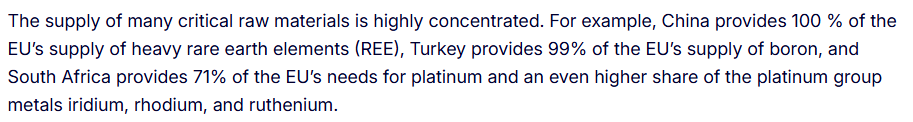
Här är en EU-länk till ämnet:
Europa är mycket beroende av andra:
En försmak av trumfkorten som Kina har inom kritiska mineraler.
Finansiering erbjuds till Hypromag USA:
HYPROMAG USA ERHÅLLER ”MAKE MORE IN AMERICA” INHEMSKT FINANSIERINGSERBJUDANDE (LETTER OF INTEREST) PÅ UPP TILL 92 MILJONER US-DOLLAR FRÅN US EXIM BANK
London / Vancouver: 12 juni 2025 – CoTec Holdings Corp. (TSXV: CTH; OTCQB: CTHCF) (”CoTec”) och Mkango Resources Ltd. (AIM/TSX-V: MKA) (”Mkango”) är glada att meddela att HyProMag USA, LLC, ett Delaware-bolag (”HyProMag USA” eller ”Projektet”) har mottagit ett inhemskt finansieringsintressebrev (”LOI”) inom ramen för initiativet Make More in America (MMIA) från U.S. Export-Import (”EXIM”) Bank för sin första integrerade anläggning för återvinning av sällsynta jordartsmetaller och magnettillverkning i Dallas-Fort Worth, Texas.
Enligt brevet kan EXIM överväga potentiell finansiering på upp till 92 miljoner dollar av projektets kostnader med en återbetalningstid på 10 år.
Julian Treger, VD för CoTec, kommenterade: ”Vi är mycket nöjda med EXIM:s intresse för Projektet. Projektet är starkt anpassat till EXIM:s initiativ ”Make More in America”, som erbjuder förmånliga finansieringsvillkor för amerikanska företag som möter utländsk konkurrens för att säkerställa att USA återför vissa kritiska exportområden, inklusive inhemsk tillverkning av permanenta NdFeB-magneter. Vi anser att Projektet kan bli en stor bidragande faktor till USA:s målsatta oberoende av permanenta magneter och den snabbhet med vilken HyProMag USA:s kapacitet kan distribueras särskiljer Projektet från potentiella konkurrenter.”
Will Dawes, VD för Mkango, kommenterade: ”Utvecklingen av HyProMag USA kommer att vara omvälvande för leveranskedjorna för sällsynta jordartsmetaller i USA, och vi är mycket glada över att se detta återspeglas i intresset från EXIM. Med den detaljerade ingenjörsfasen för projektet i full gång är HyProMag USA väl positionerat för att skapa ett stort nytt inhemskt nav för återvinning och magnettillverkning, samt en plattform för ytterligare tillväxt i Nordamerika.”
Utfärdandet av detta intressebrev (LOI) är i linje med presidentorder 2421 av den 20 mars 2025 ”Omedelbara åtgärder för att öka amerikansk mineralproduktion” som inkluderar kortsiktiga åtgärder som ska fastställas och implementeras av myndigheterna för att snabba upp tillstånd, mobilisera kapital för mineralproducenter och skapa avtal om avtagande för strategisk lagring av mineraler som är kritiska för USA:s försvar, teknik och energi.
HyProMag kommersialiserar återvinningstekniken Hydrogen Processing of Magnet Scrap (HPMS) i Storbritannien, Tyskland och USA. HPMS-tekniken utvecklades vid Magnetic Materials Group (MMG) vid University of Birmingham, med stöd av cirka 100 miljoner US-dollar i forsknings- och utvecklingsfinansiering, och har stora konkurrensfördelar jämfört med andra återvinningstekniker för sällsynta jordartsmagneter, vilka till stor del fokuserar på kemiska processer men inte löser utmaningarna med att frigöra magneter från uttjänta skrotströmmar.
I november 2024 tillkännagav HyProMag en oberoende förstudie (Feasibility Study) som inkluderar ett återvinnings- och magnethub i Dallas Fort Worth, samt två förbehandlingsanläggningar belägna i South Carolina respektive Nevada. I mars 2025 tillkännagav HyProMag USA utökningen av den detaljerade ingenjörsfasen till att omfatta tre HPMS-kärl och att man initierade konceptstudier för ytterligare expansion och kompletterande ”Long Loop”-återvinning.
DFW-navets årliga produktion förväntas uppgå till 750 metriska ton per år av återvunna sintrade NdFeB-magneter och 807 metriska ton per år av tillhörande NdFeB-biprodukter (total betalbar kapacitet – 1 557 metriska ton NdFeB inom fem år efter driftsättning) under en 40-årig driftstid. Det förväntas att produktionsanläggningen kommer att erbjuda betydande valmöjligheter för att förse den amerikanska marknaden med ytterligare NdFeB-legeringspulver samtidigt som den bidrar till att vitalisera den amerikanska magnetsektorn genom skapandet av 90-100 kvalificerade jobb inom magnettillverkning.
I mars 2025 tillkännagav HyProMag USA resultaten av en oberoende ISO-kompatibel studie av produktens koldioxidavtryck, vilken bekräftade ett exceptionellt lågt CO2-avtryck på 2,35 kg CO2-ekv. per kg NdFeB skuren sintrad blockprodukt.iv
20250610_cotec_mkango_exim_letter_of_interest_final_clean (1).pdf|bilaga (257,9 Kt)
June 2025 HyProMag Technical Bulletin.pdf (1,3 Mt)
Teknisk bulletin publicerad om återvinning av magneter. Kommersiell produktion förväntas starta i år i Storbritannien och Tyskland.
3500 magneter har tillverkats genom återvinning. ZF group och GKN Automotive har använt och testat dessa.
Feedbacken har varit positiv, med kommentarer om att de är nästan av originalkvalitet och att inga skillnader i prestanda har observerats jämfört med originalen.
MP materials och andra bolag inom sektorn har presterat riktigt bra jämfört med Mkango.
Förmodligen det största slaget för de som äger Mkango är Critical Metals Corps erhållna finansiering och den därav följande kursuppgången:
Tanbreez-projektet fick i princip ett exakt likadant finansieringspaket som MKA och aktien steg som mest med 70 % på några dagar som ett resultat. Naturligtvis har den nu återgått till sin tidigare nivå.
Av detta kan man dra några slutsatser. USA:s regering verkar finansiera projekt i snabb takt, så investeringsidén verkar vara livskraftig. EU kommer alltid efter, men stödet till MKA:s EU-projekt med olika bidrag blir ständigt mer sannolikt.
MKA handlas extremt dåligt på grund av Londonnoteringen. Detta ger dock möjligheten att aktiens värde har ökat medan priset har stått stilla, så aktien kan komma att hinna ikapp sektorn med fördröjning.
Förmodligen funderar MKA just nu på vilken poäng det är med att lista Pulawy \u0026 Songhill via en SPAC när värdet inte vill realiseras på grund av LSE-noteringen. Det skulle kunna vara förnuftigt att lista hela bolaget på Nasdaq och först därefter överväga att knoppa av projekten till separata bolag.
Nyheter från Mkango gällande noteringen:
Avsiktsförklaringen (LOI), som ingicks den 7 januari 2025 och ändrades den 23 mars 2025, den 29 april 2025 och den 22 maj 2025, innehöll en exklusivitetsbestämmelse fram till den 30 juni 2025, under vilken tid Lancaster Group och CPTK kom överens om att de inte skulle inleda diskussioner eller förhandlingar med någon tredje part gällande alternativa transaktioner till den föreslagna fusionen som avses i affärskombinationsavtalet (”den föreslagna affärskombinationen”). I enlighet med den senaste ändringen av LOI, daterad den 30 juni 2025, förlängde Lancaster Group och CPTK exklusivitetsbestämmelsen till den 3 juli 2025 (”datum för exklusivitetens utgång”) för att ge parterna ytterligare tid att slutföra förhandlingarna om vissa kompletterande dokument till affärskombinationsavtalet.
En mycket kortare datumförskjutning än tidigare, vilket skulle kunna tyda på att förhandlingarna är i slutfasen. Investeringsberättelsen kan äntligen börja klarna inom en vecka.
Mkango publicerade nyss ett meddelande om SPAC:en – dess namn, preliminära ägarstruktur och värdering.
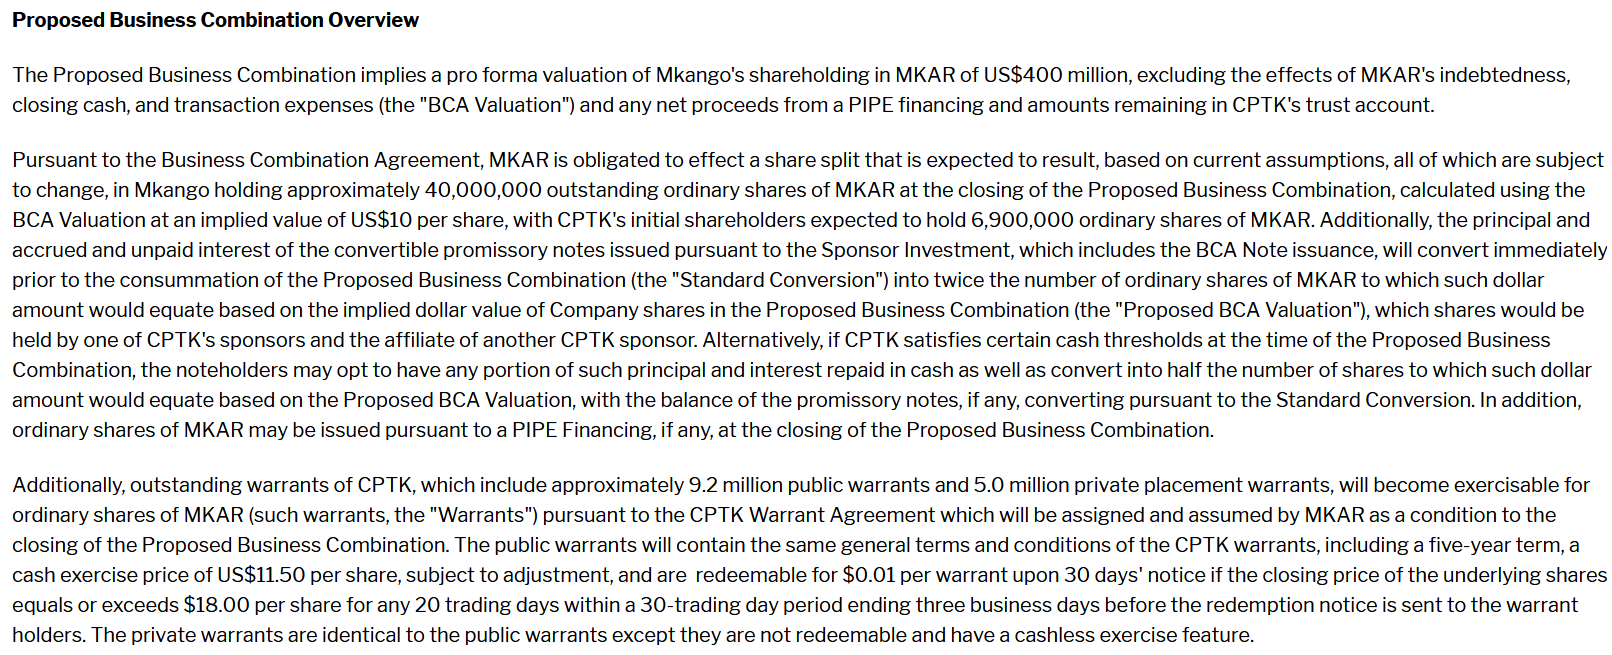
Måste titta närmare på detta när jag kommer hem från jobbet i kväll, men det ser ut som att innan eventuella extra emissioner etc. får SPAC:ens ursprungliga ägare 6,9 miljoner aktier och Mkangos ägare 40 miljoner aktier, och bolaget börsintroduceras till ett pris av 10 $ per aktie, det vill säga 469 miljoner USD… Mkangos ägarandel är då värd 400 miljoner. Aktien kanske rasar direkt vid öppningen, men även om den skulle falla med -90 % direkt… är Mkangos nuvarande börsvärde 80 miljoner USD. Intressant att se hur aktien börjar handlas när marknaden snart öppnar.
July 3, 2025
Dessutom kommer utestående teckningsoptioner från CPTK, vilket inkluderar ungefär 9,2 miljoner publika teckningsoptioner och 5,0 miljoner privata teckningsoptioner, att bli utnyttjbara för stamaktier i MKAR (sådana teckningsoptioner, “teckningsoptionerna”) i enlighet med CPTK:s teckningsoptionsavtal som kommer att överlåtas till och övertas av MKAR som ett villkor för slutförandet av den föreslagna företagskombinationen. De publika teckningsoptionerna kommer att innehålla samma allmänna villkor som CPTK:s teckningsoptioner, inklusive en löptid på fem år, ett kontant utnyttjandepris på 11,50 USD per aktie, med förbehåll för justering, och kan inlösa för 0,01 USD per teckningsoption efter 30 dagars meddelande om slutkursen för de underliggande aktierna motsvarar eller överstiger 18,00 USD per aktie under valfri 20-dagars handelsperiod inom en 30-dagars handelsperiod som avslutas tre affärsdagar innan inlösenmeddelandet skickas till innehavarna av teckningsoptioner. De privata teckningsoptionerna är identiska med de publika teckningsoptionerna förutom att de inte kan lösas in och har en kontantfri utnyttjandefunktion.
MKAR Groups och CPTK:s tillämpliga styrelser har enhälligt godkänt den föreslagna företagskombinationen, som förväntas slutföras under det fjärde kvartalet 2025, med förbehåll för bland annat godkännande av en noteringsansökan på Nasdaq, godkännande av Mkango som aktieägare i MKAR, godkännande av CPTK:s aktieägare, godkännande av TSX-V samt uppfyllande eller eftergift av övriga villkor som anges i företagskombinationsavtalet. MKAR är inte skyldigt att slutföra den föreslagna företagskombinationen om, i enlighet med företagskombinationsavtalet, CPTK:s tillgängliga nettolikvida medel, inklusive nya medel som tagits in från investerare och efter inlösen av CPTK:s publika aktieägare, skulle understiga 5 000 000 USD vid stängning.
I enlighet med ett aktieägarstödavtal som ingicks samtidigt med företagskombinationsavtalet (“aktieägarstödavtalet”) kom Mkango överens om att rösta för den föreslagna företagskombinationen och vidta åtgärder för att stödja dess genomförande. Aktieägarstödavtalet begränsar också överföringen av Mkazngos aktier i MKAR och förbjuder inledandet av eventuella anspråk som kan försena eller hindra den föreslagna företagskombinationen. I enlighet med ett sponsorstödavtal som ingicks samtidigt med företagskombinationsavtalet (“sponsorstödavtalet”) har CPTK:s sponsor och vissa andra investerare i CPTK kommit överens om att rösta för den föreslagna företagskombinationen och vidta åtgärder för att stödja dess genomförande. Sponsorstödavtalet begränsar också överföringen av parternas aktier i CPTK, inkluderar bestämmelser om spärrkonton (escrow) och potentiell tilläggsköpeskilling (earnout) för en del av de aktier i MKAR som ska erhållas av CPTK:s sponsor, samt innehåller avståenden från vissa rättigheter och anspråk relaterade till den föreslagna företagskombinationen.
Nettolikviden från den föreslagna företagskombinationen förväntas stödja MKAR Groups strategiska tillväxtplan, vilket inkluderar utveckling av Songwe Hill och Pulawy.
Bra vecka för Mkango. SPAC framskrider samtidigt som Malawis gruvprojekt verkar utvecklas i bakgrunden. Uppenbarligen har Mkango ingått ett offtake-avtal för gruvans framtida produktion.
citat: “In mining and project financing, an off-taker is a party that agrees to purchase the goods or services produced by a project. An off-take agreement provides a guaranteed market for the outputs of the project.
“This is good for project financiers because it reduces project risk.”
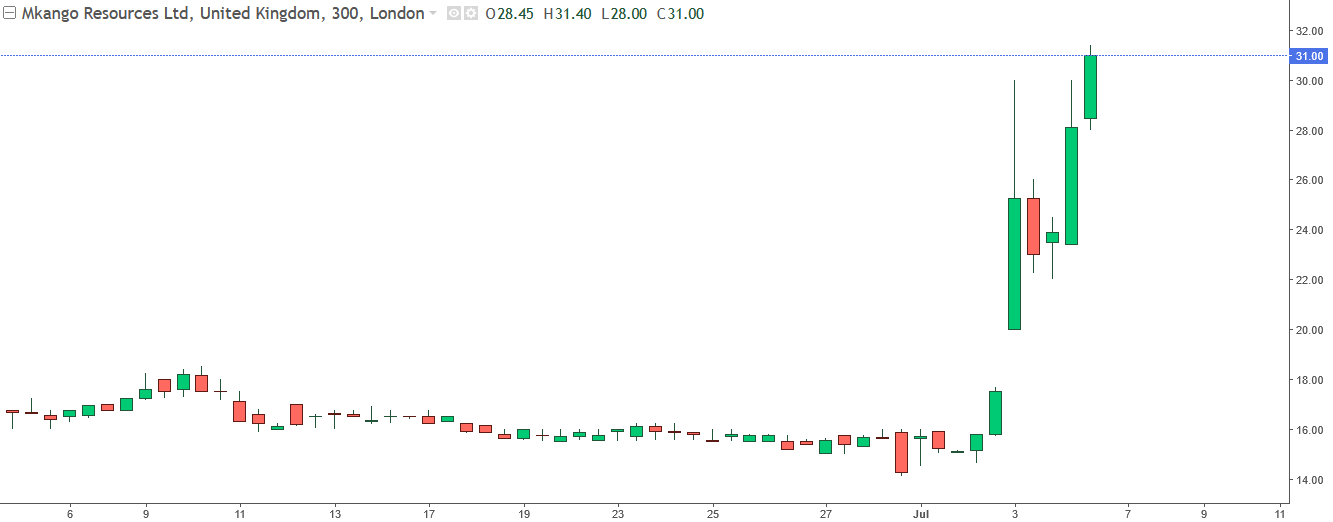
Mkangos aktie har presterat ganska bra sedan SPAC:s värdering offentliggjordes. Man måste älska den brittiska marknaden när ett bolag meddelar att de snart har en likvid tillgång i sin balansräkning som i bästa fall är fem gånger mer värdefull än bolagets marknadsvärde och ingen köper aktien.  Enkel plats att dra egna slutsatser om saken.
Jag anser att det är oansvarigt att anta att den kommande SPAC – alltså MKAR – skulle börja handlas enligt värderingen till 10 $ per aktie. Det behöver man dock inte göra i detta skede, eftersom det scenariot skulle innebära att Mkangos aktie handlas till 90 pence, alltså 3 gånger nuvarande kurs och 6 gånger aktiens öppningskurs från bolagets torsdagsmeddelande. Förmodligen kommer det också att finnas en liten spread mellan NAV och priset.
I detta skede kan jag fortfarande anta att marknaden inte har gett SPAC fulla sannolikheter och tro att aktiekursen kommer att stiga som ett resultat av detta.
Återvinningstekniken och framtida kassaflöden ges i detta skede ännu inget värde, trots att de är ryggraden i fallet. De utvecklas också fint i bakgrunden, med Hypromag USA som har fått finansiering, för att inte tala om de finansieringsmöjligheter som utnyttjandet av MKAR medför.
Hittills har fallet utvecklats alldeles för bra.
Efter att ha studerat Mkangos och Crown Prophets rapporter under eftermiddagen har jag fått en viss uppfattning om de mål och tidsramar som måste uppnås för att MKAR:s notering ska lyckas. Rapporterna är dock svårtolkade och jag är inte helt säker på vad MKAR:s slutliga aktieantal och ägarstruktur kommer att vara.
För det första har mina egna kunskaper här sträckts till det yttersta, eftersom jag aldrig har varit involverad i en SPAC. Traditionellt är en SPAC (Special Purpose Acquisition Company) ett skalbolag som noteras på börsen i syfte att samla in kapital från investerare för att investera i ett bolag som arrangören söker – vanligtvis ett privat bolag. Om SPAC:en inte hittar ett bolag att fusionera med, återbetalas pengarna till investerarna. År 2021 var Crown PropTech Acquisitions ett skalbolag noterat på Nasdaq som var avsett att fusioneras med ett företag som tillhandahåller programvara för fastigheter – Brivo. Fusionen gick dock inte igenom och SPAC:en likviderades och flyttades till en lägre börs; OTC expert.
Även om Mkangos publikationer talar om en SPAC, är detta alltså inte en traditionell SPAC-transaktion. Det handlar om en så kallad omvänd fusion (reverse merger). Ett publikt bolag fusioneras alltså inte med ett privat, utan tvärtom – ett privat bolag med ett publikt.
Situationen är därför något komplicerad. För att transaktionen ska gå igenom måste både fusionen och noteringen på Nasdaq ske samtidigt. Man måste hoppa över två hinder samtidigt.
Frågan är varför det är så här och varför Mkango inte köpte till exempel ett misslyckat bioteknikbolag från Nasdaq för att få ett redan noterat skalbolag där?
Jag tror att anledningen till detta är transaktionens rådgivare Cohen & Company Capital Markets. Cohen var rådgivare till USA Rare Earth, som noterades i våras. Det var säkert naturligt att välja en enhet som just hade genomfört en liknande transaktion som rådgivare. Cohen kan också ha haft kopplingar till Crown Prophet? Det kan jag dock inte motivera närmare.
Källor
Crown Prophet 8-K:
http://pdf.secdatabase.com/219/0001213900-25-061254.pdf
Mkango Material documents/Business combination agreement (den största filen). Länk till SEDAR: https://www.sedarplus.ca/csa-party/viewInstance/view.html?id=0c11f8b7998bcd9607aaf7a743c7523ca1f2abb0e7ddb666#scrollTop
Viktigaste mål och tidsramar:
Senast 31.8 måste Mkango tillhandahålla Crown Prophet en genomförbarhetsstudie (Feasibility Study) avseende projekten, och de måste även tillhandahålla SEC de senaste två årens finansiella siffror.
30.11 “ Outside date”. Om transaktionen inte har gått igenom vid detta datum kan endera parten dra sig ur den.
Ägarstrukturen är svår att förstå. I bolagets offentliggörande på torsdagen talas det om att Mkangos ägarandel kommer att vara värd cirka 400 miljoner (40 miljoner aktier x 10 $ pris) och Crown Prophets ägares andel 6,9 miljoner aktier. Warranter skulle uppgå till 14,2 miljoner. Detta skulle alltså peka på ett aktiekapital på 40 miljoner + 6,9 miljoner + 14,2 miljoner = 61,1 miljoner aktier. I rapporten om affärskombinationen (business combination report) talas det dock om ett betydligt större antal aktier.
Jag kan inte riktigt gräva fram mer information om denna spac-situation. Ett okänt område även för mig. Måste bara följa kommande meddelanden. Det verkar dock positivt och rådgivarna verkar bra då de tidigare har genomfört liknande projekt inom samma bransch.
Ett nytt meddelande har kommit från återvinningssidan igen
Det vill säga, kommersiell produktion har startat och de första partierna har körts igenom i Storbritannien med HPMS-metoden.
Vi börjar med 0,5 ton per månad och ökar till minst 2 ton per månad i slutet av 2025. 2026 potential +100 ton per år.
Hoppas att skalningen lyckas och att kunderna är nöjda.
All nödvändig information skulle finnas i dessa rapporter. Man måste bara gräva fram dem. Allt som behövs är CTRL + F, Chat GPT, kaffe och lite äventyrslust  .
Det vore bra att ha en uppfattning om vad Mkangos andel kommer att vara värd i verkligheten. Jag har nu kommit fram till slutsatsen att det kommer att finnas 40 (Mkangos ägande) + 6,9 (Crown Prophets ägande) + 14,2 (warranter) + en privat investering som säkrar de minst 25,75 miljoner USD som krävs enligt klausulen “Permitted financing”. Privata investeringar görs ofta under marknadsvärdet, så aktierna kommer sannolikt att erhållas till ett pris under 10 $ om inte efterfrågan är mycket stor.
Det tror jag inte på, för bara den som ägnar sig åt extremt kreativt tänkande tror att en bit mark i Malawi och Polen är värd närmare en miljard, särskilt när den dessutom slukar några hundra miljoner i investeringar. Här rider man mycket starkt på USAR:s investeringsframgång. Därför kan dess aktie vara en bra barometer för om MKAR kommer att handlas till ett aktiepris på 10 $ första dagen, eller om aktien omedelbart sjunker med 90 %. SPAC:er brukar ha ganska dålig framgång omedelbart efter noteringen. Marknaden verkar dock vara ganska het kring sektorn, och fler positiva nyheter kommer ständigt.
På papperet verkar återvinningstekniken verkligen intressant, men jag personligen ger den inget värde eftersom storskalig produktion fortfarande är mycket långt borta, om det överhuvudtaget blir av. Detta är för mig en ohelig kombination av ren spekulation och en speciell situation.
Angående MKAR:s första månader verkar det dock inte finnas något säljtryck från Mkangos eller Crown Prophets perspektiv. Här är datumen för Lock-ups:
(a) 33 % släpps 3 månader efter avtalsdatumet
(b) 33 % släpps 6 månader senare
(c) 34 % släpps 9 månader senare
(d) 33 % släpps 12 månader senare
(e) 33 % släpps 18 månader senare
(f) 34 % släpps 24 månader senare
Färsk CEO-intervju:
MP Materials ingår ett avtal med försvarsministeriet som med gott samvete kan beskrivas som omvälvande, för MP men också för andra aktörer i branschen, eftersom det fungerar som en vägledning för vart sektorn är på väg.
-DoD gör en direktinvestering på 400 miljoner i aktien.
-JP Morgan och Goldman erbjuder ett lån.
-Företaget får ett golvpris för sin produktion.
Företagets aktie är upp med lätta 50 % efter nyheterna.
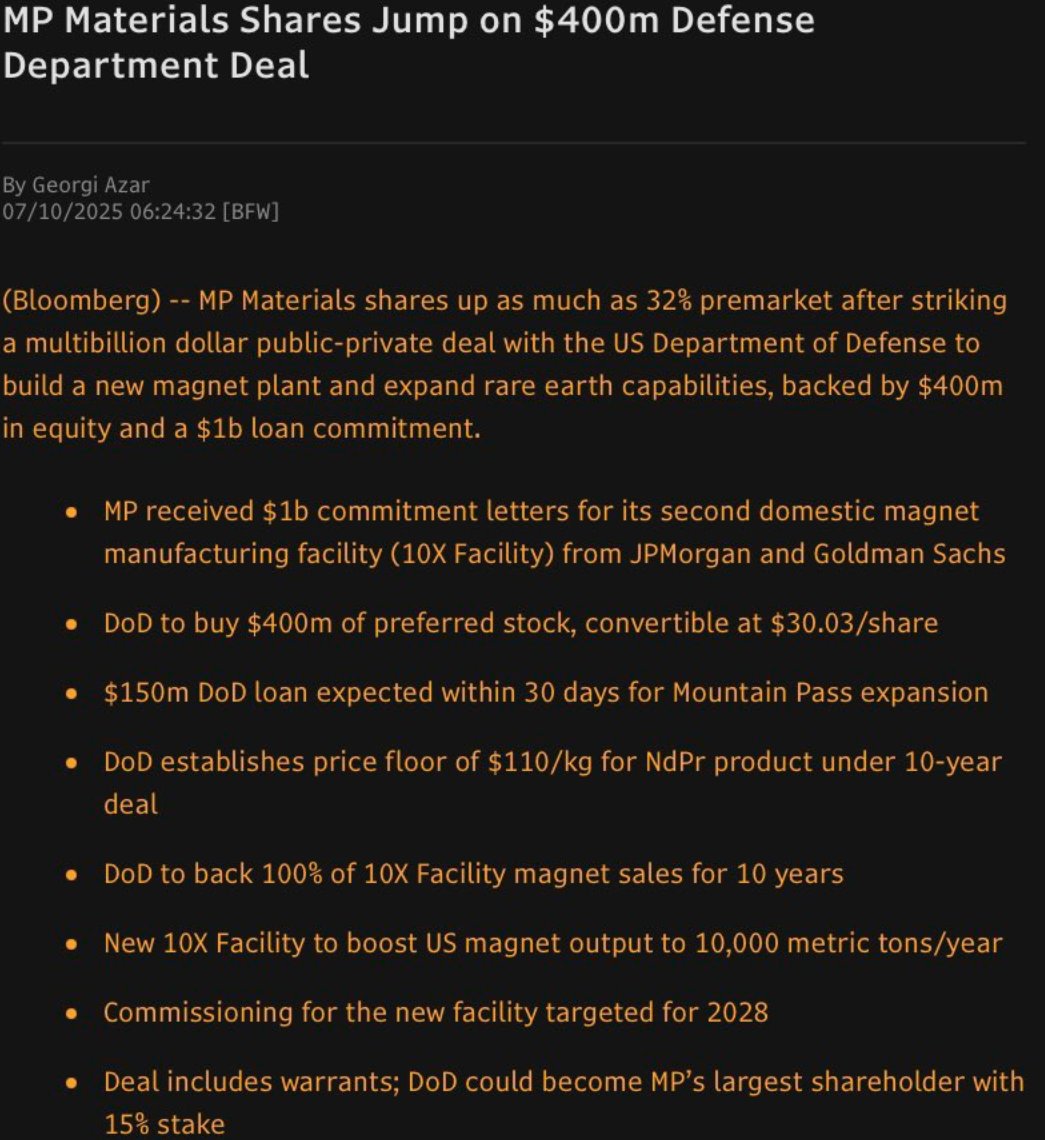
Bra! Detta Kina-beroende borde man ha börjat minska för länge sedan.
Det skulle nog vara intressant att läsa en lite bredare redogörelse om bakgrunden och ägarförhållandena i avtalet mellan MP Materials och försvarsdepartementet. Här är ett utdrag från artikeln som nämner förra veckans nyheter.
The Defense Department will become the largest shareholder in rare-earth mining company MP Materials by buying $400 million of its stock and helping it build a new processing facility to sidestep the Chinese market, the company said Thursday. The deal underscores how far the Trump administration is willing to go to subsidize production of high-powered magnets, a field dominated by Chinese firms although the materials are critical for U.S. weapons systems.
Las Vegas-based MP Materials owns the only rare-earth mine in the United States, at Mountain Pass, California, near the Nevada border. MP Materials CEO Jim Litinsky said the company aims to restore the full rare-earth supply chain in the U.S. and eliminate a ‘single point of failure’ in the country’s military-industrial base.
Här är en länk till MP:s samtal där händelsen diskuteras mer i detalj. https://investors.mpmaterials.com/events-and-presentations/events-calendar/event-details/2025/MP-Materials-Special-Event-Investor-Call--A-Transformational-Public-Private-Partnership-2025-XtviEbs_Pj/default.aspx
Försvarsdepartementet har åtagit sig att köpa 7 000 ton magneter per år som tillverkas av 10X-anläggningen, vilket avsevärt överstiger dess normala behov, vilket tyder på att man förbereder sig för ett undantagstillstånd, men också strävar efter att säkerställa den lokala industrins behov.
Här är ett citat från VD:n: “I think both the Department of Defense and MP
believe that there is quite significant upside to that minimum, which we believe would
come from syndicating much of that volume out to commercial customers once we have
ensured the DOD’s needs are satisfied.”
Senare nämns det också direkt att Försvarsdepartementet under normala omständigheter låter större delen av magneterna flöda till industrin, men under krigstid tar de en större del av flödet för eget bruk.
Även omnämnanden av MP:s externa produktion:
"As it relates to your question and comments on heavy growth feedstock, as you saw from some of the features of this announcement, there will be further investment in Mountain Pass for heavy rare earth separation… Mountain Pass really as a refiner of choice in the Western world, to bring to bear the various feedstocks that are out there that can’t support the economics of building out a full point solution for refining on their own.”
Analytiker: " I’m sort of just just just curious if you’re envisioning, you
know, in in conjunction with the DOD, if there is going to be an increase in in available
third party feed in The United States to maybe help you bridge some gaps should you
need some, you know, additional content?"
VD: “Sure. Well, for sure, being the only refiner in the Western world means that we are the
logical home for third party feeds around the world. And, you know, again, obviously,
from a refining standpoint, there’s there’s two choices. There’s the Chinese sphere of
influence or there’s MP. And so I I think that puts us in a really good position, and I think
part of the goal of this transaction is is making sure that MP is, you know, is positioned
strong as a national champion with the economic platform, to really have the firepower
to build this out. And so I do think that there’s gonna be a lot of growth opportunities.
And part of this agreement, it was part of the discussion throughout, but we expect to
continue to collaborate with DOD on sourcing. I mean, that’s a that’s a a big part of
this. And so we now have, I think, couldn’t get any better as far as a partner and large
shareholder. So we’re really excited about that, and we expect to continue to collaborate
with DoD in growing out this supply chain.”
Efterfrågan i USA:
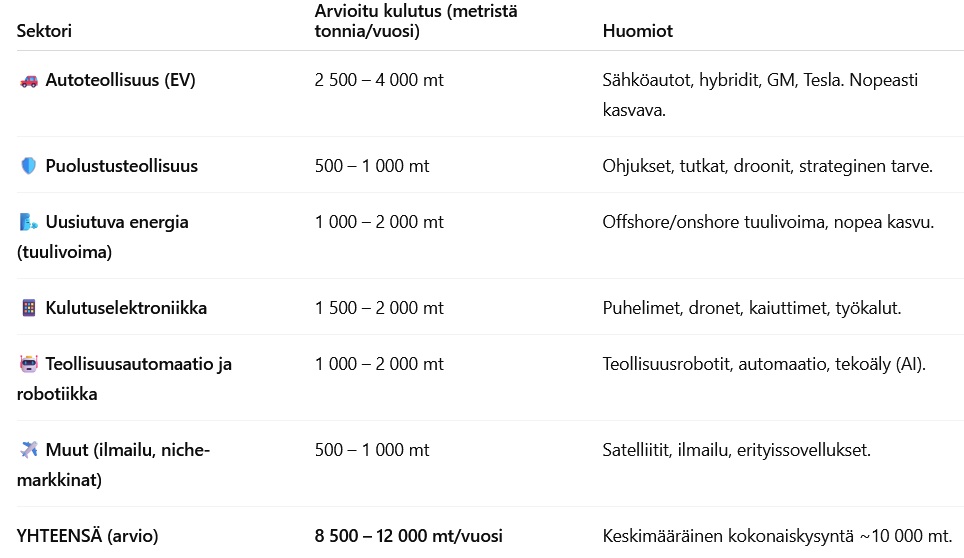
USA:s andel av den globala NdFeB-magnetmarknaden är cirka 10–15 %.
Källor:
Risken kan vara att det uppstår överproduktion på den amerikanska marknaden när 10X-anläggningen är klar, eller en annan möjlig risk: att MP får ett fullständigt monopol inom sektorn. Det är dock en enhet med störst skala och ekonomisk stabilitet.
Det verkar dock inte vara regeringens plan:
“The U.S. Department of Defense plans to continue investing in critical minerals projects to ensure a diverse American supply of the building blocks for weapons and many electronics, a defense official told Reuters on Tuesday.”
Även resten av världen har vaknat upp till situationen.
MP kommer sannolikt inte att bygga produktion utanför USA inom en snar framtid, eftersom de nu har fullt upp med 10X och andra kommersiella avtal.
Därför finns det här ett tomrum som kan fyllas av ett antal företag med fungerande teknik.
Cotec och Mkango publicerade ett samarbetsavtal med företaget Intelligent Lifecycle Solutions.
Hypromag USA ingår avtal med den globala elektronikåtervinnaren, Intelligent Lifecycle Solutions, för råvaruförsörjning och delning av förbehandlingsanläggning i South Carolina och Nevada
Höga tjänstemän i Vita huset berättade förra veckan för en grupp företag inom sällsynta jordartsmetaller att de följer en strategi från pandemitiden för att öka USA:s produktion av kritiska mineraler och minska Kinas marknadsdominans genom att garantera ett minimipris för deras produkter, uppgav fem källor med insyn i planen för Reuters.
Det tidigare okända mötet den 24 juli leddes av Peter Navarro, president Donald Trumps handelsrådgivare, och David Copley, en tjänsteman vid Nationella säkerhetsrådet med ansvar för försörjningskedjestrategi. Det inkluderade tio företag inom sällsynta jordartsmetaller samt teknikjättarna Apple AAPL.O, Microsoft MSFT.O och Corning GLW.N, som alla är beroende av en konsekvent tillgång på kritiska mineraler för att tillverka elektronik, sade källorna.
Navarro och Copley sade vid mötet att ett minimipris för sällsynta jordartsmetaller som utvidgades till MP Materials tidigare denna månad som en del av en investering på flera miljarder dollar från Pentagon inte var en engångsföreteelse och att liknande avtal också var på gång, sade källorna.
Jag bestämde mig för att prova nya parametrar för ChatGPT och den hittade en hel del information. Jag bestämde mig för att utnyttja den särskilt för det område som jag själv har minst kunskap om – att förstå Mkangos teknologi och dess lönsamhet.
Här är en analys samt källor + två olika NPV-scenarier för HyProMag USA. I lönsamhetsstudien användes en diskonteringsränta på 7 %, vilket jag anser är alldeles för lågt för ett så riskfyllt projekt. Jag behöll den oförändrad i jämförelsen som presenteras i slutet för att underlätta jämförelsen med lönsamhetsstudien. Här är dock ett scenario för vad som skulle ha uppnåtts om en rimlig diskonteringsränta hade använts; jag har vant mig vid att använda 12 % för projekt. Ingen särskild regel varför just så.
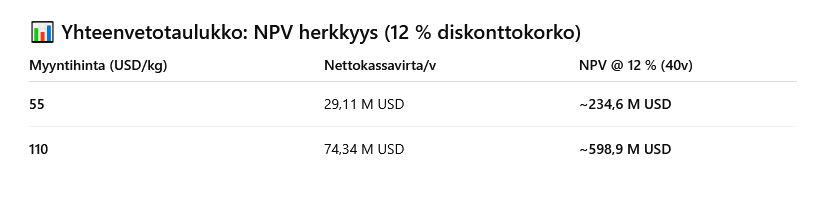
USA:s regering meddelade för en vecka sedan vid ett möte med branschaktörer att staten kommer att fortsätta stödja branschen även efter MP-avtalet. Eftersom staten stödde det tidigare företaget med ett prisgolv, är det bästa att modellera hur det skulle påverka HyProMag USA:s lönsamhet.
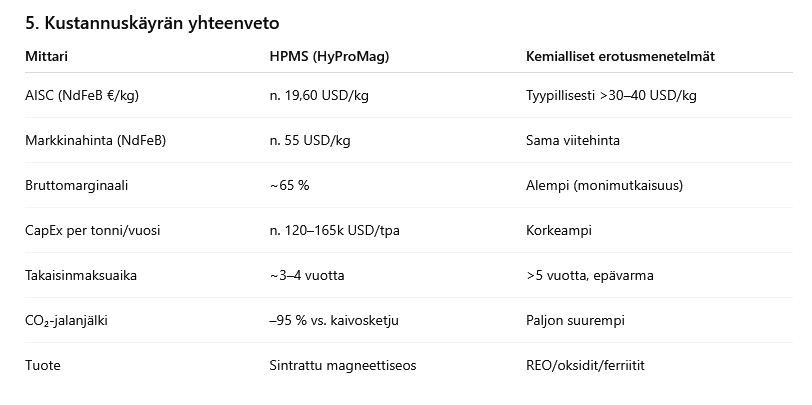
Vätebaserad återvinningskostnadskurva: Mkangos HyProMag (HPMS, Hydrogen Processing of Magnet Scrap)
1. Processbeskrivning och tekniska grunder
HPMS-processen (hydrogen decrepitation) bryter ner använda NdFeB-magneter (neodym-järn-bor) med lågtrycksväte (~1–9 bar) vid rumstemperatur. Resultatet är ett metallegeringspulver utan lösningsmedel eller högtemperatursteg.
Teknologin utvecklades vid University of Birminghams Magnetic Materials Group med över 100 miljoner dollar i forskningsstöd och är exklusivt licensierad till HyProMag. Verksamhet finns i Storbritannien, Tyskland och USA.
2. Ekonomiska parametrar (HyProMag USA – lönsamhetsstudie)
Utgångsdata enligt marknadspriser:
Initial investering (CapEx): 125 miljoner USD (inkluderar 10 % riskreserv; AACE Class 3)
Årlig kapacitet:
750 ton sintrat NdFeB-material + 291 ton biprodukter → totalt ca 1 041 ton/år
Driftskostnad (AISC): ca 19,60 USD/kg
(marknadspris ca 55 USD/kg → bruttomarginal ~65 %)
Återbetalningstid:
~3,9 år (med nuvarande priser),
~3,1 år (med prognostiserade priser)
Värdering (diskonterad):
NPV (efter skatt): 262 M USD (IRR ~23 %)
Med prognostiserade priser: 503 M USD (IRR ~31 %)
Diskonteringsränta: 7 % (real)
3. Kostnadskurva och analys av skalfördelar
** Marginalkostnad:**
De enda stora kostnaderna är vätgas och el; inga syror, kemiska separationer eller flerstegsrening.
Skalbarhet:
Kostnaden för en extra reaktor ca 7 miljoner USD → kapacitetsutökning möjlig med liten extra insats.
Koldioxidavtryck:
Återvunna magneter orsakar ca 95 % mindre CO₂-utsläpp än gruvbaserade leveranskedjor → ESG-fördelar.
4. Jämförelse med alternativa teknologier
Kemibaserade separationsmetoder (t.ex. Cyclic Materials, Ionic Technologies) kräver syrabehandling, rening och omklassificering. Dessa är dyrare, mer komplexa och har mindre direkta produktionsvägar.
Med hydrogen decrepitation + gnistplasmasintring har egenskaper uppnåtts i SmCo-magneter som motsvarar eller överträffar de ursprungliga magnetiska värdena.
Teknoekonomiska översikter visar att HPMS-metoden har betydligt lägre kemikalie- och energiförbrukning jämfört med traditionella metoder.
6. Akademiska och teknoekonomiska observationer
NdFeB/SmCo-pulver producerade med HPMS-processen bibehåller eller överträffar de ursprungliga magnetiska egenskaperna (~1 500 kA/m koercivitet, energiinnehåll 43 kJ/m³).
En analys från 2023 uppskattade att återvinning skulle kunna täcka upp till 20 % av den globala NdFeB-efterfrågan inom 10 år, förutsatt att logistiken fungerar effektivt.
Livscykelanalyser (LCA) visar att HPMS avsevärt minskar utsläpp, vattenförbrukning och avfallsflöden jämfört med kemikaliebaserade lösningar.
7. Sammanfattning
Vätebaserad magnetåtervinning är en av de lösningar med lägst kostnad och koldioxidavtryck för återanvändning av NdFeB-magneter.
Med nuvarande AISC-nivå på ~19,60 USD/kg och ett marknadspris på ~55 USD/kg uppnås en marginal på ca 65 % och en återbetalningstid på 3–4 år. Skalbarhet är fördelaktigt, till skillnad från kemiska processer.
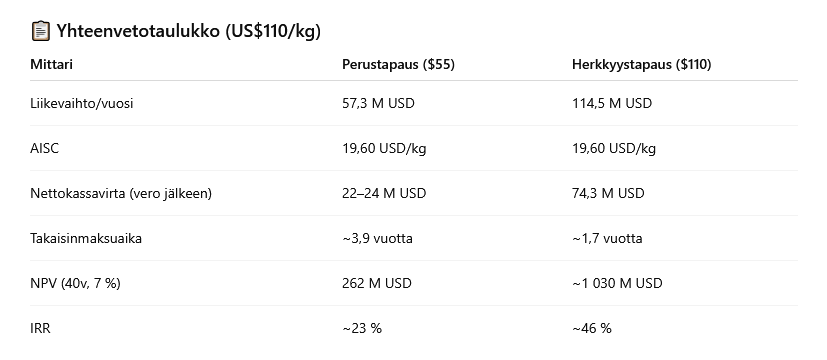
Känslighetsanalys: Om marknadspriset är 110 USD/kg, det vill säga att USA:s regering garanterar Mkangos produktion samma prisgolv som för MP Materials.
Utgångsantaganden:
Kapacitet: 1 041 000 kg/år
AISC: 19,60 USD/kg
CapEx: 125 M USD
Skatteprocent: 21 %
Projekt: 40 år
Diskonteringsränta: 7 % (real)
Beräkningar
Omsättning: 1 041 000 × 110 = 114,5 M USD/år
Kostnader: 1 041 000 × 19,6 = 20,4 M USD/år
Rörelseresultat: 94,1 M USD
Skatter: 19,8 M USD
Netto kassaflöde: 74,3 M USD/år
NPV-beräkning
NPV ≈ 74,3M × 1–(1+0.07)−401–(1+0.07)−40 / 0.07 ≈ 74,3M × 13.80 ≈
≈ 1,026 miljarder USD
IRR och återbetalning
IRR: ~45–48 %
Återbetalning: 125M / 74,3M ≈ 1,68 år
Källor
En utmärkt artikel som behandlar branschens dynamik samt ett antal listade företag.