Konecranes - Globale ledere inden for materialehåndteringsbranchen

Med hensyn til lønsomhed vil jeg se på, hvordan hvert selskab kan hæve prisen på det endelige produkt, når materialepriserne er steget. Jeg ville ikke være bekymret for de bedste kvalitetsselskaber, hvis de har formået noget lignende tidligere.

Cykliske aktier har fået masser af købsanbefalinger, selv i tilfælde af, at inflationen skulle stige mere.

Mit eget gæt er, at cyklussen vil fortsætte gunstigt i de kommende år, og at kurserne generelt stadig har betydelig plads til at stige. Derfra vil de selvfølgelig også falde ned igen på et tidspunkt på grund af cykliskheden.

6 Synes om

Mindes vi gamle og gode tider for Konecranes? Når man ser på disse tal, tænker man på Junnu Vainios gamle klassiske sang

Den gamle tid kommer aldrig tilbage igen
Det nytter ikke længere at smugle nu
Forretningen går slet ikke
Ingen husker Lahti
Den gamle tid kommer aldrig tilbage igen

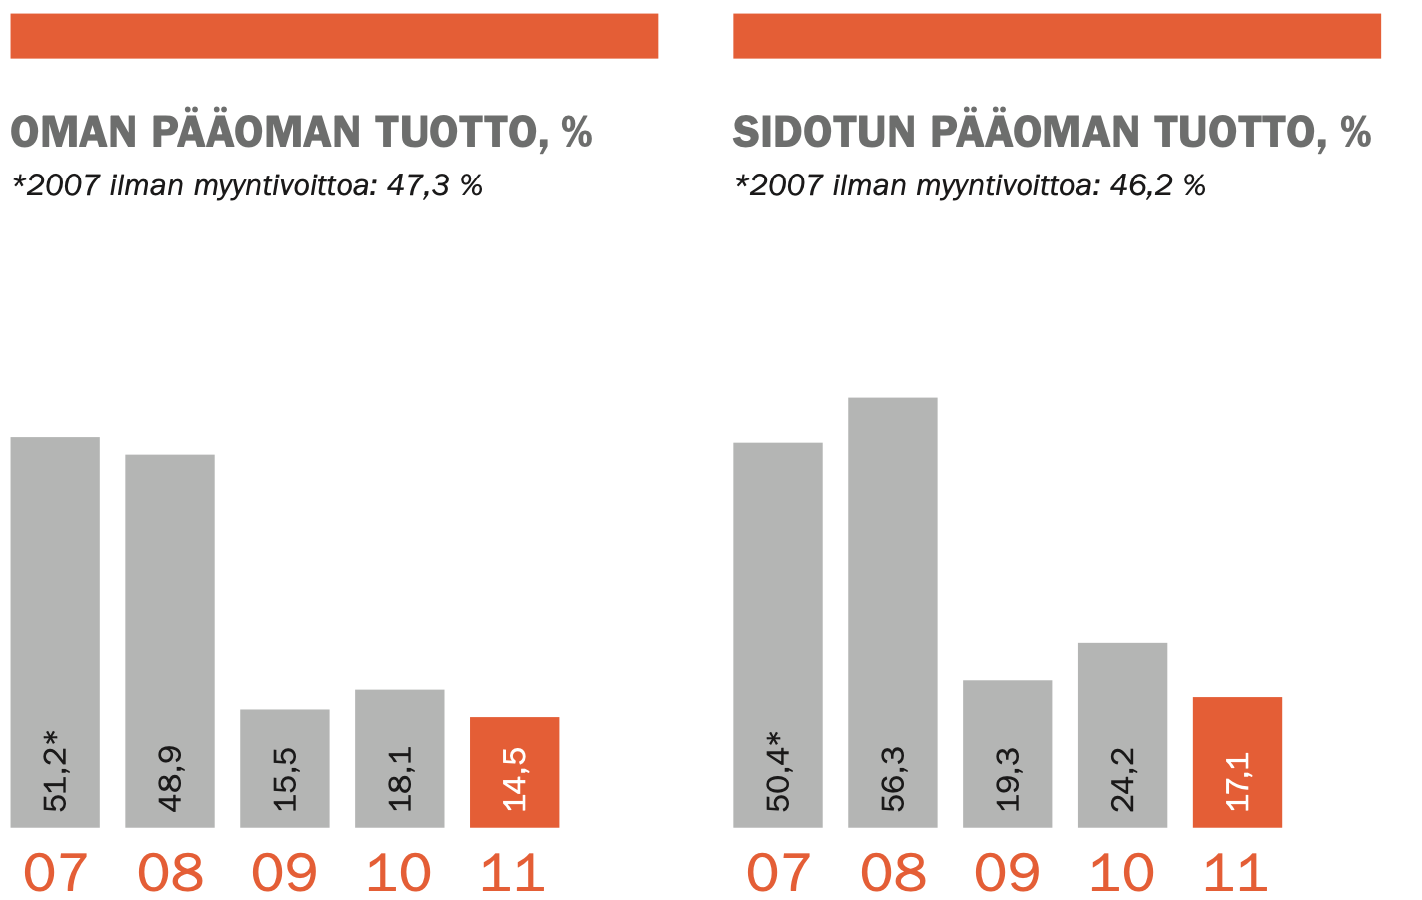
Meget vand er løbet i Keravajoki siden da. En række virksomhedskøb, investeringer, stigning i nominelle priser, der øger salgstallene osv. De skulle i det mindste først nå op på de rentabilitetstal, der var i bunden af finanskrisen.

2 Synes om

En noget voldsom reaktion – et fald på 7 % i kursen sammenlignet med de positive udsigter for ordrerne. Nogen havde måske forventet mere.
Cargotec har tidligere haft bekymringer om rentabilitet eller rettere en faldende tendens kombineret med en stigende gældsætning..
Dette var allerede før den såkaldte stigning i materialomkostninger eller komponentmangel.

3 Synes om

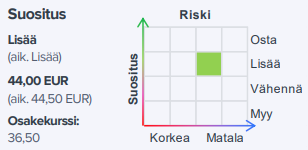
Konecranes

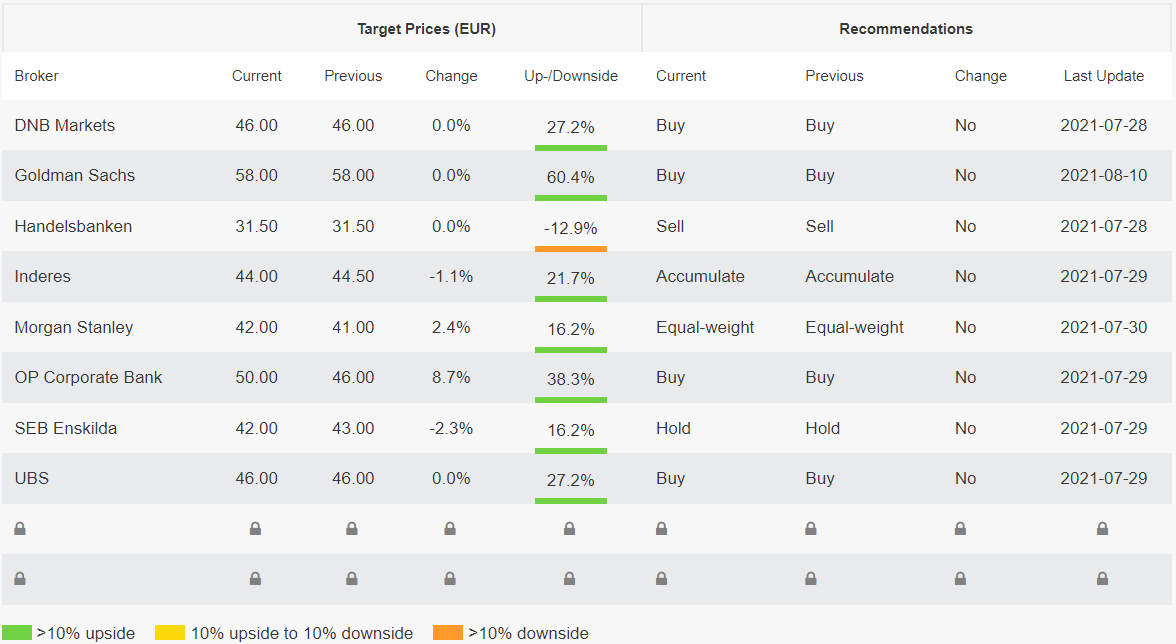
Vi fornyer vores ‘køb’-anbefaling, selvom vi sænker kursmålet til 44,00 (44,50) euro efter vores små prognoserevisioner for 2021-2022.

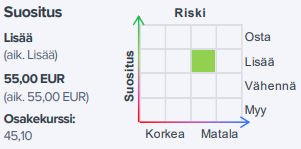
Cargotec

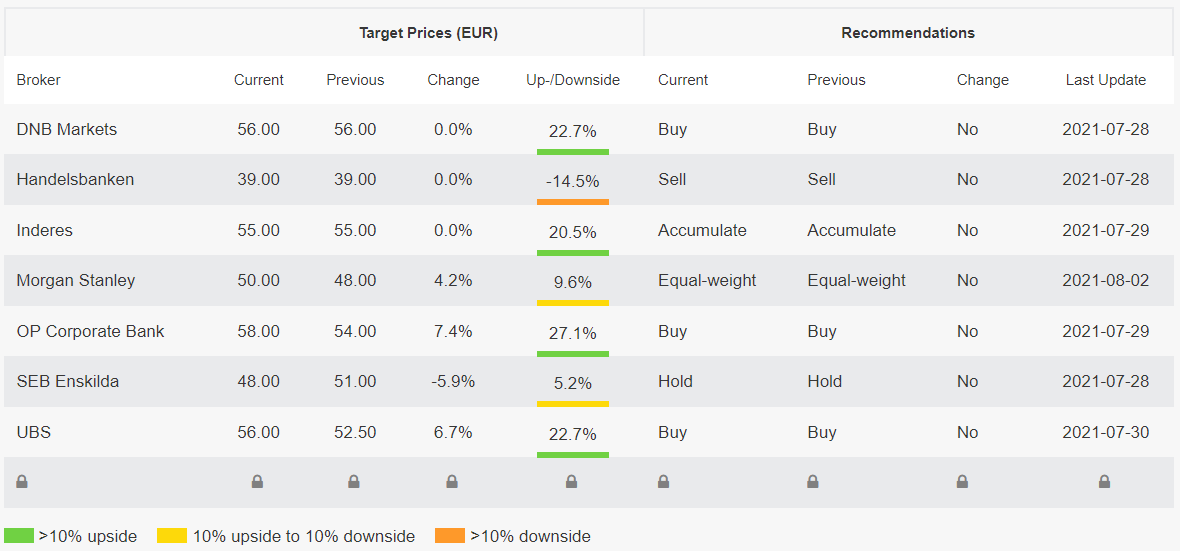
Vi fornyer vores ‘køb’-anbefaling, men på trods af vores prognoseforhøjelser for 2021-2022 fastholder vi kursmålet på 55,00 euro.

Der er tillid til dem, jeg skal dykke dybere ned i rapporterne i weekenden. Tak igen, Eki!

Her er morgenkommentarerne:
Konecranes:

Cargotec:

12 Synes om

Et uddrag fra OP’s morgenrapport

Cargotec
“Kursmål: Vores kursmål er baseret på vores estimat for den justerede driftsindtjening (EBITA) for den fusionerede virksomhed (Cargotec og Konecranes) i 2022-2023, som vi værdiansætter med en EV/EBITA-multiplikator på 11x. Vi tager også højde for forventede synergier i vores kursmål. Cargotecs nye kursmål er baseret på fusionen på 58,00 euro (tidligere 54,00). Vi har beregnet en indikation for aktiens værdi til cirka 52,50 euro, hvis virksomheden fortsætter som en uafhængig enhed. Efter vores mening er Konecranes-aktien stadig mere attraktivt prissat, hvis fusionen gennemføres. Hvis fusionen annulleres, vil begge virksomheders aktiekurser falde betydeligt.”

Konecranes
“Vores kursmål er baseret på den fusionerede virksomheds justerede driftsindtjening i 2022-2023, en EV/EBITA-multiplikator på 11x samt estimerede synergier. Konecranes’ kursmål stiger til afrundet 50,00 euro. Vi har beregnet aktiens værdi til cirka 42,00 euro, hvis fusionen annulleres. Konecranes-aktien er efter vores mening undervurderet med over 6 % i forhold til Cargotec, hvis fusionen gennemføres.”

16 Synes om

Stærke kursmål fra OP. Hvis/når fusionen godkendes af myndighederne, vil den fundamentale undervurdering, der har akkumuleret sig i aktierne, sandsynligvis delvist forsvinde. Lad os håbe, at sagen skrider frem i de kommende måneder.

6 Synes om

Europa-Kommissionen meddelte i begyndelsen af juli, at den ville indlede en fase to-undersøgelse af sammenlægningen af Konecranes og Cargotec, hvilket har udsat sammenlægningen til næste år.

Det skrider ikke frem i de kommende måneder endnu..

3 Synes om

Erkki_Vesola kommenterede dette tidligere, på denne måde

Hej Lexus og alle andre, jeg talte med Konecranes om Reuters-historien, og det ser ud til, at det er en storm i et glas vand. Årsagen til, at undersøgelsen er “sat på is” eller forsinket, ser ud til at være den centraleuropæiske feriesæson, hvor der ikke gøres fremskridt med undersøgelsen. Det er en anden sag, hvordan Kommissionen ønsker at udtrykke dette. Under alle omstændigheder er der ikke opstået eller sket noget fundamentalt nyt i processen, og den oprindelige frist i starten af november (90 arbejdsdage fra fiaskoen i starten af juli) er nu flyttet til slutningen af november. Hilsen Eki

1 Synes om

Jeg postede dette i Cargotecs egen tråd, men måske følger ikke alle den.

Hvis (og når) Cargotec fusionerer med Konecranes, bliver Mika Vehviläinen fra Cargotec CEO, og Konecranes’ Rob Smith forlader selskabet efter sigende alligevel ved udgangen af dette år.

Cargotec ja Konecranes yhdistyvät, uuden yhtiön toimitusjohtajaksi valittu Mika Vehviläinen | HS.fi

1 Synes om

CARGOTEC OYJ, BØRSMEDDELELSE, 10. AUGUST 2021 KL. 8.30

Den kinesiske markedsreguleringsmyndighed har givet grønt lys til fusionen mellem Cargotec og Konecranes

Cargotec Oyj (“Cargotec”) og Konecranes Oyj (“Konecranes”) meddelte den 1. oktober 2020, at de havde underskrevet en fusionsaftale, hvorefter selskaberne ville fusionere, forudsat at fusionen opnåede lovpligtige og andre godkendelser (“Transaktionen”).

Cargotec og Konecranes har modtaget ubetinget godkendelse fra den kinesiske markedsreguleringsmyndighed (SAMR) for den planlagte fusion.

Selskaberne vil fortsætte et tæt samarbejde med de kompetente myndigheder i de resterende jurisdiktioner for at opnå de nødvendige godkendelser. Cargotec og Konecranes er fortrøstningsfulde med hensyn til at opnå de nødvendige godkendelser, så Transaktionen kan gennemføres inden udgangen af første halvdel af 2022. Indtil da vil Cargotec og Konecranes operere som fuldstændig separate og uafhængige selskaber.

Yderligere information:
Carina Geber-Teir, kommunikationsdirektør, carina.geber-teir(a)cargotec.com, tlf. 040 5024 697
Aki Vesikallio, Investor Relations Manager, aki.vesikallio(a)cargotec.com, tlf. 040 729 1670

8 Synes om

Signalet er positivt, men ikke særlig betydningsfuldt i forhold til de kommende beslutninger fra EU’s og USA’s konkurrencemyndigheder.
…
For fusionen er beslutningerne fra EU’s og USA’s konkurrencemyndigheder dog betydeligt vigtigere, hvoraf vi måske får et hint fra førstnævnte i slutningen af november eller begyndelsen af december. Indtil da er fusionen i sin planlagte form alt andet end afsluttet.

2 Synes om

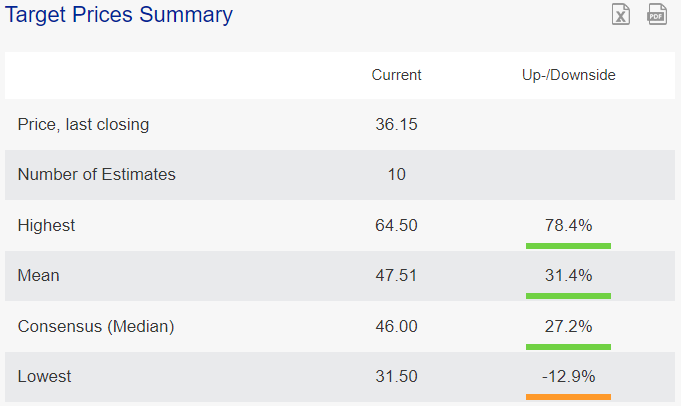
Konecranes’ kursmål blev opdateret i går:
https://vara-services.com/konecranes/

Gennemsnit 46.25e → 47.51e

8 Synes om

Har nogen information om, hvad Handelsbankens “bjørneholdning” er baseret på i forhold til andre analyser?

2 Synes om

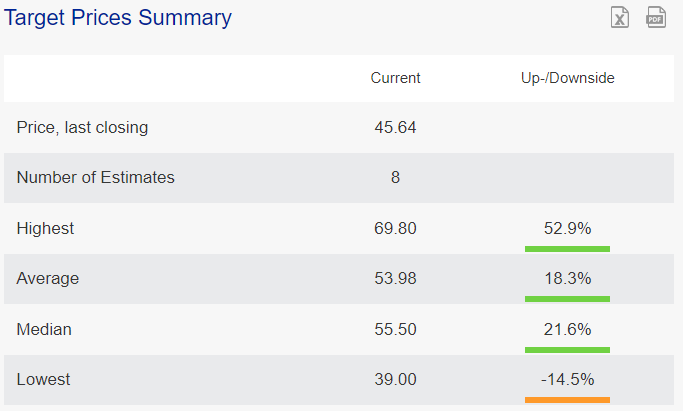
Fortsættelse af kursmålsopdateringer, denne gang er det Cargotec’s tur: https://vara-services.com/cargotec/

Gennemsnit 52.88e → 53.98e

7 Synes om

Af og til kan det være lettere at se en opskrift på, hvordan man taber så mange penge som muligt på aktiemarkedet, sammenlignet med hvordan man tjener penge.

En glimrende måde at tabe penge på aktiemarkedet er at foretage store bevægelser i porteføljen i takt med den generelle stemning, der svæver over maskinindustrien.

Hvilke elementer skaber den generelle stemning i sektoren?

  • CEO’ers forventninger
  • Indkøbschefers –"–
  • Analytikernes
  • Strategernes
  • Økonomernes og prognoseinstitutterne
  • Geopolitiske prognosemagernes
    osv. osv.

Denne generelle stemning er en lagging indicator for sektorernes aktiekurser. Med andre ord, kurserne vender op, når den generelle stemning stadig forværres et øjeblik. Kurserne vender ned, når den generelle stemning stadig forbedres et øjeblik.

Når man taber penge ved at foretage porteføljebevægelser i takt med den generelle stemning, hvordan kan man så gøre det bedre?

En måde er at kende tilstrækkelig mange mennesker, der er endnu tættere på den daglige forretning end indkøbscheferne. F.eks. i maj 2020, i den allerførste uge, hvor maskinindustriens kunder begyndte at blive aktive, fik måske en investor et købssignal for maskinaktier via sit netværk?

Hvor mange har et sådant netværk? Ikke jeg i hvert fald.

Efter min mening er den overlegne tilgang at overveje, hvad maskinindustriens normale rentabilitet er, normal vækst, normal evne til at generere frit cash flow, at relatere værdiansættelserne til dette og at låse sig fast på en langsigtet afkast/risikoprofil, som man finder acceptabel.

Lad os se på værdiansættelserne:

Før sidste vinters og forårets aktiefest i maskinindustrien var de højeste værdiansættelser nogensinde i sektoren i skiftet mellem oktober og november 2007.

Dengang var markedsværdien for OMXH-maskinindustrien (Cargotec, Kone, Konecranes, Metso, Outotec, Ponsse, Wärtsilä), inklusive Kone, 26 milliarder. Uden Kone var den 19 milliarder.

I dag er markedsværdien for OMXH-maskinindustrien (Cargotec, Kone, Konecranes, Metso Outotec, Neles, Ponsse, Valmet, Wärtsilä) med Kone 67 milliarder og uden Kone 29 milliarder.

Fra kurstoppene i 2007 til i dag er maskinindustriens markedsværdi vokset med 156 % med Kone og 54 % uden Kone.

Den samlede omsætning for OMXH-maskinindustrien i 2007 var 20,2 milliarder og 22,6 milliarder i 2008.

Ifølge Inderes forventes sektorens omsætning i år at være 32,0 milliarder med Kone og 21,5 milliarder uden Kone.

For næste år forventer Inderes en omsætning på 35,1 milliarder med Kone og 24,7 milliarder uden Kone.

Efter min mening kan dette år meget vel sammenlignes med 2007. Med den globale efterspørgselsrus relateret til alle former for forbrugsvarer er konjunkturen for investeringsvaresektoren god, og den generelle stemning er solrig. På samme måde kan næste år sammenlignes med, hvad der blev forventet for 2008 i efteråret 2007. En voldsom konjunktur og en stor ordrebeholdning ser ud til at give en betydelig stigning i omsætningen.

Når 2008 blev nævnt, skal det straks bemærkes, at jeg på ingen måde forudsiger nogen krise for næste år. En krise kan komme eller ej. Lige så lidt var det i efteråret 2007 muligt at forudse, at de dengang stadig begrænsede problemer ville eskalere til en finanskrise.

Stemningen er lignende som i efteråret 2007. Hvad fremtiden vil bringe, ved ingen så godt, som de tror, de ved.

Den nominelle omsætningsvækst for OMXH-maskinindustrien fra en god konjunktur (2007) til en god konjunktur (2021) har været 3,5 % p.a. med Kone og 2,2 % p.a. uden Kone.

Omsætningsvæksten i maskinindustrien fra en fremragende konjunktur (2008) til Inderes’ forventede fremragende konjunktur (2022-prognoserne) er 3,5 % p.a. med Kone og 2,3 % p.a. uden Kone.

Den 6. november 2007 blev maskinindustrien, inklusive Kone, vurderet til 1,3 x 2007-omsætningen, og den tilsvarende værdiansættelse uden Kone var 1,2x.

Dengang blev maskinindustrien, inklusive Kone, vurderet til 1,2 x 2008-omsætningen, og den tilsvarende værdiansættelse uden Kone var 1,0x.

I dag er maskinindustriens P/S-værdiansættelse baseret på årets omsætning 2,1x med Kone og 1,4x uden Kone.

Med Inderes’ prognoser for næste år er maskinindustriens P/S-værdiansættelse 1,9x med Kone og 1,2x uden Kone.

Hvis Kones markedsværdi begrænses til 10 milliarder, og omsætningen begrænses i samme forhold, handles en sådan begrænset version af OMXH-maskinindustrien nu til 1,6 x 2021-omsætningen.

Maskinindustriens kurstoppe faldt i sensommeren 2007, fordi markederne dengang så sektorens konjunkturudsigter lysere end måske nogensinde. Og sandelig voksede omsætningen faktisk 12 % fra det fremragende år 2007 til det efterfølgende år. Asiens stærke træk var stadig det mest fremtrædende i tallene. Uden finanskrises forværring fra september 2008 og fremefter ville omsætningen have vokset endnu mere fra det foregående år.

Hvad indregnes der nu i maskinindustrien sammenlignet med kurstoppene i supersyklussen 2003-08?

Der indregnes tre ting:

For det første, så vidt jeg forstår, indregnes det, at verdensøkonomien efter kriserne i 2008-12 havde kronisk underforbrug, og verdensøkonomien opererede under sit potentiale. Kurserne afspejler en antagelse om, at stimulus vil løfte maskinindustriens omsætning til en bedre bane, end det var synligt i 2019.

For det andet antager investorerne optimistisk, at markederne vil acceptere højere P/E-værdiansættelser for maskinindustrien (også uden Kone) over cyklussen, end hvad der nogensinde tidligere er blevet accepteret. Det langsigtede afkastkrav er nu lavere end i supersyklussens allerbedste stemning i efteråret 2007.

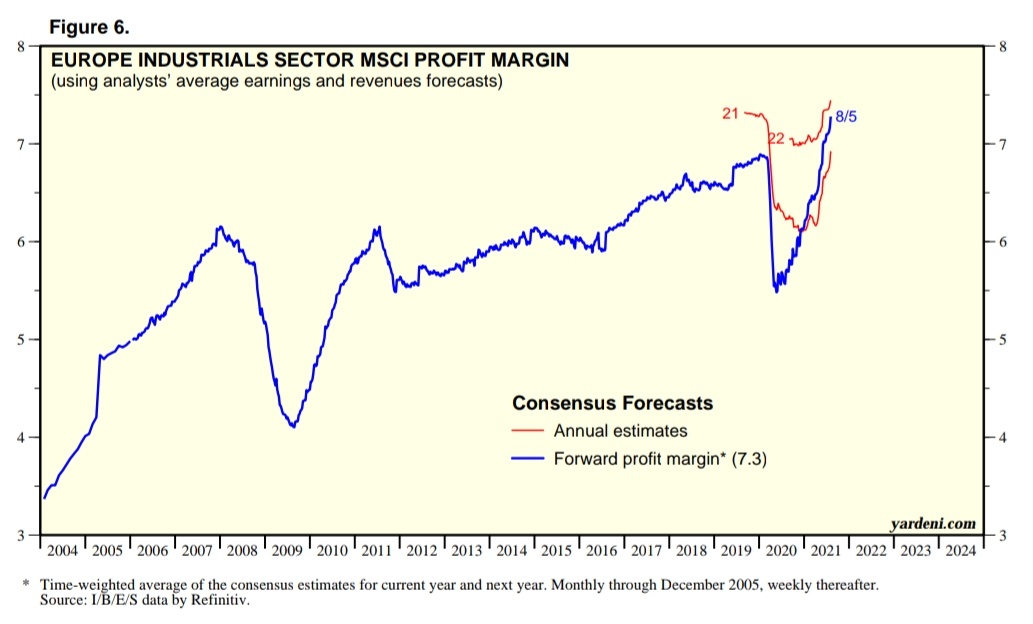
For det tredje har sektorens meget lange, 20-årige trend inden for rentabilitet over cyklusser været opadgående. Investorerne forventer historisk bæredygtige høje rentabilitetsniveauer for maskinindustrien over cyklussen, også uden sektorens stjerne Kone. Når Kone inkluderes, bliver forventningerne endnu vildere.

Denne samling af tre faktorer gør maskinindustrien til et historisk farligt investeringsobjekt. Ingen margen for fejl.

Den laveste langsigtede afkastforventning nogensinde og enorm volatilitet at forvente.

I 2000 voksede verdens BNP med 4,4 %, alle former for varer blev solgt, den generelle optimisme skabte aktiebobler. Maskinindustrien var yderst umoderne. Investorerne var opmærksomme på sektorens ret svage langsigtede vækst, som også fremgår af ovenstående tal. Dengang ville selv den mest fanatiske foliehat ikke i sine vildeste fantasier have troet, hvilken langsigtet rentabilitetsfest den næste generation af investorer ville prissætte sektoren til.

REDIGERING:

Her er Yardenis sekulære rentabilitetstrend, som nu ekstrapoleres uden tøven:

Der har altid været og vil altid være sekulære tendenser i tillid og optimisme/pessimisme, både på markedet generelt og i hver enkelt sektor.

Til sidst den velkendte ansvarsfraskrivelse:

Jeg er med i maskinindustrien årti efter årti. Jeg forsøger ikke længere at gætte op- og nedture. Når kurserne falder, glider jeg med. Når priserne er favorable, køber jeg mere.

REDIGERING 2, 16.8.:

Nedenstående er snarere underholdningsmateriale, da typen kan være en falsk profet. Han har en meget stærk track record, men man skal altid være forsigtig, når man taler om forudsigelser.

  • hvem?

Lakshman Acuthan, chef for ECRI (Economic Cycle Research Institute)

  • hvorfor?

på grund af den stærke track record (jeg har selv fulgt dem en del siden 2006)

og

fordi han ser den nærmeste fremtid (med et sigte på ca. 1-3 kvartaler) så lækkert mod konsensus
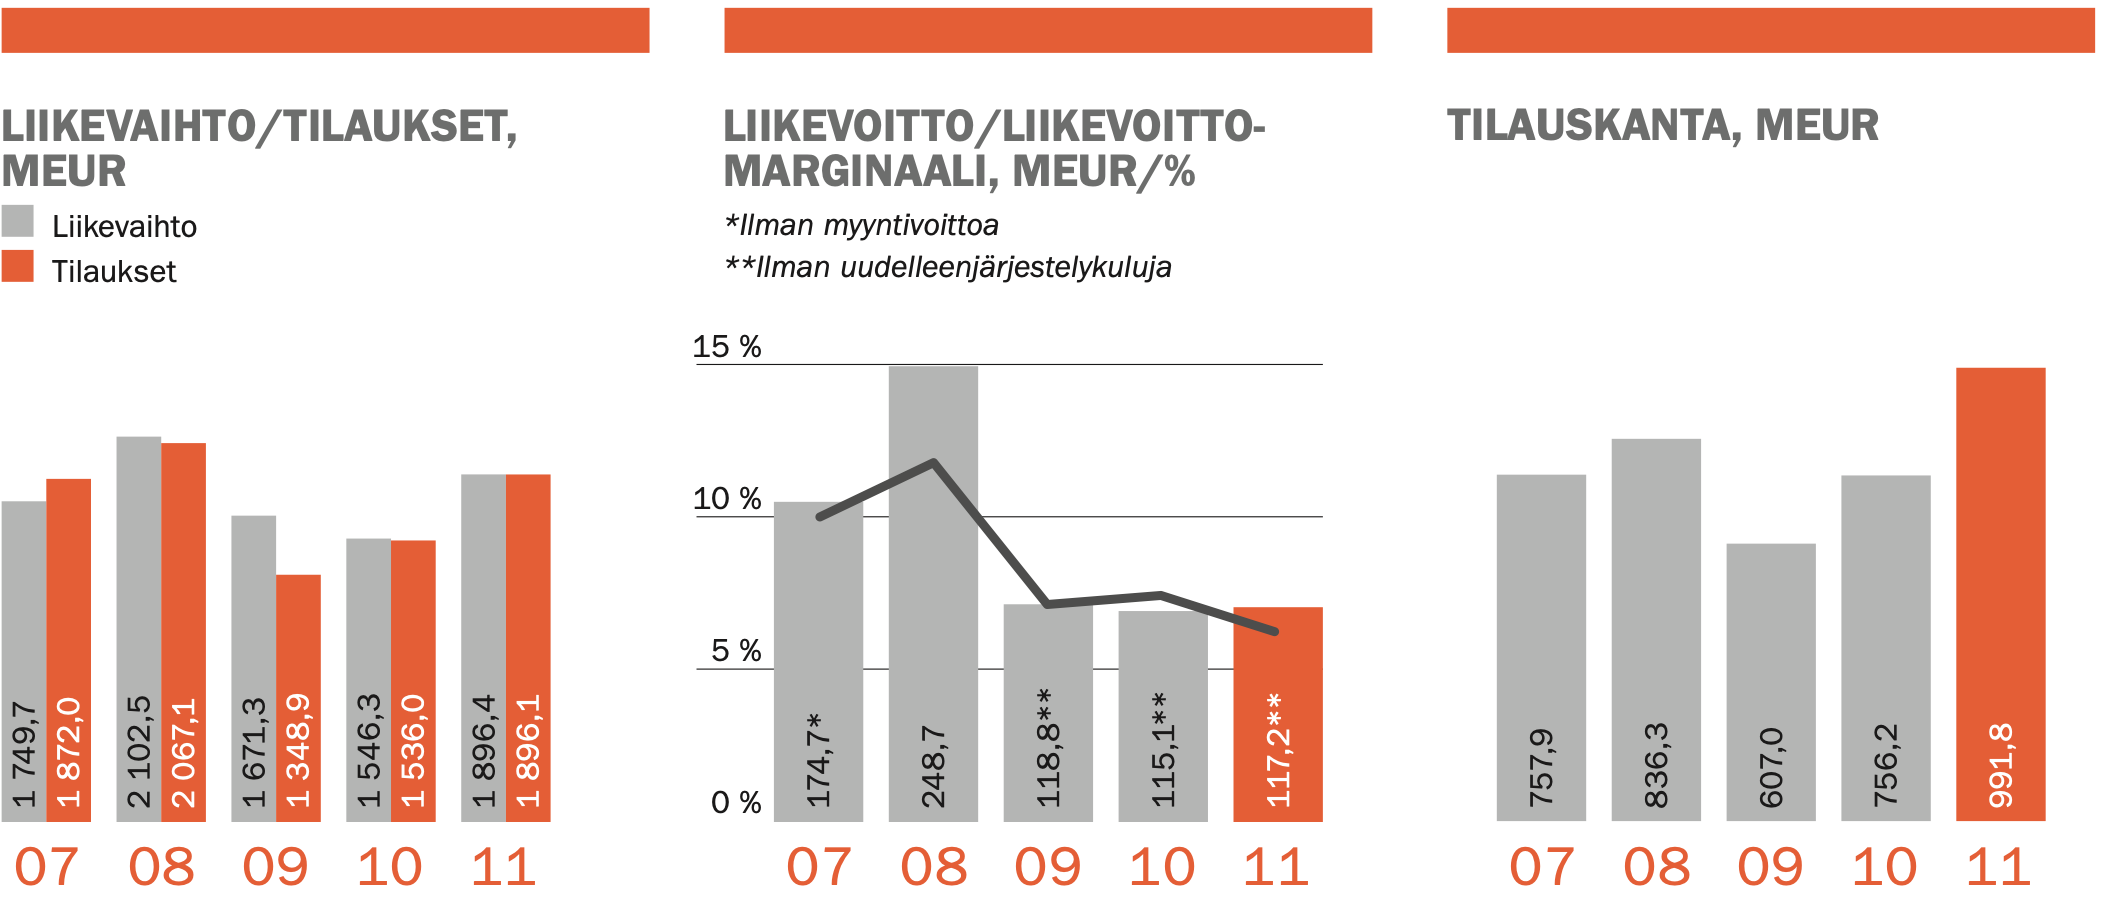
54 Synes om

World Cargo News skriver om fusionen mellem Konecranes og Cargotec. Artiklen er bag betalingsmur, men ved at registrere sig kan man læse 2 nyheder om ugen gratis. Jeg citerer kommentarer fra de britiske konkurrencemyndigheder. For mig er tanken om Brommas ændrede position som gribeleverandør ny.

…
For eksempel har den britiske konkurrence- og markedsmyndighed (CMA) udsendt en “Issues Statement”, der skitserer det brede spektrum af emner, den vil dække, når den overvejer, om fusionen “kan forventes at resultere i en væsentlig begrænsning af konkurrencen (SLC)” i Storbritannien.

Den vil undersøge markederne for udstyr til containerløft i detaljer og undersøge en række “horisontale unilaterale effekter”. Dens undersøgelse hidtil “tyder” på, at fusionens indvirkning vil omfatte:

- Den fusionerede enhed vil være den førende RTG-leverandør i Europa.
- En sammenlægning af to af de fire største RTG-leverandører i Storbritannien (de to andre er ZPMC og Liebherr).
- En sammenlægning af de “fremtrædende” ASC-leverandører i Europa i de sidste ti år.
- Reducering af ASC-leverandører i Storbritannien til tre hovedvirksomheder, sammen med Kuenz og ZPMC.
- Skabelse af den største leverandør af reachstackere i Storbritannien, Europa og globalt.
- Eliminering af to “nære alternativer” inden for reachstackere i Storbritannien, hvor Konecranes og Kalmar konkurrerer med Hyster og Sany, og “i mindre grad med CVS og Liebherr”.
- Skabelse af “langt den største leverandør af tunge gaffeltrucks på over 10 t og især af gaffeltrucks med højere løftekapacitet, på europæisk og britisk basis”. Alternativer for britiske kunder omfatter Hyster, Sany, Linde og Svetruck.
- Skabelse af den største ECH-leverandør i Europa og Storbritannien, hvor de andre hovedleverandører i Storbritannien er Sany og Hyster.
…

Den største “væsentlige begrænsning af konkurrencen” (SLC) i havnesektoren er på straddle carrier-markedet. Den britiske CMA udtalte, at de foreliggende beviser viser, at: “(a) Parterne er de to hovedleverandører af straddle- og shuttle-carriere, med en samlet markedsandel på næsten [90-100%] på britisk, europæisk og globalt plan; og (b) Parternes tilbud er nære alternativer for britiske kunder, hvor ZPMC er den eneste anden leverandør med en nylig historik med bud på britiske kunder (dog uden succes).”

CMA’en afviser derfor Liebherr som straddle carrier-leverandør. Liebherr trådte ind på straddle-markedet for omkring 10 år siden og solgte maskiner i New Zealand og Irland, selvom det ikke er kendt, at de har modtaget ordrer i de sidste to år.

Der er ingen vej uden om konklusionen, at fusionen opfylder CMA’ens sandsynlighedstest for en SLC på straddle carrier-markedet. CMA’en vil derefter overveje, hvilke afhjælpende foranstaltninger der måtte være passende, og om et tab af konkurrence ville blive opvejet af andre fordele ved fusionen.

Den britiske tilsynsmyndighed ser også nærmere på den vertikale forsyningskæde inden for udstyrsproduktion og spørgsmålet om “input foreclosure” på spreder-markedet med hensyn til Bromma-spredere til kraner, mobile havnekraner og mobile udstyrsspredere.

I den forbindelse ønsker CMA’en at undersøge Brommas “markedsmagt opstrøms” og i hvilket omfang et fusioneret selskab “ville have evnen og incitamentet til at stoppe med at levere kranspredere eller forværre leveringsbetingelserne” for andre kran-OEM’er, der bruger Bromma, idet Liebherr og Kuenz nævnes.
…

https://www.worldcargonews.com/news/china-clears-cargoteckonecranes-merger-66970

6 Synes om

Jeg mener, der er en konflikt med Inderes’ nuværende anbefalinger vedrørende nogle maskinværksteder. Mange maskinværkstedsfirmaer ville, til den nuværende pris i forhold til målkursen, være et klart køb. Alligevel tilbageholdes anbefalingerne, og det får mig uundgåeligt til at tænke på, om analytikerne overhovedet tror på deres egne målkurs mere.

Og ja, selvfølgelig har der generelt været et fald nu, og det er klart, at man ikke når at reagere på enhver generel markedsreaktion, og det er heller ikke hensigtsmæssigt.

Alligevel er der en meget usikker fornemmelse omkring disse prognoser og målkurs.

3 Synes om

2 indlæg blev flettet ind i tråden: Inderes analyser (tidligere Inderes nye anbefalingspolitik)

Jeg følger primært Valmet og Metso-Outotec blandt de finske virksomheder. I øjeblikket er der intet, der tyder på usikkerhed; tværtimod rekrutteres der flere folk, markedet trækker i rekordtempo, og ordrebeholdningen er rigtig god. Jeg forstår fuldt ud målkursen på +20-30% for disse. De er cykliske virksomheder, men i øjeblikket ser det godt ud. Kurserne kan falde, inden de når deres endelige top, men jeg tror personligt ikke, at cyklussen allerede har toppet her. Vi er kun lige kommet ordentligt i gang.

7 Synes om

På den anden side, hvis kursmålene i en sektor ligger langt fra dagens noteringer, fortæller det kun, at sektorens kurser har ændret sig markant, siden kursmålene blev opdateret. Kursmål sættes jo altid ret tæt på den gældende kurs.

3 Synes om