Af og til kan det være lettere at se en opskrift på, hvordan man taber så mange penge som muligt på aktiemarkedet, sammenlignet med hvordan man tjener penge.
En glimrende måde at tabe penge på aktiemarkedet er at foretage store bevægelser i porteføljen i takt med den generelle stemning, der svæver over maskinindustrien.
Hvilke elementer skaber den generelle stemning i sektoren?
- CEO’ers forventninger
- Indkøbschefers –"–
- Analytikernes
- Strategernes
- Økonomernes og prognoseinstitutterne
- Geopolitiske prognosemagernes
osv. osv.
Denne generelle stemning er en lagging indicator for sektorernes aktiekurser. Med andre ord, kurserne vender op, når den generelle stemning stadig forværres et øjeblik. Kurserne vender ned, når den generelle stemning stadig forbedres et øjeblik.
Når man taber penge ved at foretage porteføljebevægelser i takt med den generelle stemning, hvordan kan man så gøre det bedre?
En måde er at kende tilstrækkelig mange mennesker, der er endnu tættere på den daglige forretning end indkøbscheferne. F.eks. i maj 2020, i den allerførste uge, hvor maskinindustriens kunder begyndte at blive aktive, fik måske en investor et købssignal for maskinaktier via sit netværk?
Hvor mange har et sådant netværk? Ikke jeg i hvert fald.
Efter min mening er den overlegne tilgang at overveje, hvad maskinindustriens normale rentabilitet er, normal vækst, normal evne til at generere frit cash flow, at relatere værdiansættelserne til dette og at låse sig fast på en langsigtet afkast/risikoprofil, som man finder acceptabel.
Lad os se på værdiansættelserne:
Før sidste vinters og forårets aktiefest i maskinindustrien var de højeste værdiansættelser nogensinde i sektoren i skiftet mellem oktober og november 2007.
Dengang var markedsværdien for OMXH-maskinindustrien (Cargotec, Kone, Konecranes, Metso, Outotec, Ponsse, Wärtsilä), inklusive Kone, 26 milliarder. Uden Kone var den 19 milliarder.
I dag er markedsværdien for OMXH-maskinindustrien (Cargotec, Kone, Konecranes, Metso Outotec, Neles, Ponsse, Valmet, Wärtsilä) med Kone 67 milliarder og uden Kone 29 milliarder.
Fra kurstoppene i 2007 til i dag er maskinindustriens markedsværdi vokset med 156 % med Kone og 54 % uden Kone.
Den samlede omsætning for OMXH-maskinindustrien i 2007 var 20,2 milliarder og 22,6 milliarder i 2008.
Ifølge Inderes forventes sektorens omsætning i år at være 32,0 milliarder med Kone og 21,5 milliarder uden Kone.
For næste år forventer Inderes en omsætning på 35,1 milliarder med Kone og 24,7 milliarder uden Kone.
Efter min mening kan dette år meget vel sammenlignes med 2007. Med den globale efterspørgselsrus relateret til alle former for forbrugsvarer er konjunkturen for investeringsvaresektoren god, og den generelle stemning er solrig. På samme måde kan næste år sammenlignes med, hvad der blev forventet for 2008 i efteråret 2007. En voldsom konjunktur og en stor ordrebeholdning ser ud til at give en betydelig stigning i omsætningen.
Når 2008 blev nævnt, skal det straks bemærkes, at jeg på ingen måde forudsiger nogen krise for næste år. En krise kan komme eller ej. Lige så lidt var det i efteråret 2007 muligt at forudse, at de dengang stadig begrænsede problemer ville eskalere til en finanskrise.
Stemningen er lignende som i efteråret 2007. Hvad fremtiden vil bringe, ved ingen så godt, som de tror, de ved.
Den nominelle omsætningsvækst for OMXH-maskinindustrien fra en god konjunktur (2007) til en god konjunktur (2021) har været 3,5 % p.a. med Kone og 2,2 % p.a. uden Kone.
Omsætningsvæksten i maskinindustrien fra en fremragende konjunktur (2008) til Inderes’ forventede fremragende konjunktur (2022-prognoserne) er 3,5 % p.a. med Kone og 2,3 % p.a. uden Kone.
Den 6. november 2007 blev maskinindustrien, inklusive Kone, vurderet til 1,3 x 2007-omsætningen, og den tilsvarende værdiansættelse uden Kone var 1,2x.
Dengang blev maskinindustrien, inklusive Kone, vurderet til 1,2 x 2008-omsætningen, og den tilsvarende værdiansættelse uden Kone var 1,0x.
I dag er maskinindustriens P/S-værdiansættelse baseret på årets omsætning 2,1x med Kone og 1,4x uden Kone.
Med Inderes’ prognoser for næste år er maskinindustriens P/S-værdiansættelse 1,9x med Kone og 1,2x uden Kone.
Hvis Kones markedsværdi begrænses til 10 milliarder, og omsætningen begrænses i samme forhold, handles en sådan begrænset version af OMXH-maskinindustrien nu til 1,6 x 2021-omsætningen.
Maskinindustriens kurstoppe faldt i sensommeren 2007, fordi markederne dengang så sektorens konjunkturudsigter lysere end måske nogensinde. Og sandelig voksede omsætningen faktisk 12 % fra det fremragende år 2007 til det efterfølgende år. Asiens stærke træk var stadig det mest fremtrædende i tallene. Uden finanskrises forværring fra september 2008 og fremefter ville omsætningen have vokset endnu mere fra det foregående år.
Hvad indregnes der nu i maskinindustrien sammenlignet med kurstoppene i supersyklussen 2003-08?
Der indregnes tre ting:
For det første, så vidt jeg forstår, indregnes det, at verdensøkonomien efter kriserne i 2008-12 havde kronisk underforbrug, og verdensøkonomien opererede under sit potentiale. Kurserne afspejler en antagelse om, at stimulus vil løfte maskinindustriens omsætning til en bedre bane, end det var synligt i 2019.
For det andet antager investorerne optimistisk, at markederne vil acceptere højere P/E-værdiansættelser for maskinindustrien (også uden Kone) over cyklussen, end hvad der nogensinde tidligere er blevet accepteret. Det langsigtede afkastkrav er nu lavere end i supersyklussens allerbedste stemning i efteråret 2007.
For det tredje har sektorens meget lange, 20-årige trend inden for rentabilitet over cyklusser været opadgående. Investorerne forventer historisk bæredygtige høje rentabilitetsniveauer for maskinindustrien over cyklussen, også uden sektorens stjerne Kone. Når Kone inkluderes, bliver forventningerne endnu vildere.
Denne samling af tre faktorer gør maskinindustrien til et historisk farligt investeringsobjekt. Ingen margen for fejl.
Den laveste langsigtede afkastforventning nogensinde og enorm volatilitet at forvente.
I 2000 voksede verdens BNP med 4,4 %, alle former for varer blev solgt, den generelle optimisme skabte aktiebobler. Maskinindustrien var yderst umoderne. Investorerne var opmærksomme på sektorens ret svage langsigtede vækst, som også fremgår af ovenstående tal. Dengang ville selv den mest fanatiske foliehat ikke i sine vildeste fantasier have troet, hvilken langsigtet rentabilitetsfest den næste generation af investorer ville prissætte sektoren til.
REDIGERING:
Her er Yardenis sekulære rentabilitetstrend, som nu ekstrapoleres uden tøven:
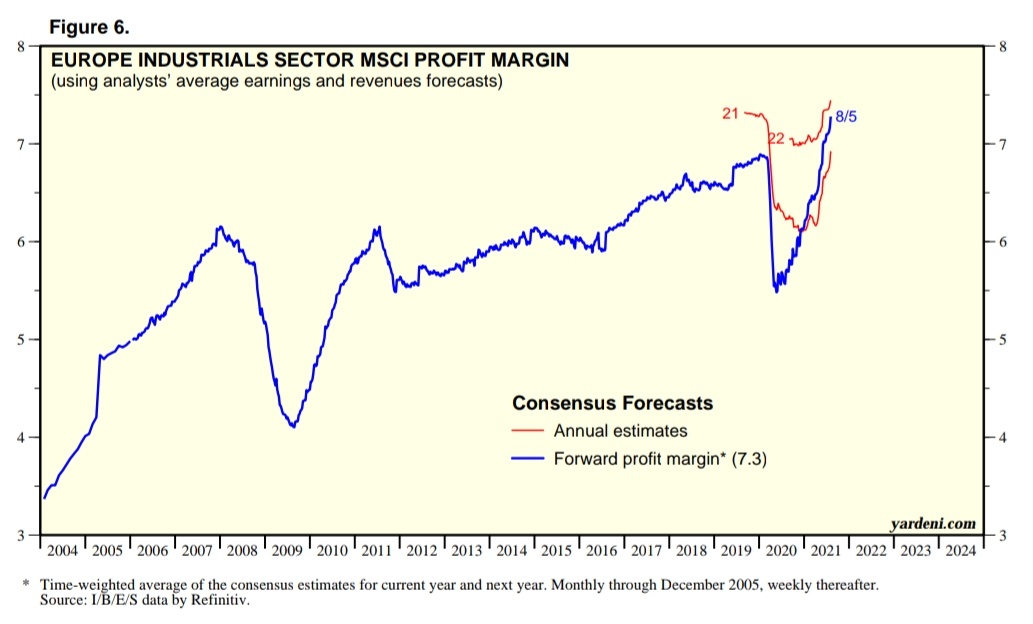
Der har altid været og vil altid være sekulære tendenser i tillid og optimisme/pessimisme, både på markedet generelt og i hver enkelt sektor.
Til sidst den velkendte ansvarsfraskrivelse:
Jeg er med i maskinindustrien årti efter årti. Jeg forsøger ikke længere at gætte op- og nedture. Når kurserne falder, glider jeg med. Når priserne er favorable, køber jeg mere.
REDIGERING 2, 16.8.:
Nedenstående er snarere underholdningsmateriale, da typen kan være en falsk profet. Han har en meget stærk track record, men man skal altid være forsigtig, når man taler om forudsigelser.
- hvem?
Lakshman Acuthan, chef for ECRI (Economic Cycle Research Institute)
- hvorfor?
på grund af den stærke track record (jeg har selv fulgt dem en del siden 2006)
og
fordi han ser den nærmeste fremtid (med et sigte på ca. 1-3 kvartaler) så lækkert mod konsensus