Hittade ett sådant här bolag i köp/sälj-tråden som såg ganska lockande ut, så jag bestämde mig för att starta en helt egen tråd för fyndet efter att ha pratat en stund med @viljo. Tack även till @Porssimajava för det ursprungliga lyftet.
Ett par siffror direkt i början så att man ser utvecklingstrenden:
siffror i kazakiska tenge, i parentes dollar (miljarder)
Omsättning 2020: 641,44 (1,53)
Omsättning 2021E: 908,35 (2,12)
Omsättning 2022E: 1051,54 (2,45)
EBITDA 2020: 317,82 (0,76) - marginal 49,5 %
EBITDA 2021E: 486,22 (1,12) - marginal 52,8 %
EBITDA 2022E: 660,03 (1,59) - marginal 65,2 %
EPS 2020: 1347 (3,15)
EPS 2021E: 2082 (4,86)
EPS 2022E: 2798 (6,54)
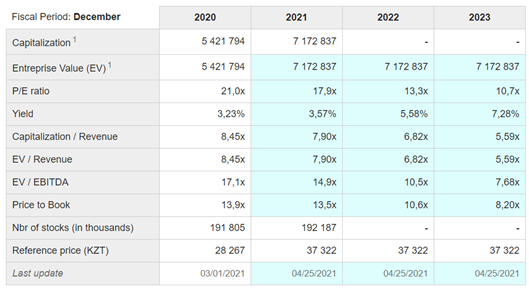
P/E 2020: 21x
P/E 2021E: 17,9x
P/E 2022E: 13,3x
Vad är det här för typ av bolag egentligen?
Kaspi.kz är en leverantör av olika mobila finanstjänster. Deras mål är att digitalisera Kazakstan och skapa ett stort mobilt ekosystem. Kaspi.kz:s huvudprodukt är mobilappen Super App, som kan jämföras med exempelvis appen Alipay i Kina. I sin senaste rapport uppgav de antalet aktiva månatliga användare för Super App till 10 miljoner (MAU = Monthly Active Users) och hela 5,4 miljoner dagliga användare (DAU). MAU-siffran växte med hela 61 % från jämförelseperioden föregående år och täcker för närvarande redan 54,5 % av hela Kazakstans befolkning (DAU 98 % tillväxt och ca 30 % av kazakerna använder alltså appen dagligen).
Detta Kaspis ”ekosystem” omfattar tre plattformar som alla är marknadsledande inom sina områden: Markets, Payments och Fintech. Av dessa är Fintech överlägset störst (omsättning Q1: 119 mdr KZT), på andra plats Payments (Q1: 40 mdr KZT) och minst Markets (Q1: 23 mdr KZT). Företaget är också mycket lönsamt med en justerad nettovinstmarginal för Q1/2021 på hela 43 %. En kort presentation av varje affärsområde finns längre ner, men förhoppningsvis ger bilden nedan redan en viss förståelse för vad de olika områdena erbjuder:
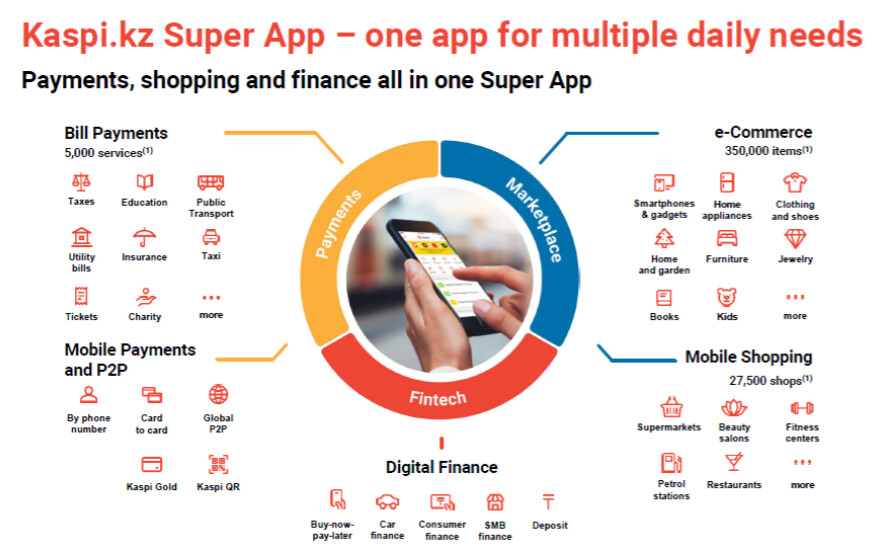
Bolaget har inte varit noterat särskilt länge; börsintroduktionen (IPO) skedde i slutet av förra året till kursen 35 dollar på Londonbörsen och aktiekursen har sedan dess mer än fördubblats i spåren av den snabba tillväxten. Coronaviruset har varit en betydande faktor för bolagets tillväxt eftersom det till exempel har minskat kazakernas användning av kontanter vid olika transaktioner och handeln har i allmänhet flyttat till en mer digitaliserad miljö. Deras applikation har också haft en extremt hög kundnöjdhet (Google Play Butik 4,5 stjärnor, 178 000 recensioner).
Affärsområden:
Payments
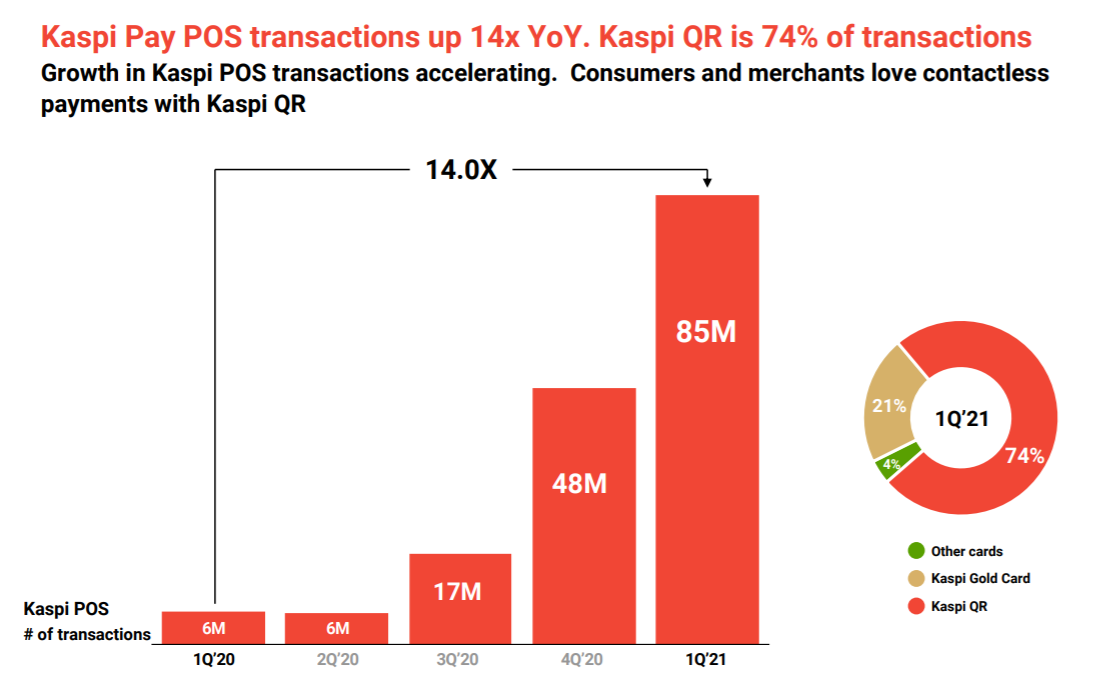
Detta affärsområde består av två separata delar. På plattformen Bill Payments kan kunder betala och skicka sina fakturor elektroniskt utan kostnad (tidigare har man behövt betala provisioner vid fakturering (?)). Detta ger alltså även företag möjligheten att göra sina egna tjänster kompatibla med mobilbetalning via appen, och av bilden i början kan man se vad allt som kan betalas den vägen (t.ex. elräkningar, taxiresor osv.). Nuförtiden har bolaget faktiskt blivit nästan hela statens inofficiella applikation, eftersom man via den till och med kan betala sina skatter direkt till staten. Jag ser detta som något positivt, då rädslan för regleringar ofta är stor kring alla finansrelaterade bolag i före detta sovjetstater och liknande utvecklingsländer. Det ser dock ut som att Kazakstan som stat har gillat den riktning som Kaspi har stakat ut. Risken finns dock att situationen förändras någon gång. Den andra plattformen, Mobile Payments & P2P, är en betalapp för konsumenter emellan, lite i stil med MobilePay/Pivo. Utöver dessa räknas även deras egna Kaspi Gold-kort och Kaspis betalterminaler/QR-kodläsare etc. in i Payments-plattformen.
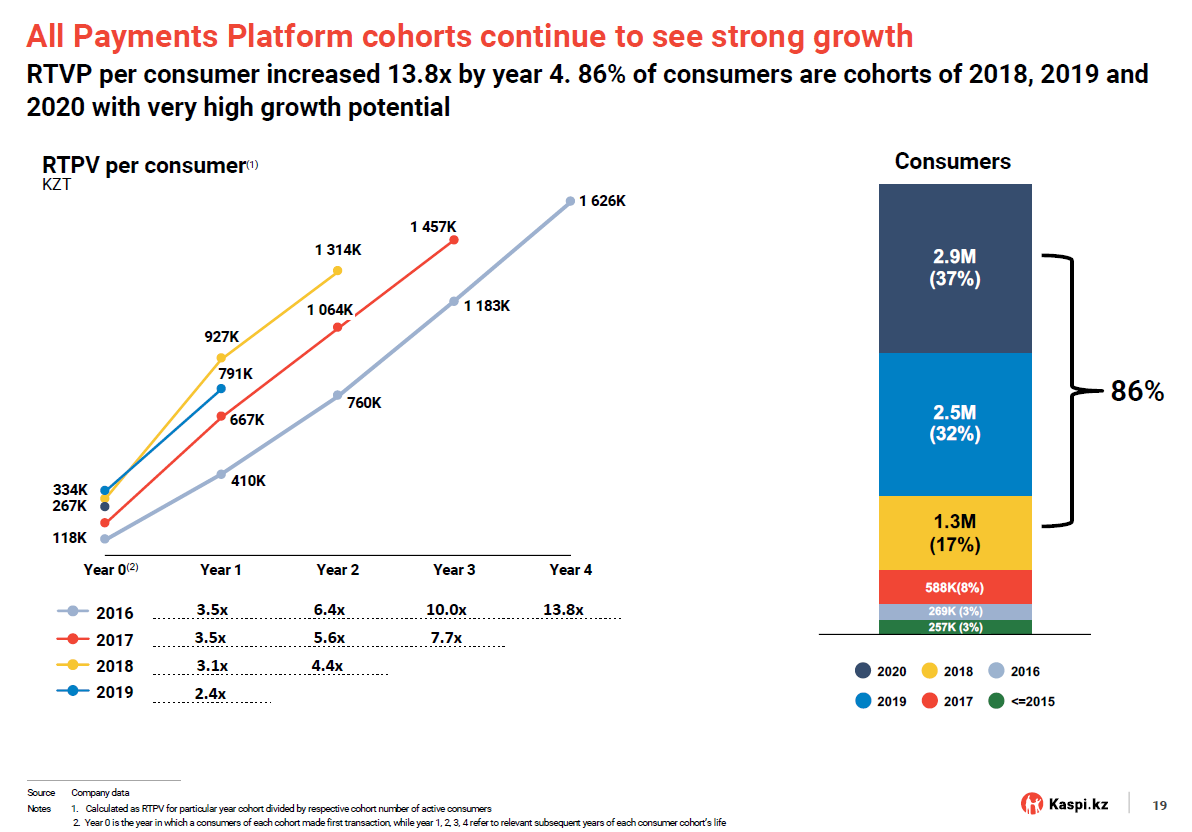
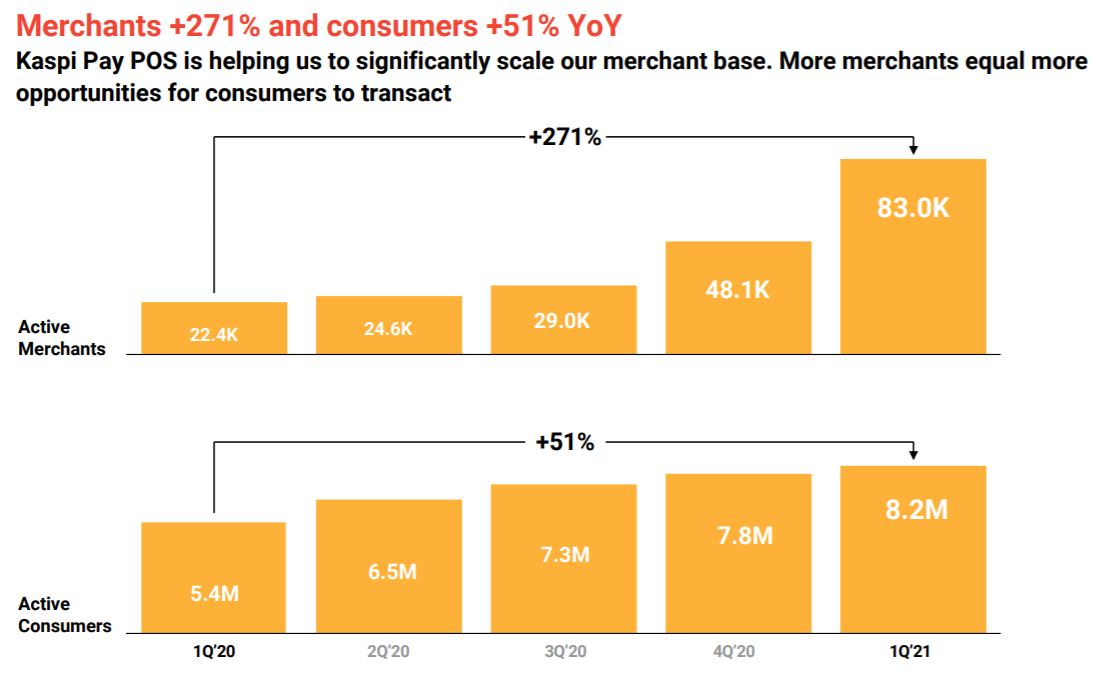
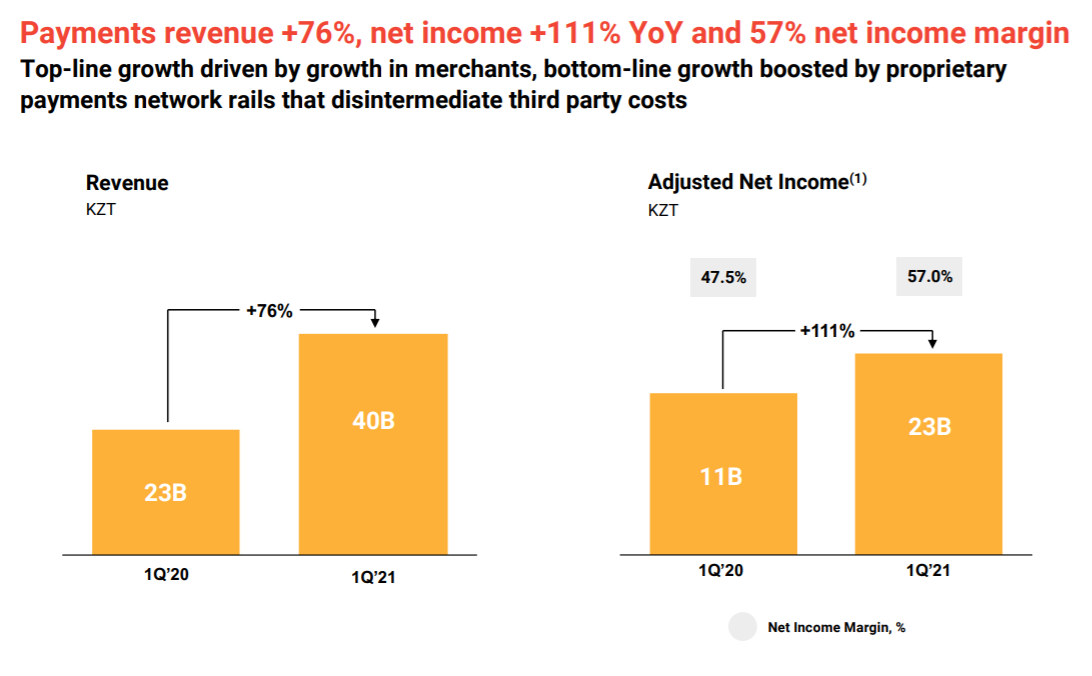
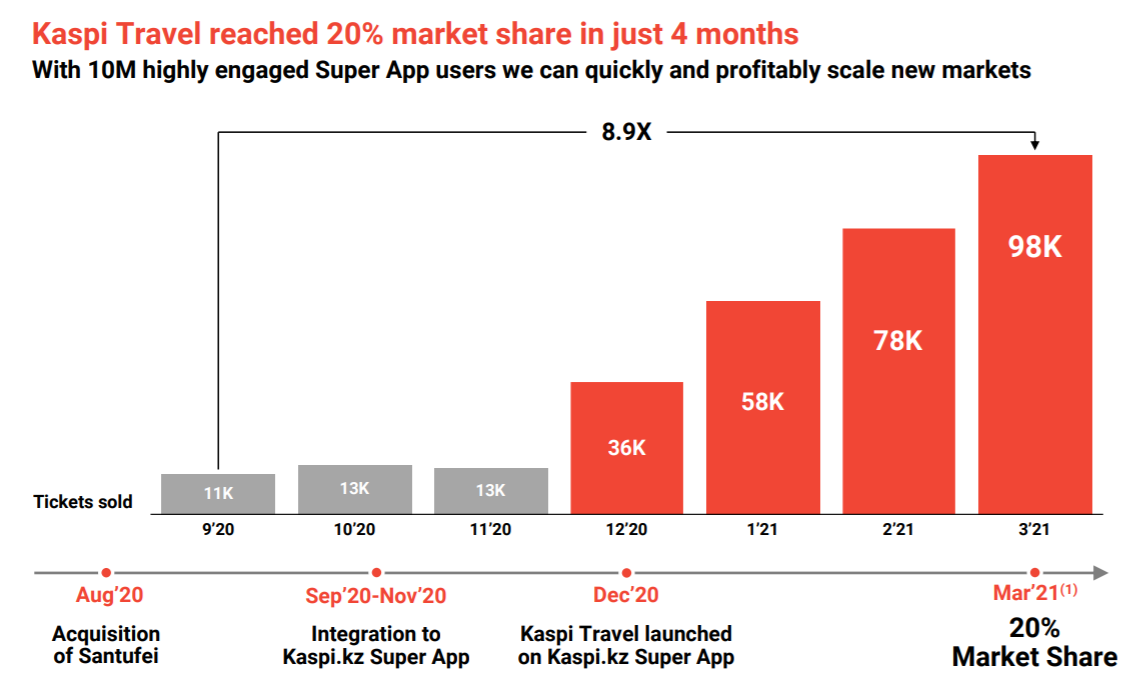
Tillväxten på det här området har varit stark i takt med att Kaspi har lyckats locka fler företag att använda tjänsten (+271 % YoY). Även kundtillväxten på plattformen har varit mycket bra (+51 % YoY). Som helhet växte omsättningen för Payments-delen med +76 % jämfört med året innan, samtidigt som nettovinsten ökade med 111 %. Det verkar fortfarande finnas tillväxtmöjligheter inom detta affärsområde. Det senaste exemplet sågs när Kaspi lanserade tjänsten Kaspi Travel i december 2020, och i slutet av mars hade den redan nått en marknadsandel på 20 % inom resebokningar. Nedan finns några bilder över Payments-delens utveckling.
Marketplace
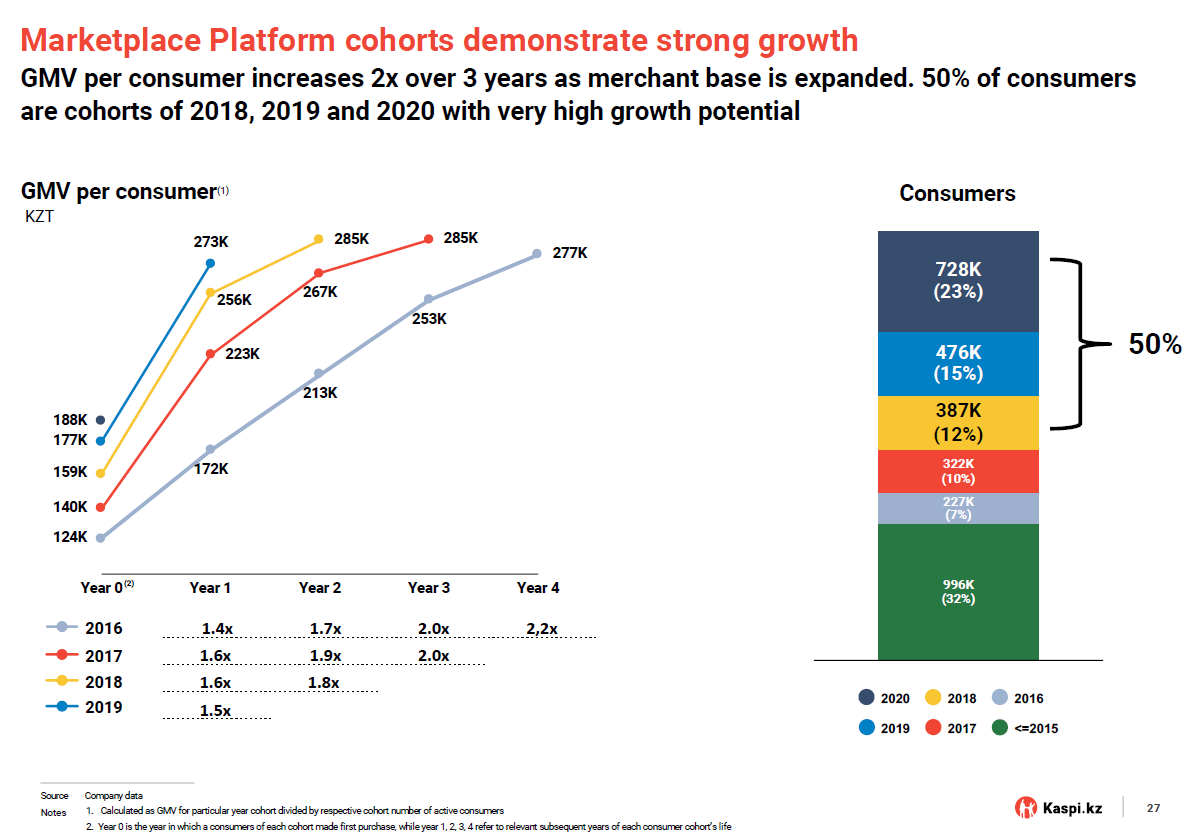
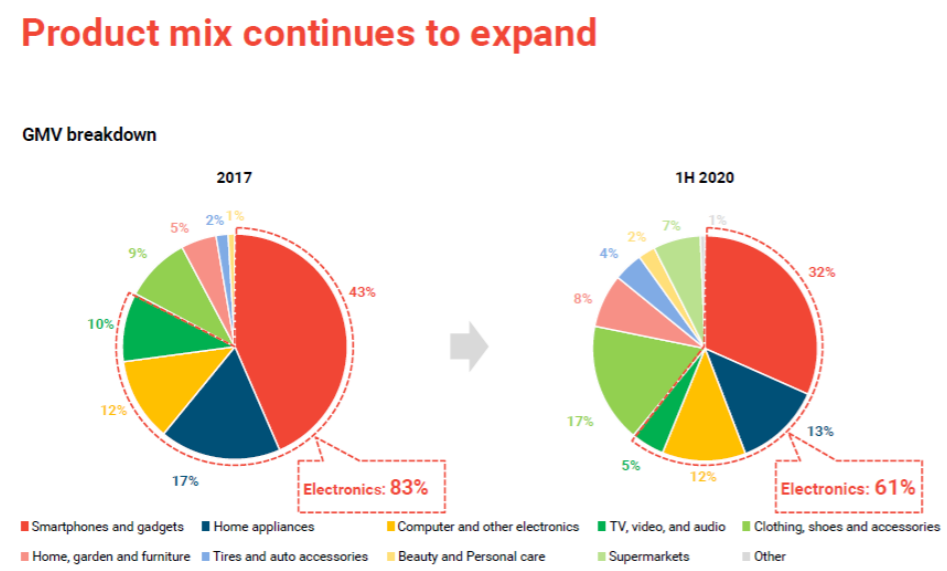
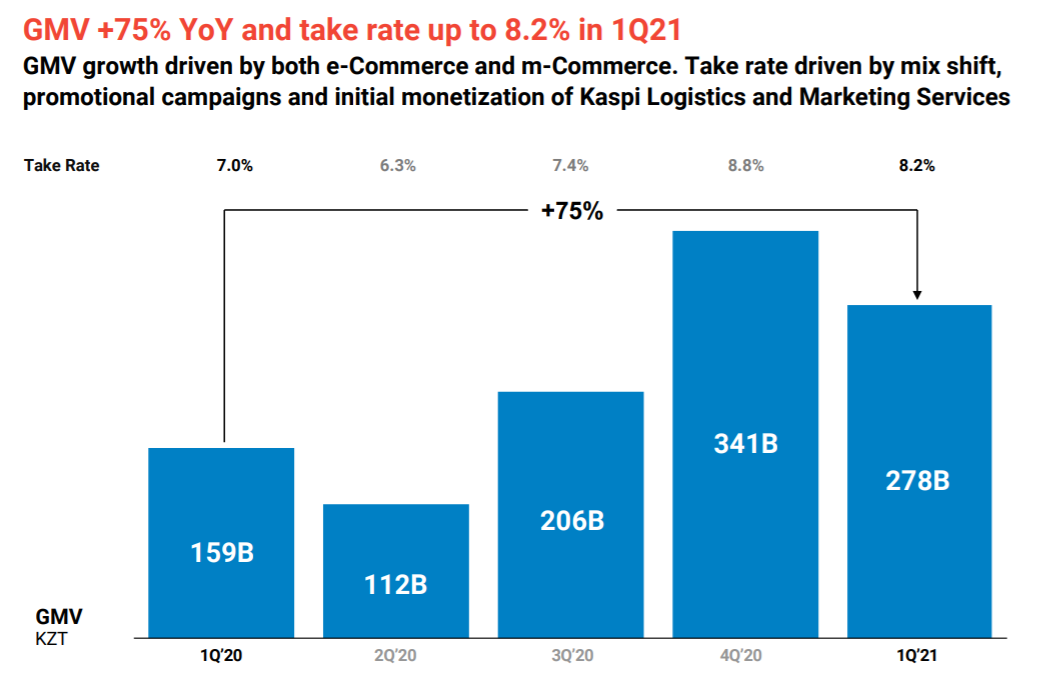
Marketplace är Kaspis eget Amazon/Alibaba, där företag säljer sina produkter till kunder via en gemensam marknadsplattform. Den första bilden nedan visar fördelningen av produkter i appen mätt i GMV (Gross Merchandise Value) för 2017 och 1H2020. Hösten 2020 fanns ca 400 000 olika produkter till salu i webbutiken. År 2019 stod e-handeln i Kazakstan för endast 3,4 % av hela retailmarknaden, men mellan 2016 och 2019 har CAGR legat på 33 % och förmodligen har tillväxten fortsatt minst lika starkt. Förutom att hela onlinemarknadens andel växer, har Kaspis andel av denna marknad också ökat tydligt under de senaste åren. Behöver inte förklara det här närmare, vi låter diagrammen nedan tala för sig själva.
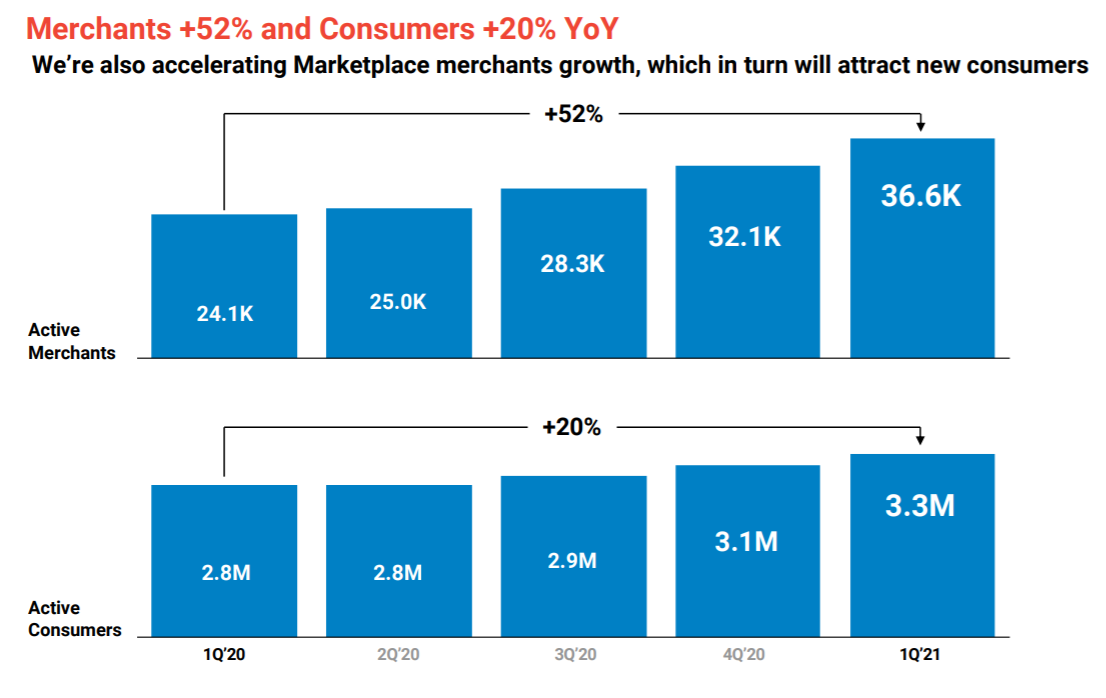

Fintech
Fintech är deras finansieringsplattform, som också rymmer många olika funktioner. Via den kan man t.ex. ansöka om konsument- och billån eller ansöka om mer flexibla betalningsåtaganden (som finsk jämförelse är kanske Klarna mest passande (?)). I synnerhet ”köp nu, betala senare”-liknande betalningsåtaganden och konsumentlån tog mycket stryk i början av coronan och TFV (Total Finance Value), det vill säga den totala volymen lån, föll från mars till april med -87 %, men redan i augusti hade TFV återhämtat sig till ungefär samma nivå som i januari. Efter detta har det vuxit stadigt och under Q1/2021 hade TFV redan vuxit med 40 % från jämförelseperioden. Den totala omsättningen blev dock något svagare än föregående år på grund av valutaomräkningar och en förändrad räntemix. Ett par bilder om detta nedan också.

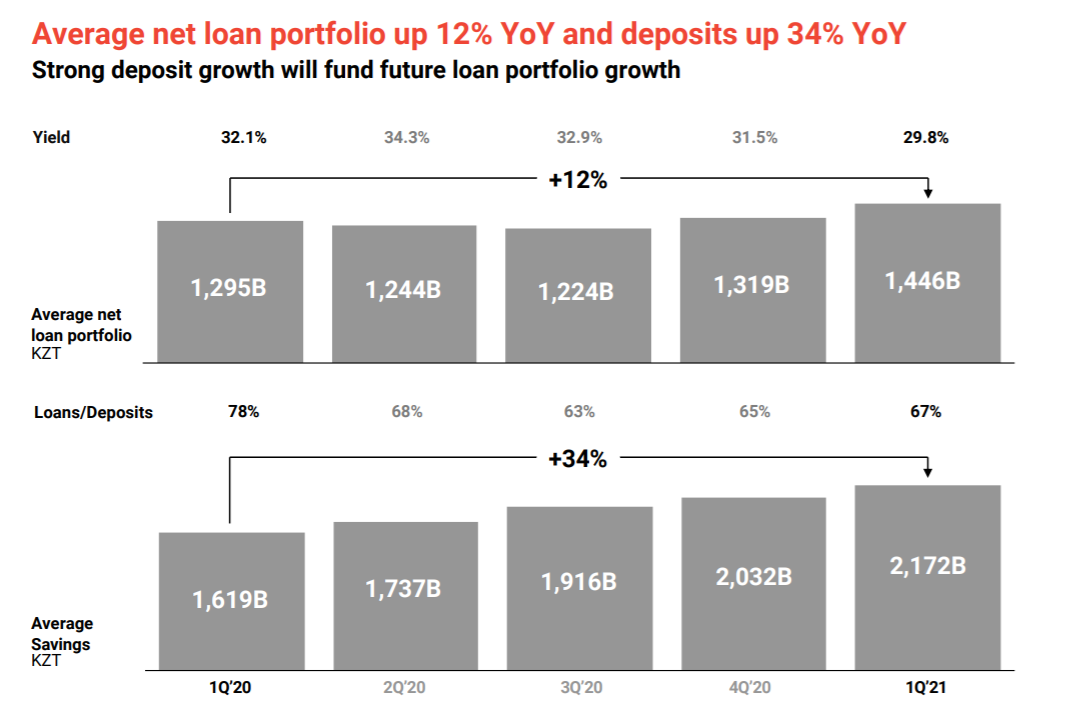
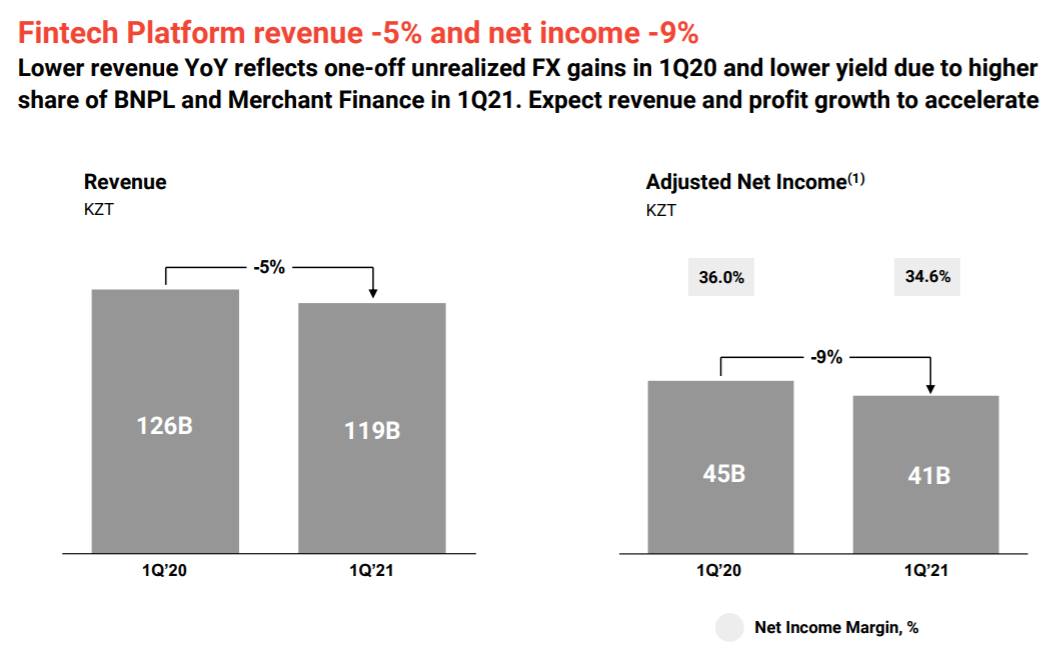
Fin tillväxt har det varit, men hur ser fortsättningen ut?
Det är verkligen värt att notera att tillväxten i till exempel MAU inte kan fortsätta särskilt länge till med en tillväxttakt på 60 %, eftersom det även i Kazakstan finns ett begränsat antal människor och ett begränsat antal av dem använder telefon. När man tittar på appens totala siffror (MAU/DAU) kommer tillväxttalen helt säkert att vara mycket lägre framöver. Inom appen finns dock betydande tillväxtmöjligheter, vilket exempelvis Kaspi Travel har visat. Även e-handelns expansion till nya produktsegment och inflödet av nya handlare till tjänsten har gynnat tillväxten såväl historiskt som säkert även i framtiden.
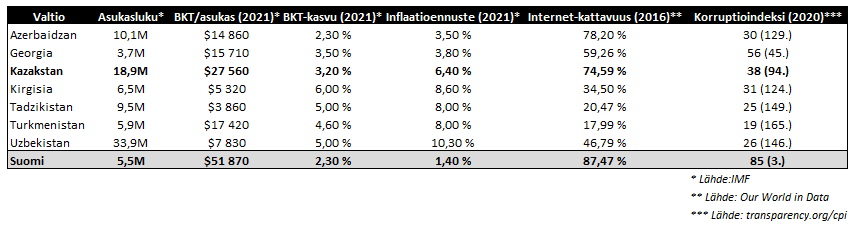
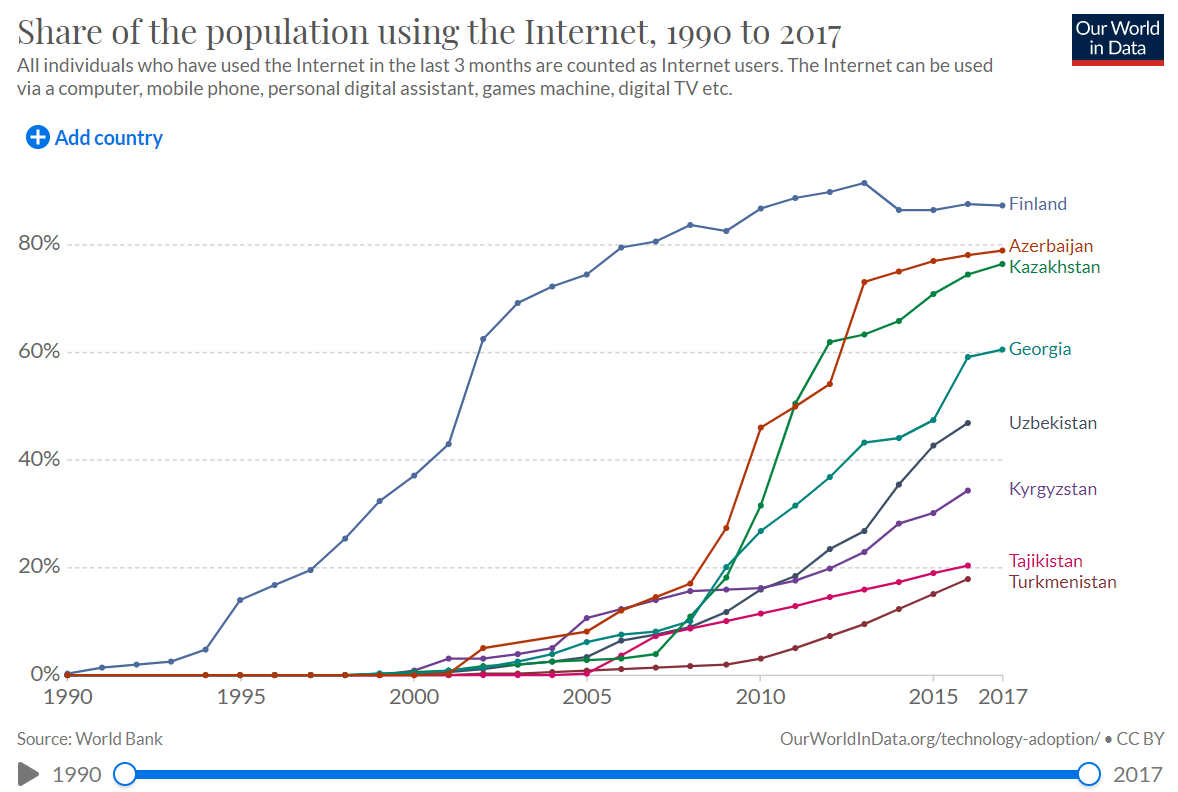
Ledningen har också tidigare angett som sitt medelfristiga mål att expandera till andra närliggande länder, vilket potentiellt inkluderar: Azerbajdzjan (10M invånare), Georgien (10M), Kirgizistan (6,5M), Tadzjikistan (9,5M), Turkmenistan (6M) och Uzbekistan (33,5M). Av dessa är tanken säkert att först expandera i större skala till Azerbajdzjan. År 2019 förvärvade de redan t.ex. en bilhandelsplattform, en marknadsplats för nya och begagnade varor samt en plattform för fastighetsförsäljning därifrån. Det var roligt att läsa att dessa verksamheter i Azerbajdzjan var lönsamma redan under samma år. Att expandera till andra länder medför dock också betydande risker, även om jag antar att närliggande stater kulturellt borde passa bra in i samma mall.
Ledningens nettovinstprognos för i år, som nyligen höjdes i samband med Q1-rapporten, ligger för närvarande på ”över 410 mdr tenge”. Med denna prognos landar kommande års P/E strax under 18, så någon alldeles enormt stor tillväxt krävs inte ens framöver då multiplarna är ganska neutrala. Nedan visas en bild över alla prognoser för i år. I synnerhet RTPV (Revenue-generating total payment value), GMV och TFV växer alla med nästan 100 % jämfört med 2020. Att tolka vissa vanliga nyckeltal (ROE etc.) är lite knepigt, eftersom Kaspi delvis fungerar som bank/kreditinstitut, men samtidigt även t.ex. som appleverantör. Någon DCF-analys har jag (åtminstone inte än) orkat knåpa ihop för bolaget i fråga, men det kanske också kan bli av någon gång.
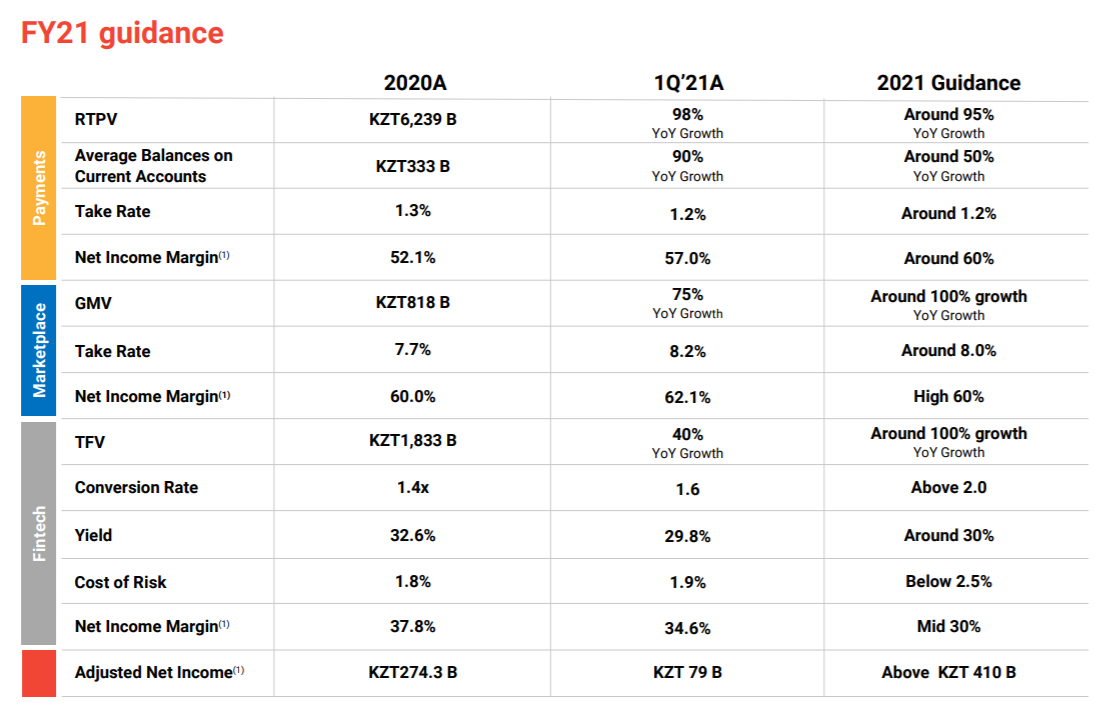
Hur ser riskerna ut då?
För det första kan man förstås lyfta fram själva verksamhetslandet, Kazakstan. Kazakstan är en starkt reglerad stat, och det finns inga garantier för att Kaspis ställning som nuvarande ”digitaliserare av hela staten” kommer att kunna fortsätta i nuvarande form. Även om företaget är noterat på Londonbörsen är redovisningsmässiga turer alltid en risk när man verkar i tillväxtmarknader. Forbes har också skrivit en artikel om bolagets ägarförhållanden under rubriken: The Two Billion Dollar Mystery Behind The Ownership Of London-Listed Kazakh Fintech Kaspi.
Kazakstans valuta tenge har också under de senaste tio åren devalverats kraftigt mot dollarn, i vilken bolaget är noterat på börsen. I slutet av 2015 lades dock tengen på rörlig växelkurs, varefter förändringen har varit något mindre, även om en viss värdeminskning har skett även efter det. En liknande utveckling i framtiden skulle potentiellt kunna äta upp en betydande del av den potentiella avkastningen.
Ser man till konkurrenssituationen finns det inga liknande ”allt-i-ett”-tjänster i Kazakstan (?). Varje affärsområde har dock sina egna konkurrenter, och i synnerhet inom Payments- och Fintech-sektorn konkurrerar Kaspi med diverse banker om rollen som förmedlare av betaltjänster och lån. På Marketplace-området utgörs konkurrenterna allmänt av alla andra säljare inom deras produktsegment. Största delen av exempelvis Amazons produkter kan dock inte levereras till Kazakstan, och jag har åtminstone inte sett något intresse från jättarna i branschen att expandera dit.
En liten sammanfattning
De senaste årens tillväxt har varit stark såväl på marknaden som i synnerhet för Kaspi inom marknaden. Värderingsmultiplarna ligger på en ganska neutral nivå om årets prognoser slår in, även om de med tanke på landet och branschen skulle kunna anses vara något höga. Den framtida utvecklingen kommer delvis att bero på tillväxten i befintliga verksamheter, lanseringen av nya segment inom affärsområdena samt potentiellt lanseringen av helt nya verksamheter eller geografiska områden. Analytikernas estimat hämtade från marketscreeners sida:
Och till dem som är intresserade av utdelning: bolagets avsikt är att årligen dela ut minst 50 % av nettovinsten. Senast i slutet av mars betalade de en utdelning på drygt 2 dollar, vilket med nuvarande kurs motsvarar en direktavkastning på ca 2,2 %. Kazakstan och Finland har ett gällande skatteavtal enligt vilket källstaten maximalt kan beskatta 15 % av utdelningens totalbelopp. Aktierna som är noterade på Londonbörsen är dock depåbevis, GDR:er (Global Depositary Shares), så om någon som är mer insatt i detta vet om dessa påverkar beskattningen på något sätt, då en del av de faktiska ägarna till aktierna finns hos en rysk bank, en del hos ledningen och allt vad det är, heh.
Länkar
Q1-presentation
Q1-rapport
Börsprospekt (IPO prospectus) - ett ”lite” matigare paket från oktober förra året (2020)
Snabb överblick av Kaspi och marknaden - tidningsartikel
Detta var min första trådstart, så det finns säkert utrymme för förbättringar, men förhoppningsvis klargjorde detta Kaspis verksamhet en aning. Jag har redan sett ett par stycken köpa denna, så vi får hoppas att det blir lite diskussion kring det här bolaget också. Jag äger själv aktier i företaget.