Inderes' mislykkede anbefalinger

Er Cramo-sagen blevet behandlet her? Inderes havde en ‘reducer’-anbefaling med et kursmål på 7,30 i en måned fra 16. august 2019. Samtidig undrede vi os, så vidt jeg husker, over Nordeas kursmål på ti euro. Fulgte vi markedsprisen for meget, som dog kortvarigt faldt til under syv euro, men derefter sprang op igen. Nu betragtes Cramos indløsningspris kun som rimelig (13,25) før dagens stigning til 13,75 euro. Hvad gik galt @Olli_Koponen

Tilføjelse: Jeg får altid lidt dårlig samvittighed, når jeg fremhæver disse fejl, men @Verneri_Pulkkinen delte igen linket til denne tråd et andet sted. Jeg understreger stadig, og som @Sauli_Vilen har bekræftet: Analytikere er også kun mennesker :slight_smile:

Tilføjelse 2: Retteligt korrigeret den rigtige Olli til analytiker :slight_smile:

8 Synes om

Hvis analytikeren tager kommentarerne rigtigt, så vil en sådan kritik kun gøre dig bedre. :slightly_smiling_face:

4 Synes om

Cramo er fulgt af @Olli_Koponen

2 Synes om

Ups, ja, jeg var lige ved at vælte en kop kaffe ud over dig, undskyld :slight_smile:

1 Synes om

Hej. Meget god pointe, og du har helt ret. Vi tog grueligt fejl, og vi har nok fulgt markedsprisen for meget.

Under disse store fald var vi i gang med at udarbejde en omfattende rapport om selskabet, og selskabet var, set i bakspejlet, nok ikke tilstrækkeligt kendt for os. Vi var i starten blevet positive efter den negative resultatvarsel, men markedsforholdene så ikke ud til at forbedres som forventet, hvilket fik os til at vende tilbage til en negativ holdning, set i bakspejlet på et helt forkert tidspunkt. I vores kursmål forsøger vi dog altid at tage højde for et 12-måneders kursmål, hvilket i sommer virkede korrekt på grund af usikkerheden omkring maskinudlejning. Da den omfattende rapport udkom, havde vi haft tid til at sætte os ind i selskabet i den nødvendige udstrækning, og markedsforholdene så ikke længere så dårlige ud. Henvisningen til at reducere aktier ved forhøjelsen af købstilbuddet var forkert, da det opfordrer til at reducere aktier, selvom forhøjelsen kun var omkring 4 %. Ifølge vores tidligere vurdering anså vi en forhøjelse af købstilbuddet for usandsynlig, hvilket vi tog fejl af. Med hensyn til de kortsigtede udsigter anså vi tilbuddet for rimeligt, men vi mener, at det gør det langsigtede potentiale mat.

9 Synes om

Det kan have været usandsynligt i lyset af al information, men det skete alligevel. :wink:

Generelt. Sauli & Juha bemærkede træffende i deres Model Portfolio-gennemgang, at man nogle gange begår fejl ved at opgive en god aktie for tidligt. Bagefter har det vist sig at være svært at komme tilbage. Nu er situationen sådan, at dette synspunkt bliver sat på prøve. Helt ærligt :slight_smile:

1 Synes om

Hvilken aktie henviser du så til med dette? :thinking:

@Molskis06

Det er ikke en fejl, hvis den reelle værdi af en virksomhed baseret på en rationel beregning ikke stemmer overens med markedsværdien beregnet ud fra aktiekursen.
Historien indeholder adskillige eksempler i begge retninger, hvor børsen har prissat en virksomheds værdi totalt forkert i forhold til dens reelle værdi. For eksempel vil dem, der købte Nokia for over 50 euro under dot-com-manien i 2000’erne, aldrig få deres penge tilbage. I øjeblikket er mange momentumaktier steget mange gange mere end deres indtjeningsvækst på grund af en stigning i P/E-forhold forårsaget af lave renter. Det betyder, at den forventede diskonterede nutidsværdi af virksomhedernes cashflows ikke er steget særlig meget, men investorerne har blot været villige til en lavere afkastforventning for fremtiden ved at betale en slags overpris i forhold til, hvad et normalt værdiansættelsesniveau ville være i lyset af resultaterne. For eksempel er nogle af de såkaldte “sikre havn”-aktier i øjeblikket endda en tredjedel over den øvre grænse for deres langsigtede værdiansættelsesniveau.
Problemet er, at kursstigningen i længden ikke kan baseres udelukkende på en stigning i værdiansættelsesmultiplen. Denne “Greater Fool”-tilgang vil før eller siden nå sin grænse. De generelt lave renter globalt forårsager en værdiansættelsesboble bredere, når der betales priser for modne, langsomt voksende virksomheder, hvor P/E bevæger sig over 30.

Jeg tvivler på, at en sådan udvikling kan fortsætte meget længere.

7 Synes om

Tak for afklaringen i denne sag, som havde naget mig lidt.

Jeg flytter det til et bedre sted:

Nu hvor jeg har været syg i fire dage (ikke corona, bare en almindelig forkølelse), tænkte jeg, at jeg ville genoplive denne tråd og skrive en lille syndsliste over de dårlige anbefalinger indtil videre. Lad mig starte med at sige ligeud, at indtil videre er dette år bestemt ikke gået godt for modelporteføljen eller analyseteamet i visse større sager - og forhåbentlig lærer vi noget af et sådant år.

Lad os starte med Remedy.


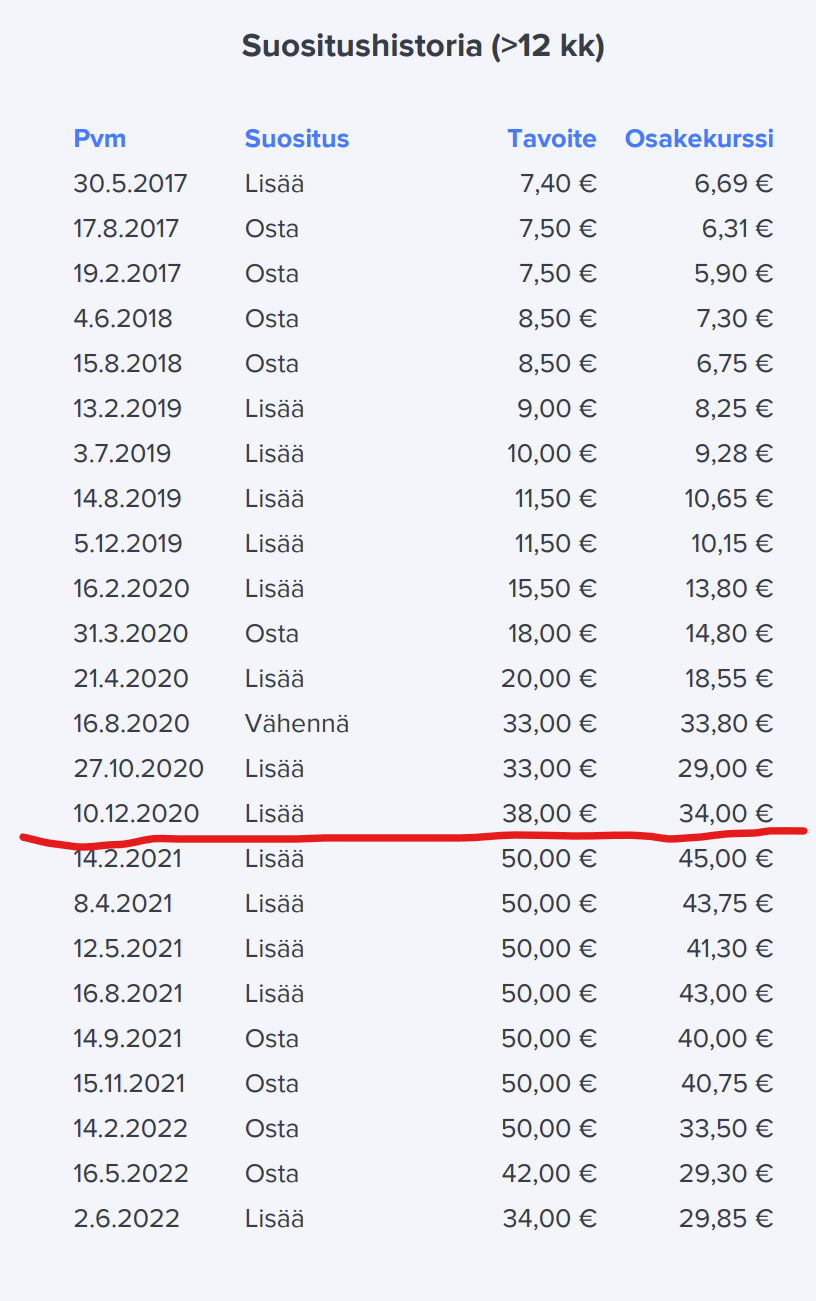
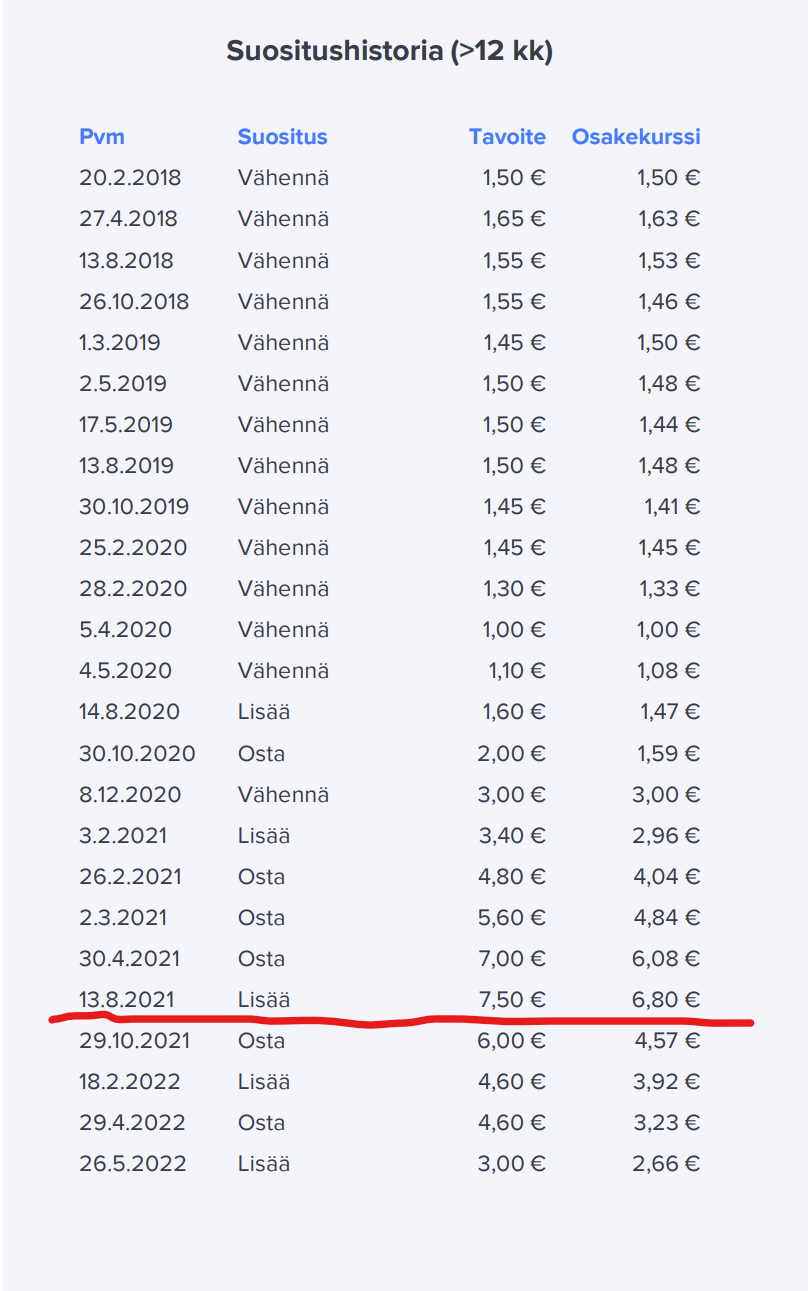
Jeg har markeret med en rød linje det punkt, hvor anbefalingen begyndte at gå galt. @Atte_Riikola har allerede analyseret Rememedys fiasko godt i denne video, så den del er blevet gennemgået grundigt :slight_smile: Men det fjerner desværre ikke det faktum, at denne række af Køb-anbefalinger har ført til en massiv underpræstation for investorerne.

Dernæst, Qt på samme måde (@Antti_Luiro)


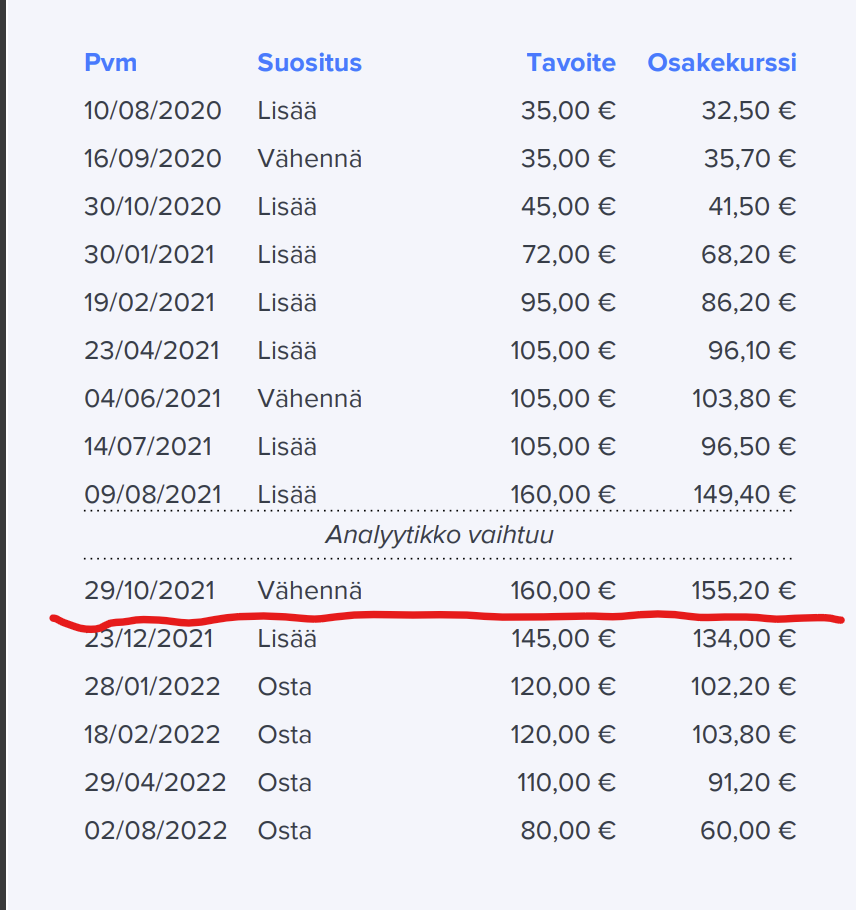
Med Qt føles det som om, der var tale om en meget simpel fejl: man tog ikke tilstrækkeligt hensyn til muligheden for en indsnævring af værdiansættelsesmultiplikatorerne i takt med ændringerne i rentemiljøet. På den anden side var en klar fejl i analysen også, at den negative nyhed kom som en så stor overraskelse, som den gjorde. Dette har der selvfølgelig allerede været diskussion om de seneste dage. Jeg vil dog gerne fremhæve et perspektiv her. Jeg er ikke 100% sikker på, om det var @Verneri_Pulkkinen, der talte om realiseringen af de risici, der blev nævnt i Qt’s rapporter, men det slog mig generelt, at når man siger, at analysen har understreget/fremhævet visse risici X, Y og Z, så kan man for eksempel med Qt på dette tidspunkt virkelig undre sig over, hvorfor f.eks. sammenlignelige værdiansættelsesniveauer eller ændringen i rentemiljøet ikke har haft en større vægt i analysen, hvilket måske ville have ført til et mere forsigtigt syn, fordi downside-risiciene tydeligvis var forhøjede. Desværre skaber man ikke overskud for investorerne på anbefalingsniveauet ved blot at skrive risiciene ned :frowning:

Dernæst kommer to virksomheder, som jeg mener begge er forbundet af den samme faktor – markedets svaghed er kommet bag på analytikerne (@Thomas_Westerholm, @Atte_Riikola). Kamux og Harvia.
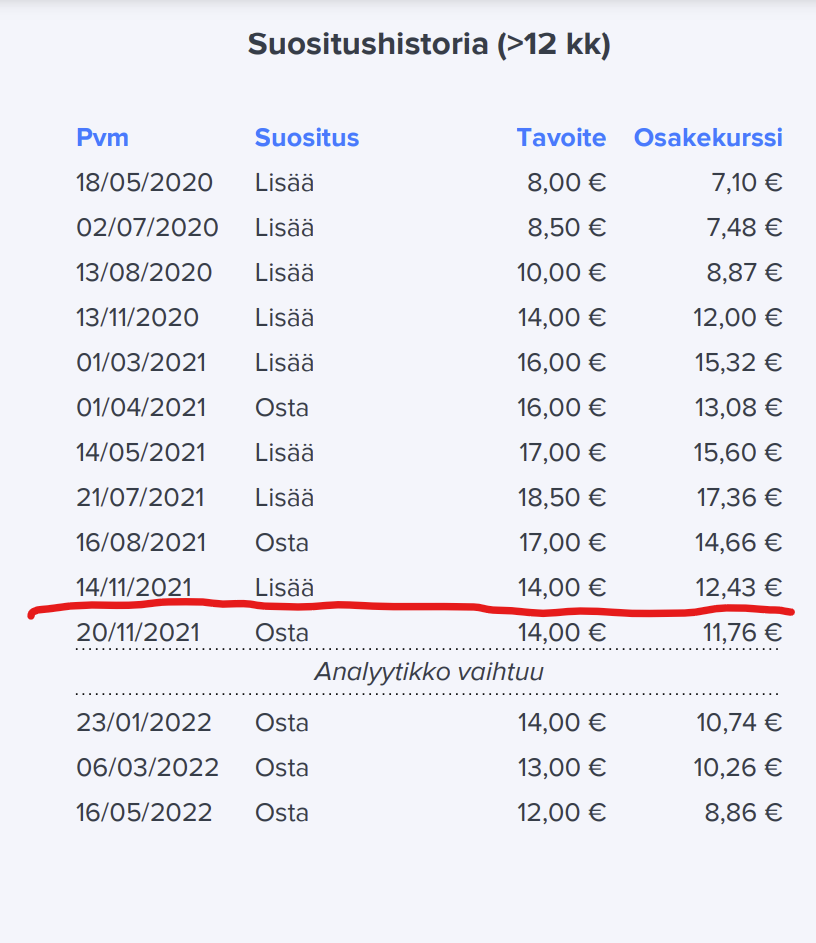
Kamux’s anbefalingshistorik (med en rød linje, der anslår, hvor de største fejl er begyndt):


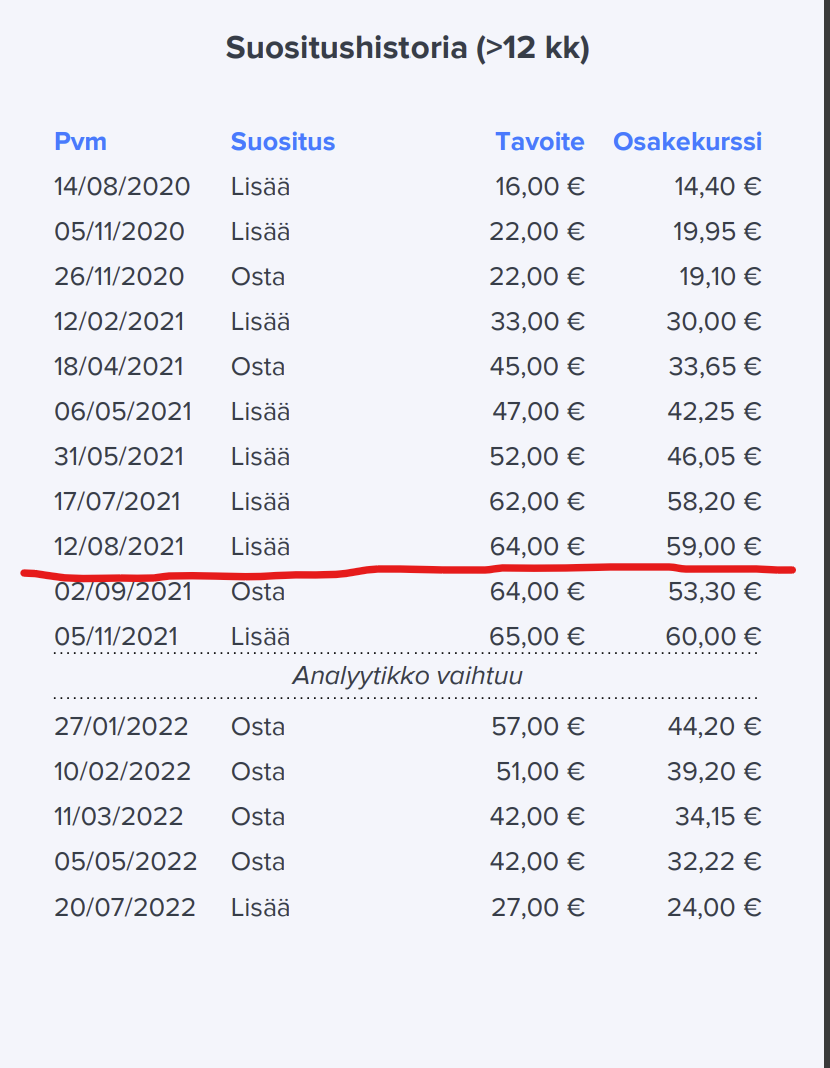
Harvias anbefalingshistorik (som ovenfor):

I begge virksomheder er det sket, at svagheden forårsaget af markedssituationen er blevet groft undervurderet, selvom en købsanbefaling, efter min mening, ville have været den helt rigtige løsning uden denne. Da den forværrede markedssituation i begge virksomheder har ramt hårdere end forventet, ser resultatet ud derefter.

Så er der en måske større helhed. IT-servicesektoren, hvor der nu findes en klar fiasko, nemlig Solteq, hvis anbefalingshistorik er herunder.


I Solteq var fejlen simpelthen, at vi to gange har været på Køb-siden ved svage resultater eller negative udsigter. Men måske er det meget vigtigere at behandle IT-servicesektoren som helhed. @Joni_Gronqvist er meget velkommen til at deltage i denne diskussion, hvis han vil, eller kommentere emnet i en video. Jeg har stadig ikke rigtig forstået, hvorfor IT-servicesektoren som helhed har underpræsteret relativt dårligt i forhold til markedet, bortset fra Tiedos nylige stigning. Jeg finder ikke længere nogen anden fornuftig forklaring end, at der er noget galt med hele sektorens værdiansættelse eller risikoprofil. @Joni_Gronqvist har dog efter min mening med meget gyldige argumenter talt om sektoren som en af børsens hotteste sektorer, hvor vækstdriverne er i orden. Set i det lys er det meget svært at forstå, hvorfor f.eks. 12 måneders forward P/E meget ofte er tættere på ti end f.eks. femten (dette gælder i skrivende stund f.eks. Siili, Solteq, Tietoevry, Innofactor, Digia osv.), hvis man nu bruger tommelfingerreglen, at selskaber i sektoren i gennemsnit bør være i en betydeligt bedre position med hensyn til omsætningsvækst og indtjeningsvækst end et gennemsnitligt selskab på Helsingforsbørsen. Og før @Verneri_Pulkkinen begynder at råbe om brugen af P/E, så forenkler dette efter min mening situationen tilstrækkeligt. En helt lignende indikation ses f.eks. via EV/EBITA, (reverse) DCF-modellen og i nogle tilfælde endda summen af delene (Solteq). Er det derfor et spørgsmål om, at man har misforstået noget i hele sektorens værdiansættelse, og at sektorens risikoprofil i virkeligheden er meget højere end nuværende og tidligere estimater? Jeg tror ikke selv på dette i øjeblikket, men dette spørgsmål er man nødt til at stille på dette tidspunkt, fordi markedets holdning synes at afvige så meget fra min holdning og @Joni_Gronqvist’s anbefalinger (og så vidt jeg forstår også hans syn på sektorens fundamentaler generelt :smiling_face_with_three_hearts:).

Her er et par tanker, som jeg orkede at skrive ned, mens jeg var syg. En pokkers klog analytiker (:heart:) har forresten sagt, at analytikerens opgave er at have ret. Jeg mener, at både af Modelporteføljens afkast i år og af de ovennævnte anbefalingshistorier kan man se, at der er noget, der er gået galt i disse meget fulgte selskaber – selv efter den fejl, der blev begået med terminalselskaberne i 2021, da anbefalingerne ikke reagerede på de bobleagtige værdiansættelser visse steder. Dette vækker en vis bekymring hos mig og sikkert også hos andre på kort sigt. Den langsigtede track record vil sikkert stadig tale for sig selv i lang tid, men på kort sigt har analysepræstationen efter min mening ikke levet op til forventningerne. Jeg har med vilje også en måske lidt rå attitude, fordi jeg ønsker at skabe debat om emnet :slight_smile:

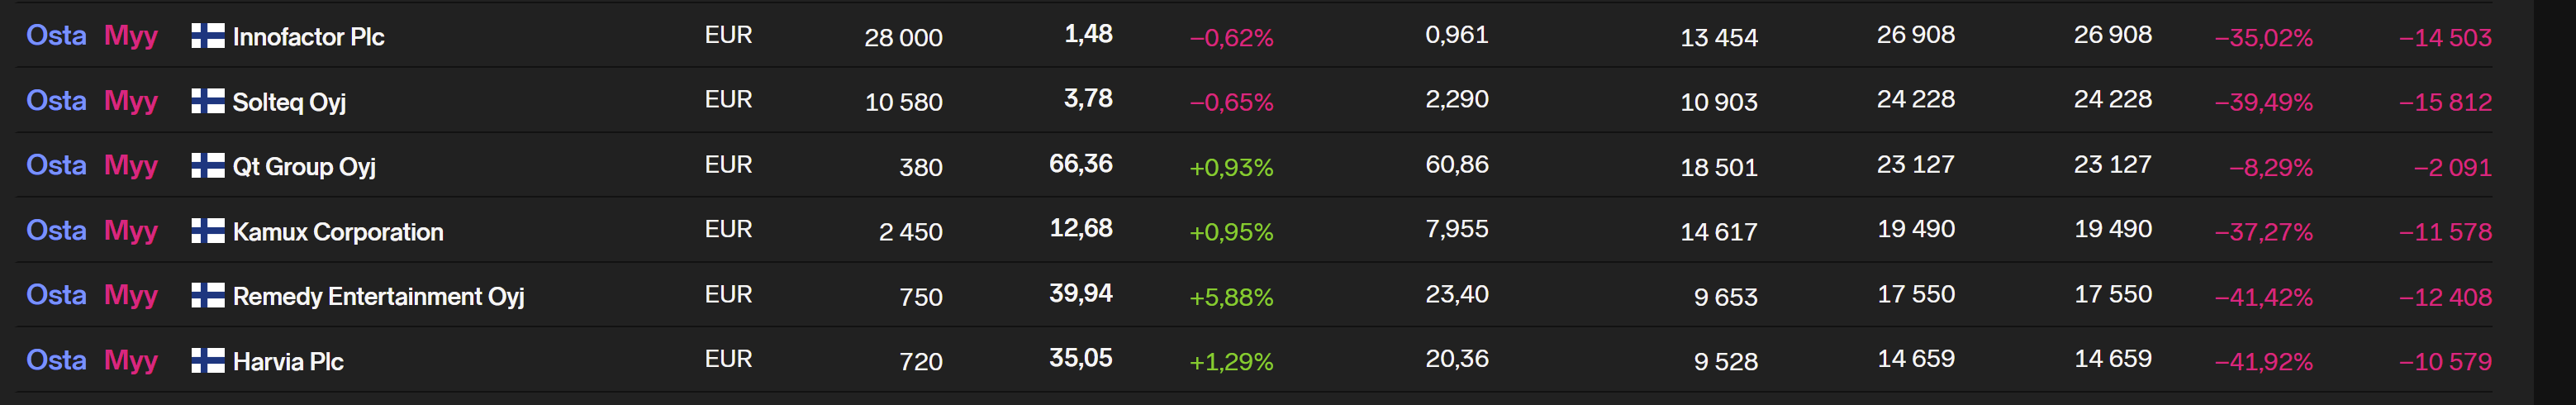
Edit: Åh ja, pokker. Jeg glemte næsten at nævne mine positioner i de firmaer, jeg nævnte i indlægget, her er de


100 Synes om

Fantastisk tekst @Johannes_Sippola, og jeg er fuldstændig enig.

Det skal bemærkes, at eftertanke er den nemmeste form for visdom; på en måde er alle, der har investeret i de nævnte virksomheder baseret på anbefalinger, ansvarlige for denne situation, da boblerne burde have været opdaget og noteret allerede i slutningen af sidste år.

I den anden tråd bragte jeg allerede dette emne op fra et risikoperspektiv. Nogen burde fløjte af, når der i et nulrente-miljø gives købs-/tilføj-anbefalinger til virksomheder, der allerede har P/E-værdier i skyhøje nivere, og hvor TERMIN-andelen i DCF-modellen er langt over 50%. Man kan spørge sig selv, hvem der ellers skulle gøre det, hvis ikke analytikeren?

Det føles nu som om, man er blevet fanget i euforien over en nulrente-verden med evig vækst, og analytikerne har også drukket sig bobleberusede fra centralbankernes punchebowle. Det er på den ene side svært at opretholde en salgsanbefaling på f.eks. 60 € for QT, når kursen er 160 €, men det er netop i disse tilfælde, at der er brug for en egen vurdering, især når man ser, at inflationen stiger, og renterne ikke kan forblive på nul for evigt. Eller selv hvis de forbliver på nul, så er der som sagt bagklogskab ikke nogen mening i de målkurs.

Angående IT-sektoren vil jeg blot sige, hvad jeg har sagt længe – en meget stor del af virksomhederne sælger en service, der ikke skalerer. Det er den der EilaKaisla-agtige røv-udlejning i en branche, hvor timepriserne har stået stille de sidste 10 år, samtidig med at lønningerne er steget markant på grund af mangel på kvalificeret arbejdskraft. Er det grundlag for P/E 10-12 værdiansættelser? Måske er det ikke nok til at forklare, men branchens grundlæggende karakter skal også tages i betragtning, uanset hvor meget man er fanget i digidigi-hypens vold.

EDIT: Jeg ejer ingen af de virksomheder, Jokke nævner. Jeg har lejlighedsvis handlet med Harvia sidste efterår, så vidt jeg husker. Jeg havde QT og Remedy engang i 2020, men solgte dem i god tid, før de toppede.

31 Synes om

Og COVID og den medfølgende “work-from-anywhere”-kultur forårsagede en eksplosiv stigning i lønninger, altså omkostningsniveauet, i visse lande. I Europa, især i nearshore-lande som Polen, Tjekkiet og de baltiske lande, var lønudviklingen inden for IT-branchen virkelig imponerende mellem 2020-2021. I Finland blev omkostningsniveauet udover løninflation løftet af, at medarbejdere gik over til at blive konsulenter (freelancere eller i mindre firmaer med venner) samt omkostninger forbundet med det glohede arbejdsmarked, såsom headhunting.

2 Synes om

Meget forfriskende kritik, @Johannes_Sippola. Inderes’ analytikere har modtaget næsten uforbeholden ros på dette diskussionsforum, og Redeye’s analytikere nævnes ofte som deres modstykker. Mange har udtrykt vrede og skuffelse over Redeye’s aktieanbefalinger i løbet af de sidste seks måneder og betragtet dem som uprofessionelle amatører. Den kolde kendsgerning er dog, at de aktier, Johannes nævnte, at Inderes “roser”, er faldet 30-65 procent siden begyndelsen af året, og Redeye’s Top Picks er “kun” nede med 21 procent siden årsskiftet.

Så det er alvorligt på tide, at Inderes’ analytikere ser sig i spejlet. Deres track record for dette år er i mange henseender direkte elendig. Ikke alt kan tilskrives verdenssituationen.

6 Synes om

Lad os dog ikke blande disse to sammen, RE’s forretning er så shady, at det er umuligt at lave en pålidelig sammenligning. Deres analytikere rapporterer deres køb og salg bagefter, og jeg ville ikke blive overrasket, hvis der var en form for ægte kursmanipulation i baggrunden for at opnå personlig vinding.

11 Synes om

Her sammenlignes katte med hunde, og en meget bedre sammenligningsgrundlag ville være en modelportefølje end en tilfældig gruppe fra Inderes’ analyserede selskabers kursudvikling.
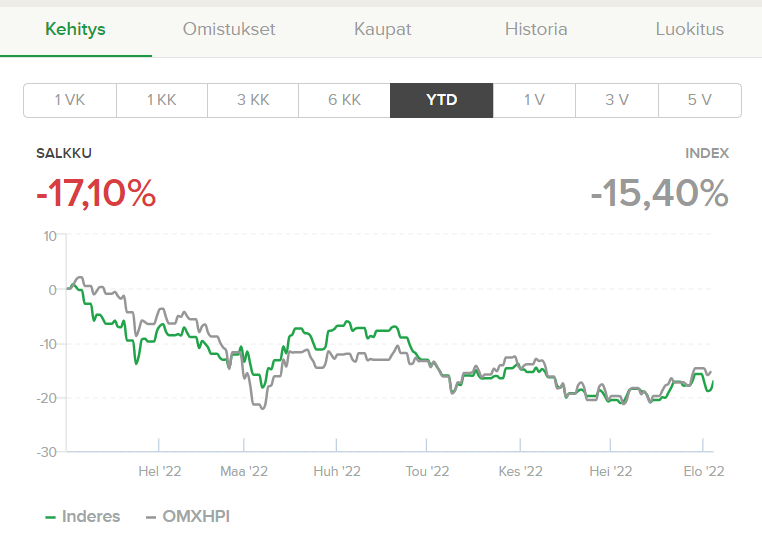
Modelporteføljens YTD er -17 %, så det er heller ikke gået godt, da modelporteføljen skulle vise, hvilken merværdi Inderes’ anbefalinger giver i forhold til indekset.

Jeg tror, de holder møder derinde, og vi venter spændt på videoen om Inderes’ nuværende analysesituation, som Mikael også lovede i webcasten.

8 Synes om

I morgen er planen at lave en modelporteføljevideo med Juha, og i næste uge er Mikaels lovede video på dagsordenen med Antti og Veppu :+1:

42 Synes om

Dette er et godt sammenligningsgrundlag. En anden sammenligning, som endnu mindre er påvirket af held eller uheld, fås fra alle anbefalinger. Jeg linker her til min nyligt udførte analyse af disse (Analyysi kaikista Inderesin suosituksista - #31 käyttäjältä vuh - Kehitysideat - Inderes forum)

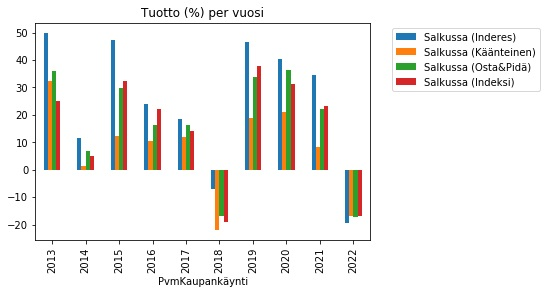
Anbefalingerne har faktisk ikke ramt i år, og Inderes har indtil videre tabt knebent til indekset:

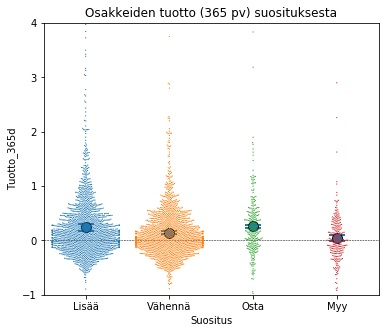
I forbindelse med disse aktier kunne man nok have været mere forsigtig tidligere, men man skal også huske, at der er en enorm spredning i individuelle aktier uanset anbefalingen:

Jeg har overvejet det filosofiske spørgsmål, hvad der egentlig er en mislykket anbefaling?

Hvis markederne er effektive, skulle forventningsværdien og spredningen af anbefalingernes afkast være den samme i dette billede. Dette ser ikke ud til at holde empirisk. I den anden yderlighed er Inderes et orakel og kan præcist forudsige afkastet af individuelle aktier og hele markedet 1 år frem. Dette er sandsynligvis umuligt. Mellem disse yderligheder er der et punkt (som vi ikke kender), hvor aktieafkast i teorien er muligt at forudsige med den tilgængelige information, og resten er ren tilfældighed, som man ikke kan slippe af med.

Derfor tager Inderes efter min mening ikke fejl, hvis afkastet af en enkelt aktie afviger fra anbefalingen, dvs. ‘Tilføj’ giver tab, og ‘Reducer’ giver overskud. Jeg kan selv godt lide at følge forventningsværdierne for de forskellige anbefalingers afkast ud over spredningen og sammenligne det med indekset. Dette år er indtil videre gået skævt. Jeg ville gerne lave et dashboard af dette :smiley:

23 Synes om

Inderes er af forståelige årsager blevet kritiseret meget på det seneste, men i al ærlighed må det siges, at andre analysehuse heller ikke har klaret sig fantastisk. Jeg følger selv bl.a. OP’s “Bedst”-liste ugentligt, og der er i løbet af det sidste år stærkt blevet anbefalet bl.a.:

  • Tokmanni (fra niveau 24€) - “rentabel vækst fortsætter”
  • Det fusionerede Anora (11€) - “lav pris og synergieffekter”
  • Uponor (27€) - “vækstpotentiale i værdiansættelsen”
  • Kamux (14€) - “fragmenterede markeder”
  • Harvia (40€) - “prissættelseskraft i inflation”
  • Kemira (14€) - “billigere end referencegruppen”
  • Kojamo (20€) - “voksende byer”

Hvad fortæller dette? I hvert fald, at investering er en vanskelig disciplin, især i et nedadgående marked.

Det er også klart, at et år og fire kvartaler er en meget kort periode i investering. Du kan i princippet objektivt holde gode aktier i årevis, men det afspejles ikke i afkastet, fordi markedet (endnu) ikke har korrigeret værdiansættelseskoefficienten for den gode aktie.

PS. Må flyttes til en bedre tråd om nødvendigt, for her var ros af Inderes – og vel også mildnelse af kritikken – forbudt :grinning_face_with_smiling_eyes:

Redigering. Som det korrekt blev påpeget nedenfor, har Sampo og Nordea været rigtig gode investeringer det seneste år, så jeg fjerner dem fra denne liste over OP’s “fejl”. “Fejl” er også i citationstegn, for ved at kigge i bakspejlet kan man naturligvis ikke se, med hvilket risiko/afkast-forhold og investeringshorisont den oprindelige anbefaling blev givet.

10 Synes om