God lördagskväll på Forumet!
Nu har jag hunnit fundera lite djupare på saken, och här kommer det längre svar jag lovade. Först några allmänna tankar kring detta intressanta resonemang. Detta är i och för sig lite hårklyverier, men jag styr här diskussionsvinkeln mot vad jag anser vara mer rationellt.
-
Vår bevakning och därmed rekommendationsfördelning täcker många små bolag som inte ingår i OMXH25-indexet. Om vi talar om OMXH25-indexets poängnivåer, så borde vi väl titta på vår fördelning bland de 25 bolagen, eller hur? Ett betydligt mer relevant index för denna diskussion är OMXH Cap, som är viktbegränsat och i viss mån tar hänsyn även till mindre bolag. Dessutom vore det bra att få med First North, men det blir onödigt krångligt just nu. Detta har ingen avgörande betydelse för jämförelsen, men jag ville bara påpeka det.
-
Indexnivån är enligt mig i grunden fel sätt att bedöma huruvida aktiemarknaden är dyr eller inte, vilket det väl här är tänkt att ställas i relation till Inderes rekommendationsfördelning. I grunden borde man enligt mig luta sig mot värderingsnivåer, vilka jag anser också säger mer om investerarnas girighet och rädsla, som du refererade till. Jag försöker inte på något sätt påstå att värderingsnivåerna skulle vara förmånliga nu och att rekommendationsfördelningen därför vore motiverad: det stämmer ju inte. Trots det är poängnivån – som ju borde stiga över tid på en växande aktiemarknad – ett lite underligt sätt att se på marknaden.
-
Att jämföra rekommendationsfördelningen bakåt med en viss tidsperiod är enligt mig ett kraftigt förenklat synsätt. Särskilt genom att handplocka lämpliga tidpunkter från historien kan man hitta märkliga fördelningar, men de betyder inte nödvändigtvis att vi var helt ute och cyklade. Snabb reaktion i en bred bevakning är omöjlig, såvida man inte börjar ropa ut en ”köp/sälj allt”-order uppifrån. Detta skulle i sin tur strida helt mot Inderes filosofi: hos oss utgår analysen alltid från bolaget, och man kan inte ge order ”uppifrån”. Dessutom har bevakningen vuxit kraftigt hela tiden, vilket innebär att vi inte längre jämför äpplen med äpplen. Det vore mycket enklare att diskutera enskilda bolags värderingsnivåer, då vi direkt kunde se förändringar i värderingsmultiplar och andra fundamentala rörelser. Men jag förstår förstås att om man vill spegla förändringar i helhetssynen, så har vi inget bättre att erbjuda. Mer relevant är enligt mig att fundera på om vi för närvarande har en alltför positiv syn – att leta historiska misstag lämnar jag åt andra.
-
Att jämföra indexpoäng och värderingsnivåer med historien tar inte hänsyn till aktiemarknadens utveckling. En statisk betraktelse är alltid problematisk, och även om jag helt skriver under på faran med ”this time is different”-tänket, har Helsingforsbörsen förändrats mycket på kort tid. Med detta försöker jag bara säga att historien inte är helt jämförbar varken för Inderes bevakning eller för hela börsen.
Efter dessa kommentarer kommer vi till själva kärnfrågan: Är Inderes rekommendationsfördelning för närvarande alltför positiv med tanke på det rådande läget på aktiemarknaden? Jag antog åtminstone själv att det var svaret på den frågan som efterfrågades. Jag hoppas att jag har rätt, för annars skriver jag här en lång utläggning om fel ämne. Innan vi går in på min egen syn på saken ska vi försöka få fram fakta till stöd för spekulationerna. Låt oss först titta på hur bolagens värderingsnivåer ser ut och vilka resultatförväntningar som för närvarande motiverar dem.
Genomsnittlig värderingsnivå inom Inderes bevakning
Låt oss först kika på hur värderingsnivån ser ut för ett genomsnittligt bolag under Inderes bevakning. I följande graf ingår alla bolag som Inderes bevakar, från vilka median-P/E och EV/EBIT sedan har beräknats. Siffrorna är justerade för engångsposter och data samlades in den 1 december, varefter kurserna har kommit ner. Därmed är multiplarna för närvarande förmodligen något lägre.
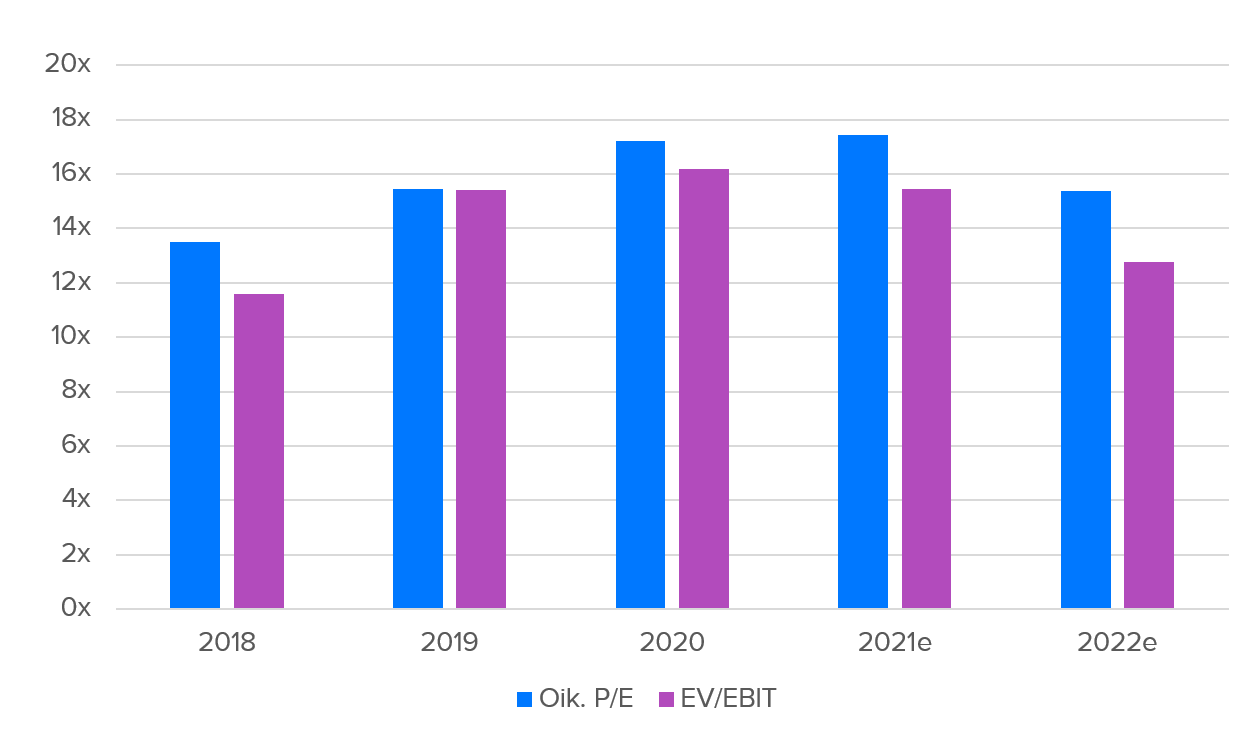
Jag tycker det är intressant att notera i grafen att den tycks indikera att balansräkningarna har stärkts (EV/EBIT). Låt oss sedan titta på Helsingforsbörsens genomsnittliga framåtblickande P/E-tal (12 månader) baserat på konsensusprognoser. Den ser väldigt snarlik ut, vilket inte är särskilt överraskande.
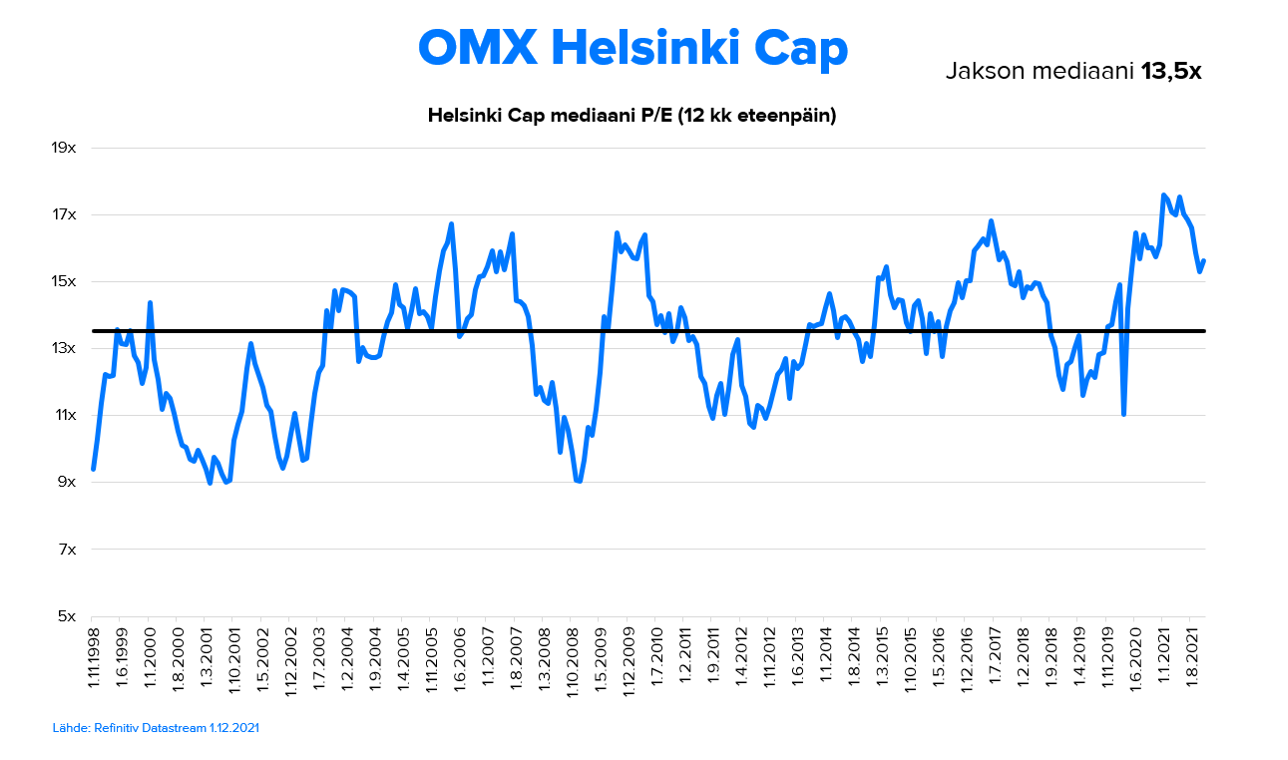
För närvarande är det framåtblickande P/E-talet alltså cirka 15x, medan det mycket långsiktiga medianvärdet är 13,5x. Vi ligger alltså på ett P/E-tal cirka 11 % över det långsiktiga historiska snittet. Sommarens toppnivåer var visserligen rekordhöga, och då borde varningsklockorna ha ringt. Nu befinner vi oss fortfarande högt, men inte på en särskilt exceptionell nivå. Med tanke på nollräntor och den massiva likviditet som flödar på marknaden är denna allmänna värderingsnivå inte orimlig. Faktum är att median-P/E under de senaste fem åren – vilket torde beskriva nollränteprissättningens era ganska väl – har legat på runt 15x. I relation till det är värderingen alltså neutral, vilket kanske är lite förvånande när man tänker på värderingarna i USA.
Men stödjer den nuvarande värderingsnivån en särskilt positiv rekommendationsfördelning? Mitt svar är nej.
Ekonomiska utsikter och vinsttillväxt
Enligt mig kan nuvarande värderingsnivåer motiveras – och kanske även en positiv rekommendationsfördelning – om de ekonomiska tillväxt- och vinstutsikterna är exceptionellt goda. När vi talar om Europa och Finland ligger ribban för ”exceptionellt goda” ekonomiska utsikter lågt. Europas ekonomiska tillväxt har trots allt varit ett ganska trögt harvande i stort sett hela tiden sedan finanskrisen.
För närvarande är tillväxtprognoserna för nästa år dock betydligt högre än vad den ekonomiska tillväxten i genomsnitt har varit. OECD publicerade nyligen en prognos enligt vilken euroområdets ekonomiska tillväxt blir 4,3 % år 2022. Efter finanskrisen har en tillväxt på 2 % i euroområdet varit anledning till firande, och det har nog bara överträffats 2017. De ekonomiska utsikterna är alltså baserat på prognoserna exceptionellt starka, men är dessa prognoser då pålitliga? Om jag erbjöds 50/50-odds på om euroområdets tillväxt 2022 hamnar under eller över 4,3 %, skulle jag gärna sätta mina pengar på under-alternativet. Jag gissar att nästa revideringar görs nedåt, särskilt med tanke på den huvudvärk som den nya varianten medför. Men jag ska inte leka ekonom mer än så.
Låt oss sedan gå till det som är mer relevant för vår del, det vill säga Inderes förväntningar på vinsttillväxt. Dessa bör vi dock enligt vår mening betrakta tillsammans med den där värderingsnivån: om vinsttillväxten i genomsnitt vore mycket snabb och dessutom hållbar, skulle högre multiplar vara motiverade. Inderes prognoser för vinsttillväxt för 2022 visas i följande graf, där data samlades in 17.11.2021. Datan är alltså redan något föråldrad, men helhetsbilden har enligt min uppfattning inte förändrats nämnvärt. Samma graf presenterades i sammanfattningen av rapportsäsongen för Q3’21.
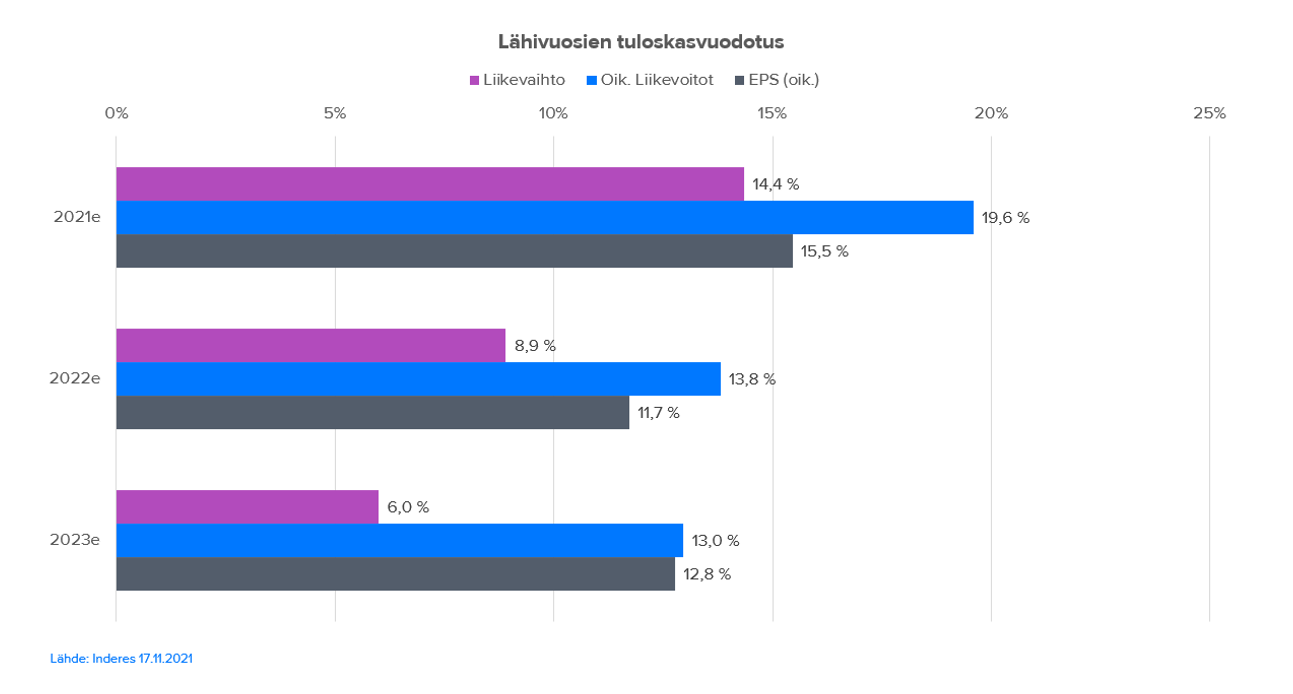
Helsingforsbörsens normala vinsttillväxttakt är mycket lägre än prognoserna för nästa år, och vinsttillväxten väntas fortsätta stark även 2023. Som jag ofta skrivit i samband med bland annat dessa sammanfattningar av rapportsäsongerna: om vinsttillväxten realiseras enligt förväntningarna är avkastningsutsikterna för Helsingforsbörsen faktiskt riktigt goda (jag återkommer till fallgroparna).
Är dessa prognoser då verkligen realistiska? Visst är de säkert realistiska, men jag misstänker att den faktiska vinsttillväxten kommer att bli lägre än prognoserna. Historiskt sett har analytikernas prognoser i USA traditionellt fallit som en pannkaka allteftersom året fortskridit; om jag minns rätt sänktes prognoserna under perioden 2000–2020 i cirka 80 % av åren och höjningar skedde främst under undantagsår. Vi har haft samma tendens, det vill säga att prognoserna i genomsnitt har varit för optimistiska. Jag har själv tänkt att analytiker gör fina modeller med mycket goda motiveringar, men inte tar tillräcklig hänsyn till motgångar som uppstår i den verkliga världen. Av egen erfarenhet kan jag säga att det är otroligt svårt att förutse dessa överraskningar i den verkliga världen. Att göra olika nedåtriktade ”riskjusteringar” känns å andra sidan intellektuellt oärligt. Trots det går saker och ting aldrig helt enligt planen, och negativa överraskningar är i genomsnitt fler än positiva (åtminstone när man beaktar analytikernas positivt färgade utgångspunkt för prognoser). Under coronaåren var det ju tvärtom, så för nyare investerare har analytikerna kanske verkat alltför pessimistiska. Men som yrkeskår har vi nog alltid varit optimister.
Mest orolig är jag för lönsamhetsprognoserna, som hos oss fortsätter att stiga nästa år. De senaste åren har dock varit utmärkta ur ett lönsamhetsperspektiv. Visst, om omsättningen växer kraftigt kan den operationella hävstången vinna över kostnadsinflationen. Många bolag tycks på sistone ha fått stämpeln ”kvalitetsbolag”. En del säkert välförtjänt, en del förmodligen inte. De senaste åren har varit så exceptionella att de inte nödvändigtvis ger en rättvisande bild av bolagens prestationsförmåga på längre sikt. På bolagsnivå är det dock omöjligt för mig att gå igenom detta här. Men låt oss säga så här: det lönar sig att förhålla sig kritiskt till P/E-talets kritiska E-komponent.
Men stödjer den nuvarande värderingsnivån den tidigare nämnda värderingspremien och därigenom en särskilt positiv rekommendationsfördelning? Om de realiseras, åtminstone delvis. Jag skulle dock inte lita på detta.
Äntligen svaren: är rekommendationsfördelningen för positiv?
Den långa utläggningen börjar nå sitt slut. Vi vet nu att värderingsnivåerna är förhöjda, men att detta möjligen kan motiveras av en gynnsam marknadsmiljö (nollräntor och kontinuerlig likviditet) samt exceptionellt starka utsikter för ekonomi- och vinsttillväxt. Nu kommer vi till den rent spekulativa delen och mina egna synpunkter på om rekommendationsfördelningen för närvarande är för positiv.
Jag plockar först den lågt hängande frukten och konstaterar att i relation till den historiska genomsnittliga fördelningen är vi enligt mig för positiva just nu. Även om utsikterna är relativt goda finns det också väldigt många osäkerhetsfaktorer och aktiernas värderingsnivåer handlas med en premie. Historiskt sett har vi haft en större tendens till pessimism, eller åtminstone varit mer selektiva, så att spegla sig mot det är inte nödvändigtvis rimligt.
Hur är det då om vi bortser från historiska jämförelser: Borde rekommendationsfördelningen vara så här positiv? Utifrån de senaste veckorna givetvis inte, men i efterhand är alla generaler. Att förutspå är återigen en betydligt svårare syssla. Personligen skulle jag dock önska att rekommendationsfördelningen befann sig i ett mer neutralt läge just nu. Enligt min mening är denna ”dipp” inte något fantastiskt köptillfälle baserat på nuvarande information, även om den förstås kan utvecklas till att bli ett sådant.
Varför det? Jag närmar mig frågan utifrån tre punkter:
- I USA är både värderingsnivåerna och vinstförväntningarna exceptionellt höga
- Penningpolitiken ser ut att stramas åt, vilket sätter press på värderingarna
- Om de ekonomiska tillväxtutsikterna försvagas kan vinstprognoserna i Helsingfors sjunka
Låt oss gå djupare in på dessa en och en. Först en bild över USA:s värdering samt bolagens lönsamhet. För dem som enbart tittar på P/B-talet som ”boomarna” använder: i grafen illustrerar det snarare S&P 500-bolagens lönsamhet via avkastning på eget kapital (ROE-%). Och den är för närvarande utmärkt. På så vis får vi även med förväntningar i fyrfältaren.
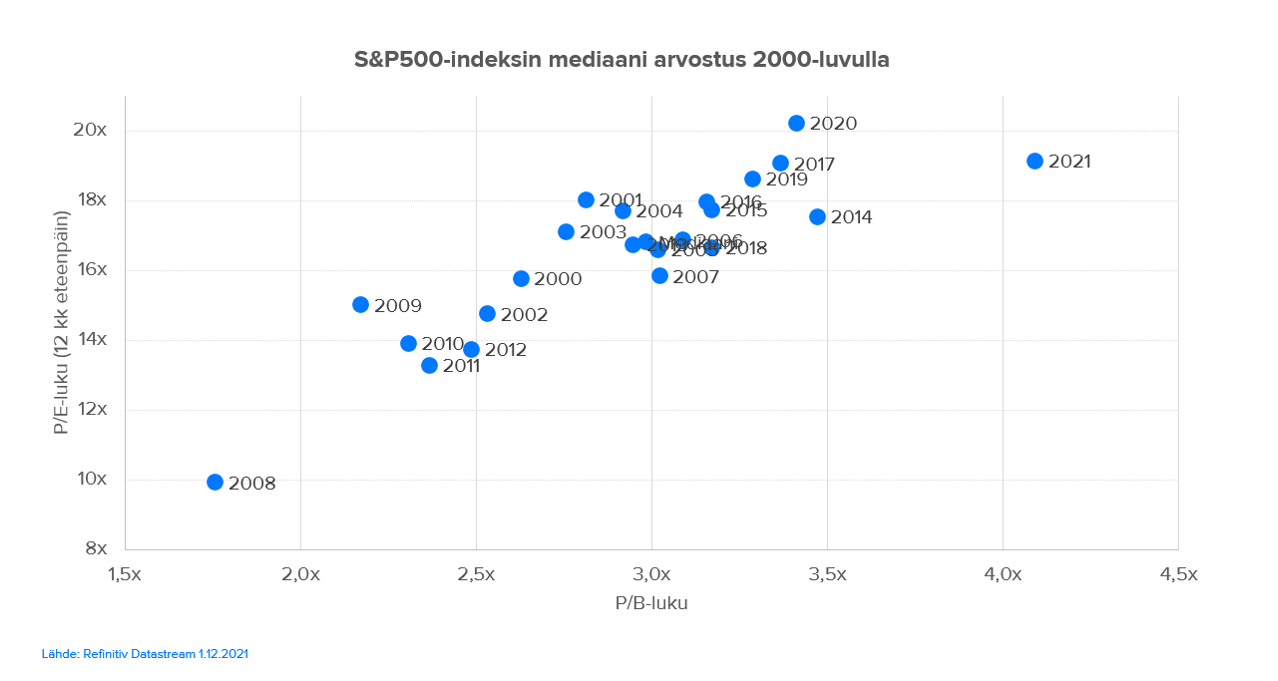
Som vi ser av grafen är det ganska dyrt både sett till P/E-tal (notera 12 månader framåt) och förväntningar. Vid sidan av detta skulle jag förstås kunna lägga upp alla möjliga bilder på ARK och tillväxtraketernas EV/S-värderingar, men syftet är att titta på hela marknadens värdering. När det gäller S&P 500 måste man dock tillägga att utvecklingen under några gigantiska stöttepelare har varit svag en längre tid. Trots det är värderingarna i genomsnitt fortfarande höga. Detta är enligt mig verkligen oroande, särskilt med tanke på att penningpolitiken stramas åt.
Penningpolitiken ser för närvarande ut att hålla på att stramas åt. Även om memes om Feds sedelpressar har varit vardagsmat i flera år, anser jag att betydelsen av denna massiva likviditetsinjektion fortfarande underskattas. Tidigare värderingsnivåer var trimmade för en nollräntemiljö och god ekonomisk tillväxt. Nu ser jag även stagflation som ett fullt realistiskt alternativ, vilket inte är en attraktiv miljö för aktier. En långvarig hög inflation skulle i vilket fall som helst sätta press även på räntorna, och stigande räntor skulle pressa värderingsnivåer och prognoser. Räntehöjningar har ju även effekter på realekonomin och vinsterna. Återigen handlar det om samverkande effekter av mycket komplexa faktorer som jag, trots den väldigt långa texten, tvingas förenkla.
För det tredje är jag inte särskilt trygg med de ekonomiska utsikterna, i synnerhet inte efter den nya varianten. Det finns fortfarande lite fakta att tillgå om Omikron, men det tycks som att den förlänger pandemin ytterligare. Investerarnas erfarenheter av pandemin har hittills varit rosaskimrande, eftersom enorma stimulansåtgärder sattes in mitt under den förra kraschen: staternas mycket kraftfulla åtgärder lyfte ekonomin och centralbankernas massiva mängd likviditet fyllde aktiemarknaderna. Denna gång kommer man sannolikt (och detta vet vi förstås inte säkert) inte att agera på samma sätt, eftersom vi nu dras med mycket hög inflation och det finns ett betydande tryck på att strama åt penningpolitiken. Detta torde i sin tur bromsa även staterna något, åtminstone de som redan är överskuldsatta och även måste ta hänsyn till eventuellt stigande räntor. Fast man vet ju aldrig, det kan bli ännu galnare.
Jag är åtminstone inte tills vidare särskilt orolig för en ny våg av coronapandemin, och det är inte marknaden heller. Enligt min mening har aktiemarknaden på sistone gett tydliga indikationer på att den egentligen inte är oroad över corona, utan över åtstramad penningpolitik och höga värderingsnivåer. Teknikaktier, som varit stora coronavinnare, har legat i täten för nedgången. Om corona vore det största problemet borde det inte se ut så. Ändå kan effekterna av en relativt måttlig pandemi orsaka överraskande stora revor i de ekonomiska utsikterna om kraftfulla stimulanser uteblir. Som jag har sagt tidigare är det ekonomiska systemet en känslig helhet.
Sammanfattning: enligt min mening är aktiers risk/reward-förhållande generellt sett inte särskilt attraktivt just nu, varför jag gärna skulle se att Inderes rekommendationsfördelning var ett snäpp mer negativ. I kvalitetsbolag med stark vinsttillväxthistoria och förutsägbara utsikter är tiden i slutändan på investerarnas sida, även om priset förstås alltid spelar roll och tålamodet kan prövas. Mer orolig är jag dock för bolag som kanske inte klarar sig lika bra i en föränderlig omvärld och inte tillhör de långsiktiga vinnarna. Då ökar det spekulativa inslaget och osäkerheten. En betydande faktor här är enligt mig att de senaste åren har varit exceptionella på många sätt. Man borde nog inte dra alltför långtgående slutsatser från dem åt varken det ena eller det andra hållet.
Jag vill dock understryka att osäkerhetsfaktorerna snabbt kan vända även åt andra hållet. Fed har vänt kappan efter vinden gällande åtstramningar förr – kolla gärna vad som hände för några jular sedan och hur snabbt skutan vände då. Coronapandemins utveckling och i synnerhet beslutsfattarnas åtgärder kan ingen förutspå. Jag tror inte att de vet själva ens, så att inta starka ståndpunkter om exempelvis Finlands eventuella restriktioner eller stimulanser är enligt mig meningslöst. Av dessa skäl anser jag att det är farligt att låsa fast sig vid en viss uppfattning. Jag kan alltså tycka annorlunda om framtiden nästa vecka och då får man återigen höra att man är en vindflöjel, vilket är anledningen till att jag inte gillar att ge marknadskommentarer. Men ändå: ”When the facts change, I change my mind. What do you do, sir?” 
Förhoppningsvis lyckades detta inlägg bemöta din oro, dina funderingar och ge min syn på saken. Jag betonar ännu en gång att detta var mina egna åsikter och att varje analytiker fattar sina egna beslut. Jag beslutar enbart om rekommendationerna för de bolag jag bevakar (5 positiva och 5 negativa) och har ofta fel även med dem, fast jag enligt mig själv kan mitt jobb rätt så bra. Det är inget lätt jobb det här, och även alla investerare som är ärliga mot sig själva gör misstag.
Som en sista sak: i investeringar vinner till slut alltid optimisterna. Även där kan man förstås gå för långt, men på lång sikt är positivitet mycket mer givande än att deppa ihop. Det lönar sig att komma ihåg, särskilt om man själv råkar ha en dragning åt pessimism 
Trevlig självständighetsdag  och goda investeringar!
Juha
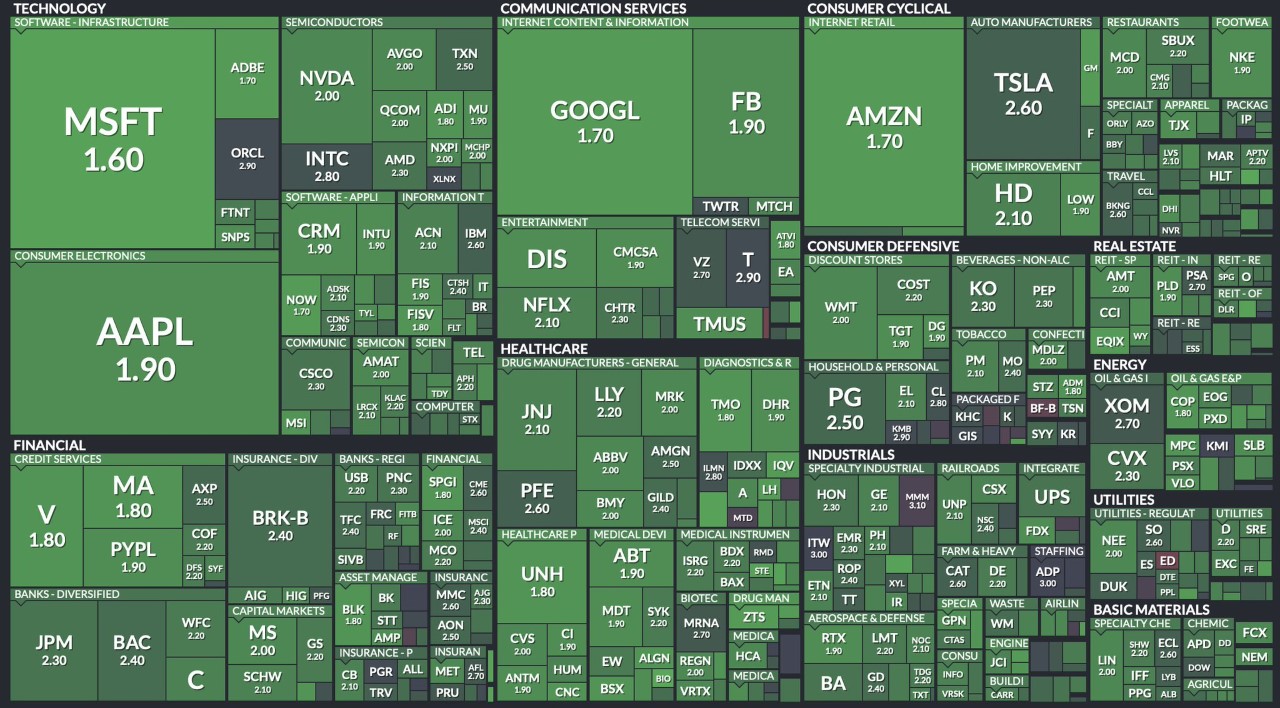
PS. Vi är för övrigt i detta nu rena glädjedödarna jämfört med analytikerna på Wall Street. Där uppmanas det till köp i allt, bara olika nyanser av grönt erbjuds investerarna. Jag snodde en bild från Twitter (finns på min profil) och svär inte på att bilden är helt faktabaserad, men den skulle åtminstone inte överraska mig. Analytiker är vanligtvis till övervägande del positiva, som ni säkert vet.