Fremragende observation! Jeg begyndte at tænke over, at i min egen portefølje er kun Harvia og Assa Abloy mine helt egne valg (jeg var interesseret i Harvia allerede år før børsnoteringen). Alt andet er enten at følge klogere investorer (læs: Berkshire Hathaway) eller at give penge til kloge investorer (Berkshire og Anders Oldenburg) til forvaltning.
Så faktisk er kun to investeringer “helt mine egne”, alt andet er mere eller mindre andres ideer. Jeg havde ikke tidligere tænkt på sagen fra dette synspunkt, tak for den gode idé!
Ofte er jeg i en situation, hvor jeg har brug for noget, men jeg ville ikke turde købe produktet, når jeg ikke er helt sikker på, om det passer, og så er jeg nødt til at mærke lidt på produktet.
Selvfølgelig vil forsyningskæderne helt sikkert udvikle sig for bulkvarer, men er folk villige til at betale for leveringer?
Når man læser den mæglerkæde, får man næsten lyst til at kontakte forumets kodere og begynde at hacke sin egen tjeneste sammen. Tilsyneladende kan man ikke få en passende pris, kvalitet og brugervenlighed i samme pakke…
Dejligt at høre, at andre også laver fejl i investering . Nå nej.. det er vildt at se på. Jeg har selv solgt WBD i løbet af året til priserne 14, 16, 20.
Men jeg er stadig med på den sidste position. Det er dog en 5% position af porteføljen. Jeg ser nu på bevægelser som disse +4% dage, som i dag, med et spændt udtryk.
Jeg tror, at Netflix-aftalen går igennem, og at aktiekursen bliver 28. Dette er altså udelukkende ET SPØRGSMÅL OM TRO.
Hvis ingen aftale går igennem, så har jeg da allerede lettet positionen ret fornuftigt tidligere.
Forumister har den fordel, at de ikke behøver at forklare afkast til andre end sig selv og i værste fald til familien, hvor mørbrader er blevet udskiftet med linser.
For porteføljeforvaltere stiger presset; det er resultater eller ud. Og dette fører igen let til mindre gode beslutninger i aktievalg.
Jeg var allerede inde og undre mig i den DT-tråd, men jeg er også bekymret for den voldsomme stigning i hukommelsespriser og en mulig komponentmangel. Det kunne vise sig at være ikke-godt og negativt på flere områder, f.eks. for Qt. I min egen portefølje kunne også DT og Mycronic være sårbare over for dette.
En relevant kortsigtede risiko, men man skal huske, at virksomheden også prissættes i henhold til modgang, over 4 gange salget.
I teknologivirksomheder er faldende knive farlige, derfor en forsigtig tilføjelse, der stadig efterlader plads, hvis der kommer negative nyheder, komponentmangel, og Qt’s aktiekurs bliver negativ.
Nå, sådan er det selvfølgelig. Jeg tilføjer lige en til, nu hvor jeg er kommet i gang med at prale, altså LVGL-projektet skrider skræmmende godt frem i forhold til, hvor det var for eksempel et år siden:
Jeg købte for nylig en togbillet fra Lissabon til Faro. Den eneste automat på Lissabons hovedbanegård var i stykker, så jeg måtte købe en billet online, som blev leveret via e-mail.
Siden da er der ugentligt dukket forskellige rejsetilbud på portugisisk op. Afmeldingsfunktionen ser ikke ud til at virke. Jeg har ikke gidet at lave en GDPR-anmeldelse.
Dumt nummer. Alligevel ville en skriftlig advarsel efter min mening have været nok (som i normale ansættelsesforhold). Fuldstændig urimelige konsekvenser på grund af én opdatering på sociale medier. Vi taler nok om titusinder, hvis ikke hundredtusinder, i tabte arbejdsopgaver på grund af ét opslag. Ret forbløffende postyr alt i alt.
Her er Ilkka Sinerväs artikel om Finlands sexede mægtige otte.
Maskiner og udstyr tiltrækker investorer som en magnet i en tid, hvor industrien, såsom maskinværksteder, fremskynder deres investeringer i kunstig intelligens.
Blandt Helsingfors Fondsbørs’ kursvindere fra begyndelsen af året og frem til den 5. december er de største maskinværksteder, nemlig Wärtsilä (76,2 procent), Konecranes (48,7 procent), Metso (68,8 procent), Kone (30,7 procent), Ponsse (30,3 procent), Kalmar (26,4 procent), Valmet (13 procent) og Hiab (6,9 procent).
Skovselskaberne er samtidig blevet ramt af den stort set kollapsede cellulosepris og den rekordhøje pris på masseved.
Maskinværkstederne kan nu, med New Yorks Wall Streets tech-termer, kaldes Helsingfors Fondsbørs’ “mægtige otte”.
Måske som en delvist humoristisk kuriositet kan man sammenligne den samlede stigning i markedsværdien for Helsingfors Fondsbørs’ maskinværksteder med den amerikanske AI-gigant Nvidia.
Underoverskrifter:
Markedsværdien bryder indeksets loft – boble eller ej?
I hvert fald “i gamle dage” gjaldt visdommen for cykliske maskinværksteder, at de på cyklens top handlede med optisk billigt udseende P/E-forhold, fordi resultaterne var i en boble.
Er resultaterne i den nuværende situation for gode, og er multiplerne samtidig, som Hannu driller, dyrere end NVIDIA, når man med et glimt i øjet sammenligner æbler med støvler?
Er rentabiliteten og vækstudsigterne for de indenlandske maskinværksteder, som var en “muddrende otte” gennem hele 2010’erne, virkelig ændret strukturelt? Er konkurrencen ophørt? Er service og vedligeholdelse virkelig så god en forretning? Er alle vores maskinværksteder pludselig som svenske supervirksomheder, Atlas Copco’er, i kvalitet?
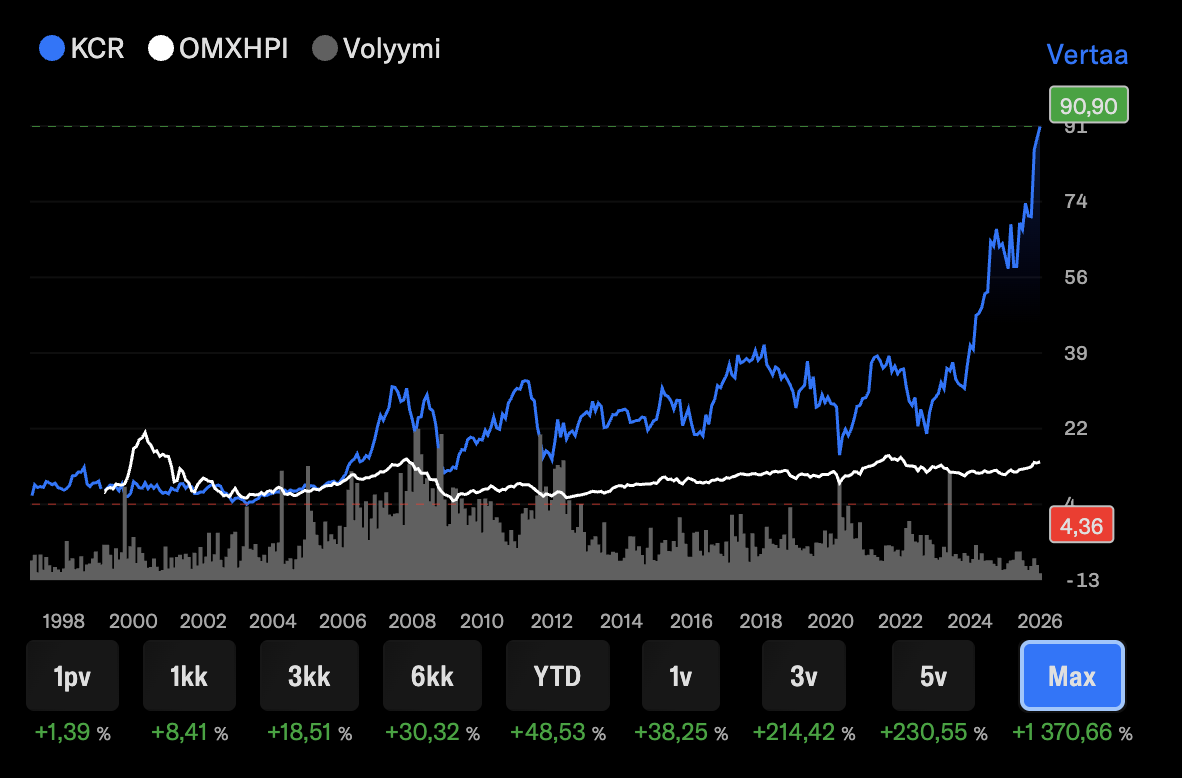
Aktiekursen fortæller ikke altid historien, men for eksempel er Konecranes steget praktisk talt lodret opad de seneste år.
Dette ville give vores maskinværkstedsmester @Aapeli_Pursimo et sjovt emne til morgenkaffen. This time is different?
Ps. Bemærk, hvordan Konecranes’ kurs har levet i 30 år. Den “muddrede” ~10 år, så kommer der et niveauspring og et nyt “muddringsområde” igen i 10 år. Jeg undrer mig, hvis denne og andre “fyre” fortsætter deres stigning så voldsomt år efter år uden et nyt “muddringsområde”.
Jeg pralede over for mange, da jeg købte Konecranes for under 25 euro og solgte det så for fyrre euro. Jeg købte nok noget Boreo, Neste og Siili i stedet.
Jeg solgte hovedsageligt Cranes i det dip, fordi det begyndte at blive for dyrt:
(man kan virkelig godt se det dip, hvor det var værd at sælge)

 . Nå nej.. det er vildt at se på. Jeg har selv solgt WBD i løbet af året til priserne 14, 16, 20.




 ?