Inderes Femme - Pengasnack från kvinnor

”Om du har så mycket pengar att du kan sluta jobba vilken dag som helst, då är det ett val. Och när du har det alternativet, då ser livet ganska annorlunda ut.” Så sammanfattade miljonären Jenni Kynnös på ett utmärkt sätt idén om ekonomisk frihet i den senaste Finanssiflikat-podden, och låt det också vara inledningen till denna nya tråd.

Vi kvinnor är framgångsrika som investerare, även enligt studier, men fortfarande relativt få. Särskilt här på forumet skulle vi önska att kvinnors röster kom fram starkare, och vi på Inderes tänkte att en egen tråd kanske kunde hjälpa till. I den här tråden får man alltså lyfta fram ett kvinnligt perspektiv och fråga eller berätta precis vad som helst mellan himmel och jord som rör investeringar. Vi anställda på Inderes (jag, @Kaisa_Vanha-Perttula, @Pia_Maljanen, @Sara_Antonacci och @Isa_Hudd) deltar aktivt i diskussionen och är era pengasystrars kamratstöd. Vi kommer också att publicera nytt och intressant innehåll här som rör pengasnack. Först och främst rekommenderas att lyssna på de två första avsnitten av Finanssiflikat-podden. Vi hoppas att vi får till en aktiv diskussion här om resan mot var och ens egen ekonomiska frihet :blush:

58 gillningar

Båda Finansflickorna-avsnitten lyssnade! :blush:
Jag måste säga att från egen erfarenhet träffade nämnandet i det första avsnittet om hur kvinnor uppmuntras mer till att spara än att investera mitt i prick. Jag är född på 80-talet och har fått en “hemmafruuppfostran”. Till exempel har jag fått höra att mannens uppgift är att föra bröd till bordet och kvinnans att ta hand om hemmet. Dessutom har det till och med rekommenderats att hitta en rik man! :joy:
Jag är dock självständig och vill klara mig och bli förmögen själv :slight_smile:

Investeringar har alltid intresserat mig, även om jag inte riktigt kan säga varifrån intresset kommer, inte från hemmet i alla fall. Jag öppnade ett värdepapperskonto så fort jag fyllt 18 år. Jag började med fonder, men sålde dem senare eftersom att välja aktier själv lockade mer. Idag har jag några aktier i min portfölj och dessutom fonder. Trading är en omtyckt hobby för mig, som jag vill fokusera på och lära mig mer om :slight_smile:

37 gillningar

Jag tror nog att det här handlar om en ganska stor kulturell evolution.

“Hemmamamma-perioden” har varit en relativt kort tid och alla parter kämpar lite med vad den nya normen kommer att vara i framtiden i dessa frågor.

Hur ansvaret delas och hur man tar ansvar.

Detta skulle kunna bli en ganska lång berättelse om man funderar över familjestrukturernas kulturrevolution och dess inverkan på att ta ansvar för sin egen ekonomi. Samhällets allmänna välstånd etc.

Det är ganska få kvinnor som talar om pengar. Det är fortfarande ganska tabu. Jag vet inte om parkriterierna påverkar vad var och en gärna pratar om högt.

Men ja.

Visst kommer antalet investerare att jämnas ut mer när nuvarande äldre delar sin egendom lika mellan alla sina barn och båda tar allt jämnare ansvar för föräldraskapet, vi går i god fart mot jämställdhet i och med arbetskraftsbristen. :grinning_face:

De nuvarande investerartjejerna är nog de våghalsiga pionjärerna, vilket kan förvränga statistiken något.

En studievägledare sa till mig en gång att det har forskats om att minoritetsrepresentanter inom ett område ofta är där av rätt skäl, inte bara på grund av en flockinstinkt driven av kön. De har typiskt sett också motivation att visa sin kompetens. Därför klarar de sig bra inom området. Detta gäller alltså både kvinnor i mansdominerade yrken och män i kvinnodominerade yrken.

Skulle det kunna gälla även investeringar? :woman_shrugging:

20 gillningar

God morgon! Puh, det där rådet att hitta en rik man är verkligen en rejäl omväg på vägen till livs- och ekonomisk förvaltning :smiley: men vad kul @TradingLady att du hittar din egen väg och är här och skriver nu. Jag fick inte heller någon uppmuntran till att investera i min uppväxt, mest till att spara. Genom mitt eget arbete lärde jag mig sedan allt jag har lärt mig hittills, när jag började som 27-åring. Och lärandet fortsätter verkligen fortfarande :slight_smile:

Och @Aili, den där studiehandledarens tanke är verkligen intressant och den stämmer nog. Jag tror att det första stora kulturella genombrottet för ekonomisk jämställdhet var kvinnors deltagande i arbetslivet, det andra sedan detta att bygga upp förmögenhet och hantera ekonomi (alltså mer än bara spartips). Det finns fortfarande arbete att göra men vi är på väg mot det bättre :slight_smile:

15 gillningar

Jag funderade lite på om jag skulle svara på detta. Men eftersom jag inte har någon självbevarelsedrift, bestämmer jag mig för att opponera lite mot det.

Att läsa historia är i sig lite oprecist, eftersom historien ofta skrivs som segrarnas historia, stormännens och krigens historia. Historien berättas också ofta på olika sätt beroende på berättarnas perspektiv.

“Den mörka medeltiden” namngavs från renässansmänniskans perspektiv. Under renässansen “återupptäcktes” antikens filosofi. Den mörka medeltiden var den tid som låg mellan renässansen och antiken. Om man kritiskt granskar förändringarna i människors liv under medeltiden, kan någon vara av en annan åsikt om huruvida medeltiden verkligen var så mycket mörkare och saknade uppfinningar än den renässans som gav epoken dess namn.

Om man verkligen tänker efter, hur bra bild skulle man få av denna tid om man berättade om nutiden genom Trump och Putin. Genom Emmanuel Macron och Xi Jinping.

Vår generations finländares historieuppfattning förvrängs också av 1990-talets depression. Då var det särskilt ovanligt att båda föräldrarna hade arbete. Alltför ofta hade ingen av dem det.

Angående kvinnors deltagande i arbetslivet…

Om man jämför med USA före andra världskriget, var alla i arbetarklassen i USA åtminstone deltidsanställda. I medelklassen lämnade de flesta kvinnor arbetslivet efter att de gift sig, och att vara hemmafru var eftersträvansvärt.

Medelklass var dock mer sällsynt än arbetarklass. Medelklassens storlek växte dock under 1920-talet fram till depressionen på 1930-talet.

Finland var före andra världskriget ett jordbruksdominerat land. På gården spelade kvinnors arbete en lika viktig roll som männens, det handlade om arbetsfördelning. De registrerades inte officiellt för något arbete, men deras dagliga arbetsinsats hade en betydande roll för familjens försörjning.

När jag på senare tid har grävt i min egen släkthistoria, där framstående mäns fritidsaktiviteter efter arbetsdagen i början av 1900-talet handlade om att engagera sig i Skyddskårerna och politiken, var kvinnor också aktiva inom politiken och från början av 1920-talet var deras organisation Lotta Svärd.

Särskilt inom textilindustrin användes unga kvinnor på grund av deras små fingrar. Industrialiseringen hade förstås inte riktigt börjat i Finland ännu, som i resten av världen.

Enligt den skönlitterära litteraturen förblev den finska kvinnan inte sysslolös efter arbetsdagen utan spelade en aktiv roll i samhället.

Jag minns fortfarande från historielektionerna en propagandavideo som drev igenom Finlands pensionssystem. I den arbetade en 80-årig ensam kvinna med sina sista krafter på en tändsticksfabrik. Ett behovsprövat pensionssystem inrättades i Finland redan 1937.

När andra världskriget bröt ut drev Lotta Svärd många krigsviktiga funktioner. Armén utrustades under Lotta Svärds orkestrering. Ofta lyfts sjukvård och stickning av vantar fram, men jag vet själv att min mormor arbetade på Finlaysons ammunitionsfabrik och därifrån härstammar också berättelserna om ryska krigsfångar. Min andra mormor skötte å sin sida gården tillsammans med sina syskon och sin mor. Förutom gårdens produkter bedrevs en lokal svartabörshandel med tyger på vinden, vilket var en värdefull valuta under kriget.

Efter kriget upplöstes Lotta Svärd som en del av fredsvillkoren och Lotta Svärds framstående personer fick ingen officiell erkänsla. De fick inte, likt krigshjältar, bjudas in till självständighetsdagens slottsbal förrän efter Sovjetunionens kollaps. Det frivilliga försvaret av fosterlandet stämplades som fascistiskt av vänstern, trots att Skyddskårernas och Lotta Svärds långvariga existens var en kritisk resurs i krigstidens strider. Det har inte gått särskilt lång tid sedan deras rykte återupprättades.

Till skillnad från USA började i Europa efter krigen en tid av återuppbyggnad. Kriget hade avsevärt minskat antalet män i arbetsför ålder och krigsskadestånden skulle också ersättas.

Medan i USA “Rosie Riveter” - kvinnor uppmuntrades att lämna sina uppgifter och låta männen återvända till sina gamla arbetsplatser. Europeiska kvinnor behövdes helt enkelt som en del av arbetslivet. Det fanns inte tillräckligt med folk för att få allt gjort.

Även om Lotta Svärd hade upplösts, hade kvinnor under kriget fått visa sin förmåga och placerade sig, åtminstone enligt släktens minnen, väl i arbetslivet.

Förutom återuppbyggnaden behövde Finland industrialiseras. Ända fram till åttiotalet har jag själv mest hört om en positiv inställning till arbete, och när jag granskar mitt släktträd har nästan alla kvinnor också ett yrke.

På något sätt känner jag inte igen detta hos finska kvinnor, åtminstone inte fram till de äldre generationerna av baby boomers, att det i Finland skulle ha varit särskilt vanligt att stanna hemma och ta hand om barnen när man gifte sig.

På 1950-talet uppstod i USA ett starkt “kärnfamiljsideal” som avsevärt fördröjde kvinnors återinträde på arbetsmarknaden. Återvändandet till arbetsmarknaden accelererade i USA först på 1960- och 1970-talen i samband med feministiska och jämställdhetsfrågor.

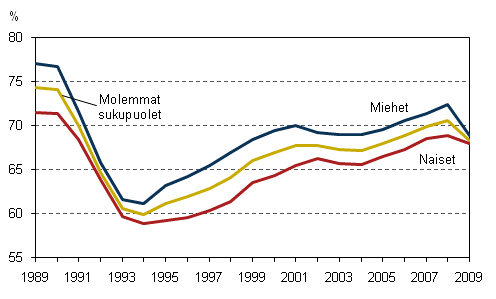
I USA var kvinnors sysselsättningsgrad 33%, varav de flesta arbetade deltid och med låga löner. I Finland var den uppmätta sysselsättningsgraden 1950 52%. Mig veterligen inkluderar denna siffra inte hushållerskor som arbetade på bondgårdar. Fram till 1990 steg kvinnors sysselsättningsgrad till en av de högsta i världen, nämligen 72 procent.

Som jämförelse var Finlands allmänna sysselsättningsgrad 2024 74 procent.

Sedan kom Svart Svan-året och den totala sysselsättningsgraden sjönk till cirka 56%. Jag anser att denna procentsiffra bör betraktas kritiskt, eftersom man försökte höja sysselsättningsgraden artificiellt med olika arbetsförmedlingars utbildningar. Jag gissar och spekulerar att den verkliga sysselsättningsgraden har varit ännu lägre.

Fram till 1999 steg sysselsättningsgraden för både finska och amerikanska kvinnor till 60%.

För finska kvinnor berodde det på att Finland började återhämta sig från en svår depression. För amerikanska kvinnor berodde det på att deras utbildningsnivå och attityder hade förändrats.
IMG_3370

Jag anser alltså att snedvridningen i kvinnors investeringsintresse och förmögenhetsutvecklingen inte förklaras av kvinnors deltagande i arbetslivet.

Om jag inte minns helt fel, bestämdes lönen förr mer utifrån hur man förhandlade fram den själv. Man tänkte också att en äldre person skulle få mer betalt.

Kanske ansågs det också att om mannen fortfarande var familjens huvudsakliga försörjare, skulle det finnas fler munnar att mätta. Om mannen fick mer betalt, skulle hans fru i teorin kunna stanna hemma mer flexibelt. Inkomstförlusten skulle inte vara så stor.

Idag har företag strävat efter att bryta ner strukturen och basera lön och löneutveckling mer på uppgifter och effektivitet. Ålder påverkar inte längre din lön på ett lika avgörande trendmässigt sätt, utan snarare det ansvar du bär. Med åldern tenderar förstås även ansvaret att öka.

Det är helt rätt att man har försökt jämna ut skillnaderna mellan könen, och pappornas föräldraledighet varar nästan lika länge som mammornas. Det är inte länge sedan man var orolig vid anställning av unga kvinnor att de snart skulle gå på föräldraledighet. Även om de inte ens planerade att göra det. Jag vet inte hur situationen är idag.

Jag anser att de kanske största förändringarna har skett i tankesättet. Egendom ses inte längre som familjens egendom, där skötseln typiskt sett är familjefaderns ansvar och dagliga inköp övervakas av modern. Egendom och förmögenhet ses idag som individens personliga egendom.

Jag tycker att det är en bra förändring för alla.

Sammanfattningsvis från det långa meddelandet. Jag anser att kvinnors deltagande i arbetslivet inte förklarar kvinnors mer återhållsamma deltagande i investeringsdiskussionen i Finland.

24 gillningar

Hej Femme-tråden också från min sida! :love_letter:

Det här är nog mitt första längre inlägg här på Forumet och därför tänkte jag att en liten presentation av mig själv som investerare kanske också är på sin plats :hugs:

Min investeringshistoria sträcker sig fem år tillbaka till coronaåret 2020, då jag bestämde mig för att köpa mina första fondandelar. Så här i efterhand kan man konstatera att det var då gnistan till aktieinvesteringar egentligen tändes. Senare samma år gjorde jag mina första aktieval, även om jag då inte visste särskilt mycket om aktieinvesteringar. Men någonstans måste man ju börja :pray:t3:

På något mirakulöst sätt lyckades jag förvandla en hobby som blivit viktig för mig till ett jobb och innan min karriär på Inderes arbetade jag på Nordnet bland finska privatinvesterare. Samtidigt började jag intressera mig för företagens fundamenta (verksamhet, bransch och andra liknande faktorer) och då tog intresset för fundamental analys tag i mig :honeybee: Idag arbetar jag med samma ämne här på Inderes som analytiker.
Under min korta investeringshistoria har jag märkt att en av de viktigaste sakerna med denna hobby för mig är gemenskapen. Att kunna sparra, få kamratstöd och värdefulla lärdomar från andra investerare har varit oerhört viktigt!

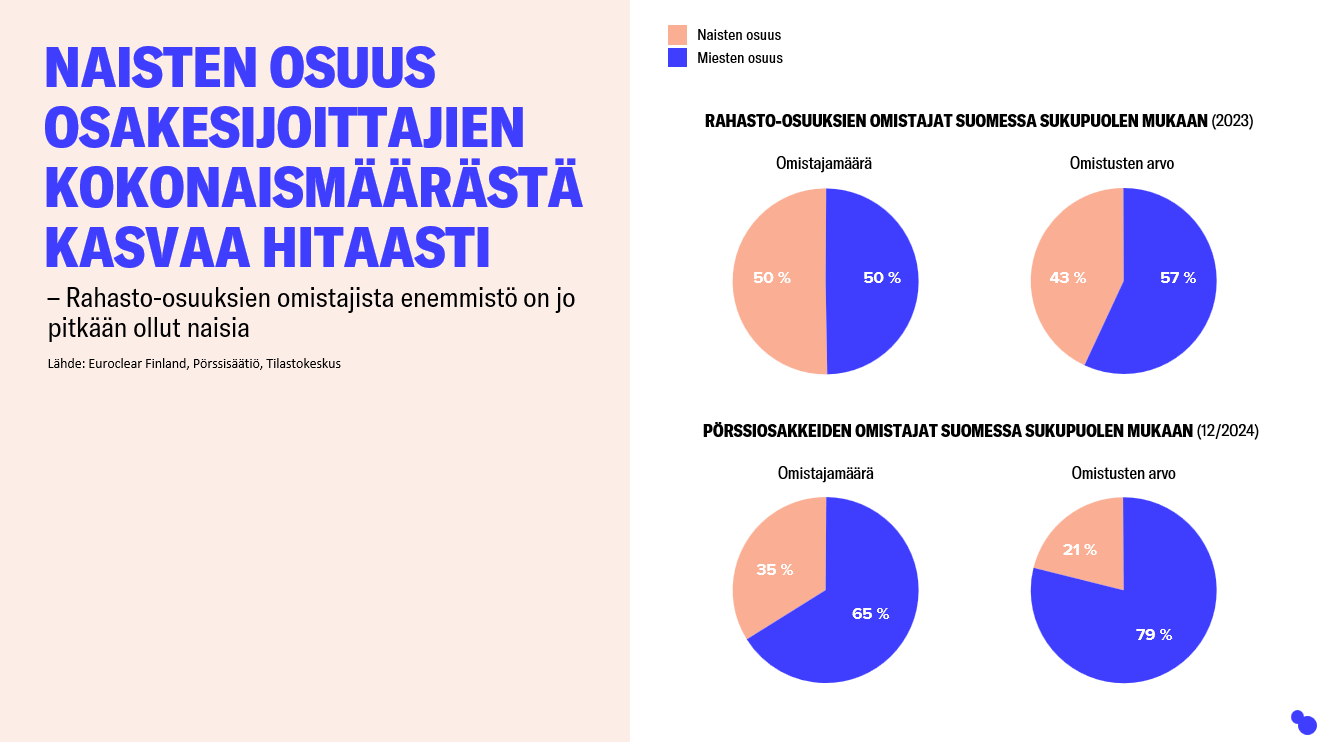
Som @Marianne_Palmu tidigare konstaterade är vi kvinnor dock underrepresenterade på aktiemarknaden (åtminstone än så länge). Enligt undersökningar har nämligen kvinnors andel av aktieinvesterare legat kvar på ungefär en tredjedel (12/2024: ~35%) under det senaste decenniet, trots att antalet aktieinvesterare totalt sett har vuxit snabbt.

Det finns alltså gott om plats för kvinnor på börsen, så vi behöver agera! Jag tror starkt på att sociala kontakter, kamratstöd och andra kvinnors exempel är viktiga för kvinnliga investerare och samtidigt främjar kvinnors intresse för investeringar. Vi på Inderes kommer att arbeta för detta.

Jag hoppas att många kvinnor som är intresserade av investeringar, och särskilt aktieinvesteringar, hittar till den här tråden! :dancing_women:

21 gillningar

På tal om fundamental analys, skrev jag också en artikel om ämnet. Idén med aktieval är ju att få bättre avkastning än marknaden, men på vilka grunder bör man egentligen välja aktier? Det finns flera sätt att välja aktier, men de flesta investerare strävar efter att hitta investeringsobjekt just baserat på fundamental analys :chart_with_upwards_trend:

I fundamental analys undersöks alltså:

  • företagets affärsverksamhet
  • branschens dynamik och konkurrensfaktorer
  • företagets konkurrensfördel
  • företagets historiska prestation i ljuset av nyckeltal samt
  • ledningen och andra liknande faktorer baserade på den verkliga världen.

Baserat på dessa faktorer och företagets historiska nyckeltal görs prognoser för bland annat framtida resultatutveckling och kassaflöden. Utifrån dessa prognoser strävar man efter att fastställa företagets ”verkliga värde”, de viktigaste värdedrivarna och riskerna.

Fundamental analys skiljer sig alltså avsevärt från t.ex. teknisk analys, som fokuserar på aktiens prisutveckling på börsen och investerarnas beteende. Om man funderar på exempel på fundamental analys, så är Inderes omfattande rapporter sådana.

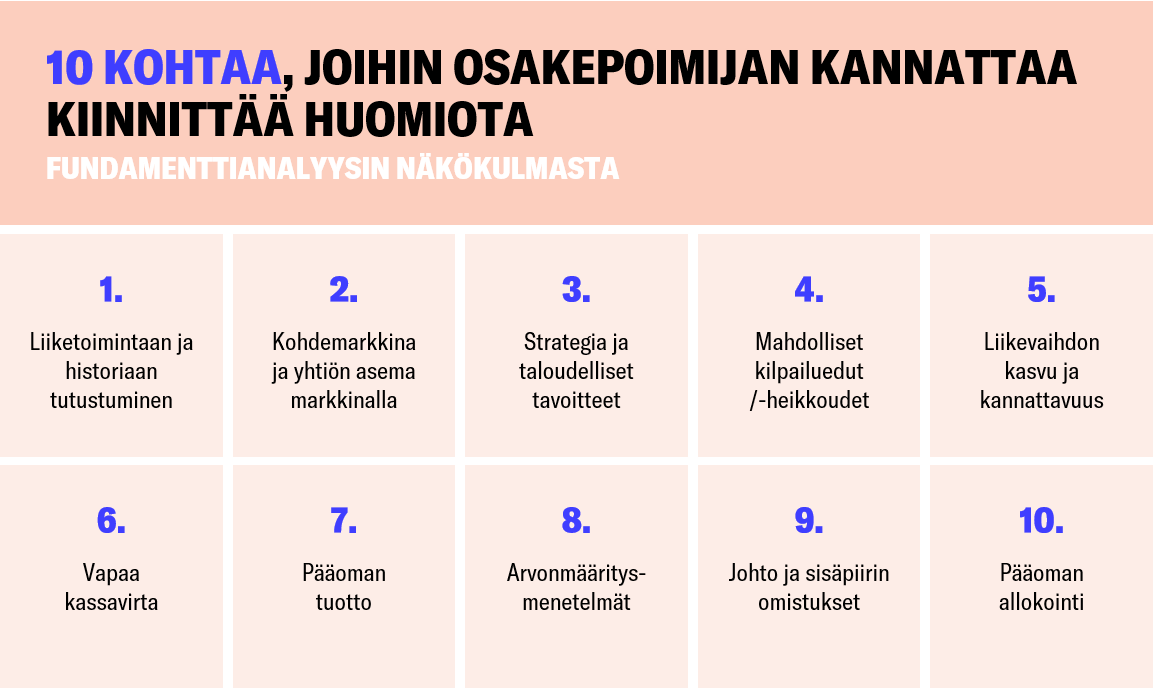
Vad bör man då uppmärksamma innan man fattar ett investeringsbeslut? Och var hittar man den information som behövs för beslutsfattandet? Jag har listat 10 punkter nedan som kan vara till hjälp för att hitta ett lämpligt investeringsobjekt just ur ett fundamentalanalytiskt perspektiv :slight_smile:

1.Bekanta sig med affärsverksamheten och historien

Inom vilken bransch verkar företaget och vad är affärsverksamhetens intjäningslogik? Hur har företaget utvecklats historiskt och hur ser företagets nuvarande ekonomiska situation ut?

2.Målmarknad och företagets position på marknaden

Hur stor är den relevanta marknaden och vad är företagets marknadsandel? Är det möjligt att skapa värde på marknaden? Vad är den förväntade tillväxttakten och den allmänna lönsamhetsnivån? Måste företaget vinna marknadsandelar för att upprätthålla tillväxten?

3.Strategi och finansiella mål

Hur strävar företaget efter att differentiera sig från sina konkurrenter och skapa värde inom branschen? Och är de finansiella målen i linje med strategin? Hur realistiska är målen?

4.Potentiella konkurrensfördelar/-svagheter

En av aktieväljarens mest väsentliga uppgifter är att försöka bedöma om företaget har konkurrensfördelar. Äkta och hållbara konkurrensfördelar kan dock vara överraskande svåra att identifiera, och för att bedöma dem måste man gräva djupare än ytan.

Vad baseras företagets konkurrensfördelar på (bl.a. affärsverksamhetens nyckeltal, marknadsledarskap, prissättningsförmåga, starkt varumärke, produktdifferentiering) och är de hållbara? Dessutom är det viktigt för aktieväljaren att bedöma vilka företagets mest betydande svagheter och risker är.

5.Omsättningstillväxt och lönsamhet

Växer företagets omsättning eller står den stilla? Är tillväxten hållbar och återspeglas den också i företagets lönsamhet? Syns omsättningstillväxten även på resultaträkningens nedre rader, eller förstör tillväxten ägarvärdet?

6.Fritt kassaflöde

Kort sagt är detta tal särskilt viktigt för aktieväljaren, eftersom företaget kan använda det fria kassaflödet för utdelningar, återköp av egna aktier, företagsköp eller alternativt för att amortera skulder eller stärka balansräkningen.

Fritt kassaflöde ger ofta också en mer realistisk bild av företagets ekonomiska situation jämfört med resultaträkningen, som kan justeras med hjälp av bokföringstrick. Genom att studera kassaflödet kan man upptäcka potentiella problem innan de återspeglas i resultaträkningen.

7.Kapitalavkastning

Att skapa ägarvärde är en av de viktigaste uppgifterna för ett börsbolag. Aktieväljaren bör därför granska företagets kapitalavkastningsförmåga. En hög kapitalavkastning i förhållande till branschen indikerar ofta företagets potentiella konkurrensfördel och därmed kvalitet.

8.Värderingsmetoder

Det finns flera olika metoder för värdering, men de mest kända är värderingsmultiplar, DCF-modellen och summan av delarna. Bland investerare är värderingsmultiplar de mest använda metoderna.

Värderingsmultiplar ger indikationer på om en aktie kan anses vara billig eller dyr jämfört med historiska nivåer eller relevanta jämförelseobjekt. Det finns gott om material om värderingsmetoder från hela världen, det finns många perspektiv och man kan alltid lära sig mer.

9.Ledning och insiderägande

En betydande roll i företagets framgång har företagets ledning, vars kompetens och kvalitet på ledarskapet man bör uppmärksamma. Ägarens roll är också viktig, eftersom det i sista hand är ägarna som bestämmer i vilken riktning företaget ska styras.

10.Kapitalallokering

För företagets långsiktiga framgång är framgångsrik kapitalallokering avgörande. Aktieväljaren bör därför granska hur företaget använder sina vinstmedel — till tillväxtinvesteringar eller vinstutdelning?

På lång sikt är ett mått på god kapitalallokering aktiens totalavkastning, även om aktiekursen och dess värdering på kort sikt främst drivs av marknadskrafterna.


Här är en liten översikt över vad aktieväljaren bör uppmärksamma ur ett fundamentalanalytiskt perspektiv. Som jag nämnde tidigare finns det flera sätt att välja aktier, och fundamental analys är bara ett av dem :hugs:

20 gillningar

Jag var själv tvungen att, mitt under coronapandemin, på grund av en bransch som är känslig för restriktioner, lägga ner hela min företagsverksamhet för en stund och göra lite enklare jobb emellanåt. Där fanns det mycket dötid, lönen rullade på glatt samtidigt som jag lyssnade på Jasmin Hamid i hörlurarna och tänkte “vad fan, tjej, varför inte.”

Som dotter till en journalist har jag alltid följt världshändelserna med ett ganska skarpt öga och tyckt om att leka med tanken på “weak signs of the future today”.

Det började inte särskilt rosigt för mina egna besparingar, då börsen genast tog en ganska stor smäll, men lite senare damp det ner ett litet arv och då hade jag redan lite bättre koll på läget.
Grafer och aktiviteter relaterade till att jämföra siffror intresserar mig, och som tidsfördriv gillar jag mer att “lurka” här på forumet än på andra sociala medieplattformar; faktabaserat, informativt och inte så känslomässigt provocerande innehåll (så länge man låter vissa trådar vara :sweat_smile:) Låt de klokare kommentera, jag läser och lär mig.

Jag är verkligen ingen analytiker, och man skulle säkert få bättre avkastning om man fokuserade på siffrorna ännu lite noggrannare, men jag är inte heller helt ute och cyklar. Jag tycker att jag har en bra balans mellan risk och säkerhet i min portfölj, och det är ju alltid roligt att leka med tanken att någon av de mer riskfyllda, små aktierna som i mina ögon har god framtidspotential, skulle skjuta i höjden ordentligt som en rymdfärja till Venus och så vidare.

Om inte, så spelar det ingen roll, roligt tidsfördriv och lite i taget verkar det ju oundvikligen samlas på hög. Jag gör faktiska affärer ganska sällan, jag är mer en gammal hederlig långsiktig investerare än en ivrig kortsiktig handlare.

Även från denna berättelse ser man nu att ju mer kvinnor som sysslar med investeringar gör sin röst hörd, desto säkrare vågar andra också vara med. Det skulle inte ha fallit mig in tidigare, trots att jag har en kommersiell utbildning och allt.
Jag trodde att det var något för kostymklädda män där man garanterat skulle bränna sig, men det har ju inte gått så illa hittills.

23 gillningar

Precis, och överhuvudtaget att människor har fler möjligheter att identifiera sig.

Jag är en så hemsk och illmarig person att om någon rättfärdigar sin roll med att
”Det här är så fruktansvärt svårt och nu är det för många rörliga delar. Låt mig ta hand om det.”

Silently smiling, undrar om den här personen verkligen är i rätt roll, om saker känns så svåra eller om de är så lätta att hen är rädd att jag snart kommer att göra hans jobb bättre.

I början känns alla jobb svåra och man svettas när man försöker lista ut hur saker och ting går till. Investering är något som skrämmer att lära sig, eftersom det finns goda chanser att förlora pengar på vägen.

Inderes sticker redan ut positivt från resten av bankvärlden, eftersom de har hoodies istället för kavajer.

Det är en sak att erkänna begränsningarna i sina egna färdigheter. Det lyckas ganska lätt med den här hobbyn. För mig har större banbrytande insikter varit

  1. Banken hjälper mig inte att bli rik
  2. Analytiker lever på den information de får, som i vissa fall kan vara ännu mindre än andra arbetares information
  3. Endast min katt har en fungerande, allomfattande informationsanalyserande kristallkula som använder en modern AI-algoritm med forna tiders mystik. Tyvärr är den också ibland trasig.
  4. Alltså, vi lever ju alla i slutändan på begränsad information.

Jävla katt.

15 gillningar

Detta är ett så pass känsligt ämne att det är på sin plats att diskutera det någon annanstans än i fikarummet.

Män är hjärtligt välkomna att delta i diskussionen. Ni behöver inte lämna oss ifred.

Vi har också introducerat barnen till investeringar. Mamman har bara för det mesta investerat barnens pengar dåligt.

5 gillningar

Jasmin Hamid är tydligen ekonomiexpert på Nordnet numera.

https://x.com/ja5minhamid/status/1884499368209694788?s=46&t=I9dt-5W4iRBc1FBHAy2kaA

Väcker detta några tankar hos någon?

7 gillningar

Fler kvinnliga förebilder inom finansbranschen, vilket är helt fantastiskt! Stort grattis till Jasmin för tjänsten :star_struck:

9 gillningar

Hej! Ingen utesluts från denna tråd, vi är ju också för yttrandefrihet. Så välkommen att diskutera investeringar och ekonomi :blush:

När det kommer till valet av Jasmin Hamid så är det goda nyheter. Jag har varit med henne i några gemensamma sammanhang (senast Ylen Pörssipäivä -podi från december) och hon har goda insikter som privatinvesterare. Vi får se hur Rahapodi kommer att ta form med Jasmin :blush:

17 gillningar

Jag hade inga utegångstider som barn, men Salkkarit började halv åtta och den sista bussavgången innan nattavgiften gick halv tolv.

Jasmin Hamid är en ny och gammal förebild. Hennes erfarenhet av programledaruppdrag relaterade till investeringar är obestridlig.

Jag säger rakt ut det som många andra i sin politiska korrekthet kanske inte vågar.

En person som gått Teaterhögskolan är inte det traditionella valet för en mäklare att prata om pengar. Det har känts som en egen sorts uppdelning i dessa frågor. Ni pratar på Yle som vänsterorienterade, vi pratar med ekonomer på högerorienterat sätt i våra egna forum. Sedan bråkar vi när vi av misstag råkar mötas.

Låt oss säga rakt ut att min egen öppet kritiska inställning till kostymklädda mäns kommentarer om pengafrågor har uppstått just från den kritik som Hamid, Mähkä och andra kvinnliga profiler på Instagram fick i tiden.

Om investeringar är för alla, har inte alla rätt att prata om investeringar?

Jasmin Hamid verkar vara en tiopoängstjej som har lång erfarenhet av att uppträda och leda program, samt personlig erfarenhet av att spara, investera, komma igång och effekterna på den personliga ekonomin.

Framgången beror enligt mig på hur kemin stämmer överens med programledarkollegan och hur fängslande och aktuella ämnen de lyckas välja.

Rahapodi har redan många lyssnare och Jasmin Hamid kommer säkert att locka en ny typ av lyssnarskara igen. Jag följer med intresse hur Rahapodi utvecklas.

9 gillningar

Jag läste just en intervju i Talouselämän med Jasmin, och där nämnde hon att sättet att investera kan variera beroende på livssituation. Ungefär samma saker diskuterades med Ronja Roms i det senaste avsnittet av Finanssiflikkojen. För Ronja skedde ett slags stopp, för mig en förlust, vilket fick mig att förhålla mig till att öka förmögenheten på ett nytt sätt. Detta var en mycket inspirerande diskussion och öppnar även upp för bostadsinvesteringar. Låt oss också vara cheerleaders för varandra :slight_smile:

20 gillningar

Jag tittade precis på Ronjas intervju och direkt i början berättade hon hur hon skulle köpa sin första bostad men inte fick lån från banken. Hon upplevde att hon blev nedvärderad på banken. Jag kan själv relatera till detta när jag skulle köpa en bostad. Från min dåvarande bank fick jag inte ens ett lånelöfte, trots att den bankens reklam om lånelöften visades stort på TV. Jag frågade förstås även andra banker om erbjudanden och fick ett erbjudande från var och en, varav jag valde det bästa. Under låneförhandlingarna ifrågasattes det mycket direkt om jag verkligen tänkte köpa ett egnahemshus ensam och hur jag skulle klara mig, särskilt med renoveringar. Om jag inte hade varit så väl förberedd hade jag förmodligen inte fått lån någonstans. Jag var då lite över tjugo och konstaterade bara att det inte var troligt att jag skulle bo där ensam länge, och det gick hem hos banktjänstemännen. :joy:
Samtidigt var ett par manliga vänner till mig också på väg att köpa sin första bostad, men för dem var det inget problem från bankens sida att de köpte ensamma.

Jag hade också noggrant utarbetade beräkningar av mina inkomster: vad de skulle vara om jag blev arbetslös eller var tvungen att byta till ett sämre betalt jobb. Jag hade bedömt möjliga utgifter och renoveringskostnader mycket väl motiverat. Det hjälpte också att jag redan då hade en fast anställning inom en mansdominerad bransch, där lönerna i genomsnitt är bättre än inom traditionella kvinnodominerade branscher. Dessutom kan jag själv utföra vissa renoveringar och jag hade aktier i min investeringsportfölj.

En annan sak som fastnade i mitt minne från Ronjas tal var hur mycket skit hon fick när hon pratade öppet. Detta är en anledning till varför jag själv inte vill berätta så mycket om investeringar och trading på sociala medier. Trading väcker lätt motsättningar men det är en passion och ett sätt för mig att koppla av på fritiden, och jag behöver ingen extra skit för det. Jag menar inte att man inte får vara oense och utmana sakligt genom att diskutera, men just den där skiten orkar jag inte med. Jag har dock vågat publicera några trådar om trading på X och det har varit underbart att märka att det har kommit uppmuntran och bra feedback där. :blush:

Jag har ibland försökt diskutera investeringar även vid kaffebordet på jobbet. Det avfärdades inte och man frågade till och med mer, men jag kunde väl inte förklara så bra, eftersom investeringar upplevdes som en svår och komplicerad sak som tar mycket tid att lära sig. Eller så var problemet att man inte ville anstränga sig för att ta reda på saker.

Jag skriver helt under på att det skulle göra alla gott om man hade 5 cheerleaders som stöd. Tyvärr hittar man oftast dem som tvivlar och säger: “Är du verkligen säker nu, det lönar sig inte.”

På videon talades det också utmärkt om att man borde kunna berätta om saker så att alla förstår, och inte använda svåra termer. Jag själv kämpar med detta, jag har ett mycket dåligt minne och ADD, och termerna fastnar inte i huvudet.

Jag vill lyfta fram några meningar från Ronja som jag tycker passar alla:
:star: “Vi kan få allt, men inte allt på en gång.”
:star: “Jag investerar för att kunna leva det liv jag önskar.”
:star: “Det är okej att dina mål ändras, och de får ändras – det är inte ett misslyckande.”
:star: “Den bästa dagen att börja är idag.”

Särskilt tilltalades jag av tanken på fem cheerleaders, det skulle verkligen göra alla gott med en ekonomisk peppare som uppmuntrar till att investera/försöka. Inspirerad av det anmäler jag mig som cheerleader, om någon behöver en sådan! :blush:

25 gillningar

En bra idé att prova en sådan här tråd avsedd för kvinnor, även om vi män också kan delta ibland. Om det finns några kvinnor här som funderar över sin egen identitet och relation till pengar och investeringar, så skulle jag vilja säga något ur ett mansperspektiv.

Jag gillar i allmänhet inte att dela in människor i grupper baserat på någon egenskap och bara betona behoven och fördelarna för en grupp; det är inte heller jämställt, även om tanken bakom det skulle vara god. Men detta är ett känsligt ämne, alltså pengar och kvinnor, könsroller. Det väcker känslor.

Så länge kvinnor förminskas i sådana här frågor och, som nämnts tidigare i denna tråd, finns det ingen jämställdhet. Därför är det enligt min mening bra att man här försöker uppmuntra särskilt kvinnor att forma sin egen identitet i förhållande till pengar och att kunna klara sig själva, precis som män. Inderes kvinnliga anställda är enligt min mening utmärkta förebilder och exempel för andra kvinnor och flickor, och varför inte för pojkar och män! Sådana förebilder som väcker respekt, åtminstone hos mig, att våga stå på jämställdhetens sida och känna sitt eget värde också. Detta gynnar även män. Ett ojämlikt samhälle mår inte bra.

Man kan ärligt säga emot dumma skämt eller kommentarer från både män och kvinnor, och att en kvinna är lika kapabel som en man att sköta sina egna angelägenheter och, i detta fall, investera. Och som Marianne nämnde är kvinnor som kollektiv bättre investerare tack vare mer kontrollerade risker, mindre impulsivt agerande och mer rationella beslut. En stor anledning är också ödmjukhet inför marknaden och bristen på arrogans, vilket är vanligare bland män. Så här är försiktighet och tveksamhet faktiskt en styrka.

I Finland är jämställdheten relativt långt framskriden, och finska kvinnor är enligt min mening verkligen beundransvärda typer, eftersom de i grova drag har tagit sina liv i egna händer mer än på andra ställen. Jag säger detta eftersom fördomar och snäva mallar för könen omvänt också har orsakat mig skam över mitt eget kön och att man nu här skulle behöva vara något specifikt. Och detta kan förebilder hjälpa till att bekämpa. Endast ett sådant samhälle där alla har samma regler, förväntningar och där alla behandlas lika, kan enligt min mening fungera väl ur individens frihet och psykiska välbefinnande. Jag gillar åtminstone inte att jag som man och en annan som kvinna har olika “regler” och roller. Var och en är en egen individ oavsett kön och gör som den bäst anser inom ramen för gemensamma regler. Tillsammans kan vi stå sida vid sida mer än ensamma.

10 gillningar

Tack för uppmuntran. För ett par år sedan fanns det en undersökning på Forumet som visade att endast cirka 6% av användarna på Forumet är kvinnor. Jag skulle därför se denna tråd som ren marknadsföring för kvinnor. Jag vet inte om procenten har ändrats på ett par år, men när jag läser kafferummet känns det fortfarande som att män redan har sin egen tråd och att ämnen som intresserar kvinnor lätt försvinner där. Det är alltså bra att en sådan här skapades.
https://keskustelut.inderes.fi/t/inderesin-kahvihuone-osa-6/36522/2272?u=kahvikissa

Jag investerar redan. Så jag skulle inte nödvändigtvis behöva uppmuntran att börja. Däremot har jag inte berättat för någon att jag investerar. Det är uppmuntrande när vissa kvinnor vågar prata om investeringar med sitt eget namn och ansikte, och inte bakom en pseudonym, som undertecknad. Det skulle vara trevligt om denna tråd kunde bli dess egen virtuella gemenskap.

24 gillningar

Tack för den här texten! Jag är också ett 80-talsbarn, och känner igen mycket i ditt svar. Som österbottning har jag t.ex. blivit uppmanad att lära mig tillräckligt många strömmingsrecept, för att kunna gifta mig.. :joy:

Jag minns också fortfarande hur min studiekamrat i Tyskland ville berätta något viktigt för mig. Hennes budskap var: “innan du åker tillbaka hem till Finland: hitta dig en rik tysk man! (Finland är ju ett så fattigt land)”… Då har du alltid råd att hålla på med hästar."

Jag minns att jag svarade “Ich kann meine eigene Geld verdienen”… Varvid min studiekamrat, nästan sårad, konstaterade att hon inte menade något illa alls. Hon ville bara hjälpa till, samt ge goda råd.

Sånt är det :partying_face:

15 gillningar

Ännu ett toppenavsnitt från Finanssiflikat, tack!

Mariannes viktiga observation om att man inte ska hugga sparmålen i sten, stannade särskilt i mitt minne. Vi har ett liv att leva och därför är det bra att förbereda sig, men samtidigt också vara snäll mot sig själv.

Pia sa vackert att livssituationer förändras, och därför bör investeringsmål och strategier utvärderas regelbundet. Anledningarna och värderingarna bakom investeringar kan variera i olika livsfaser, så det är helt naturligt att göra ändringar även i investerandet.

Sara lyfte fram en viktig påminnelse till unga: att börja investera i tid ger möjlighet att senare i livet fokusera på andra saker.

Isas berättelse om att stanna upp och vakna upp till insikten att pengar inte bara dyker upp på kontot, men att utgifterna löper och man börjar fundera på hur man ska säkra sin framtid, var särskilt viktig. Även om man inte kan spara stora summor, är även en liten besparing värdefull. Man kan aldrig veta vad livet för med sig.

För att återgå till spargrissparandet som nämndes i början av avsnittet, väckte det goda minnen från barndomen hos mig. Jag var kanske 4–5 år gammal när jag såg ett litet elektroniskt handhållet spel i bybutiken, där man skulle undvika bilar genom att byta fil och spelet blev snabbare ju längre man spelade. Jag ville ha det väldigt gärna men mina föräldrar sa att jag måste spara pengarna och köpa det själv.

Jag minns väl hur jag plågades av att spargrisen fylldes såååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååå to the next level.
The translation seems accurate and follows the instructions.Ännu ett toppenavsnitt från Finanssiflikat, tack!

Mariannes viktiga observation om att man inte ska hugga sparmålen i sten, stannade särskilt i mitt minne. Vi har ett liv att leva och därför är det bra att förbereda sig, men samtidigt också vara snäll mot sig själv.

Pia sa vackert att livssituationer förändras, och därför bör investeringsmål och strategier utvärderas regelbundet. Anledningarna och värderingarna bakom investeringar kan variera i olika livsfaser, så det är helt naturligt att göra ändringar även i investerandet.

Sara lyfte fram en viktig påminnelse till unga: att börja investera i tid ger möjlighet att senare i livet fokusera på andra saker.

Isas berättelse om att stanna upp och vakna upp till insikten att pengar inte bara dyker upp på kontot, men att utgifterna löper och man börjar fundera på hur man ska säkra sin framtid, var särskilt viktig. Även om man inte kan spara stora summor, är även en liten besparing värdefull. Man kan aldrig veta vad livet för med sig.

För att återgå till spargrissparandet som nämndes i början av avsnittet, väckte det goda minnen från barndomen hos mig. Jag var kanske 4–5 år gammal när jag såg ett litet elektroniskt handhållet spel i bybutiken, där man skulle undvika bilar genom att byta fil och spelet blev snabbare ju längre man spelade. Jag ville ha det väldigt gärna men mina föräldrar sa att jag måste spara pengarna och köpa det själv.

Jag minns väl hur jag plågades av att spargrisen fylldes sååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååååå

21 gillningar