Historiehjørnet: børshistorie, finanshistorie

Jeg var ikke helt sikker på, hvilken tråd jeg skulle poste mine tanker og spørgsmål i, så jeg tænkte, at Verners historiske hjørne kunne være en passende kanal eller platform til at opbygge ny viden. Jeg har lige lyttet til Vesa Vihriäläs foredrag om den globale finanskrise og Finland. Vihriäläs præsentation viste, at Finlands økonomiske udgangspunkter for finanskrisen var næsten lige så gode som i andre gode europæiske lande (f.eks. Tyskland og Sverige), og at finanssektoren og bankerne allerede var i god stand på det tidspunkt. Ud over finanskrisen blev Finlands problemer imidlertid samtidig uddybet af “asymmetriske” forstyrrelser:

  • Nokias kollaps
  • svækkelse af efterspørgslen efter papir
  • svækkelse af efterspørgslen efter investeringsgoder og
  • Ruslands problemer 2014-

Hvis man sammenligner finanskrisen med den nuværende situation i Finland, er der mange lighedspunkter. Ud over coronakrisen er der for eksempel igen en slags “oliekrise”, der påvirker den russiske økonomi, ud over at russere ikke kan rejse og turistere i Finland. Efterspørgslen efter investeringsgoder er i det mindste delvist svækket. Blandt andet ser skibsindustrien ud til at blive hårdt ramt. Selvom finanssektoren og bankerne allerede var i god stand på det tidspunkt, forhindrede det ikke alene økonomien i at glide ind i recession. Selvfølgelig er mange ting sikkert også anderledes og bedre i dag. Skovsektoren og den kemiske industri
åbner markeder for vedvarende materialer og biobaserede produkter, og nye teknologivirksomheder viser også deres ansigt.

Mange tråde handler meget om de amerikanske markeder, hvilket er fuldt ud forståeligt, men hvad er din opfattelse af Finlands økonomi og dens modstandsdygtighed i den nuværende situation? Hvis man udelukker den finanspolitik, der føres af statsledelsen, og i stedet fokuserer på at se på f.eks. finske børsnoterede virksomheder, har vi så tilstrækkeligt mange kvalitetsvirksomheder i Finland til igen at trække landets økonomi op af mudderet? Eller er dette ved at blive et nyt problem, der varer i årevis, ligesom finanskrisen, hvor vores velfærdssamfund fortsætter med at gældsætte sig i et hurtigt tempo? Er Finland med denne krise på vej mod Grækenlands og Italiens vej?
@Verneri_Pulkkinen har læst økonomisk historie og kan måske åbne sine følelser og synspunkter om sagen?

Og for dem, der er interesserede i emnet, anbefaler jeg bestemt at lytte i pauserne fra karantænepligterne.

Tak til den, der oprindeligt delte dette link på et diskussionsforum! Disse foredrag giver et fremragende perspektiv.
6 Synes om

@Don_Jari
På forummet er der nu også en tråd kaldet ”Analyser af aktiemarkedets og økonomiens retning i 2020 samt aktievalg” (Analyysit osakemarkkinan ja talouden suunnasta 2020 sekä osakevalinnoista), hvor denne kommentar ville passe godt.

Jeg er enig i kurset. Virkelig interessant og giver god baggrundsinformation.

Rediger: link tilføjet

1 Synes om

Jeg har læst artikler fra finanskrisen. Et interessant emne at mindes efterfølgende. Her er nogle gamle forudsigelser fra finanskrisen i 2009, da opsvinget begyndte.

Ved udgangen af februar-marts 2009 var S&P 500-indekset faldet i en måned, næsten en ensartet stille nedtur. S&P 500 nåede dog sin bund under finanskrisen fredag den 6. marts 2009, hvor indekset lukkede i 666,79 point.

Først nogle bearish forudsigelser fra 2009:

  • Russell Napier udgav i 2005 værket Anatomy of the Bear, hvor han undersøgte fælles træk ved de største børskrak. Ifølge Napier skal aktier falde til usædvanligt lave værdier (Shiller P/E og Tobin Q) før et nyt opsving begynder. Napier forudsagde i et Bloomberg-interview, at kurserne ville fortsætte med at falde, og at S&P 500 først ville nå bunden ved 400 point.

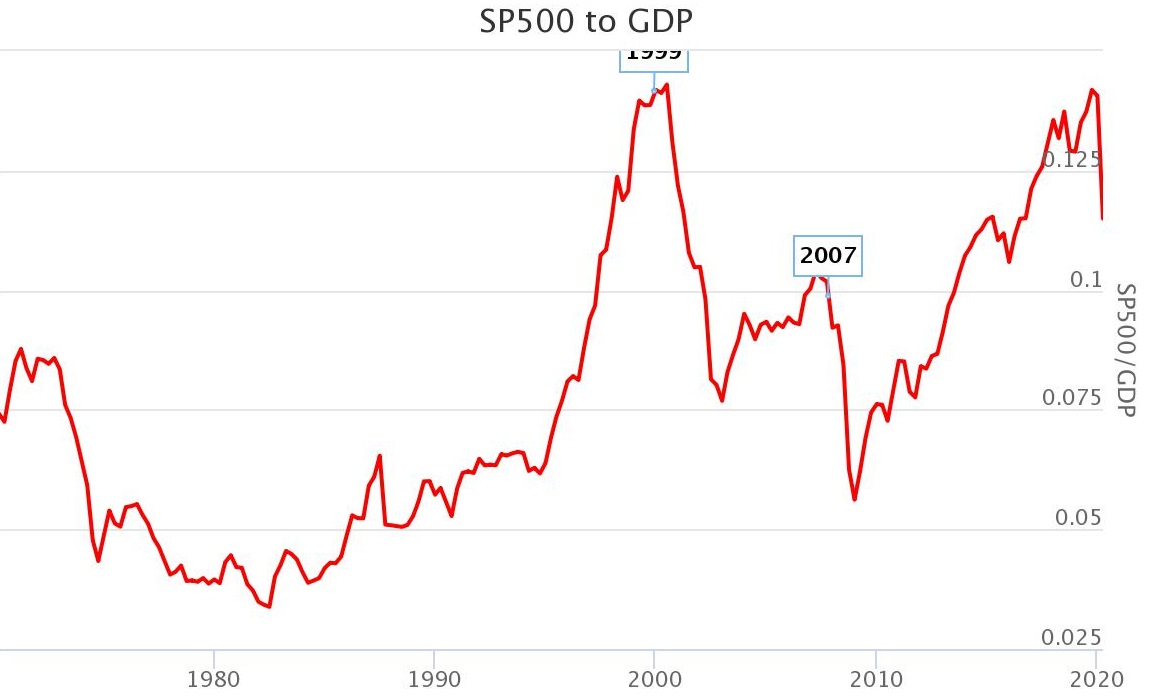
Bullish-synspunkter var i mindretal i 2009. Markedet var dog ret lavt i marts 2009, hvis man ser på S&P 500’s forhold til USA’s BNP, som har varieret mellem 0,05-0,15. I IT-boblen var forholdet over 0,13. I begyndelsen af marts 2009 var forholdet 0,05. Sidste gang det var så lavt var under faldet i 1982, så aktierne var ifølge denne måling allerede undervurderede i USA, men ikke uhyggeligt billige.

Nogle kendte bullish-synspunkter i begyndelsen af 2009 var i hvert fald disse:

  • USA’s præsident Barack Obama udtalte tirsdag den 3. marts 2009 til journalister, at det nu var rentabelt at købe aktier. Samme uge fredag nåede markederne bunden og startede opsvinget.

    Barack Obama: “What you’re now seeing is profit-and-earning ratios are starting to get to the point where buying stocks is a potentially good deal if you’ve got a long-term perspective on it.”

  • Peter Lynch indrømmede i The New York Times’ interview den 7. marts 2009 at være mere bullish end nogensinde. Lynch indrømmede dog, at han altid er “bullish”. Lynchs mening om timing af bunde er klar:

    “Far more money has been lost by investors preparing for corrections, or trying to anticipate corrections, than has been lost in corrections themselves.”

  • Wall Street Journal skrev den 22. december 2008, at 2009 ville blive et paradis for aktieplukkere.

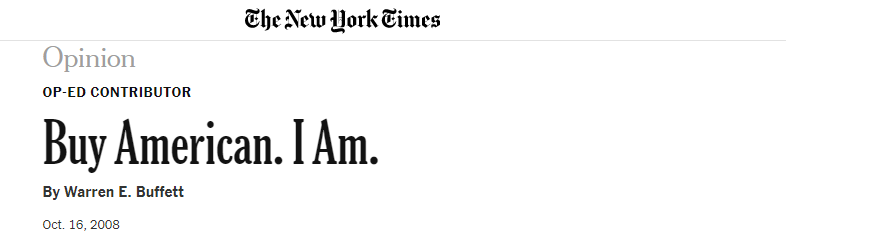
  • Oraklet fra Omaha skrev den 16. oktober 2008 i The New York Times, at han købte aktier. “Hvis du venter på svalerne, er sommeren allerede kommet,” digtede Buffett.


    Buffett citerede også ishockeylegenden Wayne Gretzky og sagde: “Jeg skøjter derhen, hvor pucken er på vej hen, ikke der, hvor den har været.” Buffett opfordrede altså ikke til at forsøge at time markedet.

Efterfølgende kan man konstatere, at Lynch og Buffett ikke rådede til at vente på et nyt fald og time markedet, men talte for langsigtede investeringer. Vanskeligheden ved at forudsige bunde illustreres godt af Niels Bohrs udtalelse: “Det er svært at spå, især om fremtiden.”

17 Synes om

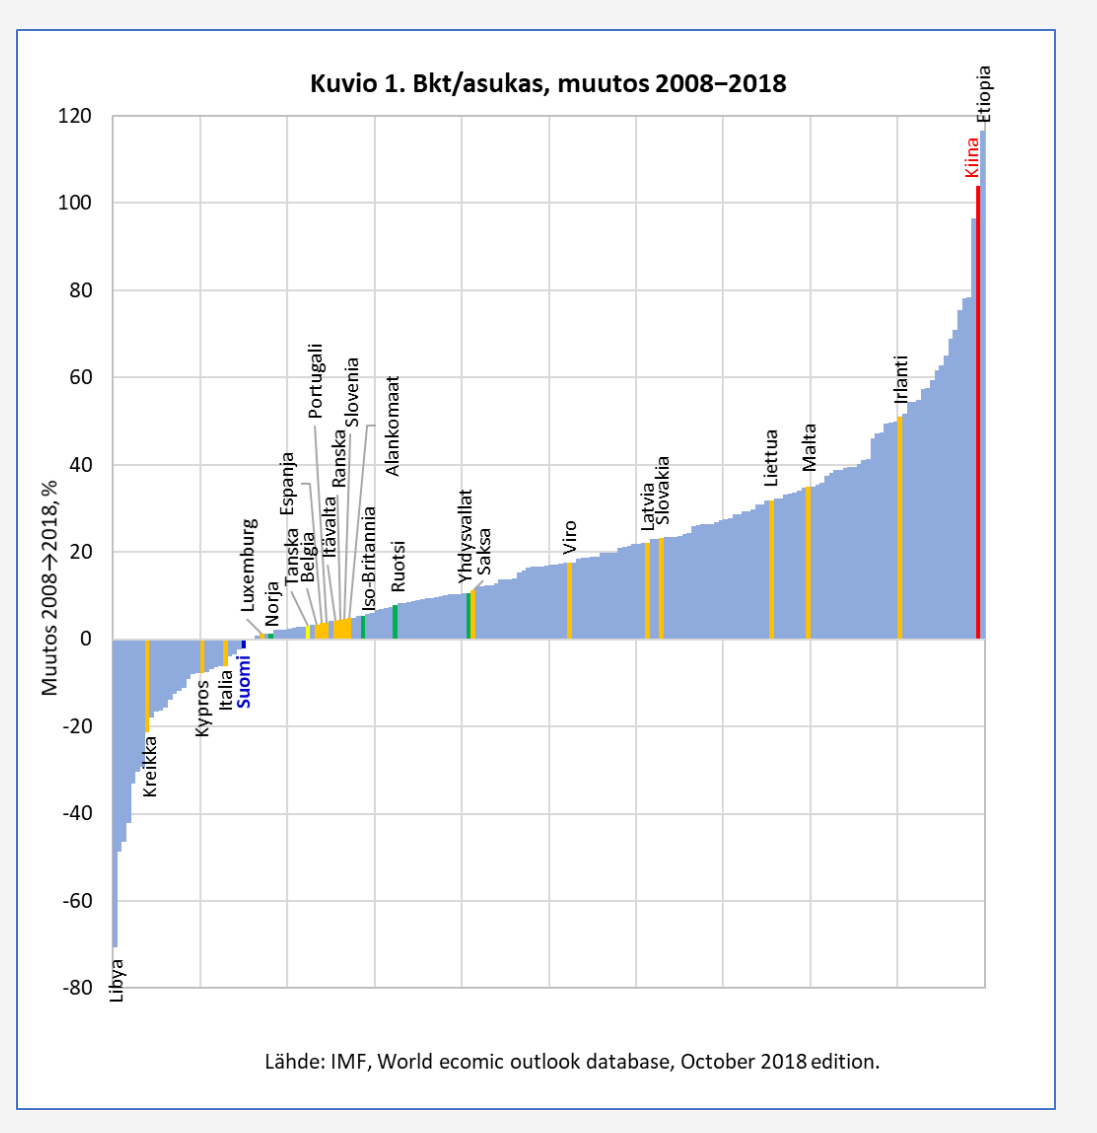
Jeg er ikke så bekymret for, at Finland er på vej mod Grækenlands/Italiens vej, selvom et helt årtusinde nu er “tabt”, og der er ingen ende i sigte:

menetetty2010b

Finlands offentlige gæld var under god kontrol før coronakrisen. Nu vil den stige, men det vil den også gøre i andre lande. Det er dog langt fra Italiens (135 % af BNP) eller Grækenlands (180 % af BNP). Derudover har Finland, vil jeg påstå, mere effektive institutioner og skatteopkrævning samt et usædvanligt (måske for…) godt ry som gældsbetaler. :smiley: Dette er sandsynligvis den største, men også relativt afgørende forskel til Italien og Grækenland, som har svage institutioner og et dårligt ry.
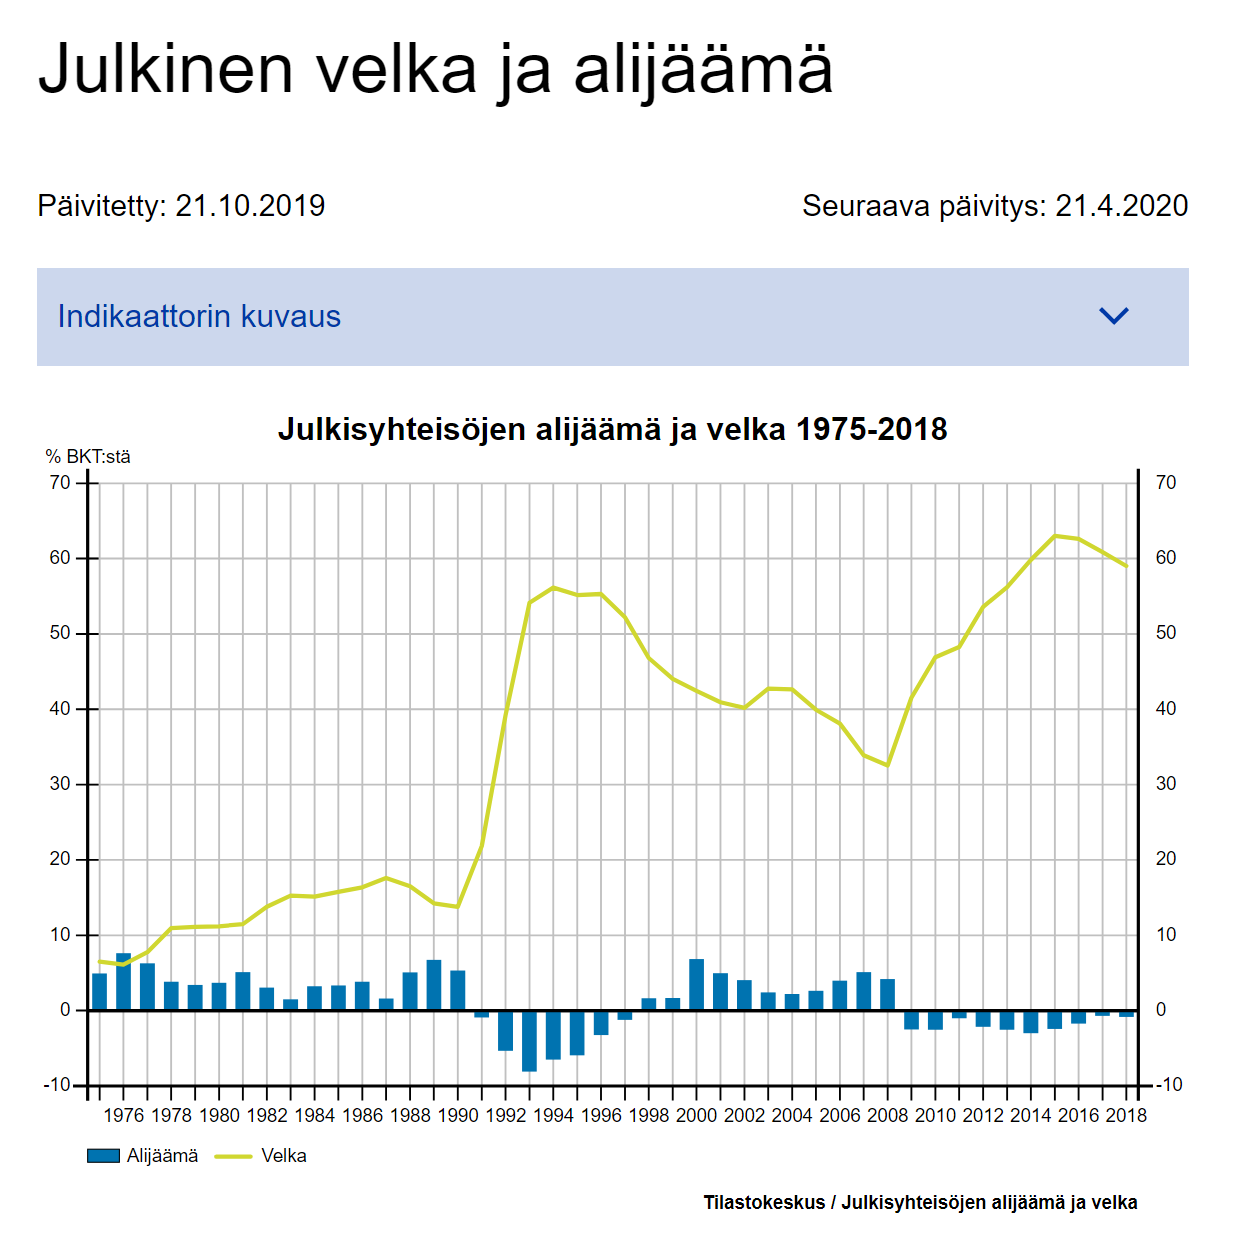
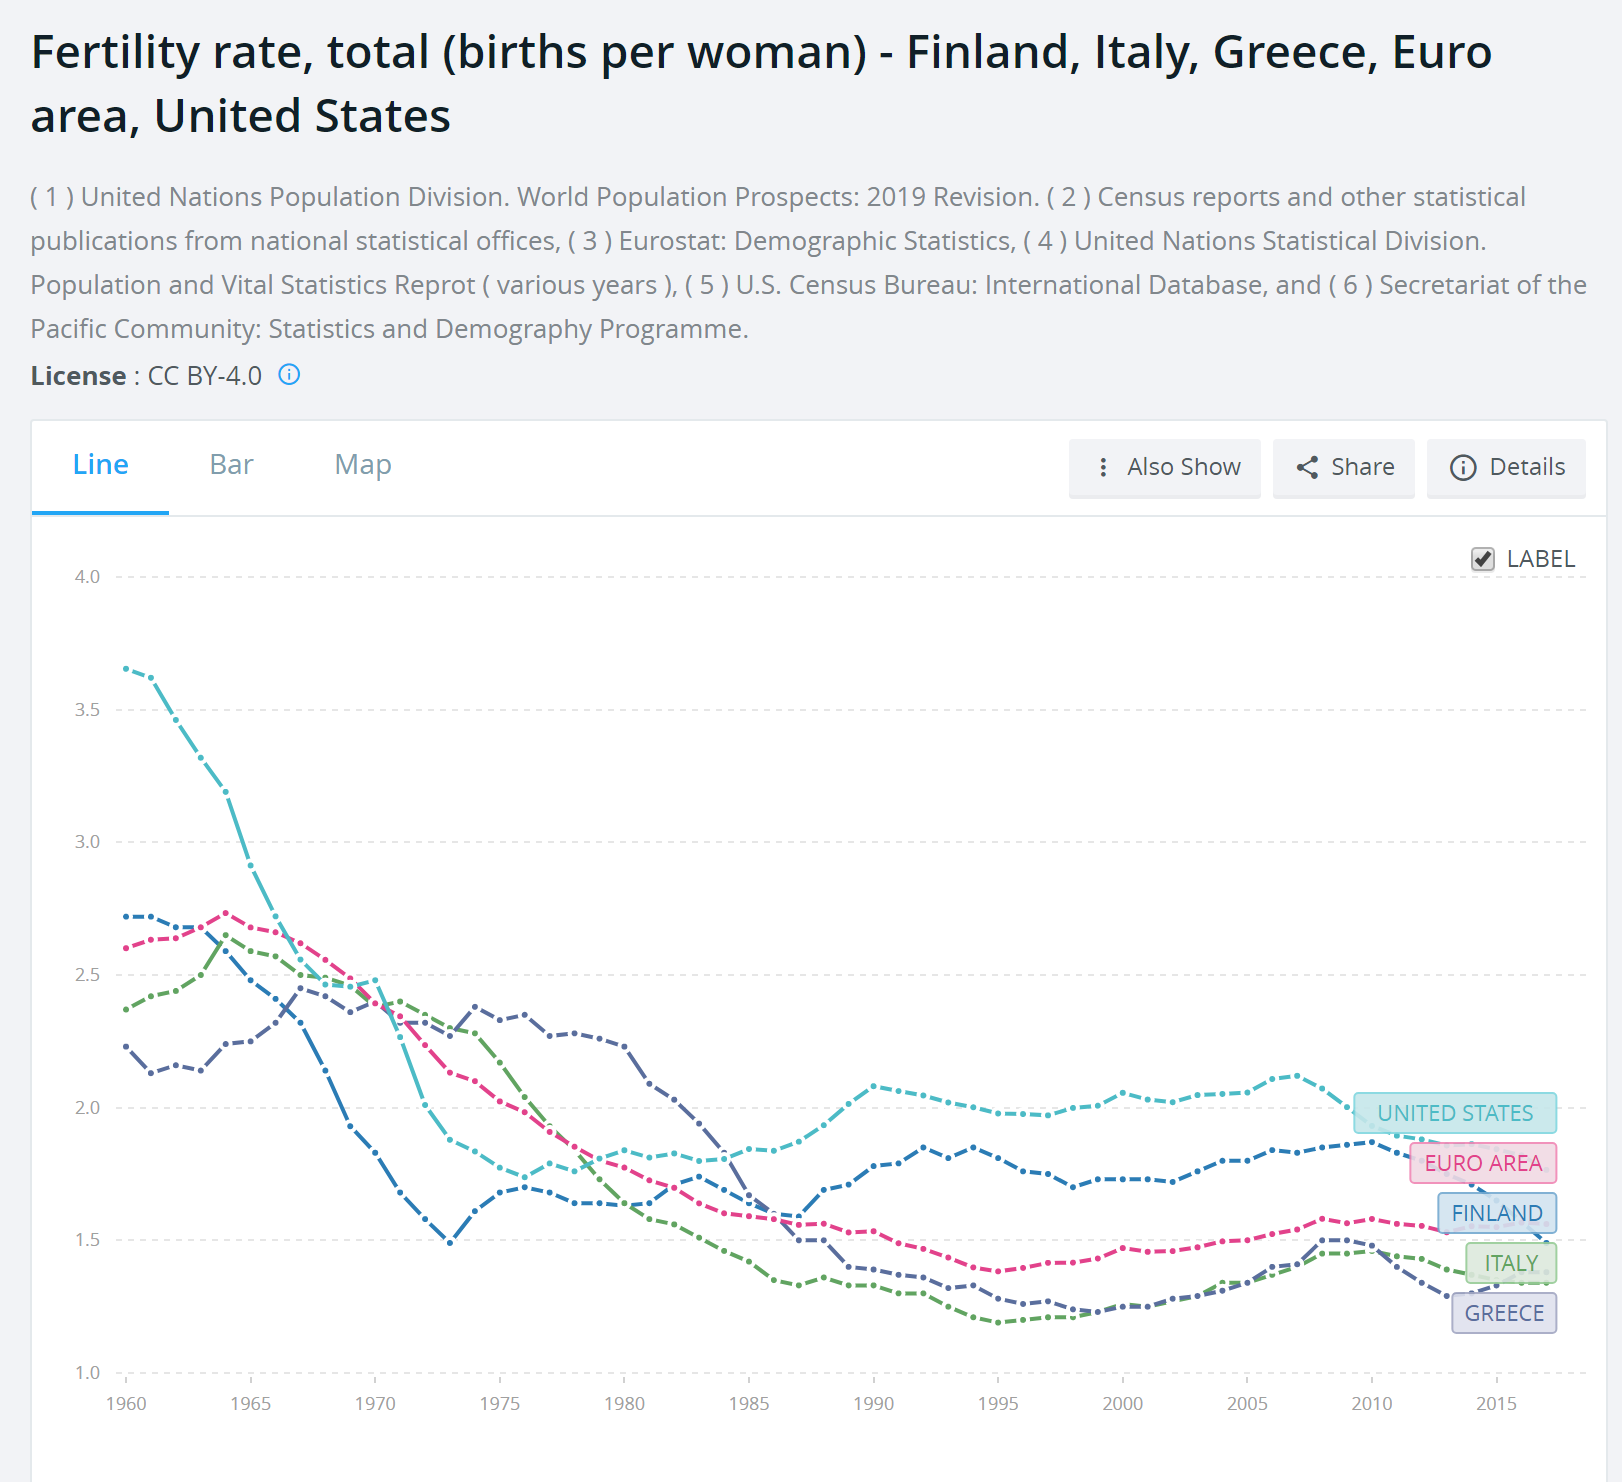
Finland har naturligvis sine udfordringer: demografi. Vi er dog ikke alene om det. Men væksten i produktivitet og antallet af hænder dikterer i høj grad den økonomiske vækst. Det vil derfor uundgåeligt være meget langsomt fremover:

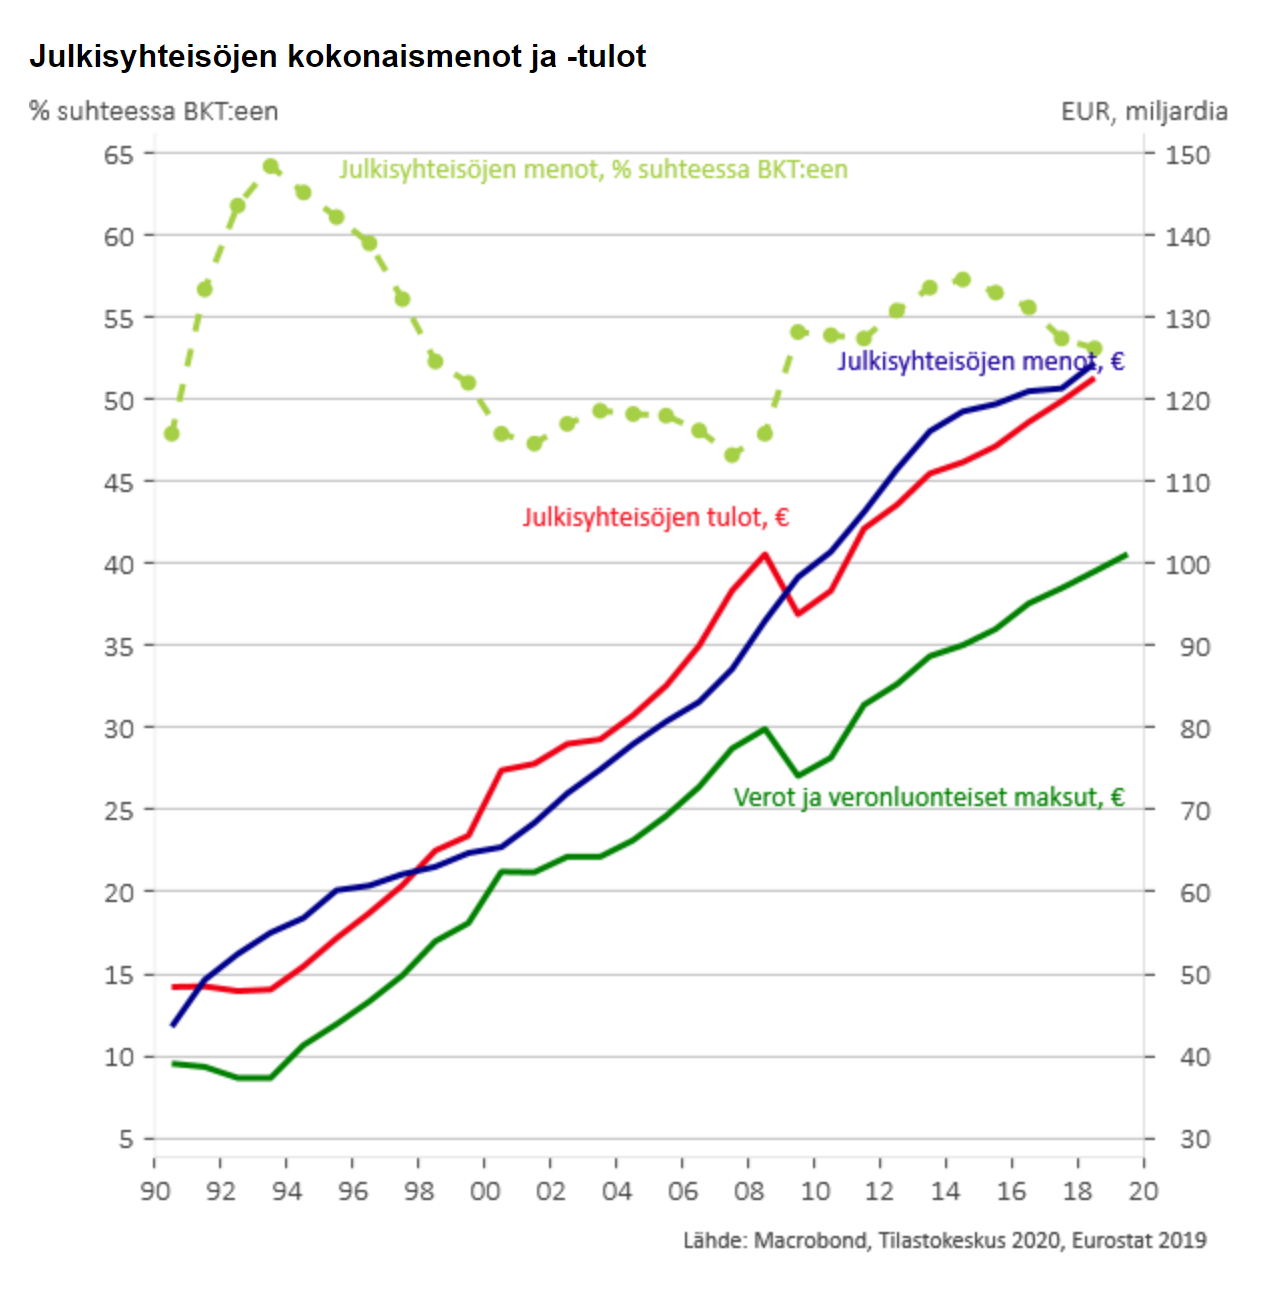
Velfærdsstaten vil på den ene eller anden måde blive “slanket” over årtier, en tendens der delvist er begyndt siden 90’ernes depression. Dog har de offentlige udgifter/BNP været stabile de seneste 30 år. Det får mig til at tænke på, hvor pengene egentlig fosser hen, når man samtidig har skåret ned på service her og der… :smiley:

Meget afhænger af, hvor godt finske virksomheder formår at vokse. På den anden side er Finland et lille land, og her har økonomisk politik altid spillet en stor rolle. Dens effektivitet er også nøglen, uanset om man hader politikere eller ej. Jeg stoler på virksomhederne, politikere er lidt så som så. :smiley: Finland og finnerne har klaret sig godt i mange prøvelser, udgangspunktet er også rigtig godt for en succesfuld fremtid, hvad angår levestandard. Jeg ville dog ikke forvente en hurtig vækst. :smiley:

5 Synes om

Dejligt at høre, at der er tillid til at overleve denne krise med moderate skader, samt at virksomhederne uvægerligt spiller en betydelig rolle efter min mening. Ved at se tilbage på tidligere kriser, såsom recessionen i 90’erne, var eksportens rolle efter min mening en af de mest indflydelsesrige faktorer (bl.a. Jaakko Kiander har forsket i 90’ernes recession). Da antallet af vores virksomheder og børsnoterede selskaber i forhold til mange andre nationale økonomier er ret begrænset, kan den logiske konklusion drages, at kvaliteten af selskaber og virksomheder er særligt fremtrædende under kriser.

2 Synes om

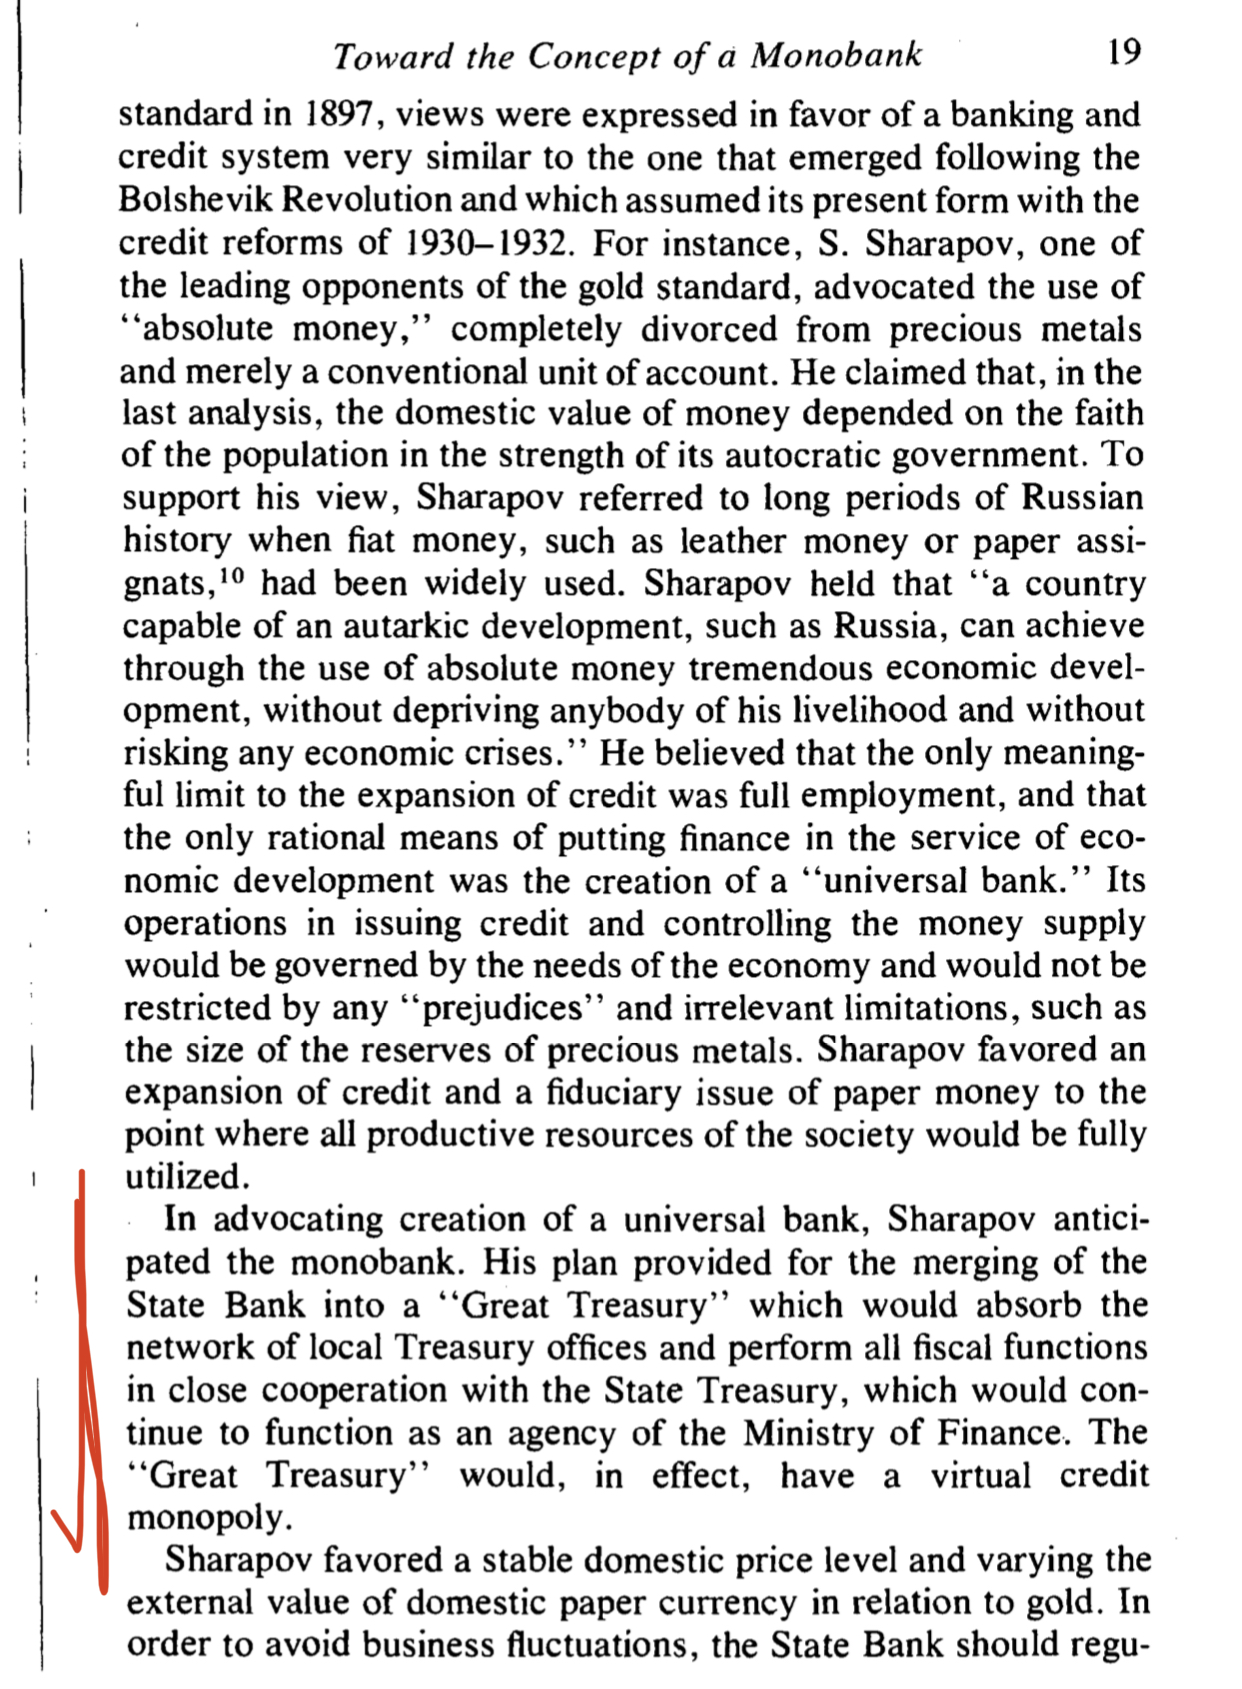
Jeg læste om Sovjetunionens banksystem (for hvorfor ikke?) og bemærkede, hvordan vores egne centralbanker langsomt glider ind i en lignende rolle. Sikke en ironi. :sweat_smile:

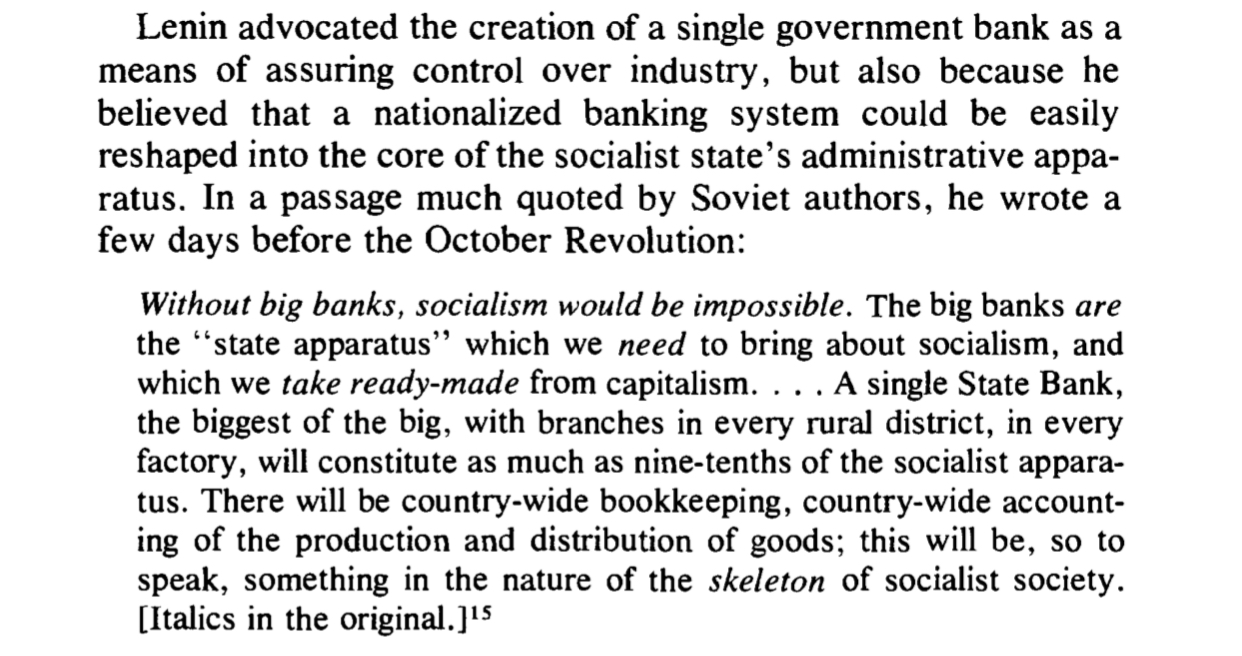
Sovjetunionens “centralbank” (senere kaldet Gosbank) var i praksis systemets rygrad, som Lenin beskrev det. Den lånte penge, ikke for at opnå profit, men for at imødekomme de politiske behov hos de regerende magter til forskellige projekter og virksomheder. Det vil sige, at den fungerede både som centralbank og forretningsbank på samme tid. Hos os er centralbankens opgave ikke at allokere ressourcer i økonomien, men for eksempel når Fed begynder at opkøbe alle de lånepapirer, der er i omløb, begynder den uundgåeligt at skelne mellem kvalificerede og ikke-kvalificerede virksomheder og låntagere.

Tidligere, under zartiden, udfyldte centralbanken i høj grad rollen som en lignende universel bank. Dette var i høj grad finansministeriets forlængede arm, hvormed den økonomiske politik blev presset igennem.

Hvorfor bragte jeg dette op på et investeringsforum? Fordi vestlige centralbanker faktisk tidligere har været under finansministrenes kontrol, dog ikke på samme måde. Og fordi centralbankernes centrale rolle i økonomien kun er vokset i de seneste år, og der kommer forslag (MMT) fra forskellige politiske retninger om, at de skal finansiere statslige projekter mere direkte. I den forstand er Sovjetunionens Gosbank et “sjovt” eksempel fra det virkelige liv på en sådan bank, og at man faktisk kan organisere låntagningen i økonomien på den måde (selvom dens langsigtede funktionsdygtighed viste betydelige svagheder).

For interesserede: https://www.nber.org/chapters/c4154.pdf


Jeg har tidligere i denne tråd nævnt historiens mærkværdigheder om, hvordan penges natur kan ændre sig, og hvordan nøden kan finde på midler. F.eks. Finlands eksempel på, hvordan aktier i holdingselskabet Holding blev distribueret til folket som en “erstatning” for marken efter krigene, fordi markens værdi var fuldstændig ødelagt af inflation.

Pengesystemet allokerer virkelige ressourcer, og med penge kan man “spare” arbejde og tid. Hvad nu hvis du vil allokere en stor mængde økonomiske ressourcer til noget fuldstændig uproduktivt, du ikke har penge, og du ikke vil forårsage inflation ved at tvinge centralbanken til at trykke penge?

Tyskland finansierede en betydelig del af sin oprustning (i slutningen af 1930’erne satte Tyskland verdensrekord i, hvor stor en del af BNP der kunne bruges på våben, uden at økonomien og forbruget brød fuldstændig sammen med det samme. Til sidst slugte hæren 75 % af BNP i 1944) med såkaldte MEFO-lån. MEFO var et fiktivt selskab, der udstedte MEFO-veksler, som virksomheder blev betalt med for oprustning. Disse gav ret til efter fem år at henvende sig til centralbankerne og kræve tyske mark i stedet. Hvem ved, hvor mange der fik disse, og til sidst blev MEFO’erne en slags uofficiel sidemøntfod.

Tysklands officielle statsgæld var 10 milliarder mark i 1932 og 19 milliarder i 1938, men MEFO-vekslernes værdi var 12 milliarder mark, hvilket var over halvdelen af den faktiske nye låntagning. Dette gjorde det muligt at skjule oprustningens massive omfang for udenforstående og låne ressourcer fra virksomheder “gratis” ved at love noget, der så ikke blev holdt.

14 Synes om

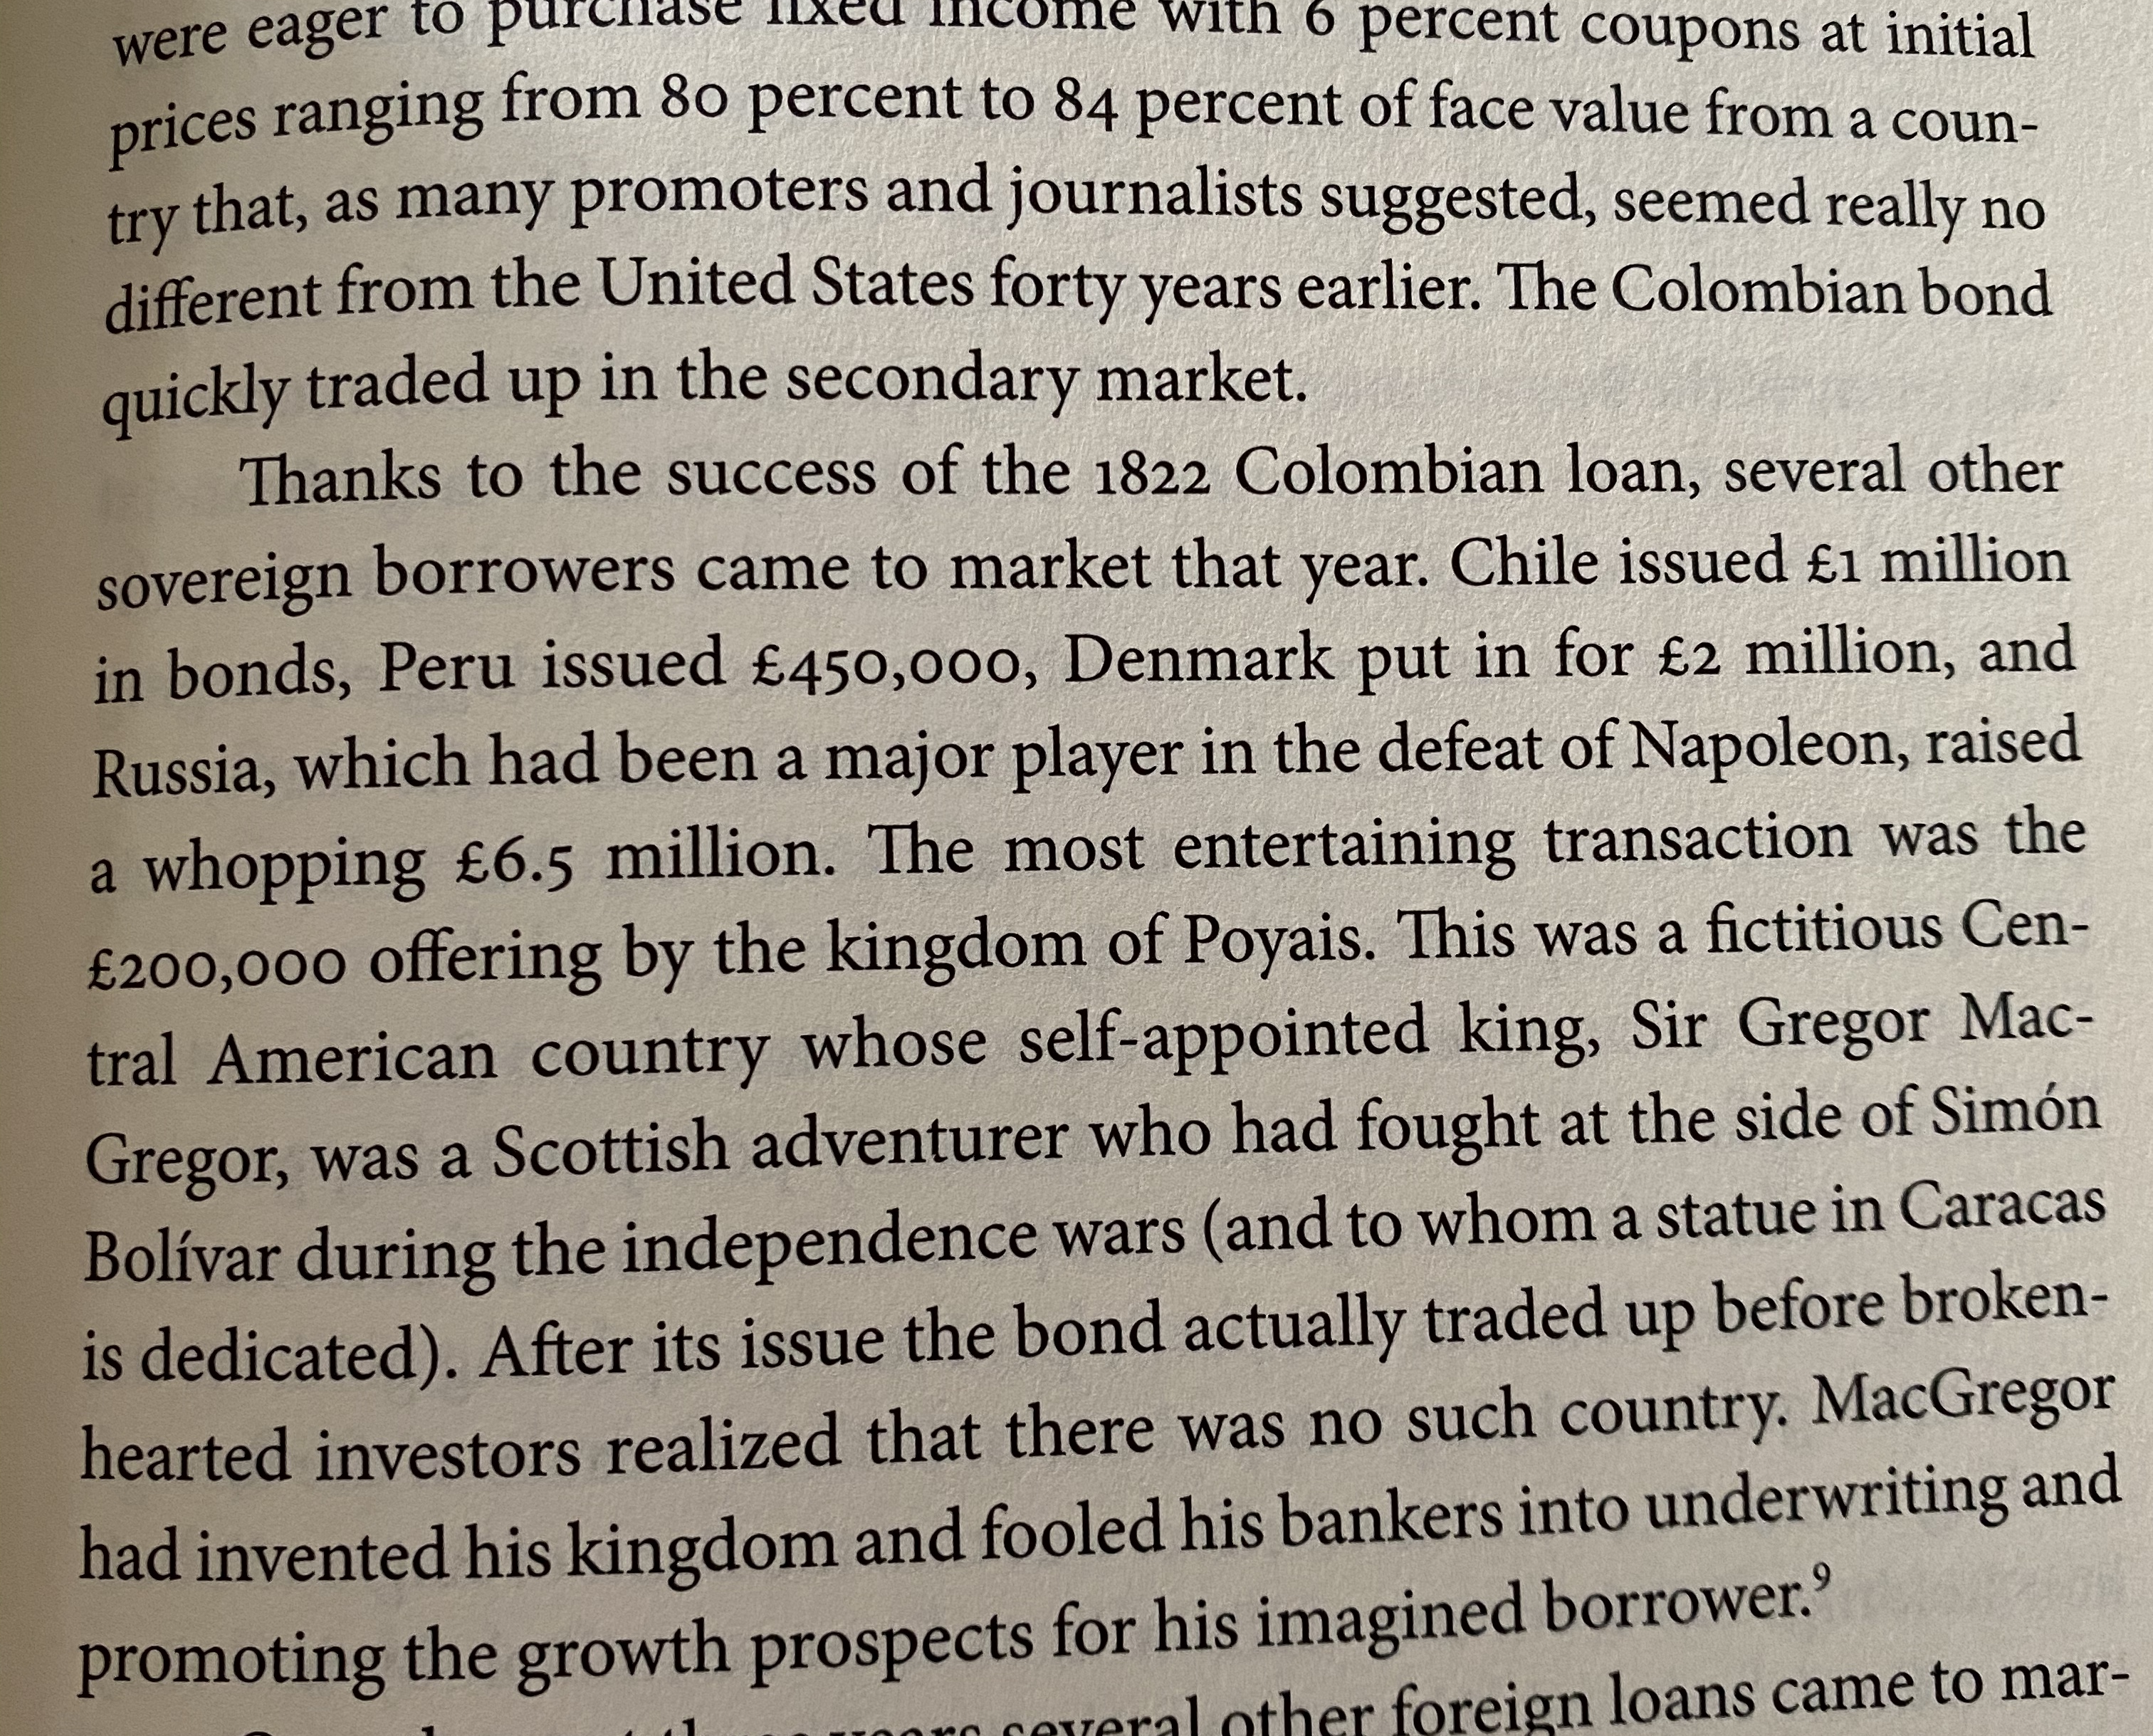
Kan imaginære lande optage lån, ligesom svindlere nogle gange snyder investorer? Tilsyneladende ja. I 1820’erne fandt den første globale kreditboom (og kollaps) sted. Englænderne, der badede i likviditet, var så ivrige efter at låne penge til de nyuafhængige sydamerikanske lande til en bedre rente end i deres eget land, at selv en helt imaginær stat fik et lån:

Da penge på det tidspunkt var bundet til guld, begyndte guld at strømme ud af Storbritannien. Centralbanken hævede renten for at vende pengestrømmene, hvilket strammede kreditgivningen i udlandet. Samtidig indså investorerne, at Sydamerika ikke var det nye USA, og skuffelser fulgte hinanden.

Økonomien kollapsede, og råvarepriserne faldt samtidig, hvilket yderligere vanskeliggjorde situationen for de sydamerikanske lande.

Alle undtagen Brasilien misligholdt deres lån inden 1829.

10 Synes om

Hvilken bog?

Det er sjovt, hvordan min første reaktion på det var, hvorfor i alverden de så ivrigt ønskede at låne penge til sydamerikanske lande, det ville der ikke komme noget godt ud af, men dengang må det have været helt naturligt at tænke, at dette kunne føre til noget lignende det i USA. Nå, det skete ikke.

1 Synes om

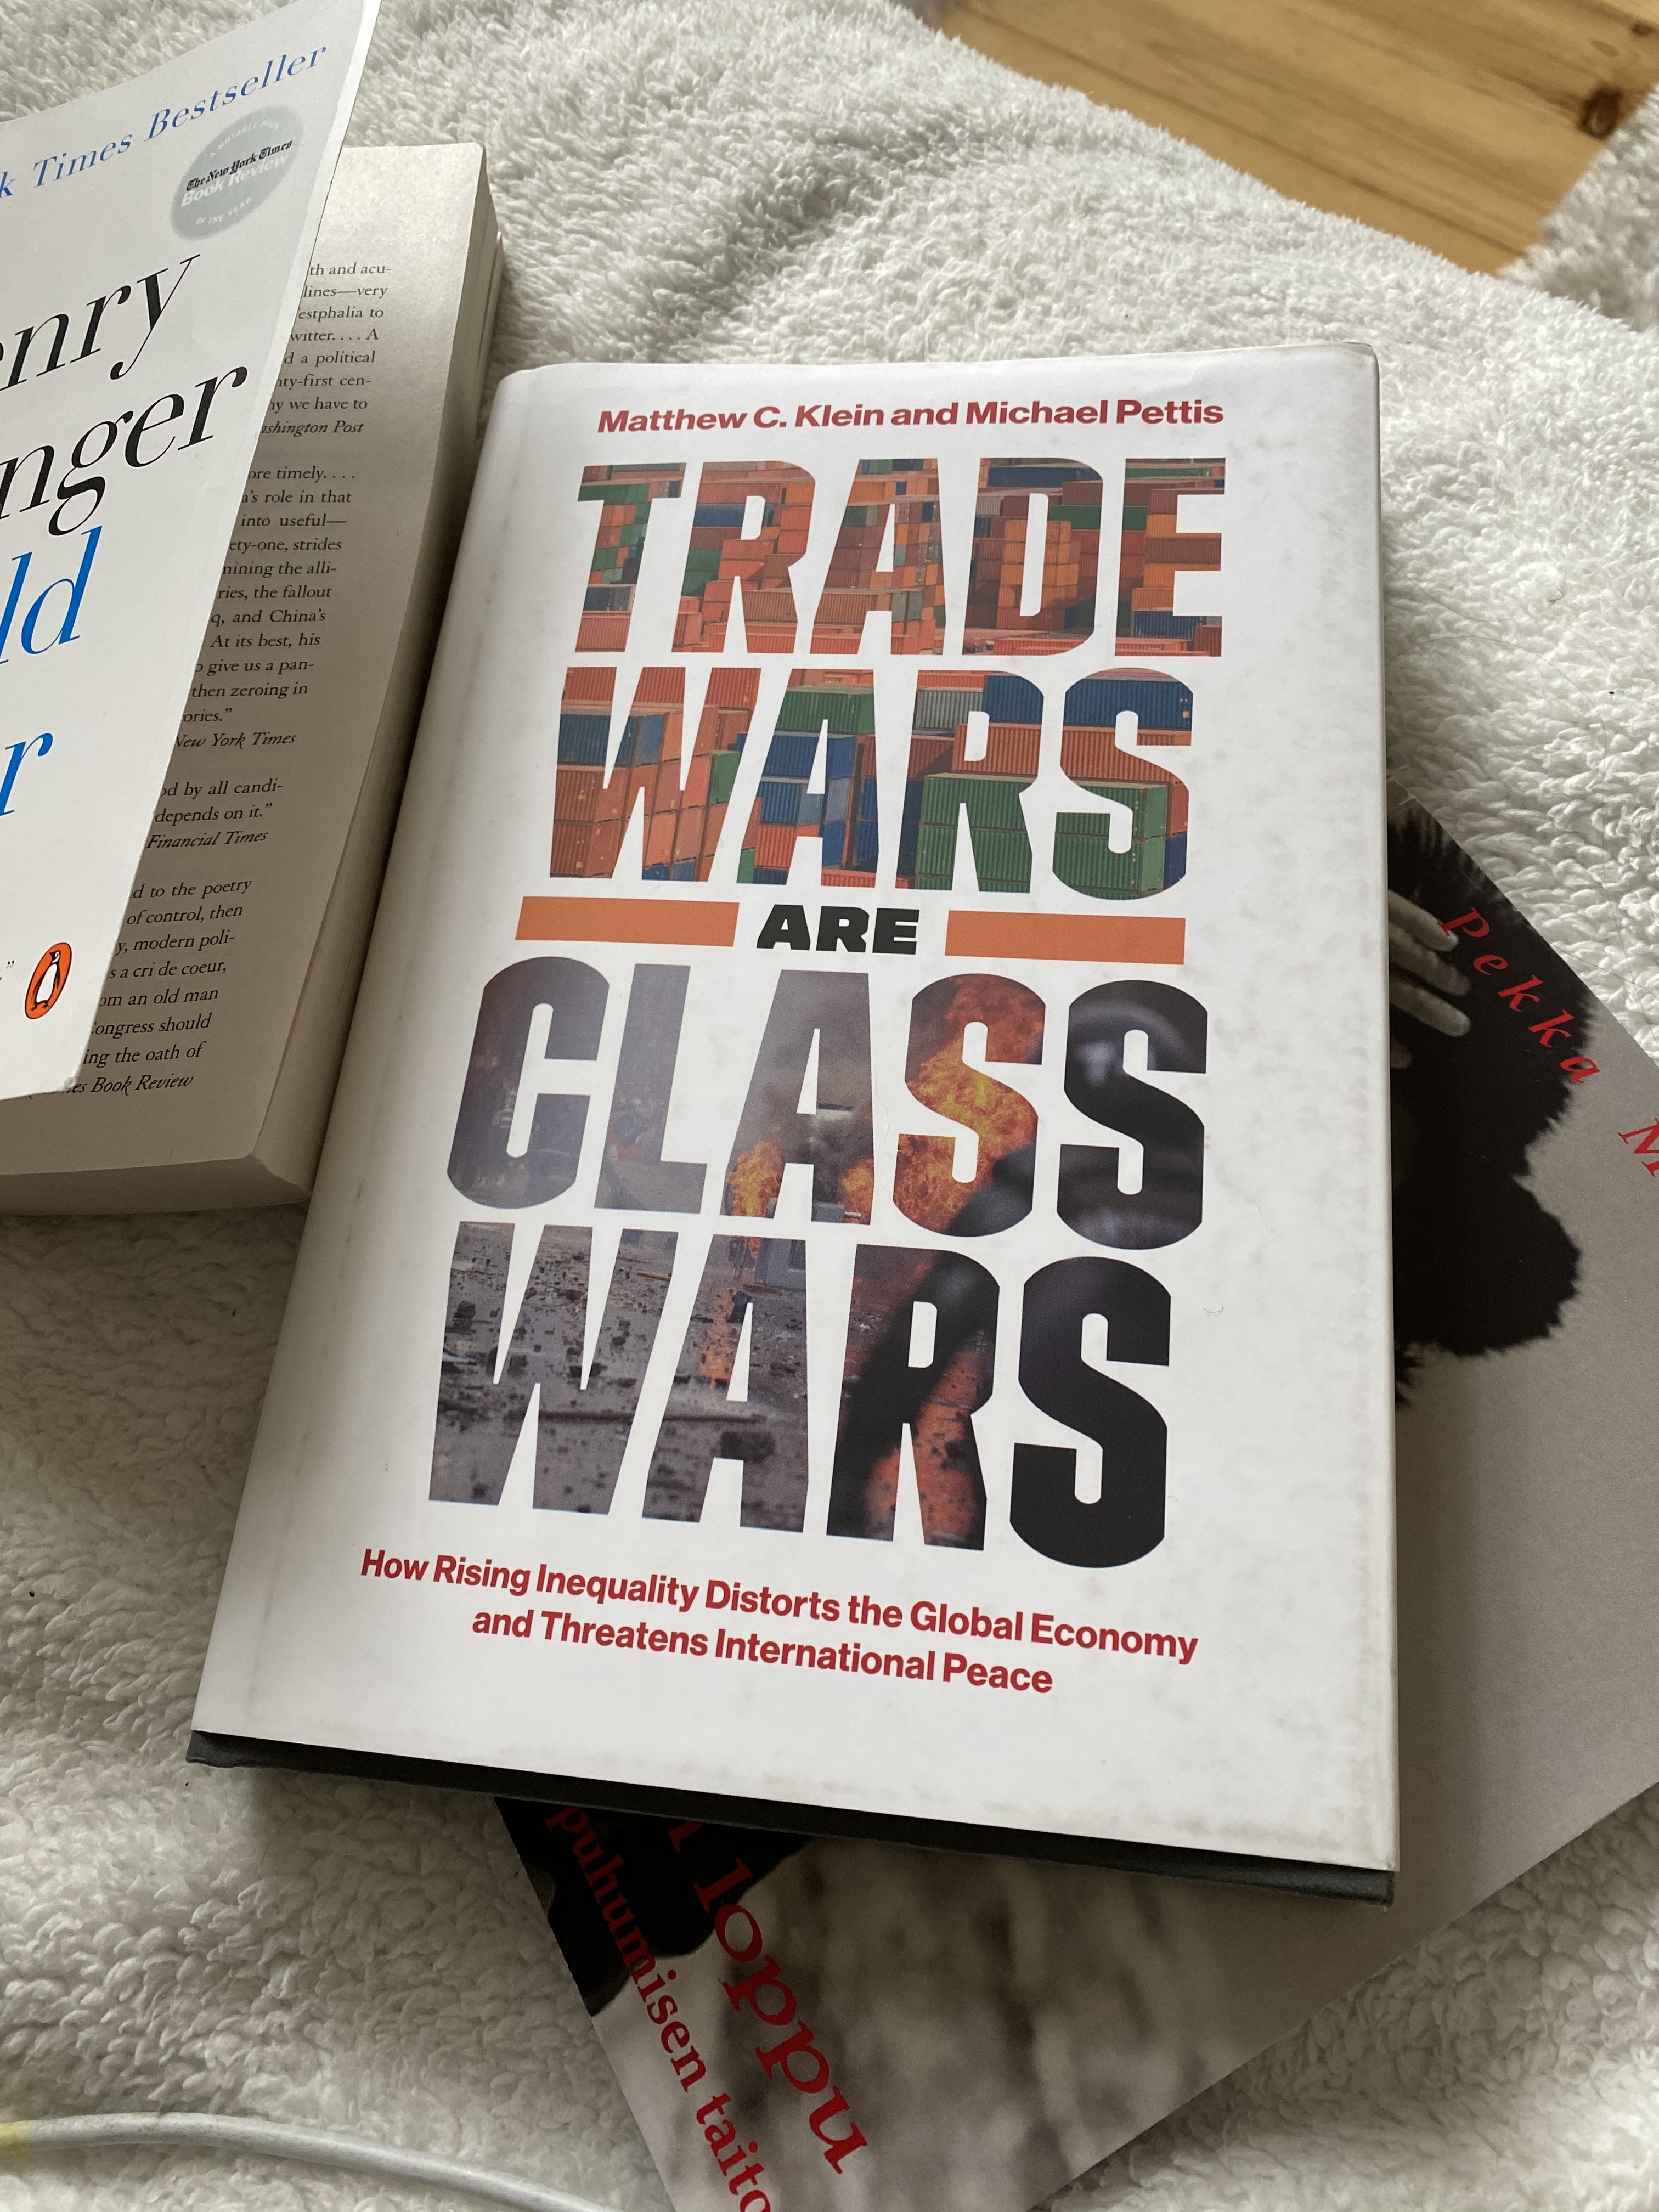
Jeg skulle have inkluderet kilden :smiley: I går ankom Michael Pettis’ og Matthew Kleins nye værk Trade Wars are Class Wars med posten. Det er der, den historie kommer fra.

Den slags ting undrer mig altid, men menneskets sind er mærkeligt, når det får mange penge i hænderne og skal have afkast. Derudover driver banker osv. forretning (stadig i dag) ved at finde långivere, investorer osv. til låntagere. Jeg kan kun forestille mig, hvor skamløst salget af dem har været dengang.

Selv i dag, når man ser på nogle IPO’er og deres markedsføring, tænker man, at der burde være advarselstrekanter over hver annonce. :smiley:

9 Synes om

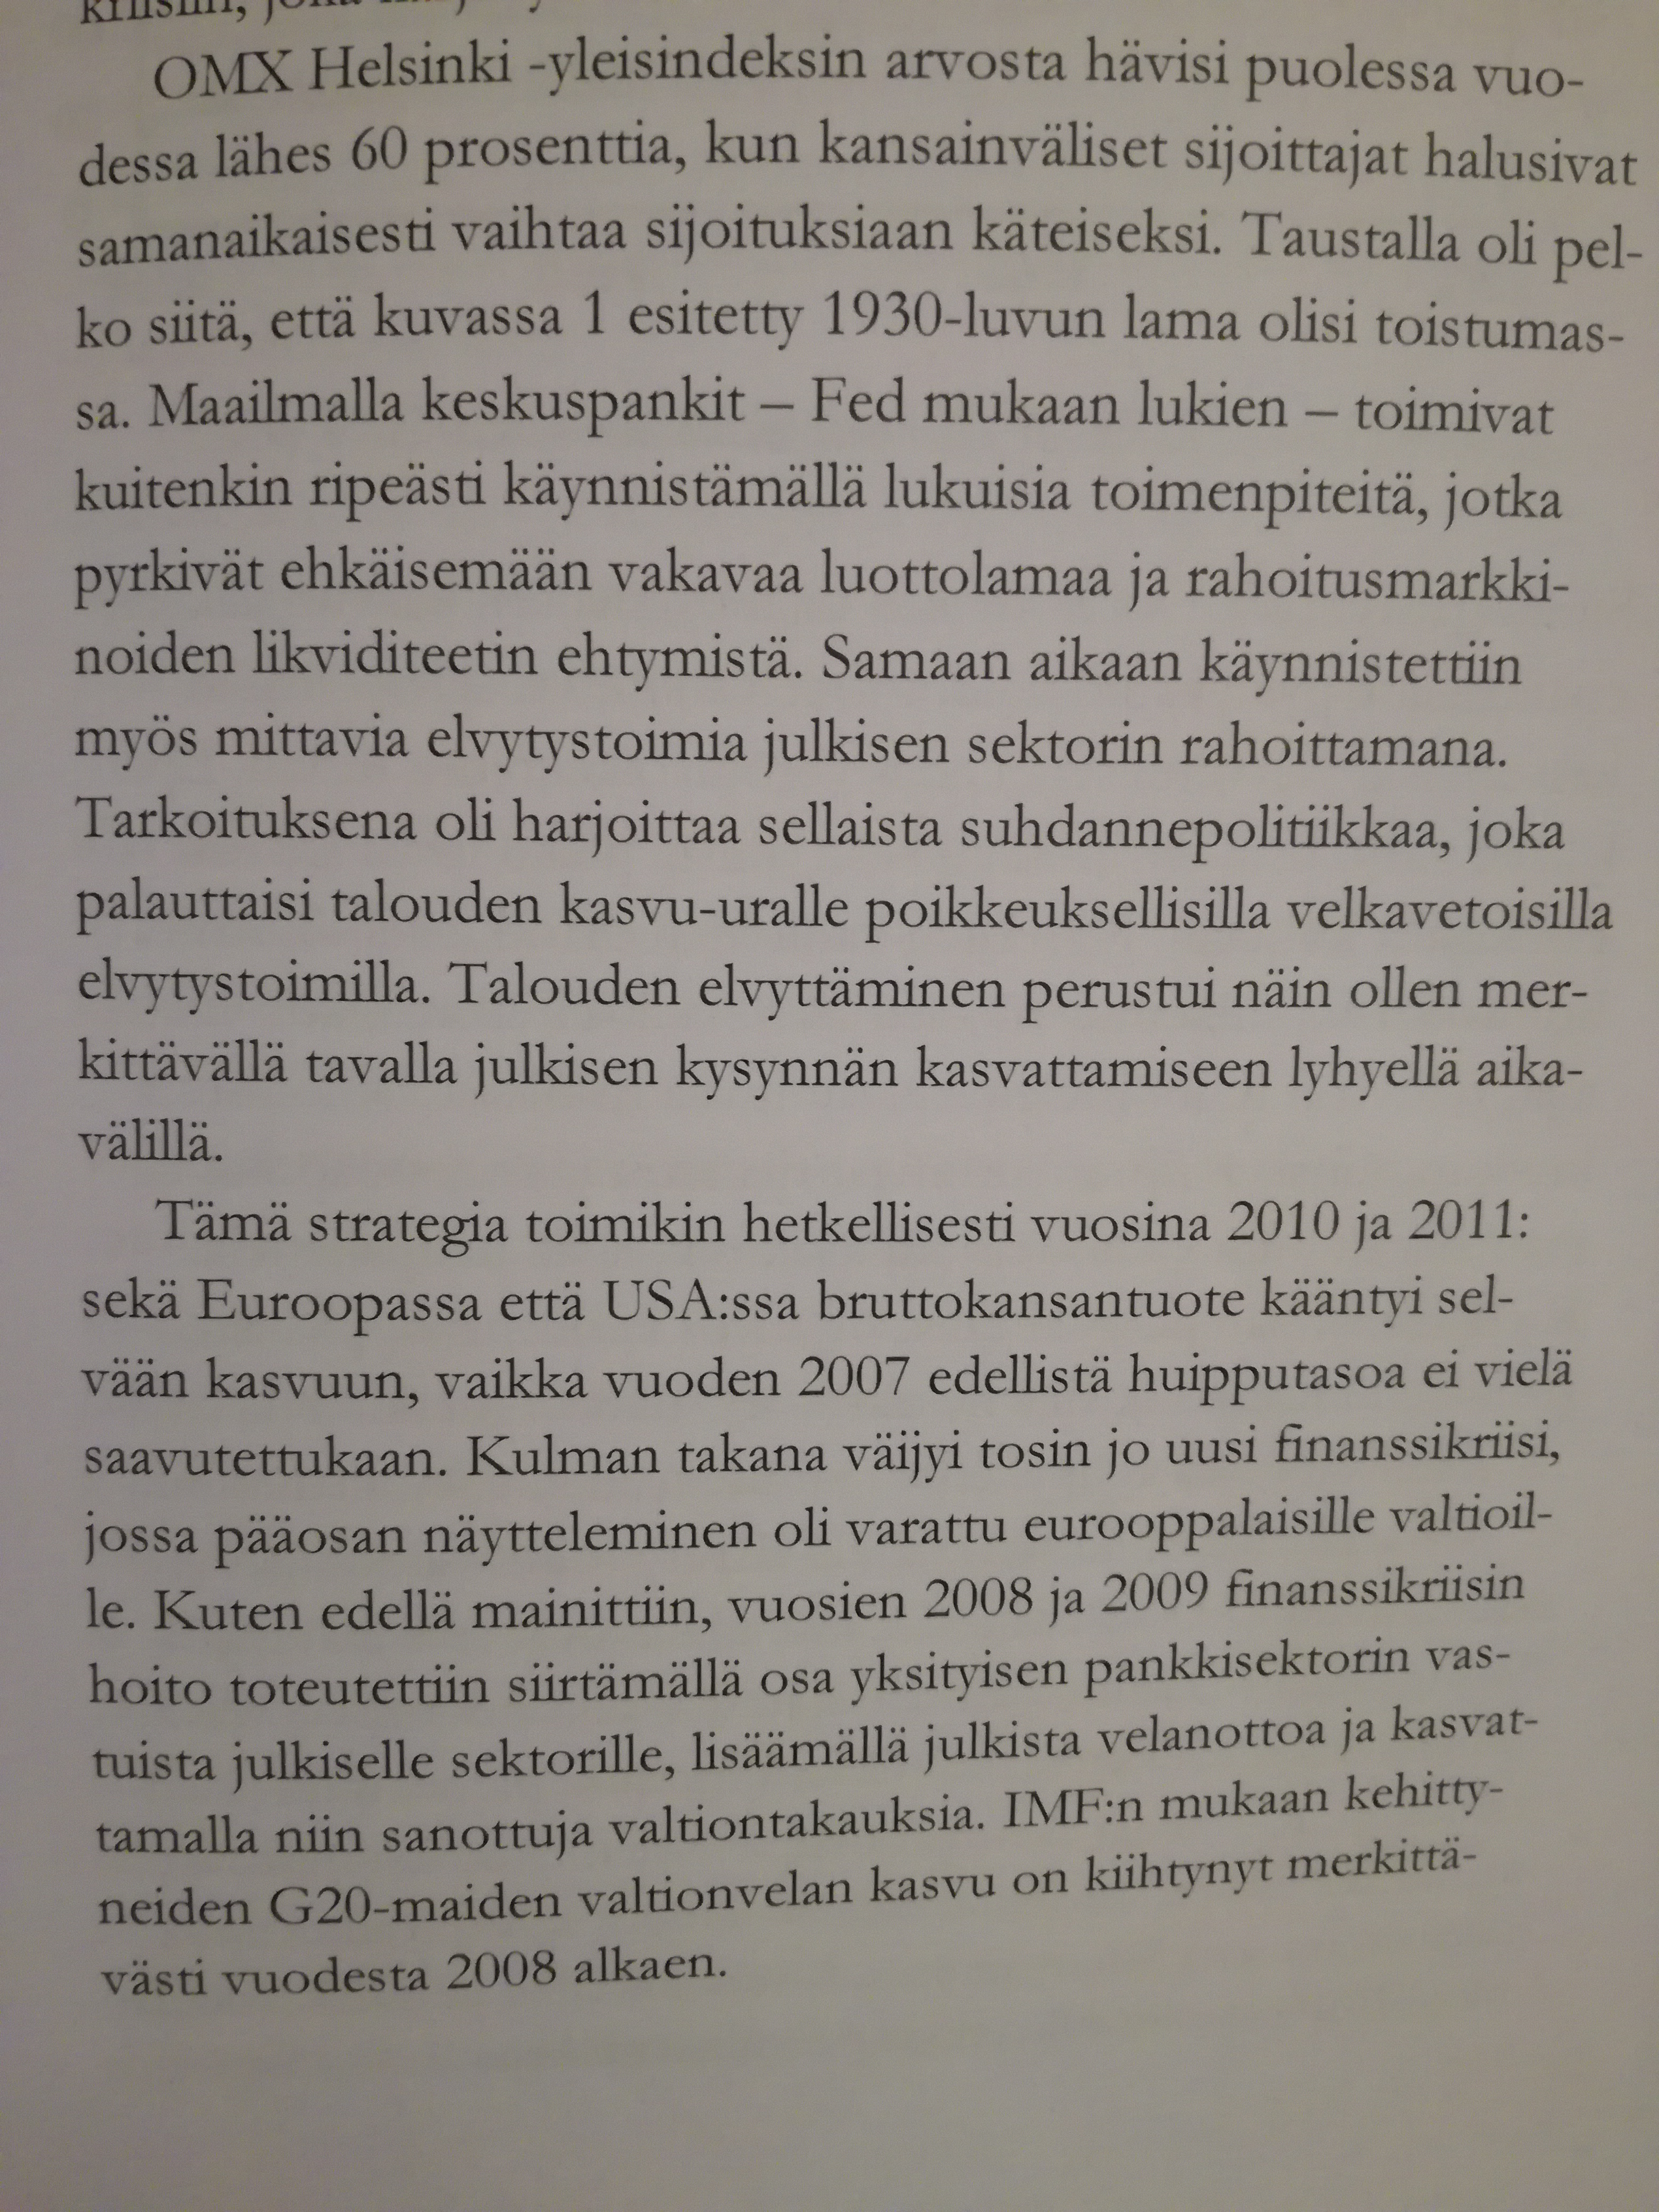
Jeg læste Jukka O.'s bog (3. udgave 2014), og jeg var nødt til at tage et par punkter derfra. Det føles på en eller anden måde, som om fortællingerne ikke har ændret sig meget gennem årene: årene og andre perioder samt procenttal har dog.


@Verneri_Pulkkinen havde i øvrigt på en fin måde tilføjet et fjerde punkt til “historien”: en kombination af disse. Hvem andre synes, at fortællingen virker ret ensartet, hvis man bare ændrer et par årstal og detaljer?! Denne tekst rejste også spørgsmålet, om hele den generelle fortælling er så ensartet med den nuværende situation, får vi så endnu en ny finanskrise i Europa som en eftervirkning af corona? Gentager historien sig, som man sagde før i tiden?

4 Synes om

{“content”:“Til denne tråd passer vel den svenske investors gennemgang af et par tidligere børskrak. Fælles for disse tilfælde har været:\n- kreativitet på finansmarkederne, dvs. f.eks. "nye risikable instrumenter" tilbydes aggressivt med gearing\n- samtidig en kraftig stigning i indekser/formueværdier i mindst et par år\n- en enkelt faktor kommer og udløser krakket\n\nhttps://www.youtube.com/watch?v=QIAWUXXSoQM\u0026list=PLI84Sf0aDgazJz6aVmUAYwfmCkTDd_cqv\u0026index=28",“target_locale”:"da”}

3 Synes om

Jaakko Kiander er måske den bedste ekspert på 90’ernes krise. En interessant diskussion, der til tider dykker ret dybt ned i blandt andet pengepolitik og dens indvirkning på depressionen. Kiander maler også en lys fremtid for Finland, hvilket i hvert fald varmer en midaldrende, der lider af pensionsangst :smiling_face_with_three_hearts:

6 Synes om

For lidt siden tweetede Sauli:
https://twitter.com/SauliVilen/status/1294239603713552384?s=19

På en eller anden måde føles det, at jo bedre det går på børsen, jo mere har jeg selv brug for denne type information :backhand_index_pointing_down:

Denne podcast gennemgik finansboblens opståen meget kort og præcist. Men hvis man sætter troen på afkast fra den amerikanske aktivklasse dengang ind i nutidens perspektiv, er situationen efter min mening den samme i dag som for lidt over ti år siden. Nu bliver det kun gjort med aktier af Robinhood-investorer.

Da jeg ikke selv har erfaring som investor fra IT-boblen eller finanskrisen, forsøger jeg efter bedste evne at navigere ved hjælp af sådanne eksempler og undgå at tabe kapital permanent.

Nu, om nogensinde, er forsigtighed på markedet nødvendig (red. anm.).

Her er endnu et link til dem, der er interesserede i folkelig, mundtlig økonomisk historie:

12 Synes om

En sjov lille historie om løgkongen Vincent Kosuga, og hvorfor løgfremtidige handler har deres egen lov i USA …

Redigeret;
Mere information om løgkongen - som man kan forvente - også på Wikipedia-siderne.

4 Synes om

Virtanens økonomiske historie-afsnit var gode opsummeringer. Tak for linket @Don_Jari. Børskriser påvirker folks liv og bliver til generationserfaringer, for at citere Karl Mannheim. Tab af ejendom eller arbejde bliver hængende i folks bevidsthed. Under økonomiske kriser stiger ofte den anti-globaliserings- og anti-frihandelsbevægelse.

I det levende arkiv findes der i øvrigt et interview med nobelprismodtager i økonomi Paul Krugman fra finanskrisen, lavet den 17. december 2008 (varighed 48 min). På siden findes også Timo-Erkki Heinon udenrigsdokumentar Krugman og de amerikanske depressioner (ca. en times dokumentar fra 2009). Link: Krugman ja Amerikan lamat | Elävä arkisto | Yle

Interviewet og dokumentaren fortæller efter min mening ret godt om baggrunden for finanskrisen, dvs. subprime-lånene, manglerne ved USA’s finansielle tilsyn og centralbankens lavrentepolitik osv. På en time er det selvfølgelig ikke muligt at analysere krisens baggrund i dybden, men det er en god generel præsentation af emnet.

Der er også visse lighedspunkter med den nuværende situation. Meget forsimplet vil jeg sige, at Krugman og Galbraith opsummerede finanskrisen kort således:

Ændringer i regulering og økonomisk politik i starten af 2000’erne

  • efter IT-boblen blev reguleringen af finansielle institutioner i USA reduceret
  • lavrentepolitikken i USA muliggjorde billige lån, og antallet af boliglån steg
  • investeringsbanker blev betydeligt gældsat, forholdet mellem gæld og egenkapital var omkring 30:1
  • centralbanken pumpede mere penge ud i økonomien => masser af frie penge på finansmarkederne

Boligmarkedet

  • frie penge søgte mod boligmarkedet => boligpriserne begyndte at stige
  • finanssektoren udviklede stadig mere komplekse og risikable finansielle instrumenter
  • subprime-låns renter var tæt på nul, og der blev ikke krævet sikkerhed for subprime-lån.
  • prisboblen på boligmarkedet voksede => priserne steg i USA med op til 50% i årene 2000-2005

Subprime-krisen

  • sikkerhed kun i boligen => prisfald forårsagede kreditrisiko for den långivende bank
  • investeringsbanker opdelte boligmarkedets risiko med derivater => spredte sig over hele verden
  • til sidst sprang boligboblen => hurtigt fald i boligpriserne => subprime-boblen sprang
    => flere banker måtte foretage milliardstore nedskrivninger
    => långivernes kurser faldt => konkurs eller reddet af staten => kreditmarkederne gik i stå
6 Synes om

Jeg blev spurgt på YouTube, om den økonomiske udvikling forudser en ændring i verdensordenen. Jeg svarede mere omfattende, så jeg kopierer det her til tråden, hvis andre kan få glæde af det. I kommentarfeltet på gamle YouTube-videoer besøger man ikke nødvendigvis lige ofte. :smiley:

Spørgsmål fra ATK Tavis:

“Kan den økonomiske udvikling forudsige en ændring i verdensordenen, og derved drive stormagter/alliancer ind i en sikkerhedskrise? Med andre ord, hvordan ser fremtidens verden ud fra et økonomisk perspektiv?”

Uhh, et bredt spørgsmål, jeg kan komme med et par punkter fra økonomisk historie/geopolitik.

Det er ubestrideligt, at i det mindste på det seneste, da menneskeheden har været forbundet, dvs. næsten alle kroge er blevet bragt (eller tvunget) ind i den globale handel og informationsstrøm, dvs. siden slutningen af 1400-tallet, har økonomisk og militær (med henvisning til sikkerhed) magt gået hånd i hånd på globalt plan: de, der bedst udnyttede ressourcerne og skabte de dybeste lånemarkeder, er steget til dominans. Sådan slog det britiske imperium først Holland, Spanien og Frankrig. Tyskland var en betydelig udfordrer i begyndelsen af 1900-tallet, selvom Ruslands økonomi også voksede kraftigt (Rusland var i begyndelsen af 1900-tallet et “varmt vækstmarked”, hvor f.eks. franskmænd investerede mange af deres sparepenge). Denne situation betragtes som en af grundene til, at det i sidste ende førte til krig, da Tyskland udfordrede Storbritannien, og tilsvarende var tyskerne bekymrede over Ruslands voksende ressourcer. Der var selvfølgelig meget mere baggrund, samt en masse uheld.

USA’s økonomiske førerposition, og dermed oprindeligt tilbageholdende militære m.m. lederskab, har været relativt tydelig i de sidste over hundrede år og krystalklar efter Anden Verdenskrig (det tog USA 50 år at udvikle sig fra en relativt indadvendt og amerikansk-orienteret økonomisk magt til en verdenspoliti). Landets relative fordel er dog indsnævret: da USA’s BNP i 1945 udgjorde halvdelen af verdens BNP, er det i dag “kun” en femtedel. Samtidig ses Kina som en udfordrer i Asien, selvom Kinas vej til at blive verdens største økonomi er alt andet end selvfølgelig. Kina har et massivt gælds- og demografisk problem. Samtidig mangler landet udviklede kapitalmarkeder. At opbygge, udvikle og træne en verdensdominerende flåde tager årtier osv.

Man kunne altså formulere det således, at økonomisk udvikling i det mindste er en forudsætning for "verdensordenen"s udformning. På lang sigt reduceres mange strategiske udfordringer og muligheder til økonomiske ressourcer, uden dog at glemme andre faktorer. Dette omtales som “Thukydides’ fælde”: hvis et opstigende land udfordrer hegemonens position, opstår der krig. Det behøver det selvfølgelig ikke altid. Sovjetunionen kollapsede netop relativt fredeligt, selvom det stadig i 60’erne blev antaget at vokse USA over hovedet.

Jeg håber, at dette svar var nyttigt!

-Verneri

Denne kommentar blev givet under denne Næsten et minut -video.

10 Synes om

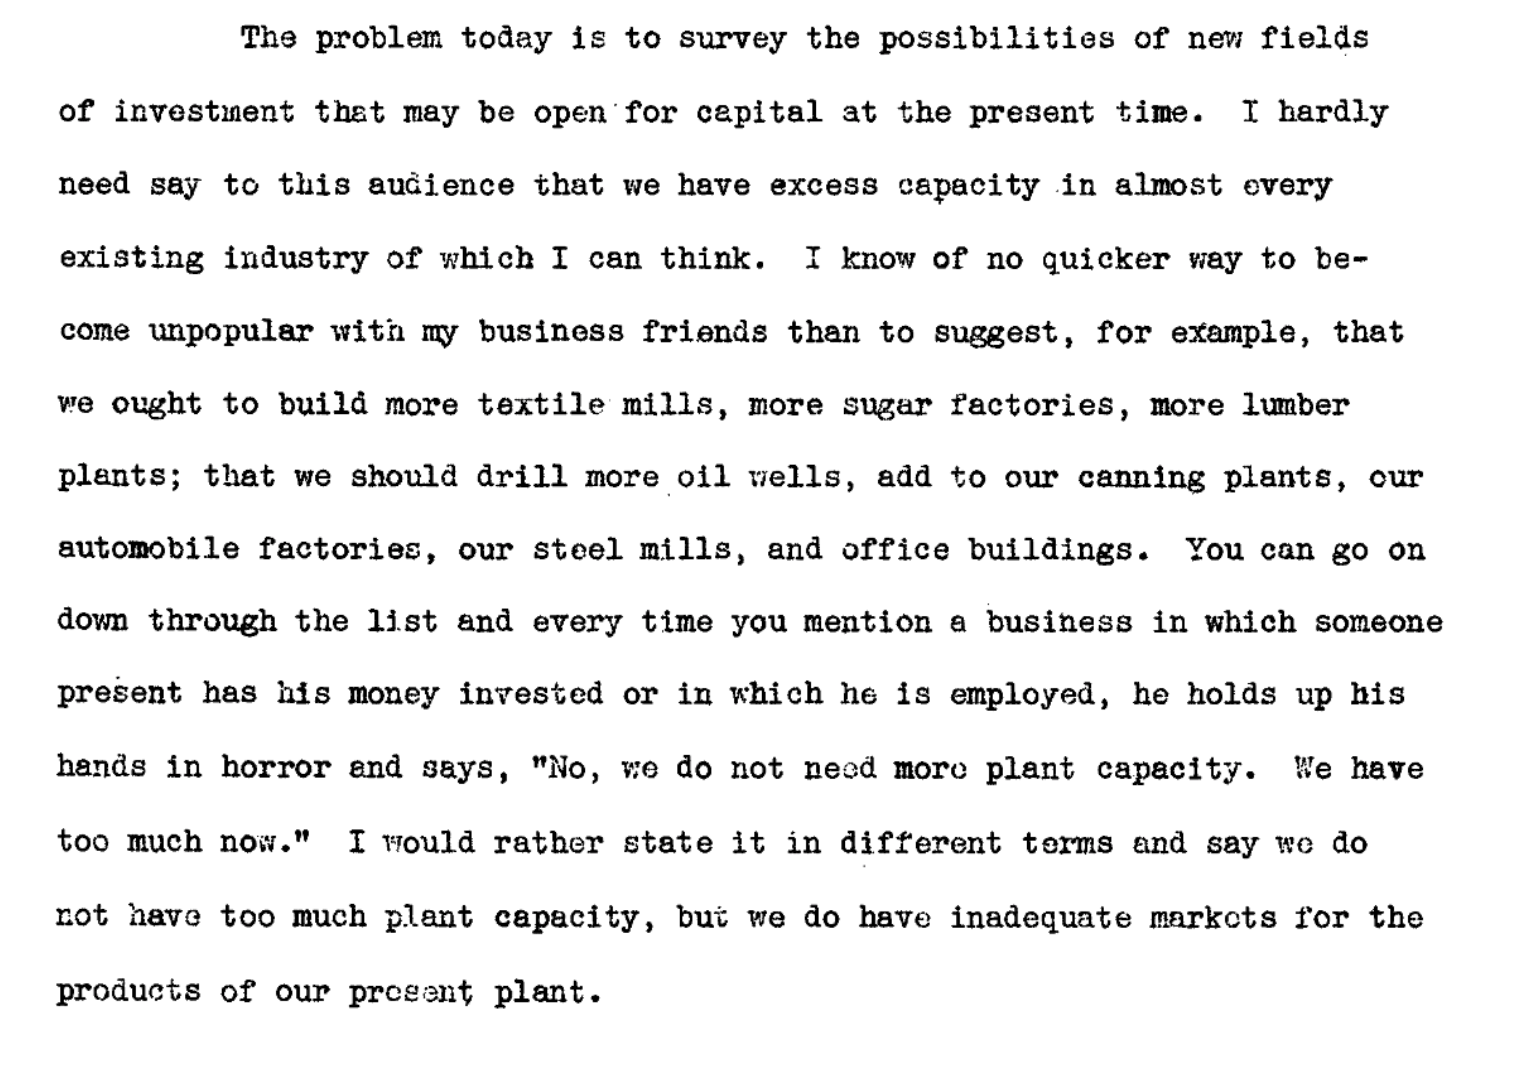
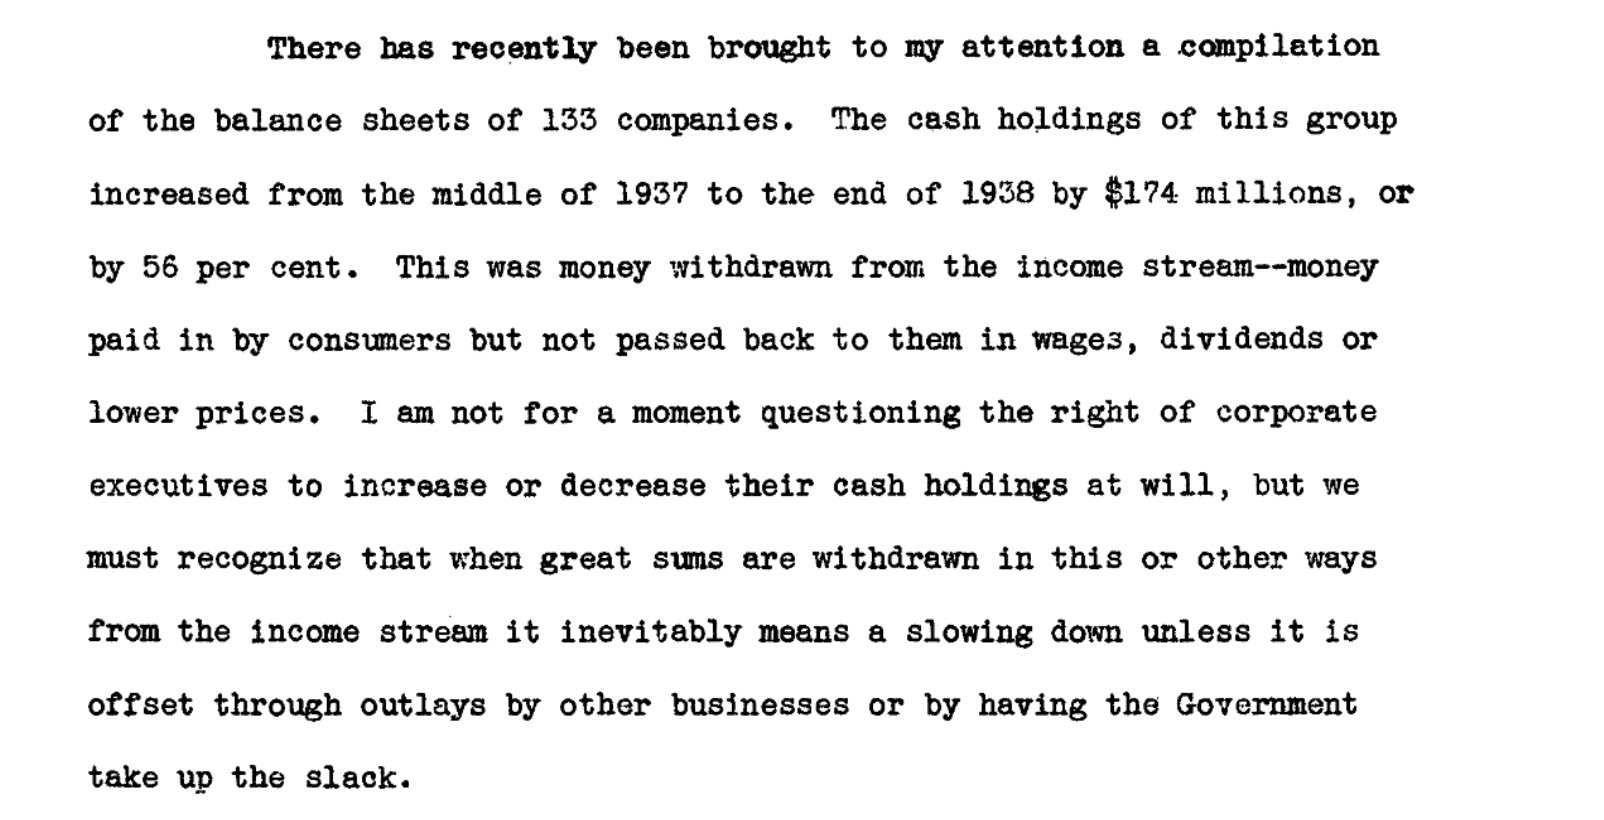
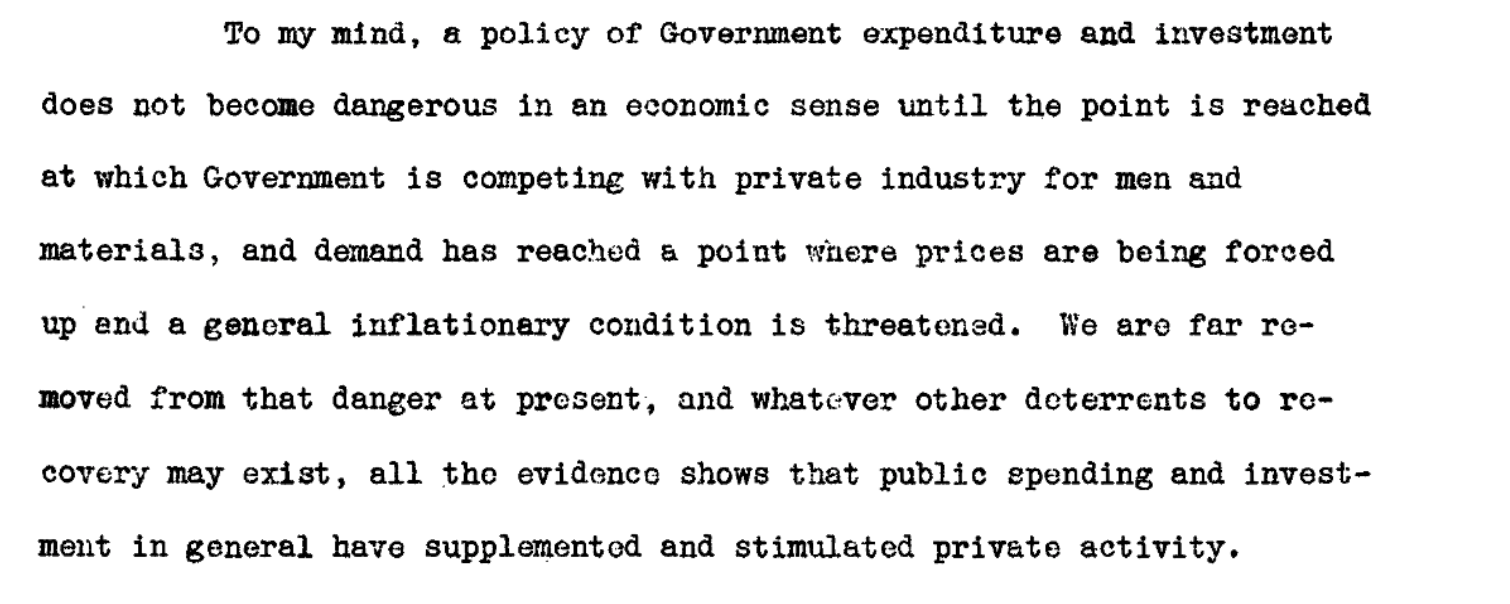
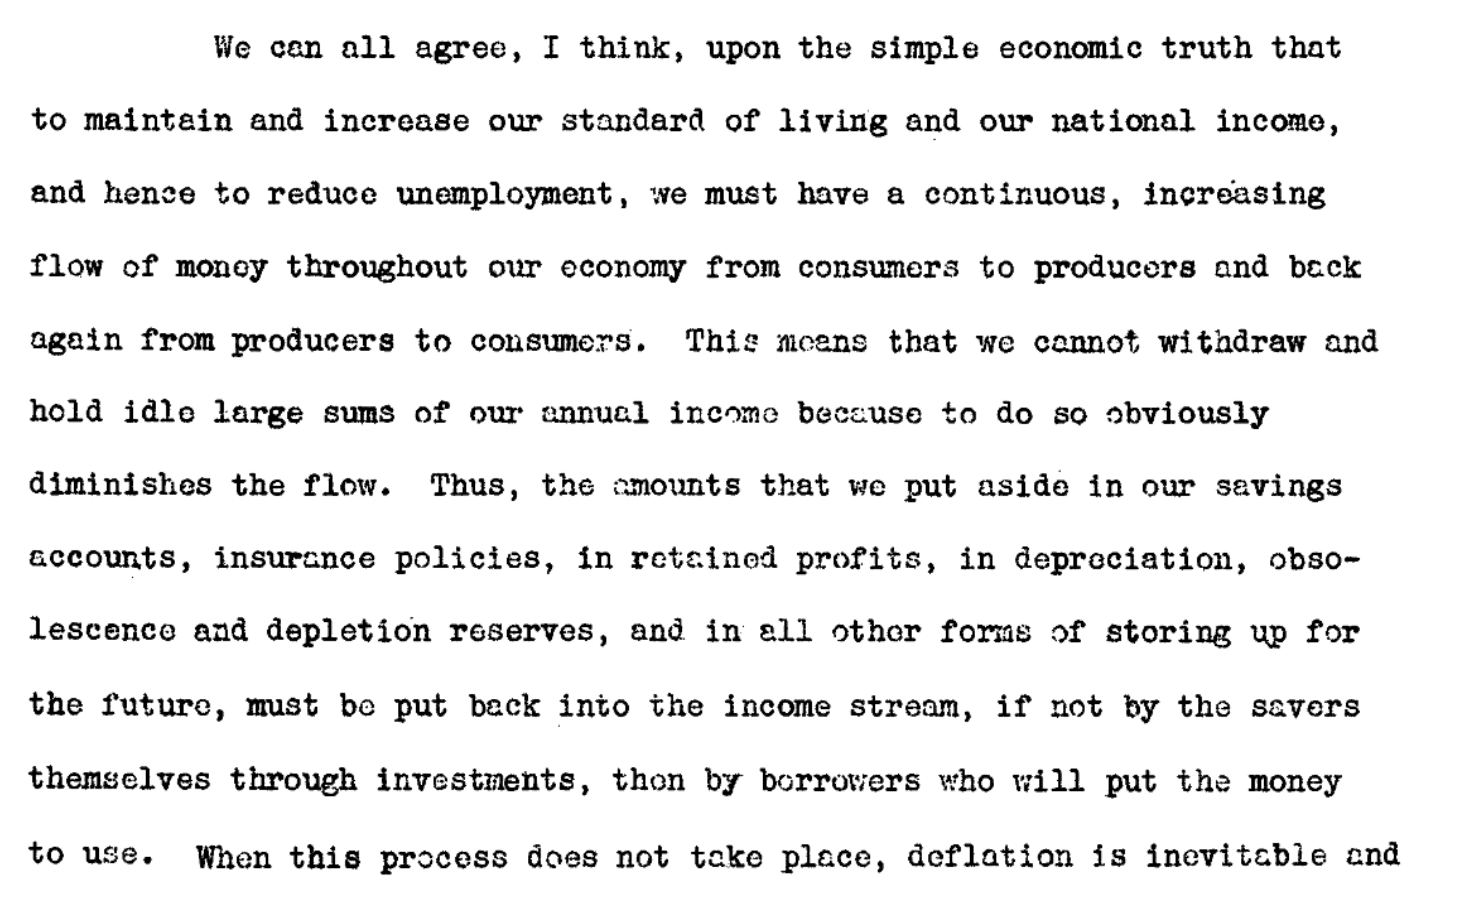
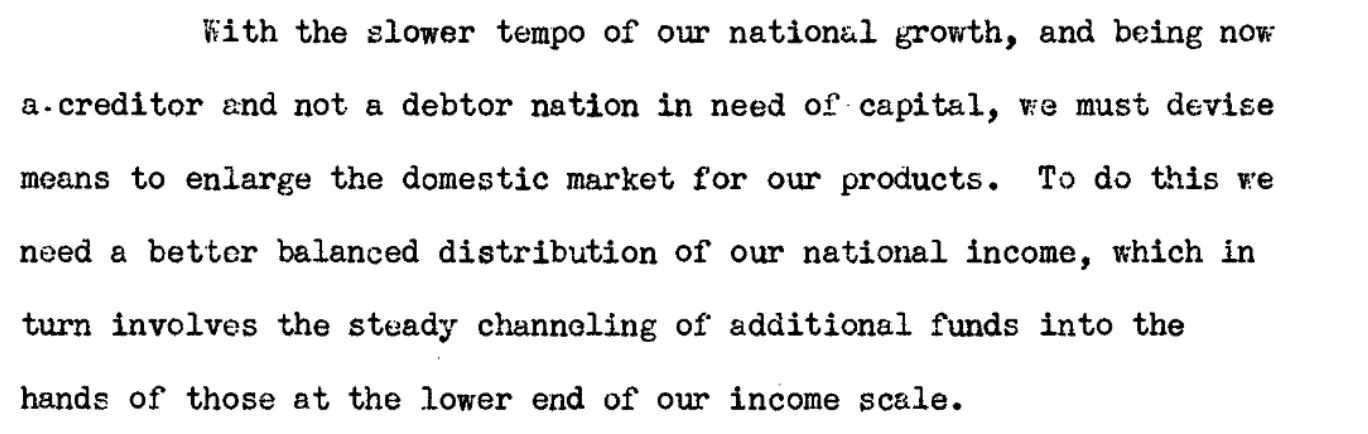
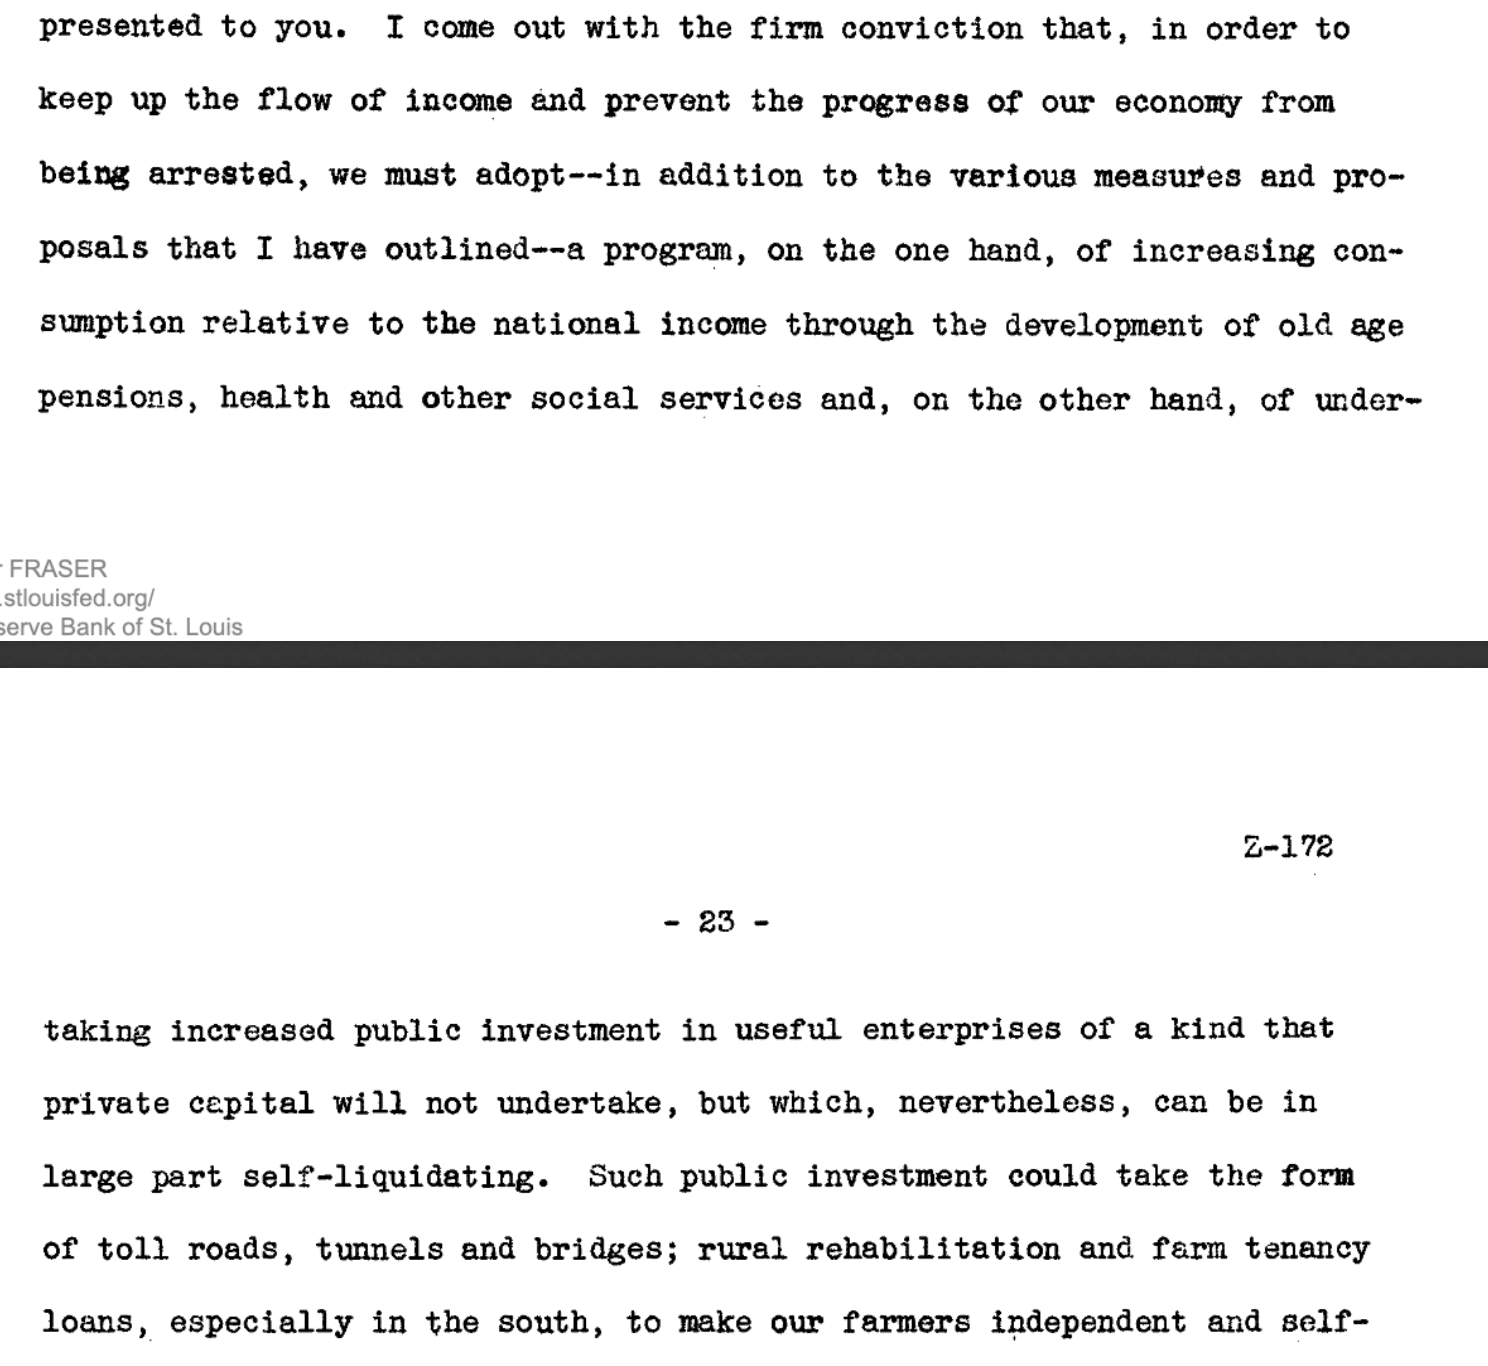
Jeg læser en tale af Fed-direktør Marriner S. Eccless fra sommeren 1939. Sommeren 1939 lyder måske fjernt, men der er enorme paralleller til nutidens problemer (selvom finnerne er så fastlåste i krigshistorien, at årene 1939-1945 føles “altid nærværende” selv i nutiden, gå bare ind i en finsk boghandel!).

Link til talen https://fraser.stlouisfed.org/title/statements-speeches-marriner-s-eccles-446/put-idle-men-money-machines-work-7662

Et par udpluk:

-Eccles ser, at kerneproblemet med den langsomme økonomiske genopretning og høje arbejdsløshed siden depressionen i begyndelsen af 30’erne (økonomien kom sig til sidst først, da krigen startede i 1941 → Den Store Depression, bemærk.) er, ta-da, mangel på privat forbrug.

-Massiv overkapacitet (for lav efterspørgsel) er et stort problem i flere sektorer.

-Økonomiens problem er ikke, at der mangler penge og kapital til investeringer: tværtimod er der masser af likviditet.

-Forretningsmænd (Eccles var selv også forretningsmand og bankmand, bemærk) holdt bl.a. regulering og beskatning ansvarlig (lyder det bekendt? :smiley: ), men selvom Eccles utvivlsomt konstaterer, at beskatning er “vanvittig” og suboptimerende, anser han det ikke for hovedårsagen til det lave investeringsniveau. Ikke desto mindre bør især forbrugsbelastende skatter reduceres, mener han.

-Når virksomhedernes kasser bugner uden brug, opsamler al overskud kraft fra forbruget:

-I USA har man altid været kritisk over for staten. Eccles konstaterer, at så længe staten ikke direkte konkurrerer om de samme jagtområder og ressourcer med den private sektor, kan den stimulere økonomien med sine handlinger.

-Penge skal cirkulere: ikke sidde fast i bestemte sektorer.

-USA kunne tidligere vokse ved simpelthen at tage uendeligt nyt land i brug fra vest og investere der. Den vej er udtømt i talens æra i 30’erne. Økonomisk vækst kommer fra nye opfindelser og investeringer i dem (fly, motorveje og biler osv.).

-Omfordeling af indtægter til lavere indkomstgrupper er nødvendig. Ikke underligt, at Eccles bl.a. blev kritiseret for at være “socialist”. I konteksten af USA i 30’erne-40’erne skulle der ikke meget til for at få det stempel.

-Har vi ikke, bl.a. mig og @Helel, nogle gange antydet dette på dette forum:

Med bagklogskab ved vi, at den massive forbrugsboost, som Anden Verdenskrig medførte, “løste” Eccles’ problemer hurtigere og mere præcist, end han sandsynligvis selv havde kunnet forvente i sommeren 1939.

11 Synes om

For at modsætte mig socialisme foreslår jeg, at vi fører en lille krig mellem EU-landene. Efter krigen vil der være brug for kapital til genopbygning, og når ejendom ødelægges, vil indkomstforskellene uundgåeligt udlignes. De, der har mest, vil miste mest.

2 Synes om

Pettis, LT3000, her. Alle har den samme tanke. Formuesforskelle og manglende efterspørgsel. Skal “kapitalisterne” acceptere situationen og tage et slag for en bedre fremtid?

4 Synes om

Det er det, de argumenterer for, “red kapitalismen fra kapitalisterne”.

Men resultatet ville også være bedre for “kapitalisterne”: når pengene begynder at cirkulere, vil kortsigtede tab i overskud og udbytter blive opvejet af forbedrede langsigtede udsigter. For eksempel gav det økonomiske boom fra 1945-1968 (med recessioner osv. imellem) fordele for alle indkomstklasser og gjorde investorer rigere.

Så, Enter den inflationære 70’er… :hot_face:

1 Synes om