Kulvirksomheder - ekstremt lav værdiansættelse

Jeg fandt et interessant indlæg om kulselskaber fra en blogger ved navn Kontraaja.

Mange vil måske tænke, at kul er en solnedgangsbranche, hvilket det sikkert også er på mange måder. Verden er dog ikke kulstofri i morgen, så kulselskaber har værdi. Globalt set er kulmarkedet også stadig i vækst. Især i asiatiske økonomier åbnes og planlægges der stadig ny kulkraftværkskapacitet.

Kul er ikke kun nødvendigt til energiproduktion, men også til stålproduktion, og der er endnu ikke udviklet økonomisk eller teknologisk bæredygtige alternativer til at erstatte det i denne sammenhæng. At tackle CO2-udledninger på en anden måde end gennem stålfirmaer er sandsynligvis globalt billigere at implementere ad andre veje. Pioneren inden for kulstoffri stålindustri er SSAB, som sigter mod CO2-fri produktion i 2025-2030. SSAB er efter min vurdering 5-15 år foran markedet i deres projekt, hvilket på en måde giver et “kig ind i fremtiden”.

Forskellige kulkvaliteter er nødvendige til produktion af stål og energi. Kul, der bruges til stålproduktion, kaldes metallurgisk eller kort sagt MET-kul. Forskellen er i praksis, at MET-kul er renere end almindeligt termisk kul og indeholder mere energi pr. kilogram. MET-kul brændes i en iltfri atmosfære for at fjerne urenheder, og resultatet er koks, der bruges i stålværker.

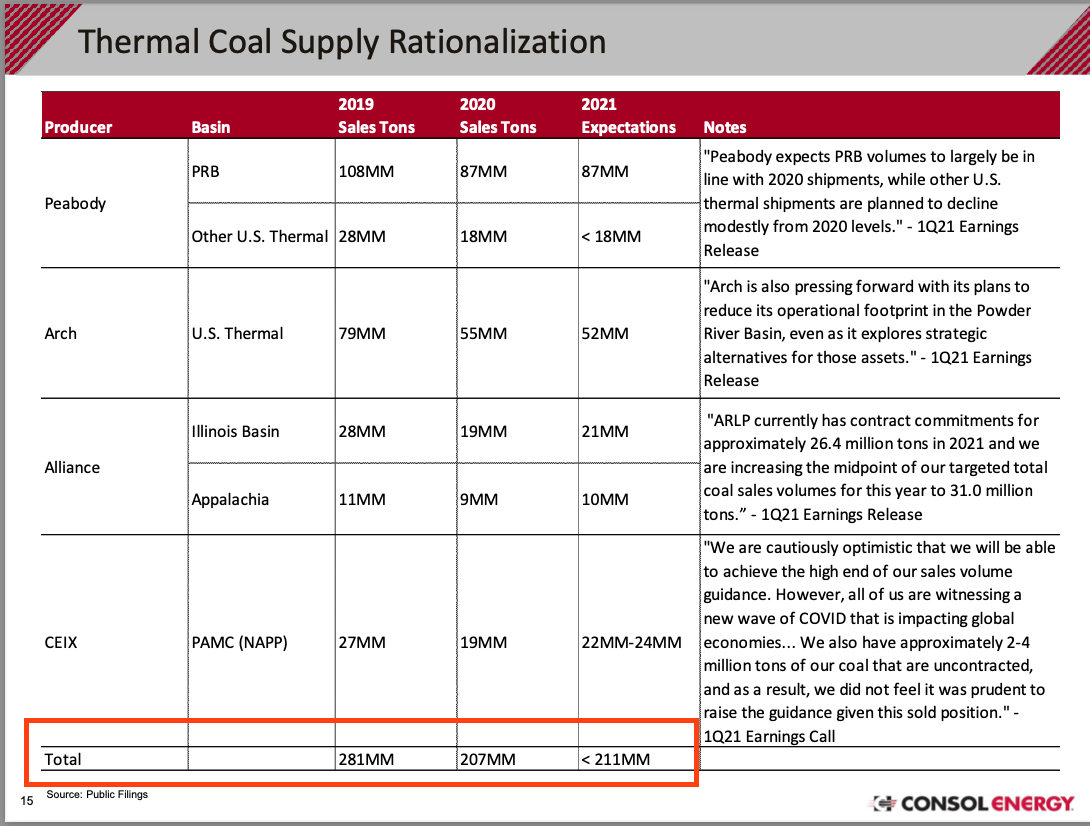
Det, der gør kulselskaber til en interessant investeringscase, er, at deres værdiansættelsesmultipler er presset helt i bund. Blackrocks seneste udmelding om en mulig frasælgelse af kulselskaber har presset markedet yderligere ned, selvom der ikke er sket noget særligt med fundamentale forhold de seneste 3 måneder. I øjeblikket handler amerikanske selskaber omtrent med værdiansættelsesmultipler på 2-5 P/E 2020e (lidt afhængigt af selskabets interne risiko). Selskaberne er næsten alle nettogældfri. Få selskaber har desuden brug for at investere store summer i deres produktion, så praktisk talt er næsten hele det frie cash flow blevet fordelt til aktionærerne ved at betale selskabets gæld, købe egne aktier eller udbetale udbytte. Mange selskabers mineprojekterede levetid strækker sig til årene 2030-2040, så bortset fra reguleringsrisikoen er selskabernes operationelle horisont 10-20 år lang.

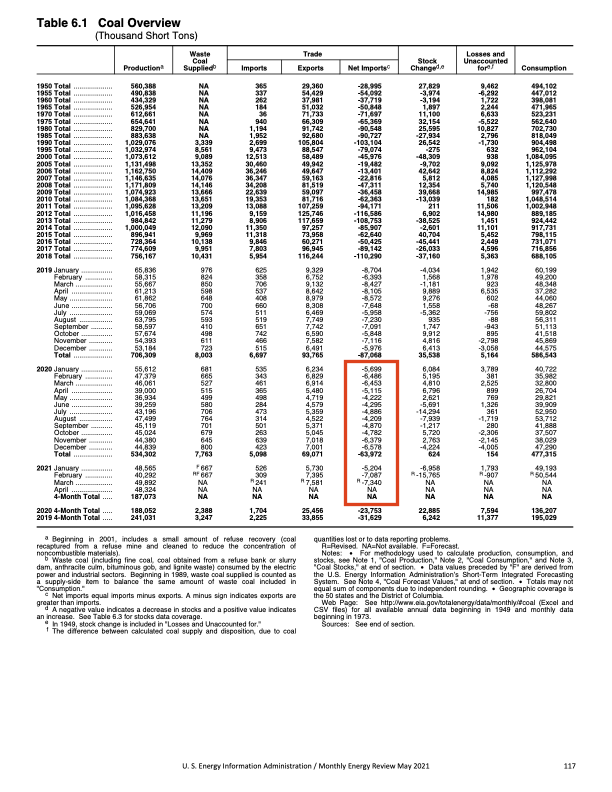
På grund af den lave værdiansættelse foretages der heller ikke længere mange nye investeringer i branchen, hvilket fører til en nedgang i produktionen af MET- og termisk kul, efterhånden som minerne udtømmes. Den amerikanske energimyndighed forudser en nedgang i kulproduktionen på ca. 10 % om året de kommende år. Globalt set forventes produktionskapaciteten for MET-kul, som er kritisk for stålproduktionen, at falde med over 50 Mt/år inden 2025. Betydningen af et fald i kapaciteten på 50 Mt er lidt svær at forstå, men ifølge den australske kulmyndighed er det globale eksportmarked for MET-kul ca. 350 Mt/år. Derudover kommer der lokalt produceret og brugt kul.

Blandt MET- og termisk kul synes MET at være det mere volatile marked, da det er stærkt knyttet til stålproduktionen. Makroøkonomien giver MET-kul en stærk støtte gennem faldet inden 2025, men med en perspektiv på ca. et år ser jeg, at den amerikanske stålproduktion ikke går særlig stærkt, og hjemmemarkedet er stadig det vigtigste for virksomhederne (man kan helt sikkert være uenig i denne opfattelse).

Mit fokus er i øjeblikket på amerikanske termiske kulproducenter på grund af det mere stabile marked. Min favorit blandt disse er et selskab kaldet Consol Energy (CEIX). Som punkter:

  • Har returneret enorme mængder kapital til sine ejere
  • Den økonomiske styring synes at være førsteklasses. Hvis det interne afkast på kapital er dårligere end E/P (~35%), investeres der ikke.
  • Produktionsomkostningerne er globalt og i USA i den laveste kvartil (giver også støtte i dårlige tider)
  • God infrastruktur: beliggenhed langs USA’s jernbanenetværk, og selskabet ejer sin egen kulhavn på østkysten.
  • Slutproduktet har lavt svovlindhold og høj brændværdi
  • Gode forbindelser til kulforbrugere. I 2020 er hele produktionen allerede praktisk talt solgt via kontrakter, og også en lille del af 2021 – hvilket skaber stabilitet mod kulprisændringer.
  • Producerer i øjeblikket praktisk talt kun termisk kul, men der er et udviklingsprojekt i gang for at starte produktion af MET-kul. Her er man også pragmatisk, dvs. der investeres ikke i minen, hvis prisen på MET-kul ikke er tilstrækkelig god.
  • Minen har en lang levetid

Et andet interessant selskab er Arch Coal (ARCH)

  • Produktionen er ca. 50/50 termisk kul og MET-kul.
  • Ny stor MET-kulmine i åbningsfasen (produktion ca. 3Mt/år)
    • Dette er også en af mine bekymringer: Der kommer meget MET-kulkapacitet i USA i 2020, samtidig med at den amerikanske stålindustri hoster. Et forbedret makrobillede skaber muligvis (100% mavefornemmelse) ikke tilstrækkelig efterspørgsel i år. Den åbne mine kræver dog stadig investeringer i 2020.
  • Produktionsomkostningerne for MET-kul er i den laveste kvartil
  • Har også returneret enorme mængder kapital til ejerne
  • Produktionsomkostningerne for termisk kul er dog ikke så lave som for CEIX.
  • Analytikere tror af en eller anden grund, at EPS for 2019 vil være lavere end EPS for Q1-Q3, selvom kulmarkedet ikke er blevet mere profitabelt siden Q3. Q4 skulle altså være tabsgivende.

Disse giver i hvert fald et fald i porteføljens værdiansættelsesmultipler, hvis SP500 PE 25 vækker mest bekymring :smiley: . Det er også værd at læse Kontraajas artikel om emnet!
10 Synes om

Om ansvarlighed:

Jeg har for sjov udregnet, hvor mange CO2-udledninger en investering på f.eks. 1000 USD i Arch Coal producerer om året.

Virksomhedens værdi Produktion (2018) Din ejerandel af virksomheden med en investering på 1000 USD (%) Din andel af produktionen CO2-udledninger
775.000.000 $ 95.800.000 kg 0,000129% 123,612 kg 494,45 kg

Hvilket nogenlunde svarer til en returflyvning for to personer fra Helsinki-Vantaa til Frankfurt. Dertil kommer andre forbrændingsprodukter, herunder svovl.

Fra et ansvarlighedsperspektiv mener jeg, at ejerskab af MET-kul er mindre problematisk, da dets udskiftelighed i stålproduktion er meget længere væk end brugen af kul som energikilde.


Q4-regnskabssæsonen nærmer sig også for kulindustrien. Jeg tror, at fokus i høj grad vil være på morgendagens rapport fra USAs største virksomhed, Peabody Energy (BTU), da den vil give ret omfattende information om markedet i kvartalet. BTU producerer, så vidt jeg forstår, alene omkring en tredjedel af alt kul i USA.

Min egen overvågningsliste. I amerikansk tid:
5. februar morgen: Peabody (BTU)
6. februar morgen: Arch Coal (ARCH)
11. februar morgen: Consol Energy (CEIX)

Derudover vil jeg sandsynligvis også tjekke rapporterne fra disse to MET-producenter.

    1. februar aften: Warrior Met Coal (HCC)
  • Midten af marts: Ramaco Resources (METC)
1 Synes om

Forfærdeligt dårligt resultat for Peabody i forhold til prognoserne.

-https://seekingalpha.com/news/3538488-peabody-energy-eps-misses-1_80-beats-on-revenue

Earnings Call Presentation

Pengestrømmen er dog stadig positiv. Hovedparten af det negative resultat kom fra en nedskrivning på en mine. Effekten på EPS er 2,56. Jeg ved ikke, hvor forventede disse nedskrivninger var. Udbytter og aktietilbagekøb vil dog nu blive sat på pause, hvilket markedet sandsynligvis ikke vil være vildt begejstret for.

E: Markedsreaktionen ser relativt neutral eller endda positiv ud
E2/3: Denne aktie gik i kredsløb med Tesla :smiley:

2 Synes om

CEIX Q4.

  • 95 % af næste års produktion er solgt
  • Estimerede salgspriser for termisk kul per ton: $43 - $45. Sidste års resultat var $45. En god præstation i et strammere marked.
  • Investeringer fortsættes i et lidt langsommere tempo i forhold til 2019, dvs. $125M - $145M. (2019 var $170M)
  • Den potentielle årlige produktion for den metallurgiske kulmine, der er under udvikling, blev øget til 900M ton, hvor den tidligere var estimeret til 600M ton.
  • Der blev ikke købt egne aktier i Q4, men selskabets højtydende lån blev købt tilbage fra markedet for $22M til en ret billig pris.
  • Vejledende justeret EBITDA $295-335M, hvilket er noget lavere end dette års $405M.

Resultatmæssigt er der altså vejledt en omtrentlig nulresultat eller et lille underskud, da næsten intet andet ændrer sig fra Adj. EBITDA-linjerne end nettoindtægten (som var $93,5M).

Hvis man dog skitserer kapitalbevægelserne for 2020, ser det således ud:

DDA (deprecation, depletion, amortization) vil sandsynligvis være på samme niveauer, dvs. $207M.
Capex ~$135M ±$10M
Hvis virksomheden genererer et nulresultat næste år, vil der dog blive frigivet $72M ±$10M fra balancen, hvilket svarer til en tredjedel af markedsværdien i kontanter.

Markedsreaktionen var i hvert fald stejl ved åbningen ~ -20%.

Jeg har kigget på Alliance Resource Partners (Q4 2019 rapport), hvis historiske rentabilitet har været utrolig stærk (ROA > 15 %) og hvis balance er solid (49 % egenkapital i Q4 2019). Selskabet forventer dog et fald på -12,8 % i omsætningen og et fald på omkring -30 % i EBITDA for indeværende år. Resultatet forventes også at falde til 81-159 millioner, hvor det i 2019 var 407 millioner. Markedet er altså ikke helt skørt med disse vurderinger.

Kul er i vanskeligheder, da prisen på naturgas er lav, og klimaspørgsmål vejer tungt i Europa. Forbruget af kul globalt er forblevet stabilt (link). I USA er det faldet, men i Kina er det steget. Kina er den suverænt største forbruger af kul med et forbrug på 3770 millioner tons. Som nummer to kommer Indien med et forbrug på 982 millioner tons. USA er ikke en betydelig eksportør af kul med 105 millioner tons, så selskabernes succes afhænger af det indenlandske forbrug, som har været faldende i årevis.

Selskabets ledelse er dog usædvanligt optimistisk. F.eks. var årsrapporten for 2016 forsynet med mottoet “For the long haul” og betragter den nuværende markedssituation i det indeværende år som en midlertidig forstyrrelse, der vil rydde op i feltet for konkurrenter.

Dette er risikoinvesteringer. Man bør kontrollere firmaets balances sundhed og afklare formålet med det producerede kul og dets konkurrenceevne over for andre materialer.

1 Synes om

jeg har fulgt med i et stykke tid og i dag tog jeg springet og købte en testskive, 0,5 % af porteføljen…

når man ser på tallene, er det svært at se, hvordan man kan tabe meget med en pris under 6 dollars

aktiekursen kan dog falde midlertidigt, når institutionelle ejere er ramt af ESG-dille?

1 Synes om

Naturgas er en ganske god bjørnekommentar på kort sigt, men efterfølgende en tyr på nuværende priser.

Naturgas og kul følger hinanden temmelig meget i paritet på lang sigt, således at >$2,40 per kubikmeter naturgas giver en kulpris på >$45,00, hvilket betyder en god dækningsgrad for forretningen for f.eks. Consol Energy (og mange andre). Det er estimeret, at de fleste gasfirmaer/-felter ville nå nulresultat ved en gaspris på $2,40-2,60.

I øjeblikket er spotprisen for naturgas ca. $1,90 per MMBTU/kubikmeter, og stort set alle amerikanske gasaktører er stærkt undervægtige både hvad angår pengestrømme og resultater. Gasmarkedet lider derfor under en alvorlig overproduktion, og for eksempel balancerer den største producent Chesapeake på grænsen til låneomlægning, og ingen tror rigtig længere på Exxon Mobil. Gas/kulsektoren hjælpes heller ikke af en historisk varm vinter. Inden for kulsektoren er mange aktørers break-even-niveauer dog betydeligt lavere, hvilket betyder, at sektoren er langt mere modstandsdygtig over for denne markedssituation end gasaktørerne, selvom aktiekurserne er faldet mere for gasfirmaerne.

Hvad der på en måde er heldigt, er, at på gassiden falder gasproduktionen hurtigt og ret drastisk uden nye investeringer og nye boringer. Størstedelen af gasproduktionen fra et nyt tårn kommer praktisk talt inden for de første seks måneder. Før eller siden vil de uholdbart lave gaspriser begrænse investeringerne, og gasprisen vil derefter hurtigt vende tilbage fra de nuværende niveauer, i hvert fald en smule, hvilket også er en god situation for kulaktørerne.

Bullero’s (mine) nerver er stramme med -35% tab i Consol :smiley:. Heldigvis er det ikke en særlig stor vægt i porteføljen lige nu, og jeg var heldig at ramme rigtigt med BTU’s regnskab, så det balancerer lidt.

Jeg skal stadig undersøge kul-caseens afhængighed af gas/energi-makroen, men dette er blot en overfladisk gennemgang uden ordentlige kilder. F.eks. fremtidige gasinvesteringer. Jeg vil prøve at skrive noget, når jeg får tid.

1 Synes om

Hvert råstof er hypercyklisk. Investeringerne er store, produktet homogent og markedet fragmenteret. Fører ofte til situationer, hvor prisen stiger af en X årsag, følger en investeringsbølge og overproduktion, som presser priserne ned. Jo vildere prisstigningen er, jo hårdere er bjørnemarkedet.
For kul har cyklusserne været relativt korte.
Nu hvor MET-kul falder til 100$/t (fra et gennemsnit på 170$/t i 2000’erne og toppe på 300$/t), er en betydelig del af aktørerne, der har miner, der tilhører den dyreste 2Q, kommet under alvorligt pres. Produktionen er alene i USA faldet med 8Mt pa.
Når Corona raser, og frygten for recession er relevant, ville det ikke være overraskende, hvis MET-siden i 1-3 år primært handler om at holde ud, men den lyse side for f.eks. Ramaco og ARCH er, at dette altid slår aktørerne ihjel.
For investoren betyder dette en endnu lavere pris, da institutionelt salg + markedssvagheder + uhyggeligt høje shortpositioner = exceptionelt prispres.
Dette exceptionelle prispres skaber en situation, hvor potentielle fremtidige pengestrømme er ligegyldige for markedet. Kombiner pengestrømmene med ejernes modvilje mod virksomhedernes investeringer, og resultatet er et højt FCF-udbytte, som øges gennem opkøb (resten er en hypotese).

F.eks. kan ARCH producere 4Mt til $70/t og i 2021- 6Mt til $55-60/t, dvs. 10Mt til en cash cost på 64/t. Læg dertil 3-4/t i SGA, 6$/t i vedligeholdelse og 5$/t i andet, og vi er ved en sikker all-in loaded cost på $80/t.
Men når, netop på grund af den utrolige volatilitet, priserne stiger, er EBIT f.eks. ved $170/t $900M + EBIT fra termisk kul.
Dette er til dels sådan, hvad nu hvis, men stadig som en tommelfingerregel købes råvarer, når aktørerne i de øverste par kvartaler går konkurs på grund af lave priser = produktionen falder, ikke når alle presser på for maksimalt overskud = produktionen vil stige.
Mentalt tungt, men mere givende for en investor med en 5-årig horisont.

Med hensyn til opkøb, som i nogle andre sektorer (offshore drilling osv.), er der ingen hast med at købe disse. Derfor sendte jeg senere en opdatering om mål og ARCH 45$, CONSOL 5,5$ (eller helst tættere på fem) og Ramaco 2,75$. Den eneste skønhed ved købers markeder er, at hvis 1. det er umuligt at lykkes med at plukke helt fra bunden, og 2. markederne aldrig vender, når du finder markederne, men snarere 1-3 år efter, kan du altid bare sænke købsniveauerne.

Jeg vil tilføje efter købsniveauerne for Ramaco og ARCH. Jeg køber kun ét parti CONSOL, og derfor sænker jeg sandsynligvis mit købsniveau tættere på $4,8/s.

Efterhånden som min sikkerhed i hypotesen og virksomhederne vokser, vil jeg kunne øge deres andel i porteføljen, og jeg føler, at jeg har 3 år til at købe, potentielt til faldende priser, samtidig med at produktionen ødelægges.

4 Synes om

God analyse. Tak! Disse kulvirksomheder passer godt til min egen tankegang. Der er rigelig risiko og det er imod tidsånden, men produktet og markedet er relativt let at forstå.

Hvad synes du i øvrigt om Warrior Met (HCC)?

Hvad Warrior angår, lyttede jeg til den seneste webcast/kvartalsrapport og har kigget lidt på den, men det gør mig ikke til en ekspert.
Warrior forsøger at sælge sig selv til investorer som en lavprisproducent. Når vedligeholdelse (groft sagt 5-8$/t afhængigt af virksomheden), SG&A, logistik osv. pumpes ind i cash-cost, begynder all-in cost at blive ret høj – ikke det højeste kvartal, men heller ikke tæt på det laveste.
Det store løfte er Blue Creek-minen, som ville bringe hele Warrior ned i det laveste kvartal, men først om 2-3 år og efter en investering på 500-600 mio. $.

I mellemtiden, hvis markederne er udfordrende i 3 år, er Warriors lidt svagere balance og større investeringer + højere produktionsomkostninger sammenlignet med ARCH Coal et stort problem og en risiko.

Hvis markederne derimod genopretter sig til et niveau på 150-170$/t, er Warrior sandsynligvis bedre, da det let kan finansiere investeringen med cash flow.

Men hvis jeg primært vil spille det lange spil, tilbagekøb af aktier og stigende udbytter pr. aktie på lang sigt, føler jeg, at ARCH giver nogenlunde samme upside med mindre downside.

Jeg har investeret så meget i hypersykliske aktier, at jeg kan sætte pris på en lavere downside.

Efter min mening er porteføljetænkning den eneste logiske måde at nærme sig casen på, og en portefølje kan naturligvis indeholde forskellige producenter til forskellige formål.
For mig er Warrior aktuelt, hvis markederne hoster i et par år, den globale produktion mindskes, og Blue Creek skrider frem. Så, før eller siden, skal prisen korrigeres, og Warrior vil være ekstremt godt positioneret, og dens produktion på 12 Mt giver en enorm gearing. 50$/t mere til MET-kul = 600 mio. mere i EBITDA, og det er ret pænt for en virksomhed til 900 mio. .
Nu ser jeg primært unødvendig risiko i det, og jeg vil ikke positionere mig med henblik på, at MET-priserne nu genopretter sig (jeg har ingen vurdering af dette).

Det handler om et marathon og om at opbygge en kulportefølje langsomt, udnyttende at det er et købers marked. Dette er klassisk at gribe faldende knive over tid, men med bevidsthed om hvad man gør.

Helt fra hoften:
Jeg kunne betale 350-45 mio. i markedsværdi for Warrior, dvs. omkring 7-9 /aktie. Det værste der kan ske er, at jeg ikke får købt, når prisen stiger, hvilket ikke rigtigt trykker på tegnebogen. Lad os se om 12 måneder, og jeg vil sige, at denne pris meget vel kan være realistisk.

1 Synes om

Det er det, jeg frygter lidt. Med kulselskaber er der ikke tale om en almindelig cyklus med almindelige virksomheder, men branchen står over for en eksistentiel krise i forbindelse med bekæmpelse af klimaforandringerne. Eksperter har vurderet, at op til 80 % af de nuværende kulreserver skal forblive uudnyttede, hvis menneskeheden skal forhindre klimaændringerne i at stige med to grader celsius (Marketwatch-artikel med links). Dette ville betyde enorme nedskrivninger på virksomhedernes balancer og en udtørring af låntagningen. Derfor tør jeg ikke købe disse virksomheder udelukkende baseret på billige nøgletal. Jeg er nødt til at se branchens fremtid.

Jeg er dog blevet forstyrret af, hvordan producenterne i webcasts ikke selv bemærker denne elefant i rummet. Forretninger og investeringer fortsætter, som om intet var sket. Jeg kan komme i tanke om et par muligheder for at redde branchen:

  1. Positionen for opvarmningskul eller metallurgisk kul gør det til en nødvendig råvare.
  2. Kulselskaber er i stand til at forhindre emissioner i atmosfæren ved hjælp af en eller anden teknologi, og kulforbruget kan fortsætte.
  3. Drivhusgasser i atmosfæren kan opsamles ved hjælp af en tredjeparts teknologi, og det er ikke nødvendigt at begrænse kulforbruget for meget.
  4. Klimaforandringerne sker i fuldt omfang, men menneskeheden er i stand til at tilpasse sig, og kulforbruget fortsætter.

Jeg ved ikke, hvilket scenario der ville være mest sandsynligt. Med tiden vokser reguleringsrisikoen. Branchen kan lukkes ned med skattestigninger og investeringsforbud. Spørgsmålet kan være, hvornår dette sker. Sammenlign situationen med at investere i aviser osv. i en faldende branche. Afkastet skal være meget højt, for at investeringen kan betale sig.

1 Synes om

Du bør tjekke diagrammerne fra den blog.
Kul vil have en ubehagelig lang levetid, især MET-kul.

Selvom Tyskland også har investeret enormt, er det en kendsgerning, at kun 5,2% af primærenergi kommer fra sol og vind, mens kul producerer 18%, naturgas 25% og olie 35%.

Det Internationale Energiagenturs prognose er, at selvom forbruget falder i vestlige lande, vil det stige markant i Asien og Afrika. I 2040 vil kullets andel af energimixet falde, men det absolutte forbrug vil se ud som i dag.

Der er en reguleringsrisiko i disse, men så kommer det grundlæggende. USA kunne f.eks. forbyde eksport af kul og grønvaske hænderne. Kina ville udvinde det værste brunkul i stedet og forbrænde det… og verden ville takke dem. Dette kunne endda være skræmmende muligt.

Levetiden for disse er dog lang, selvom branchen er faldende.
Så er det vurderingen, der tæller. Selvom aktier går som de vil, er kulprisen dog et rent udbud-efterspørgsel ligningens resultat.

Hvis vi taler om årtier og virksomheder, der genererer >1x deres markedsværdi i EBITDA med midt-cyklusprissætning, vil jeg sige, at vurderingen er passende og kan modstå en masse negativ regulering, skatter mv.
Dette skyldes netop det, jeg sagde. Vurderingen drives ikke af pengestrømme. Og når alle sælger, kan selv en fond, der ønsker at eje kul, ikke eje det. Hvis en porteføljeforvalter underpræsterer i gennemsnit over 3 år, bliver han fyret. Og hvem ønsker den risiko? Setuppet fungerer på mange niveauer.

Og som jeg skriver i min blog, læser jeg konstant, hvordan f.eks. det faktum, at bankerne er tilbageholdende med at låne, er flere dårlige nyheder for kul.
Men hvad følger af dette? Hvis en ny mine producerer 10% ROI, finansieres den ofte med 30% egenkapital og 70% fremmedkapital. Således opnås en ROE på omkring 15-20%.
Investorer kræver nu mindst 20-25% afkast af nye kulindvesteringer.
Hvis gæld ikke kan bruges, og finansieringen primært er egenkapital, er finansiering af miner ekstremt udfordrende. Ingen junior kan finansiere det længere. Dette = Moat. Kun Tier 1 miner kan finansieres = Moat.
Dette betyder, at selvom markederne genopretter sig / gamle miner udtømmes, vil det være langsommere end nogensinde at bringe ny produktion online.
Jeg er mere generet af, at der altid findes banker, der er villige til at låne til MET-virksomheder.

Men i virkeligheden vil fremtiden vise sig.
Jeg føler, at der er meget plads til at forudsige forkert og stadig bevare en sikkerhedsmargen. Jeg føler også, at levetiden er meget længere, end mange forventer.
Der er også en skønhed i cykliske aktier, når opturen kommer for stål, og priserne stiger, genererer virksomheder, der er i live, et massivt overskud med gearing, som Peabody Energy i 2018 ($1340M, hvoraf de fordelte omkring $900M til ejerne, når deres markedsværdi i dag er $670M).
Kombinationen af disse faktorer og mit eget arbejde giver mig sikkerhed for, at jeg kan allokere et par procent til kul i år.

Hvis casen var 100% ren, fuldstændig klar, og ingen ville have modargumenter, ville der ingen case være. Sådan går det på markederne.

Jeg værdsætter en afvigende mening og siger, at jeg ikke tror, at nogen bør springe ind i disse 1. all-in eller endda 2. beslutte at investere f.eks. 10.000€ i kul og investere det hele på én gang i en række virksomheder.
At snige sig ind i positioner, smage på markedet over tid og få en fornemmelse af det kræver tålmodighed, men det virker.

2 Synes om

{“content”:“Et ret interessant kulvogn presses mod Corona-kollapset… Ærgerligt at jeg kun har købt 500 stk. af ceix”,“target_locale”:“da”}

{“content”:“Jeg slapper selv af med disse. Nogle sektorer, der følges lidt og næsten ingen købere har (undtagen når shorts lukkes), kan falde rigtig langt.\nJeg droppede igen et par $$$ fra ARCH Coal’s købstilbud, da det begyndte at stige, jeg nægter simpelthen at jagte kurser. Når man puster på markeder, der er faldende knive, vender retningen aldrig, når jeg tager mine købsbukser på, så det er unødvendigt at jagte noget.\nMen hvis der er volatilitet, og man kan få 10-20% på en kort investering, er det ikke en dårlig idé at trække sig ud og vente på et nyt fald.\n\nAt skrive og sælge uafdækkede salgsoptioner ville også friste mig lidt, men lad det være. Det er dog en ret god måde at gøre det på, f.eks. at sætte en 3-måneders salgsoption på 38$/s på ARCH Coal. Indsamle 0,5-1$/s fra optionen, og hvis kursen falder under, købe til en pris, man alligevel ville have købt til.\nHvis kurserne ikke falder til det punkt, har man lige samlet gratis penge, uden kapital. Nu er der ret gode præmier på puts.”,“target_locale”:“da”}

1 Synes om

Jeg lavede en hurtig handel med CEIX. Køb til 5,6 og salg til omkring 7,2… cirka. Nu kigger jeg på en ny indgang omkring 4 dollars. Det ser ud til, at der er brændt en del kontanter af i Q2, og gælden er ret stor. Jeg tror ikke, jeg tør gøre noget før Q2-rapporten. HCC var cash-neutral i Q2, hvilket slet ikke er en dårlig præstation. Jeg vil gå ind i HCC omkring ti dollars, men det kan være ønsketænkning at tro, vi falder så lavt.

Hvad synes du ud fra Q2-dataene, Mikko?

1 Synes om

Jeg venter stadig ret tålmodigt, men delvist er det drevet af min egen overordnede porteføljestyring og ønsket om at opretholde en stor kontantbuffer.
ARCH omkring 20$ og HCC under 10$ føles som rigtig gode åbningsniveauer.

Jeg fokuserer fuldstændig på den metallurgiske side, med ARCH, Ramaco og Warrior Met Coal som topnavne (stadig ARCH som nummer et, men jeg nærmer mig sådanne cases via en kurv, ikke et enkelt selskab).

Q2 var ikke rigtig interessant for mig, selvom jeg selvfølgelig så webcasts fra de nævnte virksomheder. Jeg ser denne case som en 5-10 års investering og positioneringstid på flere år. Mit mål er ikke et lille merafkast eller en hurtig gevinst, men et betydeligt merafkast, og derfor er næsten alle data fra 2020 næsten irrelevante (bortset fra balancen). Jeg håber faktisk på svage data over hele linjen.

{“content”:“Enig. På dette tidspunkt, jo grimmere det bliver, jo bedre, så længe man ikke køber en ligkiste.”,“target_locale”:“da”}

1 Synes om

Konkurrencesituationen:

  • Mange naturgasproducenter er gået konkurs i år. Da tårnenes levetid er så kort, vil den reducerede kapitaludnyttelse hurtigt mindske antallet af aktive natgastårne/produktionen. Antallet af tårne er halveret i år, og naturgasprisen svinger endelig omkring 3 $. Dette understøtter kul-efterspørgslen, da energiselskaber hellere vil bruge / lige så gerne vil bruge kulkraftværker som naturgasdrevne. Nu er naturgasprisen desværre faldet til under tre dollars, men vi får se…
  • Peabody Energy, den største af de store amerikanske kulmineselskaber, vil sandsynligvis (igen) gennemgå en gældssanering.
    • Dette vil sandsynligvis igen fjerne de mindst produktive miner. I det mindste, når markedet kommer sig, kan Peabody på grund af den dårlige økonomiske situation have svært ved at genoptage produktionen lige så effektivt som bedre kapitaliserede producenter.
  • Også det fjerde største kulselskab, Murray Energy, gik konkurs for ca. et år siden.

Consols situation:

  • Virksomheden har hele året praktisk talt været i dvale. Efter min mening har de ret godt formået at beskytte kapitalen i en vanskelig situation. Nu er minerne åbnet til ca. 70-80 % kapacitet, men produktionen er stadig lav på grund af dårlig efterspørgsel.
  • Likviditeten er tørret ind i løbet af året på grund af køb af egne gældsbreve og tilbagebetaling af lån, som er blevet købt med ca. 50 % rabat. Der er dog stadig 400 mio. € i likviditet i form af en kassekredit. Årets tab vil være ca. 10 mio. , så virksomheden har god plads til at manøvrere. Den operationelle aktivitet minus investeringer er også ca. 20 mio. i minus, så størstedelen af den negative pengestrøm (de resterende 90 mio. €) stammer fra køb af gældsbreve / tilbagebetaling af gæld.
  • Virksomheden er, hvad angår likviditet og drift, godt positioneret til en markedsopførsel.
  • Consol Energy (CEIX) køber i Q4 - 2021/Q1 det delvist ejede selskab CCR (Consol Coal Resources), som tilsyneladende har ejet mineområdet. Jeg er dog ikke særlig klar over, hvad denne handel betyder, men ledelsen var (naturligvis :smiley:) positivt indstillet på konferencen. I det mindste spares et par millioner om året, da overlapningen i børsrapporteringen mindskes.

Efterspørgsel:

  • Salget trækker igen rimelig godt for det kommende år ifølge konferenceopkaldet, men energiværkerne er lidt pragmatiske med købsaftalerne. Energiværkerne har altså overladt en stor del af deres købsbehov for det kommende år til spotmarkedet. Hvis efterspørgslen for alvor tager fart, kan prisen på spotmarkedet eksplodere i 2021 eller 2022.
  • Consol har ikke mistet en eneste kunde i år.
  • Consol definerer selv sine kernemarkeder som:
    • South Carolina (SC)
    • North Carolina (NC)
    • Virginia (VA)
    • West Virginia (WV)
    • Delaware (DE)
    • Maryland (MD)
    • New Jersey (NJ)
    • Connecticut (CT)
    • New York (NY)
    • Pennsylvania 
    • Ohio (OH)
    • Ifølge en publikation fra US Energy Information Administration fra 2019 er der i disse stater samlet ca. 60 GW kulfyrede kraftværker, hvoraf der foreligger eksisterende lukningsplaner for årene 2020 og 2021 for i alt ca. 4,5 GW. I virkeligheden er effekten måske lidt mindre, da kraftværker med lav udnyttelsesgrad lukkes først.

Jeg vil sige, at der her kan være en god mulighed for Consols genopretning i 2021 og 2022. Et vanskeligt år har ramt konkurrenterne meget hårdere end Consol, og kunderne er ifølge EIA’s og Consols egne data de bedste kunder på markedet. Minen er en af de bedste i området med hensyn til råmaterialer og produktionsomkostninger. Selvom markedet falder med ca. 7,5 % i løbet af de næste to år, anser jeg det for sandsynligt, at Consol vil være en af de sidste kulminer i regionen/USA, der lukkes. Her behøves kun et godt eller to ret gode år for at virksomheden tjener dobbelt så meget som den nuværende kurs.

Som katalysator for dette mangler der efter min mening kun en stigning i elforbruget. Det kræver enten en kold vinter og/eller en genopretning af den tunge industri fra coronakrisen. En kold vinter kan opleves om et par måneder, og coronakrisen forventes at være overstået i løbet af næste år.

Markedsdata:
Jeg fandt også et link til sporing af kulpriser i USA, som jeg tidligere klagede over, at der ikke var en ordentlig pris tilgængelig:
US Coal spot prices: https://www.quandl.com/data/EIA/COAL-US-Coal-Prices-by-Region

Consols kul er Northern Appalachia “NAPP”-kul.

Andre gode datapunkter for markedet er:

6 Synes om

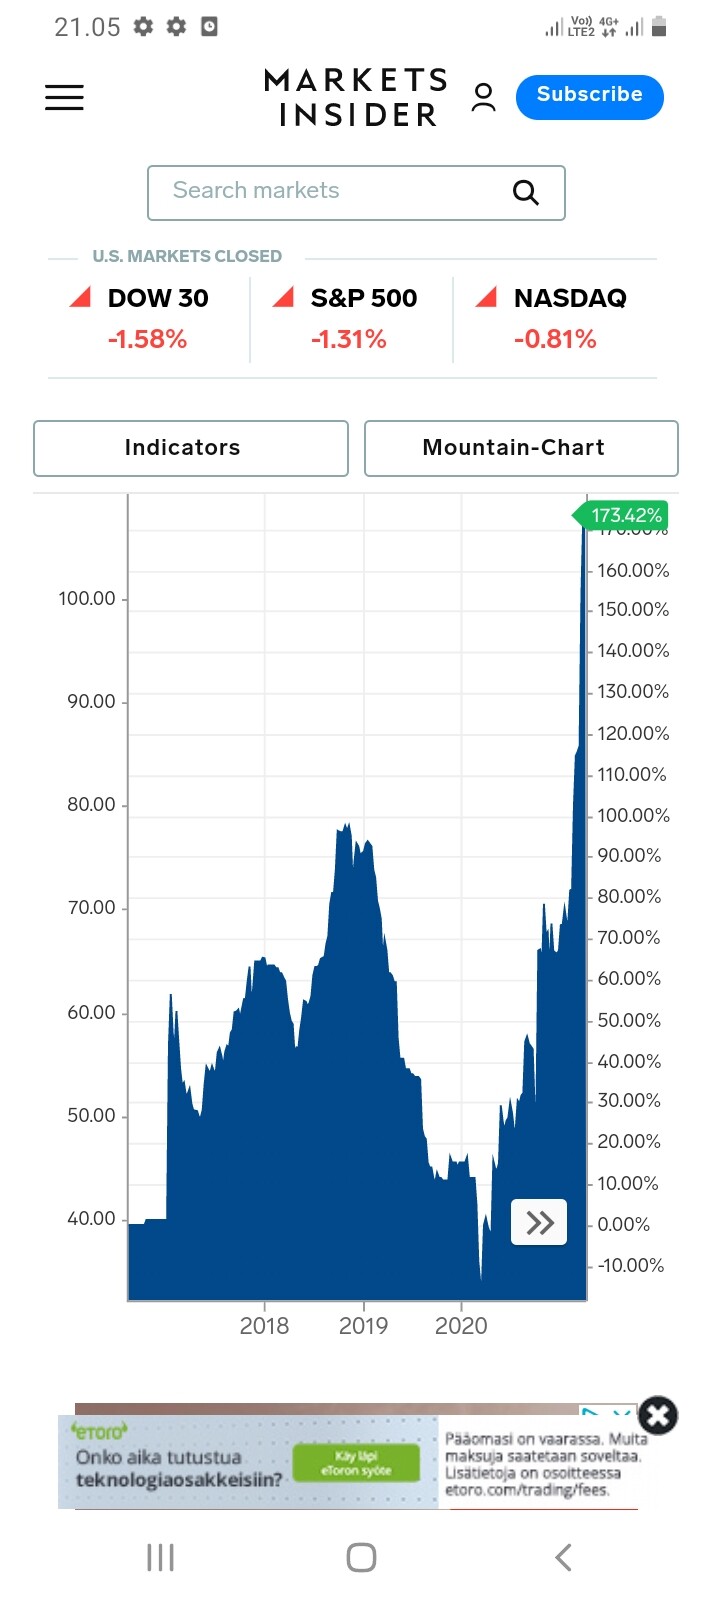
Kulprisen er på et flerårigt højdepunkt.
Sidste gang vi var på disse prisniveauer, tjente kulvirksomhederne store overskud, og prisen på mange virksomheder er i dag meget lavere end under det foregående prisrally i 2017-2018.

På det nuværende spotprisniveau handles mange virksomheder til meget lave værdiansættelser – P/E for 2022 er omkring 2-3, hvis overhovedet.

Er der andre her med kendskab til sektoren? Jeg ville være interesseret i at høre andres synspunkter om sektoren og virksomhederne?

Min egen portefølje inkluderer Arch Resources, Peabody Energy og Ramaco Resources.

Af disse virksomheder er Ramaco en virksomhed, der udelukkende er fokuseret på metallurgisk kul (Met coal), og Arch er også en Met coal-domineret virksomhed, mens Peabody Energy er mere fokuseret på produktion af PRB og termisk kul, men de har naturligvis også Met coal-produktion.

4 Synes om

Jeg begyndte at undre mig over årsagerne til kulprisstigningen.

  • Prisstigningen er tilsvarende på de europæiske og amerikanske markeder, så det er ikke en engangs-markedsboble.
  • Ifølge EIA-data er USA’s eksport eller import i begyndelsen af året ikke usædvanlig.
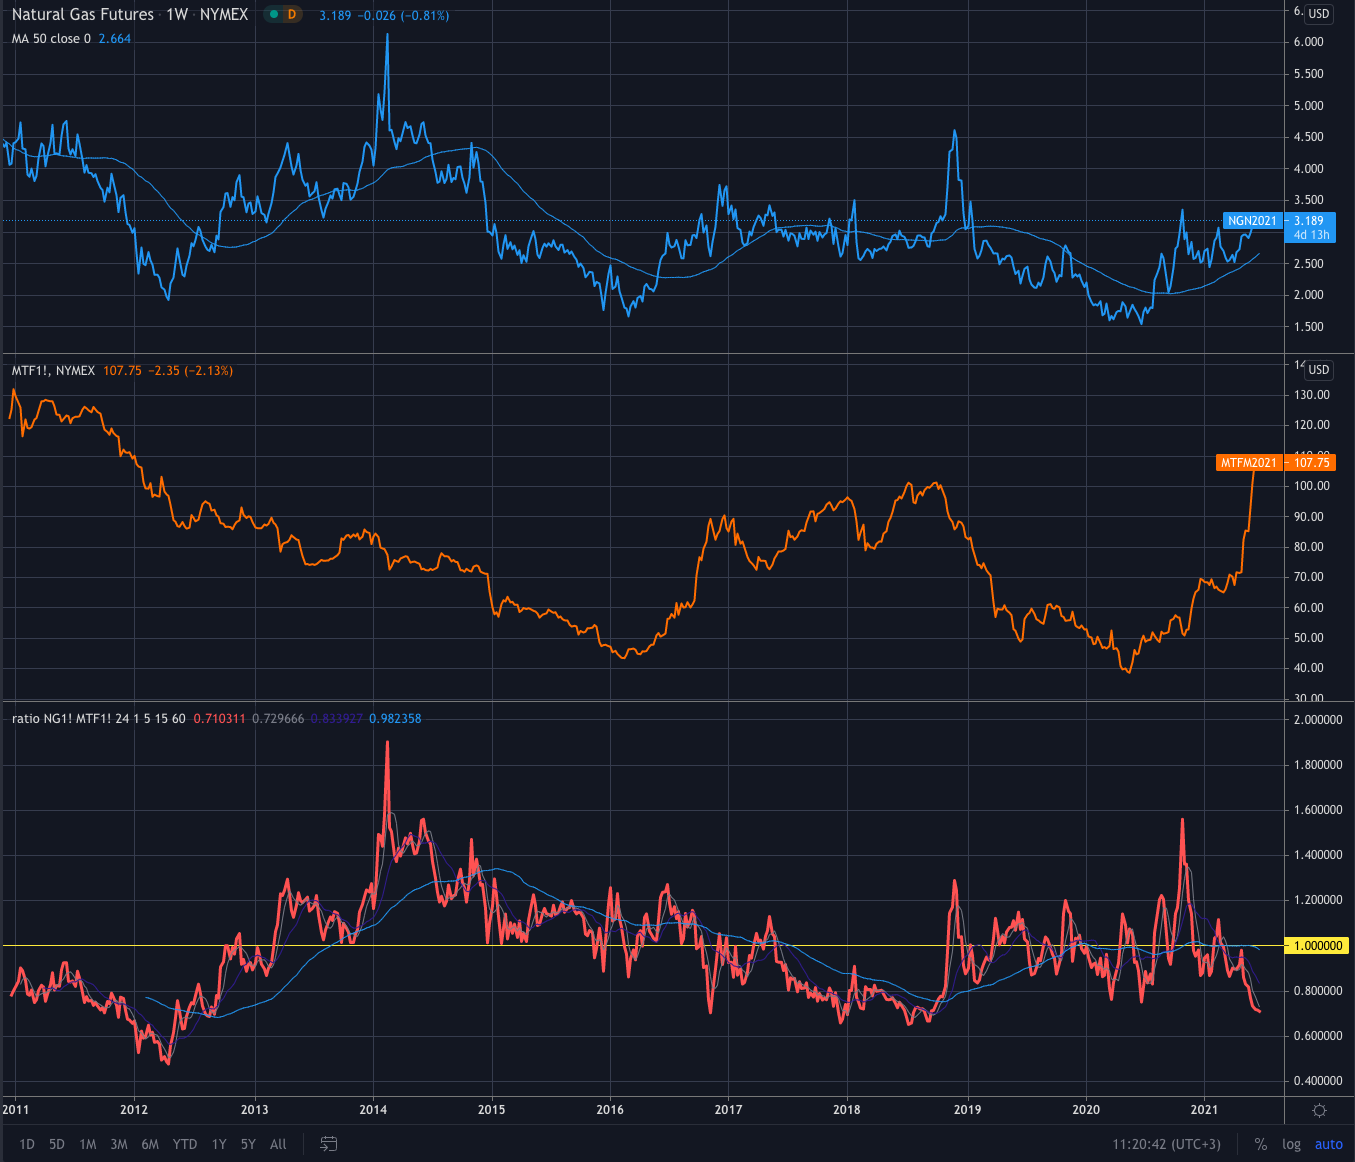
  • I futures er niveauet omkring 100 USD indtil udgangen af vinteren 2022, derefter 75 USD. Det betyder, at markedet prissætter, at udbud og efterspørgsel vil stabilisere sig på et mere neutralt niveau fra 2022 og fremefter.
  • Kulbeholdningerne var stadig historisk lave i Q1.
    chart
  • Kulfirmaer har praktisk talt forberedt sig på et år svarende til 2020 i 2021.
  • Samtidig er naturgasproduktionen også i bund, og der er prispres, som nævnt i denne tråd.

Med disse priser (naturgas $3,182 og kul $107,75) virker det fjollet, at nogen køber kul, når naturgas stadig er relativt neutralt prissat. Men hvis vi ser på futures til næste jul (naturgas $3,463 kul $94,75) eller ($3,463 vs 3,94 per enhed /MMBtu), er tingene en smule bedre i balance.

Det kan være, at energisektoren nu køber kul på spotmarkedet til lager, idet de forudser en stor energisefterspørgsel næste vinter og problemer for kul- og naturgasproducenter med at producere den nødvendige mængde næste vinter, og fordi kul er lettere at lagre. Lave lagerniveauer, kul- og naturgasfirmaernes nedadgående syn på efterspørgslen og dårlige økonomiske situationer forringer evnen til at imødekomme efterspørgslen → prisen stiger, og slagkraftige firmaer tjener guld.

Nederst er naturgas/kulforholdet (justerede enheder). Normalt varer en så stor forskel ikke længe. Med jule-futures er forholdet kun 0,879, men indikerer stadig kullets relative dyre pris.

Profitpotentialet skal dog ses i forhold til en mulig nedgang i produktionskapaciteten og udvanding. Kul er en nedgangsbranche, virksomheder har permanent lukket en del af deres miner, branchens evne til at tjene penge i en god cyklus er svagere nu end sidst.

Jeg er stadig med på Consol Energys vogn med en vægt på 5%, som er ren termisk kul. Deres mine har de laveste produktionsomkostninger på hele det amerikanske kontinent, så virksomheden tåler cyklussen rigtig godt i alle faser. Jeg hoppede på den i 2020 til omkring 8-10 USD, og jeg er stadig ret positiv over for virksomhedens fremtid.

5 Synes om