Det passer også fint. Jeg har selv over 75 % af min nettoformue i investeringsaktiver, så det gør ikke den store forskel. Men jeg er jo også allerede midaldrende.
Nu er der allerede to slettede indlæg i denne tråd, og adgangen til Mestareiden Lounges Kulkælder (Hiilikellari) nærmer sig. Kunne du dog præcisere titlen, så den ikke taler om aktiver, men om investeringer?
Altså: Spredning mellem forskellige (ikke: aktivklasser, men) investeringstyper.
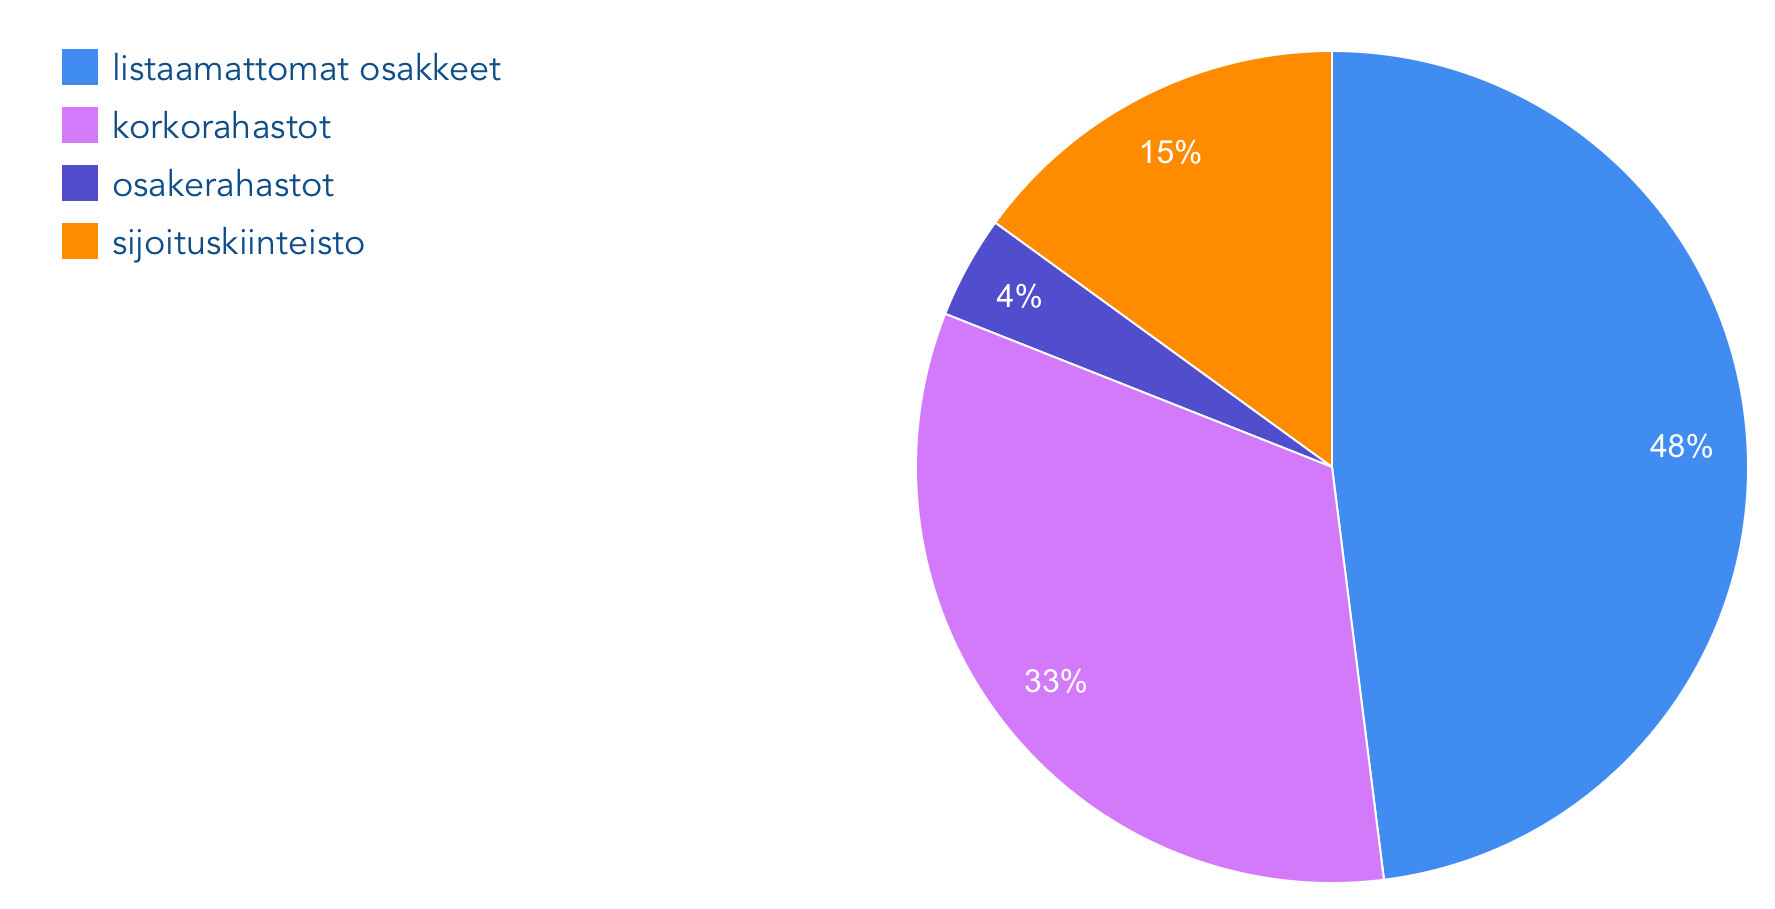
Boligernes andel er faldet i de seneste år og vil sandsynligvis falde fremover, da jeg ikke har planer om at anskaffe nye. Unoterede investeringer vil vokse i fremtiden gennem kapitalald (capital calls) fra fondsinvesteringer. Måske vil jeg desuden inkludere nogle nye aktivklasser fra den alternative side. Ellers er jeg ganske tilfreds med denne fordeling.
Tak til trådstarteren for et emne, som jeg også selv har spekuleret meget over!
Baggrund: Jeg er i “friherre-fasen” i mit liv, og det ultimative formål er at nyde de resterende sunde leveår i fulde drag og derudover gradvist overføre al overskydende formue til næste generation så tidligt som muligt og praktisk talt være uden midler (pånær en mindre ejerbolig end den nuværende), når kræfterne slipper op, og min lille fremtidige pension rækker til det nødvendige. Alder nu 60 år.
Aktier (+1 obligations-) i ETF’er: 20%
Fast ejendom (2 grunde og garage): 20%
Højrentekonto: 10%
Bolig (halvdelen af værdien, som jeg på nuværende tidspunkt allerede regner som en investering, da planen er over tid at flytte til en bolig, der er halvt så stor): 50%
Jeg postede i går i “friherre”-tråden om noget, der optager mig, og som er relateret til denne tråd (jeg ved ikke, hvordan man linker her).
Her viste de faktiske begivenheder i mit eget liv – nærmest som “cherry picking” – at det at sætte alt i aktier ikke altid rammer plet, uanset hvor meget de gennemsnitlige afkast taler for det. Nogle gange bevares købekraften bedre i mursten over en tidshorisont på 10-15 år.
Det er svært at gennemskue, hvor stort et “børskrak” der reelt skal til, før det ville give mening at foretage det træk, hvor man sælger sin nuværende bolig, køber en halvt så stor og investerer differencen i aktier. Eller overhovedet at konvertere anden fast ejendom til aktier.
Selvom historien ikke er en garanti for fremtiden, så er den graf, jeg gerne ville se: “Udviklingen for en 2-værelses lejlighed i Helsinki centrum som bevarer af reel købekraft vs. investering i et aktieindeks efter omkostninger og skat”, f.eks. de sidste 40-50 år . Kan de mere avancerede AI’er tegne dette endnu? Jeg kunne endda finde på at betale lidt for det.
Årsagen til et børskrak kan være en generel økonomisk lavkonjunktur, hvor man heller ikke kan få solgt sin bolig let eller til en fornuftig pris. Når det gælder aktier, har jeg bemærket, at forskellige selskaber klarer sig forskelligt, når markedssituationen ændrer sig. På et tidspunkt var energiproduktion en ugleset branche, og kun energiformer, der opfyldte ESG-kriterierne, var acceptable for markedet. Så invaderede Rusland Ukraine, og pludselig var alle former for LNG-tankskibe og afbrænding af termisk kul helt i orden. Selvom der skulle komme en lavkonjunktur, tegner folk måske stadig mobilabonnementer og køber øl i butikken. I krisetider køber amerikanerne igen håndvåben.
Det er sådan, jeg tænker om diversificering. Skovbrug adskiller sig fra aktier, men det handler om at producere råvarer til et årti ude i fremtiden. Pludselig begynder typografbiller og skovbrandsadvarsler at interessere én. Etværelses lejligheder i universitetsbyer betjener et bestemt forbrugersegment, og ejendomsinvestorens indtægter og risici afhænger også af den målgruppes økonomiske succes. Så hvis man skifter ét investeringsobjekt ud med et andet, skal man overveje, hvorfor det, man sælger, er overvurderet, og hvorfor det, man køber, er undervurderet. Begrundelsen om, at objektet bare stiger i værdi – såfremt der ikke er tale om en vækst i de pengestrømme, objektet genererer – er blot en antagelse om andre investorers stigende betalingsvillighed.
Det får mig til at smile, når man under en børstboble reklamerede for formueforvalteres private equity-diversificeringsmuligheder af typen “vingård i Frankrig”. Disse har ingen børsnoteret markedspris og ingen lovbestemt rapporteringspligt, så man kan fortælle historier om deres afkast og priser. Sommeren er solrig, og druerne gror. Børsen krakkede, men private equity rykkede sig ikke ud af stedet, fordi vi bare lod være med at foretage en værdiansættelse. Der burde være en anden pointe med diversificering end bare at sprede sine penge tilfældigt her og der.
Jeg er i nogenlunde samme situation som trådstarteren i forhold til investeringsfordelingen. For mit eget vedkommende:
Skov 40 %
Fællesejet skov 25 %
Aktier, ETF, fonde 20 %
Ædelmetaller (primært guld) 10 %
Ejendomsinvestering 5 %
Målet har i flere år været at øge andelen af aktieinvesteringer til 25–30 % af investeringsformuen. Stigningen i prisen på skovjord og vindmølleprojekter på mine egne arealer har dog hævet skovinvesteringernes andel til et måske lidt for højt niveau, selvom jeg har været ivrigt på købersiden i det nedadgående marked.
 . Kan de mere avancerede AI’er tegne dette endnu? Jeg kunne endda finde på at betale lidt for det.