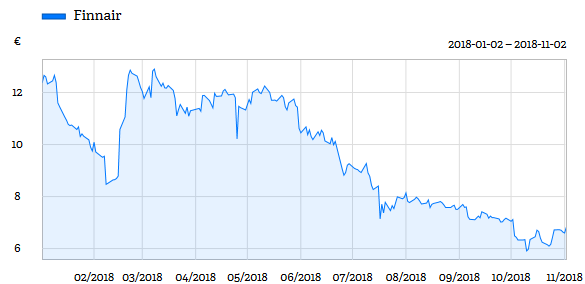
Det hade inte skapats någon tråd för Finnair än, så låt oss öppna en.
Finski är kanske ett av de mest ikoniska varumärkena sett ur en finsk investerares ögon. Finnair har dragit nytta av sina lyckade satsningar på nya flygplan (A350) och sitt nyckelläge mellan Europa och Asien.
Aktien var förra årets kursraket, men i år har den backat och P/E-talet ligger runt ~9.
Konkurrensdynamiken inom flygbranschen är fantastisk för konsumenten, men svår för flygbolag och investerare: kumulativt har branschen gått med förlust under de senaste hundra åren. I USA verkar paradigmet ha förändrats efter en kraftig konsolideringsvåg, då marknaden där har koncentrerats till ett fåtal aktörer. Branschen konsolideras även i Europa, men kommer Finski att få vara med i den?
”Under vintern kommer vi att se konkurser när sektorn går in i en nedgång som kommer att pågå i fyra till fem år”, sade O’Leary till CNBC i samband med publiceringen av Ryanairs delårsresultat.
Det är otroligt svårt men också ganska riskabelt att äga Finnairs aktie. Igår gick den ner rejält, idag har den gått upp över 6 %. Vad beror detta på och hur högt kan aktien stiga…
Nåväl, nu har semestern utomlands avverkats och jag flög med Finnair 4 gånger, både upp och ner.
3 av 4 flyg var i tid. Det sista flyget var ca 1 timme försenat på Helsingfors-Vanda – > planet hade avgått sent från sin tidigare destination.
2 flyg var helt fulla – på 2 fanns det lite utrymme. Kan beläggningsgraden totalt ha varit runt 85%?
Flygplanen var A319 och A320. Sådan live-spaning denna gång
Inga bud har hörts ännu, är finska statens lilla ägarandel en avtändare? ;-o
Finnair har inte diskuterats så mycket, nu när kursen har svängt flera tiotals procent under förra årets ATH.
Jag pratade med vd Topi Manner om Q1. Jag måste säga att Vauramo hoppade till Metso i grevens tid. Flygbranschen påverkas av så många externa faktorer som man inte kan påverka själv (som oljepriset, makroekonomi, konkurrens), och nu ger många av dessa faktorer motvind för Finnair.
Finnairs siffror för säsongskvartalet har nu publicerats. Bolaget låg betydligt efter jämförelsesiffrorna och konsensus, då omsättningen var lägre och kostnaderna högre än förväntat. Utmaningarna i förhållande till jämförelseperioden var, som väntat, särskilt stigande bränslepriser och en stark EUR/USD.
Vid en snabb anblick vände den europeiska biljettförsäljningen och Aurinkomatkat till det positiva i förhållande till våra prognoser, medan frakten, den asiatiska biljettförsäljningen och kostnaderna (kostnadsöverskridandet i förhållande till våra prognoser berodde främst på personalkostnader samt försäljnings-, marknadsförings- och distributionskostnader) hamnade på den negativa sidan. Prognosen förblev oförändrad, men kommentarerna var relativt mjuka, så man flyger tydligen in i den tystare säsongen i tjock dimma.
Ingen strategi uppdatering syntes heller ännu, utan dess publicering sker sannolikt i samband med CMD (12.11).
Norwegian verkar sluta med långflygningar från Sverige, jag vet inte om Finnair ser det som en lättnad av pristrycket när lågprisflygbolaget inte fick det lönsamt.
Annars har aktiekursen redan sjunkit under riktpriset. Skulle det vara ett köpläge?
Norwegians långflygningar från Stockholm och Köpenhamn till Nordamerika och Thailand kommer verkligen att upphöra. Särskilt prisättningen för Finnair på den viktiga Bangkok-rutten under vintersäsongen kan Norwegians beslut stödja något, men det är förstås bara en destination i Asien-portföljen. Däremot är Nordamerika en liten marknad för Finnair och dessutom har kundkretsen och destinationsstäderna förmodligen överlappat en del med Norwegian (den största vinnaren av Norwegians nedskärningar i Nordamerika är sannolikt SAS). Således berör minskningen av utbudet en ganska begränsad del av Finnairs portfölj och konkurrenssituationen kommer förmodligen inte att förändras nämnvärt för bolagets helhet, men det är naturligtvis ingen nackdel för Finnair att utbudet minskar.
Sammanfattningsvis: Finnairs strategi för 2020–2025, som betonar långsammare tillväxt och lönsamhet, anser vi vara balanserad, och bolaget presenterade på CMD en trovärdig uppsättning åtgärder för att stabilisera enhetsintäkterna och sänka enhetskostnaderna. Aktien är enligt vår mening redan prissatt ganska pessimistiskt utifrån de svaga korttidsutsikterna, och marknaden tilldelar strategins framgång nästan inget förväntningsvärde. Å andra sidan begränsar Finnairs balansräkningsvärdering redan i viss mån nedsidan, så förväntningsvärdet för de kommande åren börjar enligt vår mening vara rimligt, även om det finns gott om risker på kort sikt.
Ryanair utfärdade en positiv vinstvarning i dag för räkenskapsåret 2020 (7/2019–6/2020). Ryanair förväntar sig nu ett nettoresultat på 950–1050 miljoner euro för räkenskapsåret (tidigare 800–900 miljoner euro), så mitten av intervallet höjdes med 17 %. Nyårsresesäsongen överraskade företaget, då starka sista minuten-bokningar ökade volymer och genomsnittliga priser. Även förhandsbokningarna för början av året ligger en procent före jämförelseperioden, vilket företaget bedömer ha en positiv inverkan på de genomsnittliga intäkterna under början av året. På den negativa sidan blir förlusten för Lauda djupare än förväntat, då framför allt priskriget med Lufthansa i Centraleuropa rasar intensivt.
Varningen drog i dag upp nästan hela flygsektorn (inkl. Finnair) i Europa. När det gäller Finnair kan dock få slutsatser dras från varningen, eftersom företagen knappast konkurrerar med varandra och dessutom verkar på olika marknader. Inte heller den extremt hårda konkurrensen i Centraleuropa har tydliga och direkta återverkningar på Finnair. Sektorns nyhetsflöde, som har piggnat till något (inkl. SAS:s positiva vinstvarning, Norwegians kapacitetsminskning), är förstås positivt för Finnair.
På aprilskämt 2003 skrev Kauppalehti att sars inte hade någon inverkan på Finnairs Asientrafik. Några tiotal resor hade avbokats. Vid midsommar hade sars kraschat Finnairs Asientrafik till en tredjedel av det normala.
Finnairs utnyttjandegrad för Fjärran Östern sjönk med 28,9 procentenheter till 56 procent. Antalet passagerare i affärsklass till Asien sjönk till under hälften (KL 7.5.2003).
Idag är Finnair mer beroende av flygningar till Asien än för 17 år sedan. Jag vågar inte ens gissa hur det skulle påverka företagets trafik om Kina tvingades isolera fler stora städer än Wuhan. Finnair flyger till sex storstäder på fastlandet i Kina och dessutom till Hongkong.
Måste sätta den här lappen på bevakningslistan..
Riskerna är för övrigt på topp och Asien är en central del av Finnairs verksamhet… så denna måste “priset slås i botten” när virusepidemin fortskrider.
Det är värt att lyssna på Viljakainens berättelser från 7.45 och framåt: Historiskt sett skulle detta dyka ner till P/B 0,4 - 0,6 nivåer… ingen brådska med köp innan dess
Redigering: Med tanke på aktiens känslighet kan spridningen av sådana rubriker redan räcka för en dipp
Finnair är verkligen känsligt för den här typen av nyheter och att den delvis förverkligade chockrisken, som är medveten, är också onekligen en skugga över vår positiva rekommendation för bolaget. Man kan nog jämföra med SARS, det vill säga från slutet av 2002 och 2003. Det kunde sänka Finnairs kurs med grovt 20 %, men återhämtningen var också snabb när WHO och andra aktörer fick relativt god kontroll över epidemin.
I samband med den historiska P/B-jämförelsen måste man betona att när priser på 0,4x-0,6x rådde var Finnair ett kroniskt förlustbringande bolag och marknadens uppfattning var att det var ett så kallat “hopplöst fall” som investeringsobjekt. Under 2010-talet har dock mycket bra arbete utförts i bolaget (besparingar i början av 2010-talet, tillväxt under senare hälften av 2010-talet), branschen har förbättrats (konsolidering, effektivitetsförbättringar) och dynamiken på oljemarknaden har förändrats i en mer gynnsam riktning för oljeanvändare (ökad produktion i USA och minskad betydelse av OPEC:s kartell). Mot denna bakgrund tror jag att en nedgång i Finnairs hybridjusterade P/B till de historiska nivåerna från början av 2010-talet skulle kräva en ganska allvarlig makroekonomisk nedgång. Att sjunka tydligt under 1x-nivån torde dock räcka med en mindre skada i den allmänna ekonomin och/eller på aktiemarknaderna.