Det begynder snart at føles som om, at næste års mds-aflæsninger bliver udskudt til år -28. Håbløst langsom fremgang  mon de hjemsender hele personalet i et par måneder, så pengene rækker?
5 Synes om
De mest markante forsøg og hvad man i bedste fald kan forvente af dem.
Rettelser / kommentarer? Debat modtages gerne!
Der er anvendt kunstig intelligens.
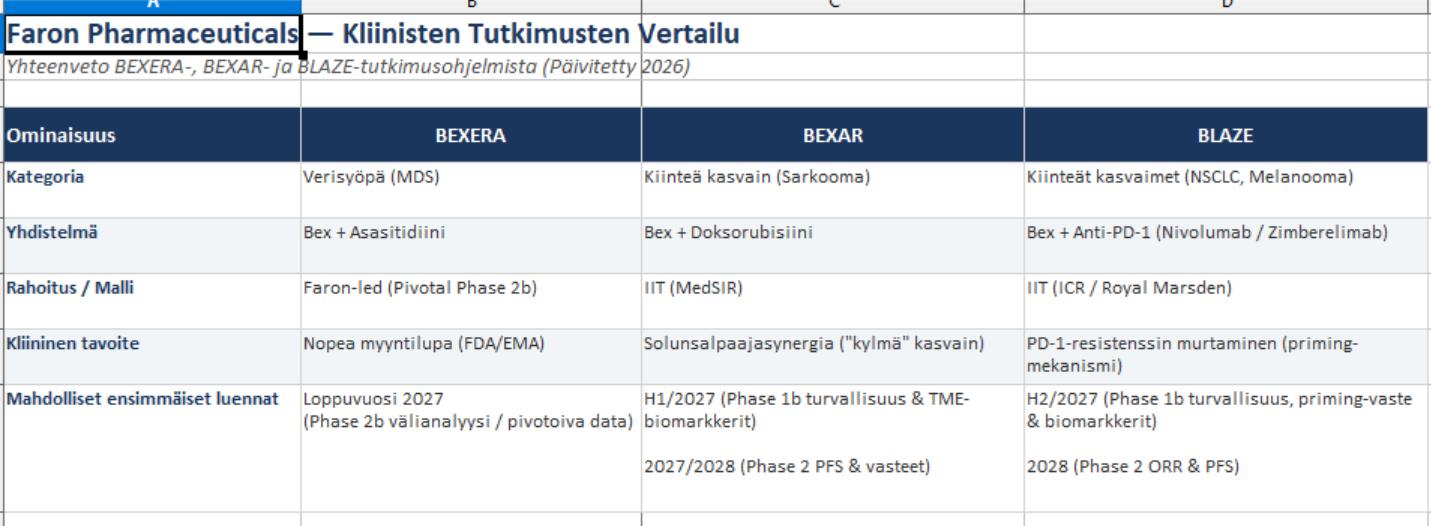
Hvordan disse supplerer hinanden i “Data Room” (som BP har adgang til)
-
BEXAR (H1/2027): Bringer som de første data om bexmarilimabs sikkerhed og aktivering af immunsystemet sammen med kemoterapi (doxorubicin) ved solide tumorer.
-
BLAZE (H2/2027): Bekræfter det biologiske proof-of-concept for, om 7 dages forbehandling med bexmarilimab (priming) kan genantænde et svækket PD-1-respons.
-
BEXERA (Slutningen af 2027): Leverer de kommercielt mest værdifulde pivotale data, der sigter direkte mod markedsføringstilladelse inden for hæmatologi (MDS).
Denne trio udgør en tæt række af resultater, hvor foreløbige data fra solide tumorer (BEXAR & BLAZE) understøtter og øger værdien af de pivotale BEXERA-data i forhandlingerne med Big Pharma.
EDIT: Det bliver også spændende at se ASH-abstractet (Bexmab) d. 4/11.
9 Synes om
Det bliver interessant at se, hvordan de kinesiske undersøgelser (bl.a. tumorer i maveområdet) skrider frem, og om der på baggrund af dem før eller siden igangsættes kliniske studier.
2 Synes om
Hvis forsøgene startes i samarbejde, ville det være fint. Hvis de kører på egen hånd, giver det lidt stof til eftertanke.
Uden at gå for dybt ned i patentjunglens kaninhul – bortset fra at nævne, at Faron i Kina måske endnu(?) ikke har helt samme patentbeskyttelse for Bex til behandling af Clever-positive kræftformer frem til 2040, som de har i USA – så så jeg lige, at der også sælges bexmarilimab i en kinesisk webshop. Bexmarilimab - 北京拜尔迪生物技术有限公司
Eller i det mindste kaldes det for det. Mængden er 100 mikrogram, og vi husker nok, at den Bex, der er egnet til mennesker, p.t. gives i doser på 210 milligram til patienter på 70 kg, altså en 2100 gange så stor mængde. Så det er udelukkende til laboratoriebrug, f.eks. til analyse af patientprøver til netop de mavekræftforsøg.
Der findes også firmaer i USA, som fremstiller den slags ”biosimilars”, f.eks. https://bioxcell.com/invivosim-anti-human-clever-1-bexmarilimab-biosimilar-sim0100. Til præklinisk brug. Om der foreligger en tilladelse fra Faron til den slags, vides ikke.
Nå, men kaninen kiggede alligevel videre og så, at f.eks. et af de mange patenter – Bex’ sammensætningspatent – er indgivet i Kina, afventer godkendelse (pending). I USA er det udstedt frem til 2043. US20230235046A1 - Stable anti-clever-1 antibody formulation - Google Patents
Farons patent på Clever-1-antistoffer er også gældende i Kina US11046761B2 - Humanized anti clever-1 antibodies and their use - Google Patents*
Der er tale om et patent på Bex’ molekylære struktur, gældende indtil 2037. I USA fik man en forlængelse indtil 2040. Faron udsendte oprindeligt en meddelelse om dette vedrørende USA i 2021 Bexmarilimab granted key US patent - Faron
Så man giver næppe op uden kamp for Kinas vedkommende, hvis de skulle forsøge at omgå patenterne. Det ville dog helt sikkert være mere behageligt at overvære sådan noget bag såkaldt bredere skuldre.
14 Synes om
1
Prøv adressen: Faron Pharmaceuticals, R&D day 2026 - Inderes og klik på: “TRANSCRIPT”, så får du teksten
‘’‘’‘’’
Min kommentar:
En lang videnskabelig og kommerciel video. Alle oplægsholderne fremstår seriøst muntre og rolige i deres argumentation. Omkring tidspunktet 02:17:00 kommer Jalkanens fremragende (og jakkesættet sidder perfekt, og håret er som taget ud af Miami Vice) rolige redegørelse for, hvorfor hvide blodlegemer, der er gået over til “den mørke side”, forårsager behandlingsresistens. Der kræves 20 års traditionel, hård videnskabelig forskning. Det er gjort nu. Baseret på dette tror jeg personligt fuldt og fast på den mand. Man må dog stadig vente nogle år på kommercialiseringen. Jeg tror, der kommer endnu en investeringsrunde. En forbandet god samlet video.
Da jeg lyttede til præsentationerne, undrede jeg mig personligt lidt over, hvordan disse behandlinger til hundredtusindvis af dollars overhovedet kan lade sig gøre, men tilsyneladende er de alligevel så sjældne, at det i forsikringspræmierne for titusindvis af millioner af kunder kun drejer sig om ørebeløb (dvs. aktuarmatematikken sætter dagsordenen).
Beklager hvis der ikke kom meget ny info her, men jeg synes, det er godt, når videoer kommenteres, så man kan få et vist indblik i indholdet uden at skulle bruge adskillige timer på rent faktisk at se videoen. Tak for linket, Kulkuri
5 Synes om
Ingen forbindelse til BEX, men Åbo-folkenes InFlames-gruppe er stadig i topform.
Helt frisk artikel.
https://www.nature.com/articles/s41598-026-78155-4
A combined histopathological treatment response classification is associated with survival and pretreatment immune features in head and neck squamous cell carcinoma treated with neoadjuvant chemoradiotherapy.
Undersøgelsen løser en central udfordring i behandlingen af planocellulært karcinom i hoved- og halsregionen (HNSCC): hvordan man allerede før operationen og under behandlingen identificerer de patienter, der responderer på kombinationen af kemoterapi og strålebehandling (kemoradioterapi), og hvilken prognose de har.
6 Synes om
Dette er min største bekymring. Jeg kan ikke forstå, hvor ligeglad og tillidsfuld Faron er over for konstant yderligere finansiering. Vi kan selvfølgelig ikke se ind i virksomheden, men ud fra et synspunkt om investorrelationer og risikostyring ville det være ønskeligt, at virksomheden indgød markedet tillid med hensyn til omkostningseffektivitet og overholdelse af tidsplanen. Når det ikke sker, tænker man uundgåeligt, at markedet bliver ført bag lyset mod en ny uundgåelig finansieringsrunde. På dette kursniveau er mit eget syn på fremtiden trøstesløst set fra de nuværende ejeres perspektiv. Er der nogen modargumenter og et lysere fremtidsbillede her på forummet, så denne (forskningsresultat-uafhængige) nederlagsstemning i det mindste kan dæmpes en smule?
4 Synes om
Det kan betale sig at sætte sig ind i, hvordan de studier skrider frem. Starten er virkelig langsom, men derefter burde det tage fart, hvis der kommer patienter med i studiet. Man skal huske, at der stadig er overlevelsesopdateringer på vej fra tidligere studier, og hvis de er gode, burde der komme opbakning. Inden sommeren burde der også komme noget data fra de forskerinitierede studier. Hvis de er gode, tror jeg ikke rigtig på, at man behøver at gå til investorernes lommer igen.
For mig er det helt store spørgsmålstegn, om Faron får de (efter min opfattelse ansøgte) såkaldte “gratis penge” eller ej. Der burde snart komme en meddelelse om det, hvis de får dem.
3 Synes om
Jeg har svært ved at tro på, at der bliver gennemført en stor finansieringsrunde, eller hvis man går i gang med en sådan, er der ret mange ting, der skal ændre sig markant. Selvom mange har talt om at gennemføre fase 3 selv, ville det også kræve betydeligt større mængder kapital end den seneste runde. Hvis der er brug for penge til at sikre aflæsningen af resultaterne og den efterfølgende ventetid, burde en form for brofinansiering være tilstrækkelig.
En rettet emission er selvfølgelig en mulighed for at dække det akutte likviditetsunderskud, men vi befinder os på en måde i en så afgørende fase, at fase 2b-resultaterne spiller en kritisk rolle for den fremtidige værdiskabelse. Hvis fasen mislykkes, går værdien ganske vist ikke direkte i nul, og selvom der er interessante studier i gang, kan jeg ikke se, at man vil være i stand til at fortsætte ved egen kraft. I så fald må man tage imod selv en dårlig aftale, eller også er der nogen, der køber selskabet af banen til en pris langt under forventningerne.
Risiciene er store, og efter min mening er de i øjeblikket indpriset, selvom HCM naturligvis også har en andel i den nuværende kurs.
2 Synes om
BP beregner prisen og sandsynligheden for at fejle. Det ville være småpenge for et BP-selskab at indgå partnerskab med Faron på dette stadie af lægemiddelkandidatens udvikling. Selskabet har dog mange kandidater i pipelinen, hvoraf mange slår fejl, og de overvejer også, om de lige nu har råd til at investere i endnu en ny kandidat. Og som der står i det R&D-transkript: macrophages, those are so difficult (BP har lidt store tab på bl.a. TIGIT). Efter min mening er det sådan, at når der er tale om en novel-mekanisme som Bex, så kræves der hårde data eller en stor mængde mindre hårde data, før pengemændene for alvor bliver interesserede.
1 Synes om
Der tales altid om, at Faron til den nuværende pris er en lille mundfuld for Big Pharma osv. Der kræves dog stadig betydelige ressourcer og tid for overhovedet at opnå endelige resultater inden for den første indikation.
Big Pharma kan ikke outsource alt til CRO’er, men er alligevel nødt til at binde tid fra egne fagfolk (hvilket altid indebærer en alternativomkostning) til projektet. Lad os lige huske på, hvor lang tid VERONA-studiet tog – hvilket jo var det mest betydningsfulde fase 3-studie i mange år.
Efter min mening er en god analogi for en lægemiddelkandidat en uudnyttet mine. De sælges jo til en nominel pris. Ofte ligger den reelle værdiansættelse af et lille biotekselskab også tæt på kassebeholdningens værdi.
8 Synes om
Åh, hvis og hvis og hvis. Du har selvfølgelig ret, men rent filosofisk set burde Farons vigtigste opgave være at fjerne alle “hvis’er” på nær forskningsresultaterne.. De viser sig først med tiden, hvis Faron er i stand til at fjerne/takle de eksistentielle hvis’er…(tilstrækkelig finansiering og tillid blandt investorerne).
2 Synes om
Faron genvinder ikke længere den tillid udelukkende med snak, men med forskningsresultater og ved at sikre finansieringen. Forskningsprojekterne fortsætter, og resultaterne kommer til sin tid. Derfor ville det være vigtigt at få en meddelelse om de såkaldte “gratis penge”, uanset om de er modtaget eller ej. For så vidt jeg forstår, er der i det mindste søgt om dem fra én kant. Et andet spørgsmål til Faron ville være, om der er søgt om gratis penge andre steder, og hvis ja, hvorfra, og hvis finansieringen er blevet afvist, hvorfor så. Det er en skam, at Paavo Koivisto ikke længere besvarer spørgsmål på dette forum eller informerer om noget som helst. Eller hvis han ikke længere er ansvarlig for denne opgave, så en anden. Der er meget plads til forbedring i Farons investor relations. Da glimrende eksempler på velfungerende investor relations her på forummet bl.a. tæller Sampo og Lapwall, er der ingen grund til, at Faron ikke kunne gøre det samme. Især i en tid, hvor tilliden hænger i en tynd tråd, og investorerne har mange spørgsmål. Fik Faron styr på det, kunne aktiekursen måske også svinge op på det niveau, hvor den burde ligge i øjeblikket. Så kunne endnu en finansieringsrunde måske lykkes, men det lykkes formentlig ikke længere, hvis selskabet i yderste nød tvinges til at annoncere en emission i sidste øjeblik.
For Farons troværdighed er det i øjeblikket ekstremt vigtigt, at disse forskerinitierede studier udføres, og at parter uafhængige af Faron når frem til observationer, der peger i samme retning som det, Faron selv har præsenteret. Det dæmper de spøgelser en smule, som også er blevet luftet her på forummet omkring Farons “manipulerede” forskningsresultater eller vildledning af investorer. Udtalelser, som man burde drages til ansvar for, hvis de viser sig ikke at holde stik.
6 Synes om
Ejerlisten er opdateret, Syrjälä har øget med 200k aktier, og Lähteenmäki har genkøbt sine tidligere solgte aktier plus yderligere 400k oveni. Sælgeren fremgår ikke direkte, så det er nogen fra en forvalterkonto (hallintarekisteri), der har solgt.
23 Synes om
@Clark_kent God pointe om alternativomkostninger. Udover købsprisen vurderer køberen omkostningerne ved hele det resterende udviklingsarbejde samt sandsynligheden for succes. En lav markedsværdi gør derfor ikke i sig selv en lægemiddelkandidat billig.
2 Synes om
Svært at vurdere patentporteføljens værdi, men jeg kunne forestille mig, at den også har værdi for nogen
7 Synes om
Efter min mening er det netop patentporteføljen, der er den vigtigste “værdi”. Hvis BEX f2b og IIT’erne slår igennem, hvad forhindrer så ellers konkurrenterne frem til 2040 i at udnytte præcis den samme mekanisme?
2 Synes om