Lite försenad från vad Bono utlovade:
EDIT: Den 8 oktober skulle det ju redan passa att komma ut något färskare inlägg.
Lite försenad från vad Bono utlovade:
EDIT: Den 8 oktober skulle det ju redan passa att komma ut något färskare inlägg.
Till detta inlägg av Aneel Nimba måste jag konstatera att det var en ovanligt ansvarsfull text jämfört med allt pladder om tomma löften från Jalkanen de senaste åren. Det gav en tro på att det här faktiskt kan bli något.
Phase 1-testerna är ju egentligen inte längre någon risk (även om man måste göra om dem) och det vore ett mirakel om inte även Phase 2 skulle visa grönt ljus för fortsättning till Phase 3.
Men det är ett år eller knappt ett år till på sig att hitta den där partnern. Vi har redan sett alldeles för många finansieringstekniskt misslyckade tilläggsfinansieringsrundor sett ur de gamla ägarnas perspektiv.
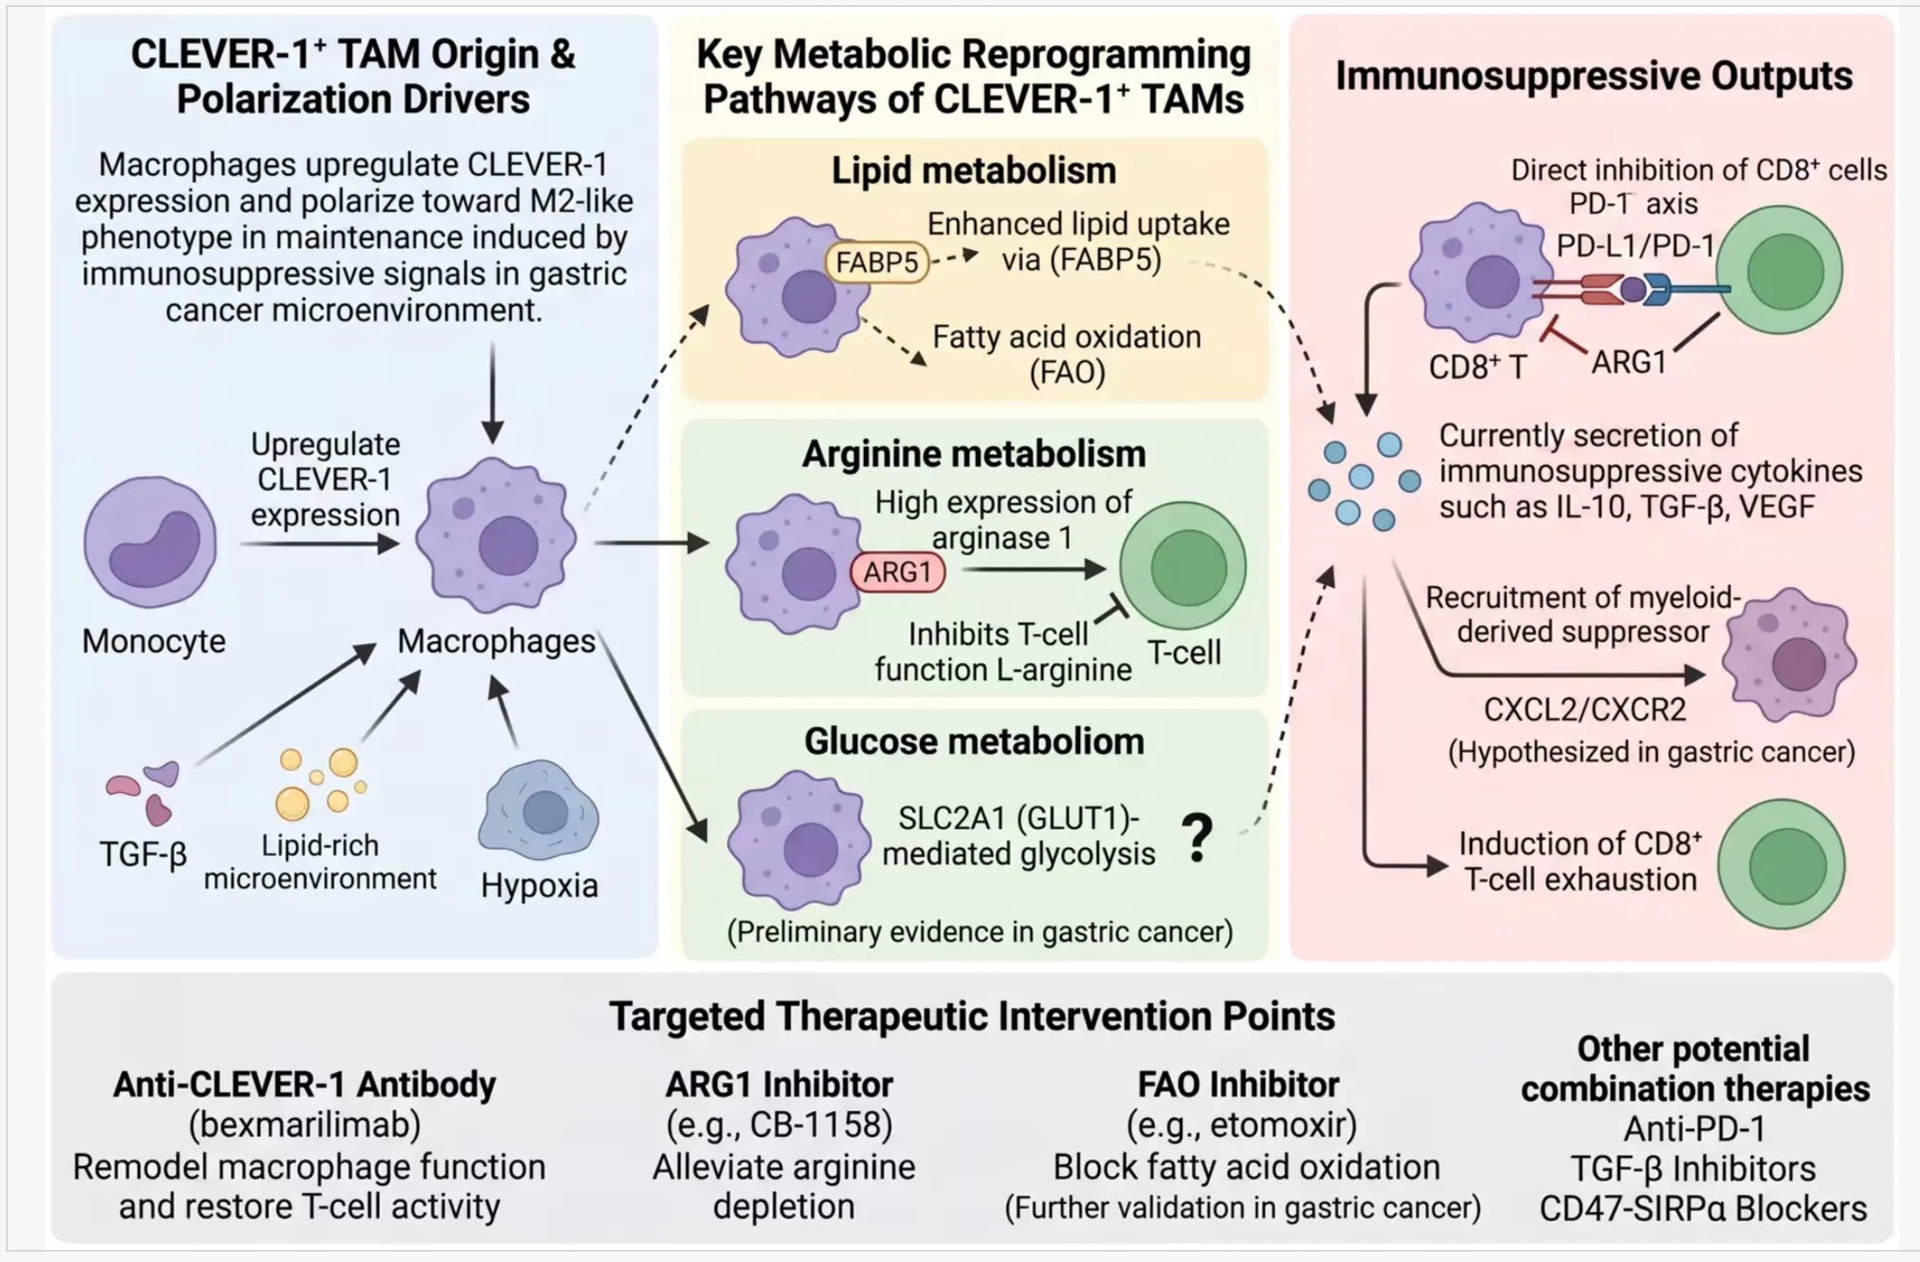
Kinesiska forskares senaste översikt om Clever-1 och bexis inverkan på immunterapiresistens vid magcancer. Kombinationen av bexiga och nivolumab ökade T-cellernas aktivitet och cancercellernas celldöd i vävnadsprover tagna från patienter.
Originalstudien som det hänvisas till mycket i texten var denna som redan tidigare har tagits upp:
Magcancer är ett enormt problem i Kina, så det är inte konstigt att även andra forskargrupper lyfter fram dessa resultat. Det ökar kanske kännedomen om Clever-1 och Faron samt stödet från österut.
Det har redan tidigare diskuterats att det finns ett uppenbart intresse för Bex i Kina och att varje studie har visat att den fungerar. Det känns som att man inte forskar på lång när på samma sätt någon annanstans. Förhoppningsvis hittar man där en bra partner som börjar satsa i samarbete med Faron, eftersom inga andra partners syns till.
En partner är bra, ett bra inköpserbjudande (ostotarjous) är ännu bättre. Det kommer att bli ett spännande nästa år när resultat från olika studier publiceras.
Kina, ett hot och en möjlighet. Utan tvekan följer de kinesiska jättebolagen inom läkemedelsindustrin, som till exempel BeiGene/Be One, den akademiska forskning som verkar komma därifrån på Clever-1/Bex-fronten. Om man i Kina lyckades påvisa effekt genom patientstudier med tillräckligt hög kvalitet, skulle det vara en betydelsefull händelse även för västvärlden.
Den biologiska risken skulle minska avsevärt, även om t.ex. FDA i sig inte godkänner prövningar som inte heller har utförts på en population som representerar deras egen befolkning, men det skulle kanske underlätta ett godkännande. Faron borde kanske sträva efter ett godkännande med andras pengar i Kina/Asien separat, såvida det inte börjar komma evidens från IIT-studier (IIT, Investigator-Initiated Trials) dessutom dessförinnan.
Risken är visserligen kinesiska fenomen. Om den kliniska effekten av Clever-störning också skulle bevisas, skulle kineserna sannerligen använda sin arbetskraft till försök att kringgå patentet för sina egna marknader. Kanske ett försök att påverka samma epitop med olika aminosyrasekvenser, en annan epitop, göra en dubbelverkande molekyl etc. I väst skulle det kanske inte gå igenom i domstolarna, vilket det skulle i Kina. Om de skulle lyckas är oklart. Om partnern vore ett lokalt storföretag inom läkemedelsindustrin (big pharma) skulle det kunna finnas en chans att försvara patentet.
[quote="Dionysos, post:4966, topic:66933"]\nEn partner är bra, ett bra inköpsbud är ännu bättre.\n\n[/quote]\n\nJa, men…\n\n[quote="TurskanHaalija, post:4963, topic:66933"]\nMen ett år eller drygt ett år på sig att hitta den partnern. Vi har redan sett för många finansieringsrundor som har misslyckats ur de gamla ägarnas synvinkel sett till finansieringstekniken.\n\n[/quote]\n\n[quote="Raikku, post:4965, topic:66933"]\nFörhoppningsvis hittar man där en bra partner som börjar satsa i samarbete med Faron, då inga andra partners syns till.\n\n[/quote]\n\n…jag måste nog kontra er lite här.\n\nEnligt de senaste uppgifterna har Faron omkring 30 miljoner euro i kassan. Det räcker till slutet av den pågående studien. Bryggfinansiering kan komma att behövas för att pengarna ska räcka fram till resultaten. Min poäng är dock att nu är det inte dags för partnering.\n\nJag hoppas att det härnäst kommer en liten nyemission eller annan finansiering nästa sommar, som bär oss ända till Q1/2028. Låt oss titta på partnering först när resultaten är ute och det är möjligt att få kompensation för risktagandet, det vill säga när bolagets värdering är den rätta.\n\nEftersom det under slutet av förra året inte hittades någon partner som var redo att axla p2b-risken tillsammans med Faron, tvingades man ta till en nyemission. Detta gjorde att kursen rasade och småspararna tvingas bära mer risk än de kanske skulle vilja.\n\nAv denna anledning anser jag att man bör förhålla sig mycket kritiskt till eventuella partnering- eller uppköpsbud på denna kursnivå. Enligt min mening bör man i investeringar, och i företagsinvesteringar, belönas för att man tar risker. Inte för att man utnyttjar andras trångmål.\n\nDet finns för närvarande ingen tidsgräns för partnering. Det där om att det skulle finnas ett år eller knappa ett år på sig är rent nonsens! Liksom den aktuella skribentens hänvisning till löften. För tusende gången, ingenting har lovats.\n\nJag hoppas därför att det åtminstone inte kommer några partneringavtal de kommande 15 månaderna. Uppköpsbud är välkomna, eftersom var och en av dem kan avböjas om man så vill, tills köparen har nått en ägarandel på 90 %.
När det gäller Faron har man tyvärr inte identifierat när man ska söka extra finansiering, utan man har hamnat på randen till stupet två gånger. Det är värt att anmärka att detta har skett under olika VD:ar. Dyra misstag. Därför måste man förstå att man inte kan vänta till sista stund, men en hårdskalle är en hårdskalle. Om man har lärt sig något återstår att se.
Med de likvida medel som nu finns i kassan är planen att fortsätta fram till slutet av fas 2. Om jag har förstått det rätt har Faron dessutom ännu inte utnyttjade lån, som man kan klara sig på i drygt ett halvår. Korrigera mig gärna om jag har missförstått.
Jag var också negativ till köperbjudanden tidigare, men nu skulle jag antagligen nappa på ett sådant (förnuftigt), eftersom förtroendet för ledningens förmåga att maximera aktieägarvärdet är nästan noll.
Hur kan man i läkemedelstester egentligen få människorna som deltar i testet att hålla tyst för allmänheten om resultat eller sitt välbefinnande osv.? Visst, man skriver på ett sekretessavtal eller liknande, men ändå borde väl någon situation komma fram förr eller senare. Nåja, kanske ens närkrets i alla fall försöker dra ekonomisk nytta av situationen om till exempel måendet förbättras.
Efter fas 2b/3-resultaten (om de är positiva) kommer Faron att ha en förhandlingsposition som är mångfalt bättre än nu. Om läkemedlet har registreringsdata som är färdiga så när som på FDA-godkännande, betalar Big Pharma en värdering i miljardklassen för det.
Ett avtal som ingås av nödtvång är säkerligen inte optimalt, utan det vetenskapliga bevisläget höjer värdet genom evidens.
På samma sätt, om Faron söker kapital från marknaden utan en Big Pharma-partner, vet marknaden att bolaget är tvingat till en nyemission. Detta trycker ner aktiekurserna ytterligare. Vid en låg värdering kan antalet aktier bli enormt och utspädningen (dilution) hård.
Teoretiskt tror jag på det vetenskapliga värdet, men det kan också vara en riskabel väg som lämnar en tomhänt. Förhoppningsvis finns det också bra win-win-möjligheter däremellan.
Citat: Om Faron söker kapital från marknaden utan en Big Pharma-partner, vet marknaden att bolaget är tvunget att göra en nyemission. Detta pressar aktiekurserna ytterligare nedåt.
Det kommer uppköpsanbud på börsen varje dag och man blir alltid av med sina aktier i det här skedet.
[quote="Peku-Piensijoittaja, post:4973, topic:66933"]\nPå samma sätt, om Faron söker kapital från marknaden utan en Big Pharma-partner, vet marknaden att bolaget är pressat till en emission. Detta pressar aktiekurserna ytterligare nedåt. Vid en låg värdering kan antalet aktier bli enormt och utspädningen brutal.\n\n[/quote]\n\nDetta är sannerligen sant. Det mest optimala alternativet vore kanske någon annan finansieringsform än en nyemission. HCM har ju faktiskt fortfarande de där 10 miljoner olyftade, men personligen skulle jag nog inte vilja att de lyfts. Deras försäljning av tvång har varit tillräckligt skadlig. Kanske ett banklån(?) eller en riktad emission till institutionella investerare vore det bästa alternativet. Eller, om vi nu skulle få något uppköpserbjudande eller liknande nyhet som lyfter kursen, så kanske till och med en företrädesemission skulle fungera. Vid den här kursen är det så klart ingen bra idé. Det kapitalbehov som krävs är ju inte särskilt stort, såvida inte partnerkandidaterna fortsätter att undvika Bex även efter resultaten, vilket jag inte tror för en sekund, såvida resultaten bara är vad som väntas.
Är det verkligen så? Det här löser ju problemen med mina egna investeringscase (investeringscase) 
Det behövs inte eftersom uppläggningen i den kommande studien är blindad
Kina kan bli en betydande aktör inom immunterapi i framtiden, kanske också som en lokal samarbetspartner. Det andra jag vill lyfta fram är BP:s (Big Pharma) så kallade patentklippa (Patent Cliff), som kan få fart på aktörerna när patenten löper ut; om Faron levererar goda resultat kan bolaget mycket väl bli eftertraktat under de kommande åren. Det är värt att notera att Faron inte kämpar ensamt under de kommande åren, utan även BP (Big Pharma) har sina egna intressen; det kan hända att det uppstår starkt gemensamma intressen.