Jag är lite förbryllad över hur Inderes/Antti Siltanen sätter riktkurser. Baseras riktkursen på 2,5 € på antagandet att Faron får/inte får försäljningstillstånd/partneravtal för Bex, vilket ändå är det avgörande i den här historien? Vad skulle riktkursen vara om de får/inte får/ och om de inte får, går allt då åt pipan eller finns det något värdefullt kvar för företaget? På så sätt skulle man kunna väga möjligheter/risker lite. Vad skulle priset vara i det positiva scenariots övre gräns/det negativa scenariots nedre gräns? Jag skulle tro att detta skulle vara värdefullt för många investerare som funderar på om det här kommer att lyckas eller inte?
7 gillningar
I USA diagnostiseras årligen 12 000–13 000 nya STS-fall, i Europa är motsvarande siffra cirka 25 000. Uppskattningsvis 40–50 % av dessa är metastaserade eller högriskpatienter som behöver systemisk behandling. Standardbehandling är doxorubicin
Svaren är svaga: ORR ~14–20 %, median-OS ~12–14 mån. Få nya läkemedel har godkänts (t.ex. pazopanib, trabectedin, eribulin), men de används senare och nyttan är begränsad. Checkpoint-hämmare (PD-1/PD-L1) har misslyckats i stora kohorter → endast liten nytta i några få subtyper.
Global STS läkemedelsmarknad: uppskattningsvis 1,5–2,0 miljarder USD/år.
Bex + doxorubicin för STS:
- Immunsuppressiv TME (tumörmikromiljö) är ett problem vid sarkom → TAM-reprogrammering är ett logiskt tillvägagångssätt.
- PD-1 fungerade inte, men NK-celler och makrofager kan vara nyckeln
Det finns alltså goda grunder för BEXAR-studien.
25 gillningar
Kanske istället för att bara fundera över målkursen kunde man läsa den omfattande rapporten och analysen, så skulle man få svar på alla dessa.
32 gillningar
Inderes riktkurs baseras enbart på en kassaflödesmodell, där endast säkra och modellerbara kassaflöden beaktas – och inga möjliga partneravtal eller företagsköp ingår.
Om man tror att förhandlingar om partnerskap eller till och med köp av hela Faron redan pågår, har DCF-kalkylen i praktiken mycket liten betydelse. I så fall är ett mer trovärdigt värderingssätt att jämföra genomförda affärer och bedöma vilka villkor Faron skulle kunna uppnå i en liknande situation.
13 gillningar
Faron har inte en enda euro i säkra kassaflöden, det är värt att komma ihåg med den här typen av företag.
DCF-värdena för alla kassaflöden är sannolikt viktade i analyserna med uppskattningar av sannolikheterna för deras förverkligande.
5 gillningar
Jag korrigerar det så att det inte blir en felaktig uppfattning. I vår modell baseras Farons intäkter på partnerskap och därav följande licensintäkter. Förskotts- och milstolpsbetalningar har antagits vara i storleksordningen av fas 3-kostnaderna. Med andra ord innehåller modellen inte förskott eller milstolpar från partnerskapet OCH INTE HELLER kostnaderna för fas 3. Jag tycker att det är ett ganska rimligt antagande att betalningarna är i samma storleksordning som genomförandet av studien, särskilt eftersom det inte funnits konkret information om Ph3-genomförandet och kostnaderna före de senaste veckornas nyheter.
38 gillningar
Tack. Går Inderes logik nu alltså så här:
Inderes analys av framtiden har alltid varit att en partnerdeal kommer, annars skulle royalties inte ha modellerats. Sannolikheten för affären har uppskattats med hjälp av sannolikheterna för att klara statistiska faser, och kassaflödena på samma sätt.
I partneravtalet utgår Inderes från att partnern betalar för Fas 3, men att inget annat kommer, varken förskottsbetalning eller milstolpsbetalningar. Faron skulle därmed behöva söka finansiering för all sin övriga verksamhet under de närmaste åren genom att göra ytterligare dragningar på det redan överenskomna skuldebrevet och genom emissioner. Detta har varit en kontroversiell åsikt på forumet. Har sådana avtal, där inga engångsbetalningar görs, ingåtts någonstans? Eller skulle Fas 3-finansieringen täcka Faronens driftskostnader under Fas 3-perioden? Det är inte helt oväsentligt om man modellerar ”snart är vi ändå i knipa igen” eller ”så här har det oftast gått” och ger det en viss sannolikhet.
Ur ett perspektiv av absoluta penningbelopp är det naturligtvis samma sak om finansiering som säkrar verksamheten kommer i början eller senare, men det är väl klart att pengar på kort sikt är betydligt mer värdefulla för (nuvarande) ägare än pengar senare? Som jag skrev tidigare finns det en viss sannolikhet för någon milstolpsbetalning och förskottsbetalning. Precis som för royalties och att klara faserna.
Antti_Siltanen:
”Jag tycker det är ett rimligt antagande att betalningarna storleksmässigt ligger på samma nivå som genomförandet av forskningen, särskilt som det inte funnits konkret information om genomförandet och kostnaderna för Fas 3 före de senaste veckornas nyheter.”
Denna mening antyder att det rimliga antagandet baserades på att det inte fanns någon information tidigare. Nu finns det alltså? Och vad leder det till?
20 gillningar
Just det. Jag skulle vilja tillägga att Faron knappast skulle acceptera ett partneravtal som finansierar P3 med dess skinn när det gäller förskottsbetalningen, just för att det också säkrar nyckelägarnas och småspararnas intressen i affären – det vill säga, de accepterar ingen utspädning efter partneravtalet. Om utvecklingsarbetet fortskrider positivt, skulle modellen med åtminstone liten sannolikhet även inkludera minst en ny cancer-värdeström (P2/P3), för att inte tala om möjlig monoterapi för clever cancers med olika cytostatika. Detta beaktas säkert av Faron redan med den första partnern/affären i åtanke. Logiskt sett kommer det alltså att tillkomma fler värdeströmmar inom ett par år, minst en om inte flera, eller hur? Ägarvärdet måste utvecklas så tidigt som möjligt – allt annat vore konstigt. Nå, Indens bedömning är en bedömning, även om den i princip har en vägledande effekt. Verkligheten kommer dock sannolikt att vara något annat.
5 gillningar
Jag tolkade meningen “Förskotts- och etappbetalningar antas vara lika stora som fas 3-kostnaderna.” så att storleken på förskottsbetalningarna inte kan uppskattas så exakt att det skulle ha en avgörande betydelse för beräkningen. På grund av detta antas det att förskottsbetalningarna/milstolpsbetalningarna kan täcka företagets kostnader, men det har ingen betydelse för ägarens inkomst (t.ex. utdelning). Intäktsgenereringen sker sedan via den färdiga medicinen (royalties). Jag kan förstås också ha fel.
9 gillningar
Precis så. Som jag skrev i den senaste rapporten och på forumet är situationen i den närmaste framtiden ganska binär och det är enligt min mening mycket svårt/omöjligt att skapa mervärde genom att ta ställning. Jag menar alltså att affärens genomförande/uteblivande, tidsplan och omfattning är saker som jag inte kan förutse med rimlig noggrannhet. Därför är situationen när det gäller finansiering mer att “vi får se vad som händer och agerar därefter”.
Denna fas 3-modellering återspeglar samma tankesätt. Det vill säga att man utgår från en neutral utgångspunkt när det gäller genomförandet och finansieringen av studien.
18 gillningar
Det går kanske till överdrift, men man skulle kunna tro att när man ingår partnerskap vill man ha beräknad ersättning även för redan utfört fas 1 och fas 2 arbete. Utöver att täcka kostnaderna för fas tre. Och sedan verkligen utrymme för att utöka användningen av bex för forskning om behandling av andra cancerformer.
6 gillningar
Håller med. Bex har absolut mer värde än vad kostnaderna för dess tredje fas är. Faron skulle inte göra en affär där rättigheterna till läkemedlet avyttras till ett så kallat “inköpspris” och som inkluderar tidigare kostnader. En potentiell partner måste säkert också betala en viss premie för framtida kassaflöden. Jag förstår att det är extremt svårt att beräkna den “goodwillen”, men jag anser inte att den kan lämnas helt utanför beräkningarna. På något sätt borde den kunna uppskattas. Kanske genom att spegla tidigare läkemedelsindikationer?
2 gillningar
Skulle ni kunna förklara i en video vad er analys egentligen innehåller. Hur fas 3-affärer generellt är uppbyggda och hur stora de är, och fas 3-sannolikheten för var kandidaterna vanligtvis misslyckas, har Faron bättre sannolikheter än genomsnittet. r/r marknad vs hela poolen
Är den fasta marknadsstorleken inkluderad i DCF-modellen och sannolikheten för framgång.
2 gillningar
Om man vänder på tankesättet;
Vilka skulle de saker vara som kunde och borde gå fel, så att Faron misslyckas med blodcancer och så att BEXMAB inte blir ett läkemedel, eller så blir det det men man klantar till det med avtalen för bolaget och aktieägarna så att det ger dåligt värde?
Visst väntar vi nu först på FDA-godkännande från USA, men då biverkningarna är så milda och resultaten är goda förväntar jag mig att godkännandet för fas tre kommer.
Vilka utmaningar döljer sig bakom vilka hörn?
Och om man vågar börja måla med en riktigt stor pensel, vilka är då Faronins möjligheter att bli en riktigt stor produkt som har stor betydelse för nationalekonomin, särskilt om solida blodcancersjukdomar börjar komma in i portföljen?
Jag vet inte om det här är en helt dum idé att lista även dessa på ett ställe. Mod får ta bort det om så är fallet.
Mycket av denna information är spridd här. Särskilt när det gamla forumet nådde tioklubben och gick i pension.
3 gillningar
Kommer inte ersättningen för tidigare utvecklingsarbete från royalties när läkemedlet är till försäljning? Visst kan det finnas någon annan förskottsbetalning utöver utvecklingskostnaderna för fas 3, särskilt om avtalet även omfattar andra användningsområden.
3 gillningar
Jag svarar nu på detta, sedan måste jag fokusera på andra saker. Jag ser verkligen på saken från ett högre perspektiv och det finns så många osäkerheter att jag inte anser det meningsfullt att försöka göra en skenbar bedömning av detta slag. Det skulle ändå gå så drastiskt fel.
-
Glöm inte den del av licensavgifterna som också är en del av affären.
-
Faron strävar naturligtvis efter maximalt resultat i förhandlingarna. På andra sidan bordet finns sedan deras egna mål. Sedan kommer man överens om dessa eller inte.
Omfattande rapport.
Länkar i slutet av denna artikel.
7 gillningar
Jag ser det så här att läkemedelskandidaten (för närvarande 100% ägd av Faron) har delats in i fem delar, och fyra av dessa säljs till en potentiell partner. Den femte delen stannar hos Faron (licensavgifter). Faron får inte royalties i affären, utan Faron behåller en del av sitt eget läkemedel. Storleken på royalties bestämmer naturligtvis fördelningen av läkemedlets kassaflöden någon gång i framtiden. Men grovt sett så här.
Varför skulle Faron sälja 4/5 av sitt läkemedel utan en ordentlig premie? Man kan tänka sig att den femtedelen av kostnaderna för fas tre skulle vara premien, men om läkemedlet lyckas är omsättningen så stor att en premie på 10-20 miljoner inte skulle vara i närheten av tillräckligt.
10 gillningar
Jag förstår Inderes utgångspunkter och bedömning, men för Big Pharma är det nog just nu sak samma vilka bedömningar vi gör. Bex har nu visat vad det går för och FDA har stämplat passet.
Bollen är hos dem och de överväger saker endast ur sin egen synvinkel:
- Kommer Bex att äta upp eller utöka marknaderna för våra befintliga läkemedel?
- Är detta bara ett nisch-tillägg, eller kan det öppna en helt ny behandlingsklass?
- Är Bex genuint “first-in-class” eller nästa kombinationskomponent?
- Kan Bex bli en “game changer” som ändrar behandlingsstandarden?
- Passar detta direkt in i vår nuvarande onkologi-portfölj?
- Kan vi kombinera detta med våra egna checkpoint-/IO-läkemedel och öka deras värde?
- Hur stöder biomarkörer riktad användning och minskar risken för misslyckande?
- Hur stor är den totala marknaden om Bex expanderar från MDS/AML till solida tumörer?
- Är det värt att köpa nu till en lägre risk, eller vänta och betala ett mångdubbelt pris?
- Om en konkurrent snappar upp detta, vad gör det med vår strategi?
Baserat på detta lämnas bud/deltas i auktionen och priset är därefter.
40 gillningar
Och 11: Vad är sannolikheten för att Bex blir ett godkänt och marknadsfört läkemedel för någon indikation?
Denna sannolikhet är inte ens i närheten av 100 %, vilket ofta glöms bort i många inlägg. Den skulle inte vara 100 % ens efter en framgångsrik fas III. De egna riktpriserna skiljer sig säkert från Inderes riktpriser om man utelämnar riskjusteringarna 
20 gillningar
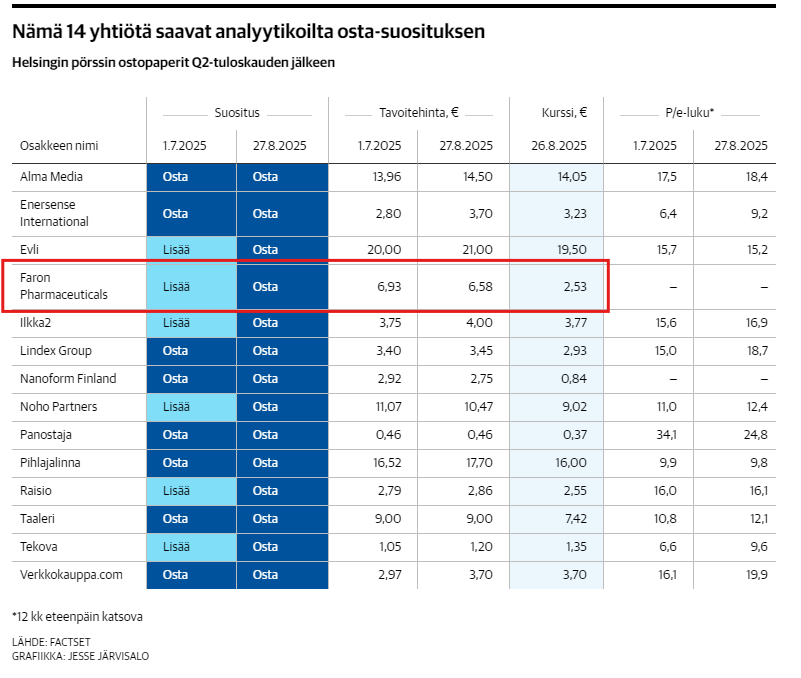
I Kauppalehtis artikel har analytikerna redan satt höga riktkurser för Faron: https://www.kauppalehti.fi/uutiset/a/241caa86-0da1-438b-9cdc-d44b11acf51c
16 gillningar