Vähän ihmetyttää tämä Inderesin/ Antti Siltanen tavoitehintojen asettaminen. Perustuuko tavoitehinta 2,5 € sille oletukselle, että Faron saa/ ei saa myyntilupaa/ partneridiiliä Bexille, mikä on kuitenkin se ratkaiseva asia tässä tarinassa? Mikä olisi tavoitehinta jos saa/ ei saa/ ja jos ei saa niin meneekö kaikki silloin kankkulan kaivoon vai jääkö firmalle jotain arvokasta? Tätä kautta voisi vähän puntaroida mahdollisuuksia/ riskejä. Mikä olisi positiivisen skenaarion ylälaita/ negatiivisen skenaarion alalaita hinta? Luulisin että näillä olisi arvoa monelle sijoittajalle jotka pohdiskelevat että onnistuuko tää vai ei?
7 tykkäystä
Yhdysvalloissa diagnosoidaan vuosittain 12 000–13 000 uutta STS-tapausta, Euroopassa vastaava luku noin 25 000. Arviolta 40–50 % näistä on metastaattisia tai korkean riskin potilaita, jotka tarvitsevat systeemistä hoitoa. Standardihoitona doksorubisiini
Vasteet heikkoja: ORR ~14–20 %, mediaani-OS ~12–14 kk. Uusia lääkkeitä hyväksytty vähän (esim. pazopanib, trabektediini, eribuliini), mutta ne käytetään myöhemmin ja hyöty rajallinen. Checkpoint-inhibiittorit (PD-1/PD-L1) ovat epäonnistuneet laajoissa kohorteissa → vain muutamissa alatyypeissä pieni hyöty.
Global STS lääkitysmarkkina: arviolta 1,5–2,0 mrd USD/vuosi.
Bex + doksorubisiini STS:ään:
- Immunosuppressiivinen TME (tumor microenvironment) on ongelma sarkoomissa → TAM-reprogramming on looginen lähestymistapa.
- PD-1 ei toiminut, mutta NK-solut ja makrofagit voivat olla avainasemassa
Eli hyvät on perusteet BEXAR tutkimukseen.
25 tykkäystä
Ehkä sen pelkän tavoitehinnan ihmettelemisen sijaan voisi lukea sen laajan raportin ja analyysin, niin saisi kaikkiin näihin vastauksen.
32 tykkäystä
Inderesin tavoitehinta perustuu puhtaasti kassavirtamalliin, jossa huomioidaan vain varmat ja mallinnettavat rahavirrat – eikä mahdollisia partnerisopimuksia tai yritysostoja ole mukana.
Jos uskoo, että neuvottelut kumppanuudesta tai jopa koko Faronin ostosta ovat jo käynnissä, on DCF-laskelmalla käytännössä hyvin vähän merkitystä. Tällöin uskottavampi arvonmääritystapa on vertailla toteutuneita diilejä ja arvioida, millaisia ehtoja Faron voisi saavuttaa vastaavassa tilanteessa.
13 tykkäystä
Faronilla ei ole yhtään euroa varmoja kassavirtoja, se kannattaa pitää mielessä tämän tyyppisten yhtiöiden kanssa.
Kaikkien kassavirtojen DCF arvot lienevät arvioilla toteutumistodennäköisyyksistä painotettuja analyyseissä.
5 tykkäystä
Korjaan sen verran ettei jää virheellistä käsitystä. Meidän mallissa Faronin tulot perustuu partneroitumiseen ja sen seurauksena lisenssituloihin. Ennakko- ja etappimaksut on oletettu faasi 3 kustannusten suuruisiksi. Eli toisin sanoen malli ei sisällä parteroitumisen ennakkoja tai etappeja EIKÄ MYÖSKÄÄN faasi 3:n kustannuksia. Minusta on ihan järkevä oletus että maksut on suuruudeltaa tutkimuksen toteutuksen kanssa samalla pallokentällä varsinkin kun Ph3 toteutuksesta ja kustannuksista ei ole ollut konkreettista tietoa ennen näitä viime viikkojen uutisia.
38 tykkäystä
Kiitos. Meneekö Inden logiikka nyt siis näin:
Indereksen analyysi tulevasta on aina ollut, että partneridiili tulee, muutenhan ei rojalteja olisi mallinnettu. Diilin todennäköisyys on arvioitu tilastollisten faasien läpäisyn todennäköisyyksien avulla ja rahavirrat samoin.
Partneridiilissä Inde lähtee siitä, että partneri maksaa faasi 3:n, mutta mitään muuta ei tule, ei ennakkomaksua eikä etappimaksuja. Faron joutuisi näin ollen hakemaan kaiken muun toimintansa rahoituksen lähivuosien ajaksi jo sovitun velkakirjan lisänostot tekemällä ja anneilla. Tämä on ollut foorumilla hiertävä näkemys. Onko tällaisia diilejä, joissa ei mitään kertaluonteisia maksuja tule, tehty jossakin? Vai faasi 3 rahoitus kattaisi Faronin toiminnankin kulut faasi 3 ajalta? Ei ole ihan yhdentekevää mallinnetaanko ”kohta ollaan kuitenkin taas kusessa” vai ”näin nämä yleensä ovat menneet” ja sille jokin todennäköisyys.
On tietenkin absoluuttisten rahamäärien kannalta sama, tuleeko toiminnan turvaavaa rahoitusta alkuun vai myöhemmin, mutta on kai selvää, että lähiaikojen raha on selvästi arvokkaampaa (nyky)omistajille kuin myöhempi? Kuten aiemmin jo kirjoitin, joku todennäköisyys jollekin etappimaksulle ja etumaksulle on. Kuten rojalteille ja faasien läpäisyllekin.
Antti_Siltanen:
”Minusta on ihan järkevä oletus että maksut on suuruudeltaa tutkimuksen toteutuksen kanssa samalla pallokentällä varsinkin kun Ph3 toteutuksesta ja kustannuksista ei ole ollut konkreettista tietoa ennen näitä viime viikkojen uutisia.”
Tämä lause sisältää jotakin, että järkevä oletus perustui siihen, että tietoa ei aiemmin ollut. Nyt siis on? Ja se johtaa mihin?
20 tykkäystä
Asiaa. Lisäisin tähän vielä sen, että Faron tuskin hyväksyy P3 nahkoineen rahoittavaa partneridiiliä etumaksun osalta ihan vaan siitä syystä, että se turvaa myös avainomistajien ja tuulipukujen etua diilissä - eli ei hyväksy diluutiota partneridiilin jälkeen. Kehitystyön mennessä eteenpäin positiivisesti malliin tulisi ainakin pienellä todennäköisyydellä lisätä myös ainakin yksi uusi syöpä value-striimi (P2/P3) puhumattakaan clever syöpien mahdollisesta monoterapiasta eri sytojen kanssa. Tämä huomioidaan varmasti Faronin taholla jo ensimmäistä partneria /diiliä silmällä pitäen. Kaiken järjen mukaan arvostriimejä on siis tulossa lisää parin vuoden sisällä ainakin yksi ellei useampi eikö vaan.. Mahdollisimman aikaisessa vaiheessa vaiheessa on kehitettävä omistaja-arvoa - kaikki muu olisi outoa. No Inden arvio on arvio,vaikka onhan sillä lähtökohtaisesti ohjaava vaikutus. Todellisuus tulee todennäköisesti kuitenkin olemaan jotain muuta.
5 tykkäystä
Minä käsitin “Ennakko- ja etappimaksut on oletettu faasi 3 kustannusten suuruisiksi.” kohdan niin, että ennakkomaksujen suuruutta ei ole mahdollista arvioida niin tarkasti, että sillä olisi laskennan kannalta todentavaa merkitystä. Tästä johtuen oletetaan että ennakkomaksuilla/etappimaksuilla pystytään hoitamaan firman kulut mutta sillä ei ole omistajan tulon (esim. osingon) kannalta merkitystä. Tulonmuodostus on sitten valmiin lääkkeen kautta tapahtuva (rojaltit). Voin tosin olla väärässäkin.
9 tykkäystä
Täsmälleen näin. Kuten viime raportissa ja foorumilla kirjoitin niin lähitulevaisuuden tilanne on varsin binäärinen ja siinä on minun mielestäni erittäin vaikeaa/mahdotonta luoda lisäarvoa näkemyksenotolla. Tarkoitan siis sitä että diilin toteutuminen/toteutumattomuus, aikataulu ja koko on asioita joita en järkevällä tarkkuudella osaa ennalta arvioida. Siksi rahoituksen osalta tilanne on enemmän se että “katsotaan mitä tulee ja mennään sen mukaan”.
Tämä faasi 3 mallinnus heijastelee samaa ajattelua. Eli että otetaan neutraali lähtökohta tutkimuksen toteutuksen ja rahoituksen suhteen.
18 tykkäystä
Menee ehkä hifistelyksi, mutta luulisi partneroiduttaessa haluttavan laskennallisesti korvaus myös jo tehdyistä faasi 1 ja faasi 2 töistä. Faasi kolmosen kustannusten kattamisen lisäksi. Ja sitten tosiaan pelivaraa bexin käytön laajentamisen muiden syöpien hoidon tutkimuksiin.
6 tykkäystä
Samaa mieltä. Bex:illä on ehdottomasti enemmän arvoa kuin mitä sen kolmannen faasin kustannukset ovat. Faron ei tekisi diiliä, missä lääkkeen oikeuksista luovutaan ns. “sisäänostohinnalla” ja siihen sisältyy aikaisemmat kustannuksetkin. Mahdollinen partneri joutuu varmasti myös maksamaan jonkin verran preemiota tulevista kassavirroista. Ymmärrän kyllä, että tuon “goodwill:in” laskeminen on erittäin vaikeaa, mutta ei sitä mielestäni silti voi jättää täysin pois laskuista. Jotenkin se pitäisi pystyä arvioimaan. Ehkä peilaamalla aikaisempiin lääkeaihoihin?
2 tykkäystä
Voisiko tätä nyt videolla avata mitä teidän analyysinne oikein sisältää. Miten faasi 3 diilit yleisesti rakentuu ja minkä kokoisia on, entä faasi 3 todennäköisyys mihin aihiot yleensä feilaa onko faronilla paremmat todennäköisyydet kuin keskiverto. r/r markkina vs koko pooli
Kiinteiden markkinakoko onko laskettu DCF malliin mukaan ja todennäköisyys että onnistuu.
2 tykkäystä
Jos kääntää ajattelutavan toisinpäin ;
Mitä olisi ne asiat mitkä voisi ja pitäisi mennä mönkään, että Faronin kohdalla epäonnistutaan verisyövän kohdalla ja niin ettei BEXMABista tulisi lääkettä tai sitten tulee mutta sopimusten kanssa mokataan luiden yhtiölle ja osakkeiden omistajille huonosti arvoa?
Toki tässä nyt odotellaan ensin Usasta FDA lupaa mutta sivuoireiden ollesss noin mietoja ja tulosten ollessa hyviä odotan luvan tulevan faasi kolmoseen.
Minkä mutkien takana on mitkäkin ristit?
Js Entä jos uskaltaa alkaa maalata oikein isolla pensselillä niim mitkä ovat Faronin mahdollisuudet tulla todella isoksi tuotteeksi jolla on iso merkitys kansantaloudelle etenkin jos kiinteitä verisyöpiä alkaa tulla portfolioon?
En tiedä onko tämä ihan typerä ajatus listata näitäkin yhteen paikkaan. YP poistakoon jos näin on.
Paljonhan tätä tietoa on täällä hajallaan. Etenkin kun vanha foorumi pääsi kymppikerhoon ja eläkepäiville.
3 tykkäystä
Eikös se korvaus aiemmasta(kin) kehitystyöstä tule rojalteista lääkkeen ollessa myynnissä? Toki voihan jotain muutakin etumaksua olla 3. vaiheen kehityskustannusten päälle, varsinkin, jos sopimukseen liittyy myös muita käyttökohteita.
3 tykkäystä
Vastaan nyt vielä tämän sitten täytyy keskittyä muihin asioihin. Katson asiaa tosiaan ylätasolta ja epävarmuuksia niin paljon että en näe mielekkääksi yrittää näennäsesti tämällisen arvion tekemistä. Menisi kuitenkin niin rajusti pieleen.
-
Älä unohda sitä lisenssimaksujen osuutta, joka on yhtälailla osa sitä diiliä.
-
Faron pyrkii tietenkin maksimaaliseen tulokseen neuvotteluissa. Pöydän toisella puolella sitten omat tavoitteet. Näistä sitten päästään yhteisymmärrykseen tai ei päästä.
Laaja raportti.
Linkit tämän artikkelin lopussa.
7 tykkäystä
Näen tämän asian niin, että lääkeaihio (tällä hetkellä 100% Faronin omistuksessa) on laitettu viiteen osaan ja niistä neljää ollaan myymässä mahdolliselle partnerille. Viides osa jää Faronille (lisenssimaksut). Faron ei saa diilissä rojalteja, vaan Faron pitää itsellään osan omasta lääkkeestään. Rojaltien koko tietysti määrittää lääkkeen kassavirtojen jaon sitten joskus. Karkeasti kuitenkin näin.
Miksi Faron myisi 4/5 lääkkeestään ilman kunnollista preemiota? Voidaan ajatella, että se viidesosa kolmannen faasin kustannuksista olisi se preemio, mutta lääkkeen onnistuessa liikevaihto on niin suurta, että 10-20 miljoonan preemio ei olisi lähimainkaan tarpeeksi.
10 tykkäystä
Ymmärrän Inderesin lähtökohdat ja arvion, mutta Big Pharmalle taitaa olla tällä hetkellä yksi ja sama mitä arvioita me teemme. Bex on nyt näyttänyt kyntensä ja FDA lyönyt passiin leimat.
Pallo on heillä ja he pohtivat asioita vain omalta kannaltaan:
- Syökö vai kasvattaako Bex meidän olemassa olevien lääkkeiden markkinoita?
- Onko tämä vain niche-lisä, vai voiko se avata kokonaan uuden hoitoluokan?
- Onko Bex aidosti “first-in-class” vai seuraava kombi-komponentti?
- Voiko Bexistä tulla “game changer”, joka muuttaa hoitostandardin?
- Sopiiko tämä suoraan meidän nykyiseen onkologia-portfolioon?
- Voimmeko yhdistää tämän omiin checkpoint-/IO-lääkkeisiimme ja nostaa niiden arvoa?
- Miten biomarkkerit tukevat kohdennettua käyttöä ja vähentävät epäonnistumisen riskiä?
- Kuinka suuri on kokonaismarkkina, jos Bex laajenee MDS/AML:stä kiinteisiin kasvaimiin?
- Kannattaako ostaa nyt halvemmalla riskillä, vai odottaa ja maksaa moninkertainen hinta?
- Jos kilpailija nappaa tämän, mitä se tekee meidän strategialle?
Näiden perusteella tarjotaan/osallistutaan huutokauppaan ja hinta on sen mukainen.
40 tykkäystä
Ja 11: Mikä on todennäköisyys sille, että Bex:stä tulee hyväksytty ja myyntiluvan saanut lääke mihinkään indikaatioon?
Tämä todennäköisyys ei ole likimainkaan 100 %, mikä monessa postauksessa meinaa unohtua. Se ei olisi 100 % edes onnistuneen faasi III:n jälkeen. Omat tavoitehinnat poikkeavat varmasti Inderesin tavoitehinnoista, jos jättää riskikorjaukset tekemättä 
20 tykkäystä
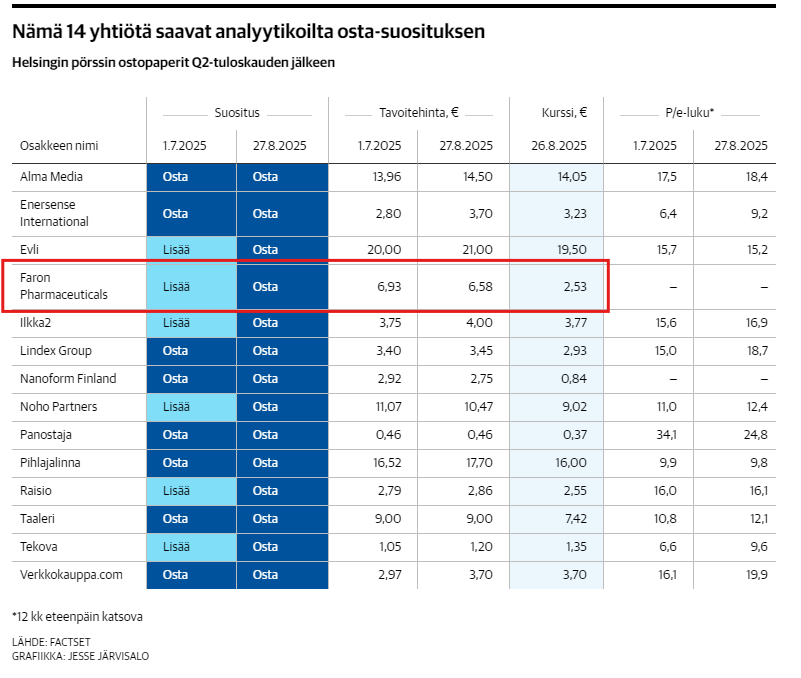
Kauppalehden jutussa Faronile asetettu jo kovat tavoitehinnat analyytikkojen osalta: Tässä ovat Helsingin pörssin ostopaperit – Kiihtyvää kasvua ja piilevää arvoa tarjolla | Kauppalehti
16 tykkäystä